
Marktübersicht
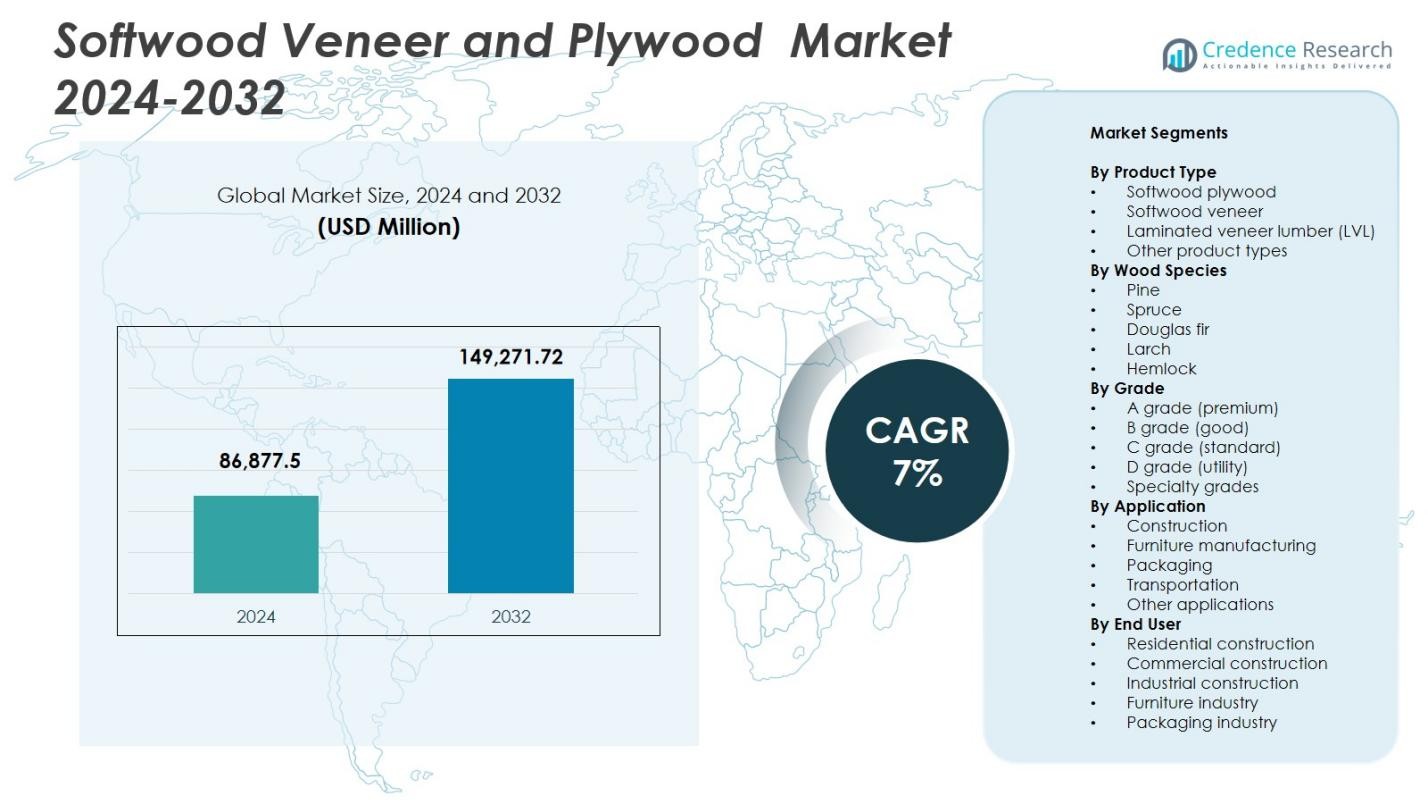
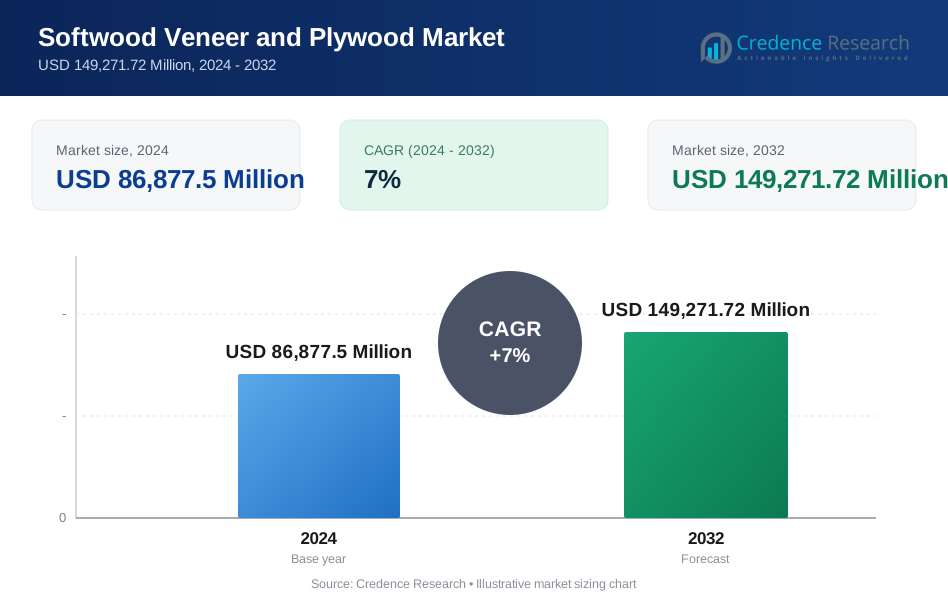
Der Markt für Nadelholzfurniere und -sperrholz wurde im Jahr 2024 auf 86.877,5 Millionen USD geschätzt und soll bis 2032 149.271,72 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Nadelholzfurniere und -sperrholz 2024 | 86.877,5 Millionen USD |
| Markt für Nadelholzfurniere und -sperrholz, CAGR | 7% |
| Marktgröße für Nadelholzfurniere und -sperrholz 2032 | 149.271,72 Millionen USD |
Der Markt für Nadelholzfurniere und -sperrholz wird von wichtigen Akteuren wie Georgia-Pacific, West Fraser Timber Co. Ltd., Weyerhaeuser, Arauco, Dongwha Group, Kronospan, Canfor Plywood, Century Plyboards, Boise Cascade und Metsä Wood angetrieben. Diese Unternehmen konzentrieren sich auf die Erweiterung der Produktionskapazitäten, die Einführung nachhaltiger Forstwirtschaftspraktiken und das Angebot von Premium- und Ingenieurprodukten wie Schichtholz (LVL), um der steigenden Nachfrage in den Bereichen Bauwesen, Möbel und Inneneinrichtung gerecht zu werden. Der asiatisch-pazifische Raum führt den Markt mit einem Anteil von 31,2% im Jahr 2024 an, gefolgt von Nordamerika mit 28,4% und Europa mit 24,7%. Hohe Urbanisierung, Infrastrukturentwicklung und steigende verfügbare Einkommen in diesen Regionen treiben die Nachfrage nach Nadelholzsperrholz und -furnier an. Strategische regionale Expansionen, technologische Fortschritte und nachhaltige Beschaffungsinitiativen dieser führenden Akteure stärken ihre Marktpräsenz und adressieren sowohl industrielle als auch Verbraucherbedürfnisse auf globalen Märkten.
Markteinblicke
- Die Marktgröße für Nadelholzfurniere und -sperrholz wurde im Jahr 2024 auf 86.877,5 Millionen USD geschätzt und soll bis 2032 149.271,72 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7% im Prognosezeitraum.
- Steigende Bautätigkeiten, Infrastrukturentwicklung und zunehmende Nachfrage nach Möbeln und Inneneinrichtungsanwendungen treiben das Marktwachstum an. Das Wachstum nachhaltiger und umweltfreundlicher Holzprodukte unterstützt die Akzeptanz weiter.
- Ingenieurholzprodukte wie Schichtholz (LVL) und mehrschichtiges Sperrholz gewinnen an Bedeutung. Premium-Sperrholz und -furnier werden zunehmend für Wohn-, Gewerbe- und Industrieanwendungen bevorzugt. Die Expansion des modularen Bauens und der Urbanisierung sind wichtige Trends.
- Zu den Hauptakteuren gehören Georgia-Pacific, West Fraser Timber Co. Ltd., Weyerhaeuser, Arauco, Dongwha Group, Kronospan, Canfor Plywood, Century Plyboards, Boise Cascade und Metsä Wood. Die Unternehmen konzentrieren sich auf nachhaltige Beschaffung, Kapazitätserweiterung und Produktinnovation, um ihre Marktposition zu halten.
- Der asiatisch-pazifische Raum führt mit einem Anteil von 31,2%, gefolgt von Nordamerika mit 28,4% und Europa mit 24,7%. Nadelholzsperrholz dominiert den Produkttyp mit einem Anteil von 42,3%, während Kiefer die Holzart mit einem Anteil von 38,7% anführt.
Analyse der Marktsegmentierung
Nach Produkttyp
Der Markt für Weichholzfurniere und -sperrholz ist hauptsächlich nach Produkttyp in Weichholzsperrholz, Weichholzfurnier, Brettschichtholz (LVL) und andere Produkttypen unterteilt. Weichholzsperrholz dominiert mit einem Marktanteil von 42,3 % im Jahr 2024, angetrieben durch seine hohe strukturelle Festigkeit, einfache Verarbeitung und breite Akzeptanz im Bauwesen, in der Möbelherstellung und im Innendesign. Brettschichtholz gewinnt an Bedeutung aufgrund seiner dimensionsstabilen Eigenschaften und Eignung für große strukturelle Anwendungen. Weichholzfurnier und andere Produkttypen bleiben Nischensegmente, die hauptsächlich in dekorativen Anwendungen und spezialisierter Fertigung eingesetzt werden, unterstützt durch die steigende Nachfrage nach nachhaltigen und leichten Holzprodukten.
- Zum Beispiel wird Brettschichtholz (LVL) zunehmend in strukturellen Anwendungen eingesetzt. LVL wird durch das Verkleben dünner Furniere unter Hitze und Druck hergestellt und bietet hohe Festigkeit, dimensionsstabile Eigenschaften und die Fähigkeit, große Spannweiten zu überbrücken, was es ideal für Balken, Bodenbalken, Sparren und Wandrahmen im Wohn- und Gewerbebau macht.
Nach Holzart
Bei der Segmentierung nach Holzart umfasst der Markt Kiefer, Fichte, Douglasie, Lärche und Hemlocktanne. Kiefer hält den führenden Anteil von 38,7 % im Jahr 2024, was auf ihre reichliche Verfügbarkeit, gleichbleibende Qualität und Kosteneffizienz in industriellen und privaten Anwendungen zurückzuführen ist. Douglasie und Fichte werden für ihr überragendes Verhältnis von Festigkeit zu Gewicht geschätzt, was die Produktion von LVL und strukturellem Sperrholz unterstützt. Lärche und Hemlocktanne halten eine moderate Nachfrage, hauptsächlich für Außen- und Spezialbauanwendungen. Das Wachstum nachhaltiger Forstwirtschaftspraktiken und die Akzeptanz von Ingenieurholz fördern die artenspezifische Nutzung im Bauwesen und in der Möbelherstellung weiter.
- Zum Beispiel wird Douglasie oft für Bauholz und Ingenieurholzprodukte ausgewählt, dank ihres hohen Verhältnisses von Festigkeit zu Gewicht, guter Nagel- und Schraubenhaltbarkeit und Eignung für Balken, Fachwerke und strukturelles Sperrholz, was sie zu einer bevorzugten Holzart für tragende Konstruktionen macht.
Nach Qualität
Der Markt ist nach Qualität in A (Premium), B (Gut), C (Standard), D (Nutzholz) und Spezialqualitäten kategorisiert. Die A-Qualität (Premium) dominiert mit einem Anteil von 45,1 % im Jahr 2024, angetrieben durch die hohe Nachfrage in den Segmenten für Premium-Möbel, Schränke und Innendesign, wo eine überlegene Oberflächenveredelung und Haltbarkeit entscheidend sind. B- und C-Qualitäten bedienen den mittleren Bau- und Industriebereich und bieten ein Gleichgewicht zwischen Kosten und Qualität. D- und Spezialqualitäten richten sich an Nutz- und Nischendekorationszwecke. Die steigende Verbraucherpräferenz für hochwertige Holzprodukte und strenge Qualitätsstandards verstärken die Dominanz von Premium-Weichholzsperrholz und -furnier.
Wichtige Wachstumsfaktoren
Steigende Bau- und Infrastrukturaktivitäten
Der Markt für Weichholzfurniere und -sperrholz wird erheblich durch die weltweit zunehmenden Bau- und Infrastrukturprojekte angetrieben. Die zunehmende Urbanisierung, das Bevölkerungswachstum und staatliche Investitionen in Wohn-, Gewerbe- und öffentliche Infrastrukturen steigern die Nachfrage nach Weichholzsperrholz und -furnieren aufgrund ihrer strukturellen Festigkeit, Haltbarkeit und Vielseitigkeit. Die Vorliebe für Holzwerkstoffe bei Bodenbelägen, Wandverkleidungen und Möbeln erhöht die Akzeptanzraten. Insbesondere Weichholzsperrholz profitiert von großangelegten Bauprojekten, bei denen Maßstabilität und einfache Installation entscheidend sind. Darüber hinaus fördert die Integration nachhaltiger Baupraktiken und grüner Bauzertifizierungen die Verwendung zertifizierter Weichholzprodukte, was ein nachhaltiges Wachstum schafft. Steigende Renovierungs- und Umbaumaßnahmen in entwickelten Volkswirtschaften verstärken die Nachfrage weiter und gewährleisten einen stetigen Verbrauch sowohl bei Neubauten als auch bei Sanierungsprojekten, was somit als wichtiger Wachstumskatalysator für den Markt wirkt.
- Zum Beispiel wird das strukturelle Sperrholz Ecoply von Carter Holt Harvey im Kanzlergebäude der Monash University verwendet und bildet gestufte Balustraden um den zentralen Hohlraum in einem CO2-neutralen, Passivhaus-konformen Design aus FSC-zertifizierter Radiata-Kiefer.
Steigende Nachfrage nach umweltfreundlichen und nachhaltigen Holzprodukten
Nachhaltigkeitstrends sind ein entscheidender Wachstumstreiber im Markt für Weichholzfurniere und -sperrholz. Hersteller und Verbraucher wenden sich zunehmend umweltfreundlichen und verantwortungsvoll bezogenen Holzprodukten zu, um die Umweltbelastung zu minimieren. Weichholzfurniere und -sperrholz, die aus nachhaltig bewirtschafteten Wäldern stammen, unterstützen Prinzipien der Kreislaufwirtschaft und des Baus mit geringer CO2-Bilanz. Steigendes Umweltbewusstsein und regulatorische Druckmittel, wie Waldzertifizierungssysteme und Emissionsreduktionsvorgaben, verstärken die Akzeptanz weiter. Die wachsende Beliebtheit von grünen Baumaterialien in Wohn-, Gewerbe- und institutionellen Anwendungen fördert das Marktwachstum. Darüber hinaus optimieren Holzwerkstoffe wie Furnierschichtholz (LVL) die Holznutzung, reduzieren Abfall und erhalten die strukturelle Integrität, was diese Produkte für umweltbewusste Interessengruppen attraktiv macht. Dieser Fokus auf Nachhaltigkeit treibt Produktinnovationen voran, unterstützt Premium-Preise und fördert die Marktexpansion weltweit.
- Zum Beispiel stellt AK Apple Plywood in Indien umweltfreundliches Sperrholz aus FSC-zertifizierten Rohstoffen und energieeffizienten Prozessen her und recycelt Holzabfälle wie Sägemehl und Späne zu Spanplatten, um Deponien und Emissionen zu reduzieren.
Wachstum in Möbel- und Innendesign-Anwendungen
Die steigende Nachfrage nach hochwertigen Möbeln, Schränken und Innenelementen treibt das Wachstum im Markt für Weichholzfurniere und -sperrholz an. Weichholzsperrholz und -furniere sind in modularen Möbeln, Wandverkleidungen und dekorativen Anwendungen aufgrund ihrer glatten Oberfläche, Verarbeitbarkeit und ästhetischen Anziehungskraft weit verbreitet. Steigende verfügbare Einkommen, Lebensstilverbesserungen und urbane Wohntrends stimulieren die Verbrauchernachfrage nach stilvollen, langlebigen und leichten Holzmöbeln. Darüber hinaus erleichtert der Aufstieg von E-Commerce-Plattformen und Heimwerker-Einzelhandelsketten den Zugang zu hochwertigen Weichholzprodukten und erweitert die Akzeptanz. Innenarchitekten und Architekten spezifizieren zunehmend Weichholzsperrholz und -furniere in modernen Wohn- und Gewerbeprojekten sowohl aus funktionalen als auch ästhetischen Gründen. Die kombinierte Wirkung der steigenden Nachfrage nach Möbeln, Innendekor und DIY-Projekten stärkt die Wachstumskurve des Marktes und unterstreicht die Bedeutung der Produktvielfalt in verschiedenen Anwendungen.
Wichtige Trends & Chancen
Annahme von Holzwerkstoffen und LVL
Der Markt für Weichholzfurniere und Sperrholz verzeichnet einen wachsenden Trend zu Holzwerkstoffen wie Furnierschichtholz (LVL), Brettsperrholz (CLT) und mehrschichtigem Sperrholz. LVL bietet im Vergleich zu traditionellem Weichholzsperrholz eine verbesserte Festigkeit, Stabilität und Maßhaltigkeit, was es in strukturellen Anwendungen und im Hochbau zunehmend bevorzugt macht. Dieser Wandel ermöglicht es Herstellern, den modernen Bauanforderungen nach leichten, langlebigen und umweltfreundlichen Materialien gerecht zu werden. Chancen ergeben sich auch im Bereich des vorgefertigten Bauens und des modularen Bauens, wo Holzwerkstoffe die Bauzeit und Arbeitskosten reduzieren. Fortgesetzte Forschung und Entwicklung in der Produkttechnik und Leistungsverbesserung bieten Möglichkeiten zur Marktexpansion und höheren Akzeptanz in industriellen, kommerziellen und privaten Anwendungen.
- Zum Beispiel wird LVL weithin für seine überlegene strukturelle Leistung anerkannt. LVL-Träger bieten im Vergleich zu traditionellem Bauholz eine verbesserte Festigkeit, Steifigkeit und Maßhaltigkeit, mit weit weniger Anfälligkeit für Verziehen oder Schrumpfen, was sie ideal für langspannige Träger, Balken, Stürze und tragende Rahmen in Wohn- und Geschäftsgebäuden macht.
Expansion in Schwellenländern
Schwellenländer in Asien-Pazifik, Lateinamerika und Afrika bieten bedeutende Chancen für den Markt für Weichholzfurniere und Sperrholz. Rasche Urbanisierung, steigende verfügbare Einkommen und wachsende Industrialisierung in diesen Regionen treiben die Nachfrage nach Baumaterialien, Möbeln und Innenprodukten an. Regierungen investieren in Wohnungs- und Infrastrukturentwicklung und unterstützen den Verbrauch von Weichholzsperrholz und Furnier. Darüber hinaus verbessern zunehmendes Bewusstsein für nachhaltige Holzprodukte und Zugang zu zertifiziertem Holz die Marktdurchdringung. Die Präsenz von kostengünstigen lokalen Herstellern und expandierenden Exportkanälen fördert zusätzlich das Wachstum. Diese Märkte bieten auch Chancen für die Annahme von Premium-Qualität und Holzwerkstoffen, da städtische Bevölkerungen nach modernen, hochwertigen und umweltverantwortlichen Baumaterialien suchen, was langfristiges Wachstumspotenzial für sowohl inländische als auch internationale Akteure schafft.
- Zum Beispiel stimulieren in Indien Regierungsinitiativen wie das Pradhan Mantri Awas Yojana (PMAY) und die Smart Cities Mission die Nachfrage nach feuchtigkeitsbeständigem und feuerhemmendem Sperrholz im bezahlbaren Wohnungsbau und in der städtischen Infrastruktur, was den höheren Verbrauch von strukturellen und Innenholzplatten unterstützt.
Wichtige Herausforderungen
Schwankende Rohstoffpreise und Lieferengpässe
Der Markt für Weichholzfurniere und -sperrholz steht vor Herausforderungen durch die Volatilität der Rohstoffpreise und die begrenzte Verfügbarkeit von hochwertigem Weichholz. Engpässe in der Holzversorgung, Transportengpässe und Umweltbeschränkungen beim Holzeinschlag können zu Preisschwankungen führen, die die Herstellungskosten und Gewinnspannen beeinflussen. Die Abhängigkeit von nachhaltig bewirtschafteten Wäldern und die Einhaltung von Zertifizierungsstandards erhöhen die Komplexität und Betriebskosten. Plötzliche geopolitische Störungen oder Naturkatastrophen, die Waldregionen betreffen, verschärfen die Instabilität der Versorgung weiter. Diese Faktoren können die Marktexpansion behindern und Unsicherheit bei der Preisgestaltung schaffen, insbesondere für hochwertige und technische Holzprodukte. Hersteller müssen das Lieferkettenmanagement optimieren, strategische Holzreserven aufrechterhalten und alternative Beschaffungsmöglichkeiten erkunden, um diese Herausforderungen zu bewältigen.
Wettbewerb durch alternative Materialien
Der Markt für Weichholzfurniere und -sperrholz steht im Wettbewerb mit Ersatzmaterialien wie mitteldichter Faserplatte (MDF), Spanplatte, Metall, Kunststofflaminaten und Betonplatten. Diese Alternativen können Kostenvorteile, Feuchtigkeitsbeständigkeit oder höhere Haltbarkeit in bestimmten Anwendungen bieten, was die Nachfrage nach traditionellen Weichholzprodukten beeinflusst. Die verstärkte Nutzung von Verbund- und synthetischen Materialien in Möbeln, Bauwesen und Inneneinrichtung kann den Marktanteil verringern. Darüber hinaus stellt die Wahrnehmung von technischen Alternativen als gleichmäßigere und pflegeleichtere Produkte die Akzeptanz von Weichholzsperrholz und -furnieren in Frage. Um dies zu überwinden, müssen Hersteller die Produktqualität, Nachhaltigkeit und wertsteigernde Merkmale betonen und gleichzeitig Designs innovieren, die die ästhetischen und strukturellen Vorteile von Weichholzprodukten nutzen, um wettbewerbsfähig zu bleiben.
Regionale Analyse
Nordamerika
Der nordamerikanische Markt für Weichholzfurniere und -sperrholz hielt 2024 einen Anteil von 28,4 %, angeführt von den Vereinigten Staaten und Kanada aufgrund robuster Bauaktivitäten, wachsender Möbelproduktion und Modernisierung der Infrastruktur. Die hohe Akzeptanz von hochwertigem Weichholzsperrholz und -furnieren in Wohn-, Gewerbe- und Industrieprojekten treibt die Nachfrage an. Die Region profitiert von gut etablierten Vertriebsnetzen, fortschrittlichen Produktionsanlagen und nachhaltigen Forstpraktiken. Steigende Renovierungs- und Umbauaktivitäten, gepaart mit staatlichen Anreizen für grünes Bauen, unterstützen das Marktwachstum weiter. Darüber hinaus steigende Nachfrage nach technischen Holzprodukten wie LVL fördert die Akzeptanz in strukturellen und Innenanwendungen und stärkt die Führungsposition Nordamerikas auf dem Markt.
Europa
Europa hatte 2024 einen Marktanteil von 24,7 %, wobei Deutschland, Frankreich und das Vereinigte Königreich die Nachfrage durch Wohnungsbau, gewerbliche Innenräume und Möbelproduktion antrieben. Strenge Umweltvorschriften und Nachhaltigkeitsmandate fördern zertifizierte Weichholzprodukte, einschließlich hochwertigem Sperrholz und Furnieren. Technische Holzprodukte werden zunehmend für modulare Bauweise und energieeffiziente Gebäude eingesetzt. Wachsende Urbanisierungs- und Renovierungstrends sowie technologische Fortschritte in der Verarbeitung und Veredelung unterstützen die Marktexpansion. Darüber hinaus fördert das steigende Bewusstsein für umweltfreundliche Materialien bei Verbrauchern und Designern die Verwendung von Weichholzfurnieren und -sperrholz in Innendekoration, Schränken und Bodenanwendungen und verstärkt Europas stetige Wachstumsdynamik.
Asien-Pazifik
Die Region Asien-Pazifik erfasste 2024 einen Anteil von 31,2 %, angetrieben durch China, Indien, Japan und die Volkswirtschaften Südostasiens. Schnelle Urbanisierung, Industrialisierung und Infrastrukturentwicklung treiben die Nachfrage nach bauqualitativem Weichholz-Sperrholz und technischen Produkten wie LVL an. Wachsende Mittelschichtbevölkerungen und steigende verfügbare Einkommen stimulieren die Möbelherstellung und die Übernahme von Innendesign. Regierungsinitiativen zur Förderung von erschwinglichem Wohnraum, Gewerbekomplexen und umweltfreundlichen Baupraktiken beschleunigen das Wachstum weiter. Darüber hinaus tragen der Ausbau der lokalen Produktionskapazitäten und kostengünstige Exporte zur Marktdurchdringung bei. Asien-Pazifik bleibt aufgrund der Kombination aus groß angelegten Bauprojekten, steigender Nachfrage nach Premium-Holzprodukten und erhöhtem Bewusstsein für nachhaltige Forstwirtschaftspraktiken eine Region mit hohem Wachstum.
Lateinamerika
Lateinamerika verzeichnete 2024 einen Marktanteil von 7,6 %, wobei Brasilien, Chile und Mexiko den Verbrauch anführen. Die Region profitiert von reichhaltigen Waldressourcen und expandierenden Möbel- und Bauindustrien. Wachsende Urbanisierung, Wohnungsbau und gewerbliche Bauprojekte treiben die Nachfrage nach Weichholzfurnier, Sperrholz und technischen Holzprodukten an. Nachhaltige Forstwirtschaftsinitiativen und Zertifizierungsprogramme fördern die Verwendung von verantwortungsvoll beschafften Weichholzprodukten. Darüber hinaus unterstützen Exporte nach Nordamerika und Europa das Wachstum regionaler Hersteller. Schwankungen der Rohstoffpreise und logistische Herausforderungen können jedoch die Marktstabilität beeinträchtigen. Weitere Investitionen in Infrastruktur und die Einführung von Premium-Produkten sollen das Marktpotenzial der Region steigern.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hielt 2024 einen Anteil von 7,0 %, angetrieben durch Baubooms in den VAE, Saudi-Arabien und Südafrika. Die Nachfrage wird hauptsächlich durch Wohn-, Gewerbe- und Hotelprojekte sowie durch das wachsende Interesse an nachhaltigen und technischen Holzprodukten angekurbelt. Weichholz-Sperrholz und Furnier werden zunehmend für Innenausstattungen, modulare Bauweise und Möbelanwendungen spezifiziert. Investitionen in hochwertige Infrastruktur und Stadtentwicklung sowie steigende verfügbare Einkommen unterstützen das Marktwachstum. Herausforderungen wie Rohstoffbeschaffung und Importabhängigkeit bestehen, aber günstige Handelspolitiken und laufende Bauprojekte bieten Expansionsmöglichkeiten. Premium-Weichholzprodukte bleiben in der Region hochbevorzugt.
Marktsegmentierungen
Nach Produkttyp
- Weichholz-Sperrholz
- Weichholzfurnier
- Laminiertes Furnierschichtholz (LVL)
- Andere Produkttypen
Nach Holzart
- Kiefer
- Fichte
- Douglasie
- Lärche
- Hemlocktanne
Nach Qualität
- Qualität A (Premium)
- Qualität B (gut)
- Qualität C (Standard)
- Qualität D (Nutzholz)
- Sonderqualitäten
Nach Anwendung
- Bau
- Möbelherstellung
- Verpackung
- Transport
- Andere Anwendungen
Nach Endverbraucher
- Wohnungsbau
- Gewerbebau
- Industriebau
- Möbelindustrie
- Verpackungsindustrie
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Nadelholzfurniere und -sperrholz ist durch die Präsenz mehrerer etablierter Akteure gekennzeichnet, die sich auf Produktinnovation, Kapazitätserweiterung und nachhaltige Praktiken konzentrieren, um ihre Marktpositionen zu stärken. Zu den Hauptakteuren gehören Georgia-Pacific, West Fraser Timber Co. Ltd., Weyerhaeuser, Arauco, Dongwha Group, Kronospan, Canfor Plywood, Century Plyboards, Boise Cascade und Metsä Wood. Diese Unternehmen nutzen starke Vertriebsnetze, fortschrittliche Fertigungstechnologien und strategische Partnerschaften, um der wachsenden Nachfrage in den Bereichen Bauwesen, Möbel und Innendesign gerecht zu werden. Der Schwerpunkt auf hochwertigen und konstruierten Holzprodukten, einschließlich Schichtholz (LVL), unterstützt die Marktdifferenzierung. Nachhaltigkeitsinitiativen wie zertifizierte Beschaffung und emissionsarme Produktionsprozesse verbessern den Markenruf und entsprechen den regulatorischen Anforderungen. Regionale Expansionen, Fusionen und Übernahmen ermöglichen es diesen Unternehmen, Lieferketten zu stärken und aufstrebende Märkte zu erschließen. Kontinuierliche Investitionen in Forschung und Entwicklung gewährleisten Produktqualität, dimensionsstabilität und ästhetische Anziehungskraft, um die Wettbewerbsfähigkeit in einem dynamischen globalen Markt aufrechtzuerhalten.
Analyse der Hauptakteure
- Weyerhaeuser
- Century Plyboards / CenturyProwud
- Kronospan / Kronoplus
- Georgia-Pacific
- Dongwha / Dongwha Group
- Canfor / Canfor Plywood
- Arauco
- West Fraser Timber Co. Ltd.
- Boise Cascade
- Metsä Wood
Jüngste Entwicklungen
- Im September 2024 präsentierte Duroply Industries Limited auf der Matecia 2024 (abgehalten in Yashobhoomi, Neu-Delhi) eine Premium-Kollektion von Sperrholz und Furnieren, darunter die „Nature’s Signature“-Furnierkollektion und auf nachhaltigen Praktiken basierende Produktangebote.
- Im März 2024 erwarb Richelieu Hardware die Allegheny Plywood Company (mit Sitz in den USA), ein Schritt, der die Dynamik von Angebot und Vertrieb auf den Märkten für Sperrholz und Platten beeinflussen könnte.
- Im Januar 2024 erwarb die EGGER-Gruppe einen Anteil von 25,1 % an der Panel Plus Co., Ltd. (einem thailändischen Hersteller von holzbasierten Materialien), um die Präsenz von EGGER in Asien auszubauen und vermutlich die Position im Bereich Sperrholz/Furnier zu stärken.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Holzart, Qualität, Anwendung, Endnutzung und Geographie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach hochwertigem Weichholz-Sperrholz und Furnieren wird im Wohn- und Gewerbebau weiter steigen.
- Ingenieurholzprodukte wie Brettschichtholz (LVL) werden zunehmend in strukturellen Anwendungen eingesetzt.
- Nachhaltige und umweltfreundliche Holzprodukte werden aufgrund von Umweltvorschriften und Verbraucherbewusstsein stärker bevorzugt.
- Die Expansion des modularen und vorgefertigten Bauens wird das Marktwachstum vorantreiben.
- Urbanisierung und Infrastrukturentwicklung in aufstrebenden Volkswirtschaften werden bedeutende Chancen schaffen.
- Die Möbelherstellung und der Innenausbau bleiben wichtige Verbrauchsbereiche.
- Technologische Fortschritte in der Verarbeitung und Veredelung werden die Produktqualität und Attraktivität verbessern.
- Die regionale Marktexpansion, insbesondere in Asien-Pazifik und Nordamerika, wird das globale Wachstum unterstützen.
- Unternehmen werden sich auf strategische Partnerschaften, Akquisitionen und Kapazitätserweiterungen konzentrieren, um ihre Marktpräsenz zu stärken.
- Die steigende Nachfrage nach Spezial- und Ingenieurqualitäten wird Produktinnovationen und Diversifizierung fördern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Nadelholzfurnier und Sperrholz, und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Nadelholzfurnier und Sperrholz zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Nadelholzfurnier und Sperrholz hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Nadelholzfurnier und Sperrholz antreiben?
Wer sind die führenden Unternehmen im Markt für Nadelholzfurnier und Sperrholz?
Welche Region hatte 2024 den größten Anteil am Markt für Nadelholzfurnier und Sperrholz?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Weichholzfurnier und Sperrholz Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Weichholzfurnier und Sperrholz Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 86,877.5 Million → 2032: USD 149,271.72 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Weichholzfurnier und Sperrholz Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Weichholzfurnier und Sperrholz Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Weichholzfurnier und Sperrholz Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Weichholzfurnier und Sperrholz Market Drivers
- 3.3 Markt für Weichholzfurnier und Sperrholz Market Restraints & Challenges
- 3.4 Markt für Weichholzfurnier und Sperrholz Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Weichholzfurnier und Sperrholz Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Weichholzfurnier und Sperrholz Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Weichholzfurnier und Sperrholz category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Weichholzfurnier und Sperrholz Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Weichholzfurnier und Sperrholz Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Weichholzfurnier und Sperrholz market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Weichholzfurnier und Sperrholz Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Weichholzfurnier und Sperrholz Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Weichholzfurnier und Sperrholz Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Weichholzfurnier und Sperrholz (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Weichholzfurnier und Sperrholz Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Weichholzfurnier und Sperrholz Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Weichholzfurnier und Sperrholz Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Weichholzfurnier und Sperrholz Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Weichholzfurnier und Sperrholz Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Weichholzfurnier und Sperrholz Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Weichholzfurnier und Sperrholz Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Weichholzfurnier und Sperrholz Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Weichholzfurnier und Sperrholz Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
