
Marktübersicht:
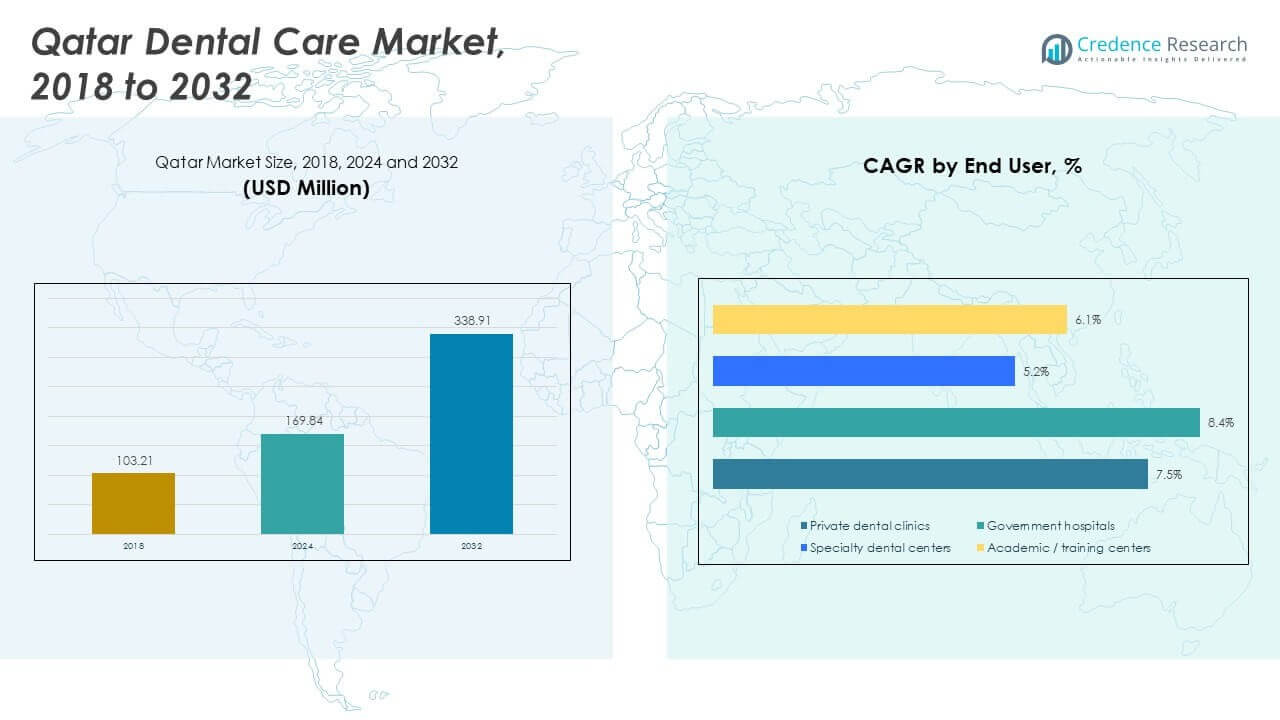
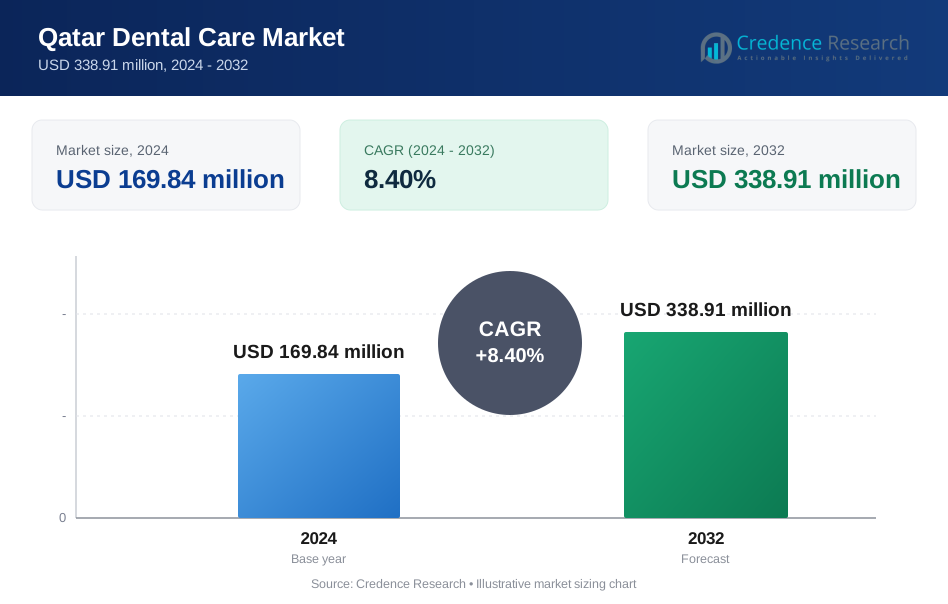
Die Größe des Marktes für Zahnpflege in Katar wurde 2018 mit 103,21 Millionen USD bewertet und soll bis 2024 auf 169,84 Millionen USD und bis 2032 auf 338,91 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 8,40 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Zahnpflege in Katar 2023 | 164,92 Millionen USD |
| Markt für Zahnpflege in Katar, CAGR | 8,5% |
| Marktgröße für Zahnpflege in Katar 2032 | 343,67 Millionen USD |
Der Markt für Zahnpflege in Katar wächst aufgrund des steigenden Bewusstseins für Mundgesundheit und höherer verfügbaren Einkommen. Von der Regierung unterstützte Gesundheitsinitiativen fördern regelmäßige zahnärztliche Untersuchungen und vorbeugende Behandlungen. Eine wachsende Expatriate-Bevölkerung verlangt nach vielfältigen zahnärztlichen Dienstleistungen, von der Grundversorgung bis zur kosmetischen Zahnheilkunde. Die Durchdringung von Versicherungen verbessert den Zugang zu privaten Kliniken und spezialisierten Verfahren. Die Einführung fortschrittlicher Behandlungstechnologien erhöht die Servicequalität. Das Potenzial des Zahntourismus unterstützt Investitionen in moderne Einrichtungen und qualifizierte Fachkräfte. Firmen-Wellness-Programme fördern ebenfalls die routinemäßige Zahnpflege.
Der Markt für Zahnpflege in Katar zeigt eine starke Konzentration von Dienstleistungen in den großen städtischen Zentren, insbesondere in der Hauptstadtregion. Doha beherbergt die meisten fortschrittlichen Kliniken, Fachkrankenhäuser und kosmetischen Zahnarztpraxen. In den peripheren Gemeinden erfolgt eine allmähliche Ausweitung der Grund- und Präventivdienste durch private und öffentliche Anbieter. Hochverdiener-Wohngebiete ziehen Premium-Kliniken an, die auf ästhetische Zahnheilkunde abzielen. Industrielle und arbeiterreiche Zonen verlassen sich stärker auf allgemeine und arbeitsbezogene Zahnpflege. Der grenzüberschreitende Patientenzufluss bleibt moderat, bietet jedoch Potenzial für eine zukünftige regionale Positionierung in spezialisierten Dienstleistungen.
Markteinblicke:
- Der Markt für Zahnpflege in Katar erreichte 2018 103,21 Millionen USD, expandierte auf 169,84 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 338,91 Millionen USD erreichen, mit einer jährlichen Wachstumsrate von 8,40% aufgrund des stetigen Ausbaus privater und institutioneller zahnärztlicher Dienstleistungen.
- Doha dominiert mit einem Anteil von etwa 65%, unterstützt durch eine hohe Klinikdichte, Nachfrage nach Premium-Dienstleistungen und fortschrittliche zahnärztliche Infrastruktur, während Al Rayyan und Al Wakrah zusammen fast 20% halten, bedingt durch Bevölkerungswachstum und starke Präsenz von Regierungskrankenhäusern.
- Nördliche und zentrale Gemeinden machen etwa 15% des Anteils aus und stellen die am schnellsten wachsende Region dar, angetrieben durch den Ausbau der öffentlichen Gesundheitsversorgung, schulische Zahnprogramme und den steigenden Zugang zu grundlegenden Mundpflegediensten.
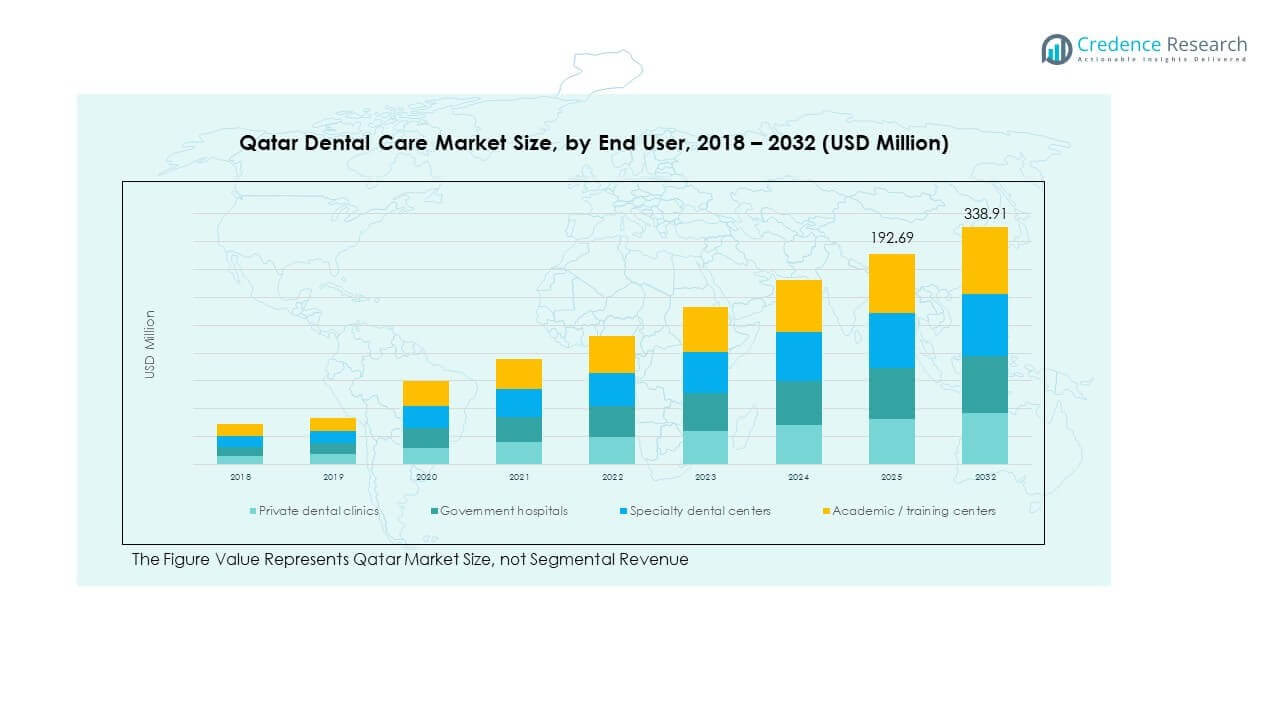
- Nach Endverbrauchern führen private Zahnarztpraxen mit einem Anteil von etwa 50%, was die Präferenz für spezialisierte und kosmetische Verfahren widerspiegelt, während Regierungskrankenhäuser durch breiten Zugang und präventive Versorgung fast 30% beitragen.
- Spezialzahnzentren und akademische oder Ausbildungszentren halten zusammen etwa 20% des Anteils, unterstützt durch die Nachfrage nach fortschrittlichen Behandlungen, beruflicher Ausbildung und wachsendem Überweisungs-basierten Pflegewachstum.
Markttreiber:
Von der Regierung unterstützte Gesundheitsreformen fördern den Ausbau der zahnärztlichen Infrastruktur
Der Markt für Zahnpflege in Katar profitiert von nationalen Reformen, die darauf abzielen, ein umfassendes Gesundheitsökosystem aufzubauen. Das Ministerium für öffentliche Gesundheit hat die Mundgesundheit unter breiteren Wellness-Zielen priorisiert. Öffentliche Zahnkliniken haben ihre Reichweite insbesondere in unterversorgten Gebieten erweitert. Anreize für private Zahnarztpraxen haben die Zahl der spezialisierten Dienstleister erhöht. Der Oberste Gesundheitsrat hat zahnärztliche Untersuchungen in nationale Versicherungsschemata integriert. Diese politischen Änderungen fördern sowohl die Zugänglichkeit als auch die präventive Versorgung. Es unterstützt jetzt ein stärkeres Überweisungsnetzwerk zwischen Primär- und Spezialkliniken. Versicherungsunterstützte Erschwinglichkeit treibt mehr Patienten zu routinemäßigen Behandlungen.
- Zum Beispiel haben die Hamad Medical Corporation und Sidra Medicine präventive Einheiten erweitert, um mehr Einwohner unter diesen Richtlinien zu bedienen. Anreize für private Praxen haben die spezialisierten Dienstleister durch bemerkenswertes Wachstum bei Kliniköffnungen in wichtigen städtischen Zonen erhöht.
Demografien mit hohem Einkommen treiben die Nachfrage nach Premium-Zahnservices
Die steigende Nachfrage nach ästhetischen und spezialisierten zahnärztlichen Dienstleistungen spiegelt steigende Einkommensniveaus in Katar wider. Haushalte mit hohem Einkommen bevorzugen fortschrittliche Kieferorthopädie, Implantate und kosmetische Verfahren. Kliniken, die CAD/CAM- und laserbasierte Dienstleistungen anbieten, ziehen Patienten an, die moderne Erfahrungen suchen. Der Privatsektor hat mit digitaler Zahnmedizin reagiert und die Versorgung an globale Standards angepasst. Gut ausgestattete Kliniken erfüllen die Erwartungen der Patienten mit kürzeren Behandlungszeiten und präziser Versorgung. Zahnarztspas und Boutique-Kliniken gewinnen bei städtischen Patienten an Beliebtheit. Diese Trends erhöhen den Wettbewerb unter den Anbietern und fördern Serviceinnovationen. Der Markt für Zahnpflege in Katar gewinnt durch die Expansion des Premiumsegments an Umsatzdynamik.
- Zum Beispiel bietet das Avenues Dental Center keramische Restaurationen, unterstützt durch digitale Workflows, die traditionelle Laborzeiten erheblich verkürzen. Private Kliniken investieren in Intraoralscanner und digitale Radiografie und passen die Versorgung an internationale Standards an.
Steigende Expatriate-Bevölkerung treibt allgemeine Zahnmedizin und Notfallbedürfnisse an
Die große Expatriate-Bevölkerung in Katar trägt erheblich zur Nachfrage nach routinemäßigen zahnärztlichen Dienstleistungen bei. Wanderarbeiter und Fachkräfte suchen sowohl präventive als auch korrigierende Behandlungen. Arbeitgeber erweitern den Versicherungsschutz, um zahnärztliche Leistungen einzuschließen, was den Patientenzustrom erhöht. Kliniken in der Nähe von Industriegebieten bedienen Laufkundschaft und arbeitsbedingte Zahnfälle. Präventivkampagnen privater Gruppen richten sich an vielfältige Gemeinschaften. Sprachzugängliche Dienste verbessern die Patientencompliance und Nachsorge. Notfallzahnmedizin bleibt ein wichtiger Service für ausländische Arbeiter. Sie hilft, die Nachfrage in den Bereichen allgemeine Zahnmedizin und Prothetik im katarischen Dentalmarkt zu stabilisieren.
Bewusstsein für Mundgesundheit und schulbasierte Programme stärken den präventiven Fokus
Aufklärungskampagnen und Bildungsmaßnahmen helfen, langfristige präventive Pflegegewohnheiten zu entwickeln. Öffentliche Gesundheitsbehörden fördern die Mundhygiene in Schulen durch Screening-Programme und kostenlose Kits. Kinder erhalten zunehmend Fluoridbehandlungen und frühe kieferorthopädische Bewertungen. Eltern sind besser über langfristige Investitionen in die Zahngesundheit informiert. Kliniken, die Kinderzahnheilkunde anbieten, verzeichnen ein stetiges Wachstum der Termine. Präventive Botschaften über soziale Medien haben das gesundheitsbewusste Verhalten verbessert. Zahnärzte integrieren nun KI-basierte Diagnosen, um frühe Probleme zu erkennen. Der katarische Dentalmarkt profitiert von wachsendem Bewusstsein, das mit proaktivem Behandlungsansatz einhergeht.
Markttrends:
Integration digitaler Zahnmedizinplattformen in öffentlichen und privaten Kliniken
Zahnkliniken in Katar integrieren schnell digitale Workflows in klinische Prozesse. Digitale Abdrücke, Intraoralscanner und 3D-Drucklösungen verbessern die Behandlungsgeschwindigkeit. KI-Tools unterstützen die Diagnose, während cloudbasierte Plattformen Patientenakten und Überweisungen verwalten. Öffentliche Krankenhäuser übernehmen E-Health-Systeme für zahnmedizinische Bildgebung und Überwachung. Kliniken investieren in intelligente Stühle, digitale Röntgengeräte und Fernkonsultationen. Diese Upgrades unterstützen den Patientenkomfort und schnellere Bearbeitungszeiten. Zahnketten setzen zentrale Datensysteme für Kontinuität über Filialen hinweg ein. Der katarische Dentalmarkt entwickelt sich mit intelligenteren, vernetzten zahnmedizinischen Ökosystemen.
- Zum Beispiel haben bis 2026 über 60 % der Privatpraxen digitale Bildgebungssysteme und CAD/CAM-Technologie übernommen, wobei der Markt für diese Werkzeuge 2,9 Milliarden Dollar erreicht, angetrieben durch die Patientennachfrage nach Präzision und die Effizienz von Terminkreisläufen am selben Tag.
Erweiterung des Medizintourismus für spezialisierte zahnärztliche und kosmetische Verfahren
Katar positioniert sich als Ziel für Zahntourismus und richtet sich an die Golf- und MENA-Region. Patienten reisen für Implantate, Veneers und Smile-Design zu wettbewerbsfähigen Preisen. Kliniken bieten gebündelte Pflegepakete mit Nachsorge an. Englischsprachiges Personal und luxuriöse Einrichtungen ziehen wohlhabende ausländische Patienten an. Regulatorische Reformen stellen sicher, dass die Behandlungsqualität den globalen Akkreditierungsstandards entspricht. Zahnärztliche Gruppen vermarkten ihre Dienstleistungen über globale Plattformen. Kosmetische Verfahren wecken das Interesse von Touristen, die Pflege mit Freizeitreisen kombinieren. Der katarische Dentalmarkt nutzt diesen Zustrom, um die Einnahmen der Kliniken zu diversifizieren.
- Zum Beispiel halten viele private Zentren jetzt Zertifizierungen nach GCC-Qualitätsstandards, was ihre globale Attraktivität erhöht. Zahnärztliche Gruppen fördern Dienstleistungen durch regionale Veranstaltungen und Online-Plattformen und erweitern ihre Reichweite auf Nachbarländer.
Aufstieg von Gruppenpraxen und multi-spezialisierten Zahnketten in urbanen Zentren
Zahnärztliche Dienstleistungen in Katar verlagern sich hin zu Gruppenpraxen und multifunktionalen Zentren. In städtischen Gebieten wie Doha gibt es eine Konzentration von großformatigen Zahnkliniken. Diese Einrichtungen beherbergen Kieferorthopäden, Parodontologen und kosmetische Zahnärzte unter einem Dach. Kliniken bieten nahtlose Überweisungen und eine höhere Patientenbindung. Franchise-Modelle skalieren schneller aufgrund konsistenter Markenbildung und standardisierter Dienstleistungen. Investoren bevorzugen Ketten mit starker digitaler Infrastruktur und vielfältigen Spezialisierungen. Mehrstuhlpraxen verbessern die Betriebsmargen durch die Optimierung der Stuhlzeit. Der katarische Zahnpflegemarkt gewinnt durch konsolidierte Servicebereitstellung an Effizienz.
Wachsende Fokussierung auf pädiatrische und geriatrische Mundpflegedienste
Gezielte zahnärztliche Dienstleistungen für Kinder und ältere Patienten verzeichnen eine stärkere Nachfrage. Pädiatrische Kliniken konzentrieren sich auf Präventivpflege, Karieskontrolle und frühe Kieferorthopädie. Schulen koordinieren mit privaten Zahnärzten für regelmäßige Untersuchungen. Für ältere Patienten sind Prothetik und implantatgestützte Prothesen wichtige Segmente. Zahnärztliche Hausbesuche entstehen für immobile Patienten. Öffentliche und private Versicherer erkennen altersgerechte Pflege nun als Notwendigkeit an. Kampagnen zur Sensibilisierung für geriatrische Zahnmedizin erhöhen die Nachfrage nach chronischen Pflegediensten. Der katarische Zahnpflegemarkt passt seine Servicemodelle an diese sich entwickelnden demografischen Bedürfnisse an.
Analyse der Marktchancen:
Mangel an qualifizierten Zahnärzten in Nischen- und fortgeschrittenen Spezialisierungen
Der katarische Zahnpflegemarkt sieht sich mit einer anhaltenden Lücke bei qualifizierten Fachkräften für hochwertige Verfahren konfrontiert. Endodontologen, Parodontologen und Kieferchirurgen sind nach wie vor knapp. Kliniken haben Schwierigkeiten, Experten aufgrund des regionalen Wettbewerbs zu rekrutieren und zu halten. Die Abhängigkeit von ausländischen Zahnärzten wirft Fragen zur langfristigen Bindung auf. Lizenzbarrieren und begrenzte lokale Ausbildungsmöglichkeiten verlangsamen das Wachstum der Belegschaft. Verzögerungen beim Ersatz von Fähigkeiten beeinträchtigen die Kontinuität fortgeschrittener Behandlungen. Die Marktexpansion in komplexen Verfahren stockt aufgrund von Personalengpässen. Es bedarf nachhaltiger Investitionen in die lokale Zahnausbildung und globale Talentpartnerschaften.
Hohe Kosten für fortschrittliche Ausrüstung und Betriebskosten in privaten Praxen
Die Einführung der digitalen Zahnmedizin erhöht die Kapitalanforderungen in privaten Kliniken. Geräte wie 3D-Scanner, Fräseinheiten und digitale Röntgengeräte erfordern erhebliche Anfangsinvestitionen. Betriebskosten einschließlich Software-Abonnements und Gehälter für qualifizierte Techniker erhöhen den Druck. Kleinere Kliniken verzögern Technologie-Upgrades aufgrund von Rentabilitätsbedenken. Die städtische Mietinflation erhöht die Kosten pro Stuhl und verringert die Margen. Die Importabhängigkeit bei zahnärztlichen Verbrauchsmaterialien verlängert die Beschaffungszyklen. Diese finanziellen Belastungen begrenzen das Tempo der Modernisierung. Der katarische Zahnpflegemarkt muss diese Herausforderungen meistern, um die Reichweite der Dienstleistungen und die Innovation zu verbessern.
Marktchancen:
Wachstum in präventiver und kosmetischer Zahnmedizin unter Berufstätigen und Jugendlichen
Städtische Berufstätige und jüngere Patienten suchen zunehmend nach ästhetischen und präventiven Zahnbehandlungen. Kliniken, die transparente Aligner, Zahnaufhellung und Smile-Korrekturen anbieten, verzeichnen hohe Terminvolumen. Digital-First-Plattformen ziehen technikaffine Patienten an, die nahtlose Pflege bevorzugen. Jugendfokussierte Kampagnen unterstützen langfristige Mundgesundheitsgewohnheiten. Der Dentalpflegemarkt in Katar kann kosmetische Segmente durch gebündelte Pflegepläne und schnellere Behandlungsoptionen am Stuhl skalieren.
Tele-Zahnmedizin, KI-basierte Diagnose und intelligente Geräte für Kliniken der nächsten Generation
Technologische Verbesserungen in der Diagnose und Behandlungsplanung eröffnen neue Klinikmodelle. KI-Tools identifizieren Karies und Zahnfleischerkrankungen mit verbesserter Genauigkeit. Intelligente Geräte optimieren die Abläufe am Behandlungsstuhl. Fernkonsultationen bieten Komfort bei der frühen Triage und Nachsorge. Kliniken, die diese Modelle übernehmen, gewinnen Patientenloyalität und Kosteneffizienz. Der Dentalpflegemarkt in Katar kann digitale Innovationen in der gesamten Region anführen.
Analyse der Marktsegmentierung:
Einblicke in Produkttypen: Präventive, professionelle und technologische Fokusbereiche
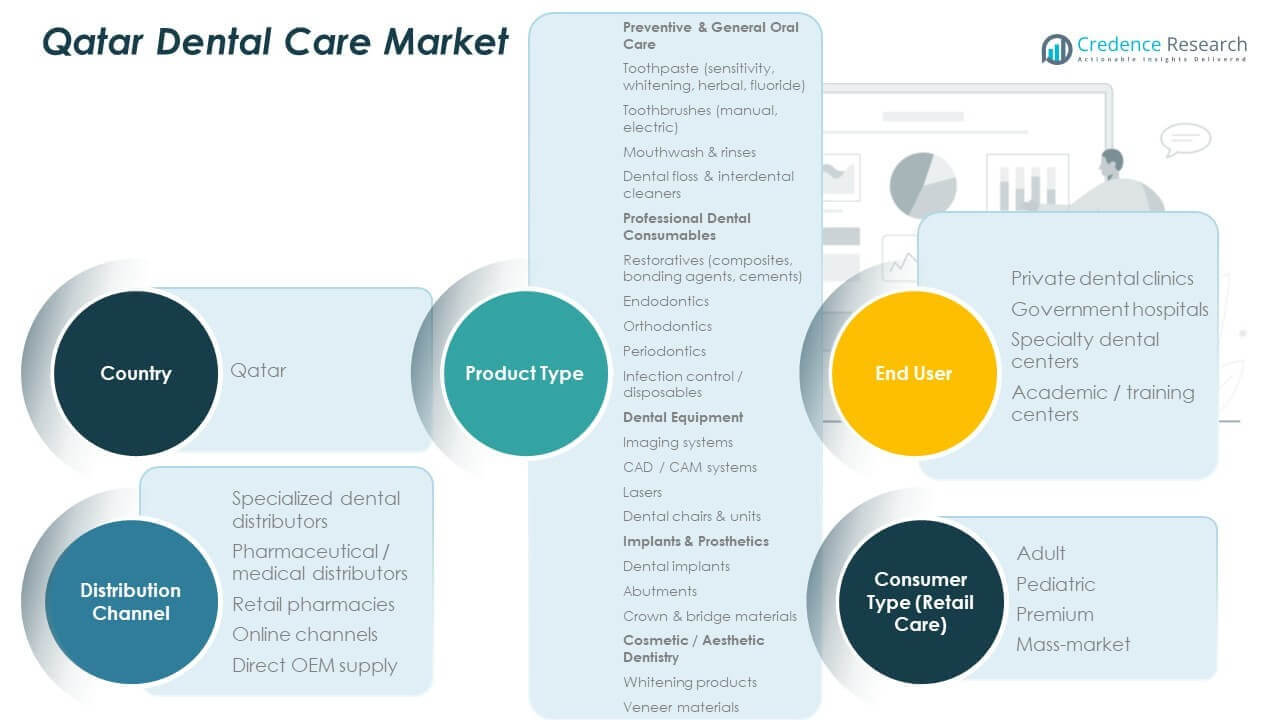
Der Dentalpflegemarkt in Katar umfasst eine vielfältige Produktpalette, die Präventions-, Behandlungs- und ästhetische Bedürfnisse unterstützt. Präventive und allgemeine Mundpflege dominiert volumenmäßig, angetrieben durch starke Nachfrage nach Zahnpasta, Zahnbürsten, Mundspülungen und Interdentalreinigern. Steigendes Gesundheitsbewusstsein hat die Nutzung von Fluorid-, Kräuter- und Aufhellungsvarianten erweitert. Professionelle zahnmedizinische Verbrauchsmaterialien wie Restaurationsmaterialien, Endodontie- und Infektionskontrollartikel verzeichnen anhaltende Nachfrage in Kliniken und Krankenhäusern. Zahnmedizinische Geräte, einschließlich Bildgebungssystemen, CAD/CAM-Werkzeugen und Lasern, gewinnen an Fahrt, da private Kliniken digitale Zahnmedizin umarmen. Implantate und Prothesen verzeichnen eine steigende Präferenz für fortschrittliche Materialien wie Abutments und Kronen. Die kosmetische Zahnmedizin wächst durch Aufhellungskits und Veneers, die auf jüngere und Premium-Patientensegmente abzielen.
- Zum Beispiel sind hochauflösende digitale Bildgebungssysteme und CAD/CAM-Werkzeuge zunehmend Standard in fortschrittlichen Praxen. Der Einsatz von Lasern bei kleineren chirurgischen Eingriffen und Weichgewebebehandlungen verbessert die Präzision und Erholungszeiten.
Endnutzerpräferenzen geprägt von Spezialisierung und Zugänglichkeit
Private Zahnkliniken stellen die größte Endnutzerbasis dar, aufgrund ihrer größeren Reichweite und Servicevielfalt. Staatliche Krankenhäuser decken wesentliche und Notfall-Zahnbehandlungsbedürfnisse ab, insbesondere für einkommensschwächere Gruppen. Spezialzahnkliniken ziehen Patienten für Kieferorthopädie, Implantate und kosmetische Verfahren an. Akademische und Ausbildungszentren tragen zur Entwicklung der Arbeitskräfte und forschungsorientierten Dienstleistungen bei. Die Endnutzeraufteilung des Marktes spiegelt eine Mischung aus öffentlichem Zugang und steigenden privaten Investitionen wider.
- Zum Beispiel tragen die zahnmedizinischen Dienstleistungen von Sidra Medicine zur akademischen Forschung und fortschrittlichen Versorgung bei. Akademische und Ausbildungszentren stärken die Entwicklung der Arbeitskräfte und forschungsorientierte Dienstleistungen.
Vertriebskanäle erweitern sich über Einzelhandel und digitale Plattformen
Die Vertriebslandschaft wird von spezialisierten Zahndistributoren und pharmazeutischen Lieferanten dominiert. Einzelhandelsapotheken bieten Zugang zu rezeptfreien Mundpflegeprodukten. Online-Kanäle expandieren, angetrieben durch Komfort und Markenvielfalt. Direkte OEM-Lieferungen bedienen institutionelle Käufer, einschließlich Krankenhäusern und Kliniken. Multikanalstrategien verbessern die Abdeckung und Reaktionsfähigkeit über verschiedene Verbrauchergruppen hinweg.
Verbrauchertyp-Trends spiegeln vielfältige Nachfrage über Demografien hinweg wider
Erwachsene Verbraucher bleiben die Kernzielgruppe, aber die pädiatrische Mundpflege verzeichnet durch schulbasierte Aufklärung eine verbesserte Akzeptanz. Premium-Pflege-Suchende treiben Innovationen in den Kategorien Ästhetik und Implantate voran. Massenmarktsegmente fordern weiterhin erschwingliche, hochfrequente Verbrauchsmaterialien, insbesondere in städtischen und expatriiertenreichen Zonen. Dies unterstützt mehrstufige Angebote, die auf unterschiedliche Einkommens- und Pflegepräferenzen zugeschnitten sind.
Segmentierung:
Nach Produkttyp
- Präventive & allgemeine Mundpflege
- Zahnpasta (Empfindlichkeit, Aufhellung, Kräuter, Fluorid)
- Zahnbürsten (manuell, elektrisch)
- Mundwasser & Spülungen
- Zahnseide & Interdentalreiniger
- Professionelle Zahnverbrauchsmaterialien
- Restaurationen (Komposite, Haftvermittler, Zemente)
- Endodontie
- Kieferorthopädie
- Parodontologie
- Infektionskontrolle / Einwegartikel
- Zahntechnik
- Bildgebungssysteme
- CAD / CAM-Systeme
- Laser
- Zahnarztstühle & -einheiten
- Implantate & Prothetik
- Zahnimplantate
- Abutments
- Kronen- & Brückenmaterialien
- Kosmetische / ästhetische Zahnheilkunde
- Aufhellungsprodukte
- Veneer-Materialien
Nach Endverbraucher
- Private Zahnarztpraxen
- Staatliche Krankenhäuser
- Spezialisierte Zahnzentren
- Akademische / Ausbildungszentren
Nach Vertriebskanal
- Spezialisierte Zahndistributoren
- Pharmazeutische / medizinische Distributoren
- Apotheken
- Online-Kanäle
- Direkte OEM-Lieferung
Nach Verbrauchertyp (Einzelhandelspflege)
- Erwachsene
- Pädiatrisch
- Premium
- Massenmarkt
Regionale Analyse:
Region Doha – Führendes Zentrum für private Kliniken und hochwertige Zahndienste
Doha hält den größten Marktanteil und macht fast 65% des Qatar Dental Care Marktes aus. Die Hauptstadt beherbergt die Mehrheit der privaten Zahnarztpraxen, spezialisierten Zentren und Anbieter kosmetischer Zahnheilkunde. Einkommensstarke Einwohner und internationale Fachkräfte treiben die Nachfrage nach Premium-Diensten wie Implantaten, Kieferorthopädie und Aufhellung voran. Die Verfügbarkeit fortschrittlicher Ausrüstung und erfahrener Zahnärzte unterstützt die Marktexpansion in dieser Region. Doha führt auch bei der Technologieadoption, wobei Kliniken CAD/CAM-Systeme und digitale Bildgebungswerkzeuge implementieren. Hohe Einzelhandelsfrequenz unterstützt eine stärkere Produktaufnahme über Apotheken und Zahnläden. Es verankert das Marktwachstum sowohl im Dienstleistungs- als auch im Produktverkauf.
Al Rayyan und Al Wakrah – Aufstrebende Zentren für Gemeinschafts- und staatlich basierten Zahnarztzugang
Al Rayyan und Al Wakrah tragen zusammen 20% Marktanteil bei, angetrieben durch wachsende Vorstadtbevölkerungen und verbesserten Zugang zur Gesundheitsversorgung. Regierungskrankenhäuser und öffentliche Kliniken spielen eine zentrale Rolle bei der Bereitstellung allgemeiner zahnärztlicher Versorgung und pädiatrischer Dienstleistungen. Bildungseinrichtungen in Al Rayyan arbeiten mit akademischen Zentren für Kampagnen zur Zahnaufklärung und Screenings zusammen. Bevölkerungswachstum und städtische Expansion unterstützen die Gründung neuer Kliniken in Wohngebieten. Al Wakrah profitiert von der industriellen Entwicklung, die zahnärztliche Unterstützung für Arbeitsmigranten erfordert. Einzelhandelsapotheken und öffentliche Gesundheitskampagnen verbessern die Zugänglichkeit zu präventiven Zahnprodukten in beiden Regionen. Es verzeichnet ein moderates Wachstum bei zahnärztlichen Verbrauchsmaterialien im mittleren Segment.
Nördliche und zentrale Gemeinden – Unerschlossene Regionen mit Potenzial für ländliche Reichweite
Nördliche und zentrale Gemeinden, einschließlich Gebieten wie Al Khor, Umm Salal und Al Daayen, repräsentieren etwa 15% des Marktes für Zahnpflege in Katar. Diese Regionen sind unterdurchdrungen, zeigen jedoch Potenzial für Expansion durch mobile Zahneinheiten und Tele-Zahnmedizin. Das Fehlen spezialisierter Kliniken begrenzt den Zugang zu fortgeschrittenen Behandlungen, insbesondere bei älteren und einkommensschwachen Gruppen. Regierungsprogramme zur Reichweitensteigerung haben schulbasierte Untersuchungen und Fluoridverteilung in ausgewählten Zonen eingeführt. Infrastrukturverbesserungen und Bevölkerungsverschiebungen könnten Investitionen in primäre zahnärztliche Einrichtungen anziehen. Lokale Distributoren erkunden Partnerschaften mit Apotheken und Kliniken, um verstreute Bevölkerungen zu erreichen. Es bietet Chancen für kostengünstige präventive und restaurative Produktsegmente.
Analyse der Hauptakteure:
- Colgate-Palmolive
- Procter & Gamble (Oral-B)
- Philips Oral Healthcare
- Straumann Group
- 3M
Wettbewerbsanalyse:
Der Markt für Zahnpflege in Katar zeigt eine wettbewerbsfähige Struktur, die von globalen Marken für Mundpflege und regionalen Distributoren angeführt wird. Multinationale Akteure dominieren die präventiven und Einzelhandelssegmente der Mundpflege durch starkes Markenvertrauen und Apothekendurchdringung. Spezialisierte Anbieter von zahnärztlichen Verbrauchsmaterialien und Geräten konzentrieren sich auf Privatkliniken und Fachzentren. Der Wettbewerb konzentriert sich auf Produktqualität, klinische Leistung und Vertriebsreichweite, nicht nur auf den Preis. Unternehmen investieren in professionelle Bildung und Zahnarztbindung, um die Loyalität zu stärken. Eigenmarkenprodukte von regionalen Distributoren erzeugen Druck in Massenmarkt-Kategorien. Der Markt bleibt mäßig konsolidiert, wobei Innovation und Kanalzugang den Wettbewerbsvorteil prägen.
Neueste Entwicklungen:
- Im Dezember 2025 markierten Colgate-Palmolive und Ali Bin Ali & Partners einen wichtigen Meilenstein ihrer Partnerschaft in Katar durch ein Zielabstimmungstreffen im Crowne Plaza Hotel am 15. Dezember. Die Veranstaltung würdigte Ali Bin Ali & Partners für das Erreichen des höchsten Marktanteils im Bereich Mundpflege unter den Top 3 Kunden Katars im Jahr 2025, wobei beide Teams Strategien für Innovation, E-Commerce-Wachstum und die Aufrechterhaltung der Führungsposition im wettbewerbsintensiven Dentalpflegemarkt für 2026 abstimmten.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Endbenutzer, Vertriebskanal und Verbrauchertyp-Segmenten. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Präventive Mundpflege wird sich über alle demografischen Gruppen hinweg ausweiten, unterstützt durch Schulprogramme und Verfügbarkeit im Einzelhandel.
- Die ästhetische Zahnheilkunde wird durch die Nachfrage nach Aufhellungen, Veneers und Smile-Design schneller wachsen.
- Private Kliniken werden in digitale Workflows investieren, um die diagnostische Genauigkeit zu verbessern und die Wartezeiten für Patienten zu verkürzen.
- Der Verkauf von Zahnarztgeräten wird steigen, da Kliniken CAD/CAM-Systeme und strahlungsarme Bildgebungstechnologien übernehmen.
- Die Nachfrage nach pädiatrischen Zahndiensten wird mit zunehmendem Bewusstsein der Eltern und frühen Interventionen steigen.
- Implantat- und Prothetiksegmente werden wachsen, da alternde Bevölkerungen und einkommensstarke Gruppen nach dauerhaften Lösungen suchen.
- Online-Handelsplattformen werden bei jüngeren Verbrauchern, die Zahnbürsten, Pasten und Spülungen kaufen, an Bedeutung gewinnen.
- Staatliche Gesundheitskampagnen werden Konsummuster beeinflussen und ein frühes Behandlungsverhalten fördern.
- Franchise-basierte Zahnketten werden ihre Präsenz in Vorstadtgemeinden mit einheitlichen Servicestandards ausbauen.
- Der Dentalpflegemarkt in Katar wird von wachsendem Medizintourismus profitieren, insbesondere bei kosmetischen Zahnbehandlungen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für zahnärztliche Versorgung in Katar und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Zahnmedizin in Katar voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der Zahnmedizinischen Versorgung in Katar hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Zahnpflegemarktes in Katar antreiben?
Wer sind die führenden Unternehmen im Markt für zahnärztliche Versorgung in Katar?
Welche Region hatte 2024 den größten Anteil am Markt für zahnärztliche Versorgung in Katar?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Zahnpflege in Katar Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Zahnpflege in Katar Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 169.84 million → 2032: USD 338.91 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Zahnpflege in Katar Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Zahnpflege in Katar Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Zahnpflege in Katar Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Zahnpflege in Katar Market Drivers
- 3.3 Markt für Zahnpflege in Katar Market Restraints & Challenges
- 3.4 Markt für Zahnpflege in Katar Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Zahnpflege in Katar Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Zahnpflege in Katar Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Zahnpflege in Katar category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Zahnpflege in Katar Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Zahnpflege in Katar Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Zahnpflege in Katar market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Zahnpflege in Katar Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Zahnpflege in Katar Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Zahnpflege in Katar Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Zahnpflege in Katar (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Zahnpflege in Katar Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Zahnpflege in Katar Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Zahnpflege in Katar Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Zahnpflege in Katar Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Zahnpflege in Katar Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Zahnpflege in Katar Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Zahnpflege in Katar Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Zahnpflege in Katar Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Zahnpflege in Katar Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
