
Überblick über den Markt für zelluläre Gesundheitsuntersuchungen:
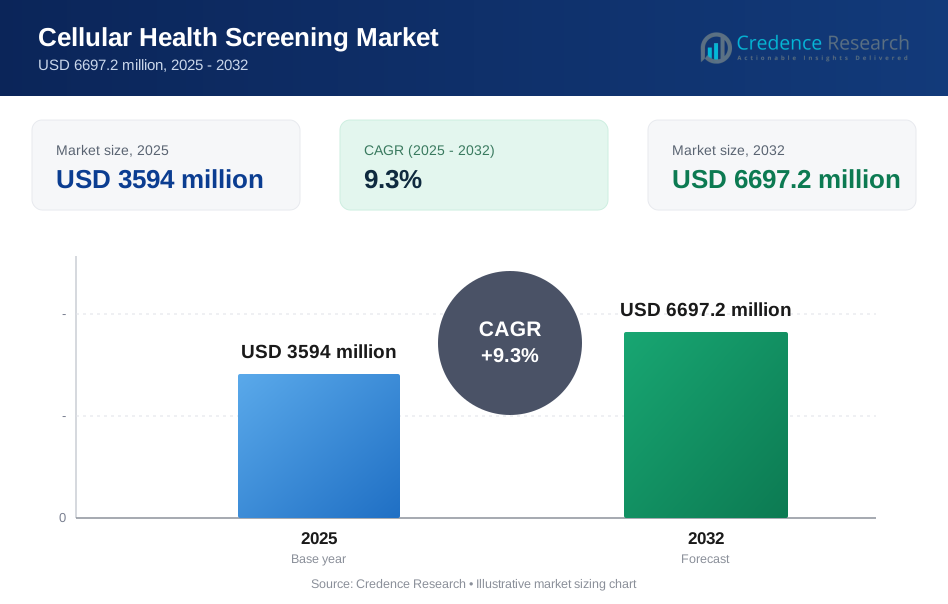
Die globale Marktgröße für zelluläre Gesundheitsuntersuchungen wurde 2025 auf 3594 Millionen USD geschätzt und soll bis 2032 6697,2 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 9,3 % von 2025 bis 2032. Die Nachfrage steigt, da Verbraucher und Anbieter eine frühere Risikosichtbarkeit durch Biomarker, die mit Alterung, Entzündung, oxidativem Stress und Mikronährstoffstatus verbunden sind, priorisieren. Das Wachstum profitiert auch von der zunehmenden Zugänglichkeit von Tests über digitale Bestellwege und der erweiterten Verfügbarkeit von präventiven Screening-Paketen in wichtigen Gesundheits- und Wellness-Ökosystemen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für zelluläre Gesundheitsuntersuchungen 2025 | USD 3594 Millionen |
| Markt für zelluläre Gesundheitsuntersuchungen, CAGR | 9,3% |
| Marktgröße für zelluläre Gesundheitsuntersuchungen 2032 | USD 6697,2 Millionen |
Wichtige Markttrends & Einblicke
- Es wird prognostiziert, dass der globale Markt für zelluläre Gesundheitsuntersuchungen von 3594 Millionen USD im Jahr 2025 auf 6697,2 Millionen USD bis 2032 wachsen wird, was eine CAGR von 9,3 % über 2025–2032 widerspiegelt.
- Nordamerika repräsentierte 44,9 % des Umsatzes 2025, unterstützt durch eine ausgereifte Diagnostikinfrastruktur und eine höhere Akzeptanz präventiver Gesundheitsmaßnahmen in routinemäßigen Pflegewegen.
- Einzeltest-Panels machten 2025 den größten Anteil von 60,8 % aus, unterstützt durch gezielte Bestellmuster und einfachere longitudinale Verfolgung spezifischer Biomarker.
- Blutbasierte Tests führten die Probenverwendung mit einem Anteil von 66,4 % im Jahr 2025 an, was die klinische Vertrautheit und breite Kompatibilität über wichtige Klassen von zellulären Gesundheitsbiomarkern widerspiegelt.
- Krankenhausbasierte Sammlungen repräsentierten 2025 einen Anteil von 41,2 %, was auf klinikergeleitete Testpfade und gebündelte Screenings innerhalb umfassenderer diagnostischer Bewertungen hinweist.

Segmentanalyse
Die Akzeptanz von zellulären Gesundheitsuntersuchungen wird durch eine Kombination aus klinischer Validierung, Verbrauchernachfrage nach umsetzbaren Wellness-Grundlagen und erweitertem Zugang zu präventiven Testpfaden geprägt. Der Markt für zelluläre Gesundheitsuntersuchungen orientiert sich zunehmend an routinemäßigen Überwachungsverhalten in auf Langlebigkeit ausgerichteten Pflegemodellen, bei denen Biomarker frühere Interventionsentscheidungen unterstützen. Käufer zeigen eine Präferenz für Tests, die interpretierbare Ergebnisse, wiederholbare Messungen über die Zeit und klare Empfehlungen für die nächsten Schritte bieten, die sich in Lebensstil- oder Pflegeplananpassungen übersetzen lassen.
Das Wachstum wird auch durch erweiterten Bestellkomfort und breitere Biomarker-Menüs unterstützt, die sowohl für Anbieter als auch für Verbraucher Reibungsverluste reduzieren. Der Markt für zelluläre Gesundheitsuntersuchungen profitiert von der Fähigkeit, mehrere physiologische Signale in eine einzige Untersuchungsreise zu bündeln, was die Compliance und die Nachverfolgungsraten verbessert. Gleichzeitig konkurrieren Testanbieter darum, die Bearbeitungszeit, die Klarheit der Berichterstattung und die longitudinale Verfolgung zu verbessern, was die wiederkehrende Nachfrage in Wellness- und Präventionsprogrammen stärkt.
Nach Testtyp-Einblicken
Einzeltest-Panels machten 2025 den größten Anteil von 60,8% aus. Einzeltest-Panels bleiben weit verbreitet, da gezielte Biomarker-Fragen schnell beantwortet werden können, ohne dass eine breite Panel-Interpretation erforderlich ist. Diese Angebote vereinfachen die Bestellentscheidungen für Verbraucher, die gezielte Überprüfungen wie Entzündungs- oder oxidativen Stressmonitoring wünschen. Einzeltest-Panels unterstützen auch wiederholte Testzyklen, die eine Trendverfolgung über die Zeit mit konsistenten Baselines und reduzierten Kosten und Komplexität ermöglichen.
Nach Probentyp-Einblicken
Blut machte 2025 den größten Anteil von 66,4% aus. Blut bleibt die primäre Probe, da etablierte Handhabungsabläufe und standardisierte Referenzbereiche eine hohe Zuverlässigkeit über ein breites Biomarker-Set hinweg unterstützen. Die Blutentnahme integriert sich auch reibungslos in routinemäßige Pflegeumgebungen, was das Vertrauen der Kliniker und die konsistente präanalytische Qualität unterstützt. Bluttests ermöglichen eine breite Menüabdeckung, sodass Anbieter umfassendere Untersuchungsnarrative liefern können, wenn sie auf zelluläre Alterung, Entzündung und Nährstoffstatus-Ziele abgestimmt sind.
Nach Entnahmestellen-Einblicken
Das Krankenhaus machte 2025 den größten Anteil von 41,2% aus. Die Krankenhausentnahme führt, weil Untersuchungen häufig in umfassendere klinische Untersuchungen eingebunden sind, was zu hohen Testvolumen und stärkerer ärztlich geleiteter Nutzung führt. Krankenhäuser bieten auch strukturierte Entnahmeprotokolle, die die Variabilität reduzieren und die Konsistenz der Ergebnisse verbessern. Krankenhauswege unterstützen die Entscheidungsfindung bei der Nachverfolgung, was den wahrgenommenen Nutzen erhöht und das Verhalten bei wiederholten Tests in Präventions- und chronischen Überwachungsprogrammen verstärkt.
Treiber des Marktes für zelluläre Gesundheitsuntersuchungen
Steigende präventive Gesundheit und auf Langlebigkeit ausgerichtete Pflege
Die Einführung präventiver Gesundheit erhöht die Nachfrage nach biomarkerbasierten Untersuchungen, die eine frühere Risikoidentifizierung und proaktive Interventionen unterstützen. Zelluläre Gesundheitsuntersuchungen werden verwendet, um Entzündungen, oxidativen Stress und Nährstoffstatus-Signale zu bewerten, die Lebensstil- und Pflegeplanänderungen informieren können. Der Markt für zelluläre Gesundheitsuntersuchungen profitiert von Verbrauchern, die messbare Fortschrittsindikatoren anstelle von symptomgetriebenen Tests suchen. Anbieterecosysteme erweitern auch präventive Untersuchungspakete, erhöhen die Testfrequenz und verstärken die wiederkehrende Nachfrage.
- Zum Beispiel führte InsideTracker ein Blutpanel für Ersthelfer ein, das auf 9 Biomarkern basiert, und das Unternehmen berichtete, dass 65% der erneut getesteten Ersthelfer ihre HDL-Werte verbesserten, verglichen mit 49% in der Allgemeinbevölkerung; auf seiner breiteren Plattform analysiert es bis zu 48 Blutbiomarker in 10 Gesundheitskategorien.
Erweiterung des direkten Zugangs für Verbraucher und digitale Bestellungen
Digitale Bestell- und heimorientierte Testpfade erweitern die Reichweite über das traditionelle, über Überweisungen gesteuerte Labortesten hinaus. Der Markt für zelluläre Gesundheitsuntersuchungen profitiert von vereinfachten Kaufprozessen, klareren Berichtsformaten und verbraucherfreundlicher Testauswahl. Die auf Bequemlichkeit ausgerichtete Akzeptanz unterstützt Erstkäufer und verbessert wiederholte Testzyklen für die langfristige Verfolgung. Testanbieter stärken auch das Engagement durch Coaching, interpretative Unterstützung und personalisierte Ergebnisberichte, die Verwirrung reduzieren und die Nachverfolgung verbessern.
- Zum Beispiel bietet Function Health über 160 Labortests über eine digitale Plattform an und verbindet Mitglieder mit über 2.000 Quest Diagnostics-Standorten, wodurch ein skalierbarer Verbraucherpfad für wiederholte Untersuchungen und langfristige Ergebniserfassung geschaffen wird.
Breitere Biomarkermenüs und integrierte Panelangebote
Breitere Biomarkermenüs erhöhen den Wert von Screening-Programmen, indem sie die Vollständigkeit der Gesundheitsgrundlagen verbessern. Der Markt für zelluläre Gesundheitsuntersuchungen profitiert von Multi-Marker-Ansätzen, die oxidative Belastung, Entzündungen und Signale der zellulären Alterung zu einem zusammenhängenden Bild verbinden. Integrierte Panels reduzieren Reibungsverluste, indem sie mehrere Bestellungen begrenzen und die Probenentnahme optimieren. Panelbasierte Berichterstattung unterstützt auch klarere Handlungspfade, die die Kundenzufriedenheit und die wiederholte Nutzung verstärken.
Verbesserung von klinischen und Wellness-Partnerschaften
Partnerschaften zwischen Laboren, Wellness-Anbietern und Präventionsplattformen erweitern die Testakzeptanz, indem sie Screenings in strukturierte Programme einbetten. Der Markt für zelluläre Gesundheitsuntersuchungen profitiert, wenn Anbieter Ergebnisse in Coaching, Ernährungspläne oder Risikomanagementprotokolle integrieren. Diese Beziehungen verbessern das Patientenengagement und schaffen einen wiederholbaren Pfad für Folgetests. Partnerschaften stärken auch die Glaubwürdigkeit und Verteilung, was das Wachstum sowohl in verbraucherinitiierten als auch in anbieterinitiierten Kanälen unterstützt.
Herausforderungen des Marktes für zelluläre Gesundheitsuntersuchungen
Der Markt für zelluläre Gesundheitsuntersuchungen steht vor Herausforderungen im Zusammenhang mit der Variabilität der Testinterpretation und den Unterschieden in den Referenzbereichen zwischen Anbietern und Methoden. Verbraucher könnten Schwierigkeiten haben, Biomarker-Ergebnisse in klare Maßnahmen umzusetzen, wenn Berichte keinen konsistenten Kontext bieten oder wenn Ergebnisse bei wiederholten Tests widersprüchlich erscheinen. Die Marktdurchdringung kann eingeschränkt sein, wenn Kliniker eine begrenzte Standardisierung in wellnessorientierten Angeboten wahrnehmen. Interessengruppen müssen die Klarheit verbessern, Interpretationsansätze harmonisieren und eine bessere Bildung unterstützen, um Verwirrung zu reduzieren.
Kostenempfindlichkeit bleibt ebenfalls ein Hindernis, insbesondere für breitere Panels, die nicht erstattet werden oder als diskretionäre Ausgaben wahrgenommen werden. Der Markt für zelluläre Gesundheitsuntersuchungen kann während Phasen reduzierter Verbraucherausgaben, insbesondere in Premium-Wellness-Segmenten, ungleichmäßige Nachfrage erleben. Hochwertige Logistik, Probenstabilität und betriebliche Konsistenz erhöhen die Lieferkosten für Heimmodelle. Anbieter müssen Erschwinglichkeit mit Genauigkeit, Servicequalität und skalierbarer Berichterstattungsinfrastruktur in Einklang bringen.
- Zum Beispiel führte Everlywell in Zusammenarbeit mit Gravity Diagnostics von der FDA überprüfte Stabilitätsstudien von Proben durch, die zeigten, dass Nasenabstriche, die in 0,9%iger Kochsalzlösung gesammelt wurden, bis zu 96 Stunden nach der Entnahme vollständig intakt blieben, also doppelt so lange wie das vorherige 48-Stunden-Fenster, wodurch die Abhängigkeit von der Kühlkette und die damit verbundenen Versandkosten für das Heimmodell reduziert wurden.
Trends und Chancen im Markt für Zellgesundheits-Screenings
Die Nachfrage nach Formaten für die longitudinale Überwachung, die einmalige Screenings in wiederkehrende Programme umwandeln, wächst. Der Markt für Zellgesundheits-Screenings legt zunehmend Wert auf Trendverfolgung, Aufbau von Baselines und regelmäßige Neubewertungen statt auf einmalige Tests. Anbieter stärken das Engagement durch Dashboards, interpretative Ebenen und coaching-unterstützte Ergebnisreisen, die die Bindung verbessern. Die longitudinale Überwachung schafft Möglichkeiten für abonnementähnliche Modelle und integrierte Wellness-Pfade.
- Zum Beispiel strukturiert Function Health seine Mitgliedschaft um ein Modell des longitudinalen Gesundheitsmanagements, bei dem Mitglieder einen Initialtest mit über 100 Biomarkern durchlaufen, gefolgt von einem wiederholten Panel, das alle sechs Monate über 60 Marker misst, was trendbasierte Vergleiche über biologische Systeme hinweg ermöglicht, anstatt isolierte Messwerte.
Die Chancen erweitern sich durch die Integration in präventive Versorgungssysteme, einschließlich betrieblicher Gesundheitsförderung, integrativer Medizin und personalisierter Ernährungsprogramme. Der Markt für Zellgesundheits-Screenings profitiert, wenn Screening-Ergebnisse mit Versorgungspfaden wie Lebensstilprotokollen, Ergänzungsstrategien und Überweisungsabläufen verbunden werden. Neue Panels, die Signale der zellulären Alterung mit kardiometabolischen Risikomarkern kombinieren, erhöhen den Wert des Programms. Die Expansion in aufstrebenden Märkten wird durch die wachsende Diagnostikkapazität und das steigende Interesse an präventiven Gesundheitsdiensten unterstützt.
Regionale Einblicke
Nordamerika
Nordamerika hatte 2025 einen Anteil von 44,9%, unterstützt durch eine etablierte Diagnostikinfrastruktur und eine breitere Verfügbarkeit von verbraucherinitiierten Testpfaden. Die Region profitiert von höheren Ausgaben für präventive Screenings und einer stärkeren Akzeptanz biomarkerbasierter Wellness-Programme. Große Labornetzwerke und digitale Gesundheitsplattformen unterstützen eine erweiterte Verteilung und schnellere Akzeptanz integrierter Panel-Angebote. Kontinuierliche Investitionen in Berichterstattungsklarheit und Patientenengagement stärken das Verhalten bei wiederholten Tests.
Europa
Europa hatte 2025 einen Anteil von 29,6%, unterstützt durch wachsendes Bewusstsein für präventive Gesundheit und die zunehmende Akzeptanz integrativer Versorgung. Die Nachfrage wird durch das steigende Interesse an früher Risikobewertung, lebensstilbezogenen Gesundheitsprogrammen und strukturierten Screening-Paketen unterstützt. Regulatorische und qualitative Erwartungen fördern den Schwerpunkt auf validierten Arbeitsabläufen und klarerer Ergebnisinterpretation. Anbieterpartnerschaften und grenzüberschreitende Diagnostiknetzwerke unterstützen einen breiteren Zugang zu Screening-Diensten.
Asien-Pazifik
Der Asien-Pazifik-Raum hatte 2025 einen Anteil von 18,5%, unterstützt durch steigenden Zugang zur Gesundheitsversorgung, zunehmende Ausgaben für Wellness und wachsende Diagnostikkapazitäten in großen Volkswirtschaften. Die Nachfrage wird durch das wachsende Bewusstsein der Verbraucher für präventive Screenings und das Interesse an langlebigkeitsbezogener Gesundheitsverfolgung gestärkt. Digital-first-Bestellmodelle und expandierende private Gesundheitsnetzwerke unterstützen die Akzeptanz in städtischen Bevölkerungen. Die Skalierung erschwinglicher Screening-Pfade schafft weiteren Raum für Expansion.
Lateinamerika
Lateinamerika erreichte 2025 einen Anteil von 4,2 %, wobei die Nachfrage durch die Erweiterung der privaten Diagnostikkapazitäten und das zunehmende Bewusstsein für präventive Screening-Dienste unterstützt wird. Das Wachstum wird durch Erschwinglichkeitsbeschränkungen und ungleichen Zugang in den verschiedenen Ländern geprägt, was den Fokus auf gezielte Tests und selektive Panel-Adoption verstärkt. Private Labore und städtische Wellness-Kliniken unterstützen die beständigste Aufnahme. Die Stärkung von Vertrieb und Bildung verbessert das Konversions- und Wiederholungstestverhalten.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machte 2025 einen Anteil von 2,8 % aus, wobei die Einführung auf Premium-Segmenten der präventiven Gesundheit und privaten Gesundheitsnetzwerken zentriert ist. Die Nachfrage wird durch Wellnesstourismus, das steigende Bewusstsein für das Risiko chronischer Krankheiten und wachsende Investitionen in die Diagnostikinfrastruktur in Schlüsselmärkten unterstützt. Die Aufnahme ist stärker, wo die Kaufkraft der Verbraucher Premium-Screening-Pakete unterstützt. Die Erweiterung von klinikergeleiteten Wegen und verbesserte Logistik können einen breiteren Zugang unterstützen.
Wettbewerbslandschaft
Der Markt für Zellgesundheits-Screenings bleibt wettbewerbsfähig über große Referenzlabore, spezialisierte Wellness-Diagnostikanbieter und aufstrebende digitale Testplattformen. Der Wettbewerb konzentriert sich auf die Erweiterung von Biomarker-Menüs, die Verbesserung von Berichts- und Interpretationsunterstützung, die Stärkung von Vertriebspartnerschaften und die Reduzierung von Bestellhindernissen. Die Differenzierung wird durch die Breite des Testportfolios, die Bequemlichkeit der Probenentnahme, die Bearbeitungszeit und die Fähigkeit, Testergebnisse in klare Aktionspläne umzuwandeln, geprägt. Anbieter konkurrieren auch in Bezug auf Glaubwürdigkeit, Qualitätssicherung und Programmintegration mit präventiven Pflegepfaden.
Quest Diagnostics Incorporated operiert mit breiter Laborskala und verbraucherorientierten Wegen, die das Wachstum durch erweiterte Testmenüs und Interpretationsunterstützung fördern. Quest Diagnostics Incorporated nutzt eine starke Vertriebsreichweite und etablierte Laborinfrastruktur, um eine Hochvolumenverarbeitung und konsistente Probenhandhabung zu unterstützen. Das Unternehmen stärkt das Engagement durch verbraucherfreundliche Bestellungen und Tools, die helfen, Ergebnisse zu erklären und Folgetests zu fördern. Dieser Ansatz unterstützt die Bindung und positioniert das Unternehmen für wiederkehrende Nachfrage innerhalb präventiver Gesundheits- und Wellness-Screening-Workflows.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Quest Diagnostics Incorporated
- Laboratory Corporation of America Holdings (Labcorp)
- Genova Diagnostics
- SpectraCell Laboratories
- Telomere Diagnostics
- Life Length
- Repeat Diagnostics
- Cell Science Systems
- Immundiagnostik AG
- BioReference Laboratories
- Segterra, Inc.
- Titanovo, Inc.
- Cleveland HeartLab, Inc.
- DNA Labs India
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, vorsichtig und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im März 2025 kündigte die L’Oréal Gruppe eine strategische Forschungs- und Entwicklungspartnerschaft mit Tru Diagnostic an, um Zusammenhänge zwischen Schönheitsindikatoren und epigenomischen Markern zu untersuchen. Tru Diagnostic erklärte, die Zusammenarbeit sei darauf ausgelegt, die epigenetische Wissenschaft in Anwendungen im Zusammenhang mit Langlebigkeit voranzutreiben, was für das zelluläre Gesundheits-Screening relevant ist, das auf biologischem Alter und Epigenomik basiert.
- Im Februar 2025 erweiterte und verlängerte Telo Genomics seine Vereinbarung mit Trusted Health Advisors, um die Partnerschaft und Kommerzialisierung von Telos diagnostischen Technologien zu unterstützen. Das Unternehmen erklärte, die erweiterte Beziehung werde dazu beitragen, klinische und Forschungsinitiativen rund um seine telomerbasierte Plattform voranzutreiben, einschließlich Unterstützung bei der Kommerzialisierung seiner diagnostischen Anwendungen.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgrößenwert im Jahr 2025 | USD 3594 Millionen |
| Umsatzprognose im Jahr 2032 | USD 6697,2 Millionen |
| Wachstumsrate (CAGR) | 9,3% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Testtyp-Ausblick: Einzeltest-Panels (Telomer-Tests, Oxidativer Stress-Tests, Entzündungstests, Schwermetalltests); Multi-Test-Panels; Nach Probentyp-Ausblick: Blut; Speichel; Serum; Urin; Nach Entnahmestelle-Ausblick: Zuhause / Heim-Probenentnahme; Büro / Büro-Probenentnahme; Krankenhaus; Diagnostische Labore |
| Regionale Abdeckung | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Quest Diagnostics Incorporated; Laboratory Corporation of America Holdings (Labcorp); Genova Diagnostics; SpectraCell Laboratories; Telomere Diagnostics; Life Length; Repeat Diagnostics; Cell Science Systems; Immundiagnostik AG; BioReference Laboratories; Segterra, Inc.; Titanovo, Inc.; Cleveland HeartLab, Inc.; DNA Labs India |
| Anzahl der Seiten | 327 |
Segmentierung
Nach Testtyp
- Einzeltest-Panels
- Telomer-Tests
- Oxidativer Stress-Tests
- Entzündungstests
- Schwermetalltests
- Multi-Test-Panels
Nach Probentyp
- Blut
- Speichel
- Serum
- Urin
Nach Entnahmestelle
- Zuhause / Probenentnahme zu Hause
- Büro / Probenentnahme im Büro
- Krankenhaus
- Diagnoselabore
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist die aktuelle und prognostizierte Marktgröße für den Markt für Zellgesundheitsuntersuchungen?
Wie hoch ist die Wachstumsrate des Marktes für Zellgesundheitsuntersuchungen?
Welches Segment hält den größten Anteil am Markt für Zellgesundheitsuntersuchungen?
Welche Faktoren treiben das Wachstum im Markt für Zellgesundheits-Screenings an?
Wer sind die führenden Unternehmen im Markt für zelluläre Gesundheitsuntersuchungen?
Welche Region führt den Markt für Zellgesundheitsuntersuchungen an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für zelluläre Gesundheitsuntersuchungen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für zelluläre Gesundheitsuntersuchungen Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 3594 million → 2032: USD 6697.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für zelluläre Gesundheitsuntersuchungen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für zelluläre Gesundheitsuntersuchungen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für zelluläre Gesundheitsuntersuchungen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für zelluläre Gesundheitsuntersuchungen Market Drivers
- 3.3 Markt für zelluläre Gesundheitsuntersuchungen Market Restraints & Challenges
- 3.4 Markt für zelluläre Gesundheitsuntersuchungen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für zelluläre Gesundheitsuntersuchungen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für zelluläre Gesundheitsuntersuchungen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für zelluläre Gesundheitsuntersuchungen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für zelluläre Gesundheitsuntersuchungen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für zelluläre Gesundheitsuntersuchungen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für zelluläre Gesundheitsuntersuchungen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für zelluläre Gesundheitsuntersuchungen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für zelluläre Gesundheitsuntersuchungen Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für zelluläre Gesundheitsuntersuchungen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für zelluläre Gesundheitsuntersuchungen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für zelluläre Gesundheitsuntersuchungen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für zelluläre Gesundheitsuntersuchungen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für zelluläre Gesundheitsuntersuchungen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für zelluläre Gesundheitsuntersuchungen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für zelluläre Gesundheitsuntersuchungen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für zelluläre Gesundheitsuntersuchungen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für zelluläre Gesundheitsuntersuchungen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für zelluläre Gesundheitsuntersuchungen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für zelluläre Gesundheitsuntersuchungen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
