
Marktübersicht zum Cerebral Protection System:
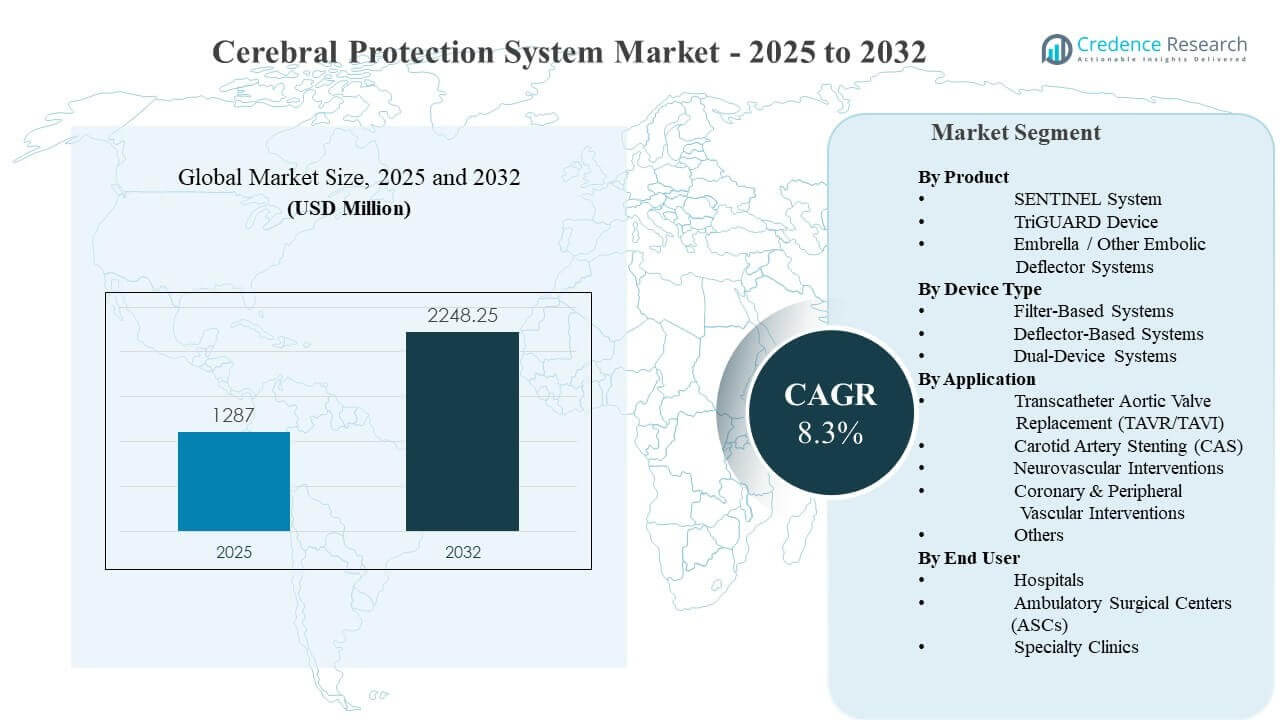
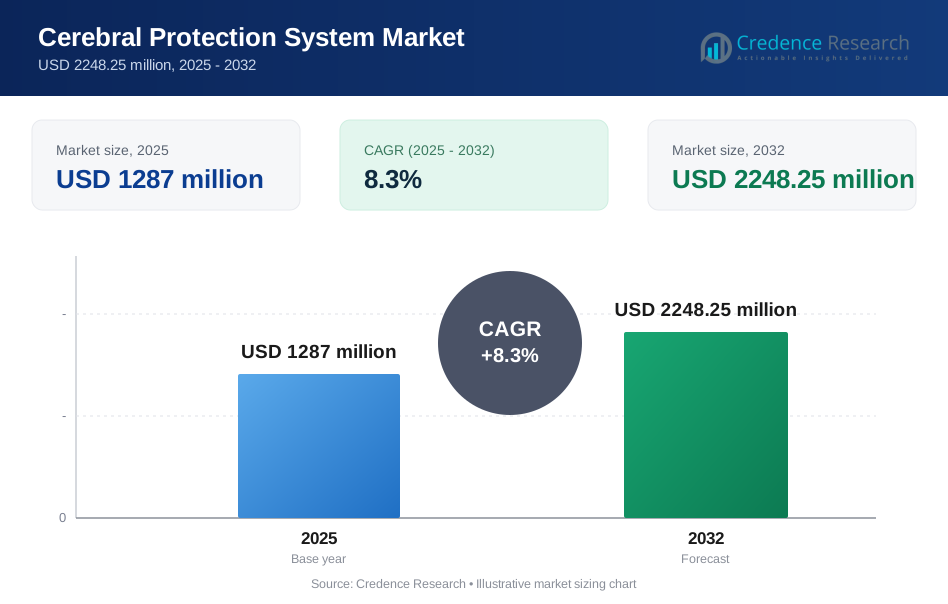
Die globale Marktgröße für Cerebral Protection Systeme wurde im Jahr 2025 auf 1287 Millionen USD geschätzt und soll bis 2032 2248,25 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,3 % von 2025 bis 2032. Das Wachstum wird hauptsächlich durch die steigenden Volumina struktureller Herzprozeduren unterstützt, insbesondere TAVR/TAVI, bei denen die Schlaganfallrisikominderung zu einer zentralen Qualitätskennzahl für Zentren mit hohem Volumen geworden ist. Nordamerika fungiert weiterhin als wichtiger Anker für die Akzeptanz und den Umsatz aufgrund der ausgereiften Infrastruktur von Herzkatheterlaboren und des breiteren Zugangs zu hochwertigen interventionellen Technologien, wobei in der Asien-Pazifik-Region eine aufkommende Nachfrage entsteht, da mehr Zentren komplexe Interventionen und Verfahrensstandardisierungen skalieren.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Cerebral Protection Systeme 2025 | 1287 Millionen USD |
| Markt für Cerebral Protection Systeme, CAGR | 8,3% |
| Marktgröße für Cerebral Protection Systeme 2032 | 2248,25 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt für Cerebral Protection Systeme soll von 1287 Millionen USD (2025) auf 2248,25 Millionen USD (2032) expandieren, was eine jährliche Wachstumsrate (CAGR) von 8,3 % über 2025–2032 widerspiegelt.
- Das SENTINEL-System blieb 2025 das führende Produkt mit einem angepassten Anteil von 86,5 %, was eine starke Durchdringung in strukturellen Herzpfaden widerspiegelt.
- Filterbasierte Systeme führten 2025 die Einführung von Gerätetypen mit einem angepassten Anteil von 48,9 % an, unterstützt durch die Vertrautheit der Kliniker und die Positionierung zur Erfassung von Ablagerungen.
- Krankenhäuser stellten 2025 die führende Endnutzerumgebung mit einem angepassten Anteil von 52,3 % dar, was mit der Konzentration komplexer TAVR/TAVI- und neurovaskulärer Fallvolumina übereinstimmt.
- Nordamerika hielt 2025 den größten regionalen Anteil bei einem angepassten Wert von 31,8 %, was auf die fortgesetzte Konzentration von hochwertigen Verfahren und etablierte klinische Akzeptanz hinweist.
Segmentanalyse
Die Nachfrage nach dem Markt für Cerebral Protection Systeme ist eng mit dem Wachstum von Verfahren verbunden, bei denen das Embolierisiko klinisch bedeutsam ist, insbesondere bei strukturellen Herzinterventionen und komplexen Karotis- oder neurovaskulären Verfahren. Die Akzeptanz des klinischen Workflows wird durch das Gleichgewicht zwischen zusätzlichen Geräteschritten und den wahrgenommenen Vorteilen der Schlaganfallrisikominderung beeinflusst, was Benutzerfreundlichkeit, Lieferbarkeit und Kompatibilität mit gängigen Zugangswegen zu wichtigen Beschaffungskriterien macht. Krankenhausprotokolle bevorzugen oft die standardisierte Verwendung in Hochrisikokohorten, was die wiederkehrende Nutzung in Zentren unterstützt, die große Verfahrensvolumina und qualitätsorientierte Ergebnisprogramme betreiben.
Das Kaufverhalten im Markt für zerebrale Schutzsysteme spiegelt auch die Entwicklung von Evidenz, die Angleichung der Erstattung und die Vorlieben der Ärzte in der interventionellen Kardiologie und den Gefäßteams wider. Gesundheitssysteme konzentrieren sich zunehmend auf die Vermeidung von Komplikationen, verkürzte Aufenthaltsdauer und nachgelagerte Kosten für die neurorehabilitation, was das Interesse an Technologien erhöht, die die Embolielast bei Hochrisikoverfahren reduzieren. Gerätehersteller reagieren mit Designiterationen, die die Anpassung verbessern, das Profil reduzieren und die Bereitstellung in Anatomien vereinfachen, die eine konsistente Abdeckung erschweren.
Nach Produkteinblicken
Das SENTINEL-System machte 2025 den größten Anteil von 86,5% aus. Die Führungsposition des SENTINEL-Systems wird durch eine starke Vertrautheit der Zentren in strukturellen Herzprogrammen und etablierte Bestellwege in Krankenhäusern mit hohem Volumen unterstützt. Die Einführung des SENTINEL-Systems profitiert von der Passform in gängigen TAVR/TAVI-Workflows und der anhaltenden institutionellen Präferenz für Lösungen, die in standardisierte Katheterlabor-Setups integriert sind. Die Positionierung des SENTINEL-Systems wird durch die fortlaufende Generierung klinischer Evidenz und den operativen Wert der Nutzung einer weithin anerkannten Plattform in protokollierten Versorgungseinstellungen gestärkt.
Nach Gerätetyp-Einblicken
Filterbasierte Systeme machten 2025 den größten Anteil von 48,9% aus. Filterbasierte Systeme werden weiterhin häufig genutzt, da die Logik der Trümmererfassung für Kliniker intuitiv ist und mit den Sicherheitsnarrativen der Verfahren übereinstimmt. Filterbasierte Systeme profitieren typischerweise von der Vertrautheit mit Katheter-basierten Interventionen und etablierten Schulungswegen in interventionellen Teams. Die Nachfrage nach filterbasierten Systemen wird durch kontinuierliche Produktverbesserungen unterstützt, die die Lieferbarkeit und Stabilität verbessern und gleichzeitig den Schutz während wichtiger Verfahrensschritte aufrechterhalten.
Nach Anwendungseinblicken
Die Einführung des Marktes für zerebrale Schutzsysteme nach Anwendung wird durch die klinische Relevanz der Embolielast und die Priorisierung neurologischer Ergebnisse in den Protokollen der Zentren vorangetrieben. TAVR/TAVI bleibt der sichtbarste Nachfragetreiber aufgrund der Schlaganfallrisikoempfindlichkeit bei älteren Patientengruppen und der steigenden Verfahrensvolumina in großen Herzzentren. Die Stentimplantation der Halsschlagader und neurovaskuläre Interventionen tragen zur Nachfrage bei, wo die Patientenauswahl den Schutzgebrauch begünstigt, insbesondere bei komplexen Läsionen und Hochrisikoanatomien. Koronar- und periphere Gefäßinterventionen und andere Anwendungen zeigen typischerweise eine selektivere Einführung basierend auf der Bewertung des Embolierisikos und der Wirtschaftlichkeit der Verfahren.
Nach Endnutzer-Einblicken
Krankenhäuser machten 2025 den größten Anteil von 52,3% aus. Krankenhäuser dominieren die Nutzung, da sie multidisziplinäre Teams, Bildgebungsunterstützung und intensive Überwachungskapazitäten für komplexe strukturelle Herz- und Gefäßfälle konzentrieren. Krankenhäuser führen auch die Einführung an, da sie eher klinische Wege formalisieren, die eine konsistente Nutzung von Geräten ermöglichen, wenn die Schlaganfallprävention eine Leistungspriorität ist. Ambulante chirurgische Zentren und Fachkliniken erweitern ihre Teilnahme, da sich die Wege für ambulante Interventionen erweitern, aber Krankenhäuser bleiben der primäre Ort für hochakute und hochkomplexe Verfahren.
Markttreiber
Erweiterung der Volumina struktureller Herzverfahren
Das Wachstum des Marktes für zerebrale Schutzsysteme ist stark mit steigenden Volumina katheterbasierter Klappeninterventionen, insbesondere TAVR/TAVI, in alternden Bevölkerungen verbunden. Mehr Krankenhäuser erweitern ihre Programme für strukturelle Herzeingriffe und fügen geschulte Teams hinzu, was den adressierbaren Pool für Embolieschutzverfahren vergrößert. Krankenhausqualitätsmetriken betonen zunehmend neurologische Ergebnisse, was die Nachfrage nach Werkzeugen zur Risikominderung bei Eingriffen erhöht. Die Nutzung von Geräten steigt, wenn klinische Pfade den Schutz für bestimmte Patientenkohorten und anatomiebedingte Risikoprofile standardisieren.
Fokus auf Schlaganfallrisikominderung und Patientensicherheit
Die Akzeptanz des Marktes für zerebrale Schutzsysteme verbessert sich, wenn Kliniker und Krankenhauskomitees die Verhinderung von peri-prozeduralen Schlaganfällen und stillen ischämischen Läsionen priorisieren. Schlaganfallbedingte Ergebnisse haben erhebliche klinische und wirtschaftliche Konsequenzen, einschließlich längerer Krankenhausaufenthalte und nachgelagerter Rehabilitationsbedarfe. Dieser Fokus auf die Kosten von Komplikationen unterstützt die Ausgaben für Schutzgeräte, wenn Wertrahmen die Vermeidung von unerwünschten Ereignissen anerkennen. Die Präferenz der Ärzte stärkt auch die Nutzung, wenn die Zuverlässigkeit der Bereitstellung und die Integration in die Routineabläufe konsistent bleiben.
Verbesserungen im Gerätdesign und Workflow-Kompatibilität
Die Marktexpansion für zerebrale Schutzsysteme profitiert von iterativen Verbesserungen, die die Lieferfähigkeit, Zugangskompatibilität und Gerätestabilität über verschiedene Anatomien hinweg verbessern. Systeme mit niedrigerem Profil und verfeinerte Verankerungsmechanismen reduzieren die Reibung für Ärzte, die mit Zeitbeschränkungen bei Eingriffen umgehen. Verbesserte Benutzerfreundlichkeit der Geräte unterstützt eine breitere Akzeptanz über frühe Anwender hinaus, insbesondere in Zentren, die das Durchsatzvolumen der Eingriffe skalieren. Hersteller investieren auch in die Generierung klinischer Daten, um Produktansprüche mit den Beschaffungsanforderungen der Krankenhäuser und pfadbasierte Versorgungsstandards in Einklang zu bringen.
- Zum Beispiel verwendet Keystone Hearts TriGUARD 3 einen selbstexpandierenden Nitinolrahmen mit einem ultradünnen Polymernetz, das 115 x 145 Mikrometer misst, wird durch eine 8F-Schleuse geladen und ist so konzipiert, dass es alle drei großen zerebralen Gefäße schützt, ohne dass ein separater Pigtail-Zugang erforderlich ist, was die Workflow-Kompatibilität in TAVR-Umgebungen direkt stärkt.
Erweiterung der interventionellen Kapazität in aufstrebenden Regionen
Das Wachstum des Marktes für zerebrale Schutzsysteme beschleunigt sich, da aufstrebende Märkte die Kapazität von Katheterlaboren erweitern und in fortschrittliche Interventionsfähigkeiten investieren. Mehr Zentren übernehmen komplexe Karotis-, neurovaskuläre und strukturelle Herzverfahren, was die Gelegenheit zur Nutzung von Embolieschutz erhöht. Schulungsprogramme, die Rekrutierung von Spezialisten und die Standardisierung von Ausrüstungen unterstützen die schnellere Verbreitung von prozeduralen Best Practices. Regionale Distributoren und lokale Kommerzialisierungspartnerschaften reduzieren auch die Akzeptanzbarrieren, indem sie den Zugang, den Service-Support und die Ausbildung von Klinikern verbessern.
- Zum Beispiel erklärte Venus Medtech, dass die registrierte China-Studie für ihre Venus A-Klappe 101 Verfahren an führenden Institutionen umfasste, eine Implantationserfolgsrate von 95% erreichte und eine 12-monatige kombinierte Rate von Gesamtmortalität oder schwerem Schlaganfall von 7,1% meldete, was veranschaulicht, wie lokal validierte Technologien für strukturelle Herzerkrankungen helfen können, das Vertrauen in Verfahren in aufstrebenden Interventionsmärkten zu stärken.
Herausforderungen im Markt für zerebrale Schutzsysteme
Die Akzeptanz des Marktes für zerebrale Schutzsysteme kann durch gemischte Wahrnehmungen über das Ausmaß der Ergebnisse bei verschiedenen Verfahrenstypen und Patientengruppen eingeschränkt werden, was die routinemäßige Protokollierung verlangsamen kann. Die Interpretation von Beweisen variiert zwischen Anbietern und Krankenhauskomitees, insbesondere wenn sich Endpunkte zwischen Studien und realen Registern unterscheiden. Zusätzliche Geräteschritte können die Verfahrenskomplexität erhöhen, insbesondere in Zentren mit geringem Volumen, was die Akzeptanz einschränken kann. Die Budgetüberprüfung bleibt bedeutend, wenn Krankenhäuser die inkrementellen Kosten im Vergleich zum wahrgenommenen Nutzen in definierten klinischen Kohorten bewerten.
Die Marktexpansion für zerebrale Schutzsysteme steht auch vor betrieblichen und Zugangsbarrieren im Zusammenhang mit Schulungsbedarf, anatomieabhängiger Lieferfähigkeit und unterschiedlichen Erstattungsumgebungen. Einige Zentren könnten die Nutzung auf Hochrisikofälle beschränken, aufgrund von Kostenkontrollpraktiken und Einschränkungen bei der Standardisierung der Lieferkette. Der Wettbewerb durch alternative Verfahrensstrategien und sich entwickelnde klinische Richtlinien kann die Akzeptanzmuster verändern. Die Produktdifferenzierung bleibt herausfordernd, wo mehrere Geräte einen ähnlichen Schutzanspruch erheben, was die Anbieter dazu zwingt, stark in Daten, Service und Workflow-Integration zu investieren.
- Zum Beispiel verwendet das ENROUTE Transcarotid Neuroprotection System von Silk Road Medical direkten Karotiszugang mit temporärer Flussumkehr, und in der ROADSTER-Studie verzeichnete seine Intention-to-treat-Population von 141 Patienten eine 30-tägige Gesamt-Schlaganfallrate von 1,4% und eine kombinierte Rate von Schlaganfall, Tod oder Myokardinfarkt von 3,5%, was zeigt, wie alternative Schutzplattformen im Verfahrensdesign und bei den berichteten Ergebnissen konkurrieren können.
Trends und Chancen im Markt für zerebrale Schutzsysteme
Die Marktchancen für zerebrale Schutzsysteme wachsen rund um zielgerichtete Protokolle, die Patienten identifizieren, die am ehesten von einem Embolieschutz profitieren, und unterstützen eine effizientere Nutzung. Krankenhäuser übernehmen zunehmend Risikostratifizierung und pfadgesteuerte Versorgung, was zu einem standardisierten Geräteeinsatz innerhalb definierter Indikationen führen kann. Technologische Upgrades, die die Abdeckung verbessern und die Bereitstellungszeit verkürzen, können die inkrementelle Durchdringung in verfahrensintensiven Zentren vorantreiben. Kommerzielle Chancen erweitern sich auch durch integrierte Lösungsangebote, die Unterstützungswerkzeuge, Schulungen und Analysen nach dem Verfahren bündeln.
- Zum Beispiel schützt das SENTINEL Cerebral Protection System von Boston Scientific 90% des zerebralen Blutflusses während TAVR, erfasste Ablagerungen bei 99% der Patienten, erreichte eine Erfolgsquote von 94,4% bei Lieferung und Rückholung mit 0,1% Gefäßkomplikationen und zeigte eine 60% relative Reduktion von behindernden Schlaganfällen in der PROTECTED TAVR-Studie.
Innovationsentwicklungen im Markt für zerebrale Schutzsysteme umfassen Konzepte der nächsten Generation zur Ablenkung, verbesserte Ansätze mit zwei Geräten und die Verfeinerung von Erfassungsmechanismen, um verschiedene embolische Quellen anzusprechen. Anbieter priorisieren Designs, die die Variabilität des Bedieners reduzieren und eine konsistente Positionierung über verschiedene Anatomien hinweg unterstützen. Die geografische Expansion wird durch das Wachstum im asiatisch-pazifischen Raum und selektive Beschleunigung in Lateinamerika unterstützt, da die interventionelle Kapazität skaliert. Partnerschaften mit Krankenhäusern, Ausbildungsnetzwerken und Distributoren können Barrieren reduzieren und eine dauerhafte klinische Einführung unterstützen.
Regionale Einblicke
Nordamerika
Der Markt für zerebrale Schutzsysteme in Nordamerika hielt 2025 einen angepassten Anteil von 31,8%, unterstützt durch ausgereifte Programme für strukturelle Herzerkrankungen und hohe Interventionsprozeduren. Die Nachfrage in Nordamerika profitiert von protokollgesteuerter Einführung in Krankenhäusern mit hohem Volumen und starker Verfügbarkeit von Premiumgeräten durch etablierte Lieferketten. Das Wachstum in Nordamerika wird durch den Fokus auf Patientensicherheitsendpunkte und institutionelle Qualitätsmetriken, die an neurologische Ergebnisse gebunden sind, verstärkt. Nordamerika verzeichnet auch eine schnellere Verbreitung von Schulungen und klinischen Beweisen in Kaufentscheidungen über große Herzzentren hinweg.
Europa
Der Markt für zerebrale Schutzsysteme in Europa machte 2025 einen angepassten Anteil von 26,4% aus, unterstützt durch die zunehmende Einführung von TAVR und strukturierte Versorgungswege in großen Gesundheitssystemen. Die Einführung in Europa profitiert von multidisziplinären Entscheidungsprozessen und standardisierten Verfahrensprotokollen in Zentren mit hohem Volumen. Die Nachfrage in Europa wird durch Beschaffungsrahmen beeinflusst, die die Stärke der Beweise und die vorhersehbare Integration von Arbeitsabläufen betonen. Das Wachstum in Europa wird weiter durch die schrittweise Ausweitung komplexer Gefäßinterventionen in alternden Bevölkerungen unterstützt.
Asien-Pazifik
Der Markt für zerebrale Schutzsysteme im asiatisch-pazifischen Raum erreichte 2025 einen angepassten Anteil von 18,3%, was die wachsende Kapazität für Verfahren und die steigende Einführung fortschrittlicher interventioneller Technologien widerspiegelt. Die Nachfrage im asiatisch-pazifischen Raum verbessert sich, da mehr Krankenhäuser Programme für strukturelle Herz- und neurovaskuläre Erkrankungen aufbauen und in die Modernisierung von Katheterlaboren investieren. Das Wachstum im asiatisch-pazifischen Raum wird durch zunehmende Spezialistenausbildung, höhere Diagnoseraten und verbesserten Zugang zur tertiären Versorgung unterstützt. Der asiatisch-pazifische Raum profitiert auch von einem wachsenden Segment privater Krankenhäuser, das die Einführung von Technologien in wichtigen städtischen Zentren beschleunigt.
Lateinamerika
Der Markt für zerebrale Schutzsysteme in Lateinamerika repräsentierte 2025 einen angepassten Anteil von 17,1%, angetrieben durch den Ausbau des Zugangs zur interventionellen Kardiologie und selektives Wachstum der TAVR-Fähigkeit. Die Einführung in Lateinamerika wird oft von privaten Krankenhausnetzwerken und Referenzzentren angeführt, die prozedurale Differenzierung und Patientenergebnisse priorisieren. Die Nachfrage in Lateinamerika wird durch die Verbesserung der Vertriebsabdeckung und die schrittweise Ausweitung der Ausbildung von Klinikern unterstützt. Das Wachstum in Lateinamerika wird voraussichtlich ungleichmäßig über die Länder hinweg sein, aufgrund von Erstattungsvariabilität und Unterschieden in der Verfügbarkeit tertiärer Versorgung.
Naher Osten & Afrika
Der Markt für zerebrale Schutzsysteme im Nahen Osten & Afrika verzeichnete 2025 einen angepassten Anteil von 6,4%, unterstützt durch die Konzentration hochakuter Pflege in tertiären Krankenhäusern und GCC-basierten Zentren. Die Akzeptanz im Nahen Osten & Afrika wird durch die schrittweise Einführung von Programmen für strukturelle Herz- und Gefäßinterventionen in wichtigen Metropolen vorangetrieben. Die Nachfrage im Nahen Osten & Afrika profitiert von Kapitalinvestitionen in spezialisierte Herz-Kreislauf-Einrichtungen und der Rekrutierung von interventionellem Fachwissen. Das Wachstum im Nahen Osten & Afrika bleibt durch ungleichmäßige Infrastruktur und begrenzten Zugang außerhalb großer Überweisungszentren eingeschränkt.
Wettbewerbslandschaft
Der Wettbewerb auf dem Markt für zerebrale Schutzsysteme wird durch die Stärke klinischer Evidenz, die Einsetzbarkeit der Geräte und die Fähigkeit zur Integration in hochfrequentierte Katheterlabor-Workflows geprägt. Unternehmen konkurrieren durch die Positionierung ihres Portfolios in den Bereichen interventionelle Kardiologie und Gefäßsegmente, klinische Schulungsunterstützung und auf Pfade fokussierte Verträge mit Krankenhaussystemen. Die Produktdifferenzierung konzentriert sich zunehmend auf die Konsistenz der Schutzabdeckung, die Einfachheit der Verfahren und die Kompatibilität mit gängigen Zugangsstrategien. Kommerzielle Skalierung und Vertriebsstärke bleiben entscheidend, insbesondere in Regionen, in denen Ausschreibungen und standardisierte Beschaffung die Lieferantenauswahl beeinflussen.
Boston Scientific hält eine führende Wettbewerbsposition durch die SENTINEL-Plattform für zerebralen Schutz, unterstützt durch breite Sichtbarkeit innerhalb struktureller Herzprogramme und anhaltendes Engagement mit hochvolumigen Krankenhauszentren. Boston Scientific betont die Generierung klinischer Evidenz, die Ausbildung von Ärzten und die Integration in Workflows, um die protokollbasierte Einführung zu verstärken, wo neurologische Ergebnisse Priorität haben. Boston Scientific profitiert auch von etablierten interventionellen Vertriebskanälen, die den Zugang zu Geräten und die Service-Reaktionsfähigkeit in großen Herz-Kreislauf-Institutionen unterstützen.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Boston Scientific
- Keystone Heart
- Medtronic
- Edwards Lifesciences
- InspireMD
- Cordis
- Cardiovascular Systems
- Cardinal Health
- Lepu Medical Technology
- Abbott Laboratories
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das breitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, vorsichtig und schwach zu kategorisieren.
Jüngste Entwicklungen
- Im März 2026 gab Emboline einen Wachstumskapital-Deal über 20 Millionen US-Dollar mit Trinity Capital bekannt, um die kommerzielle Einführung seines Emboliner-Embolieschutzsystems zu unterstützen, was dies zum klarsten aktuellen Partnerschafts-Update in diesem Bereich macht.
- Im April 2024 gab Emboline die Übernahme eines bedeutenden Portfolios von Embolieschutz-Patenten von SWAT Medical AB bekannt. Das Unternehmen erklärte, dass der Deal seine Patentposition im Bereich des aortalen Embolieschutzes stärkte, einschließlich Trümmerabweiser und Ganzkörper-Trümmerfang- und -entfernungsfiltertechnologien, die für Anwendungen des zerebralen Schutzes in der interventionellen Kardiologie relevant sind.
- Im November 2024 berichtete EmStop über den Abschluss der CAPTURE-1 Frühphasestudie für sein Embolieschutzsystem. Laut dem Bericht unterstützt der Studienmeilenstein EmStops Plan, eine integrierte Embolieschutzplattform zu kommerzialisieren, die für geschützte TAVR vorgesehen ist und sich auf den vollständigen zerebralen Schutz bei Linksherzkatheterverfahren konzentriert.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgröße im Jahr 2025 | USD 1287 Millionen |
| Umsatzprognose im Jahr 2032 | USD 2248,25 Millionen |
| Wachstumsrate (CAGR) | 8,3% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Produktausblick: SENTINEL System, TriGUARD Gerät, Embrella / Andere Embolieschutzsysteme; Nach Gerätetyp-Ausblick: Filterbasierte Systeme, Abweiserbasierte Systeme, Dual-Geräte-Systeme; Nach Anwendungs-Ausblick: Transkatheter-Aortenklappenersatz (TAVR/TAVI), Karotisarterien-Stenting (CAS), Neurovaskuläre Interventionen, Koronare & periphere vaskuläre Interventionen, Andere; Nach Endnutzer-Ausblick: Krankenhäuser, Ambulante Operationszentren (ASCs), Spezialkliniken |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Boston Scientific; Keystone Heart; Medtronic; Edwards Lifesciences; InspireMD; Cordis; Cardiovascular Systems; Cardinal Health; Lepu Medical Technology; Abbott Laboratories |
| Anzahl der Seiten | 326 |
Segmentierung
Nach Produkt
- SENTINEL System
- TriGUARD Gerät
- Embrella / Andere Embolieschutzsysteme
Nach Gerätetyp
- Filterbasierte Systeme
- Deflektorbasiertes Systeme
- Doppelte Gerätesysteme
Nach Anwendung
- Transkatheter-Aortenklappenersatz (TAVR/TAVI)
- Karotisarterienstenting (CAS)
- Neurovaskuläre Interventionen
- Koronare & periphere vaskuläre Interventionen
- Andere
Nach Endbenutzer
- Krankenhäuser
- Ambulante Operationszentren (ASCs)
- Fachkliniken
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für zerebrale Schutzsysteme und wie sind die Prognosen?
Wie hoch ist die CAGR für den Markt für zerebrale Schutzsysteme während des Prognosezeitraums?
Welches Segment ist das größte im Markt für zerebrale Schutzsysteme?
Welche Faktoren treiben das Wachstum im Markt für zerebrale Schutzsysteme an?
Wer sind die führenden Unternehmen im Markt für zerebrale Schutzsysteme?
Welche Region führt den Markt für zerebrale Schutzsysteme an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für zerebrale Schutzsysteme Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für zerebrale Schutzsysteme Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 1287 million → 2032: USD 2248.25 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für zerebrale Schutzsysteme Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für zerebrale Schutzsysteme Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für zerebrale Schutzsysteme Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für zerebrale Schutzsysteme Market Drivers
- 3.3 Markt für zerebrale Schutzsysteme Market Restraints & Challenges
- 3.4 Markt für zerebrale Schutzsysteme Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für zerebrale Schutzsysteme Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für zerebrale Schutzsysteme Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für zerebrale Schutzsysteme category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für zerebrale Schutzsysteme Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für zerebrale Schutzsysteme Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für zerebrale Schutzsysteme market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für zerebrale Schutzsysteme Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für zerebrale Schutzsysteme Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für zerebrale Schutzsysteme Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für zerebrale Schutzsysteme (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für zerebrale Schutzsysteme Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für zerebrale Schutzsysteme Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für zerebrale Schutzsysteme Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für zerebrale Schutzsysteme Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für zerebrale Schutzsysteme Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für zerebrale Schutzsysteme Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für zerebrale Schutzsysteme Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für zerebrale Schutzsysteme Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für zerebrale Schutzsysteme Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
