
Marktübersicht für Zubehör von IV-Infusionspumpen:
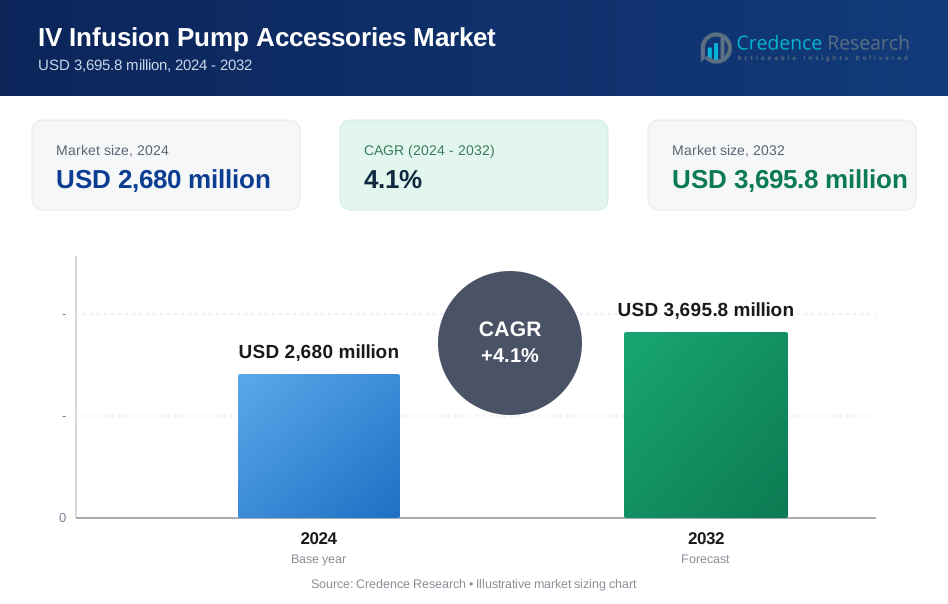
Die Marktgröße für Zubehör von IV-Infusionspumpen wurde im Jahr 2024 auf 2.680 Millionen USD geschätzt und soll bis 2032 3.695,8 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,1 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Zubehör von IV-Infusionspumpen 2024 | 2.680 Millionen USD |
| Markt für Zubehör von IV-Infusionspumpen, CAGR | 4,1% |
| Marktgröße für Zubehör von IV-Infusionspumpen 2032 | 3.695,8 Millionen USD |
Einblicke in den Markt für Zubehör von IV-Infusionspumpen
- Das Marktwachstum wird durch steigende Hospitalisierungsraten, zunehmende chirurgische Volumina und die erweiterte Nutzung von intravenösen Therapien zur Behandlung chronischer Krankheiten in Krankenhäusern und im häuslichen Umfeld angetrieben.
- Zu den wichtigsten Trends gehören die zunehmende Akzeptanz von intelligenten Infusionssystemen und nadellosen Verbindern, während IV-Infusionssets nach Produkttyp mit einem Anteil von 34,6 % im Jahr 2024 aufgrund routinemäßiger und häufiger Nutzung dominieren.
- Führende Akteure konzentrieren sich auf breite Zubehörportfolios, Sicherheitskonformität, Infektionspräventionslösungen und langfristige Lieferverträge, während Preisdruck und regulatorische Konformität wesentliche Einschränkungen bleiben.
- Nordamerika führte mit einem Marktanteil von 38,4 % im Jahr 2024, gefolgt von Europa mit 27,1 % und dem asiatisch-pazifischen Raum mit 22,6 %, unterstützt durch fortschrittliche Infrastruktur, erweiterte Gesundheitszugänge und steigende Nachfrage nach Infusionstherapien.

Analyse der Marktsegmentierung für Zubehör von IV-Infusionspumpen:
Nach Produkttyp:
Der Markt für Zubehör von IV-Infusionspumpen nach Produkttyp wird von IV-Infusionssets angeführt, die 34,6 % Marktanteil im Jahr 2024 ausmachten, unterstützt durch ihre routinemäßige Verwendung in kontinuierlichen, intermittierenden und patientenkontrollierten Infusionstherapien. Die starke Nachfrage wird durch steigende Krankenhausaufnahmen, die zunehmende Prävalenz chronischer Krankheiten, die eine langfristige intravenöse Therapie erfordern, und standardisierte Austauschprotokolle zur Vermeidung von Infektionsrisiken angetrieben. IV-Infusionsleitungen und nadellose Verbinder tragen ebenfalls stetig bei, aufgrund von Sicherheitsvorgaben und Kompatibilität mit fortschrittlichen Infusionspumpen. Das Wachstum in diesem Segment wird weiter durch regulatorische Betonung der Infektionskontrolle und die erweiterte Nutzung intelligenter Infusionssysteme in Akutpflegeeinrichtungen verstärkt.
- Zum Beispiel umfasst das Intrafix SafeSet IV-Verwaltungssystem von B. Braun eine AirStop-Membran, die sicherstellt, dass die Leitung während des Primings mit Flüssigkeit gefüllt bleibt und als Partikelfilter mit einer Effizienz von 15μm wirkt, um Luftinfusion und Infektionsrisiken zu reduzieren.
Nach Endbenutzer:
Nach Endbenutzer dominierten Krankenhäuser den Markt für IV-Infusionspumpenzubehör mit einem Anteil von 57,2 % im Jahr 2024, was ihre hohen Verfahrensvolumina, die Nutzung der Intensivpflege und den kontinuierlichen Bedarf an Infusionstherapie in der Intensiv- und Nachoperationenpflege widerspiegelt. Die Dominanz wird durch fortschrittliche Infrastruktur, höhere Akzeptanz von Infusionspumpen und strikte Einhaltung von Sicherheits- und Qualitätsstandards angetrieben. Die häusliche Pflege erweitert sich aufgrund steigender ambulanter Versorgung und chronischer Krankheitsbewältigung, während ambulante chirurgische Zentren durch zunehmende minimalinvasive Verfahren an Bedeutung gewinnen, was zusammen die anhaltende Nachfrage in verschiedenen Gesundheitsversorgungseinrichtungen unterstützt.
- Zum Beispiel unterstützt Baxters Flo-Gard 6201 Volumenpumpe den krankenhausweiten Einsatz mit Funktionen wie automatischem Neustart bei Okklusion und Durchflussraten von 1-1999 mL/h für Flüssigkeiten einschließlich Blutemulsionen.
Wichtige Wachstumsfaktoren
Steigende Hospitalisierungs- und Operationsvolumina
Der Markt für IV-Infusionspumpenzubehör wächst weiter aufgrund steigender Hospitalisierungsraten und wachsender Volumina chirurgischer Eingriffe in Gesundheitssystemen. Die zunehmende Belastung durch chronische Krankheiten, einschließlich Krebs, Herz-Kreislauf-Erkrankungen und Nierenerkrankungen, hat die Abhängigkeit von intravenösen Therapien zur Medikamentenverabreichung, Hydratation und Ernährung erhöht. Höhere Aufnahmen in Intensivpflegeeinheiten und postoperative Erholungsstationen steigern weiter den Verbrauch von Infusionssets, Kathetern und Kanülen. Darüber hinaus verstärken der Ausbau der Gesundheitsinfrastruktur in aufstrebenden Volkswirtschaften und der verbesserte Zugang zu fortschrittlichen medizinischen Behandlungen die anhaltende Nachfrage nach IV-Infusionspumpenzubehör.
- Zum Beispiel verfügt die Plum Duo Infusionspumpe von ICU Medical, die 2023 von der FDA zugelassen wurde, über ein Dual-Channel-Design, das die gleichzeitige Verabreichung von bis zu vier kompatiblen IV-Medikamenten mit unabhängigen Raten ermöglicht, mit LifeShield-Software für cloudbasierte Arzneimittelbibliotheksverwaltung.
Erweiterung der häuslichen Pflege und ambulanten Infusionstherapie
Der rasche Wandel hin zu häuslichen Pflege- und ambulanten Behandlungsumgebungen ist ein wesentlicher Wachstumstreiber für den Markt für IV-Infusionspumpenzubehör. Gesundheitsdienstleister fördern zunehmend häusliche Infusionstherapien, um Behandlungskosten zu senken und die Krankenhausbelastung zu verringern, während der Patientenkomfort verbessert wird. Das Management chronischer Krankheiten, Chemotherapie, Antibiotikatherapie und parenterale Ernährung stützen sich zunehmend auf tragbare Infusionspumpen und Einwegzubehör. Dieser Übergang treibt die Nachfrage nach benutzerfreundlichem, sicherem und infektionsresistentem Zubehör an, das für nicht-hospitalisierte Umgebungen geeignet ist, und unterstützt das stetige Marktwachstum in sowohl entwickelten als auch aufstrebenden Regionen.
- Zum Beispiel eignet sich die Infusomat Space Pumpe von B. Braun, die 3 Pfund wiegt und eine Akkulaufzeit von 8 Stunden bei 25 mL/h hat, für die tragbare häusliche Pflege durch modulare Stapelung und Anti-Free-Flow-Schutz in Kombination mit speziellen Einwegartikeln wie gefilterten Sets.
Wachsende Fokussierung auf Infektionskontrolle und Patientensicherheit
Ein verstärkter Fokus auf Infektionsprävention und Patientensicherheit unterstützt das Wachstum des Marktes für IV-Infusionspumpenzubehör erheblich. Gesundheitseinrichtungen übernehmen fortschrittliche Zubehörteile, die darauf ausgelegt sind, katheterbedingte Blutstrominfektionen und Nadelstichverletzungen zu reduzieren. Nadellose Konnektoren, geschlossene Infusionssysteme und antimikrobiell beschichtete Katheter finden aufgrund strenger behördlicher Anforderungen und Krankenhausakkreditierungsstandards breite Anwendung. Der häufige Austausch steriler Zubehörteile treibt die wiederkehrende Nachfrage weiter an. Dieser starke Fokus auf Sicherheitskonformität verbessert die klinischen Ergebnisse und treibt gleichzeitig die kontinuierliche Beschaffung hochwertiger Infusionspumpenzubehörteile voran.
Wichtige Trends & Chancen
Einsatz von intelligenten Infusionstechnologien und kompatiblem Zubehör
Der zunehmende Einsatz von intelligenten Infusionspumpen stellt einen wichtigen Trend und eine Chance im Markt für IV-Infusionspumpenzubehör dar. Gesundheitsdienstleister integrieren Systeme zur Reduzierung von Dosierungsfehlern und automatisierte Medikamentenbibliotheken, um die Genauigkeit der Medikation zu verbessern. Dies hat eine steigende Nachfrage nach Zubehör geschaffen, das nahtlose Kompatibilität, präzise Durchflusskontrolle und verbesserte Sicherheitsleistung gewährleistet. Hersteller investieren in Innovationen, um Zubehör zu entwickeln, das auf digitale Infusionsplattformen abgestimmt ist, und bieten Möglichkeiten zur Produktdifferenzierung, langfristigen Lieferverträgen und tieferer Integration in Krankenhausinfusionsökosysteme.
- Zum Beispiel verfügt die SIGMA Spectrum Infusionspumpe von Baxter über eine Master Drug Library mit bis zu 5.000 Medikamenten in 32 Pflegebereichen, einschließlich oberer/unterer weicher und harter Grenzen sowie Startgeschwindigkeiten für präzise Programmierung.
Wachstumsmöglichkeiten in aufstrebenden Gesundheitsmärkten
Aufstrebende Volkswirtschaften bieten starke Wachstumsmöglichkeiten für den Markt für IV-Infusionspumpenzubehör aufgrund der raschen Entwicklung der Gesundheitsinfrastruktur und steigender medizinischer Ausgaben. Der Ausbau von Krankenhäusern, Diagnostikzentren und ambulanten Pflegeeinrichtungen erhöht die Nachfrage nach infusionsbezogenem Zubehör. Investitionen der Regierung in öffentliche Gesundheitssysteme, kombiniert mit wachsendem Bewusstsein für Infektionspräventionsstandards, beschleunigen die Einführung von qualitätszertifiziertem Zubehör. Lokale Fertigungsinitiativen und kostengünstige Produktangebote ermöglichen zudem eine Marktdurchdringung und positionieren aufstrebende Regionen als wichtige Beitragszahler für zukünftiges Marktwachstum.
- Zum Beispiel hat B. Braun seine Präsenz in Indien gestärkt, indem es die volumetrische Infusionspumpe Infusomat Space zusammen mit kompatiblen Zubehörteilen wie Intrafix-IV-Sets liefert, um die erweiterten Kapazitäten der Intensivstationen zu unterstützen, wo jetzt drei bis vier Pumpen pro Bett Standard sind.
Wichtige Herausforderungen
Preisdruck und Kostenempfindlichkeit bei der Beschaffung im Gesundheitswesen
Der Markt für Zubehör für IV-Infusionspumpen steht vor erheblichen Herausforderungen durch Preisdruck und kostenempfindliche Beschaffungspraktiken. Krankenhäuser und Gesundheitsdienstleister verhandeln zunehmend über Großverträge und priorisieren kostengünstige Lieferanten, um Betriebskosten zu verwalten. Dies begrenzt die Preisflexibilität für Hersteller und drückt die Gewinnmargen, insbesondere bei Einwegzubehör mit hoher Austauschfrequenz. Wettbewerbsorientierte Ausschreibungsverfahren verschärfen den Preisdruck weiter, was es schwierig macht, Premiumprodukte ohne klare Kosten-Nutzen-Rechtfertigung weit verbreitet einzuführen.
Regulatorische Compliance und Einschränkungen bei der Produktstandardisierung
Strenge regulatorische Anforderungen und Produktstandardisierung stellen bemerkenswerte Herausforderungen auf dem Markt für IV-Infusionspumpenzubehör dar. Zubehör muss mit unterschiedlichen internationalen Sicherheits-, Sterilitäts- und Qualitätsstandards übereinstimmen, was die Entwicklungszeit und die Compliance-Kosten erhöht. Häufige Aktualisierungen der regulatorischen Rahmenbedingungen erfordern eine kontinuierliche Produktvalidierung und Dokumentation, was den Markteintritt neuer Produkte verlangsamt. Darüber hinaus schränken Kompatibilitätsanforderungen zwischen verschiedenen Infusionspumpenmarken die Designflexibilität ein und schaffen technische und operative Barrieren für Hersteller, die ihr Produktportfolio weltweit erweitern möchten.
Regionale Analyse
Nordamerika
Nordamerika machte 38,4 % Marktanteil im Jahr 2024 auf dem Markt für IV-Infusionspumpenzubehör aus, unterstützt durch eine fortschrittliche Gesundheitsinfrastruktur und eine hohe Akzeptanz von Infusionstherapien in Krankenhäusern und im häuslichen Umfeld. Die starke Nachfrage wird durch eine hohe Prävalenz chronischer Krankheiten, den umfangreichen Einsatz von Infusionspumpen in der Intensivpflege und strenge Infektionskontrollvorschriften angetrieben. Die Region profitiert von kontinuierlicher technologischer Innovation und schneller Einführung von nadellosen Verbindern und antimikrobiellen Zubehörteilen. Günstige Erstattungspolitiken und die starke Präsenz führender Hersteller von Medizinprodukten verstärken das anhaltende Marktwachstum in den Vereinigten Staaten und Kanada weiter.
Europa
Europa hielt 27,1 % Marktanteil im Jahr 2024 auf dem Markt für IV-Infusionspumpenzubehör, angetrieben durch den weit verbreiteten Zugang zu universellen Gesundheitssystemen und steigende chirurgische Volumina. Der zunehmende Fokus auf Patientensicherheit und Infektionsprävention hat die Einführung fortschrittlicher Infusionszubehörteile in Krankenhäusern und ambulanten Pflegezentren beschleunigt. Länder wie Deutschland, Frankreich und das Vereinigte Königreich tragen aufgrund starker regulatorischer Compliance und standardisierter Behandlungsprotokolle erheblich bei. Die steigende Nachfrage von alternden Bevölkerungen und erweiterten ambulanten Pflegediensten unterstützt weiterhin die stabile Marktexpansion in den west- und osteuropäischen Gesundheitsmärkten.
Asien-Pazifik
Der Asien-Pazifik-Raum erfasste 22,6 % Marktanteil im Jahr 2024 im Markt für IV-Infusionspumpenzubehör, was die rasche Expansion der Gesundheitsinfrastruktur und die steigenden Patientenzahlen widerspiegelt. Die zunehmende Prävalenz chronischer Krankheiten, wachsender Medizintourismus und staatliche Investitionen in den Krankenhausbau treiben die Nachfrage nach Zubehör an. Länder wie China, Indien und Japan verzeichnen eine erhöhte Akzeptanz von Infusionstherapien sowohl in öffentlichen als auch privaten Gesundheitseinrichtungen. Der Ausbau des Zugangs zu erschwinglichen medizinischen Geräten und die Verbesserung des Bewusstseins für Infektionskontrollstandards unterstützen das starke Wachstumspotenzial in der gesamten Region weiter.
Lateinamerika
Lateinamerika machte 7,1 % Marktanteil im Jahr 2024 im Markt für IV-Infusionspumpenzubehör aus, unterstützt durch schrittweise Verbesserungen der Gesundheitsinfrastruktur und steigende Krankenhausaufnahmen. Die zunehmende Häufigkeit chronischer Krankheiten und die Ausweitung chirurgischer Eingriffe treiben die Nachfrage nach Infusionszubehör in Krankenhäusern und Diagnosezentren an. Brasilien und Mexiko führen die regionale Akzeptanz aufgrund höherer Gesundheitsausgaben und eines wachsenden privaten Gesundheitssektors an. Der wachsende Fokus auf Patientensicherheit und die Modernisierung medizinischer Geräte unterstützen weiterhin das stetige Marktwachstum in der gesamten Region.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hielt 4,8 % Marktanteil im Jahr 2024 im Markt für IV-Infusionspumpenzubehör, angetrieben durch die Erweiterung der Krankenhauskapazitäten und steigende Investitionen in die Modernisierung des Gesundheitswesens. Das Wachstum wird durch die steigende Nachfrage nach Infusionstherapie in Akut- und Intensivpflegeumgebungen unterstützt, insbesondere in den Ländern des Golfkooperationsrats. Regierungsinitiativen zur Verbesserung des Zugangs zur Gesundheitsversorgung und der Infektionskontrollstandards fördern die Akzeptanz von qualitätszertifiziertem Infusionszubehör. Obwohl Infrastrukturunterschiede bestehen bleiben, unterstützt die schrittweise Erweiterung privater Gesundheitseinrichtungen die langfristige regionale Marktentwicklung.
Marktsegmentierungen für IV-Infusionspumpenzubehör:
Nach Produkttyp
- IV-Infusionsset
- IV-Infusionsleitungen
- IV-Katheter
- IV-Kanülen
- Nadellose Verbinder
Nach Endverbraucher
- Krankenhäuser
- Häusliche Pflegeumgebungen
- Ambulante chirurgische Zentren
- Diagnosezentrum
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft des Marktes für Zubehör von IV-Infusionspumpen umfasst wichtige Akteure wie B. Braun Melsungen AG, Baxter International Inc., Becton, Dickinson & Company, ICU Medical, Inc., Terumo Corporation, Fresenius Kabi, Smiths Medical, Teleflex, Inc., Nipro Corporation und Moog Inc. Der Markt ist mäßig konsolidiert, wobei führende Unternehmen durch breite Produktportfolios konkurrieren, die Infusionssets, Leitungen, Katheter, Kanülen und nadellose Anschlüsse abdecken. Die Akteure konzentrieren sich auf Produktzuverlässigkeit, Sicherheitskonformität und Kompatibilität mit fortschrittlichen Infusionspumpensystemen, um ihre Marktpräsenz zu stärken. Strategische Initiativen umfassen die Erweiterung der Produktionskapazitäten, kontinuierliche Produktinnovationen zur Infektionsprävention und langfristige Lieferverträge mit Krankenhäusern und Einkaufsgemeinschaften. Unternehmen betonen auch die geografische Expansion in aufstrebenden Gesundheitsmärkten und kostenoptimierte Angebote, um dem Preisdruck zu begegnen, während sie gleichzeitig strikte Einhaltung von regulatorischen und Qualitätsstandards aufrechterhalten, um die wettbewerbsfähige Position zu sichern.
Analyse der Hauptakteure
- B. Braun Melsungen AG
- Smiths Medical (Smiths Group plc)
- Terumo Corporation
- Becton, Dickinson & Company (BD)
- ICU Medical, Inc.
- Teleflex, Inc.
- Nipro Corporation
- Fresenius Kabi
- Moog Inc.
- Baxter International Inc.
Aktuelle Entwicklungen
- Im November 2024 gaben ICU Medical und Otsuka Pharmaceutical Factory ein Joint Venture bekannt, um die Herstellung und Innovation von IV-Lösungen zu verbessern, indem ICU Medicals Infusionspumpen und Verbrauchsmaterialien mit Otsukas globalem Produktionsmaßstab für die Versorgungssicherheit in Nordamerika kombiniert werden.
- Im April 2024 erhielt Baxter die Zulassung der US-amerikanischen FDA für seine Novum IQ Infusionspumpe mit großem Volumen und der Dose IQ Safety Software, wodurch seine integrierte Plattform für eine sicherere Infusionstherapie in klinischen Umgebungen erweitert wird.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Endverbraucher und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird weiterhin stetig wachsen, unterstützt durch die steigende Nachfrage nach intravenösen Therapien in akuten, chronischen und Notfallversorgungssituationen.
- Die zunehmende Akzeptanz von Infusionspumpen in der häuslichen Pflege und in ambulanten Umgebungen wird die langfristige Nachfrage nach kompatiblem Zubehör stärken.
- Krankenhäuser werden die primären Endverbraucher bleiben, angetrieben durch hohe Patientenzahlen und strenge Infektionskontrollanforderungen.
- Der wachsende Fokus auf Patientensicherheit wird die Einführung von nadellosen Verbindern und geschlossenen Infusionssystemen beschleunigen.
- Die technologische Integration mit intelligenten Infusionspumpen wird Innovationen im Zubehördesign und in der Kompatibilität vorantreiben.
- Die wachsende geriatrische Bevölkerung wird die Abhängigkeit von langfristigen Infusionstherapien erhöhen.
- In aufstrebenden Volkswirtschaften wird aufgrund der Entwicklung der Gesundheitsinfrastruktur und des verbesserten Zugangs zu medizinischen Geräten eine schnellere Einführung zu beobachten sein.
- Hersteller werden sich auf kosteneffizientes und Einwegzubehör konzentrieren, um Preisdruck und Beschaffungsherausforderungen zu begegnen.
- Regulatorische Compliance und Qualitätszertifizierung werden für die Marktteilnahme und -erweiterung entscheidend bleiben.
- Strategische Partnerschaften und Liefervereinbarungen mit Gesundheitsdienstleistern werden die Wettbewerbspositionierung im Prognosezeitraum prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Zubehör von IV-Infusionspumpen und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für IV-Infusionspumpenzubehör zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für IV-Infusionspumpenzubehör hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für IV-Infusionspumpenzubehör antreiben?
Wer sind die führenden Unternehmen im Markt für IV-Infusionspumpenzubehör?
Welche Region hatte 2024 den größten Anteil am Markt für IV-Infusionspumpenzubehör?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Zubehör von IV-Infusionspumpen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Zubehör von IV-Infusionspumpen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,680 million → 2032: USD 3,695.8 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Zubehör von IV-Infusionspumpen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Zubehör von IV-Infusionspumpen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Zubehör von IV-Infusionspumpen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Zubehör von IV-Infusionspumpen Market Drivers
- 3.3 Markt für Zubehör von IV-Infusionspumpen Market Restraints & Challenges
- 3.4 Markt für Zubehör von IV-Infusionspumpen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Zubehör von IV-Infusionspumpen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Zubehör von IV-Infusionspumpen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Zubehör von IV-Infusionspumpen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Zubehör von IV-Infusionspumpen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Zubehör von IV-Infusionspumpen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Zubehör von IV-Infusionspumpen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Zubehör von IV-Infusionspumpen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Zubehör von IV-Infusionspumpen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Zubehör von IV-Infusionspumpen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Zubehör von IV-Infusionspumpen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Zubehör von IV-Infusionspumpen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Zubehör von IV-Infusionspumpen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Zubehör von IV-Infusionspumpen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Zubehör von IV-Infusionspumpen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Zubehör von IV-Infusionspumpen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Zubehör von IV-Infusionspumpen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Zubehör von IV-Infusionspumpen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Zubehör von IV-Infusionspumpen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Zubehör von IV-Infusionspumpen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
