
Marktübersicht:
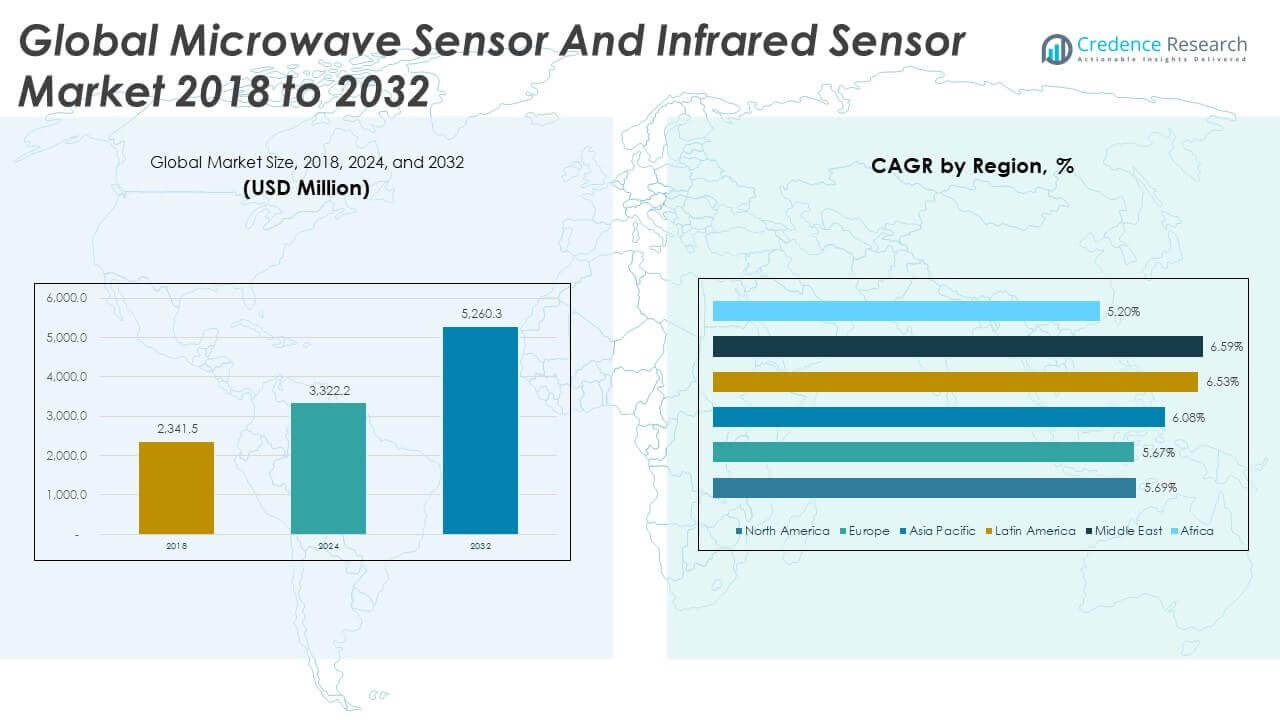
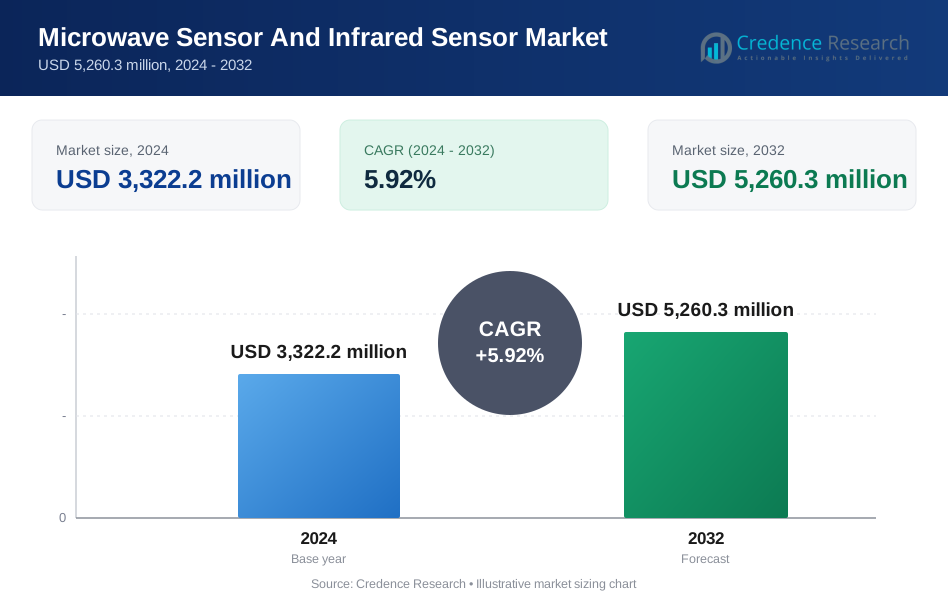
Die globale Marktgröße für Mikrowellensensoren und Infrarotsensoren wurde 2018 mit 2.341,50 Millionen USD bewertet und soll bis 2024 auf 3.322,20 Millionen USD und bis 2032 auf 5.260,30 Millionen USD anwachsen, mit einer CAGR von 5,92 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Mikrowellen- und Infrarotsensoren 2024 | USD 3.322,20 Millionen |
| Mikrowellen- und Infrarotsensoren Markt, CAGR | 5,92% |
| Marktgröße für Mikrowellen- und Infrarotsensoren 2032 | USD 5.260,30 Millionen |
Der Markt wächst aufgrund der steigenden Nachfrage nach Automatisierung, Sicherheit und energieeffizienten Systemen in verschiedenen Sektoren. Mikrowellensensoren bieten eine starke Erkennungsleistung in rauen Umgebungen, während Infrarotsensoren kontaktlose und präzise Wärmeerkennung unterstützen. Industrielle Automatisierung, Smart Homes, Fahrzeugsicherheit und öffentliche Sicherheitssysteme treiben den Einsatz von Sensoren voran. Anbieter erweitern ihre Portfolios mit KI-integrierten Sensoren und Multisensormodulen. Die Nachfrage wird weiter durch Investitionen in Robotik, Verteidigungsüberwachung und intelligente Infrastrukturen angeheizt. Der Markt profitiert von der zunehmenden Betonung auf kontaktloser Überwachung und vorausschauender Wartung in intelligenten Fabriken. Innovation und Miniaturisierung unterstützen zudem die Akzeptanz in Wearables und Verbrauchsgeräten.
Der asiatisch-pazifische Raum führt den globalen Markt an, bedingt durch starke Elektronikfertigung, Urbanisierung und Smart-City-Initiativen in Ländern wie China, Japan und Südkorea. Nordamerika folgt, unterstützt durch Verteidigung, industrielle Automatisierung und ADAS-Einführung. Europa verzeichnet solides Wachstum mit regulatorischer Unterstützung für Energieeffizienz und intelligente Infrastruktur. Lateinamerika, der Nahe Osten und Afrika stellen aufstrebende Chancen dar, angetrieben durch Modernisierung und Sicherheitsverbesserungen. Jede Region zeigt einzigartige Treiber, aber alle tragen zur Ausweitung der Sensornutzung in öffentlichen, privaten und industriellen Bereichen bei.
Markteinblicke:
- Der globale Markt für Mikrowellensensoren und Infrarotsensoren wurde 2018 auf 2.341,5 Millionen USD geschätzt, stieg 2024 auf 3.322,2 Millionen USD und soll bis 2032 5.260,3 Millionen USD erreichen, was einer CAGR von 5,92 % entspricht.
- Der asiatisch-pazifische Raum hielt mit 33 % den größten regionalen Anteil, angetrieben durch Elektronikfertigung, Urbanisierung und intelligente Infrastruktur. Europa folgte mit einem Anteil von 26,6 % aufgrund von Industrieautomatisierung und Energiemandaten, während Nordamerika durch ADAS, Verteidigung und Smart-Home-Anwendungen 23,8 % eroberte.
- Der Nahe Osten ist die am schnellsten wachsende Region mit einer CAGR von 6,59 %, angetrieben durch Smart-City-Initiativen, Grenzüberwachungssysteme und Energieautomatisierung in den GCC-Staaten.
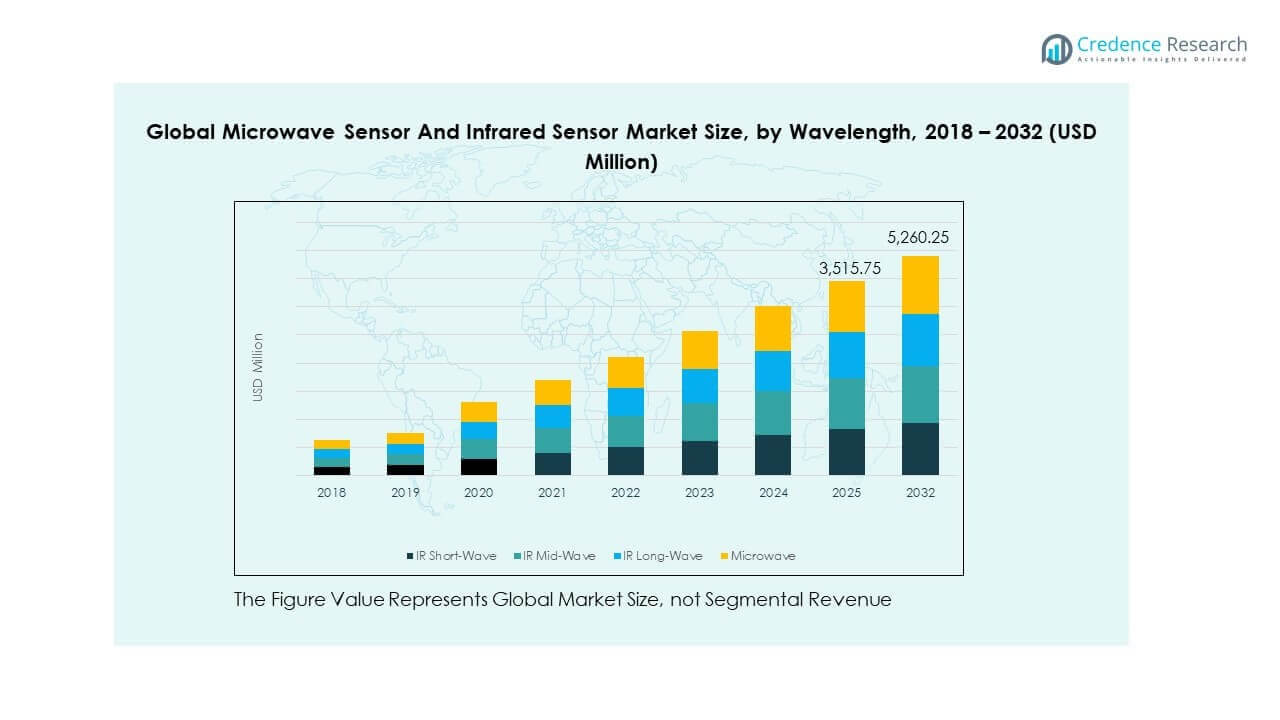
- Im Jahr 2024 hielt IR Mid-Wave mit etwa 28 % den größten Anteil im Wellenlängensegment und unterstützte die thermische Erkennung in Verteidigungs- und Industrieanwendungen.
- Mikrowellen-Wellensensoren machten etwa 25 % des Marktes 2024 aus und wurden in Automobil-, Fabriksicherheits- und Langstreckenüberwachungslösungen bevorzugt.
Markttreiber
Steigende Nachfrage nach fortschrittlicher Bewegungserkennung in Sicherheits- und Automatisierungsanwendungen
Der globale Markt für Mikrowellensensoren und Infrarotsensoren wird durch die Nachfrage nach hochpräziser Bewegungserkennung angetrieben. Sicherheitssysteme erfordern zunehmend Sensoren mit besserer Reichweite, Empfindlichkeit und Umweltbeständigkeit. Mikrowellensensoren bieten überlegene Genauigkeit bei der Bewegungserkennung durch Wände, Rauch oder Staub. Infrarotsensoren bleiben in der passiven Erkennung für Innenüberwachung und Unterhaltungselektronik unverzichtbar. Die Industrieautomatisierung verlässt sich auf beide Technologien, um Sicherheit und Betriebseffizienz zu verbessern. Auch die Integration in Smart Homes hat zugenommen, was die Sensoradoption in Beleuchtung, Einbruchalarmsystemen und Belegungsüberwachung vorantreibt. Es profitiert vom wachsenden Bedarf an intelligenter Infrastruktur. Der Anstieg von Diebstahl, unbefugtem Betreten und intelligenter Überwachung treibt die Implementierungen weiter voran.
- Zum Beispiel umfasst die REDWALL SIP-Serie von Optex Außen-Dual-Technologie-PIR/Mikrowellendetektoren, die für den Schutz von weiträumigen Perimetern mit hoher Stabilität unter rauen Bedingungen entwickelt wurden.
Integration in Fahrzeugsicherheitssysteme und fortschrittliche Fahrerassistenzplattformen
Automobilhersteller integrieren Mikrowellen- und Infrarotsensoren für Totwinkelüberwachung, adaptive Geschwindigkeitsregelung und Fußgängererkennung. Diese Technologien gewährleisten die Echtzeitüberwachung der Umgebung und verbessern die Verkehrssicherheit. Der globale Markt für Mikrowellensensoren und Infrarotsensoren profitiert von der Elektrifizierung von Fahrzeugen und der Expansion von ADAS. Mikrowellensensoren erkennen Bewegung und Objektabstand, was für autonome Funktionen entscheidend ist. Infrarotsensoren unterstützen Nachtsicht und Hindernisverfolgung. Fahrzeugsicherheitsvorschriften in Nordamerika, Europa und Asien fördern die Akzeptanz weiter. Automobilhersteller setzen Sensorfusion ein, um Ausgaben für zuverlässigere Entscheidungen zu kombinieren. Dies gewährleistet eine effiziente Datenerfassung unter verschiedenen Fahrbedingungen.
- Zum Beispiel ist der ARS540 von Continental ein 77 GHz Langstrecken-4D-Imaging-Radar, das die Entfernung, relative Geschwindigkeit und Richtung von Objekten misst, um fortschrittliche Fahrerassistenz- und automatisierte Fahrsysteme zu unterstützen. Der Sensor bietet hochauflösende Erkennung bis zu mehreren hundert Metern und verbessert die Wahrnehmung der Fahrzeugumgebung für Funktionen wie adaptive Geschwindigkeitsregelung und Kollisionsvermeidung.
Wachsende Akzeptanz in energieeffizienten Smart-Building-Technologien
Gewerbe- und Wohngebäude nutzen Infrarot- und Mikrowellensensoren für die Lichtsteuerung, HVAC-Automatisierung und Zugangsverwaltung. Diese Systeme verbessern die Energieeinsparung und den Komfort der Bewohner. Regierungen fördern intelligente Infrastrukturen durch grüne Baustandards, was die Nachfrage nach Sensoren unterstützt. Der globale Markt für Mikrowellen- und Infrarotsensoren profitiert von der Integration in intelligente Beleuchtungs-, Brandmelde- und Raumnutzungssysteme. Mikrowellensensoren erkennen Bewegungen in großen oder unterteilten Räumen, während Infrarotmodelle die Temperaturerfassung optimieren. Bürokomplexe, Einkaufszentren und Institutionen verlassen sich auf Sensoren, um wenig genutzte Zonen zu automatisieren. Dies verbessert die Nachhaltigkeitskennzahlen für Facility-Manager. Nachrüstungen in älteren Gebäuden fördern ebenfalls die Akzeptanz.
Industrielle Automatisierung und Robotik treiben die Sensorintegration in der Fertigung voran
Fabriken nutzen Sensoren zur Maschinenüberwachung, Prozesssteuerung und Asset-Tracking. Mikrowellensensoren zeichnen sich in rauen Industrieumgebungen durch ihre Widerstandsfähigkeit gegen Staub, Vibrationen und Temperaturen aus. Infrarotsensoren unterstützen bei der Materialidentifikation, Fehlererkennung und thermischen Profilierung. Der globale Markt für Mikrowellen- und Infrarotsensoren verzeichnet eine steigende Nachfrage aus der Robotik und Lagerautomatisierung. Sensoren ermöglichen es autonomen Fahrzeugen und Cobots, sicher zu navigieren und zu interagieren. Fertigungsanlagen setzen auf prädiktive Wartungsstrategien, die durch Sensordaten unterstützt werden. Dies hilft, Ausfallzeiten zu reduzieren und den Durchsatz zu verbessern. Das Wachstum von Smart Factories im Rahmen von Industrie 4.0 unterstützt eine tiefere Sensorpenetration.
Markttrends
Miniaturisierung von Sensormodulen zur Integration in kompakte und tragbare Geräte
Hersteller entwickeln kleinere Sensoren mit gleicher oder verbesserter Leistung, um platzbeschränkte Anwendungen zu erfüllen. Dieser Trend unterstützt Wearables, Drohnen und IoT-Knoten, die leichte und kompakte Sensorlösungen erfordern. Der globale Markt für Mikrowellen- und Infrarotsensoren profitiert von Fortschritten in MEMS- und Verpackungstechnologien. Tragbare Verbrauchsgeräte integrieren Bewegungs- und Näherungserkennung, um Gestensteuerung und Bildschirmoptimierung zu ermöglichen. Gesundheitsmonitore, Fitnessgeräte und intelligente Accessoires nutzen integrierte Sensoren für Echtzeit-Tracking. Dies ermöglicht Multi-Sensor-Kombinationen in kompakten Geräten. Die Nachfrage nach miniaturisierten Komponenten in AR/VR-Headsets und kompakten Robotern erweitert weiterhin die Anwendungsfälle.
- Zum Beispiel integriert der IMX500 intelligente Vision-Sensor von Sony einen gestapelten CMOS-Bildsensor mit On-Chip-AI-Verarbeitung, die eine Echtzeit-Inferenz direkt auf Sensorebene ohne externe Prozessoren ermöglicht.
Entwicklung von Dual-Technologie-Sensoren zur Verbesserung der Zuverlässigkeit in unterschiedlichen Umgebungen
Anbieter kombinieren Mikrowellen- und Infrarotsensoren zu Hybrideinheiten, um die Stärken beider Technologien zu nutzen. Doppelsensoren bieten eine bessere Genauigkeit, indem sie Fehlalarme aufgrund von Temperaturschwankungen oder Hindernissen verringern. Der globale Markt für Mikrowellen- und Infrarotsensoren gewinnt durch solche Innovationen an Fahrt. Diese Module ermöglichen intelligentere Entscheidungen für die Lichtsteuerung, Einbruchserkennung und Überwachungsbelegung. Gewerbegebäude und öffentliche Räume bevorzugen Hybridsensoren für eine gleichbleibende Leistung. Es reduziert Wartungsanrufe, indem es Genauigkeit bei Beleuchtungs-, Wetter- oder Luftstrombedingungen gewährleistet. Die Nachfrage nach ausfallsicherer Sensorik wächst in Versorgungsunternehmen, Metros und stark frequentierten Gebäuden.
- Zum Beispiel kombinieren die TriTech-Bewegungsmelder von Bosch Security Systems passives Infrarot mit Mikrowellen-Doppler-Sensorik und sind darauf ausgelegt, Bewegungen in Abdeckungsbereichen von bis zu 12 m x 12 m zu erkennen, während sie im Vergleich zu Einzelsensoren mit PIR-Technologie in internen Validierungstests Fehlalarme um mehr als 35 % reduzieren.
Einsatz von drahtlosen und batteriebetriebenen Sensoren zur Unterstützung flexibler Einsätze
Der Wechsel zu drahtlosen Sensornetzwerken reduziert die Installationskomplexität und erweitert die Überwachung auf abgelegene oder schwer zu verkabelnde Bereiche. Der globale Markt für Mikrowellen- und Infrarotsensoren verzeichnet eine steigende Präferenz für batteriebetriebene Module mit langer Lebensdauer und energiesparendem Design. Smart-City-Initiativen setzen diese Sensoren in Parkplätzen, Parks und Verkehrssystemen ein. Drahtlose Sensoren unterstützen einfachere Nachrüstungen und skalierbare Installationen. Es ermöglicht eine kostengünstige Erweiterung ohne große Infrastrukturänderungen. Anwendungen in der Perimetersicherheit, Energiemonitoring und öffentlichen Einrichtungen profitieren von schnellen und flexiblen Einsätzen. Die Nachfrage nach nachhaltigen Sensoren steht im Einklang mit grünen Designprinzipien.
Integration mit Edge-Computing und KI für Echtzeit-Sensorik und Analytik
Edge-fähige Sensoren verarbeiten Daten lokal, um die Latenz zu reduzieren und die Reaktionsfähigkeit zu verbessern. Der globale Markt für Mikrowellen- und Infrarotsensoren bewegt sich hin zu intelligenten Modulen, die mit KI-Algorithmen gekoppelt sind. Echtzeit-Entscheidungen verbessern die Effizienz in der Verkehrssteuerung, Einzelhandelsanalytik und intelligenten Landwirtschaft. Infrarotsensoren, die mit Wärmebildgebung gekoppelt sind, unterstützen die vorausschauende Wartung und Prozessoptimierung. Mikrowellensensoren verbessern die Anomalieerkennung und Verhaltensverfolgung in sensiblen Umgebungen. Es unterstützt datenschutzorientierte Überwachung, ohne Identitätsdetails zu erfassen. Lokale Verarbeitung reduziert auch die Abhängigkeit von der Cloud und den Bandbreitenverbrauch.
Analyse der Marktchancen
Sensorgenauigkeit beeinträchtigt durch Umwelteinflüsse und externe Betriebsbedingungen
Mikrowellen- und Infrarotsensoren stehen vor Herausforderungen, die Präzision unter verschiedenen Bedingungen aufrechtzuerhalten. Infrarotsensoren können in Umgebungen mit hoher Hitze oder reflektierenden Oberflächen unterdurchschnittlich arbeiten. Mikrowellensensoren können aufgrund von Interferenzen durch Metalloberflächen oder hochfrequente Geräusche Fehlalarme auslösen. Der globale Markt für Mikrowellen- und Infrarotsensoren muss Designbeschränkungen überwinden, um Zuverlässigkeit in kritischen Anwendungen sicherzustellen. Staub, Nebel, Rauch und Temperaturschwankungen verringern die Sensorgenauigkeit. Hersteller benötigen bessere Abschirmung, Kalibrierung und Filterung, um die Erwartungen der Endnutzer zu erfüllen. Dies betrifft Einsätze in industriellen, Außen- oder stark frequentierten Bereichen. Schlechte Signaldiskriminierung in komplexen Umgebungen beeinträchtigt das Vertrauen in das System.
Kostendruck, IP-Lizenzierung und Kompatibilität mit bestehender Infrastruktur
Die Markteinführung wird durch Preisbedenken in margenschwachen Branchen eingeschränkt. Die Integration in Altsysteme erhöht den Bedarf an Abwärtskompatibilität und benutzerdefinierten Schnittstellen. Der globale Markt für Mikrowellen- und Infrarotsensoren muss Herausforderungen bei der Interoperabilität über Plattformen hinweg angehen. Die Produktentwicklung verursacht hohe F&E- und Compliance-Kosten, insbesondere für Automobil- und Verteidigungsmodelle. Lizenzgebühren für patentierte Sensortechnologien erhöhen ebenfalls die Gesamtkosten. Dies beeinträchtigt die Akzeptanz in budgetbeschränkten kommunalen oder öffentlichen Projekten. Anbieter müssen Leistung, Kosten und Kompatibilität des Ökosystems ausbalancieren. Lange Verkaufszyklen bei institutionellen Beschaffungen verlangsamen das Einsatztempo.
Marktchancen
Erweiterung von Smart-City-Projekten und Modernisierung der öffentlichen Infrastruktur weltweit
Smart Cities integrieren intelligente Sensoren für Beleuchtung, Verkehr, Abfall- und Menschenmengenmanagement. Diese Anwendungen basieren auf Echtzeiterkennung, Automatisierung und geringem Wartungsaufwand. Der globale Markt für Mikrowellen- und Infrarotsensoren kann sich über Parkzonen, Verkehrsknotenpunkte und Überwachungsposten erstrecken. Regierungen priorisieren digitalisierte Infrastruktur, um städtische Lebensstandards zu verbessern. Es bietet Volumenmöglichkeiten für Sensorhersteller mit langlebigen und energieeffizienten Lösungen. Wachstum in Asien, dem Nahen Osten und Lateinamerika schafft neue Einsatzgebiete.
Anstieg von KI-gestützter Überwachung, Einzelhandelsanalytik und Gebäudeintelligenz Fortschrittliche Analytik erhöht den Wert von Sensordaten für Sicherheits- und Facility-Management. KI-Integration unterstützt Verhaltensverfolgung, Personenzählung und Anomalieerkennung. Der globale Markt für Mikrowellen- und Infrarotsensoren kann wachsen, indem er die nächste Generation von Smart Retail, Flughäfen und kommerziellen Campus bedient. Es erfüllt die Nachfrage nach automatisierten Einblicken, ohne die Privatsphäre zu beeinträchtigen. Diese Trends eröffnen neue Einnahmequellen für OEMs und Plattformanbieter.
Marktsegmentierungsanalyse:
Nach Sensortyp
Mikrowellen-/Radarsensoren dominieren aufgrund ihrer Zuverlässigkeit unter schwierigen Bedingungen wie Nebel, Staub oder Glasbehinderungen. Doppler-Radar bleibt beliebt für Bewegungserkennung und Geschwindigkeitsmessung in Sicherheits- und Automobilsystemen. FMCW-Radar unterstützt Kurz- und Langstreckenerkennung und ermöglicht sicherere ADAS-Funktionen. CW-Radar eignet sich für kostengünstige Bewegungssensoranwendungen. Infrarotsensoren haben ebenfalls einen starken Anteil. PIR-Sensoren führen bei der Belegungserkennung für Smart Homes. Thermopile-IR unterstützt Temperaturmessung und industrielle Sicherheit. Photovoltaik- und aktive IR-Sensoren bieten Nischenanwendungen in Flammenerkennung und Gestensteuerung. Der globale Markt für Mikrowellen- und Infrarotsensoren profitiert von verschiedenen Sensortypen für unterschiedliche Kosten- und Leistungsanforderungen.
- Zum Beispiel arbeitet der IWR6843 mmWave-Sensor von Texas Instruments bei 60-64 GHz mit 4 Empfangs- und 3 Sendekanälen für industrielle Bewegungserkennung.
Nach Anwendung
Sicherheit und Überwachung stellen die größte Anwendung dar, bedingt durch die Nachfrage nach zuverlässiger Bewegungserkennung und Einbruchskontrolle. Die industrielle Automatisierung nutzt Sensoren für Sicherheit, Prozessoptimierung und Roboternavigation. Unterhaltungselektronik integriert weiterhin IR-Sensoren in Wearables, Smartphones und Hausautomation. Automobilanwendungen wachsen mit ADAS, In-Kabinen-Sensorik und Fahrerüberwachung. Luft- und Raumfahrt sowie Verteidigung nutzen Sensoren für Perimetersicherheit und Raketenführung. Das Gesundheitswesen verwendet sie für berührungslose Patientenüberwachung. Energie und Versorgungsunternehmen profitieren von Sensoren in der vorausschauenden Wartung und Fehlererkennung. Es unterstützt vielfältige Anwendungen in persönlichen, industriellen und missionskritischen Bereichen.
Nach Wellenlänge
Das Mikrowellenband dominiert in industriellen, automobilen und sicherheitsrelevanten Anwendungen aufgrund hoher Durchdringung und Langstreckenerkennung. IR-Langwellen-Sensoren finden Anwendung in Überwachungs- und Temperatursystemen aufgrund ihrer Wärmebildfähigkeit. Mittelwellen-IR wird in hochwertigen Verteidigungs- und wissenschaftlichen Instrumenten eingesetzt. Kurzwellige IR-Sensoren sind in der Spektroskopie, Halbleiterinspektion und chemischen Analyse beliebt. Der globale Markt für Mikrowellen- und Infrarotsensoren nutzt unterschiedliche Wellenlängen basierend auf Anwendungs-Komplexität, Reaktionszeit und Reichweitenanforderungen. Es entsteht ein gestaffeltes Adoptionsmuster über Preis-Leistungs-Stufen hinweg.
Nach Endnutzer
Unterhaltungselektronik bleibt ein wichtiger Endnutzer-Sektor, angetrieben durch die Integration von Sensoren in Telefone, Geräte und Wearables. Automobilunternehmen übernehmen sowohl Mikrowellen- als auch Infrarotsensoren, um die sich entwickelnden Sicherheits- und Automatisierungsziele zu erreichen. Fertigungsanlagen nutzen Sensoren für Robotik, Überwachung der Gerätegesundheit und Sicherheitskonformität. Verteidigung und Luft- und Raumfahrt verlangen hochpräzise und robuste Sensoren für Sicherheits- und Taktiksysteme. Gesundheitsdienstleister übernehmen berührungslose Sensoren für Echtzeitdiagnosen. Einzelhandels- und kommerzielle Segmente nutzen sie für Raumoptimierung und Kundenverfolgung. Intelligente Infrastruktur und Versorgungsunternehmen übernehmen Sensoren für intelligente Beleuchtung, Netzüberwachung und Energieeffizienz. Es unterstützt eine breite Endnutzerbasis mit sowohl Volumen- als auch hochwertigen Möglichkeiten.
- Beispielsweise unterstützt der IWR6843 mmWave-Sensor von Texas Instruments, basierend auf der FMCW-Radartechnologie, industrielle Sicherheitsanwendungen wie Anwesenheitserkennung und Maschinenschutzsysteme, die Geräte stoppen, wenn Bediener gefährliche Zonen betreten.
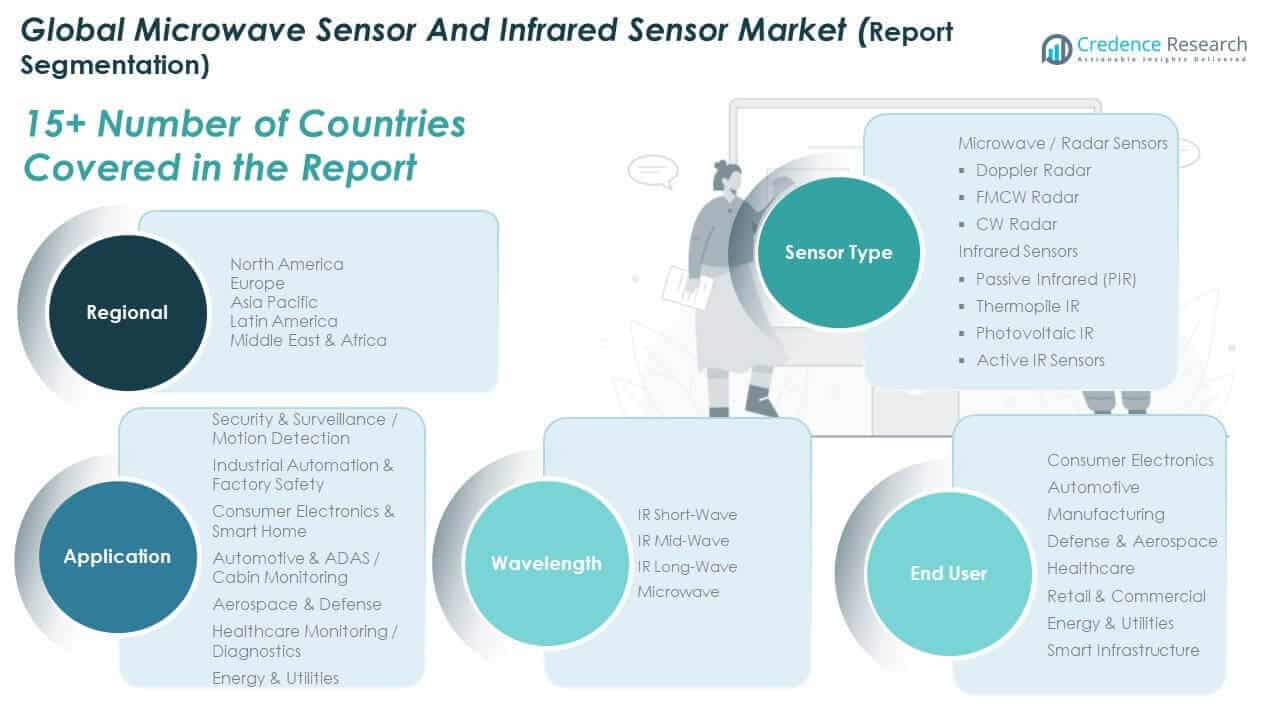
Segmentierung:
Nach Sensortyp
- Mikrowellen- / Radarsensoren
- Doppler-Radar
- FMCW-Radar
- CW-Radar
- Infrarotsensoren
- Passives Infrarot (PIR)
- Thermopile-IR
- Photovoltaisches IR
- Aktive IR-Sensoren
Nach Anwendung
- Sicherheit & Überwachung / Bewegungserkennung
- Industrielle Automatisierung & Fabriksicherheit
- Unterhaltungselektronik & Smart Home
- Automobil & ADAS / Kabinenüberwachung
- Luft- und Raumfahrt & Verteidigung
- Gesundheitsüberwachung / Diagnostik
- Energie & Versorgungsunternehmen
Nach Wellenlänge
- IR Kurz-Welle
- IR Mittel-Welle
- IR Lang-Welle
- Mikrowelle
Nach Endnutzer
- Verbraucherelektronik
- Automobilindustrie
- Fertigung
- Verteidigung & Luft- und Raumfahrt
- Gesundheitswesen
- Einzelhandel & Gewerbe
- Energie & Versorgungsunternehmen
- Intelligente Infrastruktur
Nach Region
- Nordamerika (USA, Kanada, Mexiko)
- Europa (UK, Frankreich, Deutschland, Italien, Spanien, Russland, Rest von Europa)
- Asien-Pazifik (China, Japan, Südkorea, Indien, Australien, Südostasien, Rest von APAC)
- Lateinamerika (Brasilien, Argentinien, Rest von Lateinamerika)
- Naher Osten (GCC, Israel, Türkei, Rest des Nahen Ostens)
- Afrika (Südafrika, Ägypten, Rest von Afrika)
Regionale Analyse:
Nordamerika
Die Marktgröße für Mikrowellen- und Infrarotsensoren in Nordamerika wurde 2018 auf 564,55 Millionen USD geschätzt und soll bis 2024 auf 790,74 Millionen USD und bis 2032 auf 1.230,37 Millionen USD anwachsen, mit einer CAGR von 5,69 % während des Prognosezeitraums. Nordamerika machte 2024 23,8 % des globalen Marktes aus. Die Region profitiert von einer starken Akzeptanz in der industriellen Automatisierung, der inneren Sicherheit und vernetzten Fahrzeugen. In den USA ansässige Hersteller integrieren Radar- und IR-Sensoren in fortschrittliche Fahrerassistenzsysteme (ADAS) und intelligente Infrastrukturen. Hohe Implementierung in Smart Homes, Perimeterkontrolle und kommerzieller Überwachung unterstützt die Nachfrage. Der Verteidigungssektor trägt erheblich durch Drohnenvision, Raketensysteme und Grenzüberwachung bei. Der Markt für Mikrowellen- und Infrarotsensoren in Nordamerika wird durch fortschrittliche F&E, unterstützende staatliche Finanzierung und ausgereifte Lieferketten geprägt. Er sieht weiterhin eine stetige Integration in sowohl Verbraucher- als auch Unternehmensanwendungen. Die urbane Modernisierung und datengesteuerte Gebäudesysteme verbessern die langfristigen Aussichten.
Europa
Die Marktgröße für Mikrowellen- und Infrarotsensoren in Europa wurde 2018 auf 632,22 Millionen USD geschätzt und soll bis 2024 auf 884,19 Millionen USD und bis 2032 auf 1.372,93 Millionen USD anwachsen, mit einer CAGR von 5,67 % während des Prognosezeitraums. Europa repräsentierte 2024 26,6 % des globalen Marktes. Die Region zeigt eine hohe Nachfrage in der Automobilindustrie, der industriellen Robotik und dem Energiemanagement. Führende OEMs übernehmen Sensoren, um Emissions-, Sicherheits- und Nachhaltigkeitsvorgaben zu erfüllen. Deutschland, Frankreich und das Vereinigte Königreich führen die Akzeptanz in Elektrofahrzeugen und intelligenten Fabriken an. Gebäudeautomation treibt ebenfalls die Nutzung von PIR- und Thermopile-IR-Sensoren voran. Der Markt für Mikrowellen- und Infrarotsensoren in Europa profitiert vom Fokus der EU auf Energieeffizienz und Kreislaufwirtschaft. Die Modernisierung der Verteidigung und Flughafenerweiterungen tragen zu stabilen Sensoreinsätzen bei. Das Wachstum bleibt verankert in präziser Fertigung, starken regulatorischen Rahmenbedingungen und digitaler Transformation.
Asien-Pazifik
Die Marktgröße für Mikrowellensensoren und Infrarotsensoren im asiatisch-pazifischen Raum wurde 2018 auf 764,98 Millionen USD geschätzt und soll bis 2024 auf 1.094,91 Millionen USD und bis 2032 auf 1.753,77 Millionen USD anwachsen, bei einer CAGR von 6,08 % während des Prognosezeitraums. Der asiatisch-pazifische Raum hielt 2024 einen Anteil von 33 % am globalen Markt und war damit der größte regionale Beitrag. China, Japan, Südkorea und Indien treiben die Nachfrage durch die Expansion der Elektronikfertigung und Urbanisierung an. Initiativen für intelligente Städte, 5G-Einführungen und die Elektrifizierung von Fahrzeugen tragen zur großflächigen Sensoreinführung bei. PIR- und Radarmodule sind in Haushaltsgeräten, Beleuchtungssystemen und öffentlicher Überwachung eingebettet. Der globale Markt für Mikrowellensensoren und Infrarotsensoren im asiatisch-pazifischen Raum wächst durch OEM-Innovationen und Skaleneffekte. Regierungsprogramme fördern die Lokalisierung der Produktion und Investitionen in Halbleiter der nächsten Generation. Wettbewerbsfähige Preise und steigendes verfügbares Einkommen unterstützen das Mengenwachstum weiter.
Lateinamerika
Die Marktgröße für Mikrowellensensoren und Infrarotsensoren in Lateinamerika wurde 2018 auf 205,12 Millionen USD geschätzt und soll bis 2024 auf 301,56 Millionen USD und bis 2032 auf 499,72 Millionen USD anwachsen, bei einer CAGR von 6,53 % während des Prognosezeitraums. Lateinamerika trug 2024 9,1 % zum globalen Umsatz bei. Brasilien und Mexiko führen die Einführung in Automobil- und Industriegebieten an. Energieversorger und Verkehrsinfrastruktur nutzen Sensoren zur Verbesserung von Sicherheit und Überwachung. PIR-Sensoren gewinnen in kommerziellen Sicherheitssystemen und Verbrauchsgeräten an Boden. Der globale Markt für Mikrowellensensoren und Infrarotsensoren in Lateinamerika profitiert von Importsubstitution und Infrastruktur-Digitalisierung. Regierungsverträge im Bereich städtische Beleuchtung und Verkehrsmanagement bieten kurzfristige Chancen. Kosteneffektive Sensorintegration bleibt der Schlüssel für eine breitere regionale Akzeptanz. Investitionen in Automatisierung und intelligente Gebäudesanierungen werden die Einführung schrittweise erweitern.
Mittlerer Osten
Die Marktgröße für Mikrowellensensoren und Infrarotsensoren im Mittleren Osten wurde 2018 auf 111,93 Millionen USD geschätzt und soll bis 2024 auf 165,21 Millionen USD und bis 2032 auf 275,11 Millionen USD anwachsen, bei einer CAGR von 6,59 % während des Prognosezeitraums. Der Mittlere Osten hielt 2024 einen Anteil von 5 % am globalen Markt. Golfstaaten setzen Sensoren in Smart-City-Projekten, Grenzüberwachung und Ölbohrfeldautomatisierung ein. Infrarotsensoren werden häufig zur Branddetektion, Temperaturüberwachung und Energiemonitoring eingesetzt. Der globale Markt für Mikrowellensensoren und Infrarotsensoren in dieser Region gewinnt durch Sicherheitsverbesserungen und KI-gestützte Infrastruktur an Bedeutung. Die Nachfrage wächst in Geschäftsgebäuden, Flughäfen und Versorgungsunternehmen. Öffentliche Sicherheitsprojekte und erneuerbare Energienetze schaffen stetige Nachfrage. Sensorhersteller profitieren von hochspezifischen Projektanforderungen und technologie-neutralen Beschaffungen.
Afrika
Die Marktgröße für Mikrowellensensoren und Infrarotsensoren in Afrika wurde 2018 mit 62,75 Millionen USD bewertet und soll bis 2024 auf 85,62 Millionen USD und bis 2032 auf 128,35 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,20 % während des Prognosezeitraums. Afrika machte 2024 2,6 % des globalen Marktes aus. Der Einsatz von Sensoren nimmt in den Bereichen urbane Sicherheit, erneuerbare Energien und Gesundheitswesen zu. Südafrika und Ägypten führen bei der Einführung aufgrund der Modernisierung der Infrastruktur und steigender Elektronikimporte. Der globale Markt für Mikrowellensensoren und Infrarotsensoren in Afrika ist noch in den Kinderschuhen, zeigt jedoch Potenzial in den Bereichen Energie, Bergbau und Telekommunikation. Off-Grid-Solaranlagen nutzen Bewegungs- und Wärmesensoren für Automatisierung und Diebstahlschutz. Öffentliche Gesundheit und Diagnostik schaffen Nachfrage nach infrarotbasierten kontaktlosen Lösungen. Strategische Partnerschaften und staatlich unterstützte Digitalisierungsprogramme werden helfen, den regionalen Zugang zu erweitern.
Analyse der Hauptakteure:
- Honeywell International Inc.
- Murata Manufacturing Co., Ltd.
- STMicroelectronics
- Omron Corporation
- Panasonic Corporation
- Hamamatsu Photonics K.K.
- Texas Instruments Incorporated
- Raytheon Technologies Corporation
- Weitere Hauptakteure
Wettbewerbsanalyse:
Der globale Markt für Mikrowellensensoren und Infrarotsensoren zeichnet sich durch eine Mischung aus globalen Elektronikriesen und spezialisierten Nischensensoren aus. Zu den Hauptakteuren gehören Honeywell, STMicroelectronics, Murata, Omron, Panasonic und Texas Instruments. Diese Unternehmen konkurrieren in den Bereichen Genauigkeit, Energieeffizienz, Reichweite und Integrationsfähigkeit. Der Markt bleibt aufgrund schneller Innovationen und sinkender Sensorkosten hoch wettbewerbsfähig. Unternehmen investieren in KI-fähige Module, Hybridtechnologien und anwendungsspezifische Anpassungen. Fusionen, Partnerschaften und regionale Expansionen stärken die Marktreichweite und Produktionsflexibilität. Führende Anbieter sichern sich Verträge in den Bereichen Automobil, Industrie und Verteidigung, wo Leistung und Zuverlässigkeit entscheidend sind. Der Wettbewerbsvorteil hängt von der Miniaturisierung der Produkte, Interoperabilität und Agilität der Lieferkette ab.
Aktuelle Entwicklungen:
- Im Oktober 2025 erhielt LightPath Technologies einen Auftrag über 4,8 Millionen USD von einem wiederkehrenden Kunden für fortschrittliche Infrarotkamerasysteme, die für Anwendungen im Bereich der öffentlichen Sicherheit maßgeschneidert sind.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Sensortyp, Anwendung, Wellenlänge und Endnutzer. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Der Markt wird von einer tieferen Durchdringung von Sensoren in Smart Homes und vernetzten Gebäuden weltweit profitieren.
- Die Automobilanwendung wird sich mit einem stärkeren Fokus auf Kabinenüberwachung und Fahrersicherheitssysteme ausweiten.
- Die industrielle Automatisierung wird stärker auf robuste Sensoren für Sicherheitsvorschriften und Maschinenintelligenz angewiesen sein.
- Die Nachfrage im Verteidigungs- und Luft- und Raumfahrtsektor wird aufgrund von Überwachungs- und Bedrohungserkennungsbedürfnissen stabil bleiben.
- Die Einführung im Gesundheitswesen wird durch kontaktlose Diagnostik und Patientenüberwachungslösungen zunehmen.
- Intelligente Infrastrukturprojekte werden langfristige Nachfrage nach Bewegungs- und Wärmesensoren schaffen.
- Sensorfusion wird an Bedeutung gewinnen, um die Genauigkeit zu verbessern und Fehlalarme zu reduzieren.
- Miniaturisierte und stromsparende Designs werden die Integration in kompakte Elektronik unterstützen.
- Regionale Fertigungszentren werden Lieferketten stärken und Abhängigkeitsrisiken reduzieren.
- Ständige Innovation wird die breitere Einführung in aufstrebenden und kostenempfindlichen Märkten vorantreiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mikrowellensensor- und Infrarotsensor-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mikrowellensensor- und Infrarotsensor-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,322.2 million → 2032: USD 5,260.3 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mikrowellensensor- und Infrarotsensor-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mikrowellensensor- und Infrarotsensor-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mikrowellensensor- und Infrarotsensor-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mikrowellensensor- und Infrarotsensor-Markt Market Drivers
- 3.3 Mikrowellensensor- und Infrarotsensor-Markt Market Restraints & Challenges
- 3.4 Mikrowellensensor- und Infrarotsensor-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mikrowellensensor- und Infrarotsensor-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mikrowellensensor- und Infrarotsensor-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mikrowellensensor- und Infrarotsensor-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mikrowellensensor- und Infrarotsensor-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mikrowellensensor- und Infrarotsensor-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mikrowellensensor- und Infrarotsensor-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mikrowellensensor- und Infrarotsensor-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mikrowellensensor- und Infrarotsensor-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mikrowellensensor- und Infrarotsensor-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mikrowellensensor- und Infrarotsensor-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mikrowellensensor- und Infrarotsensor-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mikrowellensensor- und Infrarotsensor-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mikrowellensensor- und Infrarotsensor-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mikrowellensensor- und Infrarotsensor-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mikrowellensensor- und Infrarotsensor-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mikrowellensensor- und Infrarotsensor-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mikrowellensensor- und Infrarotsensor-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mikrowellensensor- und Infrarotsensor-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mikrowellensensor- und Infrarotsensor-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
