
Überblick über den Monoethanolamin-Markt:
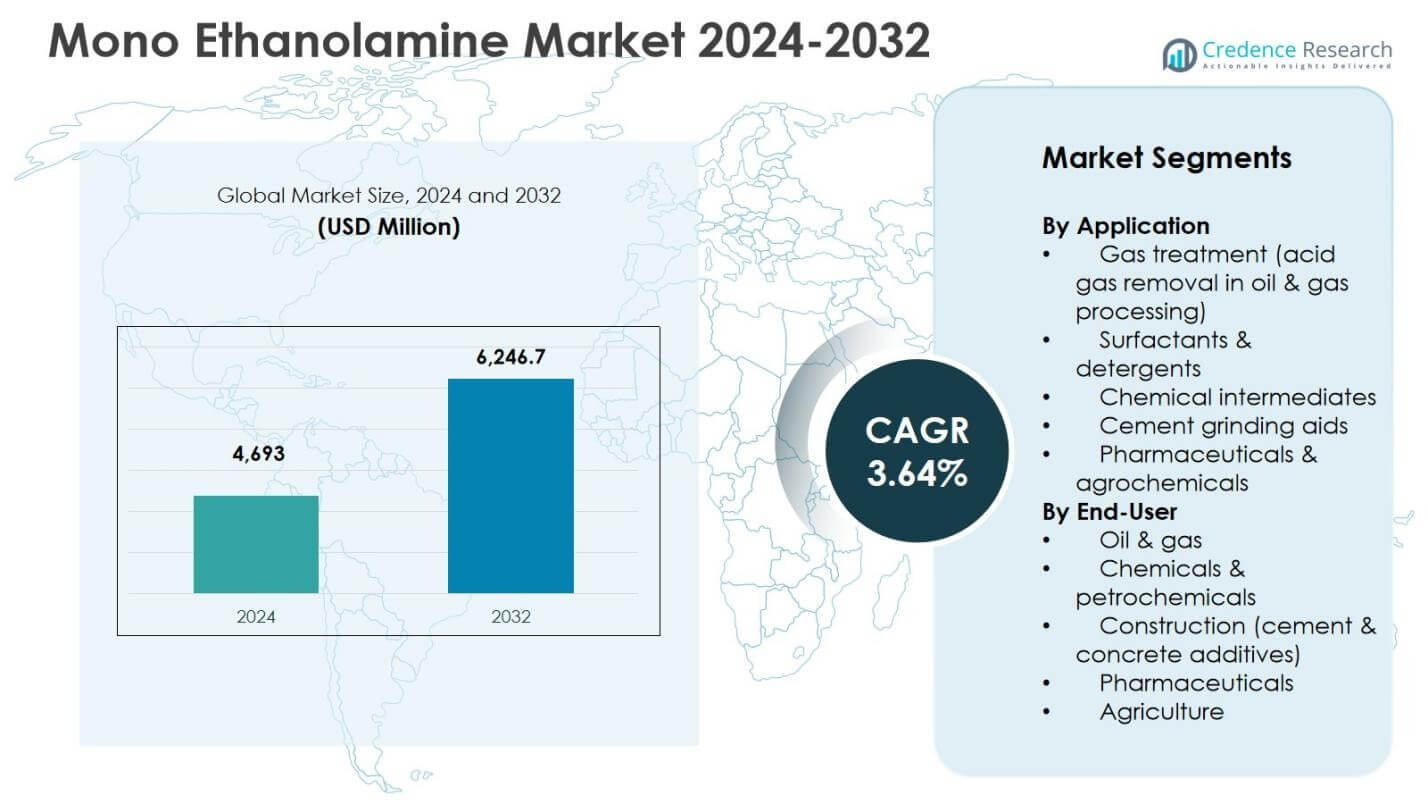
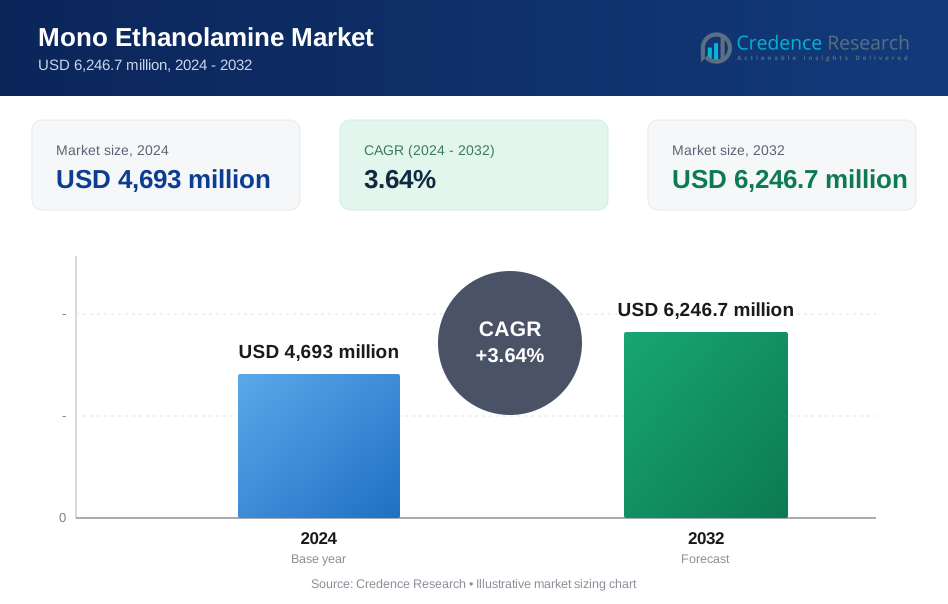
Die Größe des Monoethanolamin-Marktes wurde im Jahr 2024 auf 4.693 Millionen USD geschätzt und soll bis 2032 6.246,7 Millionen USD erreichen, mit einer CAGR von 3,64% im Prognosezeitraum expandieren.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Monoethanolamin-Marktes 2024 | 4.693 Millionen USD |
| Monoethanolamin-Markt, CAGR | 3,64% |
| Größe des Monoethanolamin-Marktes 2032 | 6.246,7 Millionen USD |
Einblicke in den Monoethanolamin-Markt
- Das Marktwachstum wird hauptsächlich durch die starke Nachfrage aus Anwendungen in der Gasbehandlung angetrieben, die 6% des Segmentanteils im Jahr 2024 ausmachten, unterstützt durch steigende Erdgasverarbeitung, Raffinerie-Upgrades und strenge Emissionskontrollanforderungen.
- Markttrends deuten auf eine zunehmende Verwendung von Monoethanolamin in Reinigungsmitteln, Tensiden und Zementmahlhilfen hin, wobei Reinigungsmittel einen 3% Anteil halten, während chemische Zwischenprodukte, Zementadditive und Pharmazeutika & Agrochemikalien zusammen 37,1% im Jahr 2024 beitrugen.
- Marktbeschränkungen umfassen die Volatilität der Preise für Ethylenoxid und Ammoniak sowie verschärfte Umweltvorschriften, die die Produktionskosten und die Einhaltung von Vorschriften in preissensitiven Endverbrauchsindustrien beeinflussen.
- Die regionale Analyse zeigt, dass der asiatisch-pazifische Raum mit einem 6% Anteil im Jahr 2024 führend ist, gefolgt von Nordamerika mit 28,4% und Europa mit 23,1%, während Lateinamerika und der Nahe Osten & Afrika zusammen 13,9% ausmachten, unterstützt durch Energie- und Infrastrukturentwicklung.
Analyse der Marktsegmentierung von Monoethanolamin:
Nach Anwendung:
Nach Anwendung dominiert die Gasbehandlung den Monoethanolamin-Markt und macht 38,6% Marktanteil im Jahr 2024 aus, angetrieben durch seine entscheidende Rolle in Prozessen zur Entfernung von sauren Gasen wie CO₂- und H₂S-Abscheidung in Öl- und Gasbetrieben. Die hohe Reaktivität, Absorptionseffizienz und Kosteneffektivität von Monoethanolamin machen es zu einem bevorzugten Lösungsmittel in der Erdgasverarbeitung und in Raffinerieeinheiten. Tenside und Reinigungsmittel folgen mit einem 24,3% Anteil, unterstützt durch die steigende Nachfrage nach Haushalts- und industriellen Reinigungsprodukten, während chemische Zwischenprodukte, Zementmahlhilfen und Pharmazeutika & Agrochemikalien zusammen 37,1% beitragen, unterstützt durch die expandierende Bau-, chemische Synthese- und Spezialformulierungstätigkeiten.
- Zum Beispiel bietet Dow Monoethanolamin 100% GT Grade an, ein formuliertes Aminlösungsmittel speziell für die Gasbehandlung zur Entfernung von H₂S und CO₂, insbesondere dort, wo eine tiefgehende CO₂-Entfernung in Erdgasströmen erforderlich ist.
Nach Endverbraucher:
Nach Endverbraucher führt der Öl- und Gassektor den Monoethanolamin-Markt mit einem Anteil von 41,2% im Jahr 2024 an, unterstützt durch anhaltende Investitionen in die Erdgasverarbeitung, Raffinerie-Modernisierungen und strenge Emissionskontrollanforderungen. Monoethanolamin bleibt aufgrund seiner bewährten Leistung und betrieblichen Zuverlässigkeit ein Kernchemikalie in Gasentsäuerungseinheiten. Chemikalien & Petrochemikalien halten einen Anteil von 27,5%, angetrieben durch seine Verwendung als Zwischenprodukt in mehreren Formulierungen. Der Bau macht 16,4% aus, unterstützt durch die Nachfrage nach Zementzusätzen, während Pharmazeutika und Landwirtschaft gemeinsam 14,9% repräsentieren, angetrieben durch die zunehmende Produktion von Spezialchemikalien und Agrochemikalien.
- Zum Beispiel liefert SABIC Monoethanolamin 99% als Rohstoff für die Herstellung von Ethylendiamin und anderen chemischen Zwischenprodukten in petrochemischen Prozessen.
Wichtige Wachstumsfaktoren
Steigende Nachfrage aus der Gasbehandlungsanwendung
Der Markt für Monoethanolamin wird stark durch die steigende Nachfrage aus der Gasbehandlungsanwendung angetrieben, insbesondere in der Erdgasverarbeitung und Raffineriebetrieben. Der zunehmende globale Verbrauch von Erdgas, unterstützt durch Energieübergangsinitiativen und strengere Emissionsvorschriften, hat Investitionen in Gasentsäuerungseinheiten beschleunigt. Monoethanolamin bleibt aufgrund seiner hohen Absorptionseffizienz, betrieblichen Einfachheit und Kostenvorteile ein bevorzugtes Lösungsmittel zur Entfernung von CO₂ und H₂S. Der Ausbau der LNG-Infrastruktur, die Modernisierung von Raffinerien und vorgelagerte Gasprojekte in Asien-Pazifik, dem Nahen Osten und Nordamerika unterstützen weiterhin das anhaltende Wachstum des Verbrauchs.
Erweiterung der Tensid- und Reinigungsmittelindustrie
Das Wachstum in der Tensid- und Reinigungsmittelindustrie unterstützt den Markt für Monoethanolamin erheblich. Steigende Urbanisierung, höheres Hygienebewusstsein und der vermehrte Einsatz von Haushalts-, Industrie- und institutionellen Reinigungsprodukten steigern die Nachfrage. Monoethanolamin spielt eine entscheidende Rolle bei der Formulierungsstabilität, pH-Kontrolle und Emulgierung in Reinigungs- und Körperpflegeprodukten. Starke Nachfrage aus aufstrebenden Volkswirtschaften, kombiniert mit konstantem Verbrauch in entwickelten Märkten, sorgt für ein stabiles Volumenwachstum. Darüber hinaus verstärkt die Erweiterung industrieller Reinigungslösungen in Produktions- und Gesundheitseinrichtungen die langfristige Nachfrage weiter.
- Zum Beispiel wird Dow's Monoethanolamin (MEA) in Hochleistungsreinigern für Reservealkalität, effektive Ölentfernung und Anti-Redepositionseigenschaften während des Waschprozesses eingesetzt, um zu verhindern, dass sich Schmutz auf Stoffen absetzt.
Zunehmende Verwendung in der Zement- und Chemieherstellung
Die zunehmende Anwendung von Monoethanolamin in Zementmahlhilfen und chemischen Zwischenprodukten ist ein wichtiger Wachstumstreiber. Schnelle Infrastrukturentwicklung und städtische Bauaktivitäten steigern die Zementproduktionsmengen, insbesondere in Asien-Pazifik, dem Nahen Osten und Afrika. Monoethanolamin verbessert die Mahleffizienz, steigert die Zementleistung und reduziert den Energieverbrauch, was es zu einem bevorzugten Zusatzstoff macht. Gleichzeitig unterstützt seine Rolle als vielseitiges chemisches Zwischenprodukt die Nachfrage aus der Agrochemie, der Pharmaindustrie und der Spezialchemie und stärkt sein Wachstumspotenzial in mehreren Branchen.
- Zum Beispiel liefert Dow MEA speziell für Zementmahlhilfen, wo es die Partikelagglomeration reduziert und den Energieverbrauch während des Mahlvorgangs optimiert.
Wichtige Trends & Chancen
Umstellung auf Erdgas und sauberere Energiesysteme
Ein wichtiger Trend, der den Monoethanolamin-Markt prägt, ist die globale Umstellung auf Erdgas und sauberere Energiesysteme. Regierungen und Energieerzeuger priorisieren emissionsärmere Brennstoffe, was zu erhöhten Investitionen in Gasverarbeitungsanlagen und LNG-Terminals führt. Die Gasentschwefelung bleibt ein wesentlicher Schritt in den Wertschöpfungsketten von Erdgas und schafft eine anhaltende Nachfrage nach Monoethanolamin. Die Erweiterung des grenzüberschreitenden Gashandels und der LNG-Kapazität in Asien und Europa stärkt die Wachstumschancen weiter und positioniert Monoethanolamin als kritische Komponente des globalen Energiewandels.
- Zum Beispiel bietet INEOS Gas/Spec CS-1 an, das Monoethanolamin in der Gasentfernungskapazität pro zirkulierendem Volumen für die Behandlung von Erdgas und LPG übertrifft. Diese Formulierung senkt die Betriebskosten in bestehenden Gasverarbeitungsanlagen.
Industrielles Wachstum in aufstrebenden Volkswirtschaften
Aufstrebende Volkswirtschaften bieten starke Chancen für den Monoethanolamin-Markt aufgrund der schnellen Industrialisierung und der wachsenden inländischen Chemieproduktion. Länder in Asien-Pazifik, Lateinamerika und dem Nahen Osten investieren stark in Petrochemie, Baumaterialien und agrarchemiebezogene Chemikalien. Die steigende lokale Fertigungskapazität und unterstützende Regierungspolitiken fördern den erhöhten Verbrauch von Monoethanolamin. Dieser Trend unterstützt die Lokalisierung der Lieferkette, reduziert die Importabhängigkeit und schafft langfristige Wachstumschancen für sowohl regionale als auch globale Hersteller.
- Zum Beispiel produziert die Petronas Chemicals Group Berhad Monoethanolamin (MEA 90%) in ihren malaysischen Anlagen unter Verwendung von Dow-lizenzierter Technologie, um petrochemische Anwendungen in Südostasien zu unterstützen.
Wichtige Herausforderungen
Volatilität der Rohstoffpreise
Die Volatilität der Rohstoffpreise bleibt eine große Herausforderung für den Monoethanolamin-Markt. Die Produktion hängt stark von Ethylenoxid und Ammoniak ab, die von Schwankungen der Rohöl- und Erdgaspreise beeinflusst werden. Lieferunterbrechungen, geopolitische Unsicherheiten und Probleme bei der Verfügbarkeit von Rohstoffen können die Produktionskosten erheblich beeinflussen. Hersteller haben oft Schwierigkeiten, Kostensteigerungen an Endverbraucher weiterzugeben, insbesondere in preissensiblen Segmenten wie Zementadditiven und Massenchemikalien, was die Margen unter Druck setzen und die allgemeine Marktstabilität beeinträchtigen kann.
Umwelt- und regulatorische Einschränkungen
Umwelt- und regulatorische Einschränkungen stellen anhaltende Herausforderungen für den Monoethanolamin-Markt dar. Die zunehmende Überprüfung im Zusammenhang mit Arbeitssicherheit, Abwasserentsorgung und Chemikalienhandhabung erhöht die Compliance-Kosten für Hersteller und Endverbraucher. Regulatorische Rahmenbedingungen, die die Exposition und Entsorgung von Ethanolamin regeln, werden in entwickelten Regionen immer strenger. Darüber hinaus könnte das wachsende Interesse an alternativen Aminmischungen und fortschrittlichen Gasbehandlungstechnologien die Akzeptanz von Monoethanolamin in bestimmten Anwendungen einschränken, was kontinuierliche Produktinnovationen und regulatorische Anpassungen erfordert, um wettbewerbsfähig zu bleiben.
Regionale Analyse
Nordamerika
Nordamerika machte 28,4% des Marktanteils von Monoethanolamin im Jahr 2024 aus, unterstützt durch starke Nachfrage aus den Öl- & Gas-, Chemie- und Reinigungsmittelindustrien. Die Region profitiert von einer gut etablierten Erdgasverarbeitungsinfrastruktur, in der Monoethanolamin weit verbreitet zur Entfernung von sauren Gasen eingesetzt wird. Strenge Umweltvorschriften in Bezug auf Emissionskontrolle unterstützen den anhaltenden Verbrauch weiter. Die Präsenz großer Chemiehersteller, fortschrittliche Raffineriekapazitäten und eine stetige Nachfrage nach Zementadditiven und Spezialchemikalien stärken das regionale Wachstum weiterhin. Laufende Investitionen in LNG-Terminals und Raffinerie-Upgrades verstärken Nordamerikas stabile Nachfrageprognose.
Europa
Europa hielt einen 23,1% Anteil am Monoethanolamin-Markt im Jahr 2024, angetrieben durch regulatorische Compliance-Anforderungen und gereifte industrielle Anwendungen. Der Fokus der Region auf Emissionsreduktion und saubere Brennstoffnutzung erhält die Nachfrage nach Gasbehandlungsmitteln in Raffinerien und Erdgasanlagen aufrecht. Monoethanolamin wird auch aufgrund starker Herstellungsstandards in Tensiden, Reinigungsmitteln und chemischen Zwischenprodukten weit verbreitet konsumiert. Das Wachstum wird weiter durch stetige Bauaktivitäten und den Einsatz von Zementadditiven in West- und Mitteleuropa unterstützt. Die Präsenz führender Chemieproduzenten und starke F&E-Fähigkeiten verbessern die Produktoptimierung und die langfristige Marktstabilität.
Asien-Pazifik
Der Asien-Pazifik-Raum dominierte den Monoethanolamin-Markt mit einem Anteil von 34,6 % im Jahr 2024, angetrieben durch schnelle Industrialisierung, erweiterte petrochemische Kapazitäten und groß angelegte Infrastrukturentwicklungen. Starkes Wachstum in der Erdgasverarbeitung, Zementherstellung und Agrochemikalien in China, Indien und Südostasien treibt den hohen Verbrauch an. Steigende Urbanisierung und zunehmende Nachfrage nach Reinigungsmitteln und Reinigungsprodukten unterstützen die Marktexpansion weiter. Von der Regierung geführte Investitionen in Energieinfrastruktur und inländische Chemieproduktion steigern die regionale Nachfrage. Die Verfügbarkeit kostengünstiger Produktion und wachsender nachgelagerter Industrien positioniert den Asien-Pazifik-Raum als den am schnellsten wachsenden regionalen Markt.
Lateinamerika
Lateinamerika machte 7,6 % des Marktanteils von Monoethanolamin im Jahr 2024 aus, unterstützt durch moderates Wachstum in der Öl- und Gasverarbeitung, im Bauwesen und in der Landwirtschaft. Länder wie Brasilien und Mexiko treiben die regionale Nachfrage durch Raffineriebetrieb, Düngemittelproduktion und Zementherstellung an. Steigende Investitionen in Erdgasinfrastruktur und schrittweise industrielle Modernisierung tragen zu einem stetigen Verbrauchswachstum bei. Der Einsatz von Monoethanolamin in Agrochemikalien und Reinigungsmitteln unterstützt ebenfalls die Nachfrage, insbesondere in wachsenden städtischen Märkten. Obwohl der Maßstab kleiner ist, bietet die Region langfristiges Wachstumspotenzial durch Infrastrukturentwicklung und steigende inländische Chemieproduktion.
Naher Osten & Afrika
Die Region Naher Osten & Afrika erfasste 6,3 % des Marktanteils von Monoethanolamin im Jahr 2024, hauptsächlich angetrieben durch umfangreiche Öl- und Gasaktivitäten und Raffineriebetrieb. Monoethanolamin spielt eine entscheidende Rolle bei der Gasentsüßung in großen kohlenwasserstoffproduzierenden Ländern. Wachsende Investitionen in Petrochemikalien, LNG-Anlagen und nachgelagerte Verarbeitung unterstützen die konstante Nachfrage. Der Bausektor trägt ebenfalls durch Anwendungen als Zementmahlhilfen bei, insbesondere in infrastrukturgetriebenen Volkswirtschaften. Obwohl die Marktgröße vergleichsweise kleiner bleibt, wird erwartet, dass expandierende Energieprojekte und Initiativen zur industriellen Diversifizierung den regionalen Verbrauch im Prognosezeitraum stärken werden.
Segmentierungen des Monoethanolamin-Marktes:
Nach Anwendung
- Gasbehandlung (Entfernung von sauren Gasen in der Öl- und Gasverarbeitung)
- Tenside & Reinigungsmittel
- Chemische Zwischenprodukte
- Zementmahlhilfen
- Pharmazeutika & Agrochemikalien
Nach Endverbraucher
- Öl & Gas
- Chemikalien & Petrochemikalien
- Bauwesen (Zement- & Betonadditive)
- Pharmazeutika
- Landwirtschaft
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft des Monoethanolamin-Marktes zeigt eine moderat konsolidierte Struktur, die von BASF SE, Dow Inc., SABIC, INEOS Group, Nouryon, Huntsman Corporation, Nippon Shokubai Co., Ltd., Amines & Plasticizers Ltd., Indorama Ventures Public Company Limited und Zhejiang Jianye Chemical Co., Ltd. dominiert wird. Diese Unternehmen konkurrieren hauptsächlich in den Bereichen Produktionskapazität, Produktqualität, Lieferzuverlässigkeit und Kosteneffizienz. Führende Akteure nutzen integrierten Rohstoffzugang und globale Produktionsstandorte, um eine stabile Versorgung in wichtigen Endverbrauchsindustrien wie Öl & Gas, Chemikalien und Bauwesen sicherzustellen. Strategische Kapazitätserweiterungen, langfristige Lieferverträge und die Stärkung der regionalen Präsenz bleiben gängige Wettbewerbsstrategien. Unternehmen konzentrieren sich auch auf Prozessoptimierung, regulatorische Konformität und Nachhaltigkeitsinitiativen, um den sich entwickelnden Umweltstandards gerecht zu werden. Darüber hinaus ermöglichen Partnerschaften mit Endanwendern und Investitionen in aufstrebende Märkte den Akteuren, die wachsende Nachfrage zu erfassen, während kleinere regionale Hersteller durch kostengünstige Lösungen und lokale Liefervorteile konkurrieren.
Analyse der Hauptakteure
- BASF SE
- Dow Inc.
- Nouryon
- SABIC
- INEOS Group
- Nippon Shokubai Co., Ltd.
- Huntsman Corporation
- Amines & Plasticizers Ltd.
- Indorama Ventures Public Company Limited
- Zhejiang Jianye Chemical Co., Ltd.
Jüngste Entwicklungen
- Im Februar 2023 erwarb Nippon Shokubai die ISCC PLUS-Zertifizierung für Monoethanolamin, das in seinen Werken in Himeji und Kawasaki produziert wird, was eine nachhaltige, biomassebasierte Produktion ermöglicht.
- Im September 2024 eröffnete BASF eine neue Anlage für Alkylethanolamine an ihrem Verbundstandort in Antwerpen, um die Produktionskapazitäten im Bereich Monoethanolamin zu verbessern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Anwendung, Endverbraucher und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage wird aufgrund des anhaltenden Verbrauchs in Anwendungen zur Gasbehandlung und Entfernung von sauren Gasen stabil bleiben.
- Der Ausbau der Erdgasinfrastruktur wird das langfristige Marktwachstum weiterhin unterstützen.
- Die steigende Produktion von Reinigungsmitteln und Tensiden wird die wiederkehrende Nachfrage aus den Verbraucher- und Industriesektoren stärken.
- Anwendungen als Zementmahlhilfsmittel werden mit der zunehmenden globalen Infrastrukturentwicklung an Bedeutung gewinnen.
- Der zunehmende Einsatz chemischer Zwischenprodukte wird die diversifizierte Endnachfrage unterstützen.
- Der asiatisch-pazifische Raum wird aufgrund der raschen Industrialisierung und Kapazitätserweiterung weiterhin das Wachstum anführen.
- Schwellenländer werden neue Investitionen in lokale Ethanolamin-Produktionsanlagen anziehen.
- Prozessoptimierung und Effizienzsteigerungen werden die Wettbewerbsfähigkeit der Produktion verbessern.
- Regulatorische Compliance und Umweltmanagement werden die Produktformulierung und Handhabungspraktiken prägen.
- Die Wettbewerbsintensität wird zunehmen, da regionale Akteure die Kapazität erweitern und globale Lieferanten ihre Lieferketten stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Monoethanolamin und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Monoethanolamin voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für Monoethanolamin hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Monoethanolamin-Marktes antreiben?
Wer sind die führenden Unternehmen im Markt für Monoethanolamin?
Welche Region hatte 2024 den größten Anteil am Monoethanolamin-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Monoethanolamin-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Monoethanolamin-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,693 million → 2032: USD 6,246.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Monoethanolamin-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Monoethanolamin-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Monoethanolamin-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Monoethanolamin-Markt Market Drivers
- 3.3 Monoethanolamin-Markt Market Restraints & Challenges
- 3.4 Monoethanolamin-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Monoethanolamin-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Monoethanolamin-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Monoethanolamin-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Monoethanolamin-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Monoethanolamin-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Monoethanolamin-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Monoethanolamin-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Monoethanolamin-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Monoethanolamin-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Monoethanolamin-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Monoethanolamin-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Monoethanolamin-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Monoethanolamin-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Monoethanolamin-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Monoethanolamin-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Monoethanolamin-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Monoethanolamin-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Monoethanolamin-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Monoethanolamin-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
