
Überblick über den Nanodiamantenmarkt:
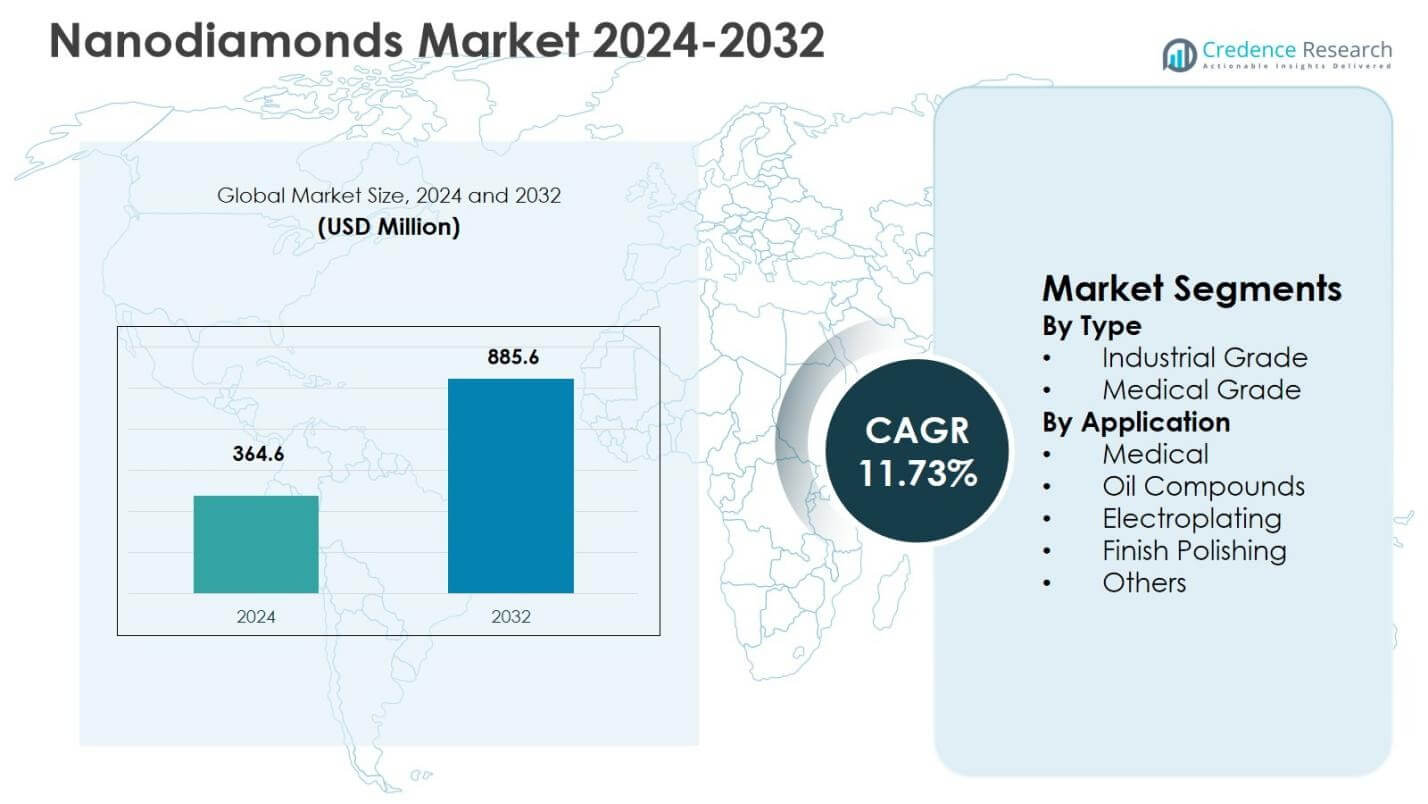
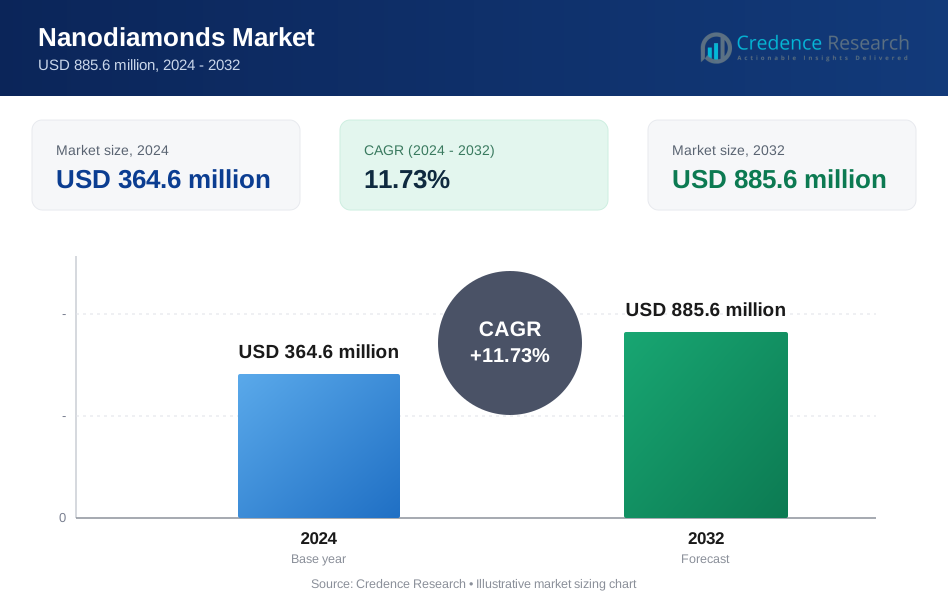
Die Größe des Nanodiamantenmarktes wurde im Jahr 2024 auf 364,6 Millionen USD geschätzt und soll bis 2032 885,6 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 11,73% während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Nanodiamantenmarktes 2024 | 364,6 Millionen USD |
| Nanodiamantenmarkt, CAGR | 11,73% |
| Größe des Nanodiamantenmarktes 2032 | 885,6 Millionen USD |
Einblicke in den Nanodiamantenmarkt
- Das Marktwachstum wird hauptsächlich durch die zunehmende biomedizinische Nutzung, die Nachfrage nach präziser Fertigung und die steigende Integration von Nanodiamanten in Schmierstoffen, Poliermitteln und Galvanik angetrieben, wobei Industriediamanten 2024 einen Segmentanteil von 68,4 % ausmachen.
- Zu den wichtigsten Markttrends gehören fortschrittliche Oberflächenfunktionalisierung, steigende Nutzung in der Elektronik und Halbleiterindustrie sowie ein wachsender Fokus auf medizinische Nanodiamanten, wobei das Segment für medizinische Anwendungen einen Anteil von 34,7 % hielt, gefolgt von Feinpolieren mit einem Anteil von 9 %.
- Marktbeschränkungen umfassen hohe Produktions- und Reinigungskosten, komplexe Detonationssyntheseprozesse und regulatorische Herausforderungen in medizinischen Anwendungen, die die Skalierbarkeit einschränken und die Kommerzialisierung verlangsamen können.
- Regional führte der asiatisch-pazifische Raum mit einem Marktanteil von 34,7 % im Jahr 2024, gefolgt von Nordamerika mit 31,8 % und Europa mit 26,4 %, während Lateinamerika und der Nahe Osten & Afrika gemeinsam den verbleibenden Anteil aufgrund der aufkommenden industriellen Akzeptanz ausmachten.
Analyse der Marktsegmentierung von Nanodiamanten:
Nach Typ:
Der Nanodiamantenmarkt nach Typ wird vom Industriediamanten-Segment angeführt, das 2024 einen Marktanteil von 68,4 % ausmachte, angetrieben durch seine umfangreiche Verwendung in Präzisionspolieren, Schmierstoffen, Galvanikzusätzen und Oberflächenveredelungsanwendungen. Industriediamanten bieten überlegene Härte, thermische Stabilität und Kosteneffizienz, was sie für die großflächige Fertigung und industrielle Verarbeitung hoch geeignet macht. In der Zwischenzeit hielt das medizinische Segment einen Anteil von 31,6 %, unterstützt durch die steigende Akzeptanz in der Arzneimittelabgabe, Bio-Bildgebung und Gewebetechnik, bei denen hohe Reinheit und Biokompatibilität entscheidende Leistungsanforderungen sind.
- Zum Beispiel produziert Ray Techniques Ltd. Nanodiamanten mit einer durchschnittlichen Größe von 4-5 nm für Schmierstoffe, wo sie als Nano-Schleifmittel wirken, um den Reibungskoeffizienten durch gleichmäßige Dispersion zu reduzieren und Anwendungen in Läppen, Einlaufen und Wartung zu ermöglichen.
Nach Anwendung:
Nach Anwendung dominierte das medizinische Segment mit einem Marktanteil von 34,7 % im Jahr 2024, unterstützt durch die zunehmende Verwendung von Nanodiamanten in der gezielten Medikamentenabgabe, Krebstherapien und diagnostischer Bildgebung aufgrund ihrer Ungiftigkeit und Oberflächenfunktionalisierungsmöglichkeiten. Feinpolieren folgte mit einem Anteil von 27,9 %, angetrieben durch die Nachfrage aus der Elektronik-, Optik- und Halbleiterfertigung. Galvanisieren machte 18,6 % aus, profitierte von erhöhter Beschichtungshärte und Verschleißfestigkeit, während Ölverbindungen aufgrund verbesserter Schmierleistung 11,2 % hielten, und andere trugen 7,6 % durch Nischenindustrien bei.
- Zum Beispiel betten die uDiamond Vivace-Zusätze von Advanced Abrasives für Hartchrombeschichtungen 4-6 nm Nanodiamanten ein, was zu Beschichtungen mit überlegener Härte, Verschleißfestigkeit und reduziertem Reibungswiderstand führt.
Wichtige Wachstumsfaktoren
Erweiterte Anwendung in biomedizinischen und Gesundheitsanwendungen
Der Markt für Nanodiamanten verzeichnet starkes Wachstum aufgrund der zunehmenden Anwendung in biomedizinischen und Gesundheitsanwendungen, insbesondere in der Medikamentenabgabe, Diagnostik und Gewebetechnik. Nanodiamanten bieten hohe Biokompatibilität, geringe Zytotoxizität und hervorragende Oberflächenfunktionalisierung, was eine effiziente Bindung von therapeutischen Molekülen und Bildgebungsagenten ermöglicht. Ihre Fähigkeit, die Stabilität von Medikamenten zu verbessern und eine gezielte Abgabe zu ermöglichen, beschleunigt die Aufnahme in der Onkologie- und chronischen Krankheitstherapieforschung. Steigende Investitionen in die Nanomedizin, zunehmende klinische Forschungsaktivitäten und die Erweiterung der pharmazeutischen F&E-Pipelines stärken die Nachfrage nach medizinischen Nanodiamanten in entwickelten und aufstrebenden Gesundheitsmärkten weiter.
- Zum Beispiel verknüpften Forscher kovalent 3-5 nm Nanodiamanten mit Paclitaxel, was die Zellviabilität in A549 menschlichen Lungenkarzinomzellen durch Mitosearrest, Apoptose und Antitumorwirkung reduzierte, während das Tumorwachstum in Xenograft-SCID-Mausmodellen blockiert wurde.
Steigende Nachfrage aus der Präzisionsfertigung und Oberflächenveredelung
Die steigende Nachfrage aus der Präzisionsfertigungsindustrie ist ein wichtiger Treiber für den Markt für Nanodiamanten, insbesondere in Anwendungen wie Polieren, Galvanisieren und Oberflächenbehandlung. Nanodiamanten bieten überlegene Härte, Abriebfestigkeit und eine gleichmäßige Partikelgrößenverteilung, was sie ideal für Halbleiterwafer, optische Komponenten und fortschrittliche Elektronik macht. Die Expansion der Elektronikfertigung, die zunehmende Einführung miniaturisierter Komponenten und steigende Qualitätsstandards in industriellen Veredelungsprozessen treiben die konstante Nachfrage nach industriellen Nanodiamanten an. Ihre Fähigkeit, die Oberflächenglätte zu verbessern und gleichzeitig die Bearbeitungszeit zu verkürzen, erhöht ihren Wert zusätzlich.
- Zum Beispiel bietet Hyperion Materials & Technologies das Hyperion™ Diamond Powder an, ein patentiertes synthetisches Diamant-Schleifmittel mit geätzten Oberflächen für mehr Schneidpunkte, das in der Präzisionspolitur von Siliziumkarbid-Wafern und Halbleitern verwendet wird, um feinere Oberflächenveredelungen und effiziente Materialentfernung zu erreichen.
Zunehmende Verwendung in fortschrittlichen Schmierstoffen und Ölverbindungen
Nanodiamanten gewinnen in Schmierstoffen und Ölverbindungen an Bedeutung, da sie die Reibung reduzieren, die Wärmeleitfähigkeit verbessern und die Verschleißfestigkeit erhöhen können. Die Automobil-, Luft- und Raumfahrt- sowie Schwerindustrie-Sektoren integrieren zunehmend nanodiamantbasierte Additive, um die Effizienz der Ausrüstung zu verbessern und die Lebensdauer der Komponenten zu verlängern. Der zunehmende Fokus auf Energieeffizienz, reduzierte Wartungskosten und verbesserte Betriebsleistung beschleunigt die Einführung. Darüber hinaus unterstützen die steigende industrielle Automatisierung und die expandierenden Fertigungsaktivitäten weltweit die anhaltende Nachfrage nach nanodiamantverstärkten Schmierlösungen in verschiedenen Endverbrauchsindustrien.
Wichtige Trends & Chancen
Fortschritte in der Oberflächenfunktionalisierung und Anpassung
Ständige Fortschritte in der Oberflächenfunktionalisierungstechnologie schaffen neue Wachstumschancen im Nanodiamantenmarkt. Verbesserte chemische Modifikationstechniken ermöglichen es, Nanodiamanten für spezifische Anwendungen anzupassen, einschließlich gezielter Arzneimittelabgabe, Biosensorik und Katalysesysteme. Diese Anpassung verbessert die Kompatibilität mit biologischen Systemen und industriellen Matrizen und erweitert ihren Anwendungsbereich. Die zunehmende Zusammenarbeit zwischen Materialwissenschaftsunternehmen, Forschungseinrichtungen und Gesundheitsorganisationen beschleunigt die Innovation. Diese Entwicklungen eröffnen Chancen für hochwertige Anwendungen und Premium-Nanodiamantprodukte mit differenzierten Leistungsmerkmalen.
- Zum Beispiel verfügen die uDiamond-Nanodiamanten von Carbodeon über spezifische Oberflächenfunktionalisierung, um die Dispergierbarkeit und Interaktion in Biosensoren zu verbessern.
Erweiterte Rolle in der Elektronik und Energiespeichertechnologien
Nanodiamanten werden zunehmend für den Einsatz in fortschrittlichen Elektronik- und Energiespeichersystemen, einschließlich Superkondensatoren, Batterien und Wärmemanagementlösungen, erforscht. Ihre außergewöhnliche Wärmeleitfähigkeit, elektrische Isolierungseigenschaften und nanoskalige Stabilität machen sie attraktiv für elektronische Komponenten der nächsten Generation. Wachsende Investitionen in Elektrofahrzeuge, erneuerbare Energiesysteme und Hochleistungsrechner schaffen langfristige Chancen. Da Hersteller Materialien suchen, die Effizienz und Haltbarkeit verbessern, wird erwartet, dass Nanodiamanten in aufstrebenden Energie- und Elektronikanwendungen breitere Akzeptanz finden.
- Zum Beispiel entwickelte Carbodeon funktionalisierte Nanodiamanten, die die Wärmeleitfähigkeit in Polyamid-66-Verbindungen um 25 % erhöhen, wenn 0,1 Gew.% des Bornitridfüllstoffs ersetzt werden, ohne die elektrische Isolierung zu beeinträchtigen.
Wichtige Herausforderungen
Hohe Produktionskosten und komplexe Herstellungsprozesse
Eine der größten Herausforderungen auf dem Nanodiamantenmarkt sind die hohen Kosten, die mit Produktions- und Reinigungsprozessen verbunden sind. Techniken wie die Detonationssynthese erfordern fortschrittliche Infrastruktur, strenge Sicherheitsmaßnahmen und komplexe Nachbearbeitung, um eine gleichbleibende Qualität zu erreichen. Diese Faktoren erhöhen die Produktionskosten und begrenzen die Preiswettbewerbsfähigkeit, insbesondere für medizinische Nanodiamanten. Kleinere Hersteller stehen vor Herausforderungen bei der Skalierung der Produktion, während Endverbraucher aufgrund höherer Materialkosten im Vergleich zu herkömmlichen Alternativen möglicherweise zögern, was die breitere Marktdurchdringung einschränkt.
Regulatorische und Standardisierungsbeschränkungen
Das Fehlen einheitlicher regulatorischer Rahmenbedingungen und standardisierter Qualitätsmaßstäbe stellt eine erhebliche Herausforderung für den Nanodiamantenmarkt dar, insbesondere in medizinischen und pharmazeutischen Anwendungen. Regulatorische Zulassungen für Nanomaterialien sind oft zeitaufwendig und variieren je nach Region, was Unsicherheit für Hersteller und Endverbraucher schafft. Inkonsistente Standards für Partikelgröße, Reinheit und Oberflächenchemie können die Produktakzeptanz und die Kommerzialisierungszeitleisten beeinflussen. Die Bewältigung dieser regulatorischen Komplexitäten erfordert umfangreiche Tests, Dokumentation und Compliance-Bemühungen, die Innovationen verlangsamen und die Marktexpansion verzögern können.
Regionale Analyse
Nordamerika
Nordamerika hatte 2024 einen Marktanteil von 31,8 %, unterstützt durch starke Nachfrage aus der biomedizinischen Forschung, der fortschrittlichen Fertigung und der Hochleistungselektronik. Die Region profitiert von einer robusten F&E-Infrastruktur, der frühen Einführung von Nanomaterialien und einer starken Präsenz von Pharma- und Medizintechnikunternehmen, die Nanodiamanten für die Arzneimittelabgabe und Diagnostik nutzen. Die Vereinigten Staaten führen die regionale Nachfrage aufgrund hoher Gesundheitsausgaben, wachsender Nanomedizin-Forschung und zunehmender Nutzung von Nanodiamanten in der Präzisionspolitur und Galvanik an. Kontinuierliche Investitionen in Materialwissenschaftsinnovationen und günstige Forschungsfinanzierung stärken das regionale Marktwachstum weiter.
Europa
Europa hielt 2024 einen Marktanteil von 26,4 %, angetrieben durch die steigende Akzeptanz von Nanodiamanten in den Bereichen Gesundheitswesen, industrielle Fertigung und Automobilanwendungen. Länder wie Deutschland, Frankreich und das Vereinigte Königreich sind führende Beitragszahler aufgrund starker industrieller Grundlagen und zunehmendem Fokus auf fortschrittliche Materialien für Oberflächenveredelung und Schmierung. Das Wachstum wird weiter durch kollaborative Forschungsinitiativen zwischen Universitäten und Industrieakteuren unterstützt, zusammen mit der zunehmenden Nutzung von Nanodiamanten in der medizinischen Bildgebung und Arzneimittelabgabe. Strenge Qualitätsstandards und der Fokus auf Hochleistungsmaterialien fördern weiterhin die Nachfrage in verschiedenen Endverbrauchersektoren.
Asien-Pazifik
Der asiatisch-pazifische Raum dominierte den Nanodiamantenmarkt mit einem Marktanteil von 34,7 % im Jahr 2024, unterstützt durch schnelle Industrialisierung, expandierende Elektronikfertigung und wachsende Investitionen im Gesundheitswesen. China, Japan und Südkorea sind wichtige Beitragszahler, angetrieben durch groß angelegte Produktionskapazitäten, kosteneffiziente Fertigung und starke Nachfrage nach industriellen Nanodiamanten. Die Region profitiert auch von steigenden pharmazeutischen Forschungsaktivitäten und der zunehmenden Verwendung von Nanodiamanten in der Präzisionspolitur, Galvanik und Schmierstoffen. Die staatliche Unterstützung für fortschrittliche Materialien und die expandierende Halbleiterfertigung stärken die Führungsposition des asiatisch-pazifischen Raums weiter.
Lateinamerika
Lateinamerika machte 4,2 % Marktanteil im Jahr 2024 aus, angetrieben durch allmähliches Wachstum in der industriellen Fertigung und Automobilanwendungen. Länder wie Brasilien und Mexiko verzeichnen eine zunehmende Einführung von Nanodiamanten in der Oberflächenveredelung, Schmierstoffen und Galvanik, unterstützt durch steigende Industrieproduktion. Der Gesundheitssektor der Region zeigt auch ein wachsendes Interesse an nanodiamantbasierter biomedizinischer Forschung. Obwohl die Marktdurchdringung im Vergleich zu entwickelten Regionen begrenzt bleibt, wird erwartet, dass verbesserte industrielle Fähigkeiten, ausländische Investitionen und ein wachsendes Bewusstsein für fortschrittliche Nanomaterialien die stetige regionale Nachfrage unterstützen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika erfasste einen Marktanteil von 2,9 % im Jahr 2024, unterstützt durch wachsende industrielle Diversifizierung und Infrastrukturentwicklung. Die Nachfrage wird hauptsächlich durch Anwendungen in Ölverbindungen, fortschrittlichen Schmierstoffen und Oberflächenbehandlung, insbesondere in den Golfstaaten, angetrieben. Steigende Investitionen in die Gesundheitsinfrastruktur und Forschungskapazitäten eröffnen allmählich Chancen für medizinische Nanodiamanten. Obwohl die Einführung noch in einem frühen Stadium ist, wird erwartet, dass der steigende Fokus auf Hochleistungsmaterialien, industrielle Modernisierung und Partnerschaften mit globalen Nanomateriallieferanten die regionale Marktpräsenz im Prognosezeitraum verbessern werden.
Segmentierungen des Nanodiamantenmarktes:
Nach Typ
- Industrielle Qualität
- Medizinische Qualität
Nach Anwendung
- Medizinisch
- Ölverbindungen
- Galvanik
- Endpolitur
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Nanodiamantenmarkt ist durch die Präsenz von Schlüsselakteuren wie Ray Techniques Ltd, Element Six, Carbodeon, Adámas Nanotechnologies, Microdiamant, SINTEF, Henan Yuxing Sino-crystal Micron Diamond, DA NanoMaterials, XFNANO Materials und Nanograde gekennzeichnet. Der Markt bleibt moderat konsolidiert, wobei führende Unternehmen sich auf Kapazitätserweiterung, Produktreinheitsverbesserung und anwendungsspezifische Anpassungen konzentrieren, um ihre Positionen zu stärken. Akteure mit starken Fähigkeiten in der Detonationssynthese und Oberflächenfunktionalisierung behalten einen Wettbewerbsvorteil, insbesondere in medizinischen und hochleistungsfähigen industriellen Anwendungen. Strategische Kooperationen mit Forschungsinstituten, Pharmaunternehmen und Elektronikherstellern werden weit verbreitet, um Innovation und Kommerzialisierung zu beschleunigen. Asiatische Hersteller nutzen kosteneffiziente Produktion und Skalenvorteile, während europäische und nordamerikanische Akteure auf hochreine, wertschöpfende Lösungen setzen. Kontinuierliche Investitionen in F&E, Qualitätszertifizierungen und die Entwicklung von Downstream-Anwendungen bleiben zentral, um Wettbewerbsfähigkeit und langfristiges Marktwachstum zu erhalten.
Analyse der Hauptakteure
- XFNANO Materials
- Element Six
- Nanograde
- Ray Techniques Ltd
- DA NanoMaterials
- Carbodeon
- Microdiamant
- SINTEF
- Adámas Nanotechnologies
- Henan Yuxing Sino-crystal Micron Diamond
Neueste Entwicklungen
- Im März 2025 brachte Adámas Nanotechnologies ein einzigartiges Produkt auf den Markt: mikrongroße Diamantpartikel mit blauer Fluoreszenz, die die Fluoreszenzpalette für Nanodiamantmaterialien erweitern.
- Im Oktober 2025 enthüllte IOCB Prag in Zusammenarbeit mit MegaDiamond eine bahnbrechende PTQ-Methode zur Herstellung von quantenfähigen Nanodiamanten mit NV-Zentren, die eine industrielle Produktion in Minuten statt Wochen ermöglicht.
Berichtsabdeckung
Der Forschungsbericht bietet eine detaillierte Analyse basierend auf Typ, Anwendung und Geographie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsaussichten
- Die Nachfrage nach Nanodiamanten wird aufgrund der zunehmenden Nutzung in biomedizinischen Anwendungen und der Medikamentenverabreichung stetig steigen.
- Industrielle Nanodiamanten werden den Verbrauch weiterhin dominieren, unterstützt durch das Wachstum in der Präzisionspolitur und Oberflächenveredelung.
- Medizinische Nanodiamanten werden schneller angenommen, da sich klinische Forschung und Nanomedizin weltweit ausweiten.
- Fortschritte in der Oberflächenfunktionalisierung werden eine breitere anwendungsspezifische Anpassung in verschiedenen Branchen ermöglichen.
- Die Elektronik- und Halbleiterfertigung wird eine höhere Nachfrage nach ultrafeiner Politur und thermischen Managementlösungen antreiben.
- Der Einsatz von Nanodiamanten in fortschrittlichen Schmiermitteln wird mit dem zunehmenden Fokus auf Effizienz und Haltbarkeit von Geräten steigen.
- Asien-Pazifik wird seine Führungsrolle durch großangelegte Produktion und expandierende Endverbraucherindustrien stärken.
- Strategische Partnerschaften zwischen Materiallieferanten und Forschungseinrichtungen werden Innovationszyklen beschleunigen.
- Qualitätsstandardisierung und regulatorische Klarheit werden die Kommerzialisierung in gesundheitsbezogenen Anwendungen verbessern.
- Technologische Fortschritte in Synthese und Reinigung werden die Skalierbarkeit und Kosteneffizienz im Laufe der Zeit verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Nanodiamanten und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Nanodiamanten voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Nanodiamantenmarktsegment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Nanodiamanten antreiben?
Wer sind die führenden Unternehmen im Nanodiamantenmarkt?
Welche Region hatte im Jahr 2024 den größten Anteil am Nanodiamantenmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Nanodiamantenmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Nanodiamantenmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 364.6 million → 2032: USD 885.6 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Nanodiamantenmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Nanodiamantenmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Nanodiamantenmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Nanodiamantenmarkt Market Drivers
- 3.3 Nanodiamantenmarkt Market Restraints & Challenges
- 3.4 Nanodiamantenmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Nanodiamantenmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Nanodiamantenmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Nanodiamantenmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Nanodiamantenmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Nanodiamantenmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Nanodiamantenmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Nanodiamantenmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Nanodiamantenmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Nanodiamantenmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Nanodiamantenmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Nanodiamantenmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Nanodiamantenmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Nanodiamantenmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Nanodiamantenmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Nanodiamantenmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Nanodiamantenmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Nanodiamantenmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Nanodiamantenmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Nanodiamantenmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
