
Marktübersicht
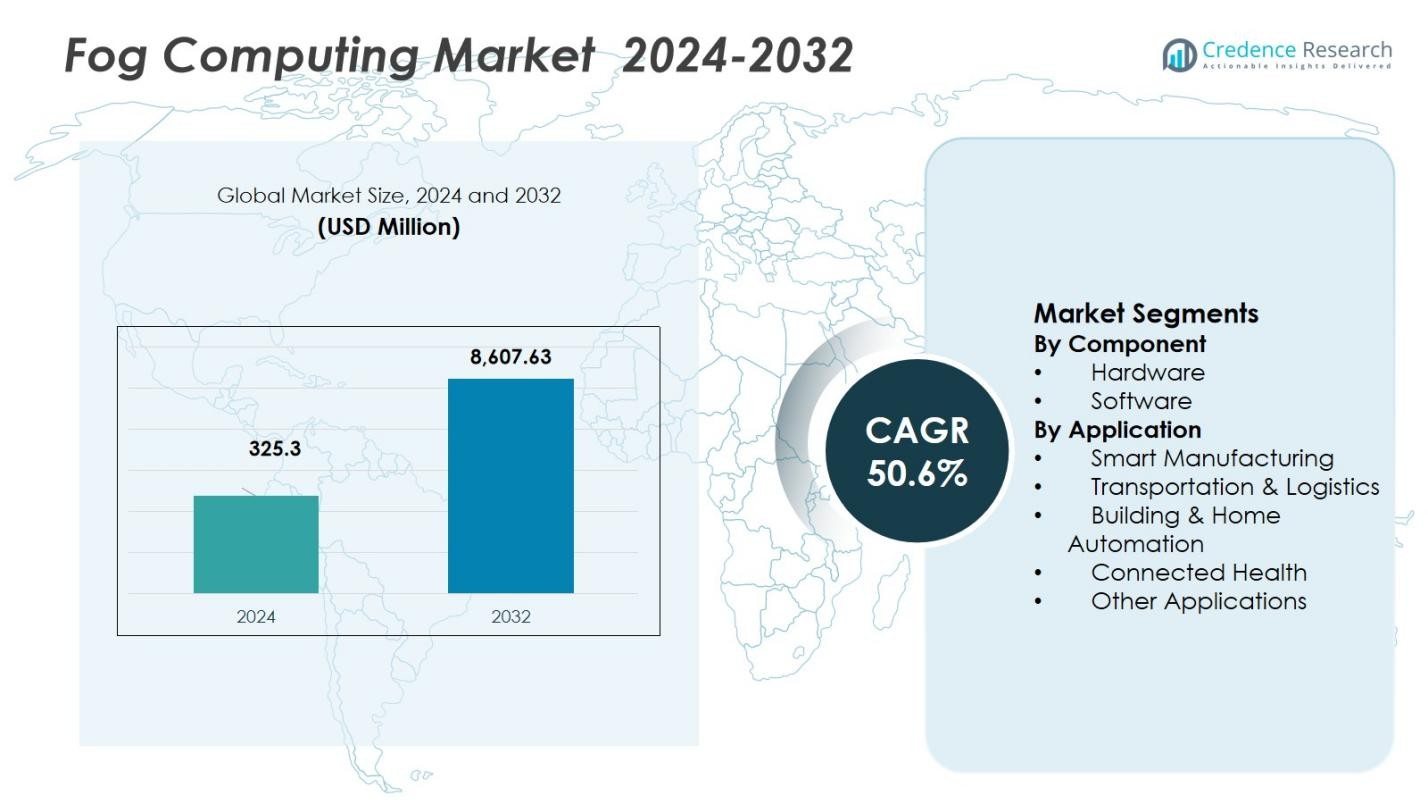
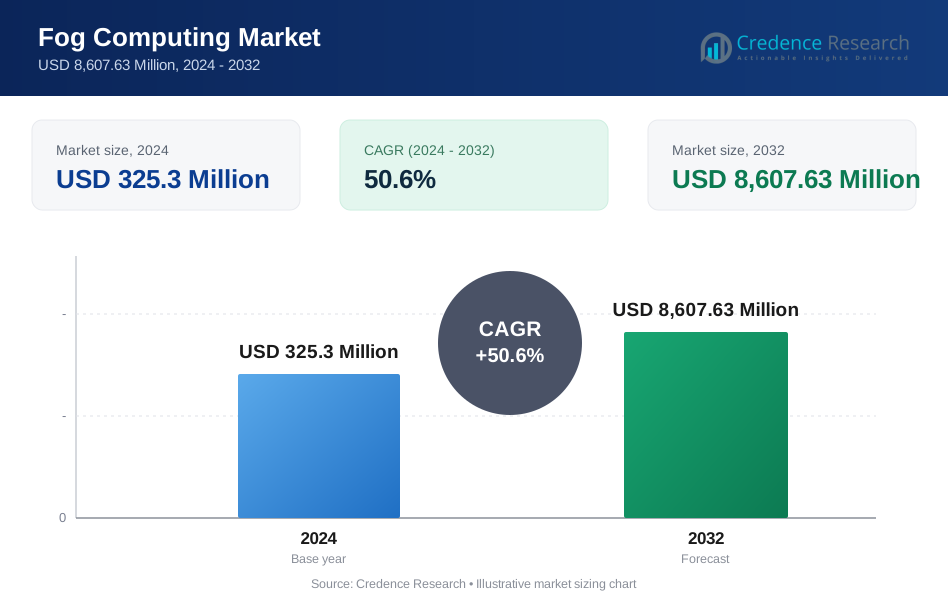
Der Markt für Fog Computing wurde im Jahr 2024 auf 325,3 Millionen USD geschätzt und wird voraussichtlich bis 2032 8.607,63 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 50,6% während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Fog Computing Marktes 2024 | USD 325,3 Millionen |
| Fog Computing Markt, CAGR | 50,6% |
| Größe des Fog Computing Marktes 2032 | USD 8.607,63 Millionen |
Der Markt für Fog Computing verzeichnet eine führende Beteiligung von Unternehmen wie Cisco, IBM, Intel, Microsoft und GE, die Innovation und Einsatz von Fog-Edge-Lösungen auf globalen Märkten vorantreiben. Im Jahr 2024 ist die Region, die bei der Einführung führend ist, Nordamerika, das 44,6% des globalen Marktanteils erfasst, angetrieben durch seine fortschrittliche digitale Infrastruktur, frühe 5G-Durchdringung, starke IoT-Adoption in verschiedenen Sektoren und die Präsenz großer Technologieunternehmen. Asien-Pazifik und Europa folgen als wichtige Wachstumsregionen, während die aufkommende Nachfrage in Lateinamerika sowie im Nahen Osten & Afrika die globale Tiefe weiter erhöht.
Markteinblicke
- Der Markt für Fog Computing wurde im Jahr 2024 auf 325,3 Millionen USD geschätzt und soll bis 2032 8.607,63 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 50,6% während des Prognosezeitraums.
- Der Markt wird durch die zunehmende IoT-Adoption, Anforderungen an die Echtzeit-Datenverarbeitung und das Bedürfnis nach erhöhter Datensicherheit und -privatsphäre angetrieben, insbesondere in Branchen wie Fertigung, Gesundheitswesen und Smart Cities.
- Zu den wichtigsten Trends gehört die Integration von KI und maschinellem Lernen mit Fog Computing, was schnellere Entscheidungsfindung und Automatisierung in verschiedenen Sektoren ermöglicht, während die Expansion von Smart Cities und Infrastruktur erhebliche Wachstumschancen bietet.
- Der Markt steht vor Herausforderungen wie Integrationskomplexitäten mit bestehender Infrastruktur und Bedenken hinsichtlich Datenmanagement und Skalierbarkeit, die das Wachstum behindern könnten, wenn sie nicht angegangen werden.
- Nordamerika hält den größten Marktanteil mit 44,6%, gefolgt von Asien-Pazifik mit 30,2%, Europa mit 18,4%, Lateinamerika mit 4,1% und dem Nahen Osten & Afrika mit 2,7%.
 Marktsegmentierungsanalyse:
Nach Komponente
Der Markt für Fog Computing ist in Hardware- und Softwarekomponenten unterteilt. Das Hardware-Segment hält im Jahr 2024 den dominierenden Anteil von 58,2%. Diese Dominanz wird der steigenden Nachfrage nach Edge-Computing-Geräten, Netzwerkausrüstung und Sensoren zugeschrieben, die die Echtzeit-Datenverarbeitung ermöglichen. Da Branchen wie Smart Manufacturing und Transport zunehmend IoT-Technologien übernehmen, treibt der Bedarf an latenzarmer, lokalisierter Datenverarbeitung das Hardware-Wachstum weiter voran. Die zunehmende Abhängigkeit von Edge-Geräten zur Leistungssteigerung und Reduzierung der Latenz wird voraussichtlich die Nachfrage in diesem Segment während des gesamten Prognosezeitraums weiter ankurbeln.
- Zum Beispiel ermöglicht Ciscos IOx-Plattform Echtzeitanalysen auf Routern und Switches, die in industriellen Umgebungen eingesetzt werden, wodurch Latenzzeiten und Bandbreitennutzung reduziert werden.
Nach Anwendung
Im Anwendungssegment ist Smart Manufacturing das führende Teilsegment und erreicht 2024 einen Marktanteil von 34,5 %. Das Wachstum von Smart Manufacturing wird durch die Einführung von Industrie 4.0 vorangetrieben, die sich auf Automatisierung und Echtzeitanalysen zur Verbesserung der Betriebseffizienz konzentriert. Fog Computing ermöglicht Echtzeit-Entscheidungen, vorausschauende Wartung und optimiertes Lieferkettenmanagement, was seine Einführung in Fertigungsprozessen weiter fördert. Da die Industrie darauf abzielt, Ausfallzeiten zu minimieren und die Produktivität zu steigern, wird erwartet, dass die Smart Manufacturing-Anwendung ein wichtiger Treiber für die Expansion des Fog-Computing-Marktes bleibt.
- Zum Beispiel verarbeitet das Predix-System von General Electric industrielle IoT-Daten am Netzwerkrand, um die Leistung der Ausrüstung und die Wartungspläne zu optimieren.
Wichtige Wachstumstreiber
Zunehmende IoT-Adoption
Die rasche Expansion des Internets der Dinge (IoT) ist einer der Hauptwachstumstreiber für den Fog-Computing-Markt. Da immer mehr Geräte miteinander verbunden werden, besteht ein wachsender Bedarf an Edge-Computing, um große Datenmengen auf Geräteebene zu verarbeiten. Fog Computing ermöglicht Echtzeitverarbeitung und -analysen näher an der Datenquelle, reduziert Latenzzeiten und verbessert die Betriebseffizienz. Dies hat zu einer weit verbreiteten Einführung in Branchen wie Fertigung, Gesundheitswesen und Transport geführt und das Marktwachstum angekurbelt.
- Zum Beispiel implementiert Cisco Systems Fog Computing in der Fertigung für Echtzeit-Betriebsanalysen und vorausschauende Wartung, was eine schnellere Erkennung von Maschinenausfällen ermöglicht und Ausfallzeiten reduziert.
Nachfrage nach Echtzeit-Datenverarbeitung
Der zunehmende Bedarf an Echtzeit-Datenverarbeitung ist ein wesentlicher Treiber für die Einführung von Fog Computing. Traditionelle Cloud-Computing-Modelle stehen oft vor Herausforderungen in Bezug auf Latenzzeiten, insbesondere bei Anwendungen, die sofortige Reaktionen erfordern, wie autonome Fahrzeuge und industrielle Automatisierung. Fog Computing ermöglicht lokale Verarbeitung, was Verzögerungen drastisch reduziert und die Systemleistung verbessert. Branchen wie Fertigung, Gesundheitswesen und Logistik sind besonders von der Notwendigkeit getrieben, sofortige Einblicke und Maßnahmen basierend auf den von IoT-Geräten gesammelten Daten zu erhalten.
- Zum Beispiel wendet Rockwell Automation Fog Computing an, um die Maschinensteuerung zu verbessern und Ausfallzeiten zu reduzieren, indem vorausschauende Wartung durch lokale Datenverarbeitung ermöglicht wird, was die Latenzzeiten in Fertigungsumgebungen reduziert.
Erhöhte Sicherheits- und Datenschutzbedenken
Mit der wachsenden Anzahl vernetzter Geräte steigt die Nachfrage nach erhöhter Sicherheit und Datenschutz im Datenmanagement. Fog Computing adressiert diese Bedenken, indem Daten lokal am Rand verarbeitet werden, wodurch das Risiko minimiert wird, dass sensible Informationen offengelegt oder über große Entfernungen übertragen werden. Dieser dezentrale Ansatz reduziert die Wahrscheinlichkeit von Datenverletzungen und verbessert die Einhaltung strenger Datenschutzbestimmungen. Da die Bedenken hinsichtlich Datenschutz und Sicherheit weiter zunehmen, bietet Fog Computing eine attraktive Lösung für Branchen, die mit sensiblen Daten umgehen.
Wichtige Trends & Chancen
Integration mit KI und maschinellem Lernen
Die Integration von künstlicher Intelligenz (KI) und maschinellem Lernen (ML) mit Fog Computing schafft bedeutende Chancen. KI- und ML-Modelle erfordern umfangreiche Datenverarbeitung, die durch Fog Computing erleichtert wird, indem Echtzeitanalysen am Rand ermöglicht werden. Diese Integration ermöglicht schnellere Entscheidungsfindungen, vorausschauende Wartung und Automatisierung in verschiedenen Sektoren, einschließlich Fertigung, Gesundheitswesen und Logistik. Da Unternehmen zunehmend KI und ML übernehmen, wird die Nachfrage nach Fog-Computing-Lösungen, die diese Technologien unterstützen, weiter wachsen und die Marktexpansion vorantreiben.
- Zum Beispiel nutzt IBMs Watson IoT-Plattform Fog Computing, um Daten von verbundenen Geräten zu analysieren, was vorausschauende Wartung in Echtzeit und die Generierung von Warnmeldungen im Fertigungssektor ermöglicht.
Expansion in Smart Cities und Infrastruktur
Fog Computing bietet erhebliche Chancen bei der Entwicklung von Smart Cities und intelligenter Infrastruktur. Mit der zunehmenden Verbreitung von IoT-Geräten in städtischen Gebieten besteht ein wachsender Bedarf an lokalisierter Datenverarbeitung zur Verwaltung von Systemen wie Verkehr, Energie und öffentlicher Sicherheit. Fog Computing hilft Städten, große Mengen an Echtzeitdaten zu verarbeiten, die Effizienz zu verbessern und die Reaktionszeiten bei kritischen Operationen zu verkürzen. Da Regierungen und private Unternehmen in Smart-City-Initiativen investieren, wird erwartet, dass der Fog-Computing-Markt in diesem Bereich erheblich wächst.
- Zum Beispiel haben Unternehmen wie PrismTech Fog Computing in Smart-City-IoT-Infrastrukturen angewendet, mit dem Fokus auf die Reduzierung von Datenübertragungsverzögerungen in Systemen zur öffentlichen Sicherheit und Umweltüberwachung, wodurch schnellere Notfallreaktionen und eine bessere Ressourcennutzung ermöglicht werden.
Wichtige Herausforderungen
Integrationskomplexitäten
Eine der größten Herausforderungen für den Fog-Computing-Markt ist die Komplexität der Integration von Fog-Computing-Systemen in bestehende Infrastrukturen. Viele Organisationen verlassen sich noch auf traditionelle Cloud-Computing-Modelle und stehen vor technischen Hürden beim Übergang zu Edge-basierten Lösungen. Die Integration von Fog Computing mit Altsystemen erfordert oft erhebliche Investitionen in Hardware, Software und qualifiziertes Personal. Diese Integrationsherausforderungen können die Einführung verzögern, insbesondere für kleine und mittelständische Unternehmen (KMU), die nicht über die Ressourcen verfügen, ihre Infrastruktur zu überholen.
Datenmanagement und Skalierbarkeit
Da die Anzahl der verbundenen Geräte weiter zunimmt, wird das Management der enormen Datenmengen, die erzeugt werden, zu einer kritischen Herausforderung. Fog Computing zielt darauf ab, dieses Problem zu lösen, indem Daten näher an der Quelle verarbeitet werden, aber die Skalierbarkeit bleibt ein Anliegen. Es ist entscheidend sicherzustellen, dass Fog-Computing-Systeme die wachsende Menge an Daten, die von IoT-Geräten erzeugt wird, ohne Leistungseinbußen oder Zuverlässigkeitsprobleme bewältigen können. Unternehmen müssen in skalierbare Lösungen investieren, die zukünftiges Wachstum bewältigen können, was eine komplexe technische Entwicklung und höhere Kosten mit sich bringen kann.
Regionale Analyse
Nordamerika
Nordamerika führt den globalen Fog-Computing-Markt an, mit einem Marktanteil von 44,6 % im Jahr 2024. Die fortschrittliche digitale Infrastruktur der Region, die frühe Einführung von IoT- und 5G-Technologien sowie erhebliche Investitionen in die Bereiche Smart City, Gesundheitswesen, Fertigung und Logistik treiben diese Dominanz voran. Eine dichte Präsenz großer Technologieunternehmen und starke F&E-Ökosysteme unterstützen zudem die schnelle Einführung und Innovation von Fog-Computing-Lösungen. Die hohe Nachfrage nach latenzarmer Verarbeitung und lokaler Datenanalyse in verschiedenen Branchen positioniert Nordamerika als zentrales Zentrum für das aktuelle und zukünftige Wachstum von Fog Computing und sichert sich den größten Marktanteil.
Asien-Pazifik
Die Region Asien-Pazifik entwickelt sich zu einem schnell wachsenden Markt für Fog Computing und hält 2024 einen Marktanteil von 30,2%. Dieses Wachstum wird durch Industrialisierung, Smart-City-Initiativen und die weitverbreitete Einführung von IoT in Ländern wie China, Indien, Japan und Südkorea angetrieben. Wachsende Investitionen in Infrastruktur, digitale Transformation in der Fertigung und staatlich geführte Smart-City-Programme unterstützen diesen Aufwärtstrend. Asien-Pazifik erfasst einen bedeutenden Teil der aufkommenden Nachfrage und wird oft als der am schnellsten wachsende regionale Markt für Fog Computing genannt, was ein starkes Wachstumsmomentum und eine zunehmende Implementierung in mehreren Sektoren widerspiegelt.
Europa
Europa hält 2024 einen Marktanteil von 18,4% im Fog-Computing-Markt. Die Region behält eine stabile Präsenz, unterstützt durch die zunehmende Einführung von IoT, wachsende industrielle Automatisierung und die Ausweitung von Smart-City- und Connected-Services-Initiativen in den großen Volkswirtschaften. Der regulatorische Schwerpunkt auf Datenschutz und lokale Verarbeitung sowie steigende Investitionen in die digitale Infrastruktur fördern das Interesse an Fog-Lösungen. Da Organisationen in der Fertigung, im Gesundheitswesen und im öffentlichen Dienst nach Edge-Computing mit niedriger Latenz suchen, bleibt Europa ein bedeutender Beitrag zum globalen Gesamtmarkt und bietet eine ausgewogene Mischung aus Nachfrage und stetigem Wachstum.
Lateinamerika
Lateinamerika trägt 2024 mit einem Anteil von 4,1% zum Fog-Computing-Markt bei. Der Markt verzeichnet eine allmähliche Aufnahme von IoT- und Edge-Computing-Lösungen, insbesondere in der städtischen Infrastruktur, industriellen Installationen und aufkommenden Smart-City-Projekten. Obwohl der Gesamtmarktanteil im Vergleich zu Regionen wie Nordamerika und Asien-Pazifik kleiner ist, deuten das wachsende Bewusstsein für latenzsensitive Anwendungen, die Erweiterung der digitalen Infrastruktur und die steigende Nachfrage nach lokalisierter Datenverarbeitung in Industrie- und Versorgungssektoren auf ein inkrementelles Wachstumspotenzial hin. Die Marktexpansion in dieser Region bleibt abhängig von erhöhten Investitionen und einer breiteren Einführung vernetzter Technologien.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält 2024 einen Marktanteil von 2,7%. Diese Region bietet wachsende Chancen für Fog Computing, angetrieben durch die Erweiterung der Netzwerkkonnektivität, Investitionen in die städtische Infrastruktur und die steigende Nachfrage nach Echtzeit-Datenverarbeitung in Smart-City-, Energie- und Transportanwendungen. Obwohl die aktuelle Einführung im Vergleich zu führenden Regionen moderat ist, projizieren die Verbesserung der digitalen Infrastruktur, die erhöhte IoT-Durchdringung und Regierungsinitiativen zur Modernisierung und Urbanisierung diese Region als potenzielles Wachstumsgebiet. Die Region ist für eine stetige Marktentwicklung bereit, da das Bewusstsein und die Implementierung von Edge-Computing im Prognosezeitraum zunehmen.
Marktsegmentierungen:
Nach Komponente
- Hardware
- Software
Nach Anwendung
- Smart Manufacturing
- Transport & Logistik
- Gebäude- & Hausautomation
- Vernetzte Gesundheit
- Andere Anwendungen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Fog-Computing-Markt wird von großen Akteuren wie Cisco, IBM, Intel, Microsoft und GE geprägt, die alle aktiv innovieren und ihre Marktpräsenz ausbauen. Diese Unternehmen nutzen starke F&E-Fähigkeiten, strategische Partnerschaften und Akquisitionen, um ihre Produktportfolios zu erweitern. Cisco konzentriert sich beispielsweise darauf, Netzwerklösungen bereitzustellen, die nahtlose Edge- und Fog-Computing-Bereitstellungen ermöglichen, während IBM seine KI-gesteuerten Edge-Computing-Lösungen betont. Ebenso ist Intel führend bei der Bereitstellung von Hardwarekomponenten, einschließlich Prozessoren und Netzwerktechnologien, die die Fog-Infrastruktur unterstützen. Microsoft spielt mit seiner Azure-IoT-Plattform eine entscheidende Rolle bei der Bereitstellung von Cloud-Edge-Hybridlösungen, und GE integriert industrielle Anwendungen mit seiner Predix-Plattform. Da die Einführung von Fog-Computing in Branchen wie Fertigung, Gesundheitswesen und Smart Cities beschleunigt wird, intensiviert sich der Wettbewerb, wobei diese wichtigen Akteure um die Marktführerschaft kämpfen, indem sie die wachsende Nachfrage nach latenzarmen, sicheren und skalierbaren Computing-Lösungen adressieren.
Analyse der Hauptakteure
Neueste Entwicklungen
- Im November 2025 brachte Cisco seine neue Plattform Cisco Unified Edge auf den Markt, eine Fog-Edge-Computing-Lösung, die darauf ausgelegt ist, KI-Workloads am Edge auszuführen - an Orten wie Einzelhandelsgeschäften, Fabriken und Gesundheitseinrichtungen - und Rechenleistung, Netzwerk, Speicher und Sicherheit näher an den Ort zu bringen, an dem Daten erzeugt werden.
- Im November 2025 arbeitete Intel mit Cisco zusammen, um die Unified Edge-Plattform mit seinen Xeon 6 SoCs zu betreiben und eine neuartige integrierte Infrastruktur für Echtzeit-KI-Inferenz und Edge-Computing bereitzustellen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponente, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Fog Computing wird weiter wachsen, da Industrien zunehmend IoT- und Edge-Computing-Technologien übernehmen.
- Echtzeit-Datenverarbeitungsfähigkeiten werden für Unternehmen in Sektoren wie Fertigung, Gesundheitswesen und Transport entscheidend.
- Mit dem Aufstieg von Smart Cities wird Fog Computing eine Schlüsselrolle bei der effizienten Verwaltung städtischer Infrastrukturen und öffentlicher Dienste spielen.
- Die Integration von KI und maschinellem Lernen mit Fog Computing wird Automatisierungs- und Entscheidungsprozesse in verschiedenen Anwendungen verbessern.
- Der wachsende Bedarf an verbesserter Datensicherheit und Datenschutz wird die Einführung dezentraler Fog-Computing-Systeme vorantreiben.
- Fog Computing wird in Industrien, die eine Verarbeitung mit geringer Latenz erfordern, wie autonome Fahrzeuge und industrielle Automatisierung, integraler Bestandteil werden.
- Mit der Expansion von 5G-Netzwerken wird Fog Computing von schnelleren Datenübertragungen und besserer Leistung in Echtzeitanwendungen profitieren.
- Erhöhte Investitionen in Edge-Computing-Infrastrukturen werden neue Wachstumschancen für Fog-Computing-Lösungen schaffen.
- Cloud-Anbieter werden weiterhin hybride Fog-Cloud-Lösungen anbieten und nahtlose Umgebungen für Datenverarbeitung und -speicherung schaffen.
- Der Markt wird einen Anstieg strategischer Partnerschaften, Übernahmen und Innovationen erleben, da Akteure um die Vorherrschaft im Fog-Computing-Bereich konkurrieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Fog Computing und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Fog-Computing-Markt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Fog-Computing-Marktes hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Fog-Computing-Marktes antreiben?
Wer sind die führenden Unternehmen im Fog-Computing-Markt?
Welche Region hatte 2024 den größten Anteil am Fog-Computing-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Nebel-Computing-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Nebel-Computing-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 325.3 Million → 2032: USD 8,607.63 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Nebel-Computing-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Nebel-Computing-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Nebel-Computing-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Nebel-Computing-Markt Market Drivers
- 3.3 Nebel-Computing-Markt Market Restraints & Challenges
- 3.4 Nebel-Computing-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Nebel-Computing-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Nebel-Computing-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Nebel-Computing-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Nebel-Computing-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Nebel-Computing-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Nebel-Computing-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Nebel-Computing-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Nebel-Computing-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Nebel-Computing-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Nebel-Computing-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Nebel-Computing-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Nebel-Computing-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Nebel-Computing-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Nebel-Computing-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Nebel-Computing-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Nebel-Computing-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Nebel-Computing-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Nebel-Computing-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Nebel-Computing-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
