
Marktübersicht
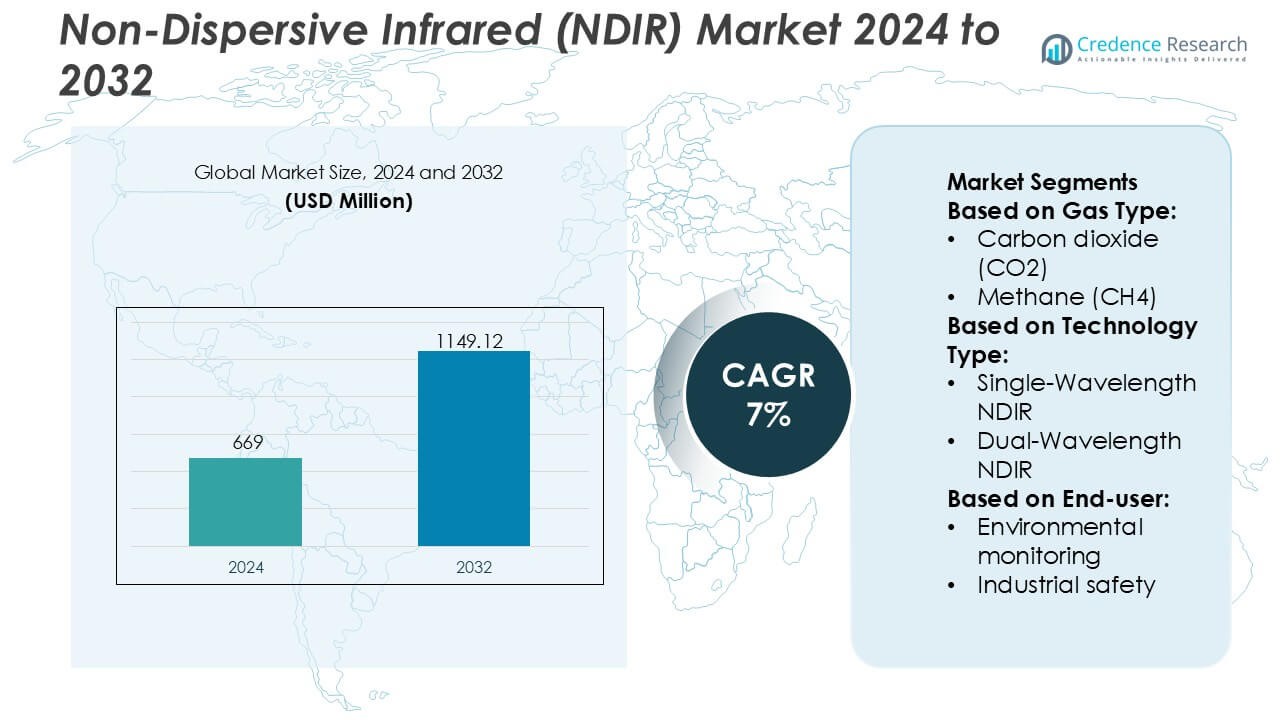
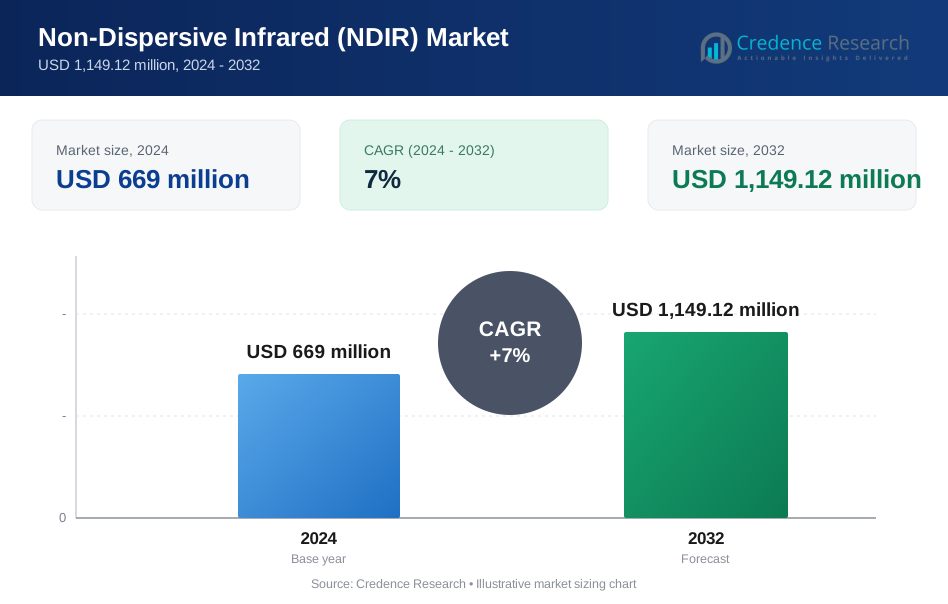
Der Markt für nichtdispersive Infrarot (NDIR) wurde im Jahr 2024 auf 669 Millionen USD geschätzt und soll bis 2032 voraussichtlich 1149,12 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für nichtdispersive Infrarot (NDIR) 2024 | 669 Millionen USD |
| Markt, CAGR für nichtdispersive Infrarot (NDIR) | 7% |
| Marktgröße für nichtdispersive Infrarot (NDIR) 2032 | 1149,12 Millionen USD |
Der Markt für nichtdispersive Infrarot (NDIR) wird von einer Gruppe etablierter Akteure mit starken Fähigkeiten in der Infrarotoptik, Sensorintegration und fortschrittlicher Signalverarbeitung angeführt, die es ihnen ermöglichen, vielfältige Anwendungen in den Bereichen Industriesicherheit, Umweltüberwachung, Fahrzeugemissionen und medizinische Diagnostik abzudecken. Diese Unternehmen konkurrieren durch kontinuierliche Innovation, wobei der Fokus auf Sensorgenauigkeit, langfristiger Stabilität, Miniaturisierung und Kompatibilität mit digitalen und IoT-fähigen Systemen liegt. Strategische Partnerschaften mit OEMs und Systemintegratoren stärken ihre Marktpräsenz und Anwendungsmöglichkeiten weiter. Regional führt Nordamerika den NDIR-Markt mit einem genauen Anteil von 38 % an, angetrieben durch strenge Umweltvorschriften, fortschrittliche industrielle Automatisierung, starke F&E-Ökosysteme und die frühe Einführung von Hochleistungs-Gassensortechnologien in regulierten Industrien.
Markteinblicke
- Der Markt für nichtdispersive Infrarot (NDIR) wurde im Jahr 2024 auf 669 Millionen USD geschätzt und soll bis 2032 voraussichtlich 1.149,12 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7 % im Prognosezeitraum, unterstützt durch die breite Akzeptanz in sicherheitskritischen und regulierten Industrien.
- Der steigende Bedarf an genauer und stabiler Gasüberwachung in der Industriesicherheit, Umweltüberwachung, Fahrzeugemissionskontrolle und medizinischen Diagnostik bleibt der primäre Markttreiber, wobei die Überwachung von Kohlendioxid das dominierende Gassegment darstellt, bedingt durch weit verbreitete regulatorische und prozesskontrolltechnische Anforderungen.
- Laufende Trends umfassen die Miniaturisierung von Sensoren, energieeffiziente Designs und die Integration mit IoT- und digitalen Überwachungsplattformen, die Echtzeit-Datenanalysen und das Fernmanagement von Systemen in intelligenten Fabriken und Infrastrukturen ermöglichen.
- Die Wettbewerbslandschaft wird durch innovationsgetriebene Strategien, starke F&E-Investitionen und Partnerschaften mit OEMs geprägt, während hohe anfängliche Sensorkosten und Leistungsempfindlichkeit in rauen Umgebungen als wesentliche Marktbeschränkungen wirken.
- Regional führt Nordamerika mit einem genauen Anteil von 38 %, gefolgt von Europa und dem asiatisch-pazifischen Raum, während Industriesicherheit und Umweltüberwachung zusammen den größten Segmentanteil aufgrund strenger Compliance-Vorgaben ausmachen.
Marktsegmentierungsanalyse:
Nach Gastyp
Der NDIR-Markt nach Gastyp wird von Kohlendioxid (CO₂)-Sensoren angeführt, die mit einem dominierenden Anteil von etwa 46% der Gesamtnachfrage den Markt bestimmen. Diese Führungsposition spiegelt den weit verbreiteten Einsatz in Innenraumluftqualitätssystemen, HLK-Steuerungen, grünem Gebäudemanagement und industrieller Prozessüberwachung wider, wo eine stabile, selektive CO₂-Erkennung entscheidend ist. Das wachsende regulatorische Augenmerk auf Lüftungseffizienz, Kohlenstoffnutzung und Emissionsverfolgung verstärkt weiterhin die Akzeptanz. Methan (CH₄) folgt als wachstumsstarkes Segment, angetrieben durch Leckerkennung in Öl- und Gasbetrieben, während Kohlenmonoxid- und Kältemittelsensoren eine stabile Nachfrage in sicherheitskritischen und compliance-orientierten Anwendungen aufrechterhalten.
- Beispielsweise unterstützt Lynred die hochpräzise CO₂- und Kohlenwasserstofferkennung mit seinen ungekühlten und gekühlten Infrarotdetektortechnologien, die im Spektralbereich von 3–5 µm und 8–12 µm arbeiten und mit der 4,26 µm CO₂-Absorptionslinie übereinstimmen.
Nach Technologieart
Unter den Technologiearten machen Einwellenlängen-NDIR-Systeme mit etwa 52% den größten Anteil aus, unterstützt durch ihre Kosteneffizienz, ihr kompaktes Design und ihre Eignung für den Einsatz in großen Mengen. Diese Systeme dominieren HLK, Innenraumluftqualität und tragbare Überwachungsgeräte, wo die Zielgasumgebungen stabil bleiben. Die starke Nachfrage aus der Gebäudeautomation und von verbraucherorientierten Sensorplattformen sichert die Volumenführerschaft. Zweiwellenlängen-NDIR gewinnt an Bedeutung in der industriellen Sicherheit und bei Fahrzeugemissionen aufgrund verbesserter Basiskorrektur, während die Einführung von Mehrwellenlängen-NDIR in der fortgeschrittenen Prozessanalytik beschleunigt wird, wo Mehrgasdiskriminierung und höhere Genauigkeit die höheren Systemkosten rechtfertigen.
- Zum Beispiel unterstützt Texas Instruments Incorporated die Entwicklung von Ein- und Mehrwellenlängen-NDIR-Systemen durch seine DLP®-Technologie, einschließlich des DLP2010NIR-Digitalmikrospiegelgeräts mit einem 0,2-Zoll-Diagonalmikrospiegelarray mit 854 × 480 Auflösung und Mikrospiegeln von 5,4 µm.
Nach Endanwender
Das Segment der Umweltüberwachung führt die NDIR-Akzeptanz mit einem geschätzten Marktanteil von 39% an, angetrieben durch kontinuierliche Luftqualitätsüberwachung, Emissionsberichterstattung und klimabezogene Überwachungsinitiativen. Regierungsmandate, Smart-City-Programme und industrielle Compliance-Anforderungen fördern den anhaltenden Sensoreinsatz in festen und verteilten Netzwerken. Die industrielle Sicherheit stellt ein starkes Sekundärsegment dar, das von Echtzeit-Erkennungsbedürfnissen für toxische und brennbare Gase profitiert. Die Lebensmittel- und Getränkeverarbeitung sowie die medizinische Diagnostik zeigen aufgrund der Vorteile der berührungslosen Messung eine steigende Nachfrage, während die Überwachung von Fahrzeugemissionen stetig zunimmt, parallel zu strengeren Emissionskontrollstandards für Straßen- und Geländefahrzeuge.
Wichtige Wachstumstreiber
Wachsende Nachfrage nach Gasüberwachung in industriellen und umweltbezogenen Anwendungen
Die zunehmende regulatorische Kontrolle über Luftqualität, Arbeitssicherheit und Emissionsüberwachung treibt weiterhin die Akzeptanz von NDIR-Sensoren voran. Branchen wie Öl und Gas, Chemie, Energieerzeugung und Fertigung setzen zunehmend feste und tragbare Gasanalysatoren ein, um die Einhaltung von Sicherheitsstandards und Umweltvorschriften sicherzustellen. Die NDIR-Technologie bietet hohe Selektivität, langfristige Stabilität und minimale Kalibrierungsanforderungen, was sie ideal für die kontinuierliche Überwachung kritischer Gase macht. Wachsende Investitionen in die Umweltüberwachungsinfrastruktur stärken die Nachfrage sowohl in entwickelten als auch in aufstrebenden Volkswirtschaften.
- Zum Beispiel hat Honeywell International Inc. die industrielle und Umweltüberwachung durch sein XNX™ Universal Transmitter und Searchline Excel™ Plus Systeme erweitert, die eine Infrarot-Gaserkennung integrieren, die in der Lage ist, Kohlenwasserstoffgase über Weglängen von bis zu 120 m zu erkennen.
Zunehmende Akzeptanz in Automobil- und Mobilitätsanwendungen
Der Automobilsektor bleibt ein bedeutender Wachstumstreiber für den NDIR-Markt, unterstützt durch verschärfte Emissionsvorschriften und den Übergang zu fortschrittlichen Motorsteuerungssystemen. NDIR-Sensoren spielen eine entscheidende Rolle bei der Abgasanalyse, der Überwachung der Luftqualität im Fahrzeuginnenraum und dem Wärmemanagement von Batterien in Elektro- und Hybridfahrzeugen. Ihre Fähigkeit, unter rauen Betriebsbedingungen genaue Echtzeitmessungen zu liefern, unterstützt die Einhaltung von Emissionsstandards und verbessert gleichzeitig die Kraftstoffeffizienz und die Sicherheit der Passagiere. Die steigende Fahrzeugproduktion und die zunehmende Integration intelligenter Sensortechnologien beschleunigen weiterhin die Marktdurchdringung.
- Zum Beispiel bietet Excelitas Technologies automobiltaugliche Infrarot-Emitter und -Detektoren an, die für die NDIR (Nichtdispersive Infrarot)-Gaserkennung entwickelt wurden. Diese Komponenten erfüllen die strengen AEC-Q- und TS16949-Standards, die für die Überwachung der Luftqualität im Fahrzeuginnenraum und Emissionstests erforderlich sind.
Technologische Fortschritte verbessern die Sensorleistung und Kosteneffizienz
Ständige Innovationen in Optik, Infrarotquellen, Detektoren und Signalverarbeitung verbessern die Leistung und kommerzielle Rentabilität von NDIR-Sensoren. Miniaturisierung, verbesserte optische Pfaddesigns und die Integration mit digitalen Schnittstellen reduzieren den Stromverbrauch und die Gesamtsystemkosten. Diese Fortschritte ermöglichen eine breitere Anwendung in kompakten Geräten, IoT-fähigen Plattformen und kostenempfindlichen Anwendungen. Verbesserte Genauigkeit, schnellere Reaktionszeiten und längere Betriebslebensdauern stärken den Wert von NDIR-Technologie, fördern die Akzeptanz in neuen Endnutzersegmenten und unterstützen ein nachhaltiges Marktwachstum.
Wichtige Trends & Chancen
Integration von NDIR-Sensoren mit IoT- und Smart-Monitoring-Plattformen
Ein wichtiger Trend, der den NDIR-Markt prägt, ist die Integration mit IoT-Ökosystemen und cloudbasierten Analyseplattformen. Vernetzte NDIR-Sensoren ermöglichen Fernüberwachung, vorausschauende Wartung und Echtzeit-Datenvisualisierung in industriellen und Umwelt-Netzwerken. Diese Integration unterstützt proaktive Entscheidungsfindung, reduziert Ausfallzeiten und verbessert die Effizienz der regulatorischen Berichterstattung. Die zunehmende Akzeptanz von Smart Factories, Smart Buildings und digitalen Umweltüberwachungssystemen schafft neue Möglichkeiten für NDIR-Anbieter, wertschöpfende, datengesteuerte Lösungen über reine Sensortechnik hinaus anzubieten.
- Zum Beispiel besteht die P13243-Serie aus schnellen InAsSb (Indiumantimonid) photovoltaischen Detektoren, nicht aus Thermopiles. Diese sind bleifreie, umweltfreundliche Quantensensoren, die entwickelt wurden, um ältere PbSe (Bleiselenid) Detektoren für die Gaserkennung zu ersetzen.
Wachsende Chancen in Gesundheits- und Lebensmittelsicherheitsanwendungen
Die NDIR-Technologie gewinnt zunehmend an Bedeutung in der Gesundheitsdiagnostik sowie in der Lebensmittel- und Getränkeverarbeitung aufgrund ihrer nicht-invasiven Messfähigkeit und hohen Genauigkeit. Anwendungen wie medizinische Atemanalyse, Anästhesieüberwachung, Fermentationskontrolle und modifizierte Atmosphärenverpackung profitieren von zuverlässiger Gaserkennung ohne Kreuzsensitivitätsprobleme. Der steigende Fokus auf Patientensicherheit, Qualitätskontrolle und regulatorische Compliance erweitert den adressierbaren Markt. Diese aufstrebenden Anwendungen bieten attraktive Wachstumschancen, insbesondere für kompakte und anwendungsspezifische NDIR-Sensor-Designs.
- Zum Beispiel erreichen Muratas NDIR CO₂-Sensoren eine genaue Erkennung selbst bei atmosphärischen CO₂-Konzentrationen unter 400 ppm durch ein Zweistrahl-Optiksystem, das Mess- und Referenzkanäle trennt, um Drift- und Baseline-Fehler zu reduzieren.
Zentrale Herausforderungen
Hohe Anfangskosten im Vergleich zu alternativen Sensortechnologien
Trotz Leistungsvorteilen haben NDIR-Sensoren oft höhere Anschaffungskosten als elektrochemische oder halbleiterbasierte Alternativen. Dieser Kostenunterschied kann die Akzeptanz in preisempfindlichen Anwendungen oder bei Einsätzen mit geringem Volumen einschränken. Komponenten wie Infrarotquellen, optische Filter und Präzisionsdetektoren tragen zu höheren Herstellungskosten bei. Während die langfristige Stabilität und der reduzierte Wartungsaufwand die Lebenszykluskosten ausgleichen, bleiben Budgetbeschränkungen in bestimmten Endnutzersegmenten ein Hindernis, insbesondere in Entwicklungsmärkten und verbraucherorientierten Anwendungen.
Leistungsbeschränkungen in komplexen oder rauen Betriebsumgebungen
NDIR-Sensoren können in Umgebungen mit hoher Luftfeuchtigkeit, Staub, Vibrationen oder schnell schwankenden Temperaturen auf Herausforderungen stoßen. Optische Verschmutzung, Kondensation und Signaldrift können die Messgenauigkeit beeinträchtigen, wenn sie nicht durch Systemdesign richtig verwaltet werden. Darüber hinaus können Erfassungsgrenzen für bestimmte Gase mit niedriger Konzentration fortschrittliche Konfigurationen erfordern, was die Komplexität erhöht. Die Bewältigung dieser Einschränkungen erfordert eine robuste Verpackung, Kompensationsalgorithmen und regelmäßige Validierung, was die Systemkomplexität erhöhen und die Akzeptanz in anspruchsvollen Feldbedingungen verlangsamen kann.
Regionale Analyse
Nordamerika
Nordamerika führt den Markt für nichtdispersive Infrarot (NDIR)-Technologie mit einem genauen Anteil von 38% an, unterstützt durch strenge Umweltvorschriften, fortschrittliche Industriestandards für Sicherheit und die frühe Einführung von Sensortechnologien. Starke Nachfrage entsteht aus der Umweltüberwachung, Öl- und Gasbetrieben, Emissionstests in der Automobilindustrie und Diagnostik im Gesundheitswesen. Die Präsenz etablierter Sensorhersteller, robuster F&E-Ökosysteme und die weit verbreitete Integration von IoT-basierten Überwachungsplattformen stärken die regionale Dominanz. Kontinuierliche Investitionen in intelligente Infrastruktur, industrielle Automatisierung und Programme zur Einhaltung von Vorschriften verstärken die Nachfrage nach hochpräzisen, wartungsarmen NDIR-Gassensorlösungen in den Vereinigten Staaten und Kanada weiter.
Europa
Europa hält einen genauen Anteil von 27% am globalen NDIR-Markt, angetrieben durch strenge Emissionskontrolldirektiven, Arbeitssicherheitsvorschriften und Nachhaltigkeitsinitiativen. Länder in West- und Nordeuropa setzen NDIR-Sensoren aktiv in industriellen Sicherheitssystemen, Gebäudeautomatisierung, Automobiltests und Umweltüberwachungsnetzwerken ein. Starker Fokus auf Dekarbonisierung, Innenraumluftqualität und industrielle Digitalisierung beschleunigt die Sensorakzeptanz. Die Region profitiert von einer starken Zusammenarbeit zwischen Forschungseinrichtungen und Sensorherstellern, die kontinuierliche Innovation im optischen Design und in der Miniaturisierung unterstützen. Die regulatorische Harmonisierung in der Europäischen Union trägt weiter zur stabilen regionalen Nachfrage bei.
Asien-Pazifik
Der asiatisch-pazifische Raum macht einen genauen 24% Anteil des NDIR-Marktes aus und stellt die am schnellsten wachsende regionale Landschaft dar. Rasche Industrialisierung, expandierende Fertigungsbasen und zunehmendes Umweltbewusstsein treiben die starke Akzeptanz in China, Japan, Südkorea und Indien voran. Regierungen investieren zunehmend in Luftqualitätsüberwachung, Industriesicherheit und intelligente Stadtinfrastruktur, was großflächige Einsatzmöglichkeiten schafft. Das Wachstum in der Automobilproduktion, der Elektronikfertigung und der Lebensmittelverarbeitung steigert die Nachfrage nach zuverlässigen Gasdetektionslösungen weiter. Kostenwirksame Fertigungskapazitäten und steigende lokale Sensorproduktion verbessern auch die Marktdurchdringung in sowohl industriellen als auch aufstrebenden Verbraucheranwendungen.
Lateinamerika
Lateinamerika erfasst einen genauen 6% Anteil des globalen NDIR-Marktes, unterstützt durch schrittweise Verbesserungen der Industriestandards für Sicherheit und Umweltüberwachungsinitiativen. Die Nachfrage entsteht hauptsächlich aus Öl- und Gasbetrieben, Bergbauaktivitäten sowie der Lebensmittel- und Getränkeverarbeitungsindustrie. Regierungen konzentrieren sich zunehmend auf Emissionskonformität und Arbeitssicherheit, was die Einführung stabiler und wartungsarmer Gasdetektionstechnologien fördert. Obwohl Budgetbeschränkungen großflächige Einsätze einschränken, unterstützt das wachsende Bewusstsein für Luftqualität und Sicherheitsvorschriften eine stetige Marktexpansion. Brasilien und Mexiko bleiben aufgrund ihrer industriellen Größe und regulatorischen Fortschritte wichtige Beiträge.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält einen genauen 5% Anteil des NDIR-Marktes, hauptsächlich getrieben durch Öl und Gas, petrochemische und Energieerzeugungssektoren. Raue Betriebsumgebungen erhöhen den Bedarf an langlebigen, nicht verbrauchbaren Gasdetektionstechnologien, wodurch NDIR-Sensoren als zuverlässige Lösung positioniert werden. Umweltüberwachungsinitiativen und Industriestandards für Sicherheit werden insbesondere in den Ländern des Golfkooperationsrats weiter gestärkt. Während die Akzeptanz im Vergleich zu reifen Regionen moderat bleibt, erweitern Infrastrukturentwicklung, industrielle Diversifizierung und steigende Investitionen in Umweltkonformität allmählich die regionale Nachfrage nach NDIR-basierten Gasüberwachungssystemen.
Marktsegmentierungen:
Nach Gasart:
- Kohlendioxid (CO2)
- Methan (CH4)
Nach Technologietyp:
- Einwellenlängen-NDIR
- Zweiwellenlängen-NDIR
Nach Endnutzer:
- Umweltüberwachung
- Industrielle Sicherheit
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft der Nichtdispersiven Infrarot (NDIR)-Marktteilnehmer wie Lynred, Texas Instruments Incorporated, Honeywell International Inc., Excelitas Technologies Corp., Hamamatsu Photonics K.K., Teledyne Technologies Incorporated, Murata Manufacturing Co., Ltd., Raytheon Technologies Corporation, NXP Semiconductors N.V. und FLIR Systems, Inc. Der Nichtdispersive Infrarot (NDIR)-Markt zeigt eine Wettbewerbslandschaft, die durch starken Fokus auf technologische Differenzierung, Produktzuverlässigkeit und anwendungsspezifische Leistung gekennzeichnet ist. Marktteilnehmer konkurrieren in Bezug auf Sensorgenauigkeit, Langzeitstabilität, Reaktionszeit und Widerstandsfähigkeit gegen Umwelteinflüsse, insbesondere in anspruchsvollen industriellen und Außenumgebungen. Kontinuierliche Investitionen in optisches Design, Effizienz der Infrarotquelle und fortschrittliche Signalverarbeitung unterstützen Verbesserungen in Sensibilität und Kosteneffizienz. Unternehmen konzentrieren sich zunehmend auf miniaturisierte, energiearme Sensoren, die mit digitalen und IoT-basierten Überwachungssystemen kompatibel sind. Strategische Zusammenarbeit mit OEMs und Systemintegratoren erweitert die Marktreichweite und beschleunigt die Einführung in den Bereichen Umweltüberwachung, Fahrzeugemissionen, Industriesicherheit und Gesundheitswesen.
Analyse der Hauptakteure
- Lynred
- Texas Instruments Incorporated
- Honeywell International Inc.
- Excelitas Technologies Corp.
- Hamamatsu Photonics K.K.
- Teledyne Technologies Incorporated
- Murata Manufacturing Co., Ltd.
- Raytheon Technologies Corporation
- NXP Semiconductors N.V.
- FLIR Systems, Inc.
Aktuelle Entwicklungen
- Im Dezember 2024 brachte Sensidyne den SensAlert IR Infrarot-Gasdetektor für feste Punkte auf den Markt, ein robustes Gerät, das Dual-Wellenlängen-NDIR-Technologie für die präzise Erkennung von brennbaren Kohlenwasserstoffen in rauen, gefährlichen Umgebungen wie Öl- und Gas- sowie Chemieanlagen verwendet und Zuverlässigkeit, geringen Wartungsaufwand (keine routinemäßige Kalibrierung erforderlich) und Widerstandsfähigkeit gegen Sensorvergiftung und -ätzung bietet, selbst in sauerstoffarmen (anaeroben) Bedingungen.
- Im Mai 2024 kündigte Servomex den SERVOTOUGH SpectraExact 2500F Photometrie-Analysator an, der speziell für die Durchführung genauer Flüssigwasser-Messungen in korrosiven, gefährlichen und entzündlichen Umgebungen entwickelt wurde. Durch den Einsatz von nicht-dispersiver Infrarottechnologie im Einzelstrahl-Dual-Wellenlängen-Modus erreicht der SpectraExact 2500F stabile Leistung und erhöhte Empfindlichkeitsstufen.
- Im Mai 2023 brachte die Yokogawa Electric Corporation die NDIR-Gasanalysatoren IR800G (Rack), IR810G (Wand/Panel) und IR810S (explosionsgeschützt) als Teil ihrer OpreX-Analysatorenreihe auf den Markt, die für präzises Monitoring von Treibhausgasen (GHG) in niedrigen Konzentrationen (CO2, CO, CH4, NO, SO2) mit Funktionen wie aktiver Nullpunktdrift-Korrektur und automatischem Rückblasen zur Verbesserung der Genauigkeit und Reduzierung der Wartung in kontinuierlichen Emissionsüberwachungssystemen (CEMS) entwickelt wurden.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Gastyp, Technologietyp, Endverbraucher und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Einführung von NDIR-Sensoren wird in den Bereichen Umweltüberwachung, Industriesicherheit und Emissionskontrolle stetig zunehmen.
- Die kontinuierliche Miniaturisierung wird eine breitere Integration von NDIR-Sensoren in tragbare, tragbare und eingebettete Geräte ermöglichen.
- Fortschritte bei Infrarotquellen und -detektoren werden die Empfindlichkeit, Stabilität und Lebensdauer verbessern.
- Die Integration mit IoT-Plattformen und cloudbasierten Analysen wird die Echtzeitüberwachung und die vorausschauende Wartung stärken.
- Automobilanwendungen werden mit zunehmendem Fokus auf Emissionskonformität, Luftqualität im Innenraum und Systeme für Elektrofahrzeuge wachsen.
- Der Gesundheitssektor und die medizinische Diagnostik werden neue Nachfrage nach nicht-invasiven Gasanalyselösungen schaffen.
- Die Lebensmittel- und Getränkeverarbeitung wird zunehmend auf NDIR-Sensoren für Qualitätskontrolle und Prozessoptimierung setzen.
- Kostenoptimierung durch skalierbare Fertigung wird die Einführung in preissensiblen und aufstrebenden Märkten verbessern.
- Der regulatorische Fokus auf Luftqualität und Arbeitssicherheit wird das langfristige Marktwachstum weiterhin unterstützen.
- Anwendungsspezifische Anpassungen werden Anbieter differenzieren und die Wettbewerbsposition stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist die aktuelle Marktgröße für den nicht-dispersiven Infrarotmarkt (NDIR) und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate (CAGR) wird der Markt für nicht-dispersive Infrarot-Technologie (NDIR) zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für nicht-dispersive Infrarot- (NDIR) Technologien hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für nicht-dispersive Infrarot- (NDIR) Technologien anheizen?
Wer sind die führenden Unternehmen im Markt für nicht-dispersive Infrarot (NDIR)?
Welche Region hatte 2024 den größten Anteil am Markt für nicht-dispersive Infrarot (NDIR)?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Nichtdispersiver Infrarot (NDIR) Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Nichtdispersiver Infrarot (NDIR) Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 669 million → 2032: USD 1,149.12 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Nichtdispersiver Infrarot (NDIR) Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Nichtdispersiver Infrarot (NDIR) Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Nichtdispersiver Infrarot (NDIR) Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Nichtdispersiver Infrarot (NDIR) Markt Market Drivers
- 3.3 Nichtdispersiver Infrarot (NDIR) Markt Market Restraints & Challenges
- 3.4 Nichtdispersiver Infrarot (NDIR) Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Nichtdispersiver Infrarot (NDIR) Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Nichtdispersiver Infrarot (NDIR) Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Nichtdispersiver Infrarot (NDIR) Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Nichtdispersiver Infrarot (NDIR) Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Nichtdispersiver Infrarot (NDIR) Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Nichtdispersiver Infrarot (NDIR) Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Nichtdispersiver Infrarot (NDIR) Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Nichtdispersiver Infrarot (NDIR) Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Nichtdispersiver Infrarot (NDIR) Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Nichtdispersiver Infrarot (NDIR) Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Nichtdispersiver Infrarot (NDIR) Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Nichtdispersiver Infrarot (NDIR) Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Nichtdispersiver Infrarot (NDIR) Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Nichtdispersiver Infrarot (NDIR) Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Nichtdispersiver Infrarot (NDIR) Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Nichtdispersiver Infrarot (NDIR) Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Nichtdispersiver Infrarot (NDIR) Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Nichtdispersiver Infrarot (NDIR) Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Nichtdispersiver Infrarot (NDIR) Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
