
Marktübersicht
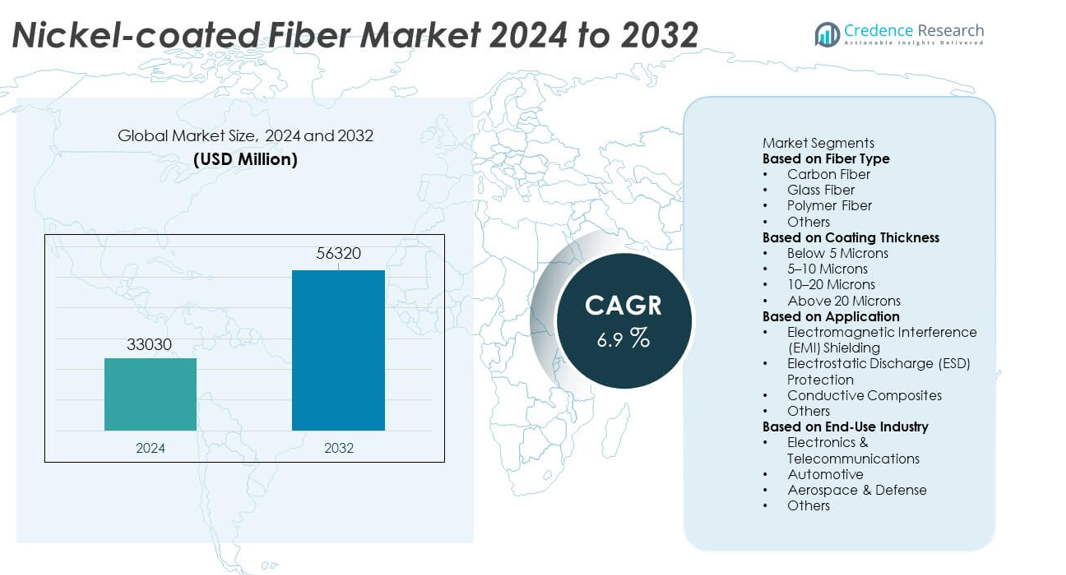
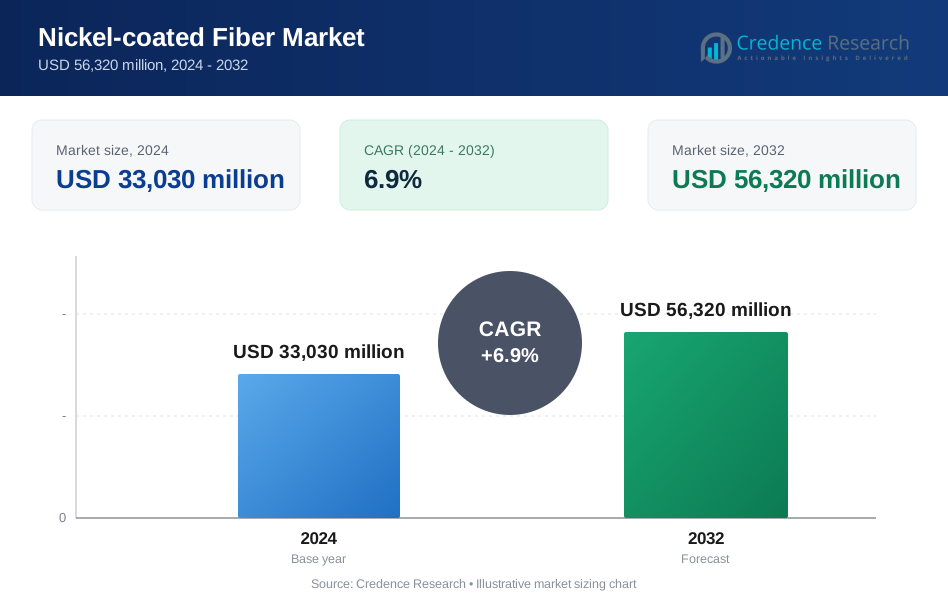
Der Markt für nickelbeschichtete Fasern wurde im Jahr 2024 auf 33.030 Millionen USD geschätzt und soll bis 2032 56.320 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,9% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für nickelbeschichtete Fasern 2024 | 33.030 Millionen USD |
| Markt für nickelbeschichtete Fasern, CAGR | 6,9% |
| Marktgröße für nickelbeschichtete Fasern 2032 | 56.320 Millionen USD |
Die führenden Unternehmen im Markt für nickelbeschichtete Fasern—3M Company, TOHO Tenax Co., Ltd., Mitsui Mining & Smelting Co., Ltd., Conductive Composites Inc., Nippon Carbon Co., Ltd., Specialty Materials, Inc., Hollingsworth & Vose Company, Bekaert, Jiangsu Tianniao High Technology Co., Ltd., und Qingdao Advanced Carbon Materials Co., Ltd.—fördern das Wachstum durch fortschrittliche Beschichtungstechnologien, hochleitfähige Materialien und erweiterte Anwendungen in EMI-Abschirmung, leitfähigen Verbundwerkstoffen und Luft- und Raumfahrtsystemen. Diese Unternehmen stärken ihre Portfolios mit präzisen Beschichtungsmethoden und Hochleistungsfaserlösungen für Elektronik, EV-Komponenten und Telekommunikation. Asien-Pazifik führt den Markt mit einem Anteil von 32% an, unterstützt durch großflächige Elektronikfertigung und starke industrielle Expansion. Nordamerika folgt mit 34%, angetrieben durch die Übernahme in Luft- und Raumfahrt sowie Verteidigung, während Europa 27% hält, unterstützt durch fortschrittliche Automobil- und Elektronikproduktion.
Markteinblicke
- Der Markt für nickelbeschichtete Fasern erreichte 2024 33.030 Millionen USD und soll bis 2032 56.320 Millionen USD bei einer CAGR von 6,9% erreichen, was die steigende globale Nachfrage widerspiegelt.
- Das Marktwachstum wird gestärkt, da Industrien die Anwendungen für EMI-Abschirmung und ESD-Schutz ausweiten, wobei Kohlefaser aufgrund ihrer hohen Leitfähigkeit und strukturellen Leistung einen Segmentanteil von 47% hält.
- Wichtige Trends umfassen die verstärkte Nutzung von nickelbeschichteten Fasern in EV-Komponenten, leitfähigen Verbundwerkstoffen, Telekommunikationsausrüstung und Elektronik der nächsten Generation, angetrieben durch die Expansion von 5G und IoT.
- Der Wettbewerb intensiviert sich, da führende Akteure wie 3M, TOHO Tenax, Mitsui Mining & Smelting, Bekaert und Conductive Composites in fortschrittliche Beschichtungstechnologien, korrosionsbeständige Materialien und kundenspezifische hochleitfähige Faserlösungen investieren.
- Die regionale Leistung wird von Nordamerika mit 34%, Asien-Pazifik mit 32% und Europa mit 27% angeführt, unterstützt durch starke Luft- und Raumfahrt-, Elektronik-, Automobil- und industrielle Fertigungsaktivitäten in diesen Märkten.
Marktsegmentierungsanalyse:
Nach Fasertyp
Carbonfaser führt dieses Segment mit einem Marktanteil von 47% an, angetrieben durch ihre hohe Leitfähigkeit, Stärke und Kompatibilität mit fortschrittlichen Verbundwerkstoffen. Sie wird aufgrund ihrer überlegenen elektrischen und mechanischen Eigenschaften häufig in der EMI-Abschirmung, in Luft- und Raumfahrtstrukturen und in Hochleistungselektronik eingesetzt. Glasfaser folgt mit starker Akzeptanz in kostenempfindlichen Anwendungen, die eine moderate Leitfähigkeit und leichte Verstärkung erfordern. Polymerfaser unterstützt flexible elektronische Komponenten und tragbare Systeme, während andere Spezialfasern Nischenanwendungen bedienen. Das Segment wächst, da Industrien eine verbesserte Leitfähigkeit, Haltbarkeit und thermische Stabilität in den nächsten Generationen von elektronischen und strukturellen Systemen verlangen.
- Zum Beispiel hat Teijin Limited eine hochmodulige Kohlefaserqualität entwickelt, die in EMI-Abschirmplatten für die Luft- und Raumfahrt mit einer Zugfestigkeit von 7.000 MPa und einem Modul von 350 GPa verwendet wird.
Nach Beschichtungsdicke
Die Kategorie 5–10 Mikrometer dominiert mit einem Marktanteil von 42% und bietet ein optimales Gleichgewicht zwischen Leitfähigkeit, Gewicht und Materialkosten. Diese Dicke wird weit verbreitet in EMI-Abschirmungen, leitfähigen Kunststoffen und Verbundverstärkungen eingesetzt, wo stabile elektrische Leistung erforderlich ist. Beschichtungen unter 5 Mikrometer unterstützen leichte Strukturen und flexible Komponenten, während Beschichtungen von 10–20 Mikrometer in Anwendungen mit hoher Festigkeit und Leitfähigkeit in Luft- und Raumfahrtsystemen und Automobilen dienen. Beschichtungen über 20 Mikrometer bieten überlegene Haltbarkeit und Korrosionsbeständigkeit. Das Wachstum wird gestärkt, da Hersteller die Beschichtungsdicke für Effizienz, elektrische Leistung und langfristige Leistung optimieren.
- Zum Beispiel produziert Bekaert nickelbeschichteten Draht (bekannt als Bekanickel®) mit einer Beschichtungsdicke von 0,5 bis 45 Mikrometer für Anwendungen wie Haushaltsgeräte und Lampenanschlüsse.
Nach Anwendung
Elektromagnetische Interferenz (EMI)-Abschirmung hält mit einem Marktanteil von 44% den größten Anteil, angetrieben durch die steigende Nachfrage aus den Bereichen Elektronik, Telekommunikation und Automobil, die einen robusten Schutz gegen Signalstörungen erfordern. Nickelbeschichtete Fasern verbessern die Abschirmwirkung in Gehäusen, Kabeln, Schutzhüllen und fortschrittlichen Kommunikationsgeräten. Der Schutz vor elektrostatischer Entladung (ESD) verzeichnet starkes Wachstum im Umgang mit Halbleitern, Reinräumen und Elektronikverpackungen. Leitfähige Verbundwerkstoffe gewinnen an Bedeutung in der Luft- und Raumfahrt, Verteidigung und in EV-Komponenten, die leichte und leistungsstarke Materialien erfordern. Weitere Anwendungen umfassen Heizelemente und Sensoren. Das Marktwachstum wird durch Miniaturisierung, 5G-Wachstum und zunehmenden elektronischen Inhalt in verschiedenen Branchen angetrieben.
Wichtige Wachstumstreiber
Wachsende Nachfrage nach EMI- und ESD-Schutz
Der steigende elektronische Inhalt in den Bereichen Automobil, Luft- und Raumfahrt, Telekommunikation und Unterhaltungselektronik treibt die starke Nachfrage nach Materialien an, die überlegenen EMI- und ESD-Schutz bieten. Nickelbeschichtete Faser bietet hohe Leitfähigkeit, Haltbarkeit und zuverlässige Abschirmleistung, was sie unerlässlich macht, um empfindliche Schaltkreise zu schützen. Der Übergang zu fortschrittlichen Kommunikationssystemen, 5G-Infrastruktur und Hochfrequenzgeräten stärkt die Akzeptanz weiter. Industrien verlassen sich auf diese Fasern, um die Gerätesicherheit zu verbessern, Signalstörungen zu reduzieren und strenge regulatorische Standards zu erfüllen, wodurch EMI- und ESD-Schutz als wichtiger Marktwachstumstreiber positioniert wird.
- Zum Beispiel hat Conductive Composites nickelbeschichtete Fasern entwickelt, die in EMI-Abschirmdichtungen verwendet werden und hohe Festigkeit und elektrische Leitfähigkeit für Anwendungen in fortschrittlichen Verbundmaterialien bieten.
Erweiterung von Hochleistungsverbundwerkstoffen
Hochleistungsverbundwerkstoffe, die in Luft- und Raumfahrtstrukturen, Elektrofahrzeugen und Industriemaschinen eingesetzt werden, erfordern starke, leitfähige und leichte Verstärkungsmaterialien. Nickelbeschichtete Fasern verbessern die mechanische Festigkeit, die thermische Stabilität und die Leitfähigkeit in Verbundformulierungen und ermöglichen eine überlegene Leistung in anspruchsvollen Umgebungen. Der zunehmende Einsatz von Kohlefaserverbundwerkstoffen in strukturellen Anwendungen beschleunigt die Nachfrage nach nickelbeschichteten Varianten. Da sich die Industrien auf Gewichtsreduktion, Energieeffizienz und verbesserte Materialleistung konzentrieren, wird nickelbeschichtete Faser zu einem kritischen Zusatzstoff, der die nächste Generation von Verbundtechnologien unterstützt.
- Zum Beispiel ist Sumitomo Metal Mining Co., Ltd. ein führendes japanisches Metallunternehmen mit Expertise in der Nickelproduktion und ein Vorreiter in der Entwicklung von HPAL-Technologie (High Pressure Acid Leach) zur Gewinnung von Nickel aus Erz mit niedrigem Gehalt sowie von Recyclingprozessen für gebrauchte Batterien.
Fortschritte in Elektronik und Smart Devices
Die rasche Expansion von Smart Devices, IoT-Systemen und miniaturisierter Elektronik treibt die Nachfrage nach leitfähigen Materialien an, die stabile elektrische Leistung unterstützen. Nickelbeschichtete Fasern ermöglichen zuverlässige Signalübertragung, Erdung und Schaltungsprotektion in kompakten elektronischen Baugruppen. Ihre Flexibilität und Kompatibilität mit leitfähigen Kunststoffen und Beschichtungen erweitern die Designmöglichkeiten für moderne Geräte. Das Wachstum beschleunigt sich, da Hersteller Materialien suchen, die Haltbarkeit, Wärmemanagement und konstante Leitfähigkeit in hochdichter Elektronik gewährleisten und ihre Rolle in Komponenten der nächsten Generation stärken.
Wichtige Trends & Chancen
Steigende Akzeptanz in Elektrofahrzeugen und Energiespeicherung
Elektrofahrzeuge und Energiespeichersysteme benötigen hochleitfähige Materialien für Batteriebestandteile, Wärmemanagement, elektromagnetische Abschirmung und leichte Strukturteile. Nickelbeschichtete Fasern unterstützen den zuverlässigen Stromtransfer und erhöhen die Sicherheit in Hochspannungsumgebungen. Der Übergang zur EV-Produktion und zu fortschrittlichen Batterietechnologien schafft starke Integrationsmöglichkeiten. Da Automobilhersteller in sicherere, leichtere und effizientere Komponenten investieren, steigt die Nachfrage nach nickelbeschichteten Fasern in EV-Modulen, Ladesystemen und Sensorgehäusen weiter an.
- Zum Beispiel hat Bekaert eine leitfähige Edelstahlfaser (Bekinox®) entwickelt, die in Abschirmplatten für EV-Batterien verwendet wird und hohe Leitfähigkeit und ausgezeichnete Hitzebeständigkeit bietet, mit elektrischen Widerstandswerten in Textilien, die typischerweise bei < 1 Ohm/Quadrat gemessen werden.
Entwicklung fortschrittlicher Beschichtungstechnologien
Hersteller investieren in verbesserte Nickelbeschichtungsprozesse, um Haftung, Gleichmäßigkeit, Korrosionsbeständigkeit und Leitfähigkeit zu verbessern. Innovationen wie präzise Galvanisierung und nanoskalige Beschichtungstechniken steigern die Materialleistung in Luft- und Raumfahrt, Verteidigung und Elektronik. Diese Fortschritte eröffnen Möglichkeiten für maßgeschneiderte Faserqualitäten, die spezifische elektrische, mechanische und thermische Anforderungen erfüllen. Da die Industrien höhere Haltbarkeit und verbesserte Effizienz verlangen, unterstützen verbesserte Beschichtungstechnologien die breitere Akzeptanz von nickelbeschichteten Fasern in hochwertigen Anwendungen.
- Zum Beispiel können kontrollierte chemische Nickelsysteme eine gleichmäßige Schichtdicke mit einer typischen Toleranz von ±2 µm (Mikrometer) für bestimmte Dickenbereiche, wie 5-20 µm, oder Toleranzen von bis zu ±0.0001 Zoll (etwa ±2.5 µm) unabhängig von der Geometrie des Teils erzeugen.
Wichtige Herausforderungen
Hohe Produktionskosten und komplexe Fertigung
Die Herstellung von nickelbeschichteten Fasern erfordert präzise Beschichtungsverfahren, hochreine Materialien und kontrollierte Fertigungsumgebungen, was zu erhöhten Produktionskosten führt. Komplexe Beschichtungsverfahren erhöhen die Betriebskosten und begrenzen die Skalierbarkeit. Diese Kostenherausforderung beeinflusst die Akzeptanz in preissensiblen Branchen und zwingt Hersteller, die Leistungsfähigkeit mit wirtschaftlicher Machbarkeit in Einklang zu bringen. Unternehmen müssen in Prozessoptimierung und Materialeffizienz investieren, um die Herstellungskosten zu senken und gleichzeitig die Qualität zu erhalten.
Umwelt- und Nachhaltigkeitsbedenken
Die Nickelgewinnung und Galvanikverfahren werfen aufgrund des Energieverbrauchs, des Umgangs mit Chemikalien und der Abfallerzeugung Umweltbedenken auf. Strenge Umweltvorschriften beeinflussen die Produktionspraktiken und erhöhen die Compliance-Kosten für Hersteller. Branchen suchen auch nach nachhaltigen Alternativen, was die Lieferanten unter Druck setzt, Recyclingmethoden zu verbessern und umweltfreundliche Produktionstechnologien zu übernehmen. Die Notwendigkeit, die Umweltbelastung zu reduzieren und gleichzeitig hohe Leistungsstandards beizubehalten, stellt eine bedeutende Herausforderung für den Markt für nickelbeschichtete Fasern dar.
Regionale Analyse
Nordamerika
Nordamerika hält einen Marktanteil von 34% im Markt für nickelbeschichtete Fasern, angetrieben durch starke Nachfrage aus den Bereichen Luft- und Raumfahrt, Verteidigung, Automobilelektronik und fortschrittliche Fertigung. Die Region profitiert von umfangreichen F&E-Investitionen, hoher Akzeptanz von EMI-Abschirmmaterialien und der schnellen Integration von leitfähigen Verbundwerkstoffen in Flugzeuge der nächsten Generation und Elektrofahrzeuge. Die USA führen den Verbrauch aufgrund des Wachstums in Hochfrequenz-Kommunikationssystemen und der expandierenden Halbleiterproduktion an. Der zunehmende Fokus auf leichte Materialien und leistungsstarke Verstärkungslösungen steigert die Nachfrage weiter. Laufende technologische Fortschritte und strenge Leistungsstandards stärken die Position der Region auf dem globalen Markt.
Europa
Europa hält einen Marktanteil von 27%, unterstützt durch robuste Luft- und Raumfahrttechnik, Automobilproduktion und Elektronikfertigung. Länder wie Deutschland, Frankreich und das Vereinigte Königreich treiben die Akzeptanz von nickelbeschichteten Fasern für EMI-Schutz, Verbundverstärkung und leitfähige Materialanwendungen voran. Strenge regulatorische Anforderungen an elektromagnetische Verträglichkeit und Sicherheit fördern das Marktwachstum. Die starke Präsenz der Region in erneuerbaren Energien, Elektromobilität und industrieller Automatisierung stärkt die Nachfrage nach hochleitfähigen Verstärkungsmaterialien. Hersteller konzentrieren sich auf nachhaltige Produktionsmethoden und fortschrittliche Beschichtungstechnologien, was die Akzeptanz in verschiedenen hochpräzisen Industrien weiter verbessert.
Asien-Pazifik
Der asiatisch-pazifische Raum führt das anwendungsgetriebene Wachstum mit einem Marktanteil von 32% an, unterstützt durch groß angelegte Elektronikfertigung, starke Telekommunikationsexpansion und steigende EV-Produktion. China, Japan, Südkorea und Indien treiben die Nachfrage nach EMI-Abschirmfasern an, die in Smartphones, 5G-Geräten und Halbleiterkomponenten verwendet werden. Die Region profitiert von kostengünstigen Produktionskapazitäten, schneller Industrialisierung und starken Investitionen in Hochleistungsverbundwerkstoffe. Wachsende Luft- und Raumfahrtaktivitäten, expandierende Automobilzulieferketten und zunehmender Fokus auf leichte leitfähige Materialien stärken das Marktwachstum weiter. Der asiatisch-pazifische Raum bleibt ein wichtiger Knotenpunkt für sowohl den Verbrauch als auch die Herstellung von nickelbeschichteten Fasern.
Lateinamerika
Lateinamerika hält einen Marktanteil von 4%, angetrieben durch die zunehmende Einführung leitfähiger Materialien in der Automobil-, Elektronikmontage- und Industrieanlagenfertigung. Brasilien und Mexiko führen die regionale Nachfrage aufgrund der Erweiterung von Produktionsanlagen und wachsender Investitionen in elektrische und Kommunikationsinfrastruktur an. EMI-Abschirmung und Anwendungen zur Verstärkung von Verbundwerkstoffen gewinnen an Bedeutung, da sich die Industrien modernisieren und fortschrittliche Technologien integrieren. Während wirtschaftliche Schwankungen ein schnelles Wachstum begrenzen, unterstützt die fortlaufende Entwicklung in der Industrieautomatisierung, Unterhaltungselektronik und Transportsystemen eine stabile Nachfrage in der gesamten Region.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika erfasst einen Marktanteil von 3%, unterstützt durch die steigende Einführung von Hochleistungsmaterialien in den Bereichen Energie, Telekommunikation und Industrie. Die GCC-Länder treiben die Nachfrage durch Investitionen in Luft- und Raumfahrtprogramme, Verteidigungstechnologien und groß angelegte Infrastrukturprojekte an. Mit Nickel beschichtete Fasern finden zunehmenden Einsatz in EMI-Abschirmung, Sensorschutz und leitfähigen Komponenten in sich entwickelnden Fertigungsbasen. Afrika zeigt eine steigende Nachfrage in der Telekommunikation und bei Upgrades von Industrieanlagen. Obwohl Infrastrukturbeschränkungen und eine langsamere Industrialisierung Herausforderungen darstellen, unterstützen anhaltende Investitionen in Technologie und Modernisierung weiterhin das langfristige Marktwachstum.
Marktsegmentierungen:
Nach Faserart
- Kohlenstofffaser
- Glasfaser
- Polymerfaser
- Andere
Nach Beschichtungsdicke
- Unter 5 Mikron
- 5–10 Mikron
- 10–20 Mikron
- Über 20 Mikron
Nach Anwendung
- Elektromagnetische Interferenz (EMI) Abschirmung
- Elektrostatische Entladung (ESD) Schutz
- Leitfähige Verbundwerkstoffe
- Andere
Nach Endverbrauchsindustrie
- Elektronik & Telekommunikation
- Automobil
- Luft- und Raumfahrt & Verteidigung
- Andere
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft oder Analyse umfasst wichtige Akteure wie 3M Company, TOHO Tenax Co., Ltd., Mitsui Mining & Smelting Co., Ltd., Conductive Composites Inc., Nippon Carbon Co., Ltd., Specialty Materials, Inc., Hollingsworth & Vose Company, Bekaert, Jiangsu Tianniao High Technology Co., Ltd. und Qingdao Advanced Carbon Materials Co., Ltd. Diese Unternehmen konkurrieren durch die Weiterentwicklung von Beschichtungstechnologien, die Verbesserung der Leitfähigkeit und die Erhöhung der Faserhaltbarkeit für Hochleistungsanwendungen. Hersteller investieren in präzise Galvanisierung, Nano-Beschichtungsmethoden und stärkere Haftprozesse, um Fasern zu liefern, die für EMI-Abschirmung, leitfähige Verbundstoffe und luftfahrtgeeignete Komponenten geeignet sind. Strategische Partnerschaften mit Elektronik- und Verteidigungs-OEMs stärken die Marktreichweite, während Erweiterungen der Produktionskapazität helfen, die steigende globale Nachfrage zu decken. Viele Akteure konzentrieren sich auf leichte, hochfeste Materialien, um Elektrofahrzeuge, Telekommunikation und Elektronik der nächsten Generation zu unterstützen. Nachhaltigkeit, Kostenoptimierung und überlegene elektrische Leistung bleiben Schlüsselfaktoren, die die Wettbewerbspositionierung im Markt für Nickel-beschichtete Fasern prägen.
Analyse der Hauptakteure
- 3M Company
- TOHO Tenax Co., Ltd.
- Mitsui Mining & Smelting Co., Ltd.
- Conductive Composites Inc.
- Nippon Carbon Co., Ltd.
- Specialty Materials, Inc.
- Hollingsworth & Vose Company
- Bekaert
- Jiangsu Tianniao High Technology Co., Ltd.
- Qingdao Advanced Carbon Materials Co., Ltd.
Neueste Entwicklungen
- Im September 2025 stellte Specialty Materials, Inc. ihr Hy-Bor®-Portfolio von unidirektionalen Borfaser-Kohlenstofffaser-Prepregs und neueste Entwicklungen auf der CAMX 2025 in Orlando vor und arbeitete mit Toray Advanced Composites für fortschrittliche Verbundwerkstoffe zusammen.
- Im August 2023 nahm die 3M Company an einem Webinar teil, das ihre umfassenden EMI/RFI-Abschirm- und Erdungslösungen förderte, die leitfähige Gewebe- und Folienbänder für Hochfrequenz-Elektronik betonen. Das Unternehmen nutzt verschiedene leitfähige Füllstoffe, einschließlich nickelbeschichteter Graphitpartikel, in seinen fortschrittlichen Abschirmdesigns.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Fasertyp, Beschichtungsdicke, Anwendung, Endverbraucherindustrie und Geographie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach nickelbeschichteten Fasern wird steigen, da Industrien fortschrittliche EMI- und ESD-Schutzlösungen übernehmen.
- Hochleistungsverbundwerkstoffe in der Luft- und Raumfahrt sowie der EV-Fertigung werden eine breitere Materialintegration vorantreiben.
- Präzisionsbeschichtungstechnologien werden die Leitfähigkeit, Haltbarkeit und langfristige Stabilität verbessern.
- Der Ausbau von 5G und die nächste Generation der Elektronik werden die Nutzung in Abschirmung und Schaltungsschutz erhöhen.
- Batteriesysteme für Elektrofahrzeuge werden leitfähige Fasern für verbesserte Sicherheit und thermische Leistung übernehmen.
- Leichte leitfähige Materialien werden gegenüber traditionellen metallbasierten Abschirmkomponenten bevorzugt.
- Das Wachstum in Verteidigungs- und Luftfahrtprogrammen wird die Einführung von hochfesten leitfähigen Fasern erweitern.
- Hersteller werden sich auf nachhaltige Beschichtungsprozesse konzentrieren, um Umweltvorschriften zu erfüllen.
- Maßgeschneiderte Faserqualitäten für extreme Umgebungen werden in verschiedenen Industrien steigende Nachfrage erfahren.
- Asien-Pazifik und Nordamerika werden ihre Positionen als führende Zentren für Produktion und Anwendungsausweitung stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für nickelbeschichtete Fasern und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für nickelbeschichtete Fasern voraussichtlich zwischen 2025 und 2032 wachsen?
Wer sind die Hauptakteure auf dem globalen Markt für nickelbeschichtete Fasern?
Was sind die wichtigsten Markttreiber der mit Nickel beschichteten Faserindustrie?
Was sind die wichtigsten Marktbeschränkungen der nickelbeschichteten Faserindustrie?
Was sind die wichtigsten Marktchancen der nickelbeschichteten Faserindustrie?
Wer sind die führenden Unternehmen im Markt für nickelbeschichtete Fasern?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Nickelbeschichteter Fasermarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Nickelbeschichteter Fasermarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 33,030 million → 2032: USD 56,320 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Nickelbeschichteter Fasermarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Nickelbeschichteter Fasermarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Nickelbeschichteter Fasermarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Nickelbeschichteter Fasermarkt Market Drivers
- 3.3 Nickelbeschichteter Fasermarkt Market Restraints & Challenges
- 3.4 Nickelbeschichteter Fasermarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Nickelbeschichteter Fasermarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Nickelbeschichteter Fasermarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Nickelbeschichteter Fasermarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Nickelbeschichteter Fasermarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Nickelbeschichteter Fasermarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Nickelbeschichteter Fasermarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Nickelbeschichteter Fasermarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Nickelbeschichteter Fasermarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Nickelbeschichteter Fasermarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Nickelbeschichteter Fasermarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Nickelbeschichteter Fasermarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Nickelbeschichteter Fasermarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Nickelbeschichteter Fasermarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Nickelbeschichteter Fasermarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Nickelbeschichteter Fasermarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Nickelbeschichteter Fasermarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Nickelbeschichteter Fasermarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Nickelbeschichteter Fasermarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Nickelbeschichteter Fasermarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
