
Marktübersicht:
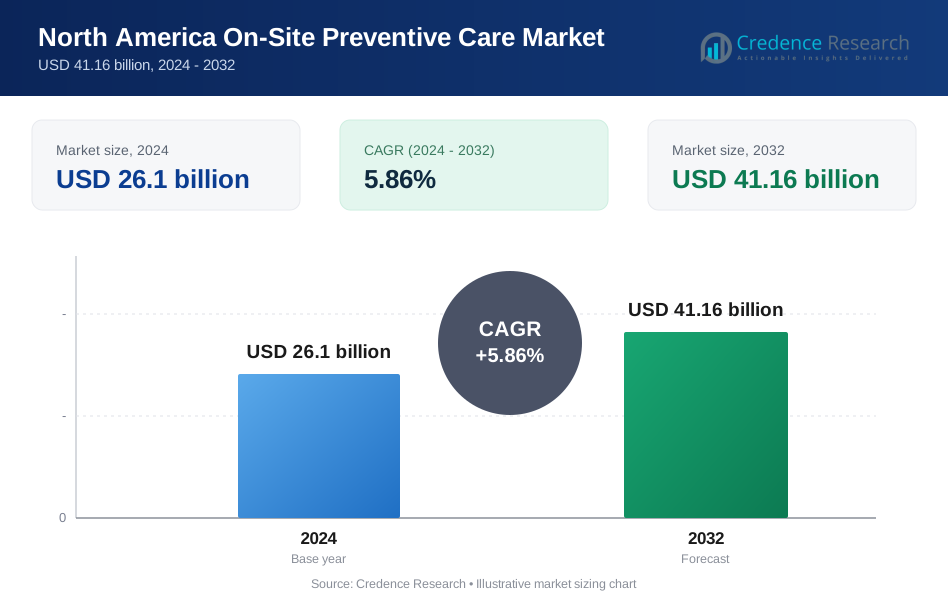
Der nordamerikanische Markt für präventive Vor-Ort-Betreuung wurde im Jahr 2024 auf 26,1 Milliarden USD geschätzt und soll bis 2032 auf 41,16 Milliarden USD anwachsen, was einer jährlichen Wachstumsrate (CAGR) von 5,86 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für präventive Vor-Ort-Betreuung in Nordamerika 2024 | 26,1 Milliarden USD |
| Markt für präventive Vor-Ort-Betreuung in Nordamerika, CAGR | 5,86% |
| Marktgröße für präventive Vor-Ort-Betreuung in Nordamerika 2032 | 41,16 Milliarden USD |
Der nordamerikanische Markt für präventive Vor-Ort-Betreuung wird von einer starken Gruppe etablierter Anbieter geprägt, darunter Wellness Corporate Solutions, Medcor, Inc., Concentra (Select Medical), Marathon Health, TotalWellness Health, QuadMed, Worksite Medical, Premise Health, Cigna Onsite Health, LLC und Interactive Health. Diese Unternehmen konkurrieren, indem sie integrierte Präventivdienste wie biometrische Screenings, Impfungen, Risikomanagement bei chronischen Krankheiten und Wellness-Coaching anbieten, die auf Unternehmens- und Industriearbeitskräfte zugeschnitten sind. Die Vereinigten Staaten führen den regionalen Markt mit einem Anteil von etwa 78 % an, angetrieben durch umfangreiche Arbeitgeberakzeptanz und fortschrittliche arbeitsmedizinische Infrastruktur. Kanada folgt mit einem Anteil von etwa 15 %, während Mexiko und die karibischen Gebiete gemeinsam den verbleibenden Anteil beitragen, was eine wachsende, aber aufstrebende Nachfrage in multinationalen Betrieben widerspiegelt.
Markteinblicke:
- Der nordamerikanische Markt für präventive Vor-Ort-Betreuung erreichte 2024 USD 1 und wird voraussichtlich mit einer CAGR von 5,86 % wachsen, unterstützt durch expandierende arbeitgebergeführte Wellness- und Früh-Risiko-Erkennungsinitiativen.
- Die steigende Nachfrage nach biometrischen Screenings, Impfungen und mentalen Wellness-Programmen treibt die Akzeptanz in Unternehmensbüros, Fertigungsstätten und Gesundheitseinrichtungen voran, wobei biometrische Screenings den größten Segmentanteil halten, da sie eine Rolle bei der Früherkennung und Risikoprofilierung der Belegschaft spielen.
- Technologieintegration wie digitale Gesundheits-Dashboards, mobile Kliniken und KI-gestützte Risikobewertungen prägen weiterhin die Markttrends und verbessern die Zugänglichkeit für hybride und verteilte Arbeitskräfte.
- Die Wettbewerbsintensität nimmt zu, da führende Anbieter wie Premise Health, Marathon Health, Concentra, QuadMed und Cigna Onsite Health ihre Multi-Site-Fähigkeiten ausbauen, während kleinere Unternehmen sich auf flexible, mobile und kosteneffiziente Präventivdienste konzentrieren; wichtige Einschränkungen sind hohe Einrichtungskosten und Herausforderungen bei der Einhaltung von Datenschutzbestimmungen.
- Regional führt die USA mit einem Anteil von ~78 %, gefolgt von Kanada mit ~15 %, während Mexiko und die karibischen Gebiete den verbleibenden Anteil ausmachen, da die Akzeptanz bei multinationalen und industriellen Arbeitgebern zunimmt.
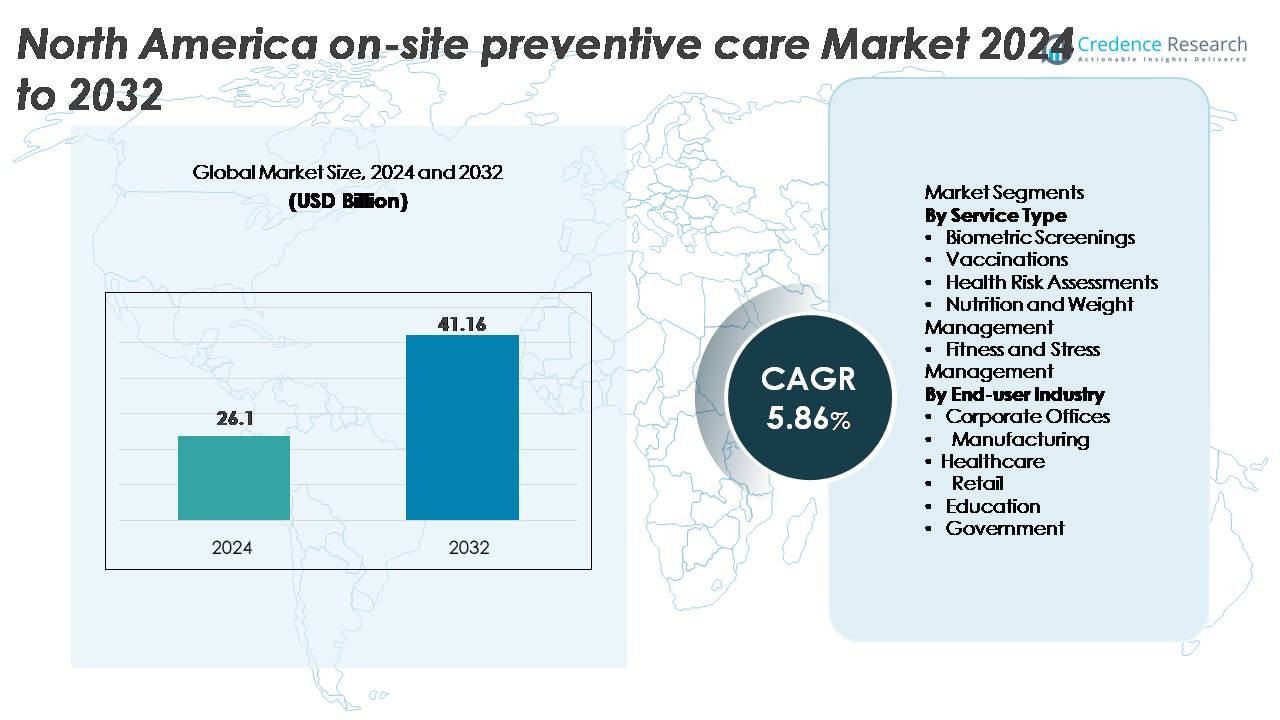 Marktsegmentierungsanalyse:
Nach Dienstleistungstyp
Biometrische Screenings halten mit etwa 32 % den größten Anteil, angetrieben durch die starke Nachfrage der Arbeitgeber nach Früherkennung von Diabetes, Bluthochdruck und kardiovaskulären Risiken. Ihre Bequemlichkeit, standardisierte Protokolle und Integration mit digitalen Dashboards machen sie zum Ankerdienst in Unternehmens-Wellness-Strategien. Impfungen gewinnen weiterhin an Dynamik im Gesundheitswesen, in der Bildung und in großen Unternehmen, die sich auf die Reduzierung von Fehlzeiten und Infektionsrisiken konzentrieren. Gesundheitsrisikobewertungen expandieren stetig, da Arbeitgeber datengestützte Wellness-Planung mit Unterstützung digitaler Analysen übernehmen. Ernährungs- und Gewichtsmanagementprogramme wachsen aufgrund steigender Bedenken im Zusammenhang mit Fettleibigkeit. Fitness- und Stressmanagement beschleunigt sich mit zunehmendem Fokus auf psychische Gesundheit und die Reduzierung von Burnout am Arbeitsplatz.
- Zum Beispiel bietet Premise Health jährliche präventive Screenings in seinem Vor-Ort- und Nahbereichsnetzwerk an. Das Unternehmen nutzt Technologie und klinische Arbeitsabläufe, die effiziente Point-of-Care-Tests für biometrische Daten, einschließlich A1c und Lipidprofile, unterstützen, um eine rechtzeitige Diagnose, Überwachung und Behandlung zu erleichtern. Premise Health betont Effizienz und ein verbessertes Patientenerlebnis mit einem Fokus auf umfassende Primärversorgung, die Labordienstleistungen umfasst.
Nach Endverbraucherbranche
Unternehmensbüros dominieren den Markt mit einem Anteil von fast 38 %, unterstützt durch große Arbeitgeber, die stark in Screenings, HRAs und Wellness-Programme investieren, um Produktivität und Mitarbeiterbindung zu verbessern. Die Fertigung zeigt eine starke Akzeptanz, angetrieben durch Sicherheitsvorschriften, Ermüdungsüberwachung und Vor-Ort-Gesundheitsbereitschaft. Gesundheitseinrichtungen verlassen sich auf präventive Dienste, um klinisches Personal zu schützen und Impfanforderungen zu erfüllen. Der Einzelhandel setzt mobile Präventivlösungen ein, um Fluktuation und Fehlzeiten an verteilten Standorten zu reduzieren. Bildung integriert Screenings und Stressmanagement-Programme, um das Personal in kontaktintensiven Umgebungen zu schützen. Regierungseinheiten halten eine stabile Nachfrage nach präventiver Vor-Ort-Betreuung aufrecht, um die betriebliche Kontinuität und die Widerstandsfähigkeit der Belegschaft zu gewährleisten.
- Zum Beispiel berichtete Premise Health, dass sie mehr als 1,1 Millionen jährliche Patientenkontakte in arbeitgeberfinanzierten Unternehmenskliniken bereitstellen, unterstützt von über 2.500 Klinikern, die landesweit in Onsite- und Nearsite-Zentren eingebettet sind.
Wichtige Wachstumsfaktoren
Steigende Investitionen von Arbeitgebern in die Gesundheit und Produktivität der Belegschaft
Nordamerikanische Unternehmen priorisieren zunehmend präventive Pflege vor Ort als strategische Investition, um Fehlzeiten zu reduzieren, die Produktivität zu steigern und langfristige Wellness-Ergebnisse der Mitarbeiter zu verbessern. Organisationen sehen Vor-Ort-Screenings, Impfaktionen und Risikobewertungen für chronische Krankheiten als kosteneffiziente Maßnahmen, die Gesundheitsansprüche senken und gesündere Unternehmenskulturen unterstützen. Die zunehmende Verbreitung von lebensstilbedingten Erkrankungen—wie Fettleibigkeit, Diabetes, Bluthochdruck und mentale Erschöpfung—ermutigt Arbeitgeber, präventive Dienste direkt auf Unternehmensgeländen zu integrieren, um einen bequemen Zugang zu ermöglichen. Darüber hinaus drängen wettbewerbsintensive Arbeitsmärkte Unternehmen dazu, sich durch Wellness-Vorteile zu differenzieren, die die Mitarbeiterbindung und -zufriedenheit verbessern. Dieser Wandel steht im Einklang mit Strategien des Humankapitals, die Früherkennung, personalisiertes Gesundheitscoaching und kontinuierliches Risikomanagement betonen. Da Arbeitgeber weiterhin Wellness-Metriken mit operativen Leistungsindikatoren verknüpfen, steigt die Nachfrage nach eingebetteten präventiven Pflegelösungen, die den Ressourceneinsatz optimieren und gleichzeitig messbare Auswirkungen auf Gesundheitstrends der Belegschaft demonstrieren.
- Zum Beispiel betreibt Wellness Corporate Solutions (WCS) Vor-Ort-Programme für biometrische Screenings mit von der FDA zugelassenen Analysegeräten, die in der Lage sind, vollständige Lipidprofile in weniger als 7 Minuten abzuschließen und bis zu 600 Mitarbeiterscreenings pro Tag an großen Unternehmensstandorten durchzuführen.
Erweiterung von Programmen zur Verwaltung chronischer Krankheiten und Früherkennung
Die zunehmende Belastung durch chronische Krankheiten in Nordamerika treibt die anhaltende Einführung von präventiven Diensten vor Ort voran, die Risikofaktoren im Frühstadium bei erwerbsfähigen Erwachsenen identifizieren. Arbeitgeber und Versicherer fördern zunehmend biometrische Screenings, Lebensstilüberwachung, kardiovaskuläre Risikoprofilierung und Krankheitsmanagement-Interventionen, um langfristige medizinische Ausgaben zu mindern. Vor-Ort-Modelle ermöglichen eine strukturierte Gesundheitsüberwachung und sofortige Überweisungen, die eine schnellere Intervention für Bedingungen gewährleisten, die sich sonst verschlimmern würden. Dieser Fokus auf Früherkennung steht im Einklang mit wertorientierten Pflegekonzepten, die proaktive Risikominderung und verbesserte Gesundheitsergebnisse belohnen. Gleichzeitig verbessern digitale Gesundheitstools—von mobilen Gesundheits-Apps bis hin zu Dashboards zur Fernüberwachung von Patienten—die Fähigkeit der Anbieter, Trends zu verfolgen und Interventionen für Mitarbeiter anzupassen. Zusammen schaffen diese Elemente ein Ökosystem, in dem präventive Programme vor Ort den Eckpfeiler von Strategien zur Minderung chronischer Krankheiten bilden, die von Unternehmen, Gesundheitspartnern und Leistungsadministratoren in ganz Nordamerika übernommen werden.
- Zum Beispiel berichtet Quest Diagnostics, dass seine biometrischen Programme für Arbeitgeber Cardio IQ®-erweiterte Lipid- und Entzündungspanels verwenden, die in der Lage sind, 22 kardiometabolische Biomarker zu quantifizieren, was die Erkennung von Dyslipidämie im Frühstadium und metabolischem Syndrom mit hoher analytischer Präzision ermöglicht.
Zunehmende Integration von Programmen für psychische Gesundheit, Fitness und Wellness
Das wachsende Bewusstsein der Region für Herausforderungen der psychischen Gesundheit am Arbeitsplatz – von Burnout und Stress bis hin zu Angstzuständen – treibt Organisationen dazu, die präventive Betreuung vor Ort über physische Untersuchungen hinaus auszuweiten. Arbeitgeber integrieren zunehmend Zugang zu Beratung, Workshops zur Stressbewältigung, Programme für körperliche Aktivität und Dienstleistungen zur Gewichtskontrolle, um das ganzheitliche Wohlbefinden zu fördern. Schnelle Lebensstiländerungen, hochdruckbelastete Arbeitsumgebungen und hybride Arbeitsmodelle verstärken die Nachfrage nach integrierten Wellness-Lösungen, die direkt am Arbeitsplatz verfügbar sind. Fitness- und Ernährungsprogramme ergänzen traditionelle präventive Angebote, indem sie den Mitarbeitern helfen, nachhaltige Lebensstilverbesserungen zu übernehmen, was zu besseren langfristigen Ergebnissen und reduzierten Gesundheitsrisiken führt. Darüber hinaus erkennen Unternehmen, dass umfassende Wellness-Programme zur organisatorischen Resilienz, niedrigeren Fluktuationsraten und verbessertem Arbeitsklima beitragen. Dieser Wandel hin zu einer ganzheitlichen Betreuung positioniert präventive Dienstleistungen vor Ort als zentrale Säule der Gesundheitssysteme am Arbeitsplatz und treibt die breitere Akzeptanz und Budgetzuweisung in verschiedenen Branchen voran.
Wichtige Trends & Chancen
Wachstum technologiegestützter präventiver Pflegemodelle
Die digitale Transformation beschleunigt die Möglichkeiten für technologiegestützte präventive Pflegelösungen vor Ort in ganz Nordamerika. Fortschrittliche Gesundheitskioske, Ferndiagnostik, KI-gesteuerte Risikobewertungsplattformen und integrierte Gesundheits-Dashboards verbessern die Genauigkeit und Effizienz präventiver Untersuchungen. Wearables und mobile Gesundheits-Apps liefern kontinuierlich Daten in die Wellness-Systeme der Arbeitgeber, was personalisierte Einblicke und rechtzeitige Gesundheitswarnungen ermöglicht. Diese Innovationen rationalisieren auch das Datenmanagement, sodass Arbeitgeber die Gesundheitsmetriken der Bevölkerung effizient verfolgen und aufkommende Risikomuster identifizieren können. Da die Automatisierung die administrativen Belastungen reduziert, können Dienstleister mehr Ressourcen für die personalisierte Pflegebereitstellung aufwenden. Die Integration von Analytik und Telemedizin erweitert zudem den Zugang zu Verhaltensberatung, Unterstützung bei chronischen Krankheiten und Nachsorge, ohne dass umfangreiche Infrastruktur vor Ort erforderlich ist. Insgesamt schaffen diese technologischen Fortschritte erhebliche Chancen für skalierbare, hybride präventive Pflegemodelle, die das Engagement und die langfristigen Gesundheitsergebnisse verbessern.
- Zum Beispiel setzt Higi (eine Tochtergesellschaft von Modivcare) seine von der FDA zugelassenen Smart Health Stations ein, die in der Lage sind, Blutdruck-, BMI- und Pulsmessungen durchzuführen. Ihr Netzwerk hat mittlerweile kumulativ Hunderte Millionen biometrische Screenings über ein landesweites Netzwerk von fast 10.000 Stationen abgeschlossen.
Steigende Akzeptanz von hybriden und mobilen Vor-Ort-Kliniken
Der Übergang zu Remote- und Hybrid-Arbeitsmodellen hat eine Gelegenheit für flexiblere Vor-Ort-Präventivpflegeformate geschaffen. Mobile Kliniken, Pop-up-Screening-Zentren, mobile Wellness-Teams und hybride telemedizinisch unterstützte Programme ermöglichen es Arbeitgebern, verteilte Belegschaften kosteneffektiv zu erreichen. Diese Modelle bieten gezielte Präventivdienste – einschließlich Impfungen, biometrischer Tests und Gesundheitscoachings – ohne dass dauerhafte Klinikeinrichtungen erforderlich sind. Sie sind besonders wertvoll für Branchen mit mehreren Standorten wie Einzelhandel, Logistik und Fertigung. Die Flexibilität mobiler und hybrider Lösungen hilft Arbeitgebern auch, ihre Präventivprogramme je nach saisonalem Bedarf, Änderungen der Belegschaftsgröße oder geografischer Verteilung zu skalieren. Da Organisationen den Zugang und die Bequemlichkeit für Mitarbeiter betonen, wird erwartet, dass mobile und Pop-up-Pflege breitere Akzeptanz finden und neue Möglichkeiten für Dienstleister eröffnen, die sich auf modulare Pflegeleistungen spezialisiert haben.
- Zum Beispiel betreibt Premise Health mobile Wellness-Flotten als Teil seines Netzwerks von über 800 Wellness-Zentren, die mit Unternehmensplanungssoftware integriert sind, die in der Lage ist, Einsätze an mehreren Standorten über zahlreiche Arbeitgebercampus hinweg zu koordinieren, unterstützt durch Telemedizin-Module, die Fern-Nachuntersuchungen durch verschlüsselte HD-Videositzungen bieten.
Steigende Nachfrage nach personalisierten und datengetriebenen Wellness-Programmen
Die Landschaft der Vor-Ort-Präventivpflege in Nordamerika bewegt sich zunehmend in Richtung personalisierter Wellness-Pfade, die durch Gesundheitsanalysen und individuelle Risikoprofilierung gesteuert werden. Arbeitgeber und Dienstleister nutzen Daten, die aus Gesundheits-Screenings, digitalen Plattformen und Lifestyle-Überwachungsgeräten gesammelt werden, um Interventionsstrategien für Mitarbeiter maßzuschneidern. Personalisierte Coachings, Ernährungspläne und Fitnessprogramme verbessern das Engagement und die Compliance und positionieren die Präventivpflege als wertvolle Mitarbeiterleistung. Datengetriebene Modelle ermöglichen auch eine prädiktive Risikobewertung, die Organisationen hilft, Hochrisikogruppen zu identifizieren und gezielte Programme zur Minderung langfristiger Gesundheitsprobleme einzusetzen. Da regulatorische Rahmenbedingungen den sicheren Datenaustausch und die Einhaltung des Datenschutzes unterstützen, haben Dienstleister die Möglichkeit, hochgradig angepasste Präventivpflegepakete zu erweitern, die mit den demografischen Mustern der Belegschaft und den Unternehmensgesundheitszielen übereinstimmen.
Wichtige Herausforderungen
Datenschutz, regulatorische Compliance und Barrieren beim Vertrauen der Mitarbeiter
Trotz wachsender Akzeptanz steht der Markt vor erheblichen Herausforderungen in Bezug auf Datenschutz, HIPAA-Compliance und das Vertrauen der Mitarbeiter in den Umgang mit sensiblen Gesundheitsinformationen. Mitarbeiter äußern oft Bedenken hinsichtlich der Weitergabe persönlicher Gesundheitsdaten an Arbeitgeber, da sie Missbrauch oder Vorurteile bei Leistungsbewertungen befürchten. Anbieter von Präventivpflege müssen strenge Vorschriften in Bezug auf Einwilligung, Datensicherheit und das Management geschützter Gesundheitsinformationen einhalten, was robuste Cybersicherheitsrahmen und transparente Datenhandhabungsrichtlinien erfordert. Das Nichterfüllen dieser Standards setzt Organisationen rechtlichen Risiken und Reputationsschäden aus. Darüber hinaus erfordert der Aufbau von Vertrauen eine konsistente Kommunikation, ethische Datenpraktiken und eine klare Trennung zwischen dem Zugang des Arbeitgebers und medizinischen Informationen. Diese Datenschutz- und Compliance-Belastungen verlangsamen die Akzeptanzraten, insbesondere bei kleinen bis mittelgroßen Unternehmen mit begrenzten Ressourcen für eine sichere IT-Infrastruktur.
Hohe Betriebskosten und begrenzter Zugang für kleine und mittelständische Unternehmen
Die Implementierung von Vor-Ort-Präventionsprogrammen erfordert oft erhebliche Investitionen in Infrastruktur, Personal, medizinische Ausrüstung und laufende Serviceverträge. Große Unternehmen können diese Kosten absorbieren, aber kleine und mittelständische Unternehmen kämpfen häufig damit, solche Ausgaben zu rechtfertigen, obwohl sie die langfristigen Vorteile erkennen. Zudem erschweren Schwankungen in der Mitarbeiterzahl, geografische Verteilung und branchenspezifische Bedürfnisse die Entwicklung standardisierter, kosteneffizienter Modelle für kleinere Arbeitgeber. Anbieter stehen vor der Herausforderung, skalierbare Pakete anzubieten, ohne die Servicequalität oder den ROI zu beeinträchtigen. Diese finanziellen und logistischen Einschränkungen begrenzen die Marktdurchdringung und verlangsamen die Expansion in Sektoren, die erheblich von Präventivpflege profitieren würden, aber nicht über die Ressourcen verfügen, um traditionelle Vor-Ort-Service-Frameworks zu übernehmen.
Regionale Analyse
Vereinigte Staaten
Die Vereinigten Staaten dominieren den nordamerikanischen Markt für Vor-Ort-Präventivpflege mit einem Anteil von etwa 78%, angetrieben durch starke Ausgaben der Arbeitgeber für die Gesundheit der Belegschaft, weit verbreitete betriebliche Wellness-Programme und hohe Akzeptanz von biometrischen Screenings und Impfservices. Große Unternehmen in den Bereichen Technologie, Fertigung, Gesundheitswesen und Logistik integrieren aktiv Vor-Ort-Präventivpflege, um Versicherungskosten zu senken und die Produktivität zu steigern. Das fortschrittliche digitale Gesundheitsökosystem des Landes unterstützt zudem datenbasierte Risikobewertungen und telemedizinisch unterstützte Nachsorge. Wachsende Aufmerksamkeit für das Management chronischer Krankheiten, psychisches Wohlbefinden und präventive Screenings erweitert die Nachfrage nach Dienstleistungen in städtischen und vorstädtischen Beschäftigungszentren.
Kanada
Kanada macht etwa 15% des regionalen Marktes aus, unterstützt durch Arbeitgeberinitiativen, die das öffentliche Gesundheitssystem mit arbeitsplatzbasierten Präventivdiensten ergänzen. Die Nachfrage wächst in Unternehmensbüros, industriellen Betrieben und Bildungseinrichtungen, da Organisationen darauf abzielen, Fehlzeiten zu reduzieren und eine frühzeitige Risikoerkennung zu verbessern. Kanadische Arbeitgeber setzen zunehmend auf Vor-Ort-Impfungen, Gesundheitsrisikobewertungen, ergonomische Beratungen und Stressmanagement-Programme. Starke regulatorische Rahmenbedingungen und ein hohes Gesundheitsbewusstsein unter den Mitarbeitern fördern ebenfalls die Akzeptanz. Der Ausbau mobiler Kliniken und hybrider Wellness-Modelle verbessert zudem die Zugänglichkeit für verteilte Arbeitskräfte und stärkt Kanadas Beitrag zur nordamerikanischen Präventivpflege-Landschaft.
Mexiko
Mexiko repräsentiert etwa 5% des regionalen Marktes, wobei die Akzeptanz in multinationalen Unternehmen, Exportfertigungszonen und großen Industrieclustern konzentriert ist. Da Unternehmen die Einhaltung von Arbeitsschutzvorschriften und die frühzeitige Risikodetektion priorisieren, werden Vor-Ort-Präventivangebote wie biometrische Screenings, grundlegende Diagnostik und Impfkampagnen schrittweise ausgebaut. Das Wachstum wird durch das steigende Interesse der Arbeitgeber an der Minimierung von Arbeitsunfällen und der Verbesserung der Produktivität in hochintensiven Sektoren wie Automobil, Elektronik und Logistik unterstützt. Obwohl die Durchdringung geringer ist als in den USA und Kanada, wird erwartet, dass erhöhte Investitionen von globalen Unternehmen und ein wachsendes Bewusstsein für präventive Gesundheitsmaßnahmen der Belegschaft die Marktexpansion beschleunigen.
Karibische Gebiete
Karibische Gebiete tragen schätzungsweise 2 % zum nordamerikanischen Markt bei, wobei die Einführung von Tourismus, Gastgewerbe, Luftfahrt und öffentlichen Organisationen angeführt wird. Präventive Pflegedienste konzentrieren sich hauptsächlich auf Impfungen, Fitness- und Stressmanagementprogramme sowie routinemäßige Gesundheitsbewertungen, die darauf abzielen, die Einsatzbereitschaft der Arbeitskräfte in dienstleistungsorientierten Branchen aufrechtzuerhalten. Eine begrenzte Gesundheitsinfrastruktur auf einigen Inseln erhöht den Wert von arbeitgebergeführten Vor-Ort-Programmen, insbesondere für das Screening chronischer Krankheiten und die Förderung des Wohlbefindens. Obwohl der Marktumfang vergleichsweise klein ist, steigt die Nachfrage allmählich, da regionale Arbeitgeber versuchen, die Krankheitsausfallraten zu senken und die Widerstandsfähigkeit der Arbeitskräfte durch strukturierte präventive Gesundheitsinitiativen zu verbessern.
Marktsegmentierungen:
Nach Dienstleistungstyp
- Biometrische Screenings
- Impfungen
- Gesundheitsrisikobewertungen
- Ernährungs- und Gewichtsmanagement
- Fitness- und Stressmanagement
Nach Endnutzerbranche
- Unternehmensbüros
- Fertigung
- Gesundheitswesen
- Einzelhandel
- Bildung
- Regierung
Nach Geografie
- Vereinigte Staaten
- Kanada
- Mexiko
- Karibische Gebiete
Wettbewerbslandschaft:
Der nordamerikanische Markt für präventive Vor-Ort-Pflege zeichnet sich durch einen wettbewerbsfähigen Mix aus integrierten Gesundheitsdienstleistern, Spezialisten für Arbeitsmedizin, Wellness-Dienstleistungsunternehmen und digitalen Gesundheitsplattformen aus. Führende Akteure wie Premise Health, Cigna/Evernorth, Optum, Marathon Health, Concentra und Wellness Corporate Solutions konzentrieren sich darauf, Multi-Site-Service-Netzwerke auszubauen, die klinische Tiefe zu verbessern und datengesteuerte Wellness-Programme zu integrieren. Der Wettbewerb verschärft sich, da Anbieter fortschrittliche Analysen, mobile Screening-Einheiten und hybride präventive Pflegelösungen nutzen, um verteilte und hybride Arbeitskräfte zu bedienen. Digitale Plattformen, die KI-basierte Risikobewertungen, virtuelles Coaching und Fernüberwachung anbieten, ergänzen zunehmend traditionelle Vor-Ort-Modelle und veranlassen Anbieter, in Technologiepartnerschaften zu investieren. Große Unternehmen bevorzugen Full-Service-Anbieter, die umfassende Angebote wie biometrische Screenings, Impfungen, Management chronischer Krankheiten und Programme zur psychischen Gesundheit liefern können. In der Zwischenzeit differenzieren sich regionale Anbieter durch kosteneffiziente mobile Lösungen und branchenspezifische präventive Pflegepakete. Da Arbeitgeber messbare Ergebnisse und Mitarbeiterengagement betonen, konkurrieren Anbieter in Bezug auf Servicequalität, klinische Fähigkeiten, Skalierbarkeit und Datenintegrationsstärke.
Analyse der Hauptakteure:
- Wellness Corporate Solutions
- Medcor, Inc.
- Concentra (eine Tochtergesellschaft von Select Medical)
- Marathon Health
- TotalWellness Health
- QuadMed (Teil von Quad/Graphics)
- Worksite Medical
- Premise Health
- Cigna Onsite Health, LLC
- Interactive Health
Jüngste Entwicklungen:
- Im Februar 2025 startete Premise Health in Partnerschaft mit einem weiteren Gesundheitsakteur einen neuen, primärversorgungszentrierten Gesundheitsplan für Arbeitgeber und Gewerkschaften, was eine Erweiterung seines Dienstleistungsangebots in maßgeschneiderte Versorgungsmodelle über traditionelle Vor-Ort-Kliniken hinaus signalisiert.
- Im September 2024 kündigte Marathon Health eine bedeutende Erweiterung seines „Open Access Primary Care Network“ an und stellte fest, dass es fast 100 Versorgungszentren in 46 US-Märkten betreibt, was eine erhebliche Skalierung seiner Vor-Ort-/Nahe-Vorbeugungskapazität darstellt.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Dienstleistungstyp, Endnutzerindustrie und Geografie. Er beschreibt führende Marktakteure und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die Haupttreiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Arbeitgeber werden zunehmend die Vor-Ort-Wellness-Infrastruktur ausbauen, um langfristige Gesundheitskosten zu senken und die Produktivität der Belegschaft zu verbessern.
- Die Einführung digitaler Diagnostik- und vernetzter Screening-Tools wird die Echtzeit-Risikoerkennung und personalisierte Interventionen beschleunigen.
- Präventivprogramme werden Module für psychische Gesundheit und Stressmanagement integrieren, um dem steigenden Burnout am Arbeitsplatz entgegenzuwirken.
- Die Nachfrage nach mobilen Vor-Ort-Kliniken wird steigen, da Organisationen flexible, skalierbare Modelle für die Bereitstellung präventiver Pflege suchen.
- Datengetriebene Bevölkerungs-Gesundheitsanalysen werden gezielte Outreach- und Präventionsstrategien für chronische Krankheiten stärken.
- Partnerschaften zwischen Arbeitgebern, Versicherern und Anbietern von Arbeitsmedizin werden vertieft, um die Bereitstellung präventiver Dienstleistungen zu optimieren.
- Programme für Vor-Ort-Immunisierung und Infektionskrankheitsvorsorge werden mit gestärkter Unternehmensgesundheitskonformität erweitert.
- Ernährungs-, Gewichtsmanagement- und Lifestyle-Coaching-Dienste werden an Bedeutung gewinnen, da Arbeitgeber langfristige Wellness-Ergebnisse priorisieren.
- KI-gestützte Triage- und prädiktive Risikomodelle werden die frühzeitige Identifizierung von Hochrisiko-Mitarbeitern verbessern.
- Hybride Vor-Ort-virtuelle Präventivpflege-Ökosysteme werden sich entwickeln, um kontinuierliche Überwachung und nachhaltiges Mitarbeiterengagement zu unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für präventive On-Site-Versorgung in Nordamerika und wie wird seine Größe im Jahr 2032 prognostiziert?
Mit welcher jährlichen Wachstumsrate wird der Markt für präventive On-Site-Versorgung in Nordamerika zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment der präventiven On-Site-Versorgung in Nordamerika hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für präventive Pflege vor Ort in Nordamerika antreiben?
Wer sind die führenden Unternehmen im nordamerikanischen Markt für präventive On-Site-Versorgung?
Welche Region hatte 2024 den größten Anteil am Markt für präventive Pflege vor Ort in Nordamerika?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Nordamerika-Markt für Vor-Ort-Präventivpflege Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Nordamerika-Markt für Vor-Ort-Präventivpflege Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 26.1 billion → 2032: USD 41.16 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Nordamerika-Markt für Vor-Ort-Präventivpflege Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Nordamerika-Markt für Vor-Ort-Präventivpflege Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Nordamerika-Markt für Vor-Ort-Präventivpflege Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Nordamerika-Markt für Vor-Ort-Präventivpflege Market Drivers
- 3.3 Nordamerika-Markt für Vor-Ort-Präventivpflege Market Restraints & Challenges
- 3.4 Nordamerika-Markt für Vor-Ort-Präventivpflege Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Nordamerika-Markt für Vor-Ort-Präventivpflege Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Nordamerika-Markt für Vor-Ort-Präventivpflege Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Nordamerika-Markt für Vor-Ort-Präventivpflege category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Nordamerika-Markt für Vor-Ort-Präventivpflege Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Nordamerika-Markt für Vor-Ort-Präventivpflege Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Nordamerika-Markt für Vor-Ort-Präventivpflege market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Nordamerika-Markt für Vor-Ort-Präventivpflege Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Nordamerika-Markt für Vor-Ort-Präventivpflege Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Nordamerika-Markt für Vor-Ort-Präventivpflege Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Nordamerika-Markt für Vor-Ort-Präventivpflege (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Nordamerika-Markt für Vor-Ort-Präventivpflege Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Nordamerika-Markt für Vor-Ort-Präventivpflege Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Nordamerika-Markt für Vor-Ort-Präventivpflege Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Nordamerika-Markt für Vor-Ort-Präventivpflege Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Nordamerika-Markt für Vor-Ort-Präventivpflege Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Nordamerika-Markt für Vor-Ort-Präventivpflege Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Nordamerika-Markt für Vor-Ort-Präventivpflege Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Nordamerika-Markt für Vor-Ort-Präventivpflege Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Nordamerika-Markt für Vor-Ort-Präventivpflege Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
