
Marktübersicht:
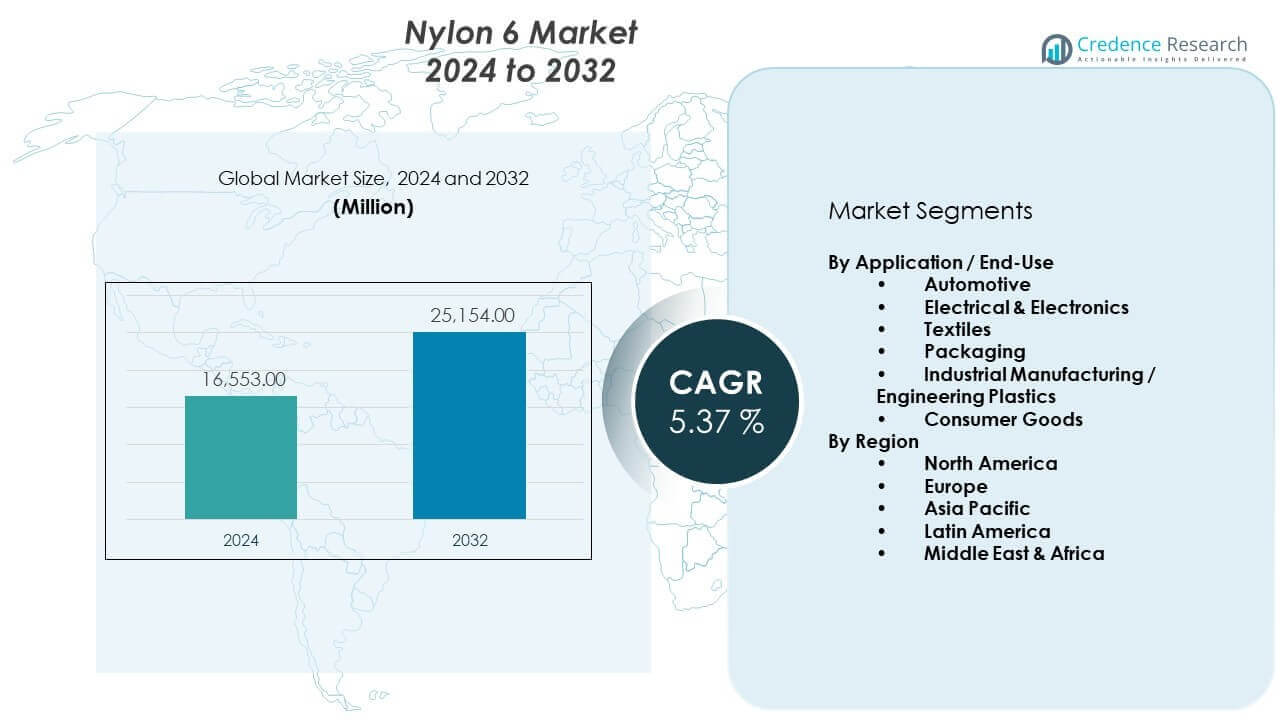
Der Nylon-6-Markt wird voraussichtlich von 16.553 Millionen USD im Jahr 2024 auf 25.154 Millionen USD bis 2032 wachsen. Es wird erwartet, dass der Markt eine durchschnittliche jährliche Wachstumsrate von 5,37% von 2024 bis 2032 verzeichnen wird.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Nylon-6-Marktgröße 2024 | 16.553 Millionen USD |
| Nylon-6-Markt, CAGR | 5,37% |
| Nylon-6-Marktgröße 2032 | 25.154 Millionen USD |
Die Nachfrage steigt aufgrund der weit verbreiteten Nutzung in den Bereichen Automobil, Elektrik und Konsumgüter. Automobilhersteller setzen Nylon 6 ein, um das Fahrzeuggewicht zu reduzieren und die Kraftstoffeffizienz zu verbessern. Elektronikhersteller verlassen sich auf das Material wegen seiner Isolations- und Haltbarkeitseigenschaften. Die Nachfrage nach Verpackungen wächst aufgrund der hohen Barriere- und Zähigkeitseigenschaften. Textilhersteller bevorzugen Nylon 6 wegen seiner Abriebfestigkeit und Farbstoffaufnahme. Industrielle Anwendungen profitieren von der Kosteneffizienz im Vergleich zu alternativen Polymeren. Recyclinginitiativen unterstützen ebenfalls die Einführung in nachhaltigen Materialprogrammen.
Asien-Pazifik führt aufgrund starker Produktionsstandorte in China, Japan und Südkorea. Die Region profitiert von hoher Polymerproduktionskapazität und Endnutzernachfrage. Europa zeigt ein stetiges Wachstum, angetrieben durch Automobiltechnik und Nachhaltigkeitsvorschriften. Nordamerika bleibt ein Schlüsselmarkt aufgrund fortschrittlicher Kunststoffverarbeitung und Produktinnovation. In Indien und Südostasien zeigt sich ein aufstrebendes Wachstum aufgrund der expandierenden Textil- und Elektronikproduktion. Diese Regionen profitieren von zunehmender Industrialisierung und inländischem Konsum.
Markteinblicke:
- Der Markt lag bei 16.553 Millionen USD im Jahr 2024 und wird voraussichtlich 25.154 Millionen USD bis 2032 erreichen, mit einer Wachstumsrate von 5,37%.
- Asien-Pazifik führt mit einem Anteil von etwa 45% aufgrund starker Polymerkapazität, gefolgt von Europa mit 25%, angetrieben durch Automobiltechnik, und Nordamerika mit 20%, unterstützt durch fortschrittliche Kunststoffverarbeitung.
- Asien-Pazifik ist auch die am schnellsten wachsende Region mit einem Anteil von fast 45%, unterstützt durch schnelle Industrialisierung, expandierende Textil- und Elektronikproduktion in China, Indien und Südostasien.
- Nach Anwendung hält der Automobilsektor den größten Anteil mit etwa 35% aufgrund von Leichtbau- und Leistungsanforderungen in Fahrzeugen.
- Textilien machen fast 25% des Anteils aus, gefolgt von Elektrik & Elektronik und Verpackungen, unterstützt durch Haltbarkeit, Isolationsbedürfnisse und Barriereleistung.
Markttreiber:
Steigende Akzeptanz von Leichtbau- und Hochleistungsmaterialien im Automobilbereich
Der Markt für Nylon 6 gewinnt durch die starke Nachfrage nach Leichtbau im Automobilbereich an Bedeutung. Automobilhersteller ersetzen Metallteile durch hochfeste Polymere. Nylon 6 unterstützt die Gewichtsreduzierung ohne Verlust an Festigkeit. Die Hitzebeständigkeit eignet sich für Anwendungen unter der Motorhaube. Kraftstoffeffizienzziele fördern den Einsatz von Polymeren. Komponentenentwickler schätzen die Formflexibilität. Kostenkontrolle unterstützt die großflächige Einführung. Die Einhaltung von Sicherheitsvorschriften bleibt mit diesem Material erreichbar.
- Zum Beispiel berichtete BASF von Gewichtsreduzierungen von 50% bis 60% in Ansaugsystemen durch den Ersatz herkömmlicher Aluminiumkonstruktionen durch Module aus Ultramid® (Nylon 6).
Erweiterung der weltweiten Basis für die Herstellung von Elektro- und Elektronikgeräten
Elektrohersteller erhöhen den Einsatz von Nylon 6 für Isolierteile. Das Material bietet stabile dielektrische Leistung. Die Hitzetoleranz unterstützt das Design kompakter Geräte. Unterhaltungselektronik setzt auf langlebige Gehäuse. Industrielle Steckverbinder benötigen eine lange Lebensdauer. Produktionslinien bevorzugen ein konsistentes Harzverhalten. Der Markt für Nylon 6 profitiert vom Wachstum der Elektronikproduktion. Zuverlässigkeitsstandards sichern die wiederholte Nachfrage.
- Zum Beispiel validierte Asahi Kasei seine LEONA™ PN-Serie (Polyamid 66/semi-aromatische Legierungen) für Steckverbinder, die für den kontinuierlichen Einsatz bei 150°C und darüber in der Industrieelektronik ausgelegt sind.
Wachstum der Nachfrage nach Industriemaschinen und technischen Kunststoffen
Hersteller von Industrieausrüstungen bevorzugen Komponenten aus Nylon 6. Zahnräder und Lager erfordern Verschleißfestigkeit. Geringe Reibung verbessert die Effizienz der Ausrüstung. Chemische Beständigkeit eignet sich für raue Umgebungen. Die einfache Verarbeitung unterstützt kundenspezifische Designs. Wartungszyklen verlängern sich mit Polymerteilen. Der Markt für Nylon 6 verzeichnet einen stetigen industriellen Aufschwung. Kostenbenefits verstärken die Materialpräferenz.
Steigende Textil- und Faseranwendungen auf globalen Märkten
Textilhersteller setzen auf Nylon 6-Fasern für Haltbarkeit. Bekleidungsmarken schätzen die Abriebfestigkeit. Die Farbstoffaufnahme verbessert die Farbkonstanz. Die Nachfrage nach Sportbekleidung unterstützt das Faseraufkommen. Industrielle Garne benötigen Zugfestigkeit. Die Skalierbarkeit der Produktion unterstützt die Massenproduktion. Der Markt für Nylon 6 profitiert von Innovationen im Textilbereich. Modezyklen erhalten die Materialrelevanz.
Markttrends:
Verschiebung hin zu recycelbaren und zirkulären Polymerlösungen
Produzenten konzentrieren sich auf zirkuläre Materialstrategien. Mechanisches Recycling von Nylon 6 gewinnt an Bedeutung. Marken streben nach Einhaltung von Recyclinginhalten. Abfallreduktionsziele beeinflussen Beschaffungsentscheidungen. Polymermischungen verbessern die Wiederverwendungsqualität. Zertifizierungen unterstützen die Marktakzeptanz. Der Markt für Nylon 6 orientiert sich an zirkulären Zielen. Nachhaltigkeitsberichte beeinflussen die Materialauswahl.
- Zum Beispiel bestätigte DOMO Chemicals, dass recycelte Nylon 6-Qualitäten über 90% der mechanischen Festigkeit im Vergleich zu neuem Material beibehalten.
Fortschritte bei Hochleistungs-Nylon-6-Compoundierungstechniken
Compounder entwickeln verbesserte Nylon 6-Qualitäten. Füllstoffe verbessern die Steifigkeit und Hitzebeständigkeit. Flammhemmende Varianten erweitern die Anwendungsbereiche. Prozessstabilität verbessert die Teilequalität. Maßgeschneiderte Compounds erfüllen Nischenbedürfnisse. Kürzere Entwicklungszyklen unterstützen Innovationen. Der Markt für Nylon 6 übernimmt maßgeschneiderte Formulierungen. Endanwender schätzen die Leistungsabstimmung.
- Zum Beispiel führte Lanxess verstärkte Nylon-6-Verbindungen ein, die einen Glasfasergehalt von bis zu 60 % für Strukturteile erreichen.
Erhöhter Einsatz im 3D-Druck und in der fortschrittlichen Fertigung
Die additive Fertigung verwendet Nylon-6-Filamente. Die Festigkeit unterstützt funktionale Prototypen. Die thermische Stabilität fördert präzise Ergebnisse. Geringe Verformung verbessert den Druckerfolg. Ingenieure testen Teile vor der Massenproduktion. Designfreiheit unterstützt schnelle Iterationen. Der Nylon-6-Markt tritt in die fortschrittliche Fertigung ein. Innovationspipelines erweitern die Materialnutzung.
Wachsende Vorliebe für biobasierte und umweltfreundliche Rohstoffe
Chemieunternehmen investieren in biobasiertes Caprolactam. Die Reduzierung des CO2-Fußabdrucks leitet die Beschaffung. Kunden fordern ökozertifizierte Polymere. Pilotanlagen testen alternative Rohstoffe. Die Skalierung bleibt schrittweise. Die Leistungsgleichheit bleibt entscheidend. Der Nylon-6-Markt erkundet umweltfreundlichere Wege. Der Regulierungsdruck beschleunigt die Einführung.
Analyse der Marktchancen:
Volatilität der Rohstoffpreise und Versorgungssicherheit
Schwankungen der Rohstoffpreise beeinflussen die Produktionsplanung. Die Versorgung mit Caprolactam hängt von petrochemischen Zyklen ab. Kostenunvorhersehbarkeit belastet die Margen. Die Preisgestaltung von Verträgen wird komplex. Kleinere Produzenten stehen vor Beschaffungsrisiken. Das Bestandsmanagement erfordert Präzision. Der Nylon-6-Markt steht vor Kostenunsicherheit. Langfristige Planung bleibt schwierig.
Konkurrenz durch alternative Polymere und Materialsubstitute
Konkurrenzpolymere bieten ähnliche Leistungsniveaus. Polyester ziehen preisbewusste Käufer an. Hochtemperaturkunststoffe fordern Premiumsegmente heraus. Endverbraucher vergleichen Lebenszykluskosten. Materialwechsel verringert die Loyalität. Das Innovationstempo bestimmt die Bindung. Der Nylon-6-Markt steht unter Substitutionsdruck. Differenzierung wird entscheidend.
Marktchancen:
Erweiterung der Nutzung von Elektrofahrzeugen und Batterieteilen
Das Wachstum von Elektrofahrzeugen schafft neue Polymerbedürfnisse. Batteriegehäuse benötigen thermische Stabilität. Leichtbaumaterialien verlängern die Reichweite. Strukturteile erfordern Haltbarkeit. Nylon 6 erfüllt Sicherheitskriterien. Designfreiheit unterstützt kompakte Layouts. Der Nylon-6-Markt passt sich dem Wachstum von Elektrofahrzeugen an. OEM-Partnerschaften eröffnen neue Volumina.
Steigende Nachfrage aus aufstrebenden Fertigungsökonomien
Aufstrebende Volkswirtschaften erweitern die industrielle Produktion. Die lokale Kunststoffverarbeitungskapazität wächst. Infrastrukturprojekte steigern die Polymernachfrage. Textil- und Elektroniksektoren skalieren schnell. Kostenwirksame Materialien gewinnen an Beliebtheit. Die inländische Produktion reduziert die Importabhängigkeit. Der Nylon-6-Markt profitiert von der Expansion. Der langfristige Nachfrageausblick verbessert sich.
Analyse der Marktsegmentierung:
Nach Anwendung / Endnutzungsübersicht
Der Nylon-6-Markt zeigt eine ausgewogene Nachfrage über mehrere Endverbrauchsindustrien hinweg. Automobil, Elektronik und Textilien machen den Kernverbrauch aus. Verpackungen und Konsumgüter sorgen für Volumenstabilität. Die industrielle Fertigung unterstützt wertorientierte Nachfrage. Materialvielfalt ermöglicht branchenübergreifende Nutzung. Leistungskonsistenz unterstützt die wiederholte Anwendung. Segmentvielfalt reduziert das Nachfragerisiko.
Automobil
Automobilanwendungen verwenden Nylon 6 für leichte Komponenten. Automobilhersteller reduzieren den Metalleinsatz durch Polymersubstitution. Hitzebeständigkeit unterstützt Teile im Motorbereich. Mechanische Festigkeit gewährleistet die Einhaltung von Sicherheitsstandards. Formflexibilität ermöglicht komplexe Designs. Kosteneffizienz eignet sich für die Massenproduktion. Die Nachfrage bleibt in allen Fahrzeugkategorien stabil.
- Zum Beispiel berichtete DuPont über den Einsatz von Nylon 6 in Motorabdeckungen, die bis zu 25 % Gewichtseinsparung im Vergleich zu Metallalternativen bieten.
Elektrik & Elektronik
Elektronikhersteller verwenden Nylon 6 für Isolierungsteile. Dielektrische Stabilität unterstützt die Sicherheit von Schaltkreisen. Hitzebeständigkeit eignet sich für kompakte Geräte. Steckverbinder erfordern Maßgenauigkeit. Haltbarkeit verlängert die Produktlebensdauer. Verarbeitungsstabilität verbessert die Produktionsqualität. Die Nachfrage nach Volumen folgt dem Wachstum der Elektronik.
- Zum Beispiel liefert die UBE Corporation Nylon 6-Qualitäten, die für hohe dielektrische Festigkeit über 20 kV/mm in elektrischen Komponenten getestet wurden.
Textilien
Textilhersteller verlassen sich auf Nylon 6-Fasern. Abriebfestigkeit eignet sich für den Einsatz in Bekleidung. Färbeaffinität unterstützt gleichmäßige Farben. Industrielle Garne benötigen Zugfestigkeit. Sportbekleidung treibt die Nachfrage nach hochwertigen Fasern an. Spinneffizienz unterstützt den Maßstab. Ersatzzyklen erhalten die Volumina.
Verpackung
Verpackungsanwendungen schätzen Stärke und Zähigkeit. Folien widerstehen Durchstichen und Reißen. Barriereleistung schützt den Inhalt. Dünne Strukturen reduzieren den Materialeinsatz. Automatisierungskompatibilität verbessert den Durchsatz. Lebensmittel- und Industriepackungen werden weit verbreitet übernommen. Die Nachfrage stimmt mit dem Logistikwachstum überein.
Industrielle Fertigung / Technische Kunststoffe
Industrielle Anwender verwenden Nylon 6 in Zahnrädern und Lagern. Verschleißfestigkeit verbessert die Lebensdauer der Geräte. Geringe Reibung unterstützt die Effizienz. Chemische Stabilität eignet sich für raue Umgebungen. Maßgeschneiderte Qualitäten erfüllen Designanforderungen. Wartungskosten bleiben kontrolliert. Die industrielle Nachfrage bleibt stabil.
Konsumgüter
Konsumgüterhersteller bevorzugen Nylon 6 wegen seiner Haltbarkeit. Schlagfestigkeit schützt Produkte. Leichtes Design verbessert die Benutzerfreundlichkeit. Oberflächenfinish unterstützt die Ästhetik. Kostenkontrolle unterstützt die Preisstrategie. Designfreiheit unterstützt Vielfalt. Die Nachfrage bleibt konstant.
Segmentierung:
Nach Anwendung / Endnutzung
- Automobil
- Elektrik & Elektronik
- Textilien
- Verpackung
- Industrielle Fertigung / Technische Kunststoffe
- Konsumgüter
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Asien-Pazifik dominiert den globalen Verbrauch
Asien-Pazifik hält den größten Anteil am Nylon-6-Markt und macht etwa 45% der globalen Nachfrage aus. China führt den regionalen Verbrauch aufgrund starker Polymerproduktionskapazitäten an. Japan und Südkorea unterstützen die Nachfrage durch Automobil- und Elektronikfertigung. Indien zeigt schnelles Wachstum durch Textilien und Konsumgüterproduktion. Regionale Lieferketten bleiben gut integriert. Kosten-effiziente Fertigung stärkt die Wettbewerbsfähigkeit. Es profitiert von stabiler Inlands- und Exportnachfrage.
Europa und Nordamerika halten starke Positionen
Europa repräsentiert fast 25% des Nylon-6-Marktanteils. Deutschland, Frankreich und Italien treiben die Nachfrage durch Automobiltechnik und industrielle Kunststoffe an. Nachhaltigkeitsfokus unterstützt Materialinnovation. Nordamerika hält etwa 20% Anteil. Die Vereinigten Staaten führen den regionalen Verbrauch durch fortschrittliche Kunststoffverarbeitung an. Die Nachfrage kommt aus den Bereichen Automobil, Verpackung und Konsumgüter. Es profitiert von stabiler Industrieproduktion und Technologieanpassung.
Wachstum in aufstrebenden Regionen
Lateinamerika macht fast 5% des globalen Anteils aus. Brasilien und Mexiko unterstützen die Nachfrage durch Automobil- und Verpackungsanwendungen. Die Expansion der Fertigung verbessert den regionalen Verbrauch. Die Region Naher Osten & Afrika hält ebenfalls etwa 5% Anteil. Bauaktivitäten und Konsumgüterproduktion treiben den Verbrauch an. Die Importabhängigkeit bleibt in mehreren Ländern hoch. Langfristige Industrieinvestitionen unterstützen ein allmähliches Wachstum.
Analyse der Hauptakteure:
- BASF SE
- DuPont de Nemours, Inc.
- DSM Engineering Materials
- UBE Corporation
- Toray Industries, Inc.
- Ascend Performance Materials
- Lanxess AG
- DOMO Chemicals
- Asahi Kasei Corporation
- Shenma Industrial Co., Ltd.
Wettbewerbsanalyse:
Der Nylon-6-Markt zeigt eine moderate Konsolidierung, wobei globale Chemieführer starke Positionen halten. Große Akteure konkurrieren durch Kapazitätserweiterung und Differenzierung der Qualitäten. Produktqualität, Lieferzuverlässigkeit und Kostenkontrolle prägen den Wettbewerb. Unternehmen investieren in fortschrittliche Compoundierung und Spezialqualitäten. Die Nachfrage aus den Bereichen Automobil und Elektronik treibt den strategischen Fokus an. Regionale Produktionsstandorte unterstützen die Effizienz der Lieferkette. Es bleibt wettbewerbsfähig aufgrund des Drucks durch Materialsubstitution. Innovation und Kundenpartnerschaften beeinflussen die langfristige Positionierung.
Neueste Entwicklungen:
- Im Oktober 2025 nahm Lanxess an der K 2025 teil und präsentierte sein Portfolio an Polymeradditiven, Farbstoffen und hitzebeständigen anorganischen Pigmenten für fortschrittliche Kunststofffärbesysteme. Das Unternehmen stellte Levagard 2100 vor, einen reaktiven Flammschutz der nächsten Generation, der sich chemisch in die Polymermatrix einbindet und im Vergleich zu herkömmlichen Ansätzen überlegene Haltbarkeit, geringere Flüchtigkeit, minimale Migration und reduzierte VOC-Emissionen bietet. Lanxess konzentriert sich strategisch auf nachhaltige Polyamidlösungen durch sein Durethan-Polyamid-Portfolio, nutzt zertifizierte CO2-Fußabdruckbewertungen und bietet biobasierte und recycelte Varianten an. Das Unternehmen hat Partnerschaften aufgebaut, wie zum Beispiel die Zusammenarbeit mit bp bei erneuerbaren Rohstoffen für die Produktion von Polyamid 6, was die laufenden Investitionen in nachhaltige Herstellungsprozesse und klimaneutrale Lieferkettenziele bis 2050 widerspiegelt.
- Im September 2025 enthüllte Asahi Kasei bahnbrechende Innovationen auf der K 2025, der weltweit führenden Messe für Kunststoffe und Kautschuk in Düsseldorf, Deutschland. Das Unternehmen stellte eine neue PFAS-freie, reibungsarme LEONA™ Polyamidqualität für europäische Märkte vor, die den wachsenden regulatorischen Anforderungen gerecht wird und Reibungseigenschaften bietet, die mit Fluorharzen vergleichbar sind, während sie gleichzeitig eine hervorragende Verarbeitbarkeit für industrielle Anwendungen beibehält. Darüber hinaus präsentierte Asahi Kasei Polyamid- und SEBS-Compounds, die mit biobasierten, biologisch abbaubaren Cellulose-Nanofasern aus Baumwoll-Linter verstärkt sind und Vorteile wie reduzierte Viskosität bei Bewegung bieten, was die Materialien ideal für 3D-Druckanwendungen macht. Das Unternehmen treibt weiterhin chemische Recyclingtechnologien durch Partnerschaften voran, einschließlich eines laufenden Demonstrationsprojekts mit Microwave Chemical, das im April 2023 gestartet wurde und darauf abzielt, das mikrowellenbasierte chemische Recycling von Polyamid 66 bis zum Geschäftsjahr 2025 zu kommerzialisieren, mit einer detaillierten Kommerzialisierungsanalyse, die bis zum Geschäftsjahr 2025 geplant ist.
- Im Juli 2025 kündigte BASF eine transformative Übernahme an, die seine Position bei Polyamid-Zwischenprodukten stärkt. Der deutsche Spezialchemiekonzern schloss die vollständige Übernahme von Alsachimie ab und übernahm den verbleibenden 49% Anteil vom Joint-Venture-Partner DOMO Chemicals. Diese Übernahme konsolidiert BASFs Kontrolle über eine kritische Polyamid-Vorläuferanlage an der deutsch-französischen Grenze, die wesentliche Komponenten für die PA66-Produktion herstellt, einschließlich KA-Öl, Adipinsäure und AH-Salz. Der Schritt ist von entscheidender Bedeutung für BASFs europäische Lieferkette, insbesondere für PA66-Vorläufer, die den Automobil- und Textilsektor bedienen. Zuvor eröffnete BASF im März 2025 eine bahnbrechende Nachhaltigkeitsinitiative, als es loopamid®, die weltweit erste kommerzielle Produktionsanlage für recyceltes Polyamid 6 in Shanghai, China, mit einer jährlichen Kapazität von 500 Tonnen einführte. Diese Anlage verwandelt sowohl postindustrielle als auch postkonsumentelle Textilabfälle in recyceltes PA6 in Neuwarenqualität und stellt einen bedeutenden Schritt in Richtung Kreislaufwirtschaft in der Textilindustrie dar.
- Im Juni 2025 kündigte die UBE Corporation die Zertifizierung von zwei neuen Produkten unter ihrer U-BE-INFINITY® Ökoproduktmarke an, was das Engagement des Unternehmens für nachhaltige Polyamidlösungen verstärkt. Die zertifizierten Produkte umfassen biokreisförmiges Caprolactam, das von UBE Corporation Europe S.A.U. hergestellt wird, unter Verwendung des Massenbilanzverfahrens mit nachhaltigen Rohstoffen und der Erreichung der ISCC PLUS-Zertifizierung, sowie recycelte Polyamid-Compounds (DINALON® A2X25-MI H-4109 für PA66 und B2E25 G20DI-4115 für PA6), entwickelt von UBE Composites Europe S.L.U., zertifiziert nach dem AENOR UNE-EN15343-Standard. Diese Angebote unterstützen die Kreislaufwirtschaft und Dekarbonisierungsbemühungen, indem sie die Abhängigkeit von fossilen Brennstoffen reduzieren und gleichzeitig die Leistungsgleichwertigkeit zu Neumaterialien beibehalten. Zuvor, im Juli 2023, führte UBE eine von der FDA zugelassene Nylon-Copolyamid-Qualität, UBE NYLON 5036B, ein, die eine geringe Kristallinität aufweist und für den Lebensmittelkontakt zugelassen ist und im Vergleich zu anderen CoPA 6/6.6-Qualitäten eine verbesserte Recycelbarkeit bietet.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf nach Anwendung / Endnutzung und nach Region Segmenten. Er beschreibt führende Marktteilnehmer, bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Der Markt für Nylon 6 wird weiterhin eine stabile Nachfrage aus den Automobil- und Elektroniksektoren verzeichnen.
- Die Vorliebe für leichte Materialien wird die langfristige Einführung über Fahrzeugplattformen hinweg unterstützen.
- Recycling und die Nutzung von Kreislaufmaterialien werden unter Herstellern stärkere Akzeptanz finden.
- Spezial- und verstärkte Nylon-6-Qualitäten werden eine höhere industrielle Nachfrage anziehen.
- Asien-Pazifik wird ein wichtiger Standort für neue Kapazitätsinvestitionen bleiben.
- Anwendungen in technischen Kunststoffen werden wertorientiertes Wachstum vorantreiben.
- Die Forschung an biobasierten Rohstoffen wird bei den Produzenten allmählich Fortschritte machen.
- Kostenkontrolle wird entscheidend bleiben, um die wettbewerbsfähige Positionierung aufrechtzuerhalten.
- Strategische Partnerschaften werden die Produktentwicklung und Innovationspipelines unterstützen.
- Die Diversifizierung der Endanwendungen wird helfen, die Nachfrage über wirtschaftliche Zyklen hinweg zu stabilisieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Nylon 6 und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird erwartet, dass der Nylon-6-Markt zwischen 2025 und 2032 wächst?
Welches Marktsegment für Nylon 6 hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Nylon 6-Marktes antreiben?
Wer sind die führenden Unternehmen im Nylon-6-Markt?
Welche Region hatte 2024 den größten Anteil am Nylon-6-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Nylon-6-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Nylon-6-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 16,553 million → 2032: USD 25,154 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Nylon-6-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Nylon-6-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Nylon-6-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Nylon-6-Markt Market Drivers
- 3.3 Nylon-6-Markt Market Restraints & Challenges
- 3.4 Nylon-6-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Nylon-6-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Nylon-6-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Nylon-6-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Nylon-6-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Nylon-6-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Nylon-6-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Nylon-6-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Nylon-6-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Nylon-6-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Nylon-6-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Nylon-6-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Nylon-6-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Nylon-6-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Nylon-6-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Nylon-6-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Nylon-6-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Nylon-6-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Nylon-6-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Nylon-6-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
