
Marktübersicht
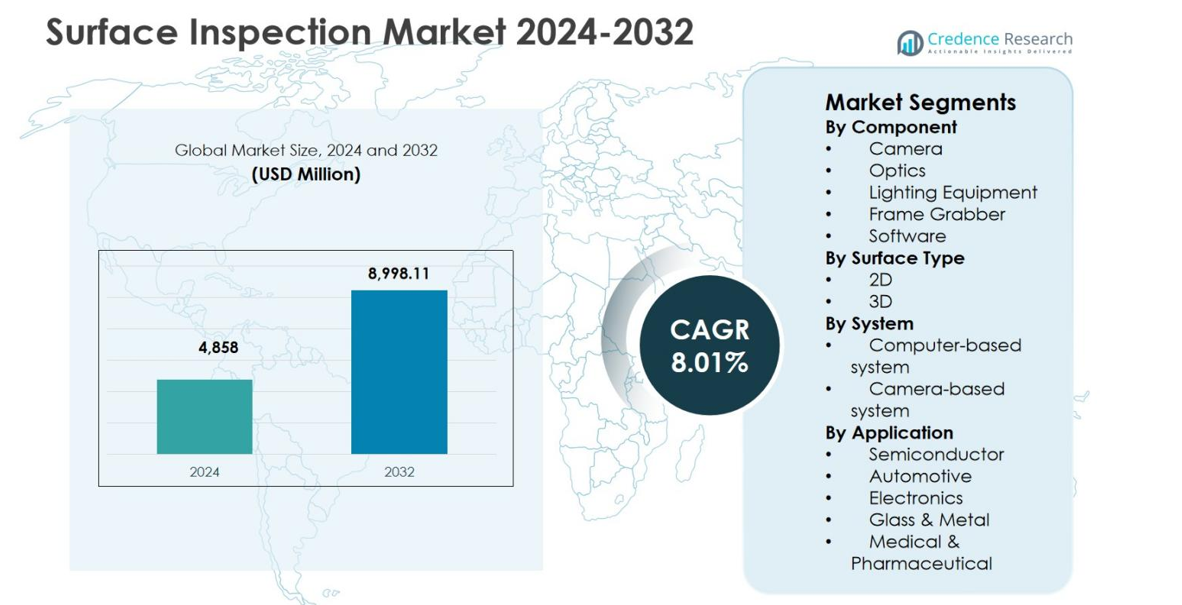
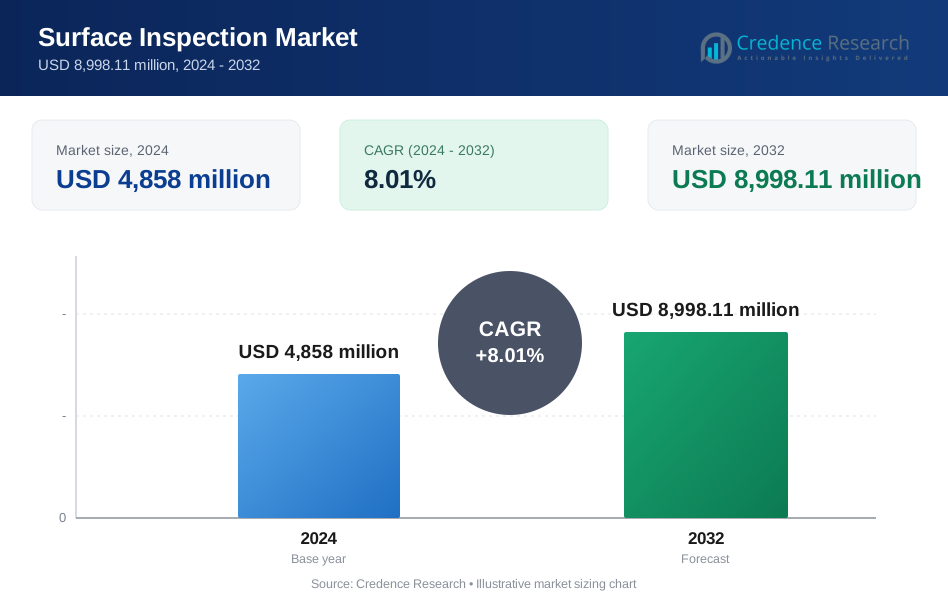
Der Markt für Oberflächeninspektion wurde im Jahr 2024 mit 4.858 Millionen USD bewertet und wird voraussichtlich bis 2032 8.998,11 Millionen USD erreichen, bei einer CAGR von 8,01 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Oberflächeninspektion 2024 | 4.858 Millionen USD |
| Markt für Oberflächeninspektion, CAGR | 8,01 % |
| Marktgröße für Oberflächeninspektion 2032 | 8.998,11 Millionen USD |
Der Markt für Oberflächeninspektion wird durch die starke Präsenz etablierter Technologieanbieter wie Omron Corporation, Panasonic Corporation, Keyence Corporation, Cognex Corporation, Teledyne Technologies, Inc., Basler AG, ISRA Vision AG (Atlas Copco), Ametek, Inc., VITRONIC Machine Vision und Matrox Electronic Systems Ltd. angetrieben, die sich auf fortschrittliche maschinelle Bildverarbeitung, KI-gestützte Inspektion und hochauflösende Bildgebungslösungen konzentrieren. Diese Akteure unterstützen die breite Akzeptanz in den Automobil-, Elektronik-, Halbleiter- und Verpackungsindustrien durch kontinuierliche Produktinnovationen und Systemintegrationsfähigkeiten. Regional führt der asiatisch-pazifische Raum den Markt für Oberflächeninspektion mit einem Anteil von 34,7 % an, unterstützt durch großangelegte Fertigungsaktivitäten und Automatisierungsinvestitionen, gefolgt von Nordamerika mit 31,4 % und Europa mit 26,8 %, was die starke Nachfrage nach hochpräzisen industriellen Anwendungen widerspiegelt.
Markteinblicke
- Der Markt für Oberflächeninspektion wurde im Jahr 2024 mit 4.858 Millionen USD bewertet und soll bis 2032 8.998,11 Millionen USD erreichen, mit einem Wachstum von 8,01 % CAGR während des Prognosezeitraums.
- Das Marktwachstum wird durch steigende Automatisierungs- und Qualitätskontrollbedürfnisse angetrieben, wobei das Segment der computergestützten Systeme im Jahr 2024 einen Anteil von 61,4 % hält, aufgrund fortschrittlicher Verarbeitung und KI-Integration, während die Kamerakomponente einen Anteil von 34,6 % ausmacht, unterstützt durch die Nachfrage nach hochauflösender Inspektion.
- Die zunehmende Einführung von KI-gestützter maschineller Bildverarbeitung, intelligenten Fabriken und Echtzeit-Fehlererkennung stellt einen wichtigen Markttrend dar, wobei 2D-Oberflächeninspektionssysteme mit einem Anteil von 58,2 % dominieren, dank Kosteneffizienz und schnellerer Verarbeitung.
- Führende Akteure konzentrieren sich auf Innovation, Systemintegration und skalierbare Inspektionslösungen, um die Akzeptanz in den Bereichen Automobil, Elektronik und Halbleiter zu stärken.
- Regional führte der asiatisch-pazifische Raum mit einem Anteil von 34,7 % im Jahr 2024, gefolgt von Nordamerika mit 31,4 % und Europa mit 26,8 %, was die starke Durchdringung von Fertigung und Automatisierung widerspiegelt.
Marktsegmentierungsanalyse:
Nach Komponente:
Der Markt für Oberflächeninspektion wird nach Komponenten vom Kamera-Segment angeführt, das im Jahr 2024 einen Marktanteil von 34,6 % erreichte. Dies ist auf die zunehmende Verbreitung von hochauflösenden Industriekameras in Fertigungslinien zurückzuführen. Kameras ermöglichen präzise Fehlererkennung, Echtzeitüberwachung und Hochgeschwindigkeitsinspektion in der Automobil-, Elektronik- und Halbleiterindustrie. Die zunehmende Implementierung von KI-gestützten Vision-Kameras, die Nachfrage nach höherer Pixeldichte und die Integration in automatisierte Produktionssysteme unterstützen das Wachstum weiter. Starke Investitionen in intelligente Fabriken und Automatisierung der Qualitätskontrolle stärken weiterhin die Dominanz der Kameras innerhalb des Komponentensegments.
- Zum Beispiel integriert Radiant Optronics die Goldeye G-008 SWIR-Kamera von Allied Vision in Infrarot-Bildgebungsmikroskope für IC-Hersteller in Asien, um sicherzustellen, dass Halbleiterwafer vor dem Schneiden fehlerfrei sind und Schaltkreise anschließend auf Risse überprüft werden.
Nach Oberflächentyp:
Basierend auf dem Oberflächentyp dominierte das Segment der 2D-Oberflächeninspektion den Markt für Oberflächeninspektion mit einem Anteil von 58,2 % im Jahr 2024. Dies wird durch seine weit verbreitete Verwendung in der Fehlererkennung, der dimensionalen Verifizierung und der Mustererkennung unterstützt. 2D-Systeme bieten eine kostengünstige Implementierung, schnellere Verarbeitungsgeschwindigkeiten und Kompatibilität mit bestehender Inspektionsinfrastruktur. Die hohe Akzeptanz in den Bereichen Verpackung, Lebensmittelverarbeitung, Druck und Konsumgüterproduktion treibt die Nachfrage weiter an. Die Fähigkeit von 2D-Systemen, zuverlässige Inspektionsergebnisse mit geringerer Rechenkomplexität zu liefern, bleibt ein entscheidender Faktor, der ihre führende Position aufrechterhält.
- Zum Beispiel verwendet das MT60-System von Montrose Technologies eine 2D-Überkopf-Bildgebung, um Tortillas mit bis zu 20 pro Sekunde auf Förderbändern zu analysieren, die sich mit 180 Fuß pro Minute bewegen. Es erkennt Fehler wie Falten, Doppellagen, Brandlöcher und ausgefranste Ränder, während es Durchmesser, Rundheit und Toastmarkenfläche misst.
Nach System:
In Bezug auf den Systemtyp hielten Computerbasierte Systeme im Jahr 2024 mit einem Anteil von 61,4 % den größten Anteil am Markt für Oberflächeninspektion. Dies ist auf ihre überlegene Verarbeitungskraft, Flexibilität und fortschrittliche Analysefähigkeiten zurückzuführen. Diese Systeme unterstützen komplexe Inspektionsalgorithmen, KI-basierte Fehlerklassifizierung und Multi-Kamera-Integration, was sie ideal für hochpräzise industrielle Anwendungen macht. Die wachsende Nachfrage nach skalierbaren Inspektionslösungen, die Integration mit Manufacturing Execution Systems und Echtzeit-Datenanalysen in der Automobil- und Elektronikfertigung treiben weiterhin die Dominanz von computerbasierten Systemen voran.
Wichtige Wachstumstreiber
Steigende Akzeptanz von Automatisierung und intelligenter Fertigung
Der Markt für Oberflächeninspektion erlebt ein starkes Wachstum aufgrund der beschleunigten Akzeptanz von Automatisierung und intelligenten Fertigungspraktiken. Branchen wie Automobil, Elektronik, Halbleiter und Verpackung verlassen sich zunehmend auf automatisierte Inspektionssysteme, um die Produktivität zu steigern und eine gleichbleibende Produktqualität sicherzustellen. Oberflächeninspektionslösungen ermöglichen die Echtzeit-Fehlererkennung, reduzieren menschliche Fehler und unterstützen Hochgeschwindigkeits-Produktionsumgebungen. Die zunehmende Umsetzung von Industrie 4.0-Initiativen, gepaart mit steigenden Investitionen in digitale Fabriken und vernetzte Fertigungssysteme, treibt die Nachfrage nach fortschrittlichen Oberflächeninspektionstechnologien weltweit weiter voran.
- Zum Beispiel inspiziert das SURFIN-System von Tecnalia heiße Stahlrohre und -profile bei 1000°C und Geschwindigkeiten von 10 m/s, wobei KI verwendet wird, um Walzspuren und Risse in Echtzeit während der Laminierung zu erkennen.
Steigende Anforderungen an die Qualitätskontrolle in verschiedenen Branchen
Strenge Qualitätsstandards und regulatorische Compliance-Anforderungen treiben den Markt für Oberflächeninspektion erheblich an. Hersteller stehen unter zunehmendem Druck, Fehler zu minimieren, Rückrufe zu reduzieren und den Markenruf aufrechtzuerhalten, insbesondere in Branchen wie Automobil, Luft- und Raumfahrt, Pharmazie und Elektronik. Oberflächeninspektionssysteme bieten genaue und wiederholbare Inspektionsergebnisse, die die Einhaltung strenger Toleranzen und Spezifikationen gewährleisten. Die zunehmende Komplexität der Produkte, der Einsatz fortschrittlicher Materialien und die Miniaturisierung von Komponenten verstärken den Bedarf an präziser Oberflächeninspektion weiter und fördern das Marktwachstum in verschiedenen industriellen Anwendungen.
- Zum Beispiel setzt Keyence Maschinensichtsysteme ein, um die Anwesenheit von Schutzlack auf automobilen Steuergeräten zu inspizieren. Das System verwendet UV-Licht und eine 21-Megapixel-Kamera, um transparente feuchtigkeitsbeständige Mittel mit Fluoreszenz zu erkennen und so eine hochpräzise Verifizierung sicherzustellen, die übersehene fehlerhafte Anwendungen verhindert.
Fortschritte in der Maschinensicht- und KI-Technologie
Schnelle Fortschritte in der Maschinensicht, künstlicher Intelligenz und Deep-Learning-Algorithmen sind wesentliche Wachstumstreiber im Markt für Oberflächeninspektion. KI-gestützte Inspektionssysteme verbessern die Genauigkeit der Fehlererkennung, ermöglichen adaptives Lernen und reduzieren Fehlalarme. Verbesserte Bildsensoren, schnellere Prozessoren und erweiterte Softwarefähigkeiten ermöglichen es Herstellern, komplexe Oberflächen mit größerer Präzision zu inspizieren. Die Integration von KI-gesteuerter Analytik mit Oberflächeninspektionssystemen unterstützt die vorausschauende Wartung und Prozessoptimierung und schafft starke Wertversprechen für Hersteller, die eine verbesserte Betriebseffizienz anstreben.
Wichtige Trends & Chancen
Wachsende Integration von KI-basierten Inspektionssystemen
Ein wichtiger Trend im Markt für Oberflächeninspektion ist die wachsende Integration von KI-basierten Inspektionssystemen in Fertigungsumgebungen. KI-gestützte Lösungen ermöglichen eine fortschrittliche Fehlerklassifizierung, Mustererkennung und kontinuierliches Systemlernen, was die Zuverlässigkeit der Inspektion im Laufe der Zeit verbessert. Dieser Trend schafft bedeutende Chancen für Anbieter, intelligente, selbstoptimierende Inspektionsplattformen zu entwickeln. Die steigende Nachfrage nach Echtzeitanalysen und datengesteuerter Qualitätskontrolle beschleunigt die Einführung weiter, insbesondere in Hochvolumen-Fertigungssektoren, in denen Genauigkeit und Geschwindigkeit entscheidend sind.
- Zum Beispiel kombiniert das In-Sight 2800 Vision-System von Cognex KI-Edge-Learning mit regelbasierten Werkzeugen, um Fehler in mehrere Kategorien zu klassifizieren und verschiedene Interessensbereiche gleichzeitig zu inspizieren.
Wachsende Nachfrage aus aufstrebenden Fertigungsökonomien
Die zunehmende Industrialisierung in aufstrebenden Fertigungsökonomien bietet starke Wachstumschancen für den Markt für Oberflächeninspektion. Das schnelle Wachstum der Automobil-, Elektronik- und Konsumgüterproduktion in Asien-Pazifik, Lateinamerika und Teilen des Nahen Ostens treibt die Nachfrage nach modernen Qualitätsinspektionssystemen an. Regierungen, die die industrielle Automatisierung und ausländische Direktinvestitionen unterstützen, stärken die Marktchancen weiter. Lokale Hersteller setzen zunehmend Oberflächeninspektionslösungen ein, um globale Qualitätsstandards zu erfüllen und in exportorientierten Märkten wettbewerbsfähig zu bleiben.
- Zum Beispiel installierte Konica Minolta in China, dem weltweit größten Automobilproduktionsland, Tunnel-Inspektionssysteme, um Lackfehler zu erkennen, die so klein sind wie der Durchmesser einer mechanischen Bleistiftmine auf Karosserien.
Wichtige Herausforderungen
Hohe Anfangsinvestitionen und Integrationskomplexität
Hohe Anfangsinvestitionskosten und Integrationskomplexität stellen erhebliche Herausforderungen für den Markt für Oberflächeninspektion dar. Fortschrittliche Inspektionssysteme erfordern erhebliche Kapitalausgaben für Hardware, Software und Systemanpassungen. Kleine und mittelständische Hersteller stehen oft vor Budgetbeschränkungen, die die Einführung einschränken. Darüber hinaus kann die Integration von Oberflächeninspektionslösungen in bestehende Produktionslinien und IT-Infrastrukturen technisch komplex sein, was qualifiziertes Personal und verlängerte Implementierungszeiten erfordert, die die Marktdurchdringung in kostenempfindlichen Branchen behindern können.
Mangel an qualifiziertem Personal und technischer Expertise
Der Markt für Oberflächeninspektion steht vor Herausforderungen im Zusammenhang mit dem Mangel an qualifizierten Fachleuten, die in der Lage sind, fortschrittliche Inspektionssysteme zu betreiben und zu warten. Maschinenvision und KI-basierte Inspektionstechnologien erfordern spezielles Fachwissen in Optik, Software und Datenanalyse. Die begrenzte Verfügbarkeit von geschultem Personal erhöht die betriebliche Komplexität und verlangsamt die Einführung, insbesondere in Entwicklungsländern. Hersteller müssen in Schulungsprogramme und technischen Support investieren, was die Gesamtkosten erhöht und die Rentabilität der Investition beeinträchtigen kann.
Regionale Analyse
Nordamerika
Nordamerika machte 31,4 % Marktanteil im Jahr 2024 im Markt für Oberflächeninspektion aus, unterstützt durch die frühe Einführung fortschrittlicher Automatisierung und die starke Präsenz der Automobil-, Luftfahrt- und Halbleiterindustrie. Hohe Investitionen in intelligente Fertigung, KI-gestützte Inspektionssysteme und Qualitätssicherungstechnologien treiben die Nachfrage weiter an. Die Vereinigten Staaten führen die Region an, da Maschinenvisionssysteme umfassend in Produktionslinien eingesetzt werden. Strenge Qualitätsstandards, hohe Arbeitskosten, die zur Automatisierung ermutigen, und kontinuierliche technologische Innovationen stärken die dominante Position Nordamerikas in der globalen Landschaft der Oberflächeninspektion weiter.
Europa
Europa erfasste 26,8 % Marktanteil im Jahr 2024 im Markt für Oberflächeninspektion, angetrieben durch die starke Einführung industrieller Automatisierung in Deutschland, Frankreich, Italien und dem Vereinigten Königreich. Die Region profitiert von einer robusten Automobilproduktionsbasis, fortschrittlicher Elektronikproduktion und strengen Qualitäts- und Sicherheitsvorschriften. Hersteller setzen zunehmend Oberflächeninspektionssysteme ein, um die Einhaltung von Präzisions- und fehlerfreien Standards zu gewährleisten. Der wachsende Fokus auf Industrie 4.0, digitale Fabriken und nachhaltige Fertigungspraktiken unterstützt die Marktexpansion in Europa weiter und verstärkt die stetige Nachfrage nach leistungsstarken Inspektionstechnologien.
Asien-Pazifik
Asien-Pazifik hielt den größten Anteil von 34,7 % im Jahr 2024 im Markt für Oberflächeninspektion, angetrieben durch schnelle Industrialisierung und expandierende Fertigungskapazitäten in China, Japan, Südkorea und Indien. Starkes Wachstum in der Elektronik-, Halbleiter-, Automobil- und Konsumgüterproduktion steigert die Nachfrage nach Oberflächeninspektionslösungen erheblich. Steigende Investitionen in intelligente Fabriken, steigende Arbeitskosten und staatliche Initiativen zur Unterstützung der Automatisierung treiben die Einführung voran. Die Dominanz der Region wird durch Produktionsumgebungen mit hohem Volumen verstärkt, die schnelle, genaue und skalierbare Inspektionssysteme erfordern.
Lateinamerika
Lateinamerika repräsentierte 4,1 % Marktanteil im Jahr 2024 im Markt für Oberflächeninspektion, unterstützt durch die schrittweise Modernisierung der Fertigungsinfrastruktur in Ländern wie Brasilien und Mexiko. Das Wachstum wird durch die zunehmende Einführung von Automatisierung in der Automobilmontage, der Lebensmittelverarbeitung und der Verpackungsindustrie vorangetrieben. Multinationale Hersteller, die in der Region tätig sind, implementieren Oberflächeninspektionssysteme, um globale Qualitätsstandards zu erfüllen. Obwohl die Einführung im Vergleich zu entwickelten Regionen langsamer bleibt, schaffen steigende Auslandsinvestitionen und industrielle Aufrüstungen weiterhin stetige Wachstumschancen.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machte 3,0 % Marktanteil im Jahr 2024 im Markt für Oberflächeninspektion aus, angetrieben durch expandierende Industrie- und Fertigungsaktivitäten in den VAE, Saudi-Arabien und Südafrika. Das Wachstum wird durch Investitionen in die industrielle Diversifizierung, die Automobilmontage und die Metallverarbeitungssektoren unterstützt. Ein zunehmender Fokus auf die Verbesserung der Produktqualität, die Reduzierung von Abfall und die Einführung von Automatisierungstechnologien unterstützt die Nachfrage. Während die Marktdurchdringung begrenzt bleibt, verbessern von der Regierung geführte Industrieentwicklungsprogramme und der Infrastrukturausbau weiterhin die langfristigen Wachstumsaussichten.
Marktsegmentierungen:
Nach Komponente
- Kamera
- Optik
- Beleuchtungsausrüstung
- Frame Grabber
- Software
Nach Oberflächentyp
- 2D
- 3D
Nach System
- Computerbasiertes System
- Kamerabasiertes System
Nach Anwendung
- Halbleiter
- Automobil
- Elektronik
- Glas & Metall
- Medizin & Pharmazeutik
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Zu den wichtigsten Akteuren auf dem Markt für Oberflächeninspektion gehören Omron Corporation, Panasonic Corporation, Keyence Corporation, Cognex Corporation, Teledyne Technologies, Inc., Basler AG, ISRA Vision AG (Atlas Copco), Ametek, Inc., VITRONIC Machine Vision und Matrox Electronic Systems Ltd. Der Markt ist durch einen starken Fokus auf technologische Innovationen gekennzeichnet, insbesondere in den Bereichen maschinelles Sehen, KI-gesteuerte Fehlererkennung und hochauflösende Bildgebungssysteme. Führende Unternehmen investieren kontinuierlich in fortschrittliche Kameras, Softwareplattformen und integrierte Inspektionslösungen, um die steigende Nachfrage aus der Automobil-, Elektronik-, Halbleiter- und Verpackungsindustrie zu decken. Strategische Partnerschaften mit Automatisierungsanbietern und Systemintegratoren stärken die Marktpräsenz und erweitern die Anwendungsreichweite. Unternehmen legen auch Wert auf maßgeschneiderte Inspektionslösungen, Skalierbarkeit und nahtlose Integration in intelligente Fabrikumgebungen. Geografische Expansion, Produktaufrüstungen und Akquisitionen bleiben wichtige Strategien zur Erweiterung der Portfolios und zur Erfüllung der sich entwickelnden Anforderungen an die Qualitätskontrolle in globalen Fertigungssektoren.
Analyse der Hauptakteure
- VITRONIC Machine Vision
- Ametek, Inc.
- Panasonic Corporation
- Matrox Electronic Systems Ltd.
- Cognex Corporation
- Basler AG
- Omron Corporation
- Teledyne Technologies, Inc.
- ISRA Vision AG (Atlas Copco)
- Keyence Corporation
Aktuelle Entwicklungen
- Im September 2025 brachte GelSight ein hochmodernes Präzisionsinspektionssystem auf den Markt, das taktile Sensorik und fortschrittliche Bildgebung für Mikrogenauigkeit auf zuvor unerreichbaren Oberflächen in der Luft- und Raumfahrt sowie im Automobilsektor nutzt.
- Im Januar 2025 stimmte die Wabtec Corporation der Übernahme der Inspektionstechnologiesparte von Evident für 1,78 Milliarden US-Dollar zu, um die Fähigkeiten zur zerstörungsfreien Prüfung und Fernvisuellen Inspektion zu verbessern.
- Im Juni 2025 stellte die Cognex Corporation OneVision™ vor, eine cloudbasierte Plattform, die die Art und Weise verändert, wie Hersteller KI-gestützte Vision-Anwendungen für Oberflächeninspektion und Qualitätskontrollaufgaben entwickeln, trainieren und skalieren.
- Im März 2025 brachte die Keyence Corporation einen Vision-Sensor mit integrierter KI auf den Markt, um die Teileerkennung, Positionsüberprüfung und Zählung unter schwierigen Bedingungen zu automatisieren und die Fähigkeiten zur Oberflächeninspektion zu verbessern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponente, Oberflächentyp, System, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Oberflächeninspektion wird weiterhin expandieren, angetrieben durch zunehmende Automatisierung in den globalen Fertigungsindustrien.
- Die Einführung von KI- und Deep-Learning-basierten Inspektionssystemen wird die Genauigkeit der Fehlererkennung und die Betriebseffizienz verbessern.
- Die wachsende Umsetzung von Industrie 4.0 und Smart-Factory-Initiativen wird die Nachfrage nach fortschrittlichen Oberflächeninspektionslösungen beschleunigen.
- Hochauflösende Bildgebung und Sensorinnovationen werden die Inspektionsfähigkeiten für komplexe und mikroskalige Oberflächen verbessern.
- Die Integration von Oberflächeninspektionssystemen mit Fertigungsausführungs- und Qualitätsmanagementsystemen wird zunehmen.
- Steigende Qualitäts- und Sicherheitsvorschriften werden Hersteller dazu drängen, automatisierte Inspektionen gegenüber manuellen Prozessen zu bevorzugen.
- Die Nachfrage aus der Elektronik-, Halbleiter- und Automobilfertigung wird ein primärer Wachstumstreiber bleiben.
- Schwellenländer werden eine schnellere Einführung erleben, da die Investitionen in die industrielle Automatisierung zunehmen.
- Systemflexibilität und Skalierbarkeit werden zu wichtigen Kaufkriterien für Hersteller.
- Fortschreitende Entwicklungen in der Softwareanalyse werden vorausschauende Qualitätskontrolle und Prozessoptimierung ermöglichen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Oberflächeninspektion und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Oberflächeninspektion voraussichtlich zwischen 2024 und 2032 wachsen?
Welche Branchen profitieren von Lösungen zur Oberflächeninspektion?
Wie funktioniert die Oberflächeninspektionstechnologie?
Was sind die Vorteile der Implementierung von Oberflächeninspektionssystemen?
Wer sind die führenden Unternehmen im Markt für Oberflächeninspektion?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Oberflächeninspektionsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Oberflächeninspektionsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,858 million → 2032: USD 8,998.11 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Oberflächeninspektionsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Oberflächeninspektionsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Oberflächeninspektionsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Oberflächeninspektionsmarkt Market Drivers
- 3.3 Oberflächeninspektionsmarkt Market Restraints & Challenges
- 3.4 Oberflächeninspektionsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Oberflächeninspektionsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Oberflächeninspektionsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Oberflächeninspektionsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Oberflächeninspektionsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Oberflächeninspektionsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Oberflächeninspektionsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Oberflächeninspektionsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Oberflächeninspektionsmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Oberflächeninspektionsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Oberflächeninspektionsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Oberflächeninspektionsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Oberflächeninspektionsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Oberflächeninspektionsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Oberflächeninspektionsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Oberflächeninspektionsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Oberflächeninspektionsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Oberflächeninspektionsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Oberflächeninspektionsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Oberflächeninspektionsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
