
Marktübersicht:
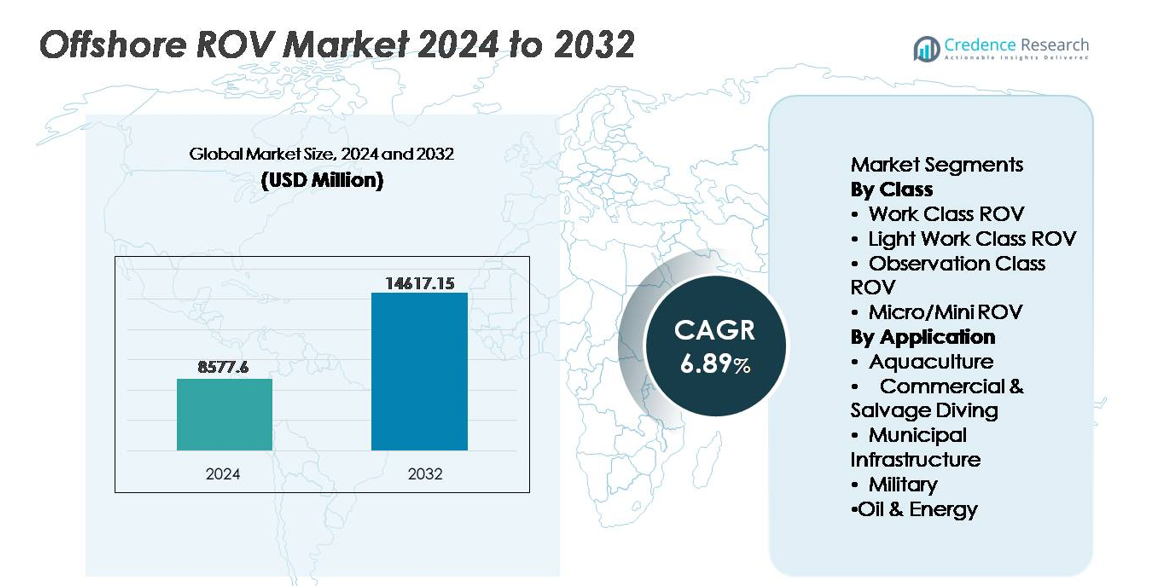
Der globale Offshore-ROV-Markt wurde im Jahr 2024 auf 8.577,6 Millionen USD geschätzt und wird voraussichtlich bis 2032 14.617,15 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 6,89 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Offshore-ROV-Marktgröße 2024 | 8.577,6 Millionen USD |
| Offshore-ROV-Markt, CAGR | 6,89% |
| Offshore-ROV-Marktgröße 2032 | 14.617,15 Millionen USD |
Der Offshore-ROV-Markt zeichnet sich durch ein wettbewerbsintensives Umfeld aus, das von führenden Akteuren wie Oceaneering, TechnipFMC, Subsea 7, DOF Subsea, Forum Energy Technologies, Saab Seaeye, VideoRay, Deep Trekker, Total Marine Technology und SEAMOR geprägt ist, die jeweils mit ihrer einzigartigen technologischen Expertise in Arbeits- und Inspektions-ROV-Lösungen beitragen. Unternehmen erweitern ihre Fähigkeiten in den Bereichen Fernsteuerung, autonome Navigation und Unterwasserdatenerfassung, um der steigenden Nachfrage in den Bereichen Öl und Energie, Verteidigung, Offshore-Wind und Aquakultur gerecht zu werden. Nordamerika führt den globalen Markt mit einem Anteil von etwa 35 % an, unterstützt durch umfangreiche Tiefseeoperationen und die schnelle Einführung von Technologien zur Fernsteuerung von Offshore-Interventionen, gefolgt von Europa und dem asiatisch-pazifischen Raum als aufstrebende Wachstumszentren.
Markteinblicke:
- Der globale Offshore-ROV-Markt wurde im Jahr 2024 auf 8.577,6 Millionen USD geschätzt und soll bis 2032 14.617,15 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,89 % während des Prognosezeitraums.
- Das Marktwachstum wird durch die Erweiterung der Tiefseeexploration, die steigende Nachfrage nach Asset-Integritätsmanagement und den zunehmenden Einsatz von ROVs in Offshore-Windparks für Unterwasservermessungen, Kabelüberwachung und Strukturinspektionen angetrieben.
- Zu den wichtigsten Trends gehören die schnelle Einführung von KI-gestützter autonomer Navigation, ROV-as-a-Service-Modelle und leichte, kompakte Plattformen, die für Aufgaben in der Aquakultur und kommerziellen Inspektionen verwendet werden.
- Die Wettbewerbslandschaft spiegelt technologische Differenzierung wider, wobei führende Unternehmen die Sensorintegration, Fernsteuerungszentren und modulare Werkzeugplattformen vorantreiben, um vielseitige Unterwasseroperationen zu verbessern.
- Nordamerika hält etwa 35 % Marktanteil, Europa 30 % und der asiatisch-pazifische Raum 25 %, während Arbeits-ROVs das Klassensegment aufgrund ihrer Tiefseefähigkeiten dominieren und das Öl- und Energiesegment den größten Anwendungsanteil weltweit ausmacht.
Marktsegmentierungsanalyse:
Nach Klasse
Arbeitsklasse-ROVs halten den dominierenden Anteil im Klassensegment aufgrund ihrer Fähigkeit, schwere Unterwasserfunktionen wie Bohrunterstützung, Bauhilfe, Eingriffe in Bohrlöcher und Pipeline-Installation in Tief- und Ultratiefwasserumgebungen auszuführen. Ihre hohe Nutzlastkapazität, fortschrittliche Sensorintegration und Eignung für Langzeitmissionen ermöglichen es den Betreibern, Risiken im Zusammenhang mit taucherbasierten Operationen zu reduzieren. Währenddessen gewinnen Light Work Class, Beobachtungsklasse und Mikro/Mini-ROVs an Nachfrage für kosteneffiziente Anwendungen in flachen bis mittleren Gewässern, einschließlich Umweltbewertungen, Unterwasseruntersuchungen, Aquakulturüberwachung und Rumpfinspektionen. Verbesserungen in der Manövrierfähigkeit, kompaktem Werkzeug, autonomer Navigation und Batterieleistung erweitern weiterhin den Einsatzbereich dieser kleineren ROV-Kategorien.
- Zum Beispiel liefert Oceaneerings Millennium® Plus Work Class ROV 220 PS und operiert in Tiefen von bis zu 4.000 Metern, was drehmomentintensive Eingriffe und hochbelastbare Unterwasserwerkzeuge ermöglicht.
Nach Anwendung
Öl & Energie steht als dominierendes Segment da, angetrieben durch laufende Offshore-Explorationen, die Entwicklung von Unterwasserinfrastrukturen und den steigenden Bedarf an Inspektion, Reparatur und Wartung über alternde Anlagen und aufstrebende Offshore-Windanlagen hinweg. ROVs sind unerlässlich zur Unterstützung von Unterwasserverbindungen, zur Bewertung der strukturellen Integrität und zur Kabelroutenuntersuchung und ermöglichen sichere Operationen unter extremen Unterwasserbedingungen. Im Gegensatz dazu beschleunigen sich Anwendungen in der Aquakultur, im kommerziellen & Bergungstauchen, in der kommunalen Infrastruktur und im Militär aufgrund der wachsenden Nachfrage nach Ferninspektionen, Umweltkonformität, Unterwasserrettung und Sicherheitsüberwachung. ROV-Einsätze in diesen Sektoren reduzieren das menschliche Risiko, senken die Betriebskosten und verbessern die Echtzeit-Entscheidungsfindung in herausfordernden Meeresumgebungen.
- Zum Beispiel bietet TechnipFMCs Schilling HD Work Class ROV 150 PS und operiert in Tiefen von bis zu 3.000 Metern (mit einer Option für 4.000 m), was komplexe Eingriffe und schwerbelastbare Werkzeuge für Unterwasserproduktionssysteme ermöglicht.
Wichtige Wachstumsfaktoren:
Steigende Tief- und Ultratiefwasserexploration
Die rasche Expansion der Tief- und Ultratiefwasserexploration bleibt einer der einflussreichsten Wachstumsfaktoren für den Offshore-ROV-Markt. Da zugängliche Onshore-Reserven abnehmen, investieren Energieunternehmen aggressiv in Reservoirs jenseits von 1.500 Metern, wo taucherbasierte Operationen unpraktikabel werden. ROVs ermöglichen Langzeitmissionen, präzise Inspektionen, Anlageninstallationen und Unterwassereingriffe unter extremem Druck. Ihre Fähigkeit, kontinuierlich zu operieren, fortschrittliche Sensorpakete zu integrieren und mit Fernsteuerungssystemen zu interagieren, reduziert Ausfallzeiten und verbessert die betriebliche Vorhersehbarkeit. Darüber hinaus schaffen Offshore-Felderweiterungen in Afrika, dem Golf von Mexiko, Brasilien und dem Mittelmeer eine wiederkehrende Nachfrage nach ROV-Diensten in der Bohrunterstützung, bei Fertigstellungen von Bohrlöchern und in Pipeline-Netzwerken. Diese Investitionen erhöhen nicht nur den Geräteeinsatz, sondern stimulieren auch damit verbundene Serviceverträge, Wartungsoperationen und Datenakquisitionstätigkeiten. Da globale Betreiber neue Tiefwasserfelder erschließen und eine verbesserte Kohlenwasserstoffgewinnung anstreben, werden ROVs weiterhin zentral für Offshore-Produktionsstrategien sein.
- Zum Beispiel setzt Subsea 7 seine robusten Work Class ROVs ein, die in der Lage sind, in Tiefen von bis zu 4.000 Metern während Pipelay-Unterstützungs- und Well-Interventionskampagnen zu operieren und so kontinuierliche Operationen unter herausfordernden Feldbedingungen zu gewährleisten.
Erweiterung der Offshore-Wind- und Erneuerbaren Meeresinfrastruktur
Der beschleunigte Übergang zu Offshore-Erneuerbaren, insbesondere schwimmenden und feststehenden Windparks, erzeugt neue Offshore-ROV-Anforderungen für die Vermessung von Turbinenfundamenten, die Kartierung des Meeresbodens, die Planung von Kabelrouten und die Überwachung der Integrität nach der Installation. Der Bau und Betrieb von Offshore-Erneuerbaren-Anlagen umfasst umfangreiche Unterwasser-Stromkabelnetze und Untersee-Verankerungssysteme, die langfristige Inspektions- und Wartungsverpflichtungen schaffen. ROVs bieten hochauflösende Bildgebung und Fehlererkennung, während sie die Abhängigkeit von Überwasserschiffen und Tauchteams reduzieren. Da sich Länder zu groß angelegten Kohlenstoffreduktionszielen verpflichten und in die Meeresenergieinfrastruktur investieren, fügen Dienstleister spezialisierte, auf Erneuerbare fokussierte ROV-Fähigkeiten hinzu, die auf flache und mitteltiefe Turbinenumgebungen zugeschnitten sind. Kabelvergrabungsüberwachung, Überprüfung der Erosion durch Strömung und Bewertungen der strukturellen Ermüdung sind aufkommende Missionsprofile. Die Synergie zwischen der marinen Digitalisierung und dem Wachstum der Erneuerbaren-Anlagen stärkt die Aussichten weiter. Mit der wachsenden Pipeline von Offshore-Wind- und Gezeitenenergieinstallationen wird erwartet, dass die ROV-Nachfrage parallel zu den Infrastrukturlebenszyklen skaliert.
- Zum Beispiel ist der Cougar XT Compact ROV von Saab Seaeye speziell für Offshore-Windinspektionen entwickelt und liefert ein 500-Volt-Stromsystem mit bis zu 170 kgf (Kilogramm-Kraft) Vorwärtsschub, was einen stabilen Betrieb in Hochstromumgebungen um Turbinenfundamente ermöglicht.
Steigender Bedarf an Asset-Integrität, Lebensdauerverlängerung und Stilllegung
Ein wachsender Anteil der Offshore-Öl- und Gasfelder erreicht die Reife, was Inspektion, Reparatur und Integritätsüberwachung unerlässlich macht. ROVs unterstützen die Korrosionserkennung, Bewertungen des kathodischen Schutzes, strukturelle Ermüdungsbewertungen und Dichtungs-/Ventilfunktionsprüfungen in der Unterwasserinfrastruktur. Da die Stilllegungsverpflichtungen zunehmen und die Vorschriften verschärft werden, benötigen Betreiber präzise Schneid-, Entfernungs- und Umweltfreigabetechnologien, die fortschrittliche ROV-Interventionssysteme begünstigen. Lebensdauerverlängerungsprogramme erweitern die Produktionshorizonte für alternde Felder, erfordern jedoch häufigere und detailliertere Unterwasserdiagnosen. ROV-gestützte zerstörungsfreie Prüfungen, die Integration digitaler Zwillinge und KI-basierte Anomalieerkennung verbessern die Betriebsplanung und reduzieren ungeplante Ausfallzeiten. Die hohen Kosten und Gefahren, die mit manuellen Inspektionen verbunden sind, stärken das Geschäftsszenario für automatisierte Unterwasserplattformen. Darüber hinaus treiben globale regulatorische Rahmenbedingungen für den Offshore-Rückbau die kontinuierliche Nutzung von ROVs von der Planungsphase bis zur endgültigen Freigabe des Meeresbodens voran und positionieren die ROV-basierte Asset-Integrität als langfristigen Marktkatalysator.
Wichtige Trends & Chancen:
Automatisierung, Autonomie und KI-gestützte Unterwasserintelligenz
Die Integration von autonomer Navigation, maschinellem Lernen und KI-basierter Bildinterpretation entwickelt sich zu einem transformativen Trend im Offshore-ROV-Markt. Betreiber setzen zunehmend Systeme ein, die in der Lage sind, selbstständig zu navigieren, den Meeresboden in Echtzeit zu kartieren, Hindernissen auszuweichen und prädiktive Wartungsanalysen durchzuführen. Diese Fortschritte reduzieren menschliche Fehler, senken die Betriebskosten und ermöglichen Einsätze in Bereichen mit geringer Sicht oder gefährlichen Bedingungen. KI verbessert die Video- und Sonaranalyse, um Mikrorisse, Metallermüdung oder Anomalien ohne manuelle Überprüfung zu erkennen, was die Entscheidungsfindung beschleunigt und die Inspektionsgenauigkeit erhöht. Autonome ROVs (A-ROVs) schaffen neue Möglichkeiten in der kontinuierlichen Umweltüberwachung, der Pipeline-Überwachung und den Offshore-Erneuerbaren. Da die Integration digitaler Zwillinge zum Standard wird, dienen ROVs als Datenerfassungs-Knotenpunkte in vernetzten maritimen Operationen. Mit der Ablösung von schiffsbasierten Kontrollräumen durch ferngesteuerte Kommandozentralen stellt die Autonomie die nächste Stufe der betrieblichen Modernisierung dar, die längere Einsätze ohne große Besatzungen oder Offshore-Mobilisierung ermöglicht.
- Zum Beispiel kann der Sabertooth-Hybrid-AUV/ROV von Saab Seaeye etwa 3 bis 10 Stunden (abhängig von der Rumpfgröße und Geschwindigkeit) ungebunden operieren und pro Missionszyklus 20 bis 80 Kilometer abdecken.
Aufkommen von ROV-as-a-Service und mietbasierten Betriebsmodellen
Der Übergang zu dienstleistungsorientierten und mietbasierten Einsatzmodellen bietet erhebliche Marktchancen. Da die Komplexität und die Kapitalkosten von ROVs steigen, ziehen es viele Betreiber vor, auszulagern, anstatt eigene Fähigkeiten aufzubauen. ROV-as-a-Service ermöglicht es Energieunternehmen, Hafenbehörden, Aquakulturbetreibern und Forschungsagenturen, auf fortschrittliche Unterwasserfähigkeiten zuzugreifen, ohne Eigentum an den Geräten zu besitzen. Dienstleister bieten Missionsplanung, Steuerung, Wartung und Dateninterpretation an, was die Kundenbelastung reduziert. Dieses Modell unterstützt Kurzzeitprojekte wie Inspektionen, Bergungen und Umweltbewertungen, bei denen der Kauf von Ausrüstung finanziell nicht gerechtfertigt ist. Der Aufstieg flexibler, modularer Systeme und containerisierter Einsätze erweitert den Zugang für Kunden. Kleine und mittelständische Unternehmen, insbesondere in aufstrebenden Offshore-Märkten, sehen im ROV-Outsourcing eine kostenorientierte Strategie. Dieses dienstleistungsorientierte Modell wird voraussichtlich an Bedeutung gewinnen, da digitale Diagnosen und Fernüberwachung den Bedarf an Bordpersonal verringern.
- Zum Beispiel zeigte die Initiative für Fernoperationen von DOF Subsea die Fähigkeit, Work Class ROV-Missionen von Land aus zu steuern, wodurch das Offshore-Personal um bis zu 60 reduziert und eine kontinuierliche 24/7-Kontrolle während der ersten vollständig ferngesteuerten Offshore-Kampagne, die im Dezember 2023 abgeschlossen wurde, ermöglicht wurde.
Wichtige Herausforderungen:
Hohe Betriebskosten und Anforderungen an qualifizierte Arbeitskräfte
Trotz technologischer Fortschritte stellen hohe Investitionskosten, Gebühren für die Mobilisierung von Schiffen und spezialisierte Arbeitskräfte weiterhin Herausforderungen für die ROV-Erweiterung dar. Piloten, Techniker und Missionsplaner benötigen aufgrund der Komplexität der Unterwassernavigation und Eingriffsaufgaben umfassende Schulungen. Betriebliche Risiken wie Kabelverwicklungen, starke Strömungen und Umgebungen mit geringer Sicht erhöhen die Missionsschwierigkeit und die Versicherungshaftung. Kleine Betreiber, insbesondere in aufstrebenden Märkten, kämpfen mit hohen Anschaffungs- und Wartungskosten. Während Autonomie langfristig Kostensenkungen verspricht, bleibt der anfängliche Einsatz von KI-fähigen ROVs ressourcenintensiv. Die Balance zwischen Leistungsverbesserungen und Erschwinglichkeit wird die Skalierbarkeit fortschrittlicher Offshore-ROV-Lösungen bestimmen.
Regulatorische Compliance, Sicherheitsstandards und Umweltbeschränkungen
Strenge Offshore-Sicherheitsvorschriften und Umweltstandards setzen betriebliche Einschränkungen für den Einsatz von ROVs durch. Stilllegungen, Meeresbodenstörungen, Kabelverlegungen und Bergungsarbeiten erfordern die Einhaltung nationaler und internationaler Aufsichtsrahmen. Küstenstaaten setzen unterschiedliche Richtlinien in Bezug auf Meeresökosysteme und Haftung für Unterwasserinfrastrukturen durch, was die Projektkomplexität erhöht. Umweltverträglichkeitsprüfungen, Abfallmanagementverpflichtungen und Einschränkungen bei der Störung von Lebensräumen verlängern die Planungszeiträume. Darüber hinaus schränken militärische Sicherheitsprotokolle den Datenzugang und die Transparenz von Missionen in sensiblen Gewässern ein. Die Harmonisierung globaler Vorschriften bleibt herausfordernd, da Offshore-Wind, Tiefseeerkundung und Aquakultur weiterhin expandieren. Die Navigation durch unterschiedliche Compliance-Landschaften und Zertifizierungspflichten bleibt ein erhebliches betriebliches Hindernis für ROV-Lösungsanbieter.
Regionale Analyse:
Nordamerika
Nordamerika hält mit etwa 35% den größten Marktanteil, angetrieben durch umfangreiche Offshore-Explorationsprogramme, eine ausgereifte Unterwasserinfrastruktur und kontinuierliche Investitionen in Tiefseereserven im Golf von Mexiko. Die Region profitiert von der hohen Akzeptanz von Work-Class-ROVs für Bohrunterstützung, Interventionen an Bohrlöchern und Asset-Integritätsmanagement. Etablierte Offshore-Dienstleister, Verteidigungsausgaben für maritime Überwachung und das Wachstum von Offshore-Windinstallationen stärken die Nachfrage. Fortschritte in der autonomen Navigation und ferngesteuerten Inspektionsplattformen unterstützen Modernisierungsinitiativen in den Bereichen Öl, erneuerbare Energien und militärische Marine weiter.
Europa
Europa macht fast 30% des Marktanteils aus, unterstützt durch Stilllegungsaktivitäten in der Nordsee, expandierende Offshore-Windparks in Großbritannien, Deutschland und Dänemark sowie Umweltüberwachungsmandate. Die Region führt die Einführung von kohlenstoffarmen Inspektionslösungen für Unterwasserinfrastrukturen an und investiert weiterhin in ROV-unterstützte Kabelverlegung, Wartung von Turbinenfundamenten und Innovationen in der Unterwasserrobotik. Starke staatliche Richtlinien zur Förderung des Übergangs zu erneuerbaren Energien und strenge Sicherheitsstandards treiben die kontinuierliche Nutzung von Inspektions-, Reparatur- und Wartungstechnologien voran. ROV-Dienstleistungsverträge nehmen zu, da Betreiber zunehmend auf automatisierungsgetriebenes Offshore-Asset-Management umsteigen.
Asien-Pazifik
Asien-Pazifik repräsentiert etwa 25% des Offshore-ROV-Marktes, unterstützt durch Offshore-Feldentwicklungen in China, Indien, Malaysia und Australien. Steigende Energienachfrage, nationale Offshore-Explorationsprogramme und der Ausbau von Schiffbau- und Hafeninfrastrukturen unterstützen den ROV-Einsatz bei Bau-, Inspektions- und Umweltüberwachungsmissionen. Aufstrebende Aquakulturzentren in China und Südostasien schaffen neue Möglichkeiten für leichte und Beobachtungsklassensysteme. Technologische Lokalisierung, Joint Ventures und kostengünstige Fertigung verbessern den Marktzugang und positionieren die Region als Wachstumsziel für kommerzielle und verteidigungsgetriebene Unterwasseroperationen.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hält schätzungsweise 7% Marktanteil, hauptsächlich angeführt durch die Entwicklung von Offshore-Ölfeldern in Saudi-Arabien, den VAE und Tiefwassergasvorkommen in Ostafrika. ROVs spielen eine entscheidende Rolle bei der Installation von Unterwasseranlagen, der Bewertung der Integrität von Bohrlöchern und der Wartung von Fernleitungsnetzen in rauen Offshore-Umgebungen. Nationale Ölgesellschaften setzen zunehmend auf Fernbetrieb, um Ausfallzeiten zu reduzieren und alternde Unterwasseranlagen zu verwalten. Während erneuerbare Meeresinfrastrukturen noch in den Kinderschuhen stecken, bieten steigendes Interesse an Offshore-Wasserstoff- und Kohlenstoffabscheidungsprojekten zukünftige Chancen für die Erweiterung von ROV-Dienstleistungen.
Lateinamerika
Lateinamerika macht etwa 3% des Marktes aus, unterstützt durch Tiefseeölreserven in Brasilien und aufstrebende Explorationsprogramme in Guyana und Suriname. Die Region ist stark auf Work Class ROVs für komplexe Bohrlochinterventionen und Unterstützung der Unterwasserproduktion angewiesen. Obwohl politische Instabilität und regulatorische Herausforderungen die Modernisierung verlangsamen, stimulieren ausländische Investitionen und Offshore-Lizenzierungsrunden ein allmähliches Wachstum. Dienstleistungsbasierte Einsatzmodelle gewinnen aufgrund der Kostenempfindlichkeit unter den Betreibern an Beliebtheit. Zunehmende Offshore-Felderweiterungen und Projekte im Frühstadium erneuerbarer Energien sollen die zusätzliche Nachfrage nach ROV-Inspektionen und Asset-Integritätsoperationen fördern.
Marktsegmentierungen:
Nach Klasse
- Work Class ROV
- Light Work Class ROV
- Observation Class ROV
- Mikro/Mini ROV
Nach Anwendung
- Aquakultur
- Kommerzielle & Bergungstaucher
- Kommunale Infrastruktur
- Militär
- Öl & Energie
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft:
Die Wettbewerbslandschaft des Offshore-ROV-Marktes ist geprägt von einer Mischung aus globalen Technologieanbietern, spezialisierten Unterwasserdienstleistungsunternehmen und aufstrebenden Akteuren, die kosteneffiziente Inspektions- und Interventionsfähigkeiten bieten. Etablierte Unternehmen dominieren durch integrierte Dienstleistungsportfolios, proprietäre ROV-Plattformen und strategische Partnerschaften mit Offshore-Energiebetreibern und Verteidigungsbehörden. Die wettbewerbliche Differenzierung wird zunehmend durch Automatisierung, KI-gestützte Navigation, Echtzeit-Datenanalysen und modulare Werkzeugsysteme vorangetrieben, die missionsspezifische Anpassungen unterstützen. Dienstleistungszentrierte Modelle wie ROV-Leasing, Fernsteuerungszentren und abonnementbasierte Datenlieferung gewinnen weiterhin an Bedeutung, da Betreiber versuchen, Kapitalausgaben und Schiffsmobilisierungskosten zu reduzieren. Gleichzeitig konzentrieren sich neue Marktteilnehmer auf leichte und Beobachtungsklasse-ROVs, die auf Aquakultur, Meeresforschung und kommunale Infrastruktur-Anwendungen abzielen. Die Konsolidierung der Branche, der Erwerb von Nischeningenieurbüros und die Zusammenarbeit mit Offshore-Windentwicklern gestalten die Marktdynamik neu, da die Interessengruppen darauf abzielen, die geografische Präsenz zu erweitern und die Technologieakzeptanz in Energie- und Nicht-Energie-Meeressektoren zu beschleunigen.
Analyse der Hauptakteure:
- SEAMOR
- Subsea 7
- VideoRay
- DOF Subsea
- Total Marine Technology
- Oceaneering
- Deep Trekker
- Forum Energy Technologies
- TechnipFMC
- Saab Seaeye
Jüngste Entwicklungen:
- Im Juli 2025 begann SEAMOR Marine ein gemeinsames Projekt mit AquaEye, um das Sonar- und KI-basierte Erkennungssystem von AquaEye in die ROV-Plattformen von SEAMOR zu integrieren, mit dem Ziel, die Leistung bei Tiefwassersuche und -rettung sowie bei Unterwasseruntersuchungen zu verbessern.
- Im Mai 2024 sicherte sich VideoRay einen Vertrag mit der US Navy im Wert von 92,6 Millionen USD für seine Mission Specialist Serie ROVs, was eine starke Nachfrage im Verteidigungssektor nach seinen Unterwasserplattformen markiert.
- Im November 2023 kündigte SEAMOR eine Partnerschaft mit VideoRay LLC an, um fortschrittliche Zusatzkameras mit integrierter Beleuchtung für die ROVs von VideoRay bereitzustellen, um die Qualität der Unterwasserbildgebung bei schlechten Sichtverhältnissen zu verbessern.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Klasse, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Einführung von Offshore-ROVs wird sich beschleunigen, da sich Tiefwasser- und Ultra-Tiefwasserprojekte weltweit ausweiten.
- Autonome und KI-verbesserte ROVs werden die Abhängigkeit von schiffsbasierten Piloten und Bordbesatzungen verringern.
- Fernbetriebszentren werden eine Echtzeitkontrolle von Unterwasserinterventionen von Landanlagen aus ermöglichen.
- Leichte und Inspektions-ROVs werden in der Aquakultur, Infrastruktur und bei Forschungsmissionen breitere Anwendung finden.
- Das Wachstum der erneuerbaren Energien, insbesondere Offshore-Wind, wird die Nachfrage nach Unterwasseruntersuchungen und Wartungsaufgaben antreiben.
- Datengetriebene digitale Zwillinge werden mit ROVs integriert, um die vorausschauende Wartung und die Planung der Anlagenintegrität zu verbessern.
- Wasserstoff- und Kohlenstoffspeicherprojekte werden neue Anforderungen an Unterwasserinspektionen einführen.
- ROV-as-a-Service-Modelle werden sich ausweiten, da Betreiber die Kostenoptimierung priorisieren.
- Sicherheitsvorschriften werden die Abhängigkeit von unbemannten Unterwasserinterventionslösungen erhöhen.
- Marktkonsolidierung und Technologiepartnerschaften werden die Wettbewerbsstrategien für die globale Expansion prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Offshore-ROVs und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Offshore-ROV-Markt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Offshore-ROV-Segment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Offshore-ROV-Marktes antreiben?
Wer sind die führenden Unternehmen im Offshore-ROV-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Offshore-ROV-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Offshore-ROV-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8,577.6 million → 2032: USD 14,617.15 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Offshore-ROV-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Offshore-ROV-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Offshore-ROV-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Offshore-ROV-Markt Market Drivers
- 3.3 Offshore-ROV-Markt Market Restraints & Challenges
- 3.4 Offshore-ROV-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Offshore-ROV-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Offshore-ROV-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Offshore-ROV-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Offshore-ROV-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Offshore-ROV-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Offshore-ROV-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Offshore-ROV-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Offshore-ROV-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Offshore-ROV-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Offshore-ROV-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Offshore-ROV-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Offshore-ROV-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Offshore-ROV-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Offshore-ROV-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Offshore-ROV-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Offshore-ROV-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Offshore-ROV-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Offshore-ROV-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Offshore-ROV-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
