
Marktübersicht:
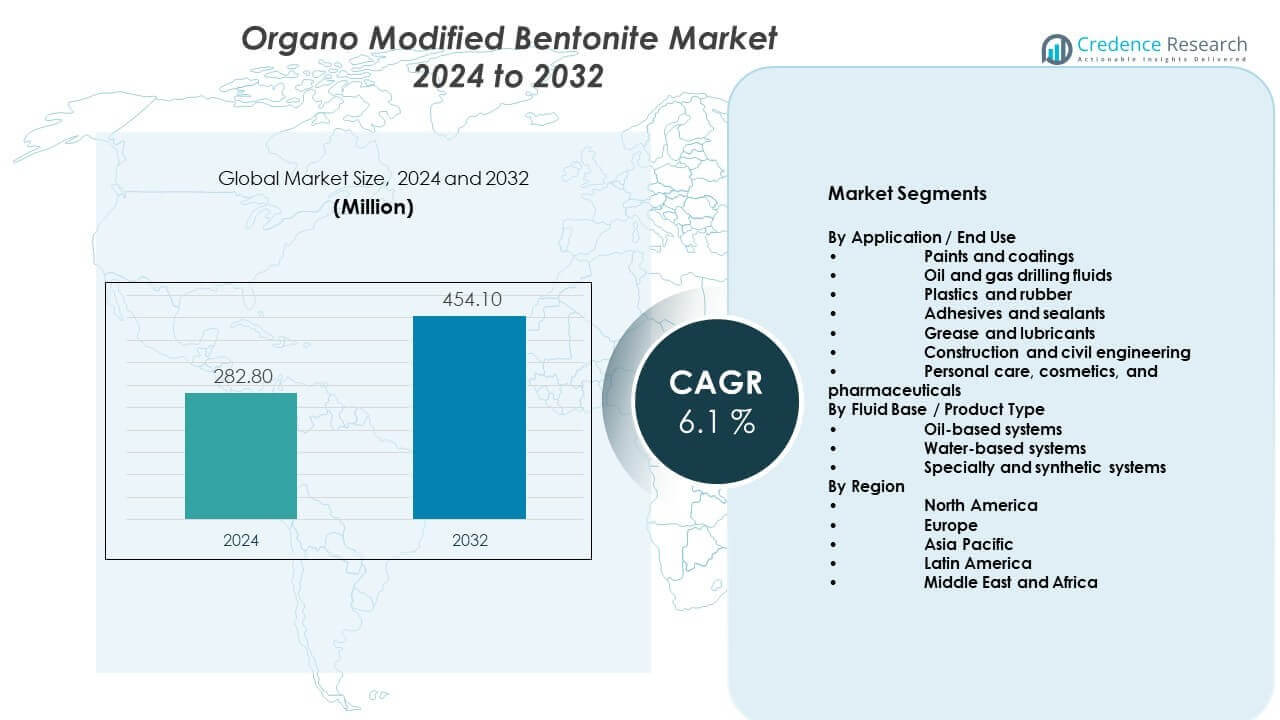
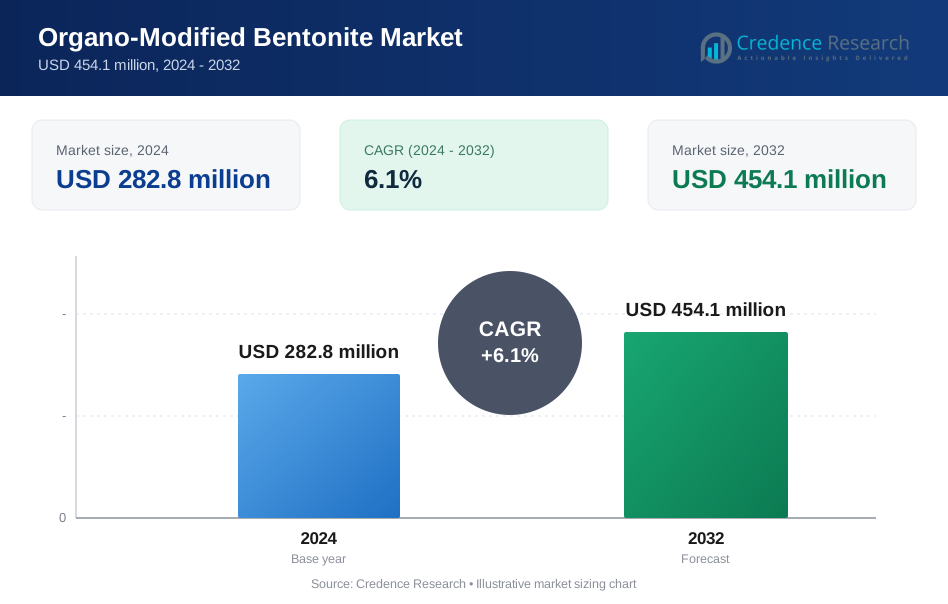
Der Markt für organo-modifiziertes Bentonit wird voraussichtlich von 282,8 Millionen USD im Jahr 2024 auf geschätzte 454,1 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate von 6,1% von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für organo-modifiziertes Bentonit 2024 | 283,8 Millionen USD |
| Markt für organo-modifiziertes Bentonit, CAGR | 6,1% |
| Marktgröße für organo-modifiziertes Bentonit 2032 | 454,1 Millionen USD |
Das Wachstum des Marktes für organo-modifiziertes Bentonit wird durch den steigenden Einsatz in Bohrflüssigkeiten für Ölfelder angetrieben, wo das Material die Viskosität und Stabilität der Suspension verbessert. Farben- und Lackhersteller verlassen sich auf organo-modifiziertes Bentonit, um eine glatte Anwendung und Lagerstabilität zu erreichen. Hersteller von Schmierfetten und -mitteln verwenden diese Additive für thermische Beständigkeit und Leistungskonstanz. Umweltvorschriften unterstützen auch die Nachfrage nach Additiven mit geringer Toxizität und hoher Effizienz. Infrastrukturentwicklung und industrielle Produktion stärken den Verbrauch in Bauchemikalien und Prozessindustrien weiter.
Nordamerika führt den Markt für organo-modifiziertes Bentonit aufgrund starker Öl- und Gasbohraktivitäten und reifer Lackindustrien an. Die Vereinigten Staaten zeigen eine breite Akzeptanz in den Bereichen Energie, Schmierstoffe und industrielle Formulierungen. Europa folgt, unterstützt durch fortschrittliche Fertigung und strenge Umweltstandards in Ländern wie Deutschland und Frankreich. Der asiatisch-pazifische Raum entwickelt sich zu einer Region mit hohem Wachstum, angetrieben durch die industrielle Expansion in China und Indien. Lateinamerika zeigt eine allmähliche Aufnahme im Zusammenhang mit Rohstoffgewinnung und Infrastrukturprojekten.
Markteinblicke:
- Der Markt wächst von 282,8 Millionen USD im Jahr 2024 auf 454,1 Millionen USD bis 2032, mit einer CAGR von 6,1%.
- Nordamerika (32%), Asien-Pazifik (30%) und Europa (26%) führen aufgrund von Bohrungen, Fertigungsmaßstab und Vorschriften.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem Anteil von 30%, angetrieben durch industrielles Wachstum und Infrastrukturinvestitionen.
- Nach Anwendung führen Bohrflüssigkeiten für Öl und Gas mit etwa 38% Anteil, gefolgt von Farben und Lacken mit 24%.
- Nach Produkttyp halten ölbasierten Systeme etwa 55% Anteil, während wasserbasierte und spezielle Systeme 45% teilen.
Markttreiber:
Steigende Nachfrage nach Bohr- und Abschlussflüssigkeiten für Ölfelder
Der Markt für organo-modifiziertes Bentonit profitiert von einer stabilen Aktivität in den Ölfeldern der wichtigsten Produktionsregionen. Bohrflüssigkeitssysteme erfordern eine starke Viskositätskontrolle unter Druck. Dieses Material unterstützt die stabile Suspension von Bohrklein. Betreiber bevorzugen Additive mit vorhersehbarer Leistung. Es bewältigt Temperaturschwankungen gut. Schiefer- und Tiefbohrprojekte erhöhen die Nutzungsniveaus. Dienstleistungsunternehmen konzentrieren sich auf die Zuverlässigkeit der Formulierung. Dieser Treiber sichert die langfristige industrielle Nachfrage.
- Zum Beispiel berichtet MI-SWACO (Schlumberger), dass seine organophile Tonsysteme die rheologische Stabilität in ölbasierenden Schlämmen bei Temperaturen über 150 °C aufrechterhalten und längere Bohrintervalle ohne Flüssigkeitsausfall unterstützen.
Wachsende Akzeptanz in industriellen Beschichtungen und Anwendungen zum Oberflächenschutz
Beschichtungshersteller suchen Additive, die die Flusskontrolle und Lagerstabilität verbessern. Der Markt für organo-modifiziertes Bentonit gewinnt in lösungsmittelbasierten Systemen an Bedeutung. Hersteller schätzen das kontrollierte Verdickungsverhalten. Das Material unterstützt die gleichmäßige Filmbildung. Industrielle Beschichtungen erfordern Widerstand gegen Ablagerungsprobleme. Konsistente Leistung verbessert die Produktionseffizienz. Die Nachfrage wächst aus den Segmenten für Schutzbeschichtungen. Dieser Treiber stärkt den Volumenkonsum.
- Zum Beispiel bestätigt BYK (ALTANA Group), dass seine Organoclay-Additive stabile Ausbeutewerte in industriellen Beschichtungen nach sechsmonatiger Lagerung liefern und die Pigmentablagerung während langfristiger Lagerungstests reduzieren.
Expansion der Schmierfett- und Schmiermittelherstellung weltweit
Schmiermittelhersteller benötigen Additive, die Hitze und Belastungsstress tolerieren. Der Markt für organo-modifiziertes Bentonit erfüllt diese technischen Anforderungen effektiv. Das Material verbessert die Strukturhaltung in Schmierfetten. Gerätebetreiber bevorzugen längere Schmierzyklen. Stabile Formulierungen reduzieren die Wartungshäufigkeit. Die Automobil- und Industriemaschinensektoren unterstützen die Nachfrage. Hersteller investieren in hochwertige Schmierfettformulierungen. Dieser Treiber unterstützt ein stabiles Marktwachstum.
Steigendes Augenmerk auf Prozessstabilität in der industriellen Fertigung
Prozessindustrien benötigen Additive mit wiederholbarem funktionalem Verhalten. Der Markt für organo-modifiziertes Bentonit entspricht strengen Qualitätsmaßstäben. Chemische Verarbeiter suchen nach Chargenkonsistenz. Zuverlässige Rheologiekontrolle verbessert die Durchsatzraten. Fertigungslinien profitieren von weniger Formulierungsfehlern. Qualitätskonformität treibt die Lieferantenpräferenz an. Endbenutzer bevorzugen bewährte Leistungsgrade. Dieser Faktor unterstützt die anhaltende Akzeptanz.
Markttrends:
Verschiebung hin zu maßgeschneiderten Graden für spezifische Endanwendungsanforderungen
Der Markt für organo-modifiziertes Bentonit zeigt eine Verschiebung hin zu maßgeschneiderten Produktgraden. Hersteller entwickeln Lösungen für gezielte Anwendungen. Endbenutzer verlangen präzise Viskositätsprofile. Die Anpassung verbessert die Formulierungskompatibilität. Lieferanten investieren in Anwendungstestprogramme. Technische Validierung unterstützt das Käufervertrauen. Kunden bevorzugen lösungsorientierte Lieferanten. Dieser Trend verändert die Wettbewerbsstrategien.
- Zum Beispiel entwickelte Laviosa Chimica Mineraria maßgeschneiderte Organoclay-Grade, die für Schmierfettformulierungen optimiert sind und die strukturelle Konsistenz nach 100.000 Schlagpenetrationstests beibehalten, um strenge Schmiermittelleistungsstandards zu erfüllen.
Wachsende Nutzung in Spezialchemikalien und hochwertigen Formulierungen
Spezialchemikalienhersteller erweitern den Einsatz von Additiven in fortschrittlichen Formulierungen. Der Markt für organo-modifiziertes Bentonit gewinnt an Präsenz in Nischenprodukten. Die Nachfrage steigt bei Klebstoffen und Dichtstoffen. Kontrollierter Fluss unterstützt die Anwendungsgenauigkeit. Hersteller suchen nach vorhersehbarer Materialinteraktion. Leistungsvalidierung unterstützt eine schnellere Einführung. Spezialsegmente schätzen technische Zuverlässigkeit. Dieser Trend verleiht dem Markt Tiefe.
- Zum Beispiel berichtet Elementis plc, dass seine organo-modifizierten Bentonit-Additive die Standfestigkeit in lösemittelbasierten Klebstoffen verbessern und während vertikaler Anwendungstests in industriellen Verbindungssystemen gleichmäßige Perlenprofile beibehalten.
Zunehmende Präferenz für Materialien, die die Einhaltung von Vorschriften unterstützen
Regulatorische Überprüfungen beeinflussen die Auswahl von Additiven in verschiedenen Branchen. Der Markt für organo-modifiziertes Bentonit orientiert sich an den Bedürfnissen sicherer Formulierungen. Hersteller reduzieren die Abhängigkeit von hochtoxischen Alternativen. Die Einhaltung der Vorschriften vereinfacht die Genehmigungsprozesse. Käufer bevorzugen Materialien mit dokumentierten Sicherheitsnachweisen. Regulatorische Klarheit unterstützt langfristige Beschaffungsentscheidungen. Dieser Trend prägt Muster der Materialsubstitution. Die Marktakzeptanz verbessert sich stetig.
Steigende Bedeutung von technischem Service und Anwendungsexpertise
Kunden erwarten Unterstützung über die reine Materiallieferung hinaus. Der Markt für organo-modifiziertes Bentonit spiegelt diesen serviceorientierten Wandel wider. Hersteller bieten Formulierungsberatung und Tests an. Technische Teams unterstützen während der Hochskalierungsphasen. Anwendungserfolg baut langfristige Beziehungen auf. Die Servicequalität beeinflusst Vertragsverlängerungen. Wissenstransfer erhöht den Lieferantenwert. Dieser Trend begünstigt erfahrene Hersteller.
Analyse der Marktherausforderungen:
Volatilität in der Verfügbarkeit von Rohstoffen und der Wirtschaftlichkeit der Verarbeitung
Der Markt für organo-modifiziertes Bentonit steht vor Herausforderungen durch Schwankungen in der Rohstoffversorgung. Die Verfügbarkeit von Ausgangsmaterialien variiert je nach Region. Abbaubedingungen beeinflussen die Qualitätskonsistenz. Verarbeitungskosten zeigen Empfindlichkeit gegenüber Energiepreisen. Hersteller verwalten die Kostenstabilität sorgfältig. Preisvolatilität beeinflusst die Beschaffungsplanung. Kleinere Produzenten stehen unter Margendruck. Unsicherheit in der Versorgung beeinträchtigt langfristige Verträge.
Technische Barrieren bei Hochleistungs- und empfindlichen Anwendungen
Bestimmte Anwendungen erfordern enge Leistungstoleranzen. Der Markt für organo-modifiziertes Bentonit stößt auf Grenzen in empfindlichen Formulierungen. Kompatibilitätsprobleme treten bei komplexen Chemikalien auf. Umfangreiche Tests verlängern die Entwicklungszeiten. Endnutzer benötigen Konsistenznachweise. Qualifikationsprozesse verzögern Einführungszyklen. Technische Ausfälle erhöhen das Ersatzrisiko. Diese Barrieren verlangsamen die Durchdringung in ausgewählten Segmenten.
Marktchancen:
Expansion in aufstrebende Industrie- und Infrastrukturmärkte
Der Markt für organo-modifiziertes Bentonit bietet Chancen in aufstrebenden Volkswirtschaften. Infrastrukturentwicklung treibt die Nachfrage nach Bauchemikalien an. Die lokale Fertigungskapazität wächst stetig. Die Industrialisierung erhöht den Additivverbrauch. Neue Nutzer suchen nach bewährten Leistungswerkstoffen. Regionale Anbieter bilden Vertriebspartnerschaften. Markteintrittsbarrieren bleiben überschaubar. Das Wachstumspotenzial bleibt stark.
Produktinnovation mit Fokus auf hochwertige Endanwendungen
Innovation schafft Chancen durch fortschrittliche Materialqualitäten. Der Markt für organisch modifizierten Bentonit profitiert von leistungsorientierter Entwicklung. Hochwertige Anwendungen erfordern überlegene Rheologiekontrolle. Hersteller investieren in Formulierungsforschung. Differenzierte Produkte erzielen Premiumpreise. Endverbraucher belohnen funktionale Zuverlässigkeit. Innovation stärkt die Wettbewerbsposition. Der langfristige Nachfrageausblick bleibt positiv.
Marktsegmentierungsanalyse:
Nach Anwendung / Endverwendung
Der Markt für organisch modifizierten Bentonit zeigt eine breite Akzeptanz in verschiedenen Endverbraucherindustrien. Farben und Beschichtungen verlassen sich auf dieses Material zur Viskositätskontrolle und für Anti-Absetz-Leistung. Bohrflüssigkeiten für Öl und Gas verwenden es, um die Rheologie unter anspruchsvollen Bohrlochbedingungen zu stabilisieren. Kunststoffe und Gummiformulierungen setzen Organoclay ein, um die Dispersion und mechanische Festigkeit zu verbessern. Klebstoffe und Dichtstoffe profitieren von verbesserter Flusskontrolle und Lagerstabilität. Fette und Schmierstoffe nutzen es, um die Struktur unter Hitze- und Belastungsstress zu erhalten. Bau- und Tiefbauanwendungen hängen von ihm ab, um Konsistenz in Mörteln und Abdichtungssystemen zu gewährleisten. Körperpflege, Kosmetik und Pharmazeutika verwenden raffinierte Qualitäten, um eine glatte Textur und stabile Suspension zu erreichen.
- Zum Beispiel bestätigt die Tolsa Group, dass ihre Organoclay-Qualitäten (wie die Pangel-Reihe) die Konsistenz von Fetten und die rheologische Stabilität über einen weiten Temperaturbereich verbessern, was die Hochlastschmierung und Anti-Absetz-Leistung in industriellen Anwendungen unterstützt.
Nach Fluidbasis / Produkttyp
Ölbasierte Systeme stellen ein wichtiges Segment dar, aufgrund der starken Nachfrage nach Bohrflüssigkeiten und industriellen Beschichtungen. Diese Systeme erfordern organophile Eigenschaften, um die Leistung in nicht-wässrigen Umgebungen aufrechtzuerhalten. Wasserbasierte Systeme zeigen ein stetiges Wachstum, unterstützt durch Beschichtungen, Klebstoffe und Baumaterialien, die eine kontrollierte Rheologie anstreben. Spezial- und synthetische Systeme adressieren Hochtemperatur- und chemisch empfindliche Anwendungen. Diese Qualitäten dienen fortschrittlichen Formulierungen mit strengen Leistungsgrenzen. Die Produktauswahl hängt von der Kompatibilität, Temperaturtoleranz und Dispersionseffizienz ab. Diese Segmentierung spiegelt die vielfältigen Formulierungsbedürfnisse in verschiedenen Industrien wider.
- Zum Beispiel gibt Elementis an, dass seine BENTONE® Spezial-Organoclay-Additive wie BENTONE® 38 und BENTONE® 42 die Viskositätsstabilität in synthetischen Basisflüssigkeiten bei extremen Temperaturen aufrechterhalten, oft getestet bei oder über 120 °C oder 250 °F, und damit die Anforderungen an Hochleistungsformulierungen in der Öl- und Schmierstoffindustrie unterstützen.
Segmentierung:
Nach Anwendung / Endverwendung
- Farben und Beschichtungen
- Bohrflüssigkeiten für Öl und Gas
- Kunststoffe und Gummi
- Klebstoffe und Dichtstoffe
- Fette und Schmierstoffe
- Bau- und Tiefbau
- Körperpflege, Kosmetik und Pharmazeutika
Nach Fluidbasis / Produkttyp
- Ölbasierte Systeme
- Wasserbasierte Systeme
- Spezial- und synthetische Systeme
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Der Markt für organisch modifizierten Bentonit in Nordamerika hält einen Marktanteil von fast 32%. Die Region profitiert von einer starken Öl- und Gasbohraktivität. Die Produktion von Industriebeschichtungen und Schmierstoffen unterstützt den stetigen Verbrauch. Die Vereinigten Staaten führen aufgrund fortschrittlicher Formulierungspraktiken. Die Nachfrage bleibt stabil über Bohrflüssigkeiten und Spezialchemikalien hinweg. Lieferanten konzentrieren sich auf Leistungskonsistenz und technischen Support. Diese Region zeigt reife, aber widerstandsfähige Nachfrageprofile.
Europa
Europa macht etwa 26% des Marktanteils im Markt für organisch modifizierten Bentonit aus. Deutschland, Frankreich und Italien treiben die regionale Nachfrage durch Beschichtungen und Spezialchemikalien an. Strenge Umweltstandards beeinflussen die Materialauswahl. Industrielle Anwender schätzen zusatzstoffe, die bereit zur Einhaltung sind. Das Wachstum bleibt stabil in den Bereichen Bauchemikalien und Schmierstoffe. Die Region bevorzugt hochwertige und maßgeschneiderte Qualitäten. Eine starke Fertigungsbasis unterstützt den langfristigen Verbrauch.
Asien-Pazifik, Lateinamerika und Naher Osten & Afrika
Asien-Pazifik repräsentiert etwa 30% des Marktanteils und zeigt die schnellste Expansion. China und Indien führen die Nachfrage aufgrund von industriellem Wachstum und Infrastrukturprojekten an. Lokale Produzenten unterstützen eine kostengünstige Versorgung. Lateinamerika hält fast 7% des Marktanteils, angetrieben durch Aktivitäten im Ölsektor. Brasilien und Argentinien bleiben wichtige Beitragszahler. Der Nahe Osten & Afrika macht fast 5% des Marktanteils aus, unterstützt durch Bohr- und Bauprojekte. Die aufkommende Nachfrage stärkt die regionale Diversifizierung.
Analyse der Hauptakteure:
- BYK (ALTANA Gruppe)
- Elementis plc
- Clariant
- BASF SE
- Laviosa
- Southern Clay Products
- Imerys
- Minerals Technologies Inc.
- MI-SWACO
- Tolsa
- Zhejiang Huate Industry Group
- Fenghong New Material
- Camp-Shinning
- Huawei Bentonite
- Qinghong New Material
- HongYu New Material
- Changan Renheng
- Ashapura Group
Wettbewerbsanalyse:
Der Markt für organisch modifizierten Bentonit zeichnet sich durch eine Mischung aus globalen Spezialchemieunternehmen und starken regionalen Produzenten aus. Führende Akteure konzentrieren sich auf Produktleistung, Grad-Anpassung und anwendungsspezifische Lösungen. Unternehmen konkurrieren in den Bereichen Rheologieeffizienz, Dispersionsqualität und Konsistenz über Formulierungen hinweg. Große Firmen profitieren von integrierten Lieferketten und starken technischen Serviceteams. Regionale Hersteller konkurrieren durch Kosteneffizienz und Nähe zu Endverbrauchern. Strategische Partnerschaften unterstützen den Zugang zu Kunden in den Bereichen Ölindustrie und Beschichtungen. Produktdifferenzierung bleibt ein wichtiger Wettbewerbsfaktor. Innovationen konzentrieren sich auf hochtemperatur- und niedrigtoxische Grade. Der Wettbewerb im Markt bleibt moderat fragmentiert mit stabiler langfristiger Positionierung.
Neueste Entwicklungen:
- In einem bedeutenden strategischen Schritt, der am 26. November 2025 angekündigt wurde, schloss Elementis plc die Übernahme der in Großbritannien ansässigen Alchemy Ingredients Limited für einen Unternehmenswert von etwa 22 Millionen US-Dollar auf einer bargeld- und schuldenfreien Basis ab. Alchemy ist spezialisiert auf innovative, hochwertige, nachhaltige Rheologiemodifikator-Zutaten für die Körperpflegeindustrie, mit Schlüsseltechnologien, die sich auf Ölgelierung (Sucragel®- und Sapogel®-Familien) und Wassergelierung (Clearthix®- und Sclerothix®-Produkte) konzentrieren. Diese Übernahme steht im Einklang mit der Elevate Elementis-Strategie von Elementis, die disziplinierte, hochwertige Ergänzungsakquisitionen priorisiert, um die Kernfähigkeiten im Bereich Spezialadditive zu stärken. Alchemy zeigte starkes organisches Wachstum mit einem erwarteten Umsatz von über 6 Millionen US-Dollar im Geschäftsjahr 25 mit attraktiven Margen. Die Transaktion ergänzt das bestehende Hectorit-Mineralportfolio von Elementis und stärkt seine Position im wachsenden Markt für natürliche Hautpflege, indem es das globale Vertriebsnetz nutzt, um das Geschäft zu skalieren. Bereits im April 2024 erreichte Elementis einen bedeutenden Produktmeilenstein mit der Einführung von Bentone Hydroluxe 360, einer vollständig natürlichen, auf Hectorit basierenden Lösung, die für Herausforderungen in Bezug auf Suspension und Stabilität in natürlichen Formulierungen entwickelt wurde und eine 100% natürliche Zertifizierung erreichte, nachdem über 700 Proben nach der Markteinführung verteilt wurden.
- Clariant setzt die Weiterentwicklung seines Spezialtonportfolios mit Schwerpunkt auf Gießereianwendungen und nachhaltigen Formulierungen fort. Die GEKO®-Bentonit-Produktlinie des Unternehmens, hergestellt aus den hochwertigsten natürlichen Tonmineralien, zeigt hervorragende Präzisions- und Verarbeitungsmerkmale, die für Eisen- und Stahlgussoperationen unerlässlich sind. Die jüngsten Produktinnovationen von Clariant, einschließlich der im Oktober 2025 angekündigten TexCare™ One Terra-Polymertechnologie, spiegeln das breitere Engagement des Unternehmens für die Entwicklung nachhaltiger Spezialchemikalien wider, obwohl diese spezielle Einführung eher auf Waschmittelformulierungen als auf organo-modifizierte Bentonitanwendungen abzielt.
- Wyo-Ben Inc., ein führender Anbieter von hochwertigen Bohrflüssigkeiten und Mineralien, kündigte im November 2023 die Übernahme der Bentonitbetriebe von M-I Swaco (einer Schlumberger-Division) an. Die strategische Übernahme, die sich auf Bentonitbetriebe in Greybull, Wyoming, konzentriert, stärkte die Position von Wyo-Ben als Branchenführer durch die Kombination komplementärer Stärken und Fachkenntnisse. CEO David Brown betonte die Übereinstimmung der Übernahme mit der langfristigen Wachstumsstrategie und die Fähigkeit, ein umfassenderes Angebot an Produkten und Dienstleistungen für globale Kunden bereitzustellen. Die kombinierte Einheit profitiert von der etablierten globalen Präsenz und der umfangreichen Kundenbasis von M-I Swaco, was beschleunigtes Wachstum und Marktexpansion ermöglicht und gleichzeitig durch verbesserte Betriebseffizienz und technische Innovationen einen höheren Wert für Kunden und Aktionäre liefert.
- Imerys führte während des Forschungszeitraums zwei bedeutende strategische Initiativen durch. Im September 2024 brachte das Unternehmen Imerys Bentonite Pro auf den Markt, eine neue Bentonit-basierte Produktlinie, die speziell für Gießereisande und Bohranwendungen entwickelt wurde und das Engagement des Unternehmens zur Erweiterung seines Spezialmineralienportfolios darstellt. Aufbauend auf diesem Schwung präsentierte Imerys sein umfassendes Multimineralienportfolio auf der European Coatings Show 2025 (25.-27. März), wo das Unternehmen nachhaltige Lösungen für die Märkte Farben, Beschichtungen und Bauwesen in Halle 3, Stand 461 vorstellte. Ein Highlight der ECS 2025-Präsentation von Imerys war die Einführung von ImprUV™, einer neuen Minerallösung, die entwickelt wurde, um die UV-Beständigkeit von Außenfarben zu maximieren, indem die Farbstabilität verbessert und Kreidungseffekte reduziert werden. Diese Innovation spiegelt den strategischen Fokus von Imerys wider, Nachhaltigkeitsherausforderungen in der Bauindustrie anzugehen und gleichzeitig die Produktleistungsstandards aufrechtzuerhalten.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf nach Anwendung / Endverwendung und nach Flüssigkeitsbasis / Produkttyp-Segmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage wird in den Bereichen Bohrungen im Ölsektor, Beschichtungen und Schmierstoffformulierungen stabil bleiben.
- Die Produktanpassung wird Priorität gewinnen, um spezifische Leistungsanforderungen der Endanwendung zu erfüllen.
- Der asiatisch-pazifische Raum wird weiterhin neue Kapazitäten und Investitionen von Lieferanten anziehen.
- Der regulatorische Fokus wird die Einführung konformer und sicherer Additivqualitäten fördern.
- Die technische Servicefähigkeit wird die Entscheidungen zur Lieferantenauswahl beeinflussen.
- Spezialchemieanwendungen werden die Nutzung von Organoclay über die Kernindustrien hinaus erweitern.
- Innovationen werden auf hochtemperatur- und scherfeste Formulierungen abzielen.
- Regionale Produzenten werden ihre Wettbewerbsfähigkeit durch Kosten- und Versorgungsnähe stärken.
- Strategische Partnerschaften werden den Marktzugang in aufstrebenden Regionen unterstützen.
- Die langfristige Nachfrage wird von der Stabilität der industriellen Produktion und der Energieaktivität abhängen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für organisch modifizierte Bentonit und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für organisch modifizierte Bentonit zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment für organisch modifiziertes Bentonit hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für organisch modifiziertes Bentonit antreiben?
Wer sind die führenden Unternehmen im Markt für organisch modifiziertes Bentonit?
Welche Region hatte 2024 den größten Anteil am Markt für organisch modifiziertes Bentonit?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Organomodifizierter Bentonitmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Organomodifizierter Bentonitmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 282.8 million → 2032: USD 454.1 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Organomodifizierter Bentonitmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Organomodifizierter Bentonitmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Organomodifizierter Bentonitmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Organomodifizierter Bentonitmarkt Market Drivers
- 3.3 Organomodifizierter Bentonitmarkt Market Restraints & Challenges
- 3.4 Organomodifizierter Bentonitmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Organomodifizierter Bentonitmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Organomodifizierter Bentonitmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Organomodifizierter Bentonitmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Organomodifizierter Bentonitmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Organomodifizierter Bentonitmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Organomodifizierter Bentonitmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Organomodifizierter Bentonitmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Organomodifizierter Bentonitmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Organomodifizierter Bentonitmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Organomodifizierter Bentonitmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Organomodifizierter Bentonitmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Organomodifizierter Bentonitmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Organomodifizierter Bentonitmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Organomodifizierter Bentonitmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Organomodifizierter Bentonitmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Organomodifizierter Bentonitmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Organomodifizierter Bentonitmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Organomodifizierter Bentonitmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Organomodifizierter Bentonitmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
