
Marktübersicht:
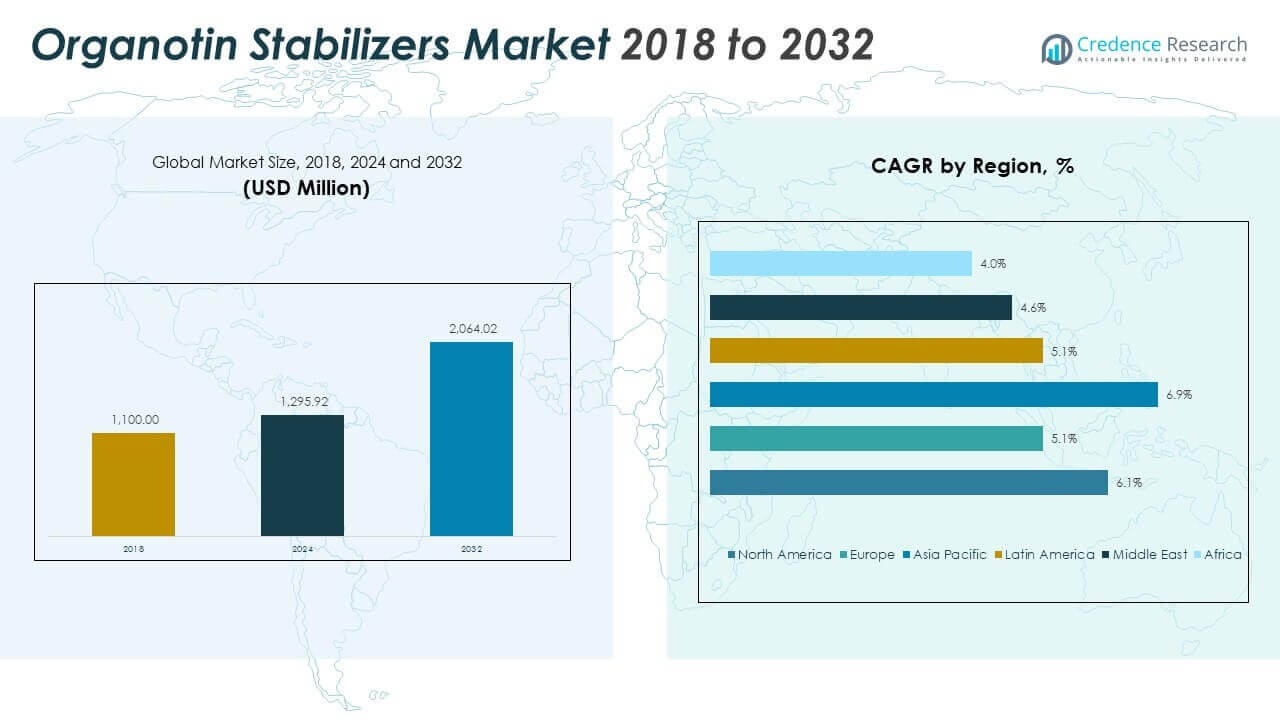
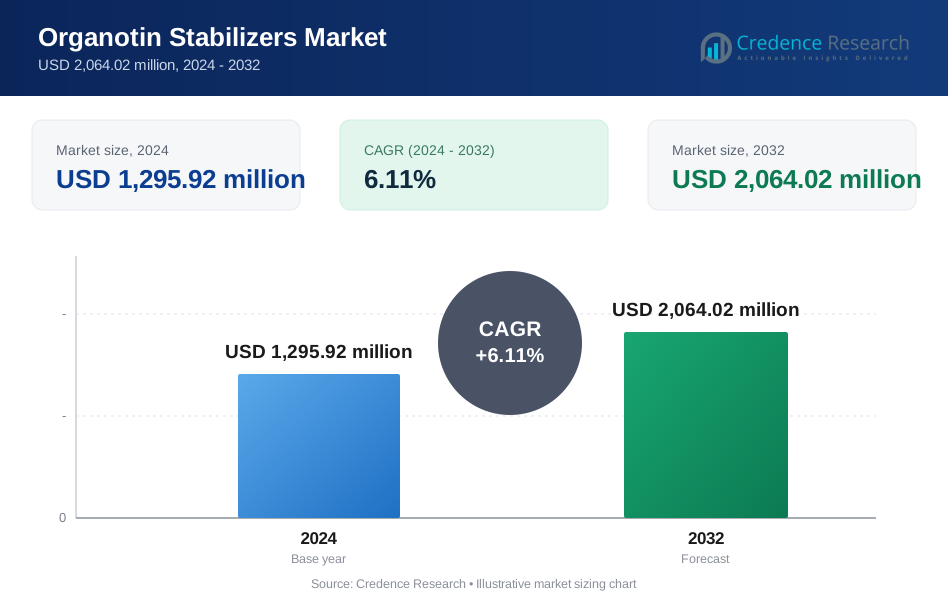
Der Markt für Organotin-Stabilisatoren wurde 2018 mit 1.100,00 Millionen USD bewertet und soll bis 2024 auf 1.295,92 Millionen USD und bis 2032 auf 2.064,02 Millionen USD anwachsen, mit einer CAGR von 6,11 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Organotin-Stabilisatoren 2024 | USD 1.295,92 Millionen |
| Markt, CAGR für Organotin-Stabilisatoren | 6,11% |
| Marktgröße für Organotin-Stabilisatoren 2032 | USD 2.064,02 Millionen |
Das Marktwachstum wird durch die steigende Nachfrage nach thermischen Stabilisatoren in starren PVC-Anwendungen angetrieben. Organotin-Verbindungen bieten ausgezeichnete Verarbeitungsstabilität, Klarheit und Wetterbeständigkeit, was sie ideal für Bauqualität-Rohre, Profile und Folien macht. Hersteller bevorzugen diese Stabilisatoren für Hochgeschwindigkeits-Extrusions- und Spritzgusslinien. Ihre Konformität mit lebensmittel- und medizinischen Vorschriften fördert den Einsatz in transparenten Verpackungen und medizinischen Geräten. Regulatorische Beschränkungen für bleibasierte Stabilisatoren beschleunigen den Übergang zu Organotin-Systemen. Die laufende Infrastrukturentwicklung in aufstrebenden Volkswirtschaften unterstützt die anhaltende Nachfrage in Bau- und Versorgungssektoren.
Der asiatisch-pazifische Raum führt den Markt für Organotin-Stabilisatoren an, aufgrund starker PVC-Produktion und Bauaktivitäten, insbesondere in China und Indien. Nordamerika zeigt eine stetige Akzeptanz, angetrieben durch Verpackungen im Gesundheitswesen und industrielle Anwendungen. Europa unterstützt das Wachstum in hochwertigen Verpackungen und medizinischen PVC-Produkten unter strikter regulatorischer Einhaltung. Lateinamerika und der Nahe Osten sind aufstrebende Märkte, die durch den Ausbau von Versorgungsunternehmen und Infrastruktur an Bedeutung gewinnen. Afrika bleibt ein kleinerer Markt, hat aber langfristiges Potenzial mit städtischer Entwicklung und Wasserleitungsinstallationen.
Markteinblicke:
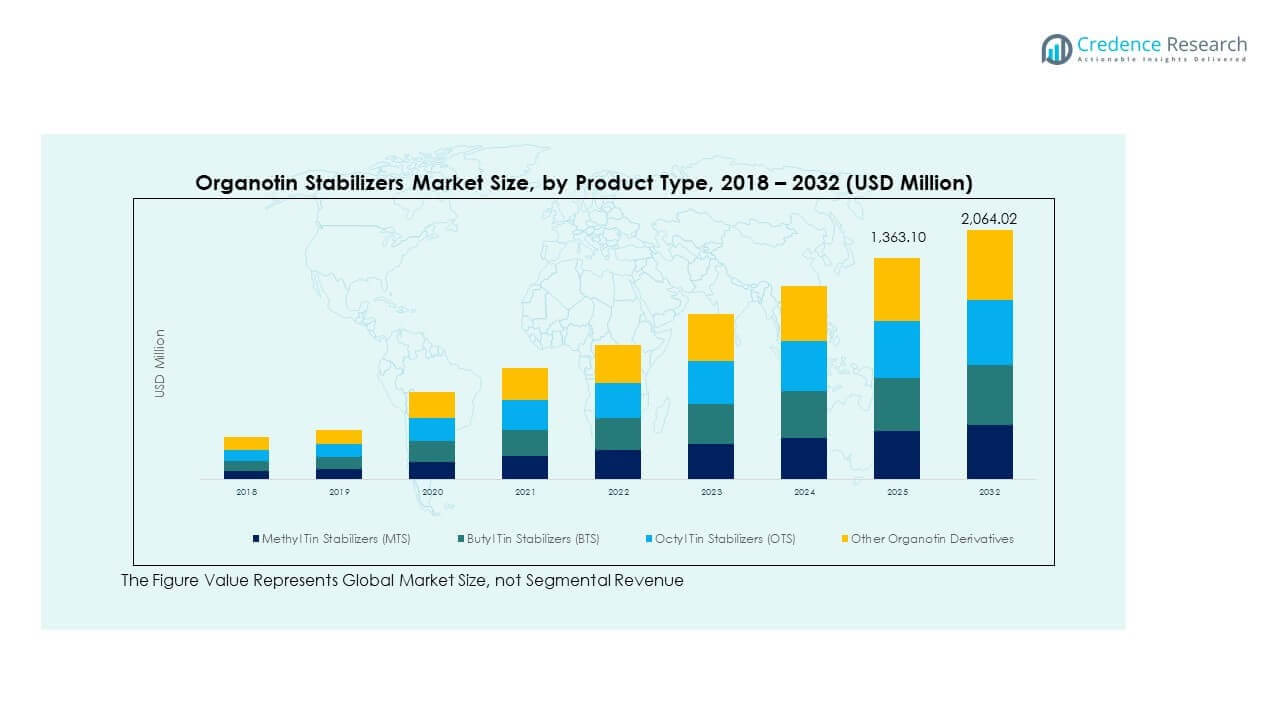
- Der Markt für Organotin-Stabilisatoren erreichte 2018 1.100,00 Millionen USD, stieg auf 1.295,92 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 2.064,02 Millionen USD erreichen, mit einer CAGR von 6,11%.
- Der asiatisch-pazifische Raum führt mit einem Anteil von etwa 43,4%, gefolgt von Nordamerika mit 22,6% und Europa mit 17,4%, angetrieben durch starke PVC-Produktion, Infrastrukturaktivitäten und regulierte Endnachfrage.
- Der asiatisch-pazifische Raum ist auch die am schnellsten wachsende Region mit einem Anteil von etwa 43,4%, unterstützt durch schnelle Urbanisierung, großangelegte Bauprojekte und expandierende industrielle PVC-Herstellung.
- Nach Produkttyp machen Methylzinn-Stabilisatoren den größten Anteil von etwa 48% aus, was auf die hohe Verwendung in steifem und klarem PVC zurückzuführen ist, das thermische Stabilität und Klarheit erfordert.
- Nach Anwendung dominieren PVC-Rohre und -Fittings mit einem Anteil von fast 42%, unterstützt durch anhaltende Nachfrage aus Bauwesen, Versorgungsunternehmen und Infrastrukturprojekten weltweit.
Markttreiber
Hohe Kompatibilität mit starren PVC-Produkten in Industrie- und Bauanwendungen
Der Markt für Organotin-Stabilisatoren profitiert von der weit verbreiteten Verwendung in starren PVC-Formulierungen. Rohre, Fittings und Profile erfordern thermische Stabilität und Klarheit, die beide durch Organotin-Stabilisatoren unterstützt werden. Diese Verbindungen gewährleisten hohe Verarbeitungsgeschwindigkeiten, ohne die Harzqualität zu beeinträchtigen. Ihre Stabilität bei erhöhten Temperaturen unterstützt Extrusions- und Spritzgusslinien. Elektrische Leitungen und Kabelisolierungen verwenden ebenfalls organotinbasierte Systeme aufgrund der langfristigen thermischen und mechanischen Leistung. Ihre nicht verfärbende Eigenschaft verbessert die Ästhetik der Produkte in exponierten Anwendungen. Viele Hersteller priorisieren Organotin-Verbindungen, um Haltbarkeits- und Regulierungsanforderungen zu erfüllen. Der Markt für Organotin-Stabilisatoren gewinnt weiterhin an Bedeutung in PVC-basierten Infrastruktur- und Elektroanwendungen.
- Zum Beispiel bietet PMC Organometallix Thermolite® und ADVASTAB® Organotin-Stabilisatoren an, die für die Extrusion von starren PVC-Rohren, Profilen und Leitungen entwickelt wurden und zeigen, dass sie für anspruchsvolle Industrie- und Bauanwendungen geeignet sind.
Etablierte Leistung in transparenten und lebensmittelkontaktgeeigneten PVC-Produkten
Organotin-Stabilisatoren werden aufgrund ihrer nicht vergilbenden Eigenschaften häufig für transparentes PVC bevorzugt. Anwendungen wie medizinische Schläuche, lebensmittelgeeignete Verpackungen und klare Flaschen hängen von hoher optischer Klarheit ab. Ihre Stabilität bei Sterilisation und Exposition gegenüber Reinigungschemikalien erhöht die Zuverlässigkeit. Sie entsprechen in vielen Regionen den Sicherheitsrichtlinien für den Einsatz in lebensmittelkontaktgeeigneten und pharmazeutischen Anwendungen. Die Fähigkeit, konsistente Ergebnisse in transparenten Anwendungen zu liefern, stärkt die Akzeptanz. Verpackungshersteller suchen nach Leistung, ohne die regulatorische Compliance zu beeinträchtigen. Dieses Verhalten treibt die wiederkehrende Nachfrage in der Konsum- und Gesundheitsverpackungsindustrie an. Es verstärkt die Relevanz des Marktes für Organotin-Stabilisatoren in präzisen und hygieneempfindlichen Anwendungen.
- Zum Beispiel bestätigt Baerlocher, dass bestimmte Organozinnstabilisatoren in seinem Portfolio hervorragende Klarheit, Farbbeständigkeit und thermische Stabilität in transparenten, starren PVC-Anwendungen bieten, insbesondere in medizinischen und Verpackungsfolien. Diese Qualitäten sind darauf ausgelegt, anspruchsvolle Verarbeitungsbedingungen zu erfüllen, bei denen optische Qualität entscheidend ist.
Zunehmende Nutzung in elektrischen und industriellen Extrusionsanwendungen
Elektrische, Telekommunikations- und industrielle Isoliermaterialien sind stark auf stabile Verarbeitung angewiesen. Organozinnstabilisatoren gewährleisten minimale thermische Zersetzung während der verlängerten Produktion. Hochspannungskabelummantelungen und Glasfasergehäuse erfordern stabile Isoliereigenschaften über die Zeit. Ihr Einsatz hilft, Feuerwiderstands- und Haltbarkeitsstandards für kritische Anwendungen zu erfüllen. Produktionsanlagen schätzen das geringe Ausbluten und die hohe Klarheit, die diese Stabilisatoren bieten. Ihre Effizienz reduziert Abfall und verbessert die Produktion bei langen Extrusionsläufen. Der industrielle Einsatz in den Bereichen Öl, Gas und Versorgungsunternehmen erhöht die Nachfrage. Dies erweitert den Markt für Organozinnstabilisatoren bei Herstellern von elektrischen Kunststoffen.
Regulatorischer Wechsel von bleibasierten Stabilisatoren schafft einen günstigen Ersatzmarkt
Globale Vorschriften setzen den schrittweisen Ausstieg aus bleibasierten PVC-Stabilisatoren zugunsten sicherer Alternativen fort. Viele Hersteller wechseln zu Organozinnstabilisatoren, um RoHS-, REACH- und FDA-Normen zu erfüllen. Dieser Übergang fördert die Akzeptanz in Märkten, die zuvor auf kostengünstige Bleisysteme angewiesen waren. Organozinnoptionen balancieren Leistung mit Compliance und langfristiger Produktsicherheit. Ihre bewährte Erfolgsbilanz unterstützt die nahtlose Umstellung in verschiedenen Produktionsformaten. Der Bedarf an stabilen, zugelassenen Alternativen treibt die langfristige Nachfrage in regulierungssensiblen Regionen an. Der Markt für Organozinnstabilisatoren wächst, da strengere Vorschriften die Produktsicherheitsstandards weltweit verstärken.
Markttrends
Stetiges Wachstum transparenter PVC-Anwendungen im medizinischen und Verpackungssektor
Die Nachfrage nach hochklaren transparenten PVC steigt stetig in Gesundheits- und Verbraucherindustrien. Medizinische Schläuche, Infusionsbeutel und flexible Behälter verwenden Organozinnstabilisatoren für Leistung und Compliance. Verpackungsfolien und -behälter benötigen Klarheit und Stärke ohne Vergilbung. Organozinnstabilisatoren ermöglichen konsistente Leistung über Sterilisations- und Abfüllprozesse hinweg. Markeninhaber in Pharma und FMCG suchen hohe Transparenz mit Sicherheitszertifizierung. Veränderungen in der Lieferkette von medizinischen Kunststoffen stärken die langfristige Nachfrage. PVC-Konverter erweitern klare Produktlinien in Gesundheits- und Hygienemärkten. Der Markt für Organozinnstabilisatoren gewinnt durch diese sauberen und konformen Anwendungen Unterstützung.
Fortlaufender Wechsel zu Hochgeschwindigkeitsverarbeitung in Extrusions- und Formlinien
Hersteller installieren zunehmend Hochgeschwindigkeits-PVC-Extrusionssysteme, um die Produktivität zu steigern. Diese Systeme erfordern Stabilisatoren, die thermische Zersetzung bei erhöhten Temperaturen verhindern. Organozinnstabilisatoren bieten präzisen Schmelzfluss und thermische Konsistenz für anspruchsvolle Läufe. Sie reduzieren auch Ausschuss und Werkzeugwartung, was die Kosteneffizienz verbessert. Compounder bevorzugen sie für wiederholbare Leistung im Dauerbetrieb. PVC-Platten- und Rohrhersteller profitieren von reduziertem Ausbluten und besserer Oberflächenqualität. Maschinenzuverlässigkeit und Materialeinsparungen treiben die Trends bei der Stabilisatorauswahl an. Der Markt für Organozinnstabilisatoren passt gut zu diesen hochdurchsatzorientierten Fertigungszielen.
- Zum Beispiel bieten die Songstabs-Organozinn-Stabilisatoren von Songwon thermische Stabilität für die PVC-Extrusion und reduzieren die Degradation in Hochgeschwindigkeits-Pipeline-Anwendungen gemäß den technischen Datenblättern.
Wachsende Akzeptanz im asiatisch-pazifischen Raum für Infrastruktur- und Industrie-Kunststoffe
Die Region Asien-Pazifik verzeichnet eine steigende Nachfrage nach PVC-Infrastrukturprodukten. Bau-Booms in China, Indien, Vietnam und Indonesien treiben den PVC-Verbrauch an. Organozinn-Stabilisatoren gewinnen an Beliebtheit aufgrund ihrer starken Kompatibilität mit regionalen Extrusionslinien. Inländische Produzenten wechseln zu leistungsstarken Stabilisatoren für Rohr- und Leitungsanwendungen. Lokale Vorschriften in Indien und der ASEAN-Region passen sich allmählich globalen Compliance-Trends an. Organozinn-basierte Lösungen überbrücken die Lücke zwischen Kosten und Zertifizierungsanforderungen. Regionale Investitionen in elektrische und sanitäre Netzwerke steigern den Stabilisatorverbrauch. Diese Trends unterstützen das anhaltende Wachstum des Organozinn-Stabilisatoren-Marktes in aufstrebenden asiatischen Volkswirtschaften.
- Zum Beispiel hat Finolex Industries ein neues PVC-Rohrwerk in Indien in Betrieb genommen und damit seine installierte PVC-Rohrkapazität erhöht, was die Nachfrage nach hochwertigen thermischen Stabilisatoren angetrieben hat.
Entwicklung von Hybridformulierungen zur Bewältigung von Kosten- und Regulierungsdruck
Produzenten investieren in hybride Stabilisator-Mischungen, die die Vorteile von Organozinn mit Kosteneffizienz ausbalancieren. Diese Mischungen zielen darauf ab, die Gesamtstabilisatorlast zu reduzieren und gleichzeitig die Leistung zu erhalten. Einige Anwendungen experimentieren mit teilweiser Substitution durch kalziumbasierte Alternativen. Dennoch bleiben Organozinn-Mischungen in Präzisionsanwendungen entscheidend. Innovationen konzentrieren sich darauf, den ökologischen Fußabdruck zu minimieren und gleichzeitig die Verarbeitbarkeit zu erhalten. Hybride Optionen helfen Konvertern, sich an sich entwickelnde Öko-Label und kundenspezifische Standards anzupassen. Die Produktentwicklung zielt auf eine bessere Haltbarkeit, geringere Migration und breitere Zulassung ab. Der Organozinn-Stabilisatoren-Markt verzeichnet wachsendes Interesse an Forschung und Entwicklung in diesem Bereich der gemischten Leistung.
Analyse der Markt-Herausforderungen
Regulatorische Einschränkungen bei der Verwendung von Organozinn in bestimmten Anwendungen und Regionen
Der Organozinn-Stabilisatoren-Markt steht vor Herausforderungen aufgrund verschärfter globaler regulatorischer Rahmenbedingungen. Einschränkungen bei der Verwendung von Organozinn in Europa, insbesondere unter REACH, beeinflussen spezifische Formulierungen. Umweltbehörden begrenzen die Verwendung in maritimen Beschichtungen und Nicht-PVC-Sektoren aufgrund potenzieller Auslaugungsrisiken. Einige Vorschriften für Lebensmittelkontakt und Medizinprodukte fügen Nutzungslimits hinzu oder erfordern detaillierte toxikologische Tests. Diese Einschränkungen zwingen Hersteller, Formulierungen neu zu gestalten oder auf zugelassene Mischungen umzusteigen. Marktteilnehmer müssen in Compliance-Tests und Reformulierungsbemühungen investieren. Kleinere Produzenten könnten Schwierigkeiten haben, sich an komplexe regionale Standards anzupassen. Regulatorischer Druck verengt adressierbare Märkte in ausgewählten Anwendungsfällen. Er begrenzt die Expansion in neue sensible Anwendungen, in denen Alternativen bevorzugt werden.
Konkurrenzdruck durch Kalzium-Zink- und andere nicht-zinnhaltige Stabilisatorsysteme
Calcium-Zink- und Mischmetallstabilisatoren konkurrieren zunehmend in traditionellen Organotin-Märkten. Diese Systeme bieten eine bleifreie und zinnfreie Alternative für regulierungsbewusste Käufer. In flexiblen PVC- und Niedrigtemperaturanwendungen gewinnen zinnfreie Optionen an Bedeutung. Ihre geringere Toxizität und einfachere Entsorgung sprechen Marken mit Nachhaltigkeitszielen an. Organotin-Stabilisatoren bleiben bevorzugt für Klarheit und hohe Hitzebeständigkeit, stehen jedoch unter Preisdruck. Kostenorientierte Märkte in Afrika und Lateinamerika nehmen aufgrund wirtschaftlicher Zwänge Alternativen an. Große Verarbeiter testen Calcium-Zink-Systeme auf Leistungskonsistenz. Dieser Wettbewerb begrenzt das Wachstumspotenzial im Volumen in grundlegenden Anwendungen des Organotin-Stabilisatoren-Marktes.
Marktchancen
Produkterweiterung in Hochleistungs-PVC-Anwendungen mit langfristiger Stabilität
Der Organotin-Stabilisatoren-Markt bietet Chancen in fortschrittlichen PVC-Systemen, die thermische Haltbarkeit erfordern. Hochwertige Anwendungen wie Kfz-Zierleisten, Solarkabelmäntel und Energiekanäle verlangen stabile Leistung. Diese Anwendungen lehnen oft leistungsschwache Stabilisatoren aufgrund von Sicherheits- oder Garantieproblemen ab. Organotin-Verbindungen bieten nachweisliche Stabilität in diesen langlebigen Produkten. Marktteilnehmer können OEM-Partnerschaften und langfristige Lieferverträge anstreben. Wachstum in der Elektromobilität und der Solarinfrastruktur könnte solche Nachfragebereiche stärken. Dies schafft Raum für spezialisierte organotinbasierte Lösungen mit validierter Ausdauer.
Adoption auf Schwellenmärkten aufgrund schneller Urbanisierung und Industrialisierung
Schwellenländer bauen weiterhin städtische Infrastruktur und industrielle Kapazitäten auf. PVC-Rohre, Fenster, Schalttafeln und Kanäle dominieren die frühen Versorgungsnetze. Organotin-Stabilisatoren bieten einfache Verarbeitung und zuverlässige Lebensdauer in diesen Segmenten. Länder in Asien, Afrika und Lateinamerika zeigen zunehmende Akzeptanz. Lokale Produzenten übernehmen konforme und konsistente Stabilisatorsysteme für den Export. Lieferanten können kostengünstige Organotin-Mischungen nutzen, um in diese sich schnell entwickelnden Regionen vorzudringen. Der Organotin-Stabilisatoren-Markt kann durch gezielte Expansion in unterversorgten Regionen stetig wachsen.
Marktsegmentierungsanalyse:
Nach Produkttyp
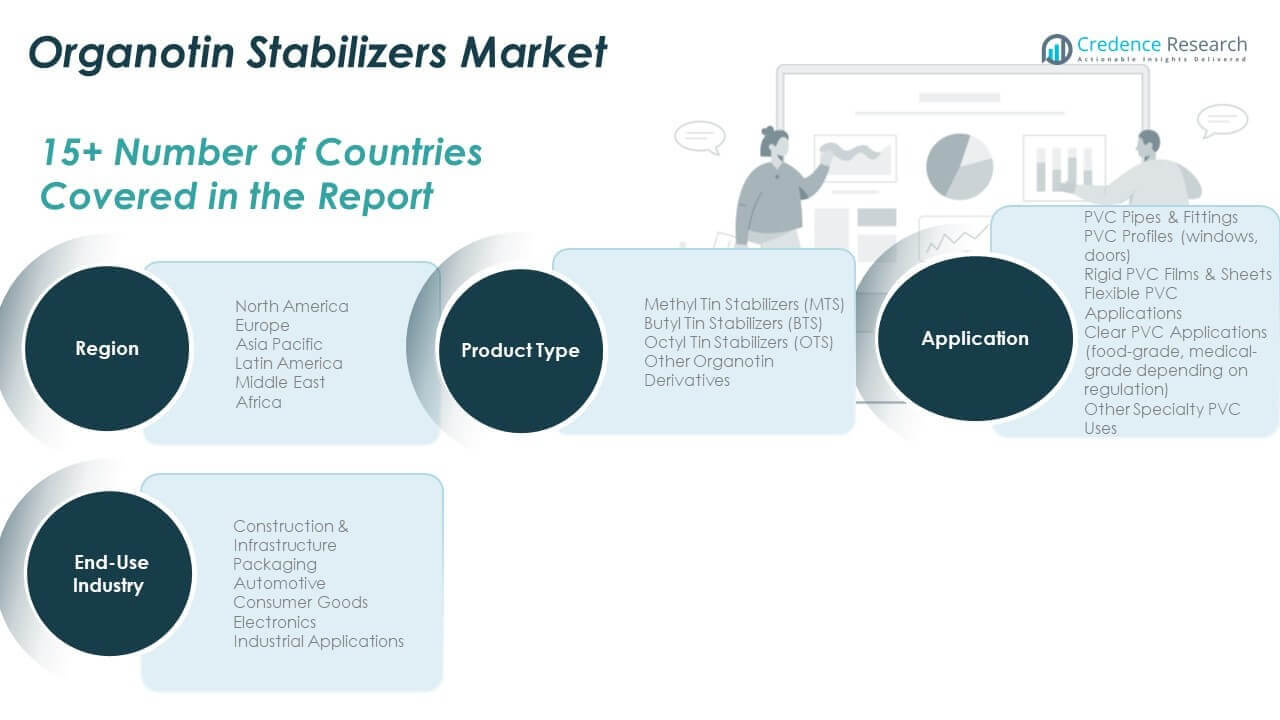
Der Organotin-Stabilisatoren-Markt ist in Methylzinn-Stabilisatoren (MTS), Butylzinn-Stabilisatoren (BTS), Octylzinn-Stabilisatoren (OTS) und andere Organotin-Derivate unterteilt. Methylzinn-Stabilisatoren dominieren aufgrund ihrer überlegenen thermischen Stabilität und optischen Klarheit, insbesondere in starren PVC-Produkten. BTS und OTS bedienen Nischenanwendungen, oft dort, wo spezifische Löslichkeit oder Kompatibilität erforderlich ist. Die Nachfrage nach MTS steigt weiterhin in Hochgeschwindigkeitsextrusionsanwendungen bei Rohren und Profilen. OTS-Stabilisatoren werden je nach regionalen Vorschriften allmählich in flexiblen Anwendungen eingesetzt. Schwellenmärkte neigen dazu, kostengünstigere oder Mischmetall-Alternativen zu übernehmen, obwohl organotinbasierte Optionen in leistungsentscheidenden Anwendungen bevorzugt bleiben. Die Produktentwicklung konzentriert sich auf die Verfeinerung der Hitzebeständigkeit, Klarheit und regulatorischen Konformität. Das Segment verzeichnet ein stetiges Wachstum, das mit dem Ausbau der Infrastruktur und Verpackung verbunden ist.
- Zum Beispiel bietet PMC Organometallix Butylzinnstabilisatoren wie Thermolite® 31 und Thermolite® 108 an, die etwa 18,5 % bzw. 17,5 % Zinn enthalten und für den Einsatz in PVC-Anwendungen formuliert sind, die hohe thermische Stabilität und Klarheit erfordern.
Nach Anwendung
Wichtige Anwendungen umfassen PVC-Rohre und -Fittings, Profile für Fenster und Türen, starre PVC-Folien und -Platten, flexible PVC-Produkte, klares PVC für Lebensmittel- oder medizinische Zwecke und spezielle PVC-Artikel. Rohre und Fittings bleiben die am meisten konsumierte Anwendung, angetrieben durch Wohn- und Industrieinfrastruktur. Fensterprofile erfordern hohe Klarheit und Wetterbeständigkeit, unterstützt durch Organotinformulierungen. Anwendungen in Lebensmittel- und Medizinqualität bevorzugen Organotin für Sicherheitskonformität und Transparenz. Starre Folien verzeichnen eine wachsende Nachfrage im Verpackungsbereich aufgrund optischer und Versiegelungsleistung. Spezielle PVC-Anwendungen erstrecken sich auf elektrische Isolierungen und chemikalienbeständige Auskleidungen. Das Wachstum jeder Anwendung ist eng mit Bau-, Gesundheits- oder Verpackungsdynamiken in regionalen Märkten verbunden.
- Zum Beispiel stellt Baerlocher fest, dass seine Zinnstabilisatoren eine starke dynamische thermische Stabilität in der starren PVC-Extrusion bieten, wobei Brabender-Tests bei erhöhten Temperaturen Stabilitätszeiten zeigen, die eine kontinuierliche Rohrproduktion unterstützen. Diese Leistung hilft Herstellern von starren Rohren und Profilen, eine gleichbleibende Extrusionsqualität und Oberflächenbeschaffenheit zu erreichen.
Nach Endverbrauchsindustrie
Endverbrauchsindustrien umfassen Bau und Infrastruktur, Verpackung, Automobil, Konsumgüter, Elektronik und industrielle Anwendungen. Der Bau führt aufgrund des weit verbreiteten Einsatzes von PVC in Rohren, Profilen und Leitungen. Verpackung folgt, insbesondere in starren und halbstarren klaren Formaten. Automobilanwendungen profitieren von hitzebeständigen Eigenschaften in Verkleidungen und Schläuchen. Konsumgüter und Elektronik verlassen sich auf stabile und sichere Materialien für Isolierungen, Gehäuse und Abdeckungen. Der industrielle Einsatz erstreckt sich auf Kabelummantelungen und Flüssigkeitstransportsysteme. Der Markt für Organotin-Stabilisatoren stimmt eng mit Sektoren überein, die Haltbarkeit, thermische Integrität und regulatorisch getestete Materialien verlangen. Jede Industrie beeinflusst die Auswahl der Stabilisatoren basierend auf Leistungs- und Konformitätsanforderungen.
Segmentierung:
Nach Produkttyp
- Methylzinnstabilisatoren (MTS)
- Butylzinnstabilisatoren (BTS)
- Octylzinnstabilisatoren (OTS)
- Andere Organotinderivate
Nach Anwendung
- PVC-Rohre & Fittings
- PVC-Profile (Fenster, Türen)
- Starre PVC-Folien & Platten
- Flexible PVC-Anwendungen
- Klar-PVC-Anwendungen (Lebensmittelqualität, Medizinqualität je nach Vorschrift)
- Andere spezielle PVC-Verwendungen
Nach Endverbrauchsindustrie
- Bau & Infrastruktur
- Verpackung
- Automobil
- Konsumgüter
- Elektronik
- Industrielle Anwendungen
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Die Marktgröße für Organotin-Stabilisatoren in Nordamerika wurde 2018 auf 278,30 Millionen USD geschätzt und soll bis 2024 auf 322,16 Millionen USD und bis 2032 auf 512,09 Millionen USD bei einer CAGR von 6,1 % im Prognosezeitraum anwachsen. Nordamerika macht 2024 etwa 22,6 % des weltweiten Marktanteils aus. Die Region profitiert von einer stabilen Nachfrage in den Bereichen Bauwesen, Medizin und Konsumverpackungen. Die USA führen den Verbrauch aufgrund des großflächigen Einsatzes von PVC-Rohren in der Sanitär-, Wohnungs- und Infrastrukturmodernisierung an. Organotin-Stabilisatoren werden aufgrund der strengen FDA-Überwachung häufig in klaren PVC-Verpackungen und medizinischen Folien verwendet. Industrielle PVC-Produkte in den Telekommunikations- und Energiesektoren erhalten die Grundnachfrage aufrecht. Regulatorische Klarheit unterstützt die konsistente Einführung in verschiedenen Anwendungen. Kanada folgt mit einer Nachfrage, die sich auf Infrastruktur und Verpackung konzentriert. Der Markt für Organotin-Stabilisatoren in dieser Region profitiert von der Einhaltung gesetzlicher Vorschriften und fortschrittlichen Fertigungskapazitäten.
Europa
Die Marktgröße für Organotin-Stabilisatoren in Europa wurde 2018 auf 221,54 Millionen USD geschätzt und soll bis 2024 auf 247,74 Millionen USD und bis 2032 auf 365,65 Millionen USD bei einer CAGR von 5,1 % im Prognosezeitraum anwachsen. Europa repräsentiert 2024 17,4 % des weltweiten Marktanteils. Der Markt wird von präzisionsgefertigten PVC-Produkten angetrieben, darunter transparente Folien, Fahrzeuginnenräume und Hochleistungsverpackungen. Deutschland, Italien und Frankreich führen die Nachfrage in den Bereichen lebensmittelechte und medizinische Verpackungen an. EU-Regelwerke beschränken Schwermetalle und beeinflussen die Wahl der Stabilisatoren. Organotin-Stabilisatoren halten ihren Anteil in Segmenten, in denen Klarheit und thermische Stabilität entscheidend sind. Europäische Verarbeiter bevorzugen konforme und konsistente Additive. Osteuropa zeigt moderates Wachstum im industriellen und baulichen PVC-Einsatz. Der Markt für Organotin-Stabilisatoren in Europa ist stark in Nischenanwendungen von hoher Qualität.
Asien-Pazifik
Der Markt für Organotin-Stabilisatoren im asiatisch-pazifischen Raum wurde 2018 mit 465,30 Millionen USD bewertet und soll bis 2024 auf 562,23 Millionen USD und bis 2032 auf 950,07 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,9 % im Prognosezeitraum. Der asiatisch-pazifische Raum hält 2024 den größten Anteil von 43,4 % am globalen Markt. China dominiert mit umfangreicher PVC-Produktion und Bauaktivitäten. Indien folgt mit steigender Nachfrage nach Rohren, Profilen und Kabelisolierungen in der städtischen Infrastruktur. Südostasien trägt durch Wachstum in flexibler Verpackung und Konsumgütern bei. Organotin-Stabilisatoren finden breite Anwendung in klarem PVC, industriellen Leitungen und Profilen. Die rasante Industrialisierung und lokale Fertigung fördern die Akzeptanz. Regionale Anbieter exportieren auch große PVC-Mengen mit Organotin-Formulierungen. Der Markt für Organotin-Stabilisatoren im asiatisch-pazifischen Raum profitiert von Kosteneffizienz, regulatorischem Gleichgewicht und industriellem Maßstab.
Lateinamerika
Der Markt für Organotin-Stabilisatoren in Lateinamerika wurde 2018 mit 68,20 Millionen USD bewertet und soll bis 2024 auf 79,56 Millionen USD und bis 2032 auf 117,38 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,1 % im Prognosezeitraum. Die Region trägt 2024 5,9 % zum globalen Marktanteil bei. Brasilien und Mexiko sind wichtige Märkte für PVC-Rohre und -Profile in Bauqualität. Organotin-Stabilisatoren werden in starren Anwendungen eingesetzt, bei denen Wetterbeständigkeit und Langlebigkeit wichtig sind. Verpackungen für Konsumgüter und Automobilverkleidungen unterstützen zusätzliche Nachfrage. Lokale Hersteller verlassen sich auf konsistente Additive mit überschaubaren regulatorischen Einschränkungen. Infrastrukturverbesserungen im Wohnungsbau und in der Wasserversorgung erhalten die Nachfrage nach PVC-Rohren. Der Markt für Organotin-Stabilisatoren in Lateinamerika spiegelt ein stetiges Wachstum wider, das durch den Ausbau der Versorgungsunternehmen und den Baubedarf angetrieben wird.
Naher Osten
Der Markt für Organotin-Stabilisatoren im Nahen Osten wurde 2018 mit 38,50 Millionen USD bewertet und soll bis 2024 auf 42,24 Millionen USD und bis 2032 auf 60,07 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,6 % im Prognosezeitraum. Er hält 2024 3,0 % des globalen Marktanteils. Saudi-Arabien und die VAE führen den Verbrauch aufgrund von Bau-Megaprojekten und industrieller Entwicklung an. Starre PVC-Rohre und elektrische Leitungen treiben den Einsatz von Stabilisatoren voran. Hochtemperaturumgebungen erfordern Materialien mit thermischer Stabilität, was den Einsatz von Organotin begünstigt. Medizinische und klare Verpackungssegmente zeigen eine allmähliche Aufnahme. Regierungsregulierungen bleiben moderat unterstützend für zinnbasierte Additive. Importabhängigkeit beeinflusst Kosten und Beschaffungszyklen. Der Markt für Organotin-Stabilisatoren im Nahen Osten expandiert allmählich im Einklang mit Infrastruktur- und Fertigungswachstum.
Afrika
Der Markt für Organotin-Stabilisatoren in Afrika wurde 2018 mit 28,16 Millionen USD bewertet und soll bis 2024 auf 41,99 Millionen USD und bis 2032 auf 58,76 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,0 % im Prognosezeitraum. Afrika repräsentiert 2024 2,9 % des globalen Marktanteils. Die Nachfrage konzentriert sich auf Südafrika, Ägypten und Nigeria, wo Bau und Versorgungsunternehmen den PVC-Einsatz vorantreiben. Organotin-Stabilisatoren werden in Wassermanagementrohren, Wohnprofilen und grundlegenden Verpackungen eingesetzt. Die Marktdurchdringung bleibt aufgrund begrenzter industrieller Infrastruktur gering. Erschwinglichkeit und Importkosten beeinflussen die Produktauswahl. Einige Regionen bevorzugen kostengünstige Mischmetallsysteme, aber Organotin wird dort eingesetzt, wo Compliance und Leistung entscheidend sind. Die industrielle PVC-Fertigungskapazität bleibt begrenzt, wächst jedoch. Der Markt für Organotin-Stabilisatoren in Afrika bietet langfristiges Potenzial, da die Industrialisierung zunimmt.
Analyse der Hauptakteure:
- PMC Organometallix
- Songwon Industrial Co., Ltd.
- Baerlocher Gruppe
- Galata Chemicals
- Valtris Specialty Chemicals
Wettbewerbsanalyse:
Die Wettbewerbslandschaft des Marktes für Organotin-Stabilisatoren umfasst eine Mischung aus globalen Spezialchemiefirmen und regionalen Additivlieferanten. Führende Akteure konzentrieren sich auf Produktzuverlässigkeit, Einhaltung von Vorschriften und langfristige Lieferverträge mit PVC-Verarbeitern. Etablierte Unternehmen nutzen breite Portfolios, die Methyl-, Butyl- und Octylzinn-Stabilisatoren für verschiedene Anwendungen abdecken. Starke technische Unterstützung und Formulierungskompetenz helfen Lieferanten, Stammkunden in den Segmenten für starres und klares PVC zu sichern. Viele Unternehmen investieren in Prozessoptimierung, um eine konsistente thermische Stabilität und geringe Ablagerungsleistung zu gewährleisten. Strategische Partnerschaften mit Compoundern und Distributoren stärken die regionale Reichweite. Preisdiziplin und Effizienz bei der Rohstoffbeschaffung beeinflussen die Margenkontrolle. Die Wettbewerbspositionierung hängt auch von der Einhaltung von Lebensmittelkontakt- und medizinischen Standards ab. Sie profitiert von einer bewährten Leistungsgeschichte, die einen schnellen Austausch begrenzt. Kontinuierliche Produktverfeinerung und selektive Kapazitätserweiterung formen den Wettbewerbsvorteil in verschiedenen Regionen.
Neueste Entwicklungen:
- Im Juli 2025 stärkte SONGWON Industrial Co., Ltd. sein globales Vertriebsnetzwerk durch die Erweiterung von Partnerschaften mit Biesterfeld Spezialchemie GmbH und TCL Hofmann. Das Unternehmen erweiterte seinen Vertrieb von Polymerstabilisatoren in Australien, Neuseeland und Südosteuropa.
Berichtsabdeckung:
Der Forschungsbericht bietet eine detaillierte Analyse basierend auf Produkttyp, Anwendung und Endverbrauchsindustrie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach leistungsstarkem PVC in Infrastruktur und Verpackung wird weiterhin den Verbrauch von Stabilisatoren antreiben.
- Der asiatisch-pazifische Raum wird aufgrund seiner industriellen Größe und der Nachfrage im Bauwesen seine dominierende Position beibehalten.
- Die Produktentwicklung wird sich auf die Verbesserung der thermischen Stabilität und die Minimierung des ökologischen Fußabdrucks konzentrieren.
- Transparente PVC-Anwendungen im Gesundheitswesen und in der Lebensmittelverpackung werden die Abhängigkeit von Organozinnsystemen erhöhen.
- Marktteilnehmer werden hybride Stabilisatorportfolios erweitern, um regulatorische Veränderungen und Kostenkontrolle zu bewältigen.
- Die Erholung des Bausektors in Lateinamerika und Afrika wird ein moderates regionales Wachstum unterstützen.
- Die Einführung in Elektroinstallationsrohre und Kabelisolierungen wird mit Upgrades der Stromnetze gestärkt.
- Strategische Partnerschaften mit regionalen Compoundern werden Schlüsselakteuren helfen, unerschlossene Gebiete zu erschließen.
- Die Einhaltung von Lebensmittel- und Medizinstandards wird ein kritischer Wachstumstreiber bleiben.
- Der Markt für Organozinnstabilisatoren wird von der steigenden Nachfrage nach klaren, langlebigen und gesetzeskonformen PVC-Produkten profitieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Organotin-Stabilisatoren und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Organotin-Stabilisatoren voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der Organotin-Stabilisatoren hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Organotin-Stabilisatoren antreiben?
Wer sind die führenden Unternehmen im Markt für Organotin-Stabilisatoren?
Welche Region hatte 2024 den größten Anteil am Markt für Organotin-Stabilisatoren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Organotin-Stabilisatorenmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Organotin-Stabilisatorenmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,295.92 million → 2032: USD 2,064.02 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Organotin-Stabilisatorenmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Organotin-Stabilisatorenmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Organotin-Stabilisatorenmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Organotin-Stabilisatorenmarkt Market Drivers
- 3.3 Organotin-Stabilisatorenmarkt Market Restraints & Challenges
- 3.4 Organotin-Stabilisatorenmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Organotin-Stabilisatorenmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Organotin-Stabilisatorenmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Organotin-Stabilisatorenmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Organotin-Stabilisatorenmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Organotin-Stabilisatorenmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Organotin-Stabilisatorenmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Organotin-Stabilisatorenmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Organotin-Stabilisatorenmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Organotin-Stabilisatorenmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Organotin-Stabilisatorenmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Organotin-Stabilisatorenmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Organotin-Stabilisatorenmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Organotin-Stabilisatorenmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Organotin-Stabilisatorenmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Organotin-Stabilisatorenmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Organotin-Stabilisatorenmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Organotin-Stabilisatorenmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Organotin-Stabilisatorenmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Organotin-Stabilisatorenmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
