
Marktübersicht
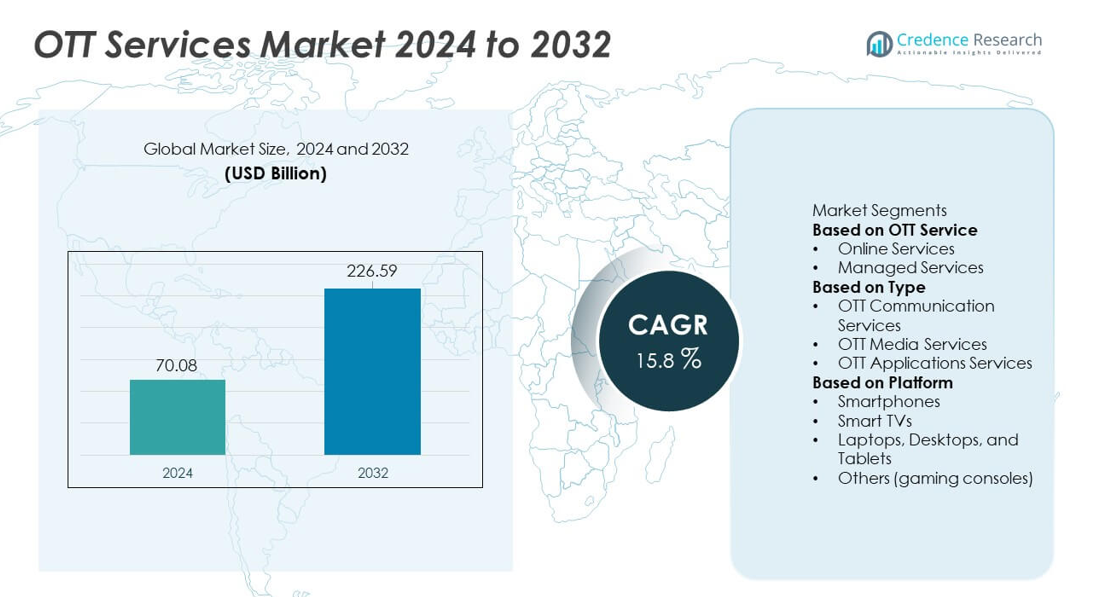
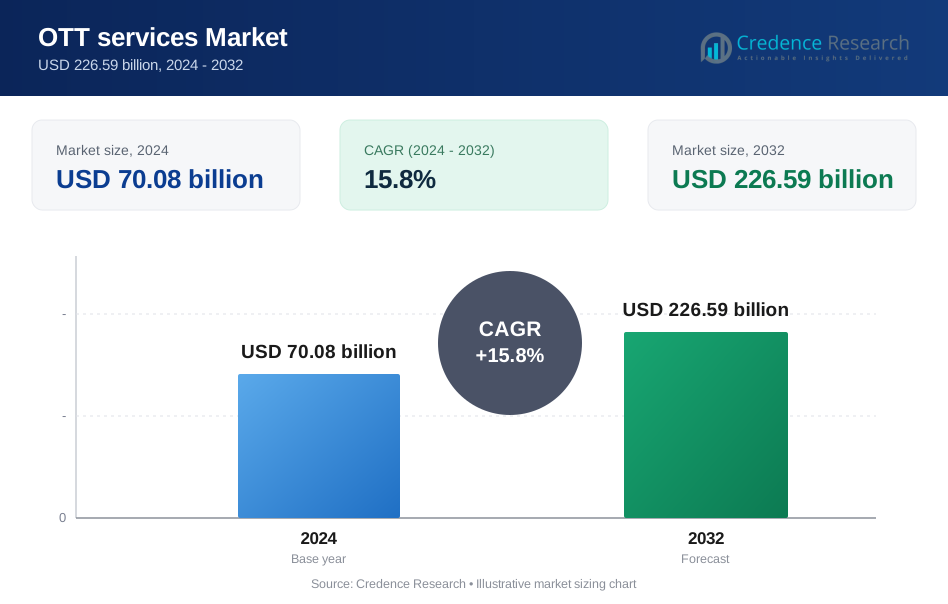
Die Marktgröße für OTT-Dienste erreichte im Jahr 2024 70,08 Milliarden USD und wird voraussichtlich bis 2032 226,59 Milliarden USD erreichen, unterstützt durch eine starke CAGR von 15,8 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für OTT-Dienste 2024 | 70,08 Milliarden USD |
| OTT-Dienste Markt, CAGR | 15,8% |
| Marktgröße für OTT-Dienste 2032 | 226,59 Milliarden USD |
Zu den führenden Anbietern im OTT-Dienste-Markt gehören Netflix, Amazon Prime Video, Disney+, Hulu, HBO Max, YouTube, Apple TV+, Hotstar, Spotify und Tencent Video, die jeweils ihre Inhaltsbibliotheken und digitalen Ökosysteme erweitern, um ihre globale Reichweite zu stärken. Diese Plattformen konkurrieren durch Originalproduktionen, Inhalte in regionalen Sprachen, optimierte Benutzeroberflächen und gebündelte Abonnementmodelle. Starke Partnerschaften mit Telekommunikationsanbietern und Herstellern von Smart-Geräten verbessern zusätzlich die Zugänglichkeit für verschiedene Verbrauchergruppen. Nordamerika führt den Markt mit einem Anteil von 39 % an, unterstützt durch eine hohe Breitbanddurchdringung und starke Nachfrage nach Premium-Streaming-Diensten, während Europa und der asiatisch-pazifische Raum aufgrund der steigenden digitalen Akzeptanz und zunehmender Investitionen in lokalisierte Inhalte weiterhin schnell wachsen.
Markteinblicke
- Der OTT-Dienste-Markt erreichte 2024 70,08 Milliarden USD und wird mit einer CAGR von 15,8 % wachsen, angetrieben durch die zunehmende digitale Nutzung auf globalen Märkten.
- Starkes Wachstum resultiert aus der steigenden Nachfrage nach personalisiertem Streaming, Originalproduktionen und flexiblen Abonnementmodellen, unterstützt durch Hochgeschwindigkeitsinternet und den 5G-Rollout.
- Wichtige Trends umfassen KI-basierte Empfehlungen, die Erweiterung von Inhalten in regionalen Sprachen, hybride Monetarisierungsmodelle und die Integration mehrerer Geräte, die die Wettbewerbsposition der großen Akteure stärken.
- Marktbeschränkungen umfassen hohe Produktionskosten für Inhalte, Abwanderung von Abonnenten und zunehmende regulatorische Überprüfungen im Zusammenhang mit Datenschutz und Inhaltsverteilung.
- Nordamerika führt den Markt mit einem Anteil von 39 % an, gefolgt von Europa mit 27 % und dem asiatisch-pazifischen Raum mit 26 %, während OTT-Mediendienste das Segment mit einem Anteil von 72 % dominieren und Smartphones das Plattformsegment mit einem Anteil von 57 % anführen, aufgrund starker mobiler Sehgewohnheiten.
Analyse der Marktsegmentierung:
Nach OTT-Dienst
Online-Dienste führen das Segment mit einem Anteil von 68 % an, angetrieben durch die starke Akzeptanz von abonnementbasiertem Streaming, Video-on-Demand-Plattformen und digitalen Inhaltsbibliotheken. Verbraucher bevorzugen Online-OTT-Dienste aufgrund ihrer Flexibilität, des Zugangs über mehrere Geräte und der niedrigen Eintrittsbarrieren. Managed Services wachsen weiter, da Unternehmen und Medienfirmen die Bereitstellung von Inhalten, Analysen und das Plattformmanagement auslagern, um nahtlose Benutzererfahrungen zu gewährleisten. Die zunehmende Breitbanddurchdringung, die steigende Nachfrage nach hochwertigem Streaming und der Wechsel von traditionellen Kabelnetzen stärken die Dominanz von Online-OTT-Diensten auf globalen Märkten.
- Zum Beispiel hat Netflix seine Inhaltsbibliothek erweitert, unterstützt durch Upgrades seines globalen CDN, das die Effizienz der Bereitstellung und die Qualität der Erfahrung für seine Millionen von Mitgliedern weltweit verbessert hat.
Nach Typ
OTT-Mediendienste dominieren das Segment mit einem Anteil von 72 %, unterstützt durch die steigende Nachfrage nach Filmen, Webserien, Sport-Streaming und exklusiven digitalen Inhalten. Große Plattformen investieren stark in Originalproduktionen und regionale Sprachbibliotheken, um ein vielfältiges Publikum anzuziehen. OTT-Kommunikationsdienste verzeichnen ein stetiges Wachstum aufgrund der zunehmenden Nutzung von internetbasierten Messaging- und Anrufanwendungen. OTT-Anwendungsdienste expandieren mit Cloud-Gaming, E-Learning und nutzungsbasierten digitalen Tools. Wachsende digitale Nutzung, verbesserte mobile Konnektivität und schnelle Plattforminnovationen stärken die Führungsposition der medienorientierten OTT-Dienste.
- Zum Beispiel produziert Amazon Prime Video eine erhebliche Menge an Originalinhalten auf globalen Märkten und nutzt seine AWS-gestützte Transcodierungspipeline, um Videodateien effizient zu verarbeiten. Der Dienst skaliert auch seine Live-Streaming-Infrastruktur, um während großer Ereignisse ein großes globales Publikum zu unterstützen und nutzt AWS, um ein zuverlässiges, latenzarmes Seherlebnis zu bieten.
Nach Plattform
Smartphones halten die dominierende Position mit einem Anteil von 57 %, angetrieben durch weit verbreiteten mobilen Internetzugang, erschwingliche Datentarife und die steigende Beliebtheit von Kurzform- und Unterhaltungsangeboten für unterwegs. Smart-TVs folgen, da Haushalte zunehmend auf Großbild-Streaming und vernetzte Heimunterhaltungssysteme umsteigen. Laptops, Desktops und Tablets unterstützen Multitasking und das Ansehen von Premium-Inhalten, insbesondere für Langform-Inhalte. Spielkonsolen tragen durch integrierte Streaming-Apps zur Nischennachfrage bei. Die zunehmende mobile Durchdringung, der 5G-Rollout und die KI-gesteuerte Personalisierung stärken weiterhin die Dominanz des smartphonebasierten OTT-Konsums weltweit.
Wichtige Wachstumstreiber
Steigende Nachfrage nach On-Demand- und personalisierten Inhalten
Die wachsende Verbraucherpräferenz für flexible, On-Demand-Unterhaltung treibt die starke Nutzung von OTT-Plattformen voran. Nutzer suchen nach personalisierten Seherlebnissen, unterstützt durch KI-basierte Empfehlungen, mehrsprachige Inhalte und geräteunabhängigen Zugang. Streaming-Plattformen investieren in exklusive Originals, regionale Content-Hubs und Premium-Abonnements, um ein breiteres Publikum anzuziehen. Trends zum Kabelschneiden beschleunigen den Übergang von traditionellem Pay-TV zu digitalen Streaming-Ökosystemen. Die erweiterte Bildschirmverfügbarkeit auf Smartphones, Smart-TVs und Tablets stärkt den Konsum weiter. Diese Faktoren treiben gemeinsam das anhaltende Wachstum des OTT-Marktes an.
- Zum Beispiel analysiert das Empfehlungssystem von YouTube eine Vielzahl täglicher Signale, um die Vorschläge für Zuschauer zu verfeinern, und verarbeitet kontinuierlich immense Mengen hochgeladener Videos. Das globale CDN der Plattform liefert Spitzenverkehrslasten, die erhebliche Netzwerkanforderungen bewältigen.
Schnelle Internetdurchdringung und 5G-Einführung
Die Erweiterung der Breitbandkonnektivität und der Rollout von 5G verbessern die Streaming-Qualität und die Zugänglichkeit der Plattformen erheblich. Hochgeschwindigkeitsnetze unterstützen HD-, 4K- und Live-Streaming mit reduzierten Pufferzeiten und verbessertem Benutzererlebnis. Schwellenmärkte profitieren von erschwinglichen Datentarifen, die die Massenadoption von OTT fördern. Telekommunikationsanbieter arbeiten mit OTT-Plattformen zusammen, um Abonnements zu bündeln und die Reichweite über verschiedene Kundensegmente hinweg zu erweitern. Verbesserte Netzwerkkapazitäten ermöglichen auch interaktive Inhalte und cloudbasierte Anwendungen. Schnellere und zuverlässigere Internetinfrastruktur dient als zentraler Treiber für die Expansion des OTT-Marktes.
- Zum Beispiel verzeichnete das 5G-Netzwerk von Airtel während der ersten Tests starke Spitzengeschwindigkeiten und hat bedeutende Upgrades an seinen Mobilfunkstandorten durchgeführt. Das Unternehmen begann auch mit der Integration von Netzwerk-APIs, die es Partnern ermöglichen, die Service-Reaktionsfähigkeit durch die Reduzierung von Netzwerkverzögerungen zu verbessern.
Zunehmende Integration von OTT-Diensten in Unterhaltungssysteme
OTT-Plattformen integrieren sich zunehmend mit Smart-Geräten, Heimunterhaltungssystemen und Gaming-Plattformen, was die Zugänglichkeit und das Engagement verbessert. Partnerschaften zwischen Rundfunkanstalten, Telekommunikationsanbietern und Streaming-Diensten erweitern die plattformübergreifende Inhaltsbereitstellung. Live-Sport, digitale Events und hybride Unterhaltungsformate ziehen eine bedeutende Zuschauerschaft an. Inhaltsersteller und Studios nutzen OTT-Kanäle, um traditionelle Vertriebswege zu umgehen, Kosten zu senken und die Reichweite zu erhöhen. Dieses vernetzte digitale Ökosystem stärkt die Rolle von OTT als zentrales Unterhaltungsmedium auf globalen Märkten.
Wichtige Trends & Chancen
Erweiterung regionaler und mehrsprachiger Inhaltsbibliotheken
OTT-Plattformen konzentrieren sich auf regionale Erzählungen und Programme in lokalen Sprachen, um unterschiedliche Zielgruppen zu erreichen. Die Nachfrage nach kulturell relevantem Inhalt wächst in Asien, Lateinamerika und Afrika, was starke Chancen für lokale Produktionen schafft. Plattformen investieren in Untertitel, Synchronisation und hyperlokale Erzählungen, um das Engagement zu erhöhen. Kleinere Ersteller und unabhängige Studios gewinnen durch OTT-Vertrieb an Sichtbarkeit. Dieser Trend eröffnet erhebliches Wachstumspotenzial, da der Konsum regionaler Inhalte weiter steigt.
- Zum Beispiel hat Disney+ Hotstar seine südasiatische Bibliothek erweitert, indem es regelmäßig mehr regionale Titel hinzufügt und seine Synchronisationsoperationen ausbaut, um eine Vielzahl indischer Sprachen zu unterstützen, darunter Hindi, Tamil, Telugu, Bengali, Kannada, Malayalam und Marathi.
Wachstum von werbefinanzierten und hybriden Monetarisierungsmodellen
Werbefinanziertes Video-on-Demand (AVOD) und hybride Abonnementmodelle gewinnen an Bedeutung, da Nutzer nach erschwinglichen Streaming-Optionen suchen. Marken nutzen gezielte Werbung, die durch Nutzeranalysen unterstützt wird, um die Wirkung von Kampagnen zu verbessern. OTT-Plattformen diversifizieren ihre Einnahmequellen, indem sie Abonnements, Werbung und transaktionale Käufe kombinieren. Dieses Modell erhöht die Zugänglichkeit für preissensible Märkte und erweitert die Basis der Werbetreibenden. Mit zunehmendem Wettbewerb schaffen flexible Preisgestaltung und werbegesteuerte Strategien starke Wachstumschancen.
- Zum Beispiel liefert das Ad-Tech-System von Hulu monatlich ein erhebliches Volumen an Werbeeinblendungen und analysiert Zuschauerprofile, um die Zielgenauigkeit zu verfeinern. Die dynamische Werbeeinfügung des Plattform-Engines verarbeitet kontinuierlich Entscheidungen zur Werbeplatzierung während der Stoßzeiten und sorgt so für ein nahtloses, fernsehähnliches Erlebnis ohne Verzögerung zwischen Inhalt und Werbung.
Wichtige Herausforderungen
Hohe Produktionskosten für Inhalte und intensiver Wettbewerb
Die Produktion exklusiver und hochwertiger Inhalte erfordert erhebliche Investitionen in Studios, Talente und Technologie. Etablierte Plattformen konkurrieren um Premium-Rechte, was die Kosten noch weiter in die Höhe treibt. Kleinere Anbieter kämpfen darum, mit dem Umfang globaler Wettbewerber mitzuhalten. Der intensive Wettbewerb erhöht auch die Abwanderung von Abonnenten, da Nutzer zwischen Plattformen wechseln. Diese Faktoren erzeugen anhaltenden finanziellen Druck in der OTT-Branche.
Bedenken hinsichtlich des Datenschutzes und der Einhaltung von Vorschriften
OTT-Plattformen verarbeiten große Mengen an Nutzerdaten in Bezug auf Sehgewohnheiten, persönliche Profile und Zahlungen. Die zunehmende Überprüfung durch Regulierungsbehörden in Bezug auf Datenschutz, Inhaltsmoderation und grenzüberschreitendes Streaming stellt zusätzliche Compliance-Herausforderungen dar. Plattformen müssen in Cybersicherheit, transparente Richtlinien und Inhaltsbewertungssysteme investieren. Das Versäumnis, regulatorische Standards zu erfüllen, kann zu Dienstbeschränkungen oder Strafen führen.
Regionale Analyse
Nordamerika
Nordamerika führt den OTT-Dienstleistungsmarkt mit einem Anteil von 39% an, unterstützt durch eine hohe Breitbanddurchdringung, eine ausgereifte digitale Infrastruktur und eine starke Nachfrage nach Premium-Abonnementplattformen. Die Vereinigten Staaten treiben das Wachstum durch umfangreiche Nutzung von Video-on-Demand, Live-Sport-Streaming und gebündelten Angeboten von Telekommunikations- und Medienunternehmen voran. Verbraucher zeigen eine starke Vorliebe für Originalinhalte und plattformübergreifendes Sehen, was Investitionen in exklusive Produktionen fördert. Die Integration von Smart-TVs und die weit verbreitete Nutzung von Smartphones unterstützen zusätzlich das Engagement. Kanada trägt durch wachsende Trends zum Kabelschneiden und erweiterte lokale Streaming-Bibliotheken zur stabilen Nachfrage bei.
Europa
Europa hält einen Anteil von 27%, angetrieben durch die schnelle Einführung digitaler Unterhaltung, starke Telekommunikationspartnerschaften und steigenden Konsum von mehrsprachigen OTT-Inhalten. Länder wie das Vereinigte Königreich, Deutschland, Frankreich und Italien führen die Region mit weit verbreiteter Smart-TV-Nutzung und Hochgeschwindigkeits-Breitbandzugang an. Strenge Datenschutz- und Inhaltsvorschriften prägen die Plattformstrategien und fördern Investitionen in lokalisierten Inhalt und sichere Streaming-Frameworks. Erhöhte Ausgaben für regionale Produktionen und EU-Inhaltsquoten beeinflussen die Zuschauerzahlen positiv. Das wachsende Interesse an werbefinanzierten Modellen und hybriden Abonnementformaten stärkt das OTT-Wachstum der Region.
Asien-Pazifik
Der Asien-Pazifik-Raum macht einen Anteil von 26% aus, angetrieben durch steigende Smartphone-Durchdringung, erschwingliche Datentarife und boomende Nachfrage nach regionalsprachigen Inhalten. Indien und China dominieren den Markt mit großen digitalen Bevölkerungen und starker Akzeptanz von mobilorientierten Streaming-Formaten. Südostasien verleiht durch den Ausbau des Internetzugangs und wachsendes Interesse an Sport-, Unterhaltungs- und Kurzform-Inhalten erheblichen Schwung. Große OTT-Plattformen investieren stark in lokale Produktionen und Partnerschaften mit Telekommunikationsanbietern, um die Reichweite zu erweitern. Die schnelle Urbanisierung und der Ausbau von 5G-Netzen stärken die Position der Region als wachstumsstarker OTT-Markt weiter.
Lateinamerika
Lateinamerika hält einen Anteil von 5%, unterstützt durch steigende digitale Adoption, wachsenden Konsum der Mittelschicht und wachsendes Interesse an internationalem und regionalem OTT-Inhalt. Brasilien und Mexiko treiben das Marktwachstum durch zunehmende Smartphone-Nutzung und verbesserte Breitbandkapazität voran. Lokale Produktionen gewinnen stark an Bedeutung, was globale Plattformen dazu ermutigt, in regionale Studios zu investieren. Wirtschaftliche Schwankungen schaffen Preisherausforderungen, aber werbefinanzierte und hybride Modelle helfen, den Benutzerzugang zu erweitern. Das Wachstum von Smart-TVs und erschwinglichen Mobilfunktarifen fördert weiterhin die Streaming-Aktivität in städtischen Gebieten.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika macht einen Anteil von 3% aus, angetrieben durch den Ausbau der digitalen Infrastruktur, eine wachsende Jugendbevölkerung und steigende Nachfrage nach mobilbasierter Unterhaltung. Golfstaaten wie die VAE und Saudi-Arabien führen die Akzeptanz durch einkommensstarke Haushalte und starke Durchdringung von Smart-Geräten an. Lokale und internationale Plattformen investieren in arabischsprachige Inhalte und Partnerschaften mit Telekommunikationsanbietern, um die Zugänglichkeit zu verbessern. In Afrika unterstützen steigender Smartphone-Besitz und verbesserte Internetverfügbarkeit ein stetiges Wachstum. Trotz wirtschaftlicher Einschränkungen in einigen Gebieten zeigt die Region ein zunehmendes langfristiges Potenzial für OTT-Erweiterungen.
Marktsegmentierungen:
Nach OTT-Dienst
- Online-Dienste
- Verwaltete Dienste
Nach Typ
- OTT-Kommunikationsdienste
- OTT-Mediendienste
- OTT-Anwendungsdienste
Nach Plattform
- Smartphones
- Smart-TVs
- Laptops, Desktops und Tablets
- Andere (Spielkonsolen)
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Hauptakteure im OTT-Dienstleistungsmarkt sind Netflix, Amazon Prime Video, Disney+, Hulu, HBO Max, YouTube, Apple TV+, Spotify, Hotstar und Tencent Video. Diese Unternehmen konkurrieren, indem sie globale Inhaltsbibliotheken erweitern, in hochwertige Originale investieren und das Benutzererlebnis durch KI-gesteuerte Empfehlungen und Multi-Device-Kompatibilität verbessern. Führende Plattformen stärken ihre Reichweite durch Partnerschaften mit Telekommunikationsanbietern, Geräteherstellern und Smart-TV-Marken. Viele Akteure setzen auf hybride Modelle, die Abonnement- und werbefinanzierte Angebote kombinieren, um unterschiedliche Kundensegmente anzusprechen. Die Produktion von Inhalten in regionalen Sprachen beschleunigt sich, da Plattformen schnell wachsende Märkte in Asien, Lateinamerika und dem Mittleren Osten anvisieren. Ständige Fortschritte in der Streaming-Technologie, einschließlich 4K, HDR und cloudbasierter Bereitstellung, unterstützen die wettbewerbliche Differenzierung. Da der Wettbewerb intensiver wird, konzentrieren sich die Unternehmen darauf, die Abwanderung zu reduzieren, Preisstrategien zu optimieren und exklusive Inhaltsportfolios zu erweitern, um eine starke Marktposition zu halten.
Analyse der Hauptakteure
- Netflix
- Amazon Prime Video
- Disney+
- Hulu
- HBO Max
- YouTube
- Apple TV+
- Spotify
- Hotstar
- Tencent Video
Neueste Entwicklungen
- Im Dezember 2025 veröffentlichte Amazon Prime Video die zweite Staffel von Fallout sowie eine Reihe von Weihnachtsfilmen und Sportprogrammen.
- Im November 2025 war Hulu Teil eines Bündelangebots mit Disney+ während der Black Friday / Cyber Monday-Angebote.
- Im Oktober 2025 startete Spotify mit einem automatischen Update-Rollout, das sich bis November 2025 erstreckte, eine neu gestaltete Apple TV-App.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf OTT-Dienstleistungen, Typ, Plattform und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach personalisierten und mehrsprachigen Inhalten wird auf globalen Märkten weiter steigen.
- Die Einführung von werbefinanzierten und hybriden Abonnementmodellen wird die Nutzerreichweite erweitern.
- Der 5G-Rollout wird die Streaming-Qualität verbessern und neue interaktive Betrachtungsformate unterstützen.
- Plattformen werden mehr in regionale Produktionen investieren, um das Engagement des lokalen Publikums zu stärken.
- Smart-TVs und vernetzte Heimökosysteme werden den Konsum auf großen Bildschirmen steigern.
- KI-gesteuerte Inhaltsvorschläge werden das Benutzererlebnis verbessern und die Abwanderung reduzieren.
- Partnerschaften zwischen Telekommunikationsanbietern und OTT-Plattformen werden gebündelte Angebote erhöhen.
- Cloud-Gaming und interaktive Inhalte werden als neue Wachstumswege entstehen.
- Datenschutzbestimmungen werden die Plattformstrategien und das Inhaltsmanagement prägen.
- Der Wettbewerb wird sich verschärfen, was die Plattformen dazu veranlasst, Einnahmequellen zu diversifizieren und Treueprogramme zu verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für OTT-Dienste und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der OTT-Dienste-Markt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment führt den Markt in Bezug auf Vertriebsmodelle an?
Welches Segment der Geschäftsmodelle wird voraussichtlich die höchste CAGR während des Prognosezeitraums aufweisen?
Wer sind die führenden Unternehmen im Markt für OTT-Dienste?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 OTT-Dienste-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global OTT-Dienste-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 70.08 billion → 2032: USD 226.59 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 OTT-Dienste-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. OTT-Dienste-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 OTT-Dienste-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 OTT-Dienste-Markt Market Drivers
- 3.3 OTT-Dienste-Markt Market Restraints & Challenges
- 3.4 OTT-Dienste-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 OTT-Dienste-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 OTT-Dienste-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, OTT-Dienste-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 OTT-Dienste-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. OTT-Dienste-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the OTT-Dienste-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 OTT-Dienste-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 OTT-Dienste-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 OTT-Dienste-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in OTT-Dienste-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New OTT-Dienste-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global OTT-Dienste-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America OTT-Dienste-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe OTT-Dienste-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific OTT-Dienste-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America OTT-Dienste-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East OTT-Dienste-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa OTT-Dienste-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. OTT-Dienste-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
