
Marktübersicht:
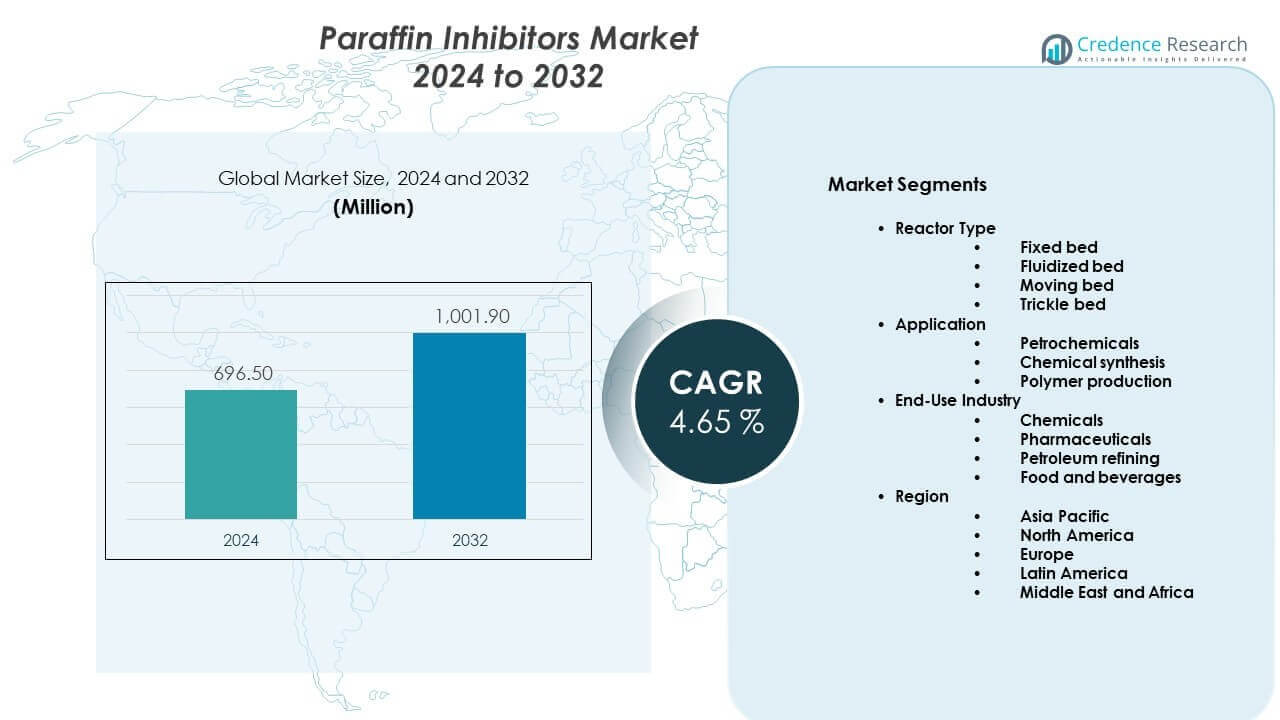
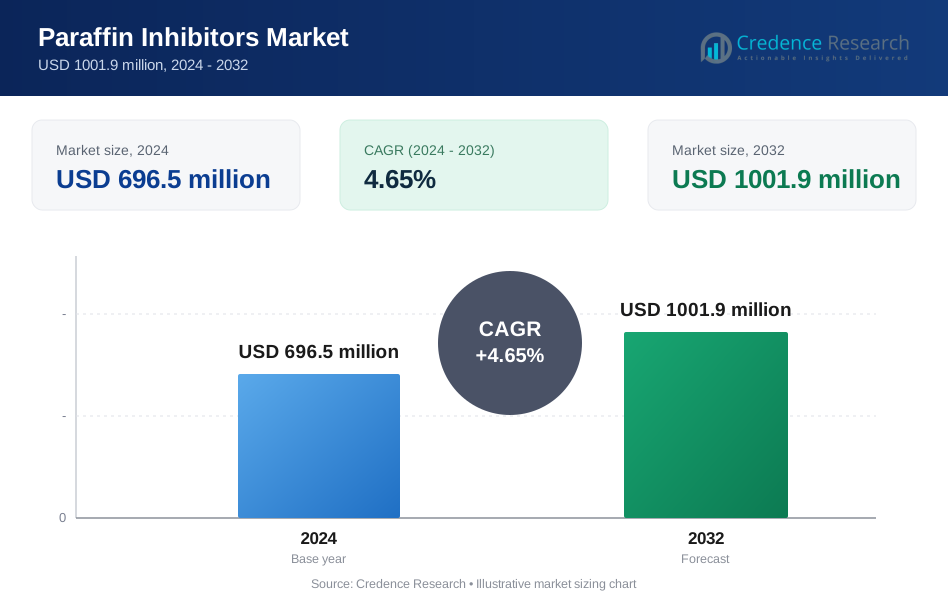
Der Paraffininhibitoren-Markt wird voraussichtlich von 696,5 Millionen USD im Jahr 2024 auf 1001,9 Millionen USD bis 2032 wachsen. Es wird erwartet, dass der Markt während des Prognosezeitraums mit einer CAGR von 4,65 % expandiert. Das Wachstum spiegelt die steigende Nachfrage nach Lösungen zur Sicherstellung des Flusses in den vorgelagerten Öl- und Gasbetrieben wider.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße Paraffininhibitoren 2024 | 696,5 Millionen USD |
| Paraffininhibitoren-Markt, CAGR | 4,65 % |
| Marktgröße Paraffininhibitoren 2032 | 1001,9 Millionen USD |
Paraffinablagerungen bleiben eine große Herausforderung in Rohölproduktionssystemen. Betreiber suchen nach chemischen Lösungen, um Pipelineblockaden und Flussverluste zu verhindern. Paraffininhibitoren unterstützen eine stetige Produktion in kalten und tiefen Reservoirs. Die zunehmende Offshore-Bohrung erhöht den Bedarf an Wachskontrolle. Reife Ölfelder treiben ebenfalls die Nachfrage nach verbesserten Flusssicherungsmitteln an. Produzenten konzentrieren sich darauf, Ausfallzeiten und Wartungskosten zu reduzieren. Chemische Injektionen bieten eine kostengünstige Präventionsmethode. Kontinuierliche Produktionsziele stärken die Akzeptanz bei Onshore- und Offshore-Anlagen.
Nordamerika führt aufgrund umfangreicher Schieferproduktion und ausgereifter Pipeline-Netzwerke. Die Vereinigten Staaten zeigen eine starke Nutzung in unkonventionellen Ölfeldern. Der Nahe Osten bleibt ein Schlüsselmarkt aufgrund hoher Rohölausgabe. Golfstaaten verlassen sich auf Inhibitoren, um die Exportstabilität zu erhalten. Europa zeigt eine stetige Nachfrage aus Offshore-Feldern in der Nordsee. Asien-Pazifik entwickelt sich als Wachstumsregion mit steigender Explorationsaktivität. China und Indien erweitern die Produktion, um den Energiebedarf zu decken. Lateinamerika gewinnt durch Offshore-Entwicklungen an Bedeutung.
Markteinblicke:
- Der Paraffininhibitoren-Markt wurde 2024 auf 696,5 Millionen USD geschätzt und soll bis 2032 1001,9 Millionen USD erreichen, mit einem Wachstum von 4,65 % CAGR aufgrund der stetigen Nachfrage nach Flusssicherung.
- Nordamerika führt mit einem Anteil von etwa 35 % aufgrund der Schieferproduktion, gefolgt vom Nahen Osten & Afrika mit fast 25 % aufgrund hoher Rohölproduktion und Europa mit etwa 22 % getrieben durch Offshore-Aktivitäten.
- Asien-Pazifik ist die am schnellsten wachsende Region mit einem Anteil von fast 12 %, unterstützt durch steigende Explorationsaktivitäten, expandierende Onshore-Felder und steigende inländische Energienachfrage.
- Nach Betrieb dominieren vorgelagerte Aktivitäten mit über 55 % Anteil, was die direkte Exposition gegenüber Paraffinablagerungen in Produktionsbohrungen und Sammelsystemen widerspiegelt.
- Nach Anwendung machen Onshore-Felder fast 60 % des Anteils aus, aufgrund umfangreicher Pipeline-Netzwerke und häufiger wachsbedingter Flussprobleme.
Markttreiber:
Hartnäckige Paraffinablagerungsprobleme in Ölproduktionssystemen
Paraffinablagerungen stören weiterhin den Rohölfluss in Produktionssystemen. Wachskristalle verengen Pipelines und verringern die Effizienz der Produktion. Betreiber setzen chemische Lösungen ein, um dieses Risiko zu managen. Der Markt für Paraffininhibitoren profitiert von diesem konstanten betrieblichen Bedarf. Er unterstützt einen stabilen Fluss in Niedrigtemperatur-Reservoirs. Onshore-Felder zeigen regelmäßige wartungsbedingte Probleme durch Wachs. Offshore-Anlagen sind aufgrund kalter Umgebungen höheren Risiken ausgesetzt. Produzenten priorisieren Prävention, um die Leistung der Anlagen zu schützen. Diese Faktoren erhalten die konstante chemische Nachfrage aufrecht.
- Zum Beispiel berichtet Shell, dass Wachablagerungen die Durchflussraten in kalten Onshore-Leitungen um über 20% reduzieren können, was routinemäßige Injektionsprogramme für Inhibitoren antreibt.
Erweiterung der Offshore- und Tiefwasser-Explorationsaktivitäten
Die Offshore-Exploration erhöht die Exposition gegenüber Herausforderungen durch Wachsentstehung. Tiefwasser-Reservoirs arbeiten unter niedrigen Meeresbodentemperaturen. Flow Assurance wird in langen Unterwasseranbindungen entscheidend. Der Markt für Paraffininhibitoren unterstützt eine ununterbrochene Offshore-Produktion. Er hilft, die Viskositätskontrolle während des Transports aufrechtzuerhalten. Betreiber konzentrieren sich auf chemische Zuverlässigkeit unter Druck. Investitionen in Offshore-Projekte verstärken den präventiven Behandlungsgebrauch. Feldbetreiber bevorzugen konsistente Injektionsprogramme. Dieser Treiber bleibt strukturell stark.
- Zum Beispiel hat BP bekannt gegeben, dass lange Unterwasseranbindungen, die 40 Kilometer überschreiten, kontinuierliche Flow-Assurance-Chemikalien erfordern, um wachstumsbedingte Stillstände zu vermeiden.
Steigender Fokus auf Produktionseffizienz und Anlagenverfügbarkeit
Ölproduzenten zielen darauf ab, ungeplante Stillstandereignisse zu reduzieren. Wachablagerungen führen zu kostspieligen Reinigungsoperationen. Chemische Inhibitoren helfen, einen kontinuierlichen Fluss aufrechtzuerhalten. Der Markt für Paraffininhibitoren stimmt mit den Verfügbarkeitszielen überein. Er senkt die Häufigkeit mechanischer Eingriffe. Betreiber suchen nach vorhersehbarer Behandlungsleistung. Stabile Produktion unterstützt die Umsatzkontinuität. Die Wartungsplanung verbessert sich durch präventive Chemie. Effizienzziele stärken die Akzeptanz.
Wachstum in reifen Ölfeldern, die Flow-Assurance-Unterstützung benötigen
Reife Felder stehen vor sinkendem Druck und höheren Wachsriskiken. Alternde Infrastruktur erhöht die Flussempfindlichkeit. Paraffinkontrolle wird für die Verlängerung der Lebensdauer von Feldern unerlässlich. Der Markt für Paraffininhibitoren unterstützt Erholungsstrategien. Er ermöglicht eine nachhaltige Produktion von spätlebenden Anlagen. Betreiber investieren in kosteneffektive Chemieprogramme. Verbesserte Ölgewinnungsmethoden erhöhen die Kompatibilitätsanforderungen. Die Anpassung der Behandlung gewinnt an Bedeutung. Dieser Treiber unterstützt die langfristige Nachfrage.
Markttrends:
Verschiebung hin zu maßgeschneiderten chemischen Formulierungen für spezifische Rohölprofile
Rohölzusammensetzungen variieren je nach Region und Reservoir. Betreiber verlangen Inhibitoren, die auf den Wachsgehalt abgestimmt sind. Maßgeschneiderte Formulierungen gewinnen gegenüber generischen Produkten an Präferenz. Der Markt für Paraffininhibitoren spiegelt diesen technischen Wandel wider. Lieferanten investieren in laborbasierte Rohölanalysen. Feldspezifische Leistungsvalidierung wird zur Norm. Die Präzision der Behandlung verbessert das operationelle Vertrauen. Maßgeschneiderte Chemie reduziert Überdosierungsrisiken. Dieser Trend verbessert die Differenzierung der Lieferanten.
- Zum Beispiel hat Baker Hughes Felddaten veröffentlicht, die zeigen, dass maßgeschneiderte Paraffininhibitoren die Dicke der Wachablagerungen nach rohölspezifischer Laboranalyse um über 30% reduziert haben.
Integration der digitalen Überwachung mit chemischen Injektionsprogrammen
Digitale Werkzeuge unterstützen bessere Strategien im Chemikalienmanagement. Sensoren überwachen Temperatur und Fließverhalten in Rohrleitungen. Betreiber verknüpfen Daten mit Inhibitor-Dosiersystemen. Der Markt für Paraffin-Inhibitoren passt sich an digitale Arbeitsabläufe an. Es verbessert die Genauigkeit des Behandlungszeitpunkts. Automatisierte Injektion reduziert manuelle Eingriffe. Datenbasierte Entscheidungen steigern die Effizienz. Die digitale Einführung verändert die Modelle der Servicebereitstellung. Dieser Trend gewinnt stetig an Bedeutung.
- Zum Beispiel berichtet SLB, dass die Integration von Echtzeit-Rohrleitungsdaten mit automatisierter Chemikalieninjektion den Inhibitor-Übergebrauch in überwachten Anlagen um fast 25 % reduziert hat.
Steigende Präferenz für multifunktionale Flow-Assurance-Chemikalien
Betreiber suchen nach Lösungen, die mehrere Fließrisiken adressieren. Kombinierte Produkte zur Wachskontrolle und Skalierung gewinnen an Aufmerksamkeit. Multifunktionale Chemie reduziert die Komplexität der Behandlung. Der Markt für Paraffin-Inhibitoren entwickelt sich in Richtung eines breiteren Leistungsspektrums. Es vereinfacht die chemische Logistik vor Ort. Betreiber schätzen reduzierte Lageranforderungen. Behandlungsprogramme werden schlanker. Produktportfolios erweitern sich als Reaktion darauf. Dieser Trend beeinflusst die Produktentwicklung.
Wachsende Nutzung von vertragsbasierten Chemikalienmanagement-Diensten
Ölproduzenten lagern Chemikalienmanagement-Funktionen aus. Langfristige Serviceverträge ersetzen den punktuellen Chemikalienkauf. Lieferanten bieten gebündelte Überwachungs- und Optimierungsdienste an. Der Markt für Paraffin-Inhibitoren sieht eine stärkere Serviceintegration. Es verbessert die Zusammenarbeit zwischen Lieferanten und Kunden. Leistungsbasierte Verträge gewinnen an Beliebtheit. Die Zuverlässigkeit des Services wird zu einem Unterscheidungsmerkmal. Dieser Trend verändert die Wettbewerbsdynamik.
Analyse der Marktherausforderungen:
Leistungsvariabilität unter verschiedenen Reservoir- und Rohrleitungsbedingungen
Die Leistung der Paraffinkontrolle variiert je nach Rohöleigenschaften. Temperatur und Durchflussraten beeinflussen die Effizienz der Inhibitoren. Betreiber stehen vor Unsicherheiten bei der Feldausbringung. Der Markt für Paraffin-Inhibitoren bewältigt diese technische Herausforderung. Es erfordert umfangreiche Feldtestbemühungen. Inkonsistente Ergebnisse erhöhen die betriebliche Vorsicht. Die Optimierung der Behandlung erfordert qualifizierte Fachkenntnisse. Die Leistungssicherung bleibt komplex. Diese Herausforderung beeinflusst das Vertrauen in die Einführung.
Kostensensitivität und Budgetbeschränkungen in volatilen Öl-Märkten
Die Volatilität der Ölpreise beeinflusst Entscheidungen über Chemikalienausgaben. Betreiber reduzieren diskretionäre Betriebsausgaben. Paraffinbehandlungsprogramme stehen unter Budgetprüfung. Der Markt für Paraffin-Inhibitoren erlebt Preisdruck. Er muss die Kosten durch Leistungssteigerungen rechtfertigen. Beschaffungsteams suchen nach kostengünstigeren Alternativen. Lieferanten balancieren Margen mit Wettbewerbsfähigkeit. Diese Herausforderung beeinflusst die Marktstabilität.
Marktchancen:
Steigende Explorations- und Produktionsaktivitäten in aufstrebenden Energieregionen
Aufstrebende Regionen erweitern stetig ihre Ölproduktionskapazität. Neue Felder stehen vor frühen Flow-Assurance-Bedürfnissen. Paraffinkontrolle wird Teil der anfänglichen Planungsphase. Der Markt für Paraffin-Inhibitoren profitiert von der frühen Einführung. Es unterstützt reibungslosere Produktionsanlaufphasen. Nationale Ölgesellschaften investieren in Präventionsstrategien. Das Wachstum der lokalen Infrastruktur schafft neue Nachfrage. Diese Gelegenheit unterstützt die geografische Expansion.
Technologische Fortschritte in umweltverträglichen chemischen Lösungen
Umweltstandards beeinflussen die Auswahlkriterien für Chemikalien. Betreiber bevorzugen Formulierungen mit geringerer Umweltbelastung. Die Entwicklung der grünen Chemie gewinnt strategische Bedeutung. Der Markt für Paraffininhibitoren passt sich durch Innovation an. Er unterstützt die Einhaltung strengerer Vorschriften. Biologisch abbaubare Komponenten gewinnen an Aufmerksamkeit. Nachhaltige Lösungen verbessern die Positionierung der Lieferanten. Diese Chance steht im Einklang mit langfristigen Veränderungen in der Branche.
Marktsegmentierungsanalyse:
Nach Chemie
Modifizierte Polycarboxylat-Inhibitoren finden aufgrund ihrer stabilen Wachskontrollleistung starke Akzeptanz. Diese Produkte eignen sich für eine breite Palette von Rohölprofilen. Polyacrylat-Formulierungen unterstützen die Viskositätskontrolle unter moderaten Temperaturbedingungen. Betreiber wählen diese Chemikalien wegen ihrer Kosteneffizienz und ihres vorhersehbaren Verhaltens. Hyperverzweigte Polyester-Typen adressieren komplexe Wachstrukturen in schweren Rohölsystemen. Diese Produkte bieten verbesserte Dispersionsleistung. EVA-Acrylat-Copolymere dienen in Kaltfließumgebungen mit höherem Wachsgehalt. Der Markt für Paraffininhibitoren spiegelt die steigende Nachfrage nach chemischen Lösungen wider, die auf die Reservoirbedingungen abgestimmt sind.
Nach Betrieb
Upstream-Operationen dominieren den Verbrauch aufgrund der direkten Exposition gegenüber der Wachsbildung. Förderbrunnen erfordern eine kontinuierliche Paraffinkontrolle, um den Fluss aufrechtzuerhalten. Dies unterstützt die stabile Rohölförderung in reifen und neuen Feldern. Midstream-Segmente verwenden Inhibitoren, um Pipelines und Lageranlagen zu schützen. Langstreckentransportsysteme sind auf chemische Behandlungen für einen kontinuierlichen Fluss angewiesen. Downstream-Anlagen setzen Inhibitoren in der Rohölhandhabung und in Verarbeitungseinheiten ein. Die Behandlung unterstützt einen reibungsloseren Rohstofftransfer in Raffineriesystemen.
- Zum Beispiel hat Saudi Aramco angegeben, dass seine vorbeugenden Wartungs- und fortschrittlichen Überwachungsprogramme die Kosten für Brunneninterventionen und Produktionsausfälle durch den Einsatz alternativer Einsatzmethoden und Echtzeit-Datenanalysen reduziert haben.
Nach Anwendung
Onshore-Anwendungen machen aufgrund der weit verbreiteten Felder einen stetigen Bedarf aus. Betreiber stehen häufig vor Wachablagerungen in Oberflächenpipelines. Die chemische Injektion bleibt eine bevorzugte Kontrollmethode. Offshore-Anwendungen zeigen starke technische Anforderungen aufgrund niedriger Temperaturen am Meeresboden. Sie unterstützen einen ununterbrochenen Fluss in Unterwasser- und Tiefwassersystemen. Offshore-Felder priorisieren zuverlässige Formulierungen für verlängerte Rückführungen. Diese Segmentierung hebt die operative Vielfalt in Produktionsumgebungen hervor.
Segmentierung:
Nach Chemie- Modifiziertes Polycarboxylat
- Polyacrylat
- Hyperverzweigter Polyester
- EVA-Acrylat-Copolymer
- Upstream
- Midstream
- Downstream
- Onshore
- Offshore
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika und Europa
Nordamerika hält mit fast 35% den größten Anteil am globalen Markt. Die Vereinigten Staaten treiben die Nachfrage durch Schiefer- und reife Ölfeldoperationen an. Wachablagerungen sind in langen Onshore-Pipeline-Netzwerken weiterhin üblich. Der Markt für Paraffininhibitoren profitiert von einem starken Chemikalieneinsatz in Upstream- und Midstream-Anlagen. Er unterstützt die Fließsicherung in Kaltwetter-Produktionszonen. Europa macht etwa 22% des Marktanteils aus. Offshore-Felder in der Nordsee halten die Nachfrage aufgrund von niedrigen Betriebstemperaturen konstant.
Naher Osten & Afrika
Die Region Naher Osten & Afrika repräsentiert fast 25% des globalen Marktanteils. Hohe Rohölausbeute unterstützt den konstanten Einsatz von Inhibitoren. Golfstaaten verlassen sich auf chemische Behandlungen, um Exportpipelines zu schützen. Der Markt für Paraffininhibitoren stimmt mit den Produktionsstabilitätszielen in dieser Region überein. Er unterstützt sowohl Onshore- als auch Offshore-Felder. Reife Reservoirs erfordern fortlaufende Wachskontrollprogramme. Nationale Ölgesellschaften halten langfristige Chemikalienlieferverträge aufrecht.
Asien-Pazifik und Lateinamerika
Asien-Pazifik hält etwa 12% des Marktanteils und zeigt allmähliche Expansion. China und Indien erhöhen den Chemikalieneinsatz, um das Wachstum der heimischen Produktion zu unterstützen. Onshore-Felder dominieren die regionale Nachfrage. Der Markt für Paraffininhibitoren gewinnt durch steigende Explorationsaktivitäten an Bedeutung. Er unterstützt neue Feldentwicklungsphasen. Lateinamerika macht fast 6% des Marktanteils aus. Offshore-Projekte in Brasilien und Mexiko stärken die regionalen Nachfragetrends.
Analyse der Hauptakteure:
- BASF SE
- Baker Hughes Company
- Clariant
- Evonik Industries
- Halliburton
- Schlumberger
- Dow Chemical Company
- NALCO
- Dorf Ketal Chemicals
- ChampionX
Wettbewerbsanalyse:
Der Markt für Paraffin-Inhibitoren zeigt eine moderate Konzentration mit globalen Chemie- und Ölfelddienstleistungsunternehmen. Führende Akteure konkurrieren durch Formulierungswissen und Zuverlässigkeit der Feldleistung. Unternehmen konzentrieren sich auf maßgeschneiderte Chemie für unterschiedliche Rohölprofile. Es belohnt Lieferanten mit starken technischen Unterstützungsfähigkeiten. Die Produktdifferenzierung basiert auf Temperaturtoleranz und Dosierungseffizienz. Strategische Verträge mit Ölproduzenten stärken die langfristige Positionierung. Regionale Präsenz und Lieferzuverlässigkeit beeinflussen die Käuferauswahl. Die Wettbewerbsintensität bleibt über upstream-fokussierte Portfolios hinweg konstant.
Neueste Entwicklungen:
- Im Jahr 2025 konzentrierte sich Nalco Water (ein Unternehmen von Ecolab) auf seine jüngsten Fortschritte im Bereich der Downstream- und wasserbezogenen Flow Assurance und startete die Ecolab Watermark™-Studie, um die Schnittstelle zwischen Wasserbewirtschaftung und industriellen Abläufen hervorzuheben. Nach der Abspaltung seines Upstream-Champion-Geschäfts (jetzt ChampionX) hat sich Nalcos jüngste Aktualisierungen auf Raffinerie- und petrochemische Verarbeitungshilfen konzentriert, einschließlich Inhibitoren, die Ablagerungen und Wachsausfällungen in der Downstream-Infrastruktur verhindern, und nutzt digitale Automatisierung, um chemische Abfälle zu minimieren und die Zuverlässigkeit der Anlagen zu verbessern.
- Im Mai 2024 gab Dorf Ketal Chemicals India die Übernahme von Impact Fluid Solutions bekannt, einem in Texas ansässigen Anbieter von Spezialzusätzen für Bohrlochflüssigkeiten. Diese Übernahme war ein strategischer Schritt, um das Portfolio von Dorf Ketal über seine traditionellen Stärken in Raffinerie und Petrochemie hinaus in den Upstream-Öl- und Gassektor zu erweitern. Der Deal ermöglicht es Dorf Ketal, die Wellbore-Shielding- und Flow-Assurance-Technologien von Impact zu nutzen, um seine Fähigkeit zu verbessern, umfassende chemische Lösungen, einschließlich solcher zur Paraffinkontrolle, einem globalen Kundenstamm anzubieten.
- Im Jahr 2024 erweiterten BASF SE, Baker Hughes und Clariant ihre Portfolios im Bereich Flow Assurance und Paraffinkontrolle durch strategische Investitionen und digitale Integration. Im Mai 2024 kündigte BASF eine bedeutende Investition an, um die weltweite Produktion seiner Basoflux®-Paraffininhibitoren an seinem Standort in Tarragona, Spanien, auszubauen, mit besonderem Fokus auf "herausfordernde Öle" und paraffinische Rohölfelder. Diese Erweiterung konzentriert sich auf nachhaltigere wässrige Dispersionen, die den Lösungsmittelverbrauch reduzieren, wobei die ersten Kundenauslieferungen für Anfang 2025 geplant sind.
- Baker Hughes förderte weiterhin seine etablierten Flow-Assurance-Technologien, einschließlich des ParaSorb™-Festparaffininhibitors zur langfristigen Bohrlochminderung und der FORSA™-Serie zur Verhinderung von Wachsausfällungen und zur Senkung der Pourpoints.
- Unterdessen integrierte Clariant seine Paraffinkontrolllösungen in sein digitales Ökosystem, insbesondere das CHEMVISION™-intelligente Chemikalienmanagementsystem, das Echtzeit-Datenanalysen nutzt, um die Chemikaliendosierung zu optimieren und Fließfehler vorherzusagen. Diese Digitalisierungsoffensive steht im Einklang mit der Strategie "Resilienz und Agilität", die im integrierten Bericht 2024 von Clariant hervorgehoben wird und Innovation und operative Exzellenz in einem herausfordernden Marktumfeld betont.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Chemietyp, Betrieb und Anwendungssegmenten. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Fließsicherung bleibt eine kritische Priorität für Rohölproduzenten in reifen und neuen Feldern.
- Die Nachfrage nach Paraffin-Inhibitoren steigt in alternden Ölfeldern mit höherem Wachsablagerungsrisiko weiter an.
- Offshore-Entwicklungen erhalten den langfristigen Bedarf an zuverlässigen chemischen Flusskontrolllösungen aufrecht.
- Maßgeschneiderte Inhibitorformulierungen finden breitere Anwendung, um spezifische Rohöleigenschaften zu berücksichtigen.
- Digitale Überwachungstools verbessern die Genauigkeit von Chemikalieninjektionsprogrammen.
- Servicebasierte Chemikalienmanagementmodelle expandieren bei großen Ölbetreibern.
- Neue Produktionsregionen schaffen neue Nachfragechancen für Fließsicherungschemikalien.
- Umweltvorschriften beeinflussen die Entwicklung sichererer Inhibitorformulierungen.
- Die technische Unterstützungskapazität wird zu einem entscheidenden Faktor bei der Lieferantenauswahl.
- Langfristige Produktionsstabilitätsziele unterstützen den konsistenten Einsatz von Paraffin-Inhibitoren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Paraffinhemmer und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Paraffin-Inhibitoren voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment der Paraffin-Inhibitoren hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Paraffinhemmer antreiben?
Wer sind die führenden Unternehmen im Markt für Paraffin-Inhibitoren?
Welche Region hatte 2024 den größten Anteil am Markt für Paraffin-Inhibitoren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Paraffin-Inhibitoren-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Paraffin-Inhibitoren-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 696.5 million → 2032: USD 1001.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Paraffin-Inhibitoren-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Paraffin-Inhibitoren-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Paraffin-Inhibitoren-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Paraffin-Inhibitoren-Markt Market Drivers
- 3.3 Paraffin-Inhibitoren-Markt Market Restraints & Challenges
- 3.4 Paraffin-Inhibitoren-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Paraffin-Inhibitoren-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Paraffin-Inhibitoren-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Paraffin-Inhibitoren-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Paraffin-Inhibitoren-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Paraffin-Inhibitoren-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Paraffin-Inhibitoren-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Paraffin-Inhibitoren-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Paraffin-Inhibitoren-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Paraffin-Inhibitoren-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Paraffin-Inhibitoren-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Paraffin-Inhibitoren-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Paraffin-Inhibitoren-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Paraffin-Inhibitoren-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Paraffin-Inhibitoren-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Paraffin-Inhibitoren-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Paraffin-Inhibitoren-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Paraffin-Inhibitoren-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Paraffin-Inhibitoren-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Paraffin-Inhibitoren-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
