
Marktübersicht:
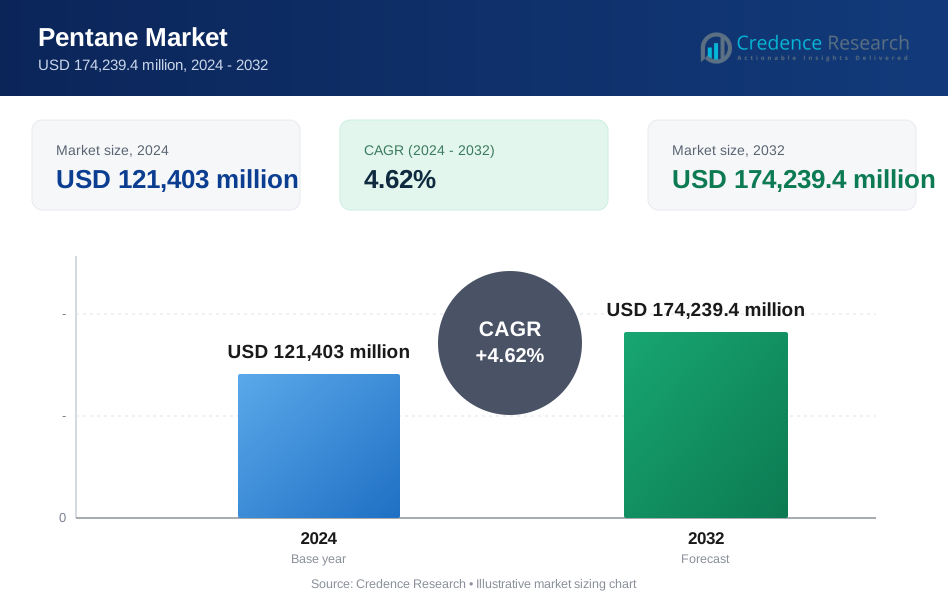
Der Pentan-Markt wurde im Jahr 2024 mit 121.403 Millionen USD bewertet und soll bis 2032 174.239,4 Millionen USD erreichen. Es wird erwartet, dass der Markt im Prognosezeitraum mit einem CAGR von 4,62 % expandiert.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Pentan-Marktgröße 2024 | 121.403 Millionen USD |
| Pentan-Markt, CAGR | 4,62 % |
| Pentan-Marktgröße 2032 | 174.239,4 Millionen USD |
Das Marktwachstum wird durch die zunehmende Verwendung von Pentan als Treibmittel in Isoliermaterialien angetrieben. Bauwesen und Kühlkettenlogistik erhöhen die Nachfrage nach starren Polyurethan- und Polystyrolschäumen. Petrochemische Hersteller verwenden Pentan als Lösungsmittel und Reaktionsmedium in der Polymerverarbeitung. Anwendungen im Kraftstoffmischen unterstützen ebenfalls den Verbrauch aufgrund des Bedarfs an Volatilitätskontrolle. Industrielle Anwender bevorzugen Pentan wegen seines niedrigen Siedepunktes und seiner Prozesseffizienz. Das Wachstum in der Geräteherstellung unterstützt weiterhin die Nachfrage nach Schaumstoffisolierung. Chemieproduzenten profitieren von einer stabilen Verfügbarkeit von Rohstoffen. Die regulatorische Akzeptanz in kontrollierten Anwendungen fördert die Einführung.
Der asiatisch-pazifische Raum führt den Pentan-Markt aufgrund starker Bau- und Fertigungsaktivitäten an. China, Indien und Südostasien treiben die Nachfrage aus den Bereichen Isolierung, Verpackung und Geräte an. Nordamerika bleibt ein Schlüsselmarkt aufgrund fortschrittlicher petrochemischer Infrastruktur und Schaumstoffproduktionskapazität. Europa zeigt eine stabile Nachfrage, unterstützt durch energieeffiziente Baustandards. Der Nahe Osten profitiert von reichlich vorhandenen Kohlenwasserstoff-Rohstoffen und exportorientierter Produktion. Lateinamerika entwickelt sich mit allmählichem Wachstum durch industrielle Expansion. Die regionale Nachfrage folgt der Infrastrukturentwicklung und Investitionen in nachgelagerte Chemikalien.

Markteinblicke:
- Der Pentanmarkt wurde im Jahr 2024 auf 121.403 Millionen USD geschätzt und soll bis 2032 174.239,4 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,62 % im Prognosezeitraum.
- Asien-Pazifik führt mit einem Anteil von etwa 42 % aufgrund starker Bau- und Fertigungsaktivitäten, gefolgt von Nordamerika mit fast 28 %, getrieben durch petrochemische Kapazitäten, und Europa mit rund 20 %, unterstützt durch energieeffiziente Bauvorschriften.
- Asien-Pazifik ist auch die am schnellsten wachsende Region, die den größten Anteil hält, angetrieben durch Urbanisierung, Expansion der Kühlketten und Wachstum der Geräteherstellung.
- Nach Anwendung machen Treibmittel fast 55 % des Anteils aus, unterstützt durch die dominierende Verwendung in Isolationsschäumen, während chemische Lösungsmittel rund 25 % halten, aufgrund stabiler petrochemischer Nachfrage.
- Nach Typ repräsentiert n-Pentan etwa 48 % des Anteils durch breite industrielle Nutzung, während iso-Pentan fast 38 % beiträgt, aufgrund der steigenden Präferenz in hocheffizienten Isolationsanwendungen.
Markttreiber:
Steigende Nachfrage aus Anwendungen in der Wärmedämmung und Schaumstoffherstellung
Der Pentanmarkt profitiert von der starken Nachfrage nach Dämmstoffen im Bausektor. Hersteller von Hartschäumen verlassen sich auf Pentan für eine gleichmäßige Zellstruktur und stabile Expansion. Wohn- und Gewerbebautätigkeiten erhöhen den Einsatz von Dämmstoffen. Kühlhäuser erweitern sich, um den Bedarf der Lebensmittel- und Pharmaindustrie zu decken. Gerätehersteller verwenden Schaumstoffisolierung, um die Energieeffizienz zu verbessern. Pentan unterstützt leichte und langlebige Dämmmaterialien. Hersteller schätzen die vorhersehbare Leistung während der Schaumverarbeitung. Diese Faktoren erhalten die stabile industrielle Nachfrage in allen Regionen.
- Zum Beispiel berichtet BASF, dass n-Pentan-basierte EPS-Systeme eine Wärmeleitfähigkeit von etwa 0,032 W/mK in Gebäudeisolationsplatten liefern.
Wachsende Nutzung in der petrochemischen Verarbeitung und in Speziallösungsmittelanwendungen
Der Pentanmarkt erhält Unterstützung durch steigende Aktivitäten in der petrochemischen Produktion. Chemiewerke verwenden Pentan als Lösungsmittel und Reaktionsmedium. Volatilitätseigenschaften unterstützen effiziente Trennprozesse. Die Polymerherstellung verlässt sich auf kontrolliertes Lösungsmittelverhalten. Raffinerien integrieren Pentan in Misch- und Formulierungsprozesse. Stabile Rohstoffversorgung unterstützt kontinuierliche Betriebsabläufe. Produzenten bevorzugen die Kompatibilität mit bestehenden Systemen. Dieser Treiber erhält die Nachfrage in den Kernchemieindustrien.
- Zum Beispiel unterstützen Pentan-Treibmittel die konsistente Polymerperlenexpansion in der EPS-Harzverarbeitung.
Erweiterung der Kühlkettenlogistik und Verpackungsinfrastruktur
Kühlkettennetzwerke erweitern sich über die Lebensmittel- und Pharmavertriebskanäle. Isolierte Container sind auf leistungsstarke Schaumstoffe angewiesen. Pentan-basierte Schäume halten die Temperaturstabilität während des Transports aufrecht. Online-Lebensmittelzustellung erhöht den Bedarf an Kühlhäusern. Pharmazeutische Logistik erfordert strengen thermischen Schutz. Verpackungshersteller skalieren die Schaumstoffproduktion, um die Nachfrage zu decken. Pentan ermöglicht kosteneffiziente Isolationsproduktion. Diese Logistiktrends verstärken den langfristigen Verbrauch.
Regulatorische Akzeptanz in kontrollierten industriellen und kommerziellen Anwendungen
Regulierungsbehörden erlauben die Verwendung von Pentan unter definierten Sicherheitsnormen. Industrielle Anwender befolgen strenge Lager- und Handhabungspraktiken. Die Einhaltung unterstützt die fortgesetzte Einführung in den Schaumstoff- und Chemiesektoren. Hersteller investieren in sicherere Verarbeitungsausrüstung. Überwachungssysteme reduzieren das Risiko von Betriebsstörungen. Schulungen der Belegschaft stärken die Sicherheitsleistung. Lieferketten richten sich nach Compliance-Standards aus. Dieses Umfeld unterstützt stabile Marktoperationen.
Markttrends:
Verschiebung hin zu Prozesseffizienz und optimierter Chemikaliennutzung
Produzenten konzentrieren sich darauf, die Effizienz in chemischen Betrieben zu verbessern. Der Einsatz von Pentan steht im Einklang mit den Zielen der Ertragsoptimierung. Hersteller verfeinern Formulierungen, um Abfall zu reduzieren. Automatisierung unterstützt genaue Dosierung und Kontrolle. Prozesssysteme verbessern die Produktionskonsistenz. Effizienzgewinne unterstützen Kostenmanagementbemühungen. Unternehmen suchen nach zuverlässiger Input-Leistung. Dieser Trend prägt Beschaffungsstrategien.
- Zum Beispiel gibt BASF an, dass automatisierte Dosiersysteme (wie Autofroth®) präzise Durchflussregler verwenden, um konsistente Verhältnisse von Komponenten und Treibmitteln sicherzustellen, was die Wiederholbarkeit der Schaumstoffchargen über Isolationsproduktionslinien hinweg verbessert.
Integration fortschrittlicher Sicherheitssysteme in Produktionsanlagen
Chemiewerke übernehmen fortschrittliche Sicherheitsüberwachungslösungen. Sensoren überwachen die Dampfkonzentration und Temperaturwerte. Automatisierung senkt das Risiko ungeplanter Stillstände. Der Umgang mit Pentan profitiert von kontrollierten Umgebungen. Produzenten verbessern Lager- und Transfersysteme. Schulungsprogramme verbessern die Betriebskontrolle. Compliance-Systeme verbessern die Zuverlässigkeit. Dieser Trend unterstützt die nachhaltige industrielle Nutzung.
- Zum Beispiel berichtet Arkema, dass geschlossene Lager- und Transfersysteme das Risiko der Pentandampfexposition reduzieren.
Regionale Diversifizierung von Herstellungs- und Liefernetzwerken
Produzenten erweitern ihre Produktionsstandorte über Regionen hinweg. Diversifizierte Anlagen reduzieren Risiken in der Lieferkette. Schwellenländer ziehen neue Schaumstoffproduktionseinheiten an. Lokale Produktion unterstützt schnellere Kundenlieferung. Regionale Beschaffung verbessert die Wettbewerbsfähigkeit. Pentanlieferanten richten die Kapazität an der lokalen Nachfrage aus. Lieferströme werden ausgeglichener. Die Marktstruktur wird stärker verteilt.
Erhöhter Fokus auf Konsistenz der Materialleistung
Endverbraucher verlangen konsistente Schaumstoff- und Lösungsmittelleistung. Qualitätskontrollstandards gewinnen an Priorität. Pentanlieferanten investieren in Reinheitsmanagementsysteme. Stabile Zusammensetzung unterstützt wiederholbare Ergebnisse. Hersteller reduzieren Risiken von Chargenvariationen. Lieferantenaudits stärken langfristige Partnerschaften. Konsistenz verbessert die Zuverlässigkeit nachgelagerter Prozesse. Dieser Trend beeinflusst die Lieferantenauswahl.
Analyse der Marktherausforderungen:
Volatilitätsrisiken im Zusammenhang mit der Verfügbarkeit von Rohstoffen und Preisstabilität
Der Pentanmarkt ist den Schwankungen der Kohlenwasserstoffversorgung ausgesetzt. Änderungen der Raffinerieproduktion beeinflussen die Verfügbarkeitsniveaus. Preisbewegungen erschweren die Beschaffungsplanung. Hersteller bewältigen Margendruck während der Schwankungen. Die Bestandsplanung erfordert genaue Prognosen. Versorgungslücken stören Schaumstoffproduktionspläne. Produzenten suchen nach diversifizierten Beschaffungsoptionen. Diese Herausforderungen erfordern eine starke Lieferkoordination.
Betriebssicherheit und Lagerungskomplexität an Industriestandorten
Pentane erfordert strenge Lager- und Handhabungskontrollen. Die Entflammbarkeit erhöht die Anforderungen an die Einhaltung von Vorschriften. Einrichtungen investieren in spezialisierte Eindämmungssysteme. Schulungsbedarf erhöht die Betriebskosten. Kleinere Produzenten stehen vor höheren Eintrittsbarrieren. Regulatorische Prüfungen erfordern kontinuierliche Überwachung. Jegliches Versäumnis beeinträchtigt die Produktionskontinuität. Diese Faktoren schränken die Expansionsmöglichkeiten ein.
Marktchancen:
Wachstumspotenzial in aufstrebenden Bau- und Infrastrukturmärkten
Der Pentanmarkt gewinnt durch die Ausweitung von Infrastrukturprojekten an Chancen. Schwellenländer erhöhen die Wohn- und Gewerbeentwicklung. Die Nachfrage nach Dämmstoffen steigt mit den Baustandards. Schaumstoffhersteller erweitern die Kapazitäten in Wachstumszentren. Lokale Produktion verbessert den Marktzugang. Pentanlieferanten erreichen neue Kundensegmente. Infrastrukturinvestitionen unterstützen den anhaltenden Verbrauch. Diese Chance stärkt die langfristigen Wachstumsaussichten.
Innovation in Hochleistungs-Schaumstoff- und Spezialmaterialanwendungen
Hersteller entwickeln fortschrittliche Dämmstoffe und Spezialmaterialien. Pentan unterstützt die verbesserte Kontrolle der Schaumstoffdichte. Spezialanwendungen erfordern präzises chemisches Verhalten. Forschungsbemühungen konzentrieren sich auf Effizienz und Ausgabequalität. Produzenten arbeiten mit Materialwissenschaftspartnern zusammen. Maßgeschneiderte Lösungen erweitern den Anwendungsbereich. Innovation verbessert die Produktdifferenzierung. Diese Entwicklungen eröffnen neue Einnahmequellen.
Marktsegmentierungsanalyse:
Nach Typ
Der Pentanmarkt zeigt eine klare Differenzierung der Produkttypen basierend auf Leistungsanforderungen. n-Pentan führt aufgrund der breiten Verwendung in Schaumstoffdämmungen und Lösungsmittelanwendungen. Es bietet stabile Flüchtigkeit und zuverlässiges Expansionsverhalten. Iso-Pentan gewinnt aufgrund besserer thermischer Eigenschaften in hocheffizienten Dämmstoffen an Beliebtheit. Geräte- und Bauhersteller bevorzugen diesen Typ für energiefokussierte Designs. Neo-Pentan dient Nischenanwendungen, bei denen präzise Dampfdruckkontrolle wichtig ist. Begrenzte Volumennachfrage unterstützt den Einsatz von Spezialchemikalien. Die Typauswahl hängt von der Prozesskompatibilität und den Endnutzungsstandards ab.
- Zum Beispiel bestätigt BASF, dass n-Pentan das primäre Treibmittel für EPS-Baudämmungen bleibt.
Nach Zusammensetzung
Gemischte Zusammensetzungen erfüllen unterschiedliche industrielle Anforderungen. Pentan 85/15 und 80/20 Mischungen finden starke Anwendung in der Produktion von Hartschäumen. Diese Mischungen bieten ausgewogene Expansion und Dichtekontrolle. Pentan 70/30 und 60/40 bedienen Anwendungen, die moderate Flüchtigkeit erfordern. Pentan 50/50 unterstützt flexible Formulierungsanforderungen bei Herstellern. Pentan 20/80 wird in spezialisierten Prozessen eingesetzt, bei denen kontrollierte Verdampfung wichtig ist. Die Wahl der Zusammensetzung richtet sich nach dem Anlagendesign und den Produktspezifikationen.
Nach Anwendung
Treibmittel stellen das primäre Anwendungssegment dar. Schaumstoffdämmstoffhersteller verlassen sich auf Pentan für eine konsistente Zellstruktur. Elektronische Reinigungsanwendungen nutzen es für effektive Rückstandsreinigung. Der Einsatz als chemisches Lösungsmittel unterstützt die Polymer- und petrochemische Verarbeitung. Anwendungen als Aerosol-Treibmittel bleiben aufgrund der Handhabungsanforderungen selektiv. Jede Anwendung erfordert spezifische Reinheits- und Leistungsstandards. Endnutzeranforderungen bestimmen die Produktauswahl in den Segmenten.
Segmentierung:
Nach Typ- n-Pentan
- Iso-Pentan (Isopentan)
- Neo-Pentan (Neopentan)
- Pentan 85/15
- Pentan 80/20
- Pentan 70/30
- Pentan 60/40
- Pentan 50/50
- Pentan 20/80
- Treibmittel
- Elektronische Reinigung
- Chemisches Lösungsmittel
- Aerosol-Treibmittel
Regionale Segmente
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Asien-Pazifik führt mit starker Nachfrage aus Fertigung und Bauwesen
Der Pentanmarkt sieht Asien-Pazifik mit einem Anteil von rund 42% an der Spitze. China treibt die Nachfrage durch großflächige Schaumstoffisolierung und Geräteherstellung an. Schnelle urbane Entwicklung unterstützt den konstanten Einsatz von Isoliermaterialien. Indien trägt durch den Ausbau der Kühlkette und Infrastruktur bei. Südostasien stärkt die regionale Nachfrage mit wachsenden Verpackungsindustrien. Lokale Produktionskapazitäten unterstützen Kosteneffizienz und Lieferstabilität. Industrielles Wachstum hält Asien-Pazifik in einer führenden Position.
Nordamerika hält eine starke Position mit fortschrittlicher petrochemischer Infrastruktur
Nordamerika macht fast 28% des globalen Marktanteils aus. Die Vereinigten Staaten führen aufgrund gut etablierter petrochemischer und Schaumstoffproduktionskapazitäten. Energieeffiziente Bauvorschriften erhöhen den Einsatz von Isoliermaterialien. Die Herstellung von Geräten unterstützt den stetigen Pentanverbrauch. Fortschrittliche Sicherheitssysteme ermöglichen eine kontrollierte industrielle Handhabung. Stabile Rohstoffverfügbarkeit unterstützt die kontinuierliche Versorgung. Diese Faktoren erhalten die regionale Nachfragekraft.
Europa und der Rest der Welt zeigen ausgewogene und aufstrebende Nachfragemuster
Europa hält etwa 20% des Marktanteils, unterstützt durch strenge Bauvorschriften zur Effizienz. Deutschland, Frankreich und das Vereinigte Königreich führen den regionalen Verbrauch an. Der Fokus auf Isolierungsverbesserungen unterstützt eine stetige Nachfrage. Lateinamerika sowie der Nahe Osten und Afrika machen zusammen fast 10% aus. Diese Regionen profitieren von Infrastrukturinvestitionen und petrochemischen Investitionen. Exportorientierte Produktion unterstützt ein allmähliches Wachstum. Aufstrebende Märkte zeigen eine verbesserte Akzeptanz in industriellen Anwendungen.
Analyse der Hauptakteure:
- ExxonMobil Corporation
- Phillips 66 Company
- Royal Dutch Shell Plc
- Chevron Corporation
- INEOS AG
- Maruzen Petrochemical Co., Ltd.
- SK Innovation Co., Ltd.
Wettbewerbsanalyse:
Der Pentanmarkt zeigt eine moderate Konsolidierung, wobei globale Petrochemie-Giganten starke Positionen halten. Führende Unternehmen kontrollieren das Angebot durch integrierte Raffinerie- und Vertriebsnetze. Diese Akteure konzentrieren sich auf Produktkonsistenz und zuverlässige Lieferung. Regionale Produzenten konkurrieren durch Nähe zu Endverbrauchern und flexible Lieferverträge. Technologische Aufrüstungen verbessern die Sicherheit und Effizienz im Handling. Strategische Kapazitätsausrichtung unterstützt langfristige Kundenbeziehungen. Er bleibt wettbewerbsfähig aufgrund standardisierter Produkte und Preissensibilität. Betriebseffizienz und Compliance-Stärke prägen den Wettbewerbsvorteil.
Aktuelle Entwicklungen:
- In einem bedeutenden Konsolidierungsschritt kündigte Phillips 66 am 9.-10. September 2025 eine endgültige Vereinbarung an, um die verbleibenden 50% der Eigentumsanteile an WRB Refining von Tochtergesellschaften von Cenovus Energy für 1,4 Milliarden Dollar zu erwerben. Die Transaktion unterliegt den üblichen Kaufpreisanpassungen und soll im vierten Quartal 2025 abgeschlossen werden. Diese Übernahme gewährt Phillips 66 das vollständige Eigentum an der Wood River Raffinerie in Illinois und der Borger Raffinerie in Texas, zwei strategisch wichtige Raffinerieanlagen, die zur Produktion von Pentan und Spezialkohlenwasserstoffen beitragen. Laut CEO Mark Lashier wird erwartet, dass die Übernahme durch die vollständige Integration dieser Anlagen in die breitere Phillips 66-Wertschöpfungskette operative und kommerzielle Synergien von etwa 50 Millionen Dollar jährlich liefert und gleichzeitig Möglichkeiten für Projekte mit geringem Kapitalaufwand und hoher Rendite eröffnet, die den langfristigen Aktionärswert steigern. Der Schritt stärkt das integrierte Raffinerie- und Chemikaliengeschäft von Phillips 66, insbesondere die Zusammenarbeit mit Chevron durch Chevron Phillips Chemical, ein Joint Venture, das sich auf die Produktion von Pentan und Spezialchemikalien in Nordamerika konzentriert.
- Maruzen Petrochemical kündigte am 28. Oktober 2024 mit offizieller Bestätigung am 1. April 2025 die strategische Entscheidung an, seine Ethylenproduktionsanlage in Chiba bis zum Geschäftsjahr 2026/27 (April 2026 – März 2027) stillzulegen. Diese Konsolidierungsinitiative, koordiniert mit Sumitomo Chemical, beinhaltet die Übertragung der gesamten Ethylenproduktion auf das Keiyo Ethylene Joint Venture, das Beteiligungsverhältnisse von 55% für Maruzen und 45% für Sumitomo Chemical aufweist. Die Chiba-Anlage operierte ursprünglich mit einer Kapazität von 525.000 Tonnen pro Jahr, während die konsolidierte Keiyo Ethylene-Anlage mit 768.000 Tonnen pro Jahr arbeitet und eine verbesserte Produktionseffizienz und Skaleneffekte bietet. Diese Optimierungsstrategie wird durch anhaltend niedrige Betriebsraten in japanischen Ethylenanlagen aufgrund globaler Überkapazitäten, verschärft durch Chinas großangelegte Kapazitätserweiterungen, sowie durch sinkende Inlandsnachfrage vorangetrieben. Durch die Konsolidierung in der moderneren, effizienteren Keiyo-Anlage zielen Maruzen und Sumitomo darauf ab, Kohlendioxidemissionen zu reduzieren und ihre Wettbewerbsposition im japanischen petrochemischen Komplex zu erhalten, während sie die Gesamtprofitabilität durch höhere Auslastungsraten verbessern.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Zusammensetzung, Anwendung und Region. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Präventive Tiergesundheit wird bei Besitzern, die auf langfristige Gesundheit achten, stärkere Akzeptanz finden.
- Die Nachfrage nach natürlichen und Clean-Label-Ergänzungsmitteln wird die Produktentwicklung weiterhin prägen.
- Tierärztliche Empfehlungen werden eine zentrale Rolle bei der Einführung von Ergänzungsmitteln spielen.
- E-Commerce-Plattformen werden die Marktreichweite erweitern und Wiederholungskäufe unterstützen.
- Personalisierte Ernährungslösungen werden Besitzer anziehen, die gezielte Vorteile für Haut und Fell suchen.
- Premium-Ergänzungsmarken werden von steigenden Trends zur Vermenschlichung von Haustieren profitieren.
- Die städtische Haustieradoption wird das anhaltende Nachfragewachstum in wichtigen Regionen unterstützen.
- Produktinnovationen werden sich auf verbesserte Absorption und sichtbare Ergebnisse konzentrieren.
- Schwellenmärkte werden ein höheres Bewusstsein für die Gesundheit von Haut und Fell bei Haustieren zeigen.
- Markenvertrauen und klinische Glaubwürdigkeit bleiben entscheidend für den langfristigen Erfolg.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Pentan und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Pentanmarkt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Pentan-Marksegment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Pentanmarktes antreiben?
Wer sind die führenden Unternehmen auf dem Pentanmarkt?
Welche Region hatte 2024 den größten Anteil am Pentanmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Pentanmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Pentanmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 121,403 million → 2032: USD 174,239.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Pentanmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Pentanmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Pentanmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Pentanmarkt Market Drivers
- 3.3 Pentanmarkt Market Restraints & Challenges
- 3.4 Pentanmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Pentanmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Pentanmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Pentanmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Pentanmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Pentanmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Pentanmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Pentanmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Pentanmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Pentanmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Pentanmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Pentanmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Pentanmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Pentanmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Pentanmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Pentanmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Pentanmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Pentanmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Pentanmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Pentanmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
