
Marktübersicht:
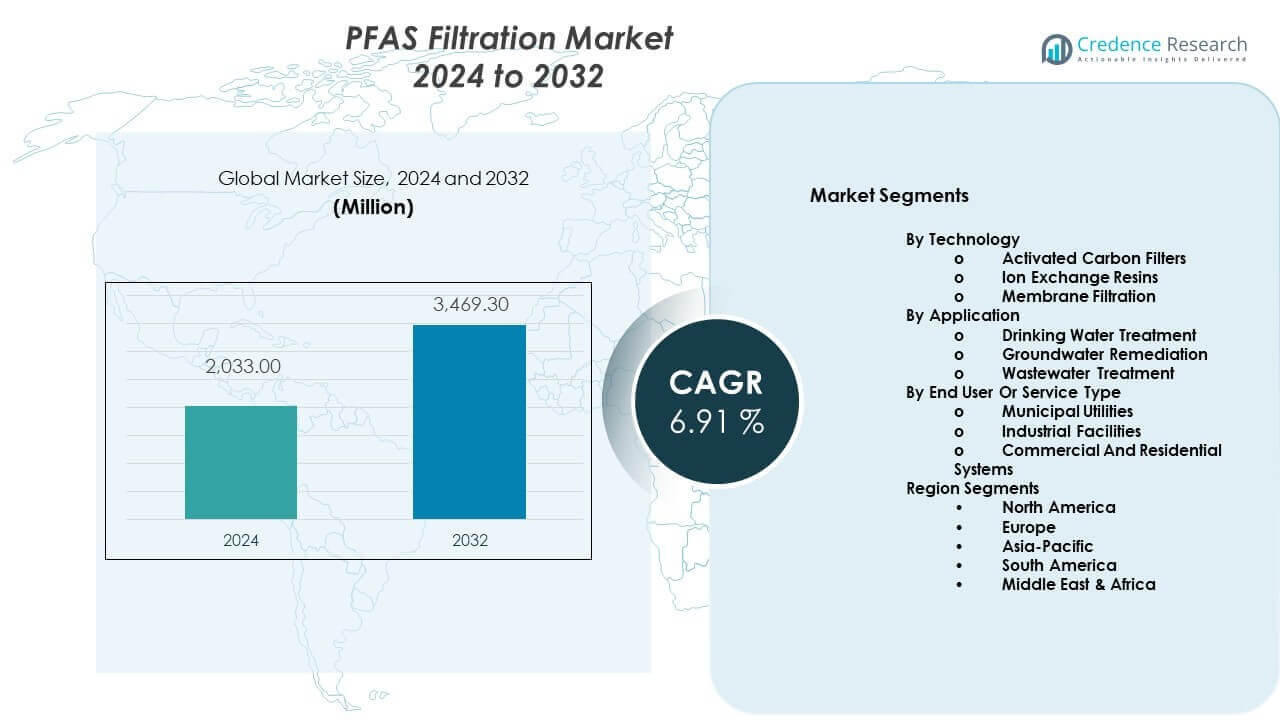
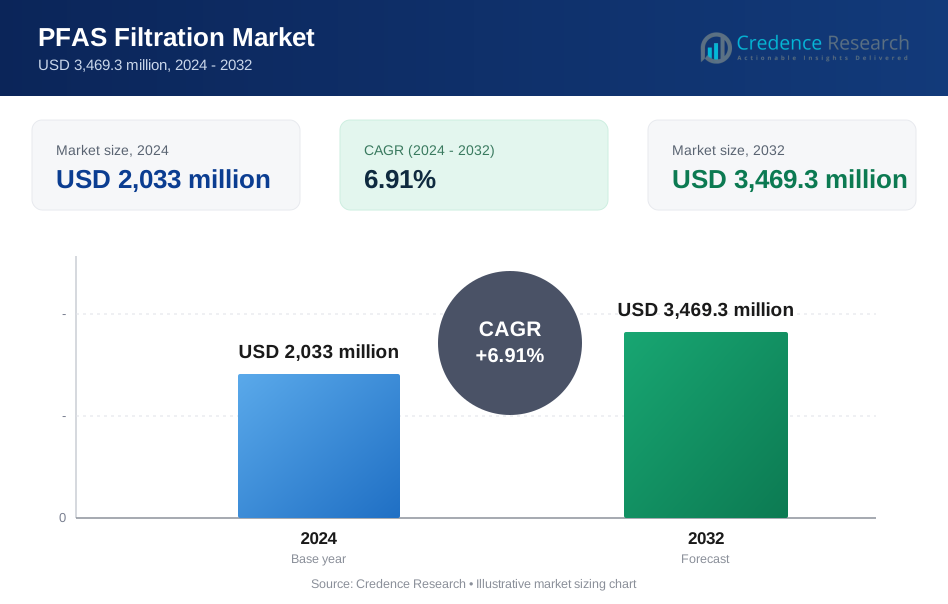
Der PFAS-Filtrationsmarkt wird voraussichtlich von 2.033 Millionen USD im Jahr 2024 auf geschätzte 3.469,3 Millionen USD bis 2032 wachsen, mit einem CAGR von 6,91% von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| PFAS-Filtrationsmarktgröße 2024 | 2.033 Millionen USD |
| PFAS-Filtrationsmarkt, CAGR | 6,91% |
| PFAS-Filtrationsmarktgröße 2032 | 3.469,3 Millionen USD |
Das Wachstum resultiert aus der zunehmenden Besorgnis über die Gesundheitsrisiken von PFAS. Regierungen verschärfen weltweit die Vorschriften für Trinkwasser und Abwasser. Versorgungsunternehmen investieren in fortschrittliche Filtration, um neue Grenzwerte einzuhalten. Auch Industrieanlagen stehen vor strengen Entladungsregeln. Aktivkohle, Ionenaustausch und Membransysteme finden breitere Anwendung. Öffentliches Bewusstsein erhöht die Tests in kommunalen Systemen. Infrastrukturverbesserungen unterstützen ein stetiges Nachfragewachstum. Industrielle Sanierungsprojekte erhöhen das langfristige Volumen. Auch die Tests privater Brunnen nehmen zu. Technologische Fortschritte verbessern die Entfernungseffizienz. Kostenreduktion unterstützt eine breitere Akzeptanz. Diese kombinierten Treiber halten die Nachfrage in allen Sektoren stark.
Nordamerika führt aufgrund strenger Vorschriften und hoher Testraten. Die Vereinigten Staaten treiben die Einführung in kommunalen und industriellen Systemen voran. Europa folgt mit starker politischer Unterstützung und öffentlicher Finanzierung. Länder wie Deutschland und Frankreich erweitern die Wasseraufbereitungsmaßnahmen. Der asiatisch-pazifische Raum entwickelt sich als schnell wachsender Markt. Die Industrialisierung erhöht die Kontaminationsbedenken in China und Indien. Städtische Wasserprojekte steigern den Filtrationsbedarf. Schwellenregionen investieren langsam, aber stetig. Regulatorische Angleichung verbessert die zukünftige Akzeptanz.
Markteinblicke:
- Der Markt für PFAS-Filtration wurde im Jahr 2024 auf 2.033 Millionen USD geschätzt und soll bis 2032 auf 3.469,3 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,91 % im Prognosezeitraum.
- Nordamerika führt mit einem Anteil von etwa 38 % aufgrund strenger Vorschriften, gefolgt von Europa mit fast 28 %, angetrieben durch starke politische Unterstützung, und Asien-Pazifik hält rund 22 %, unterstützt durch schnelle Industrialisierung und städtische Wasserprojekte.
- Asien-Pazifik ist die am schnellsten wachsende Region mit einem Anteil von etwa 22 %, unterstützt durch expandierende industrielle Aktivitäten, steigendes Bewusstsein für Kontamination und Investitionen in neue Wasserinfrastruktur.
- Nach Technologie machen Aktivkohlefilter aufgrund der breiten kommunalen Nutzung fast 45 % aus, während Ionenaustauscherharze etwa 35 % halten, unterstützt durch hohe Selektivitätsanforderungen.
- Nach Anwendung führt die Trinkwasseraufbereitung mit einem Anteil von rund 50 %, gefolgt von der Grundwassersanierung mit fast 30 %, angetrieben durch Programme zur Bereinigung von Altlasten.
Markttreiber:
Strengere Trinkwasserverordnungen und Durchsetzungsrahmen
Der Markt für PFAS-Filtration gewinnt an Stärke durch strengere Trinkwasserstandards weltweit. Regierungen definieren niedrigere zulässige PFAS-Grenzwerte. Regulierungsbehörden setzen Zeitpläne für die Einhaltung durch Versorgungsunternehmen durch. Kommunale Betreiber stehen unter rechtlichem und öffentlichem Druck. Infrastruktur-Upgrades werden für viele Systeme obligatorisch. Lücken bei der Einhaltung erhöhen das Durchsetzungsrisiko. Öffentliche Agenturen stellen Budgets für Filter-Upgrades bereit. Es profitiert von einer nachhaltigen regulatorischen Aufsicht. Langfristige Regelstabilität unterstützt Planungssicherheit.
- Zum Beispiel setzte die US-EPA im Jahr 2024 durchsetzbare Grenzwerte von 4 Teilen pro Billion für PFOA und PFOS fest, was Versorgungsunternehmen zwingt, Behandlungssysteme aufzurüsten. Öffentliche Agenturen stellen Budgets für Filter-Upgrades bereit. Langfristige Regelstabilität unterstützt Planungssicherheit.
Steigendes Bewusstsein für die öffentliche Gesundheit und Toxizitätsnachweise
Wissenschaftliche Studien verknüpfen PFAS-Exposition mit Gesundheitsrisiken. Medienberichterstattung erhöht die öffentliche Besorgnis stark. Gemeinschaften fordern sicherere Wasserversorgung. Verbrauchergruppen beeinflussen politische Entscheidungen. Versorgungsunternehmen reagieren auf Reputationsrisiken. Industrielle Verschmutzer stehen unter sozialer Beobachtung. Testprogramme werden landesweit ausgeweitet. Es sieht Nachfrage von betroffenen Gemeinschaften. Gesundheitsbedingte Dringlichkeit beschleunigt Beschaffungszyklen.
- Zum Beispiel bestätigten Studien von CDC und ATSDR die Bioakkumulation von PFAS bei über 97 % der getesteten Amerikaner, was den öffentlichen Druck intensiviert. Testprogramme werden landesweit ausgeweitet. Gesundheitsbedingte Dringlichkeit beschleunigt Beschaffungszyklen.
Kontrollen von Industrieabwasser und Haftungsdruck
Industrien stehen vor strengen Entladegenehmigungen für PFAS-Verbindungen. Nichteinhaltung führt zu hohen Strafen. Sanierungsverpflichtungen erstrecken sich über Altlasten. Rechtliche Ansprüche erhöhen die Sanierungsaktivität. Hersteller setzen Filtration an Quellenpunkten ein. Projekte zur Wiederverwendung von Abwasser erfordern fortschrittliche Behandlung. Versicherungsunternehmen drängen auf Risikominderung. Der Markt für PFAS-Filtration profitiert von der Vermeidung von Haftung. Unternehmensziele für Umwelt, Soziales und Governance (ESG) verstärken die Einführung.
Alternde Wasserinfrastruktur und Upgrade-Anforderungen
Viele Regionen sind auf veraltete Wassersysteme angewiesen. Alte Anlagen haben keine Kapazität zur Entfernung von PFAS. Ersatzzyklen stimmen mit Filtrations-Upgrades überein. Bundesmittel unterstützen Modernisierungspläne. Städtische Expansion belastet bestehende Netzwerke. Ländliche Systeme suchen nach modularen Lösungen. Notfallkontaminationsereignisse erzwingen schnelles Handeln. Es profitiert von der nachfragegetriebenen Erneuerung. Kapitalplanungszyklen gewährleisten stetige Installationen.
Markttrends:
Verlagerung zu Mehrstufen- und Hybridfiltrationssystemen
Systemdesigner bevorzugen geschichtete Behandlungsansätze. Hybride Setups verbessern die Entfernungssicherheit. Aktivkohle wird mit Ionenaustauscheinheiten kombiniert. Membranpolierung gewinnt im Abstrom an Bedeutung. Versorgungsunternehmen suchen Redundanz in kritischen Anlagen. Leistungsvalidierung wird datengetriebener. Anbieter fördern integrierte Systemdesigns. Der PFAS-Filtrationsmarkt spiegelt die Optimierung auf Systemebene wider. Die Beschaffung bevorzugt Anbieter von schlüsselfertigen Lösungen.
- Zum Beispiel hat Xylem mehrstufige PFAS-Systeme mit GAC und Ionenaustausch eingesetzt, die in US-amerikanischen kommunalen Pilotprojekten über 99% PFAS-Entfernung erreichten. Anbieter fördern integrierte Systemdesigns. Die Beschaffung bevorzugt Anbieter von schlüsselfertigen Lösungen.
Wachstum von mobilen und temporären Behandlungsanlagen
Kurzfristige Kontaminationsereignisse treiben mobile Lösungen an. Notfalleinheiten werden schnell eingesetzt. Bauprojekte nutzen temporäre Filtrationsanlagen. Militärbasen bevorzugen verlegbare Systeme. Pilotversuche unterstützen das langfristige Anlagendesign. Leasingmodelle reduzieren die Anfangskosten. Serviceverträge gewinnen an Bedeutung. Es passt sich den Bedürfnissen flexibler Einsätze an. Die Installationsgeschwindigkeit wird zu einem wichtigen Maßstab.
- Zum Beispiel lieferte Calgon Carbon mobile GAC-Einheiten an US-Luftwaffenbasen, die täglich Millionen von Gallonen während der PFAS-Sanierung behandelten. Leasingmodelle reduzieren die Anfangskosten. Die Installationsgeschwindigkeit wird zu einem wichtigen Maßstab.
Technologiefokus auf Medienlebensdauer und Regeneration
Betreiber verlangen längere Lebenszyklen der Medien. Regeneration reduziert Betriebskosten. Lieferanten investieren in verbesserte Harzchemien. Die Entsorgung verbrauchter Medien unterliegt strengeren Vorschriften. Leistungsgarantien beeinflussen Kaufentscheidungen. Lebenszykluskostenanalysen leiten die Auswahl. Anbieter betonen Ersatzintervalle. Der PFAS-Filtrationsmarkt schätzt Haltbarkeitsgewinne. Effizienzmetriken treiben die wettbewerbliche Differenzierung an.
Integration von digitalem Monitoring und Compliance-Berichterstattung
Versorgungsunternehmen übernehmen Echtzeit-Überwachungstools. Sensoren verfolgen Durchbruchereignisse genau. Datenplattformen unterstützen die Audit-Bereitschaft. Automatisierte Warnungen reduzieren das Betriebsrisiko. Fernüberwachungssysteme gewinnen Akzeptanz. Berichtssoftware stimmt mit den Regulierungsbehörden überein. Asset-Management verbessert die Wartungsplanung. Es profitiert von digitalen Integrationstrends. Intelligente Systeme ziehen öffentliche Fördermittel an.
Analyse der Marktprobleme:
Hohe Kapital- und Betriebskostenbelastung für Versorgungsunternehmen
Fortschrittliche Filtration erfordert erhebliche Kapitalausgaben. Kleinere Versorgungsunternehmen stehen vor Budgetbeschränkungen. Der Austausch von Medien verursacht wiederkehrende Kosten. Entsorgungskosten erhöhen die Gesamtbelastung des Eigentums. Tariferhöhungen stoßen auf öffentlichen Widerstand. Finanzierungsbewilligungen dauern lange Zyklen. Beschaffungsverzögerungen verlangsamen die Einsätze. Der PFAS-Filtrationsmarkt steht vor Erschwinglichkeitsbarrieren. Kostenrechtfertigung bleibt ein zentrales Hindernis.
Komplexität der PFAS-Chemie und Leistungsvalidierung
PFAS umfasst Tausende von Verbindungsvarianten. Die Entfernungseffizienz variiert je nach Chemie. Teststandards sind nicht vollständig harmonisiert. Der Durchbruchsnachweis bleibt eine Herausforderung. Die standortspezifische Wasserqualität beeinflusst die Ergebnisse. Betreiber benötigen tiefgehende technische Fachkenntnisse. Validierungsprotokolle verlängern die Einsatzzeit. Es besteht Unsicherheit bei der Leistungsvorhersage. Regulatorische Lücken schaffen betriebliche Unklarheiten.
Marktchancen:
Schnelle Expansion von dezentralen und Point-of-Use-Lösungen
Die Nachfrage nach Filtereinheiten auf Haushalts- und Gebäudeebene steigt. Immobilienbesitzer suchen nach schnellen Schutzwerkzeugen. Kommunale Lücken schaffen neue private Märkte. Hersteller entwerfen kompakte Hochleistungssysteme. Ländliche Regionen übernehmen Point-of-Entry-Einheiten. Gewerbliche Standorte investieren in präventive Systeme. Öffentliches Interesse beschleunigt die Einführung. Der PFAS-Filtrationsmarkt profitiert von der Dezentralisierung.
Wachsende Investitionen in Sanierungs- und Industrie-Reinigungsprogramme
Regierungen finanzieren langfristige PFAS-Sanierungsprogramme. Industriebetreiber investieren in die Reinigung von Boden und Grundwasser. Ingenieurbüros sichern sich mehrjährige Verträge. Technologieunternehmen führen fortschrittliche Systeme für komplexe Standorte ein. Die Sanierung von Altlasten schafft neue Nachfrage. Rechtliche Vergleiche erschließen Reinigungsbudgets. Neue Projekte unterstützen ein stetiges Wachstum. Es gewinnt durch groß angelegte Sanierungsausgaben an Bedeutung.
Marktsegmentierungsanalyse:
Nach Technologie
Aktivkohlefilter finden starke Akzeptanz aufgrund ihrer bewährten PFAS-Adsorptionskapazität. Versorgungsunternehmen bevorzugen Kohlesysteme wegen ihrer einfachen Implementierung und Nachrüstkompatibilität. Ionenaustauscherharze gewinnen an Bedeutung, wo höhere Selektivität und längere Lebensdauer wichtig sind. Diese Harze eignen sich für Standorte mit strengen Abflussgrenzwerten. Membranfiltration unterstützt fortgeschrittene Behandlungsstufen, die hohe Entfernungseffizienz erfordern. Umkehrosmose und Nanofiltration bedienen komplexe Kontaminationsprofile. Die Wahl der Technologie hängt von der Wasserchemie und den Lebenszykluskosten ab. Der PFAS-Filtrationsmarkt spiegelt eine vielfältige Technologieanpassung über verschiedene Anwendungsfälle hinweg wider.
- Zum Beispiel zeigte DuPonts AmberLite™ P2-Harz in US-Feldversuchen verlängerte PFAS-Durchbruchszeiten im Vergleich zu GAC. Membranfiltration unterstützt fortgeschrittene Behandlungsstufen, die hohe Entfernungseffizienz erfordern. Die Wahl der Technologie hängt von der Wasserchemie und den Lebenszykluskosten ab.
Nach Anwendung
Die Trinkwasseraufbereitung stellt den primären Anwendungsfokus dar. Öffentliche Wassersysteme stehen vor strengen Einhaltungsterminen. Die Grundwassersanierung unterstützt die Reinigung von Altlasten industrieller Standorte. Sanierungsprojekte erfordern flexible und standortspezifische Lösungen. Die Übernahme der Abwasserbehandlung wächst aufgrund strengerer Abflussgenehmigungen. Auch Industrie-Wiederverwendungsprojekte treiben die Filtrationsnachfrage an. Das Wachstum der Anwendung ist eng mit der regulatorischen Aufsicht und der Kontaminationsbelastung verbunden.
- Zum Beispiel integrierten von AECOM geleitete Sanierungsprojekte an US-Industrieanlagen PFAS-Filtration in Grundwasserpump- und -behandlungssysteme. Das Wachstum der Anwendung ist eng mit der regulatorischen Aufsicht und der Kontaminationsbelastung verbunden.
Nach Endbenutzer oder Dienstleistungstyp
Stadtwerke machen einen großen Anteil der Installationen aus. Öffentliche Einrichtungen priorisieren die Einhaltung von Vorschriften und die öffentliche Sicherheit. Industrieanlagen investieren, um Haftungsrisiken zu managen und Genehmigungsbedingungen zu erfüllen. Sektoren mit chemischer und produzierender Exposition führen die Nachfrage an. Kommerzielle und private Systeme expandieren mit steigendem Verbraucherbewusstsein. Point-of-Use- und Point-of-Entry-Lösungen gewinnen an Bedeutung. Es profitiert von einer breiten Endnutzerbeteiligung über alle Maßstäbe hinweg.
Segmentierung:
Nach Technologie
- Aktivkohlefilter
- Ionenaustauscherharze
- Membranfiltration
Nach Anwendung
- Trinkwasseraufbereitung
- Grundwassersanierung
- Abwasserbehandlung
Nach Endnutzer oder Dienstleistungstyp
- Stadtwerke
- Industrieanlagen
- Kommerzielle und private Systeme
Regionale Segmente
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Nordamerika hält mit etwa 38% den größten Anteil am PFAS-Filtrationsmarkt. Die Vereinigten Staaten treiben die meiste Nachfrage aufgrund strenger bundesstaatlicher und staatlicher Wasserstandards an. Stadtwerke investieren stark in die Aufrüstung der Behandlung. Industrie-Sanierungsprojekte fügen stetiges Volumen hinzu. Öffentliche Finanzierung unterstützt langfristige Infrastrukturpläne. Hohe Testintensität erhält den Ersatzbedarf. Es profitiert von starker regulatorischer Durchsetzung.
Europa
Europa macht fast 28% des PFAS-Filtrationsmarktanteils aus. Die Region setzt auf vorsorgliche Wasserqualitätsrichtlinien. Länder wie Deutschland, Frankreich und die Niederlande führen die Einführung an. Öffentliches Bewusstsein unterstützt die frühe Filtrationseinführung. Versorgungsunternehmen konzentrieren sich auf die Einhaltung sich entwickelnder EU-Richtlinien. Industrielle Abwasserkontrollen unterstützen Systemaufrüstungen. Es zeigt stabile Nachfrage über kommunale Netzwerke hinweg.
Asien-Pazifik und Rest der Welt
Asien-Pazifik repräsentiert etwa 22% des PFAS-Filtrationsmarktanteils. Schnelles industrielles Wachstum erhöht die Kontaminationsrisiken. China, Japan und Südkorea führen die regionale Einführung an. Städtische Wasserprojekte treiben neue Installationen voran. Aufkommende Vorschriften unterstützen zukünftiges Nachfragewachstum. Südamerika und Naher Osten & Afrika halten zusammen fast 12%. Diese Regionen investieren schrittweise durch Pilot- und gebergestützte Projekte.
Analyse der Hauptakteure:
- Veolia
- Xylem
- DuPont Water Solutions
- AECOM
- Pentair
- Calgon Carbon (Kuraray)
Wettbewerbsanalyse:
Der PFAS-Filtrationsmarkt zeigt eine moderate Konsolidierung mit starken globalen Akteuren und spezialisierten Technologieanbietern. Große Unternehmen konkurrieren durch breite Portfolios und integrierte Wasserlösungen. Technologietiefe und regulatorische Expertise bestimmen die Wettbewerbsstärke. Unternehmen investieren in Medienleistung, Systemzuverlässigkeit und Lebenszykluseffizienz. Die Fähigkeit zur Dienstleistung und Projektausführung beeinflusst den Vertragsgewinn. Partnerschaften mit Versorgungsunternehmen verbessern den Marktzugang. Innovation konzentriert sich auf Selektivität und Haltbarkeit. Regionale Präsenz unterstützt schnellere Reaktionszeiten. Es bleibt wettbewerbsfähig durch nachfragegetriebene Compliance und technische Differenzierung.
Aktuelle Entwicklungen:
- Im Oktober 2025 stellte DuPont Water Solutions auf der IFAT India 2025 in Mumbai eine fortschrittliche Suite von Wasseraufbereitungstechnologien vor, die sowohl auf kommunale als auch industrielle PFAS-Anwendungen abzielen. Die neue Generation von Membransystemen adressiert zentrale Kundenprobleme: Die fortschrittlichen Membranen bewältigen außergewöhnlich hohe Salzkonzentrationen (ermöglichen eine Wasserkonzentration von bis zu 25 %), reduzieren Fouling und damit verbundene Reinigungsanforderungen erheblich und senken die Betriebskosten um bis zu 34 %. Diese Innovationen unterstützen direkt die Nachhaltigkeitsziele Indiens und erweitern die Anwendbarkeit auf globale Märkte, die mit Wasserknappheit und Wiederverwendungsherausforderungen konfrontiert sind.
- Im Juni 2025 eröffnete Veolia eine wegweisende PFAS-Behandlungsanlage im Stanton Water Treatment Plant in Wilmington, Delaware, was eine Investition von 35 Millionen Dollar in die Infrastruktur darstellt. Die Anlage ist darauf ausgelegt, bis zu 30 Millionen Gallonen Wasser pro Tag zu verarbeiten und umfasst 42 granulierte Aktivkohle-Filtrationseinheiten, die zusammen mit einem speziellen Labor für kontinuierliche Leistungsüberwachung und Wasserqualitätskontrolle betrieben werden. Die Anlage versorgt nun mehr als 100.000 Einwohner in der Region mit PFAS-konformem Wasser. Dieses Projekt veranschaulicht Veolias Strategie, skalierbare, regulatorisch abgestimmte PFAS-Lösungen in ganz Nordamerika zu etablieren, mit dem strategischen Ziel, bis 2030 weltweit 1 Milliarde Euro jährlichen PFAS-Umsatz zu generieren.
- Im April 2024 setzte Veolia seine Expansion als führender Anbieter von PFAS-Behandlungen fort, indem es sein 30. Behandlungsprojekt im Bundesstaat New York startete, das 17 zusätzliche Brunnen abdeckt. Dieser Meilenstein demonstriert Veolias operative Tiefe: Das Unternehmen hat bereits insgesamt 8 Millionen Kubikmeter Wasser an mehr als 30 Standorten in New York, New Jersey und Pennsylvania behandelt. Die kumulative Wirkung erreicht über 140.000 Einwohner, die nun PFAS-konformes Trinkwasser unterhalb der regulatorischen Schwellenwerte erhalten. Veolias Frühstartervorteil auf dem US-Markt hat eine kritische Wissensbasis geschaffen, die auf aufkommende regulatorische Umgebungen weltweit anwendbar ist und das Unternehmen als führenden Praktiker im Bereich der PFAS-Sanierung im großen Maßstab positioniert.
- Aufbauend auf seiner operativen Erfahrung führte Veolia im Oktober 2024 sein umfassendstes PFAS-Managementangebot unter dem Namen "BeyondPFAS" ein. Die Plattform stellt einen ganzheitlichen Ansatz dar, der Erkennung, Behandlung und Entsorgung von PFAS-Verbindungen umfasst. Diese integrierte Lösungsstrategie differenziert Veolia von Anbietern von Punktlösungen und ermöglicht es Kunden, den gesamten PFAS-Lebenszyklus innerhalb eines einzigen Partnerschaftsrahmens zu verwalten. Das Angebot umfasst proprietäre Technologien wie Hochrückgewinnungs-Umkehrosmosemembranen, Schaumfraktionierungspiloten und fortschrittliche Filterreinigungssysteme (LEAPfas), unterstützt durch Partnerschaften mit spezialisierten Start-ups und Technologieexperten.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Technologie-, Anwendungs- und Endnutzersegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Regulatorischer Druck wird das langfristige Nachfragewachstum aufrechterhalten.
- Versorgungsunternehmen werden vorrangig auf compliance-fähige Filtersysteme setzen.
- Verbesserungen der Medieneffizienz werden die Betriebskosten senken.
- Modulare Systeme werden in kleineren Gemeinden an Akzeptanz gewinnen.
- Industrielle Reinigungsprojekte werden kontinuierliche Installationen unterstützen.
- Digitale Überwachung wird in Behandlungsplattformen integriert.
- Öffentliche Finanzierung wird Infrastrukturverbesserungen vorantreiben.
- Point-of-Use-Systeme werden sich in Wohnmärkten ausweiten.
- Lieferantenpartnerschaften werden großflächige Einsätze prägen.
- Innovation wird sich auf Selektivität und die Lebensdauer der Medien konzentrieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für PFAS-Filterung und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der PFAS-Filtermarkt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment der PFAS-Filterung hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des PFAS-Filtermarktes antreiben?
Wer sind die führenden Unternehmen im PFAS-Filtermarkt?
Welche Region hatte 2024 den größten Anteil am PFAS-Filtermarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 PFAS-Filtrationsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global PFAS-Filtrationsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,033 million → 2032: USD 3,469.3 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 PFAS-Filtrationsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. PFAS-Filtrationsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 PFAS-Filtrationsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 PFAS-Filtrationsmarkt Market Drivers
- 3.3 PFAS-Filtrationsmarkt Market Restraints & Challenges
- 3.4 PFAS-Filtrationsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 PFAS-Filtrationsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 PFAS-Filtrationsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, PFAS-Filtrationsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 PFAS-Filtrationsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. PFAS-Filtrationsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the PFAS-Filtrationsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 PFAS-Filtrationsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 PFAS-Filtrationsmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 PFAS-Filtrationsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in PFAS-Filtrationsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New PFAS-Filtrationsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global PFAS-Filtrationsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America PFAS-Filtrationsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe PFAS-Filtrationsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific PFAS-Filtrationsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America PFAS-Filtrationsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East PFAS-Filtrationsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa PFAS-Filtrationsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. PFAS-Filtrationsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
