
Marktübersicht
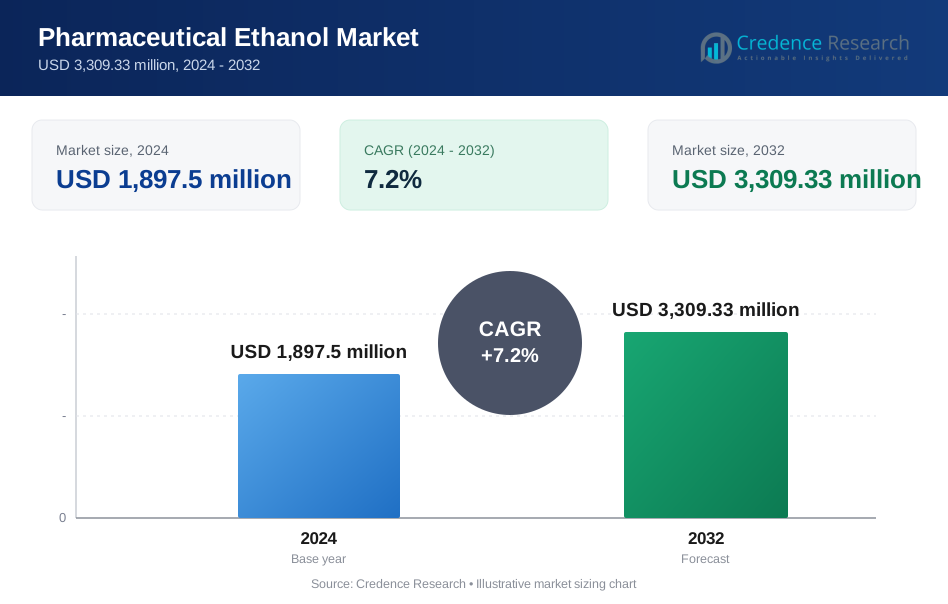
Der Markt für pharmazeutisches Ethanol wurde im Jahr 2024 mit 1.897,5 Millionen USD bewertet und soll bis 2032 3.309,33 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 7,2 % während des Prognosezeitraums (2025–2032) entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für pharmazeutisches Ethanol 2024 | USD 1.897,5 Millionen |
| Markt für pharmazeutisches Ethanol, CAGR | 7,2% |
| Marktgröße für pharmazeutisches Ethanol 2032 | USD 3.309,33 Millionen |
Der Markt für pharmazeutisches Ethanol wird von einer starken Gruppe globaler Produzenten geprägt, darunter Raízen (Cosan S.A.), Greenfield Global Inc., Grain Processing Corporation, Wilmar International Limited, Cristal Union, Univar Solutions Inc., Archer Daniels Midland Company, MGP Ingredients, Inc., Cargill, Incorporated und Roquette Frères. Diese Unternehmen konkurrieren, indem sie hochreine, GMP-konforme Ethanolqualitäten anbieten und eine robuste Lieferzuverlässigkeit für die pharmazeutische Herstellung aufrechterhalten. Nordamerika führt den Markt mit einem Anteil von etwa 34–36 % an, unterstützt durch fortschrittliche Formulierungsfähigkeiten, starke CDMO-Präsenz und strenge regulatorische Standards. Europa folgt als wichtiges Zentrum aufgrund seines gut etablierten pharmazeutischen Produktionsökosystems und hochwertiger Compliance-Rahmenwerke.
Markteinblicke
- Der Markt für pharmazeutisches Ethanol erreichte 2024 USD 1.897,5 Millionen und wird voraussichtlich bis 2032 USD 3.309,33 Millionen erreichen, mit einem Wachstum von 7,2 % CAGR, angetrieben durch den steigenden Einsatz in Formulierungen und klinischen Hygieneanwendungen.
- Das Marktwachstum wird durch die steigende Nachfrage nach hochreinem Ethanol in oralen Lösungen, topischen Antiseptika und der lösungsmittelabhängigen Arzneimittelherstellung angetrieben, wobei synthetisches Ethanol mit einem Anteil von etwa 58–60 % aufgrund überlegener Reinheit und regulatorischer Konformität den größten Anteil hält.
- Zu den wichtigsten Trends gehören die zunehmende Akzeptanz von biobasiertem Ethanol, stärkere CDMO-Partnerschaften und die wachsende Integration von Ethanol in sterile Herstellungs- und OTC-Produktkategorien.
- Der Wettbewerb intensiviert sich, da große Akteure die Reinigungstechnologien und die Zuverlässigkeit der Lieferkette verbessern, während Herausforderungen in der regulatorischen Variabilität und den Schwankungen der Rohstoffpreise in verschiedenen Regionen bestehen bleiben.
- Regional führt Nordamerika mit einem Anteil von 34–36 %, gefolgt von Europa mit 28–30 %, Asien-Pazifik mit 22–24 %, Lateinamerika mit 6–7 % und MEA mit 4–5 %, was die starke Formulierungskapazität und die wachsenden pharmazeutischen Produktionsstandorte widerspiegelt.
Marktsegmentierungsanalyse:
Nach Quelle
Synthetisches Ethanol hält die dominierende Position im Markt für pharmazeutisches Ethanol, mit einem Anteil von etwa 58–60 % des Gesamtanteils, angetrieben durch seine hohen Reinheitsgrade, konsistente Qualität von Charge zu Charge und starke Konformität mit pharmakopöischen Spezifikationen. Sein kontrollierter Produktionsprozess ermöglicht es den Herstellern, strenge Lösungsmittelstandards für orale Darreichungsformen, Injektionsmittel und Desinfektionsmittel zu erfüllen. Biobasiertes Ethanol wächst weiterhin aufgrund steigender Nachhaltigkeitsverpflichtungen und Produktionswege mit niedrigerer Kohlenstoffintensität, während die Kategorie „Andere“, die gemischte und spezialisierte Lösungsmittelqualitäten umfasst, Nischenformulierungsbedürfnisse in ausgewählten kleinen therapeutischen Produkten bedient.
· Zum Beispiel produziert die im September 2023 erweiterte Greenfield Global-Anlage in Johnstown nun fast 70 Millionen Gallonen hochreines Ethanol in USP-, EP-, BP- und JP-Qualität pro Jahr. Die Anlage verwendet fortschrittliche mehrstufige Destillation und ein GMP-zertifiziertes Labor, um strenge Pharmakopöengrenzen einzuhalten und die Reinheit des Ethanols für orale, topische und injizierbare Formulierungen sicherzustellen.
Nach Anwendung
Orale Formulierungen stellen das größte Anwendungssegment dar und tragen etwa 42–45 % zum Markt bei, unterstützt durch den umfangreichen Einsatz von Ethanol als Lösungsmittel, Konservierungsmittel und Träger in Sirupen, Elixieren und Tinkturen. Die Nachfrage wird weiter gestärkt durch seine Kompatibilität mit einer Vielzahl von APIs und seine Fähigkeit, die Löslichkeit von schlecht wasserlöslichen Verbindungen zu verbessern. Topische Formulierungen zeigen ebenfalls eine starke Aufnahme in Antiseptika und dermatologischen Produkten, während die parenterale Verwendung auf kontrollierte Umgebungen beschränkt bleibt. Die API-Herstellung nutzt Ethanol hauptsächlich für Extraktions- und Reinigungsschritte in hochpreisigen Arzneimittelkategorien.
- Zum Beispiel liefert MGP Ingredients hochreines Ethanol in USP-Qualität, das häufig in pharmazeutischen Formulierungen verwendet wird. Hersteller verlassen sich auf dieses Ethanol als Lösungsmittel, um Wirkstoffe und Aromastoffe in medizinischen Sirupen und anderen oralen Zubereitungen aufzulösen. Das Unternehmen wird als bedeutender US-amerikanischer Produzent von Spezial- und pharmazeutischen Alkoholen anerkannt.
Wichtige Wachstumstreiber
Erweiterte Nutzung von Ethanol als Lösungsmittel in hochwertigen Arzneimittelformulierungen
Die Nachfrage nach pharmazeutischem Ethanol wächst weiter, da Hersteller die Verwendung von Ethanol als vielseitiges Lösungsmittel in oralen, topischen und injizierbaren Formulierungen intensivieren. Seine Fähigkeit, die Löslichkeit zu verbessern, Wirkstoffe zu stabilisieren und kontrollierte Freisetzungstechnologien zu unterstützen, positioniert Ethanol als essentielles Hilfsstoff in der modernen Arzneimittelentwicklung. Die steigende Produktion komplexer Formulierungen, einschließlich pädiatrischer Sirupe, Hustenmittel, dermatologischer Lösungen und auf Kräuterextrakten basierender Therapeutika, fördert die Aufnahme weiter. Darüber hinaus beschleunigen der GRAS-Status von Ethanol, sein niedriges Toxizitätsprofil und die breite regulatorische Akzeptanz seine Integration in globale Fertigungspipelines. Die verstärkte Auslagerung der Formulierungsentwicklung an CDMOs stärkt ebenfalls die Nachfrage, da diese Einrichtungen auf hochreines, pharmazeutisches Ethanol angewiesen sind, um internationale Qualitätsstandards zu erfüllen. Da die Anzahl neuer chemischer Entitäten und reformulierter Generika weltweit steigt, bleibt Ethanol ein kritisches Hilfsstoff, das seine kontinuierliche Marktexpansion antreibt.
· Zum Beispiel liefert Archer Daniels Midland (ADM) Ethanol in USP-Qualität, das auf 190-Proof- und 200-Proof-Spezifikationen destilliert wird und die verifizierten pharmakopöischen Reinheitsstandards erfüllt, die für die Verwendung als Lösungsmittel in Sirupen, Tinkturen und OTC-Arzneimittelformulierungen erforderlich sind.
Starkes Wachstum bei Antiseptika, Desinfektions- und klinischen Hygieneprodukten
Der Markt für pharmazeutisches Ethanol profitiert erheblich von der steigenden globalen Nachfrage nach Antiseptika und Desinfektionsprodukten in Krankenhäusern, ambulanten Pflegezentren und im Heimgebrauch. Ethanol wird aufgrund seiner schnellen antimikrobiellen Wirkung, breiten Wirksamkeit und Kompatibilität mit hautkontaktierenden Produkten bevorzugt, was es pharmazeutischen Herstellern ermöglicht, strenge Infektionskontrollprotokolle zu erfüllen. Der Anstieg chirurgischer Eingriffe, ambulanter Behandlungen und des Managements chronischer Krankheiten erhöht den Verbrauch von ethanolbasierten antiseptischen Flüssigkeiten, Tupfern, präoperativen Lösungen und Handhygieneformulierungen. Klinische Beschaffungsteams priorisieren weiterhin ethanolbasierte Desinfektionsmittel aufgrund ihrer schnelleren Trocknungszeit, minimalen Rückstände und Einhaltung bewährter mikrobiologischer Standards. Darüber hinaus unterstützt die zunehmende Einführung steriler Verpackungsformate und Einzeldosisapplikatoren in Gesundheitseinrichtungen die anhaltende Nachfrage. Da Gesundheitsdienstleister weltweit in Infektionspräventionsinfrastrukturen investieren, bleibt pharmazeutisches Ethanol integraler Bestandteil von Desinfektionsabläufen und stärkt sein langfristiges Marktwachstum.
- Zum Beispiel produziert die Muscatine-Anlage der Grain Processing Corporation hochreines Ethanol in USP-Qualität, das in pharmazeutischen Formulierungen, Desinfektionsmitteln und Handdesinfektionsmitteln verwendet wird. GPC ist bekannt dafür, konsistentes, pharmakopöe-konformes Ethanol für regulierte Gesundheits- und Hygieneanwendungen zu liefern.
Steigende Präferenz für hochreine, regulatorisch konforme Ethanolqualitäten
Strenge globale Qualitätsvorschriften wie die pharmakopöischen Standards USP, EP und JP treiben weiterhin die Nachfrage nach hochreinem pharmazeutischem Ethanol an. Hersteller benötigen zunehmend Ethanol mit niedrigem Verunreinigungsgrad, kontrolliertem Wassergehalt und konsistenten chemischen Profilen, um fortschrittliche Herstellungsprozesse zu unterstützen. Das Wachstum in den Bereichen Biologika, sterile Injektionsmittel und spezielle APIs verstärkt weiter den Bedarf an Ethanol, das strenge Produktionstoleranzen erfüllt. Lieferanten, die in verfeinerte Destillationstechnologie, kontaminationsfreie Lagerung und validierte Lieferkettensysteme investieren, erlangen einen Wettbewerbsvorteil, da regulatorische Audits intensiver werden. Pharmaunternehmen suchen auch nach Ethanolqualitäten mit verifizierter Rückverfolgbarkeit und Dokumentation, um während globaler Produktregistrierungen die volle Konformität sicherzustellen. Der Ausbau von GMP-konformen Produktionsanlagen in Nordamerika, Europa und Asien stärkt die Verfügbarkeit von hochwertigem Ethanol und ermöglicht eine robuste Lieferstabilität. Da Qualitätssicherung zunehmend im Mittelpunkt der Arzneimittelherstellung steht, steigt die Nachfrage nach regulatorisch abgestimmtem pharmazeutischem Ethanol weiter an.
Wichtige Trends & Chancen
Zunehmende Akzeptanz von biobasiertem Ethanol zur Unterstützung von Nachhaltigkeitszielen
Biobasiertes pharmazeutisches Ethanol bietet eine große Chance, da Hersteller und Gesundheitseinrichtungen Nachhaltigkeit, zirkuläre Produktionsmodelle und kohlenstoffarme Rohstoffe priorisieren. Aus Zuckerrohr, Mais oder zellulosehaltiger Biomasse gewonnenes Bioethanol bietet reduzierte Treibhausgasemissionen und stimmt mit den ESG-Strategien von Unternehmen überein. Da Aufsichtsbehörden grünere Lieferketten fördern, erkunden mehrere Arzneimittelformulierer biobasiertes Ethanol für orale Lösungen, topische Anwendungen und lösungsmittelintensive Herstellungsprozesse. Der Wandel schafft auch Chancen für Lieferanten, die in der Lage sind, Bioethanol zu liefern, das konsequent die Qualitätsstandards von USP oder EP erfüllt. Technologische Fortschritte in der Biomassefermentation und Reinigungstechniken verbessern den Ertrag und die Verunreinigungskontrolle, wodurch biobasiertes Ethanol zunehmend mit synthetischen Alternativen konkurrieren kann. Da globale Pharmaunternehmen nachhaltigkeitsbezogene Beschaffungsverpflichtungen ankündigen, wird erwartet, dass die Nachfrage nach zertifizierten erneuerbaren Ethanolqualitäten stetig wächst, was langfristige Chancen für Produzenten mit fortschrittlichen Bioraffineriekapazitäten schafft.
- Zum Beispiel erhöht die Biorefinery der zweiten Generation von Raízen im Bonfim Bioenergy Park die Kapazität für Zellulose-Ethanol um 82 Millionen Liter pro Jahr, produziert aus Zuckerrohrbagasse und in der Lage, die Lebenszyklus-Emissionen im Vergleich zu fossilen Pfaden um mehr als 80 % zu reduzieren.
Erweiterung von CDMO- und CMO-Partnerschaften erhöht den Ethanolverbrauch
Vertragsentwicklungs- und -herstellungsorganisationen (CDMOs/CMOs) stellen eine wachsende Chance für Lieferanten von pharmazeutischem Ethanol dar. Da Arzneimittelentwickler die Formulierung, das Abfüllen und die großangelegte Mischung auslagern, benötigen CDMOs erhebliche Mengen an hochreinem Ethanol, um den kontinuierlichen Betrieb aufrechtzuerhalten. Dieser Wandel wird durch die steigende Produktion von Biologika, die zunehmende Nachfrage nach flexiblen Fertigungskapazitäten und die Notwendigkeit einer schnellen Skalierbarkeit während Produkteinführungen beschleunigt. CDMOs bevorzugen Ethanol-Lieferanten, die eine ununterbrochene Lieferung, validierte Reinheitsdokumentation und globale regulatorische Unterstützung bieten, was Chancen für Produzenten schafft, die eine mehrregionale Liefergarantie gewährleisten können. Das Wachstum in der sterilen Fertigung, der aseptischen Verarbeitung und der Herstellung von klinischen Prüfmaterialien verstärkt die Ethanolnachfrage im gesamten ausgelagerten Fertigungsökosystem weiter. Mit der Expansion der Biopharma-Pipelines wird der CDMO-Sektor zu einem zunehmend wichtigen Kanal für langfristige Ethanol-Lieferverträge.
- Zum Beispiel betreibt das Patheon CDMO-Netzwerk von Thermo Fisher Scientific über 40 globale Fertigungs- und Entwicklungsstandorte, einschließlich großer steriler Abfüllanlagen, die auf validiertes USP-Grad-Ethanol für Formulierungs- und Reinigungsabläufe angewiesen sind. Die aseptischen Räume von Patheon können Chargengrößen von bis zu 300.000 Fläschchen verarbeiten, was eine stetige Nachfrage nach hochreinem Ethanol in der kontinuierlichen Biopharma-Produktion schafft.
Wichtige Herausforderungen
Regulatorische Komplexität und Compliance-Variabilität über Regionen hinweg
Die Einhaltung der Vorschriften für pharmazeutisches Ethanol bleibt eine erhebliche Herausforderung aufgrund unterschiedlicher Qualitätsstandards, Grenzwerte für Verunreinigungen und Dokumentationsanforderungen in globalen Märkten. Abweichungen in USP-, EP-, JP- und länderspezifischen Richtlinien erschweren die Herstellungs-, Prüf- und Zertifizierungsabläufe und erhöhen die betrieblichen Belastungen für Lieferanten. Ethanolproduzenten müssen validierte Analysesysteme, strenge Kontaminationskontrollen und eine robuste Chargenrückverfolgbarkeit aufrechterhalten, um die globalen Audit-Erwartungen zu erfüllen. Darüber hinaus erfordern Transport- und Lagerungsvorschriften für entzündliche Lösungsmittel die Einhaltung von Gefahrgutprotokollen, was die Logistikkosten erhöht. Hersteller, die in mehreren Ländern tätig sind, stehen vor zusätzlichen Hürden wie unterschiedlichen Verbrauchsteuervorschriften, Reinheitsanforderungen und Exportlizenzregeln. Das Versäumnis, sich an diese komplexen regulatorischen Rahmenbedingungen anzupassen, kann die Zeitpläne für die pharmazeutische Produktion verzögern, die Lieferkontinuität stören und die Marktzugänglichkeit für Ethanolproduzenten verringern.
Volatilität der Lieferkette und Schwankungen der Rohstoffpreise
Die Instabilität der Rohstoffkosten, insbesondere bei Pflanzen, die in der Bioethanolproduktion verwendet werden, und petrochemischen Inputs für synthetisches Ethanol, bleibt eine große Herausforderung, die die Preisvorhersehbarkeit und Lieferzuverlässigkeit beeinträchtigt. Rohstoffknappheit, Wetterstörungen, geopolitische Spannungen und Schwankungen auf den Energiemärkten können die Wirtschaftlichkeit der Ethanolproduktion erheblich beeinflussen. Pharmazeutische Hersteller benötigen gleichbleibende Qualität und ununterbrochene Versorgung, aber die Volatilität der Rohstoffmärkte schafft oft Unsicherheit bei der Beschaffung. Zusätzlich können Engpässe im Transport, Einschränkungen bei der Ethanollagerung und regionale Unterschiede in der Produktionskapazität zu periodischen Engpässen führen. Lieferanten müssen in diversifizierte Beschaffungsstrategien, fortschrittliche Bestandsführungssysteme und regionale Produktionszentren investieren, um diese Probleme zu überwinden. Für Pharmaunternehmen bleibt das Management der Kosten- und Verfügbarkeitsrisiken im Zusammenhang mit der Ethanolversorgung ein anhaltendes operatives Anliegen.
Regionale Analyse
Nordamerika
Nordamerika hält den größten Anteil am pharmazeutischen Ethanolmarkt und macht etwa 34–36% aus, aufgrund seiner fortschrittlichen pharmazeutischen Produktionsbasis, strengen GMP-Compliance-Standards und der hohen Akzeptanz von ethanolbasierten Antiseptika- und Lösungsmittelsystemen. Die USA führen die regionale Nachfrage an, unterstützt durch eine starke Produktion von oralen flüssigen Formulierungen, dermatologischen Lösungen und sterilen Herstellungsaktivitäten. Große CDMOs und multinationale Arzneimittelhersteller verlassen sich auf hochreine Ethanolqualitäten, was die Import- und inländischen Raffinierungsaktivitäten stärkt. Der regulatorische Schwerpunkt auf Reinheitsvalidierung, umfangreiche klinische Hygienebedürfnisse und die Erweiterung der OTC-Arzneimittelproduktion stärken weiterhin die Führungsposition Nordamerikas.
Europa
Europa repräsentiert etwa 28–30% des Marktes, angetrieben durch robuste pharmazeutische Exporte, starke regulatorische Rahmenbedingungen unter EP-Standards und weitverbreitete Verwendung von Ethanol in topischen, oralen und parenteralen Zubereitungen. Deutschland, das Vereinigte Königreich, Frankreich und Italien tragen erheblich durch ihre etablierten Formulierungs-, API- und Vertragsherstellungssysteme bei. Das Wachstum wird weiter durch die steigende Nachfrage nach ethanolbasierten Desinfektionsmitteln in klinischen Einrichtungen unterstützt, zusammen mit der zunehmenden Präferenz für biobasiertes Ethanol im Einklang mit den EU-Nachhaltigkeitszielen. Stabile Lieferketten, aggressive Qualitätsprüfungen und die Erweiterung pharmazeutischer Produktionscluster sorgen dafür, dass Europa einen erheblichen Anteil am globalen Verbrauch behält.
Asien-Pazifik
Asien-Pazifik ist der am schnellsten wachsende regionale Markt und hält einen Anteil von etwa 22–24%, unterstützt durch die expandierende pharmazeutische Produktion in China, Indien, Südkorea und Japan. Schnelles Wachstum in der Generika-Produktion, großangelegte Herstellung von oralen Flüssigkeiten und zunehmende Investitionen in sterile Injektionsmittel treiben den Ethanolverbrauch an. Regionale CDMOs nutzen zunehmend hochreines Ethanol, um globale regulatorische Erwartungen zu erfüllen, während steigende Gesundheitsausgaben die Nachfrage nach Antiseptika und klinischen Hygieneprodukten erhöhen. Günstige Regierungspolitiken zur Unterstützung pharmazeutischer Exporte und die Erweiterung der biopharmazeutischen Produktionskapazität stärken den Aufwärtstrend der Region und positionieren Asien-Pazifik als wichtigen langfristigen Wachstumsmarkt.
Lateinamerika
Lateinamerika macht etwa 6–7% des Marktes für pharmazeutisches Ethanol aus, wobei Brasilien und Mexiko die Nachfrage aufgrund ihrer sich entwickelnden Pharmasektoren und des wachsenden Verbrauchs von ethanolbasierten OTC-Formulierungen anführen. Die Region profitiert von einer steigenden Produktion von biobasiertem Ethanol, insbesondere von Zuckerrohr abgeleiteten Qualitäten, die sowohl den inländischen Gebrauch als auch Exportmöglichkeiten unterstützen. Steigende Investitionen in die lokale Arzneimittelproduktion, die erweiterte Verteilung von antiseptischen Produkten und die Verbesserung der Gesundheitsinfrastruktur tragen zu einem stetigen Wachstum bei. Allerdings beeinflussen regulatorische Variabilität und Einschränkungen in der Lieferkette weiterhin die Beschaffungsstrategien, was zu einer moderaten, aber stabilen Marktdurchdringung führt.
Mittlerer Osten & Afrika (MEA)
Die Region Mittlerer Osten & Afrika hält einen Anteil von etwa 4–5%, der hauptsächlich durch das Wachstum der Krankenhausinfrastruktur, die steigende Akzeptanz von ethanolbasierten Antiseptika und die zunehmende pharmazeutische Herstellungsaktivität in den GCC-Ländern und Südafrika getrieben wird. Die Nachfrage konzentriert sich auf topische Desinfektionsmittel, orale Lösungen und Lösungsmittelanwendungen für lokale Formulierungsanlagen. Von der Regierung geführte Initiativen zur Modernisierung des Gesundheitswesens, gepaart mit einer erhöhten Einfuhr von hochreinen Ethanolqualitäten, unterstützen die Marktexpansion. Trotz vielversprechendem Wachstumspotenzial steht die Region vor Herausforderungen im Zusammenhang mit begrenzter Produktionskapazität, hoher Abhängigkeit von Importen und Schwankungen in den regulatorischen Anforderungen über die Märkte hinweg.
Marktsegmentierungen:
Nach Quelle
- Synthetisches Ethanol
- Biobasiertes Ethanol
Nach Anwendung
- Orale Formulierungen
- Topische Formulierungen
- Parenterale Formulierungen
- Aktive pharmazeutische Wirkstoffe (APIs)
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für pharmazeutisches Ethanol ist durch eine Mischung aus globalen Produzenten, regionalen Brennereien und spezialisierten Lieferanten gekennzeichnet, die sich auf hochreine, GMP-konforme Qualitäten konzentrieren. Führende Unternehmen konkurrieren in Bezug auf Reinigungskapazität, Lösungsmittelbeständigkeit, regulatorische Zertifizierungen und sichere globale Vertriebsnetzwerke. Akteure mit fortschrittlichen Destillationstechnologien, validierten Verunreinigungskontrollsystemen und starken Dokumentationspraktiken wie USP-, EP- und JP-Konformität haben einen klaren Vorteil bei der Lieferung von Ethanol für orale Formulierungen, topische Antiseptika und sterile Herstellung. Strategische Partnerschaften mit CDMOs, Pharmaherstellern und Krankenhausbeschaffungskanälen stärken die Marktpositionierung weiter. Darüber hinaus gewinnen biobasierte Ethanolproduzenten zunehmend an Bedeutung, da Nachhaltigkeitsverpflichtungen Kaufentscheidungen in Europa und Nordamerika beeinflussen. Marktdynamiken hängen auch von Preisstabilität, Zuverlässigkeit der Lieferkette und Einhaltung strenger Vorschriften für den Umgang mit gefährlichen Materialien ab. Da sich der Pharmasektor weltweit ausweitet, investieren führende Lieferanten weiterhin in Kapazitätsupgrades, automatisierte Qualitätstests und regionale Vertriebszentren, um wettbewerbsfähig zu bleiben.
Analyse der Hauptakteure
- Raízen (Cosan S.A.)
- Greenfield Global Inc.
- Grain Processing Corporation
- Wilmar International Limited
- Cristal Union
- Univar Solutions Inc.
- Archer Daniels Midland Company
- MGP Ingredients, Inc.
- Cargill, Incorporated
- Roquette Frères
Jüngste Entwicklungen
- Im September 2025 eröffnete Greenfield Global Inc. ein neues Vertriebszentrum unter Greenfield Global UK Limited, das lokale Lager- und Lieferkapazitäten im gesamten Vereinigten Königreich aufbaut, um 99,9% hochreinen, aus Getreide gewonnenen Alkohol, Spezialalkohole und GMP-konforme Lösungsmittel an Pharma-, Biotech- und Life-Science-Unternehmen zu liefern.
- Im Mai 2024 auf der Vitafoods Europe Messe führte Roquette LYCAGEL® Flex ein, ein neues Hydroxypropyl-Erbsenstärke-Premix, das für nutraceutical und pharmazeutische Weichkapseln entwickelt wurde und eine plastifiziererfreie Anpassung für verbesserte Qualität, Stabilität und Leistung bietet.
- Im Mai 2024 erhielt die Grain Processing Corporation den Pinnacle Award 2023, der ihre Leistung als wichtiger Lieferant von hochreinen Alkoholen für pharmazeutische, nutraceutical und Körperpflegeanwendungen anerkennt und ihre Rolle als zuverlässige Quelle für USP-Qualität Ethylalkohol stärkt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Quelle, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach hochreinem pharmazeutischem Ethanol wird weiter steigen, da Hersteller die Produktion von oralen Flüssigkeiten, topischen Formulierungen und sterilen Zubereitungen ausweiten.
- Die Einführung von biobasiertem Ethanol wird beschleunigt, da Pharmaunternehmen ihre Nachhaltigkeits- und kohlenstoffarmen Beschaffungsstrategien stärken.
- CDMOs werden zunehmend den Ethanolverbrauch antreiben, da das Outsourcing von Formulierungs- und Abfülloperationen weltweit zunimmt.
- Investitionen in fortschrittliche Destillations- und Verunreinigungskontrolltechnologien werden die Qualitätskonsistenz und die Einhaltung von Vorschriften verbessern.
- Ethanolbasierte Antiseptika und Hygieneprodukte werden aufgrund anhaltender klinischer Infektionskontrollprioritäten eine anhaltende Nachfrage erfahren.
- Regionale Produktionszentren im asiatisch-pazifischen Raum werden die Kapazität erweitern, um das wachsende Generika- und Biologika-Herstellungsvolumen zu unterstützen.
- Maßnahmen zur Stärkung der Lieferkettenresilienz werden verstärkt, da Unternehmen die Rohstoffquellen und die Lagerinfrastruktur diversifizieren.
- Die regulatorische Angleichung in den wichtigsten Märkten wird wichtiger, was die Lieferanten dazu veranlasst, ihre Dokumentations- und Qualitätsmanagementsysteme zu verbessern.
- Die Preisstabilität wird ein strategischer Fokus bleiben, da die Volatilität der Rohstoffe die Beschaffungsentscheidungen beeinflusst.
- Langfristige Verträge zwischen Ethanolproduzenten und Pharmaherstellern werden häufiger, um eine ununterbrochene Versorgung mit hochreinem Ethanol zu sichern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für pharmazeutischen Ethanol und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für pharmazeutischen Ethanol voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des pharmazeutischen Ethanols hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für pharmazeutisches Ethanol antreiben?
Wer sind die führenden Unternehmen im Markt für pharmazeutischen Ethanol?
Welche Region hatte 2024 den größten Anteil am Markt für pharmazeutischen Ethanol?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Pharmazeutischer Ethanolmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Pharmazeutischer Ethanolmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,897.5 million → 2032: USD 3,309.33 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Pharmazeutischer Ethanolmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Pharmazeutischer Ethanolmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Pharmazeutischer Ethanolmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Pharmazeutischer Ethanolmarkt Market Drivers
- 3.3 Pharmazeutischer Ethanolmarkt Market Restraints & Challenges
- 3.4 Pharmazeutischer Ethanolmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Pharmazeutischer Ethanolmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Pharmazeutischer Ethanolmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Pharmazeutischer Ethanolmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Pharmazeutischer Ethanolmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Pharmazeutischer Ethanolmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Pharmazeutischer Ethanolmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Pharmazeutischer Ethanolmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Pharmazeutischer Ethanolmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Pharmazeutischer Ethanolmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Pharmazeutischer Ethanolmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Pharmazeutischer Ethanolmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Pharmazeutischer Ethanolmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Pharmazeutischer Ethanolmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Pharmazeutischer Ethanolmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Pharmazeutischer Ethanolmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Pharmazeutischer Ethanolmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Pharmazeutischer Ethanolmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Pharmazeutischer Ethanolmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Pharmazeutischer Ethanolmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
