
Marktübersicht:
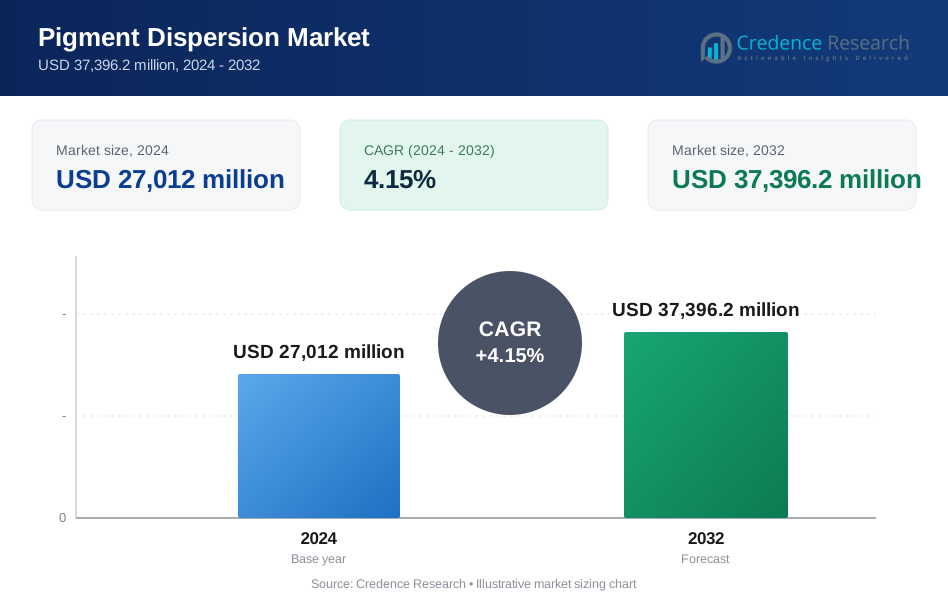
Der Markt für Pigmentdispersionen wird voraussichtlich von 27.012 Millionen USD im Jahr 2024 auf 37.396,2 Millionen USD bis 2032 wachsen. Es wird erwartet, dass der Markt während des Zeitraums 2024–2032 eine CAGR von 4,15 % verzeichnen wird.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Pigmentdispersionen 2024 | 27.012 Millionen USD |
| Markt für Pigmentdispersionen, CAGR | 4,15 % |
| Marktgröße für Pigmentdispersionen 2032 | 37.396,2 Millionen USD |
Wachstumstreiber sind die starke Nachfrage nach Farben und Beschichtungen für Bau- und Infrastrukturprojekte. Verpackungs- und Druckindustrien erhöhen den Pigmenteinsatz für Markenbildung und visuelle Attraktivität. Kunststoffverarbeiter verlassen sich auf Dispersionen für gleichmäßige Farbe und Oberflächenfinish. Hersteller investieren in wasserbasierte und VOC-arme Systeme, um Sicherheitsvorschriften zu erfüllen. Prozessverbesserungen steigern die Mahleffizienz und Partikelkontrolle. Die steigende Automobilproduktion unterstützt ebenfalls die stetige Nachfrage nach leistungsstarken Farbsystemen für Innen- und Außenteile.
Der asiatisch-pazifische Raum führt den Markt aufgrund schnellen städtischen Wachstums und starker Fertigungsaktivitäten an. China und Indien profitieren von Bau-, Verpackungs- und Automobilwachstum. Europa zeigt stabile Nachfrage, getrieben durch Nachhaltigkeitsstandards und Premium-Beschichtungen. Nordamerika bleibt durch fortschrittliche Formulierungen und industrielle Anwendungen stark. Aufstrebende Märkte in Südostasien und Lateinamerika gewinnen durch steigende Industrieproduktion und Infrastrukturausgaben an Dynamik.

Markteinblicke:
- Der Markt für Pigmentdispersionen lag 2024 bei 27.012 Millionen USD und wird voraussichtlich bis 2032 auf 37.396,2 Millionen USD anwachsen, mit einer CAGR von 4,15 %.
- Der asiatisch-pazifische Raum führt mit einem Anteil von etwa 45 % aufgrund starker Bautätigkeit, Verpackungsnachfrage und großflächiger Fertigung in China und Indien.
- Nordamerika hält einen Anteil von fast 28 %, unterstützt durch fortschrittliche Formulierungen, Automobilnachfrage und starke Industriestandards, während Europa rund 22 % ausmacht, getrieben durch nachhaltigkeitsorientierte Beschichtungen und Premium-Anwendungen.
- Südostasien und Lateinamerika repräsentieren die am schnellsten wachsende Region mit einem Anteil von fast 5 %, unterstützt durch steigende Industrieproduktion, städtische Infrastrukturprojekte und expandierende Verpackungssektoren.
- Farben und Beschichtungen machen etwa 50 % der Gesamtnachfrage aus, bedingt durch den Einsatz im Bauwesen, während Tinten und Kunststoffe zusammen fast 35 % beitragen, getrieben durch Verpackungs-, Druck- und Polymerverarbeitungsbedürfnisse.
Markttreiber:
Steigende Nachfrage aus der Farben-, Beschichtungs- und Oberflächenschutzindustrie
Der Markt für Pigmentdispersionen gewinnt an Stärke durch die zunehmende Bau- und Renovierungstätigkeit weltweit. Farbenhersteller benötigen stabile Farbqualität für Innen- und Außenflächen. Beschichtungslieferanten konzentrieren sich auf Haltbarkeit und einheitliches Finish über verschiedene Substrate hinweg. Infrastrukturprojekte erhöhen den Einsatz von Schutz- und Dekorationsbeschichtungen. Industrielle Wartungszyklen unterstützen eine stetige Nachfrage nach Neuanstrichen. Farbkonstanz verbessert das Markenvertrauen für Beschichtungshersteller. Prozesskontrolle hilft, Materialverschwendung während der Anwendung zu reduzieren. Die Nachfrage bleibt in den Wohn-, Gewerbe- und Industriesegmenten stark.
- Zum Beispiel berichtete AkzoNobel von einer globalen Präsenz in über 150 Ländern und erzielte im Jahr 2024 einen Jahresumsatz von etwa 10,7 Milliarden Euro. Um seine Marktführerschaft zu erhalten, konzentriert sich das Unternehmen auf Hochleistungsprodukte und fortschrittliche Technologien wie superbeständige Pulverbeschichtungen und Lösungen mit niedrigem VOC-Gehalt, die langfristige Haltbarkeit und ein einheitliches Finish über verschiedene Substrate hinweg gewährleisten.
Wachstum in Verpackungs-, Druck- und visuellen Branding-Anwendungen
Der Markt für Pigmentdispersionen profitiert von einer höheren Verpackungsproduktion in den Konsumgütersektoren. Markeninhaber verlassen sich auf lebendige Farben für die Sichtbarkeit im Regal. Druckereien benötigen präzise Farbkontrolle für Wiederholungsaufträge. Flexible Verpackungen verwenden Dispersionen für scharfe Grafiken und Logos. Lebensmittel- und Getränkelabels verlangen sichere und stabile Farbsysteme. Das Wachstum des E-Commerce unterstützt höhere Druckvolumina bei Verpackungen. Kurze Druckläufe erhöhen den Bedarf an schnellen Farbwechseln. Qualitätsfarben helfen, die Ausschussraten beim Hochgeschwindigkeitsdruck zu reduzieren.
- Zum Beispiel betreibt Sun Chemical mehr als 250 Produktions- und Unterstützungsstandorte weltweit und liefert Tinten für Hochgeschwindigkeitsverpackungslinien. Druckereien benötigen präzise Farbkontrolle für Wiederholungsaufträge.
Erweiterung der Kunststoffverarbeitung und polymerbasierten Fertigung
Der Markt für Pigmentdispersionen wächst mit der steigenden Produktion von Kunststoffkomponenten. Formgeber sind auf einheitliche Farben für ästhetische Kunststoffteile angewiesen. Fahrzeuginnenräume erfordern konsistente Farbtöne über Chargen hinweg. Unterhaltungselektronik verwendet gefärbte Polymere zur Produktidentität. Dispersionen verbessern die Oberflächenbeschaffenheit und mechanische Stabilität. Hersteller schätzen die einfache Dispersion innerhalb von Polymermatrizen. Farbpräzision unterstützt strenge Kundenspezifikationen. Die Massenverarbeitung bevorzugt gebrauchsfertige Dispersionsformate.
Steigende Automobilproduktion und Nachfrage nach industriellen Komponenten
Der Markt für Pigmentdispersionen erhält Unterstützung durch das Wachstum der Fahrzeugproduktion. Automobilhersteller verlangen haltbare Farben für Innen- und Außenteile. Zulieferer der Tier-Stufen benötigen zuverlässige Dispersionen für Kunststoffverkleidungen. Hersteller von Industrieausrüstungen benötigen Beschichtungen zum Korrosionsschutz. Farbstabilität unterstützt die lange Lebensdauer von Komponenten. Standardisierte Formulierungen reduzieren Qualitätsabweichungen in den Werken. Globale Lieferketten bevorzugen skalierbare Pigmentlösungen. Konsistente Ergebnisse unterstützen die Kostenkontrolle über Produktionslinien hinweg.
Markttrends:
Verlagerung hin zu wasserbasierten und emissionsarmen Formulierungssystemen
Der Markt für Pigmentdispersionen zeigt eine deutliche Bewegung hin zu wasserbasierten Systemen. Hersteller reduzieren den Lösungsmittelverbrauch, um Sicherheitsvorschriften zu erfüllen. Kunden bevorzugen geruchsarme und sicherere Produktionsumgebungen. Wasserbasierte Dispersionen unterstützen die Anforderungen an Innenanwendungen. Regulatorischer Druck beschleunigt die Einführung sauberer Formulierungen. Produzenten verbessern die Leistungsparität mit Lösungsmittelsystemen. Technologische Verbesserungen erhöhen die Stabilität in wässrigen Formaten. Nachhaltigkeitsziele prägen die langfristigen Produktentwicklungspläne.
- Zum Beispiel hat die BASF SE ihr Portfolio an wasserbasierten Pigmentdispersionen erweitert, das den EU-VOC-Richtlinien für Beschichtungen und Druckfarben entspricht. Kunden bevorzugen geruchsarme und sicherere Produktionsumgebungen.
Fortschritte in der Dispersionstechnologie und Prozessautomatisierung
Der Markt für Pigmentdispersionen übernimmt moderne Mahl- und Mischequipment. Automatisierung verbessert die Chargenkonsistenz und wiederholbare Qualität. Feinpartikelkontrolle erhöht die Farbintensität und Opazität. Digitale Überwachung unterstützt die Prozessgenauigkeit über verschiedene Läufe hinweg. Hersteller reduzieren Ausfallzeiten durch vorausschauende Wartungstools. Energieeffiziente Geräte senken die Betriebskosten. Prozesspräzision unterstützt maßgeschneiderte Formulierungsbedürfnisse. Technologieinvestitionen stärken die Wettbewerbsposition.
- Zum Beispiel verwendet die DIC Corporation Hochenergie-Perlmühlen, die eine Submikron-Partikelkontrolle für Spezialtintendispersionen ermöglichen. Feinpartikelkontrolle erhöht die Farbintensität und Opazität.
Steigende Präferenz für maßgeschneiderte und anwendungsspezifische Lösungen
Der Markt für Pigmentdispersionen spiegelt die wachsende Nachfrage nach maßgeschneiderten Formulierungen wider. Endverbraucher verlangen Dispersionen für spezifische Substrate und Prozesse. Spezialbeschichtungen erfordern eine enge Partikelgrößenverteilung. Tintenhersteller suchen nach Dispersionen, die auf die Druckgeschwindigkeit abgestimmt sind. Kunststoffverarbeiter verlangen Kompatibilität mit verschiedenen Polymeren. Anpassung unterstützt die Positionierung von Premiumprodukten. Enge Zusammenarbeit mit Lieferanten verbessert den Formulierungserfolg. Flexibilität wird zu einem entscheidenden Faktor bei der Lieferantenauswahl.
Wachsende Fokussierung auf Qualitätskonsistenz und Chargenzuverlässigkeit
Der Markt für Pigmentdispersionen tendiert zu strengeren Qualitätskontrollstandards. Kunden erwarten einen einheitlichen Farbton über Produktionschargen hinweg. Farbabweichungen führen zu hohen Ablehnungskosten. Lieferanten investieren in fortschrittliche Testprotokolle. Standardisierung unterstützt globale Fertigungsnetzwerke. Rückverfolgbarkeit verbessert das Kundenvertrauen in Lieferketten. Konsistente Ausgaben unterstützen langfristige Verträge. Qualitätsführerschaft differenziert Lieferanten in reifen Märkten.
Analyse der Marktchallenges:
Volatilität in der Rohstoffversorgung und Kostenstrukturen
Der Markt für Pigmentdispersionen steht unter Druck durch instabile Rohstoffpreise. Pigmentrohstoffe hängen von globalen Chemielieferketten ab. Änderungen der Energiekosten beeinflussen die Wirtschaftlichkeit der Produktion. Lieferanten kämpfen um die Aufrechterhaltung der Margenstabilität. Preisschwankungen erschweren die langfristige Vertragsplanung. Beschaffungsteams benötigen diversifizierte Beschaffungsstrategien. Kleinere Akteure sind einem höheren Kostenrisiko ausgesetzt. Lieferunterbrechungen beeinträchtigen Lieferpläne und das Kundenvertrauen.
Komplexe Compliance-Anforderungen und Leistungskompromisse
Der Markt für Pigmentdispersionen muss strenge Sicherheits- und Umweltvorschriften erfüllen. Die Vorschriften variieren je nach Region und Anwendung. Die Einhaltung erhöht die Kosten für Tests und Zertifizierungen. Die Leistungsbalance bleibt unter neuen Standards entscheidend. Reformulierungsrisiken beeinflussen die Zuverlässigkeit der Produkte. Technische Expertise wird für den Erfolg der Einhaltung unerlässlich. Die Markteinführungszeit für neue Produkte kann sich verlängern. Regulatorische Veränderungen schaffen Planungsunsicherheit für Hersteller.
Marktchancen:
Entwicklung von Hochleistungsdispersionen für fortschrittliche Anwendungen
Der Markt für Pigmentdispersionen bietet Spielraum in Segmenten mit Hochleistungsmaterialien. Fortschrittliche Beschichtungen erfordern überlegene Farbstabilität. Die Elektronik verlangt präzise Dispersionen für kompakte Komponenten. Automobil-Designtrends favorisieren hochwertige Innenausstattungen. Industrielle Kunden suchen langlebige Farblösungen. Innovation unterstützt den Einstieg in wertschöpfende Anwendungen. Technische Führungsstärke verbessert die Preismacht. Spezialisierung stärkt die Differenzierung der Anbieter.
Expansion in Schwellenländern und lokale Fertigungszentren
Der Markt für Pigmentdispersionen kann vom industriellen Wachstum in aufstrebenden Regionen profitieren. Die städtische Entwicklung treibt die Nachfrage nach Farben und Beschichtungen an. Die lokale Verpackungsproduktion unterstützt den Tintenverbrauch. Steigende Fertigungsbasen benötigen zuverlässige Farbsysteme. Regionale Werke reduzieren die Importabhängigkeit. Lokale Partnerschaften verbessern den Marktzugang. Kosteneffiziente Lösungen passen zu preissensiblen Märkten. Früher Einstieg unterstützt die langfristige Marktpräsenz.
Analyse der Marktsegmentierung:
Dispersionstyp
Der Markt für Pigmentdispersionen zeigt eine klare Trennung zwischen wasserbasierten und lösungsmittelbasierten Systemen. Wasserbasierte Dispersionen gewinnen aufgrund von Sicherheitsvorschriften und Anforderungen an den Innenbereich an Beliebtheit. Diese Systeme unterstützen geringen Geruch und einfache Handhabung in Beschichtungen und Tinten. Lösungsmittelbasierte Dispersionen behalten die Nachfrage in Anwendungen, die hohe chemische Beständigkeit erfordern. Leistungsstabilität unter rauen Bedingungen unterstützt die weitere Nutzung. Hersteller wählen Formate basierend auf den Leistungsanforderungen des Endverbrauchs. Kosten und Prozesskompatibilität leiten die Kaufentscheidungen. Beide Typen behalten ihre Relevanz in verschiedenen Branchen.
- Zum Beispiel liefert Sudarshan Chemical sowohl wässrige als auch lösungsmittelbasierte Dispersionen für Beschichtungen und Kunststoffe und unterstützt globale OEM-Standards. Diese Systeme unterstützen geringen Geruch und einfache Handhabung in Beschichtungen und Tinten.
Pigmenttyp
Der Markt für Pigmentdispersionen umfasst organische und anorganische Pigmentkategorien mit unterschiedlichen Rollen. Organische Pigmente bieten hohe Farbintensität und Helligkeit für visuelle Attraktivität. Diese Pigmente eignen sich für Verpackungen, Druck und dekorative Beschichtungen. Anorganische Pigmente bieten Haltbarkeit, Hitzebeständigkeit und Opazität. Bau- und Automobilsektoren bevorzugen anorganische Optionen. Farbtonstabilität unterstützt eine lange Lebensdauer. Käufer balancieren Ästhetik mit funktionaler Leistung. Die Auswahl hängt von den Anforderungen an Exposition und Anwendung ab.
- Zum Beispiel produziert die Cabot Corporation Rußpigmente, die in Automobilbeschichtungen und Kunststoffen weit verbreitet sind, um UV-Beständigkeit und Haltbarkeit zu gewährleisten.
Anwendung
Der Markt für Pigmentdispersionen bedient Farben und Beschichtungen, Druckfarben und Kunststoffe als Kernanwendungen. Farben und Beschichtungen verlassen sich auf Dispersionen für ein gleichmäßiges Finish und Schutz. Druckfarben erfordern präzise Farbkontrolle und Druckkonsistenz. Kunststoffe benötigen eine gleichmäßige Farbdurchmischung innerhalb der Polymere. Jede Anwendung schätzt die Qualität der Dispersion und die Benutzerfreundlichkeit. Die Prozessgeschwindigkeit beeinflusst die Wahl der Formulierung. Leistungsstandards variieren je nach Anwendungsfall. Die Vielfalt der Anwendungen unterstützt die Marktresilienz.
Endverbraucherindustrie
Der Markt für Pigmentdispersionen steht in enger Verbindung mit den Bereichen Bauwesen, Automobil und Verpackung. Der Bau treibt die Nachfrage durch Beschichtungen und Oberflächenbehandlungen an. Die Automobilproduktion benötigt langlebige und konsistente Farbsysteme. Verpackungen hängen von der visuellen Attraktivität und Markenklarheit ab. Das Volumen der Nachfrage unterstützt die Großproduktion. Die Qualitätskontrolle bleibt in allen Branchen entscheidend. Die Zuverlässigkeit der Versorgung beeinflusst langfristige Verträge. Das Wachstum der Endverwendung sichert eine stetige Segmentnachfrage.
Nach Segmentierung:
Nach Dispersionstyp
- Wasserbasiert
- Lösungsmittelbasiert
Pigmenttyp
- Organisch
- Anorganisch
Nach Anwendung
- Farben & Beschichtungen
- Druckfarben
- Kunststoffe
Nach Endverbraucherindustrie
- Bauwesen
- Automobil
- Verpackung
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Asien-Pazifik
Der Markt für Pigmentdispersionen verzeichnet den größten Anteil in Asien-Pazifik und macht fast 45% der globalen Nachfrage aus. Er profitiert von starker Bautätigkeit und hoher Fertigungsleistung. China und Indien treiben das Volumen durch den Einsatz in Farben, Kunststoffen und Verpackungen an. Schnelles städtisches Wachstum unterstützt den Verbrauch von Beschichtungen. Lokale Produktionskapazitäten verbessern die Zuverlässigkeit der Versorgung. Kostenwettbewerbsfähige Fertigung zieht globale Käufer an. Industrielle Expansion sichert langfristige regionale Dominanz.
Nordamerika
Der Markt für Pigmentdispersionen hält einen Anteil von etwa 28% in Nordamerika, unterstützt durch reife Endverbraucherindustrien. Die Region zeigt eine starke Nachfrage aus den Bereichen Automobil und Verpackung. Hoher Fokus auf Qualitätsstandards unterstützt den Einsatz von Premiumdispersionen. Wasserbasierte Formulierungen gewinnen aufgrund von Sicherheitsvorschriften an Bedeutung. Fortschrittliche Verarbeitung verbessert die Produktkonsistenz. Inländische Hersteller investieren in Leistungsverbesserungen. Stabile industrielle Produktion hält den Verbrauch konstant.
Europa
Der Markt für Pigmentdispersionen erfasst in Europa einen Anteil von knapp 22%, angetrieben durch regulatorischen Fokus und Spezialanwendungen. Die Region bevorzugt nachhaltige und emissionsarme Formulierungen. Fahrzeuglackierungen und industrielle Beschichtungen unterstützen die Nachfrage. Verpackung und Druck halten stabile Volumina. Hersteller betonen Präzision und Compliance. Innovation unterstützt hochwertige Dispersionsprodukte. Die Marktreife begrenzt schnelles Volumenwachstum, fördert jedoch die Wertsteigerung.
Analyse der Hauptakteure:
- BASF SE
- DIC Corporation
- Sudarshan Chemical
- Vibrantz
- Cabot Corporation
- Heubach GmbH
Wettbewerbsanalyse:
Der Markt für Pigmentdispersionen zeichnet sich durch starken Wettbewerb zwischen globalen und regionalen Herstellern aus. Führende Akteure konkurrieren in Bezug auf Dispersionsqualität, Farbkonstanz und Formulierungszuverlässigkeit. Skalierung unterstützt Kostenkontrolle und breite Produktportfolios. Mittelständische Unternehmen konzentrieren sich auf Nischenanwendungen und maßgeschneiderte Lösungen. Technologieinvestitionen stärken die Prozesseffizienz und Chargenkontrolle. Kundenbeziehungen beeinflussen langfristige Lieferverträge. Produktdifferenzierung unterstützt die Margenstabilität. Der Markt bleibt mäßig konsolidiert mit stabilen Eintrittsbarrieren, die an technisches Fachwissen gebunden sind.
Neueste Entwicklungen:
- Im November 2025 nahm BASF offiziell eine Hochleistungs-Dispersionsmittel-Produktionslinie im Jiangbei New Material Technology Park in Nanjing, China, in Betrieb, was eine bedeutende strategische Investition in der Region Asien-Pazifik darstellt. Diese hochmoderne Anlage nutzt die Technologie der kontrollierten radikalischen Polymerisation (CFRP), ein proprietäres fortschrittliches Dispersionsmittelformulierungssystem, das es Kunden ermöglicht, eine überlegene Farbperformance in industriellen Beschichtungen und Automobilanwendungen zu erzielen. Das neue Werk in Nanjing ergänzt die bestehende Dispersionsmittel-Produktionskapazität von BASF in der Anlage in Heerenveen, Niederlande, und stärkt gemeinsam die globale Lieferzuverlässigkeit und Flexibilität. Diese Erweiterung steht im Einklang mit BASFs Engagement für eine nachhaltige Industrieentwicklung und fällt mit dem 140-jährigen Jubiläum des Unternehmens in China zusammen, was seine Position als führendes Innovationszentrum für Spezialchemikalien im asiatisch-pazifischen Raum festigt.
- Im März 2025 wurde die Heubach GmbH erfolgreich von Sudarshan Chemical Industries übernommen, womit eine transformative Transaktion abgeschlossen wurde, die ursprünglich im Oktober 2024 angekündigt wurde. Die Übernahme bewertete die globalen Pigmentgeschäftsaktivitäten mit 127,5 Millionen Euro und umfasste Vermögenswerte in mehreren Heubach-Einheiten in Deutschland, der Schweiz, Luxemburg, Indien und den USA. Nach Abschluss des Deals wurde das umfangreiche Portfolio von Heubach an organischen Pigmenten, anorganischen Pigmenten, Farbstoffen, Dispersionen und Korrosionsschutzpigmenten in die globalen Aktivitäten von Sudarshan integriert, was die technologischen Fähigkeiten und die Marktpräsenz des kombinierten Unternehmens an 19 internationalen Standorten stärkt. Diese Übernahme stellt eine bedeutende Konsolidierung innerhalb der Spezialchemieindustrie dar, da sich Heubach vor seiner Übernahme als bedeutender regionaler Akteur mit einer 200-jährigen Tradition und Aktivitäten in Europa, Amerika und Asien-Pazifik etabliert hatte.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Dispersionstyp, Pigmenttyp, Anwendung, Endverbrauchsindustrie und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage aus der Farben- und Beschichtungsindustrie wird das stetige Marktwachstum unterstützen.
- Wasserbasierte Dispersionen werden in Endverbraucherindustrien breitere Akzeptanz finden.
- Produktanpassung wird die Differenzierungsstrategien der Lieferanten stärken.
- Prozessautomatisierung wird die Chargenkonsistenz und Produktionseffizienz verbessern.
- Nachhaltigkeitsziele werden die zukünftigen Formulierungsentwicklungen leiten.
- Schwellenländer werden neue Wachstumschancen für Hersteller schaffen.
- Die Automobilproduktion wird die langfristige Nachfrage nach langlebigen Farbsystemen aufrechterhalten.
- Technischer Service-Support wird die Kundenbindung und -loyalität verbessern.
- Lokale Fertigung wird das Risiko in der Lieferkette und die Lieferzeiten reduzieren.
- Innovation in der Dispersionstechnologie wird Anwendungen mit höherem Wert unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Pigmentdispersionen und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Pigmentdispersionen voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment der Pigmentdispersion hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Pigmentdispersionen antreiben?
Wer sind die führenden Unternehmen im Markt für Pigmentdispersionen?
Welche Region hatte 2024 den größten Anteil am Markt für Pigmentdispersionen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Pigmentdispersionsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Pigmentdispersionsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 27,012 million → 2032: USD 37,396.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Pigmentdispersionsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Pigmentdispersionsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Pigmentdispersionsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Pigmentdispersionsmarkt Market Drivers
- 3.3 Pigmentdispersionsmarkt Market Restraints & Challenges
- 3.4 Pigmentdispersionsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Pigmentdispersionsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Pigmentdispersionsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Pigmentdispersionsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Pigmentdispersionsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Pigmentdispersionsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Pigmentdispersionsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Pigmentdispersionsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Pigmentdispersionsmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Pigmentdispersionsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Pigmentdispersionsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Pigmentdispersionsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Pigmentdispersionsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Pigmentdispersionsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Pigmentdispersionsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Pigmentdispersionsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Pigmentdispersionsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Pigmentdispersionsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Pigmentdispersionsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Pigmentdispersionsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
