
Marktübersicht:
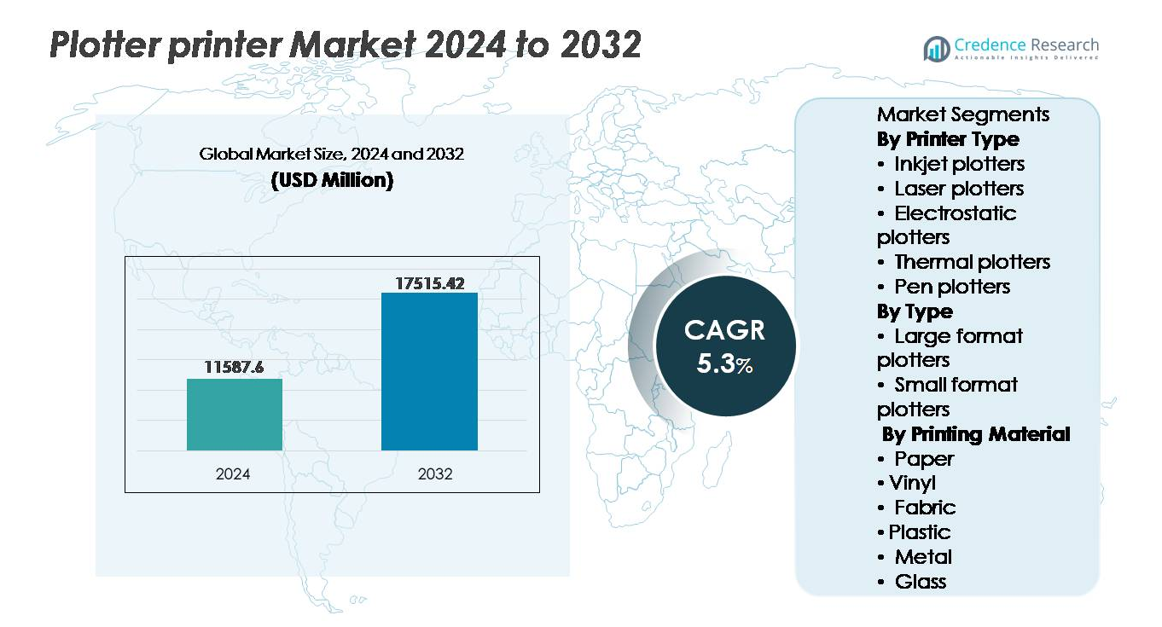
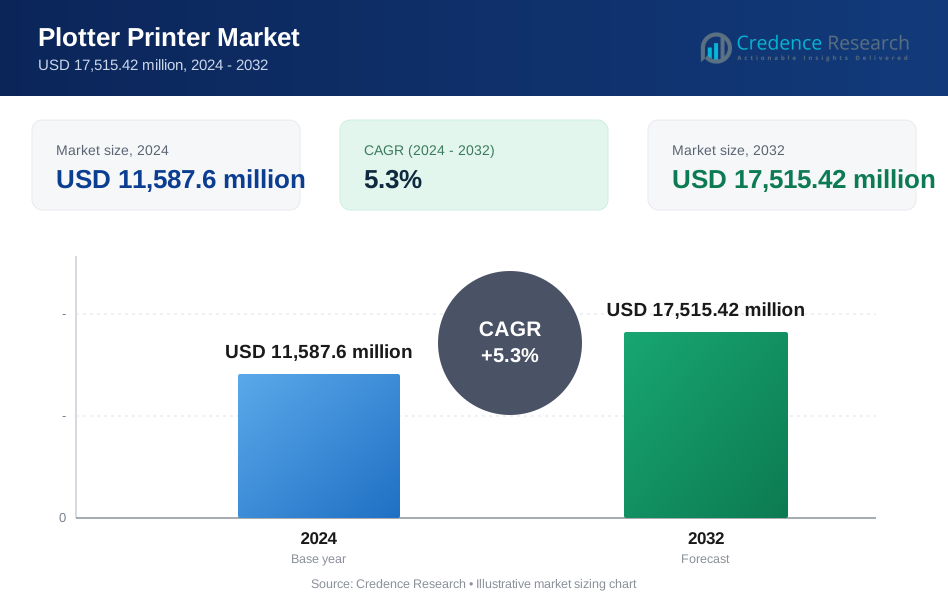
Der globale Plotterdruckermarkt wurde im Jahr 2024 auf 11.587,6 Millionen USD geschätzt und soll bis 2032 17.515,42 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,3 % im Prognosezeitraum (2025-2032).
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Plotterdruckermarktgröße 2024 | 11.587,6 Millionen USD |
| Plotterdruckermarkt, CAGR | 5,3% |
| Plotterdruckermarktgröße 2032 | 17.515,42 Millionen USD |
Der Plotterdruckermarkt wird von großen Akteuren wie Ricoh, Roland DG, Canon, Seiko Instruments, Epson, Oki Data, Mimaki, Kyocera, Mutoh und Xerox geprägt, die jeweils in den Bereichen Druckpräzision, Substratvielfalt und Workflow-Automatisierung konkurrieren. Der asiatisch-pazifische Raum führt den Markt mit einem Anteil von 34 % an, angetrieben durch Fertigungsmaßstab, die Einführung von Textilprototypen und den Ausbau von Werbeinfrastrukturen. Nordamerika folgt mit einem Anteil von 32 %, unterstützt durch die Digitalisierung im Bauwesen und die Nachfrage nach großformatigem kommerziellen Druck. Europa hält einen Anteil von fast 27 %, gestärkt durch starkes Industriedesign, Automobiltechnik und Umweltauflagen, die Upgrades hin zu umweltfreundlichen Tinten- und Materialtechnologien vorantreiben.
Markteinblicke:
- Der globale Plotterdruckermarkt wurde im Jahr 2024 auf 11.587,6 Millionen USD geschätzt und soll bis 2032 17.515,42 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,3 % im Prognosezeitraum.
- Das Marktwachstum wird durch die steigende Nachfrage nach großformatigem Druck in der Bauplanung, CAD-Kartierung, Beschilderung und maßgeschneiderten Textilanwendungen angetrieben, unterstützt durch Mehrmaterialdruckfähigkeiten auf Papier, Vinyl, Stoff, Kunststoff, Metall und Glas.
- Zu den wichtigsten Trends gehören die Einführung von Ecosolvent- und UV-härtenden Tinten, softwaregestützte Automatisierung, KI-basierte Farbkalibrierung und zunehmende Textilpersonalisierung, die Produktivität und Abfallreduzierung verbessern.
- Der Markt bleibt wettbewerbsfähig, da die Akteure sich auf die Reduzierung der Druckkosten, die Integration von Workflows und servicebasierte Abonnementmodelle konzentrieren, während hohe Betriebs- und Verbrauchskosten eine Einschränkung für KMU und Nutzer mit geringem Volumen darstellen.
- Der asiatisch-pazifische Raum führt mit einem Anteil von 34 %, gefolgt von Nordamerika mit 32 % und Europa mit 27 %, während großformatige Plotter nach Typ dominieren, angetrieben durch den Infrastrukturausbau und die Nachfrage nach Außenwerbung.
Marktsegmentierungsanalyse:
Nach Druckertyp
Tintenstrahlplotter stellen das dominierende Teilsegment dar und halten den größten Marktanteil aufgrund überlegener Farbwiedergabe, Anpassungsfähigkeit an verschiedene Substrate und Kompatibilität mit großformatigen Ausgaben für CAD-Zeichnungen, GIS-Kartierung, Textilien und Innenwerbung. Laserplotter gewinnen weiterhin an Bedeutung in Umgebungen mit hohem Volumen in Architektur und Ingenieurwesen, wo schnelle Schwarz-Weiß-Präzision entscheidend ist. Elektrostatik- und Thermoplotter behalten ihre Relevanz in industriellen Umgebungen für Blaupausen und Barcode-Bildgebung. Stiftplotter finden weiterhin Nischenanwendung für künstlerisches Zeichnen und Schaltkreisgestaltung. LED-basierte Systeme in der Kategorie „Andere“ entstehen, angetrieben durch die Nachfrage nach schnellen monochromen technischen Dokumenten.
- Zum Beispiel unterstützt Canons imagePROGRAF PRO-6600 Druckbreiten von bis zu 60 Zoll mit einem 12-Farb-Pigmenttintensystem, das hochpräzise fotografische Ausgaben ermöglicht.
Nach Typ
Großformatplotter dominieren den Markt, unterstützt durch wachsende Anwendungen in der Digitalisierung von Bauplänen, kommerzieller Beschilderung, industriellen Prototypen und großformatigen Werbedisplays. Ihre Fähigkeit, Ausgaben von über 24 Zoll zu produzieren, macht sie zu einer bevorzugten Lösung für Branchen, die skalierbare, detaillierte Visualisierungen benötigen. Kleinformatplotter bedienen KMUs, Designstudios und Fotolabore, die kompakte, kosteneffiziente Drucklösungen mit niedrigeren Verbrauchskosten suchen. Die zunehmenden globalen Investitionen in Infrastrukturplanung, Landverwaltung und Designvisualisierung stärken jedoch stark den Wachstumskurs von Großformatsystemen.
- Zum Beispiel unterstützt Epsons SureColor SC-T5405 Druckgeschwindigkeiten von 22 Sekunden pro A1-Blatt und integriert einen 1,33-Zoll-MicroTFP-PrecisionCore-Druckkopf mit 800 Düsen pro Farbkanal, was einen schnellen Ausstoß für Vermessungskarten und Baudokumentationen ermöglicht, die auf Arbeitsabläufe mit hohem Volumen abgestimmt sind.
Nach Druckmaterial
Papier bleibt das dominierende Teilsegment, angetrieben durch seine umfangreiche Verwendung in Werbeplakaten, CAD-Zeichnungen, Bildungstabellen und kommerzieller Dokumentation. Vinyl expandiert schnell, angetrieben durch wetterfeste Außenbeschilderung, Fahrzeugfolierungen und Einzelhandelsdisplays. Stoffanwendungen wachsen weiterhin im Bereich der Bekleidungsprototypen, Dekordrucke und maßgeschneiderter Textilien. Kunststoff-, Metall- und Glassubstrate unterstützen Nischenfunktionen in der Industrie, einschließlich Komponentenmarkierung, UV-gehärteter Etikettierung und starrer Werbedrucke. Die Einführung von materialflexiblen Plottern entspricht der Kundennachfrage nach maßgeschneiderten Ausgabelösungen und der Diversifizierung des Drucks für sowohl kommerzielle als auch industrielle Anwendungen.
Wichtige Wachstumsfaktoren:
Steigende Nachfrage nach großformatigem technischen und kommerziellen Druck
Der Anstieg der Infrastrukturentwicklung, Smart-City-Initiativen und der Digitalisierung von Landaufzeichnungen treibt die verstärkte Einführung von großformatigen Plotterdruckern für technische Zeichnungen, GIS-Kartenausgaben und Blaupausen voran. Ingenieurbüros und Architekturberatungen sind auf Plotter für hochauflösende, skalierbare Visualisierungen angewiesen, die Standarddrucker nicht replizieren können. Parallel dazu benötigen der Einzelhandels- und Werbesektor großformatige Drucke für Schaufensterdisplays, Banner, Messegrafiken und Werbekampagnen. Plotter ermöglichen den Druck auf verschiedenen Substraten, einschließlich Vinyl und Stoff, und bereichern kommerzielle Markenauftritte. Die stetige Expansion von Bauwesen, Stadtplanung und verbraucherorientiertem Marketing sind die primären Kräfte, die das Marktwachstum unterstützen, da Plotter sowohl für physisches Design als auch für Kundenbindungsabläufe integraler Bestandteil bleiben.
- Zum Beispiel druckt das technische Großformatsystem ColorWave 3800 von Canon mit Geschwindigkeiten von bis zu 225 A1/D-Seiten pro Stunde und unterstützt Medienrollen bis zu 42 Zoll, was eine schnelle Ausgabe von technischen Zeichnungen für groß angelegte Infrastrukturprojekte mit strengen Zeitvorgaben ermöglicht.
Fortschritte bei Druckmaterialien und Substratkompatibilität
Moderne Plotterdrucker sind darauf ausgelegt, den Druck auf mehreren Materialien zu unterstützen, was die Ausgabe auf Papier, Acryl, Stoffen, Kunststoffen, Metall und Glas ermöglicht. Diese Flexibilität eröffnet Möglichkeiten im Bereich Innendekoration, Textilprototyping, industrielle Kennzeichnung und langlebige Außenbeschilderung und entspricht den Kundenerwartungen an Anpassung, Ästhetik und funktionale Leistung. Verbesserte Tintenformulierungen, die UV-härtbar, ökologisch löslich und pigmentbasiert sind, unterstützen die Lichtbeständigkeit und Wetterfestigkeit für den langfristigen Einsatz. Die wachsende Vorliebe für nachhaltige und recycelbare Substrate ermutigt Hersteller auch dazu, umweltverantwortliche Materialoptionen einzuführen. Da Branchen Branding, Produktabbildung und Dekorelemente als zentrale strategische Werkzeuge übernehmen, steigt die Nachfrage nach multifunktionalen Plottern in kommerziellen, industriellen und kreativen Anwendungen.
- Zum Beispiel unterstützt der industrielle Flachbettdrucker UJF-7151 plusII von Mimaki den Direktdruck auf Substraten bis zu 710 mm × 510 mm mit einer maximalen Medienstärke von 153 mm und erreicht Auflösungen von bis zu 1.800 × 1.800 dpi, was ihn für Metallplatten, Acrylbeschilderungen und geformte Teile, die in der Fertigung und im Einzelhandelsbranding verwendet werden, geeignet macht.
Erweiterung des digitalen Textil- und Anpassungsdrucks
Die beschleunigte Transformation der Textil- und Modebranche hin zur bedarfsgerechten Produktion und schnellen Prototypenerstellung fördert die Nutzung von Plotterdruckern. Designer und Hersteller verlassen sich auf Plotter, um Muster, Sublimationstransfers und maßgeschneiderte Visualisierungen für Bekleidung, Möbel und Innentextilien zu drucken. Der Wandel zur Mikroproduktion, personalisierten Mode und lokalen Produktion reduziert das Inventarrisiko und verkürzt die Markteinführungszeit, was die Automatisierung in Textildruck-Workflows weiter unterstützt. Sportbekleidung, Event-Merchandising und Unternehmensbranding erfordern lebendige, stoffkompatible Drucke in niedrigen Volumina, aber mit hohen Detailgenauigkeitsanforderungen, die von modernen Plottersystemen effizient erfüllt werden. Da die Verbraucherpräferenz sich hin zu einzigartigen, maßgeschneiderten Produkten verschiebt, werden Plotterdrucker zu unverzichtbaren Werkzeugen, die Designfreiheit und Produktionsflexibilität ermöglichen.
Wichtige Trends & Chancen:
Integration von Software-Automatisierung und KI-unterstütztem Druck
Plotterdrucker werden zunehmend mit intelligenter Software für Layoutoptimierung, Farbgenauigkeitsmanagement und Fernworkflow-Orchestrierung integriert. KI-basierte Druckkorrekturen reduzieren Abfall, Neukalibrierungszeiten und Testdruckiterationen, die bei kostenintensiven Substraten wie Vinyl und Metall kritisch sind. Cloud-basierte Plattformen ermöglichen es Teams an verschiedenen Standorten, Druckaufträge direkt zu überprüfen, zu kommentieren und zu planen, was hybride Arbeitsumgebungen in Design, Ingenieurwesen und Marketing unterstützt. Plugins für CAD-, BIM- und 3D-Visualisierungsplattformen erweitern die Kompatibilität und beschleunigen die Druckvorbereitung. Dieser Trend schafft Möglichkeiten für Hersteller, Hardware, Software und Dienstleistungen als abonnementbasierte Lösungen zu bündeln, was Unternehmen anspricht, die nach vorhersehbaren Kostenstrukturen und optimierten Produktionszyklen suchen.
- Zum Beispiel verbindet die PrintOS-Plattform von HP mehr als 30 Arten von HP-Großformatgeräten und führt automatisierte Job-Nestings durch, die den Medienverbrauch um bis zu 25 Millimeter pro linearem Job reduzieren können, während das KI-unterstützte Farbprofiling die Druckköpfe in weniger als 4 Minuten neu kalibriert und so den manuellen Eingriff während der Produktion von Langläufern minimiert.
Wachstum von umweltfreundlichem Drucken und nachhaltigen Verbrauchsmaterialien
Nachhaltigkeit stellt eine wachsende Chance dar, da Organisationen Emissionen reduzieren und Abfallmanagement-Vorschriften einhalten. Plotterhersteller entwickeln wasserbasierte Tinten, recycelbare Medien und energieeffiziente Maschinen, um umweltbewusste Käufer zu unterstützen. Grüne Beschilderungsmaterialien, biologisch abbaubare Vinyl-Alternativen und Tintenformulierungen mit niedrigem VOC-Gehalt gewinnen in den Bereichen Einzelhandel, Transport und Bauwesen an Bedeutung. Die Nachfrage nach umweltverantwortlichen Branding-Materialien wird von den Erwartungen der Verbraucher und den ESG-Vorgaben der Unternehmen getrieben. Hersteller, die nachhaltige Lösungen anbieten, können sich in einem wettbewerbsintensiven Markt differenzieren, insbesondere da Regierungen und große Unternehmen Beschaffungspolitiken priorisieren, die eine Reduzierung der Umweltbelastung entlang der Druck- und Werbelieferketten vorschreiben.
- Zum Beispiel bestätigt HP, dass seine Latex-Wasserbasistintenformulierung gemäß den Standards des US Clean Air Act keine gefährlichen Luftschadstoffe enthält und die VOC-Emissionen in von Dritten zertifizierten Umweltkammerprüfungen unter 0,03 mg/m³ hält. Darüber hinaus berichtet HP, dass seine LX610-Drucker PVC-freie Medienrollen bis zu einer Breite von 1,63 Metern unterstützen und damit recycelbare Alternativen für kommerzielle Innenraumgrafiken bieten.
Wichtige Herausforderungen:
Hohe Betriebs- und Verbrauchsmaterialkosten
Obwohl Plotterdrucker professionelle Ergebnisse liefern, können ihre Besitzkosten die Einführung bei kleineren Unternehmen behindern. Tintenpatronen, Spezialsubstrate, Wartungspakete und der Austausch von Druckköpfen erhöhen die Gesamtkosten des Besitzes. Outdoor-beständige und textilkompatible Tinten sind oft teurer. Der Energieverbrauch und die Klimakontrolle in empfindlichen Druckumgebungen tragen weiter zu den Betriebskosten bei. Organisationen mit begrenzten oder unregelmäßigen Druckanforderungen haben Schwierigkeiten, die Investition im Vergleich zum Outsourcing zu rechtfertigen. Diese Herausforderung zwingt Hersteller dazu, kosteneffiziente Systeme, Tintenmanagement-Technologien und Leasingmodelle zu entwickeln, um Kunden im Einstiegs- und mittleren Marktsegment zu unterstützen.
Technische Anforderungen und begrenzte Fachkompetenz der Arbeitskräfte
Der Betrieb fortschrittlicher Plotterdrucker erfordert Kenntnisse in Farbprofilierung, Substratmerkmalen, Layoutausrichtung und Wartungsverfahren. Falsche Handhabung führt zu Materialverschwendung, Düsenverstopfung, inkonsistenten Ausgaben und verlängerten Ausfallzeiten. Viele KMU verfügen nicht über geschultes Personal, um Plotter in ihre Produktions- oder Design-Workflows zu integrieren. Darüber hinaus tragen Kompatibilitätsprobleme zwischen Designsoftware, RIP-Systemen und Multi-Format-Dateien zur betrieblichen Komplexität bei. Der Mangel an Fachkenntnissen verlangsamt die Einführung in aufstrebenden Märkten und nicht-traditionellen Anwendungen. Da sich Plotter mit Automatisierung und Multi-Material-Fähigkeiten weiterentwickeln, werden Schulungs- und Zertifizierungsprogramme sowie vereinfachte Benutzeroberflächen unerlässlich, um diese Einschränkung zu mildern.
Regionale Analyse:
Nordamerika
Nordamerika hält etwa 32% des Marktes für Plotterdrucker, unterstützt durch starke Nachfrage aus den Bereichen Ingenieurwesen, Architektur und Bauwesen sowie florierende Werbe- und Beschilderungsindustrien. Die USA bleiben der größte Umsatzträger aufgrund der schnellen Einführung von Großformat- und Mehrmaterialdruckern für Infrastrukturplanung, CAD-Zeichnungen und kommerzielles Branding. Das Wachstum wird durch technologiegetriebene Marketingaktivitäten, digitale Textilanpassung und die Erweiterung von Industriedesign-Labors in Universitäten und Unternehmen verstärkt. Investitionen in nachhaltige Druckmaterialien und ökologisch lösungsmittelhaltige Tinten stärken die Marktdurchdringung weiter, da Unternehmensmarken emissionsarme Druckprozesse priorisieren.
Europa
Europa macht fast 27% des globalen Marktes aus, angetrieben von starken Design-, Automobil- und industriellen Fertigungsökosystemen, die auf präzisen Großformatdruck für Prototyping, Simulationsvisualisierung und Dokumentation angewiesen sind. Deutschland, Italien und Frankreich führen die Einführung an, unterstützt durch fortschrittliche Ingenieur- und Modeindustrien, die Textil- und Vinyl-Druck integrieren. EU-Vorschriften, die die Verwendung nachhaltiger Tinten und recycelbarer Substrate fördern, beeinflussen die Kaufmuster in Druckereien und Unternehmensanlagen. Wachstumschancen konzentrieren sich auf umweltfreundliche Beschilderungsmaterialien, Dokumentation von Kulturerbegebäuden und Digital-Twin-Druck für die architektonische Restaurierung, was Europas Position als technologie- und umweltbewusster Markt stärkt.
Asien-Pazifik
Der Asien-Pazifik-Raum dominiert den Plotterdruckermarkt mit einem Anteil von etwa 34%, angetrieben durch schnelle Industrialisierung, expandierende Bautätigkeit und schnell wachsende Werbe- und Mediensektoren in China, Indien, Südostasien und Südkorea. Die steigende Nachfrage nach kosteneffizienten Großformatdruckern in der Textilprototypenentwicklung, dem Bekleidungsdruck, dem Einzelhandelsbranding und der E-Commerce-Verpackung treibt die Einführung voran. Lokale Hersteller bieten preislich wettbewerbsfähige Maschinen und Verbrauchsmaterialien an, was die Durchdringung bei KMUs und Druckdienstleistern beschleunigt. Von der Regierung geführte städtische Entwicklungsinitiativen, die Umsetzung von Smart Cities und die Digitalisierung von Bildungseinrichtungen treiben den Verbrauch weiter an und positionieren die Region als Zentrum für sowohl Fertigungsskala als auch Endnutzerausweitung.
Lateinamerika
Lateinamerika repräsentiert fast 4% des Marktes, wobei Brasilien und Mexiko die Einführung anführen, angetrieben durch expandierende Werbe-, Baudokumentations- und exportorientierte Textilsektoren. Der zunehmende Einsatz von Outdoor-Vinylbeschilderung, Point-of-Sale-Displays und maßgeschneiderten Waren unterstützt die Nachfrage nach vielseitigem Substratdruck. Kostenbewusste Unternehmen priorisieren erschwingliche Plottermodelle mit niedrigen Betriebskosten, da wirtschaftliche Schwankungen die Anschaffung von Kapitalgeräten beeinflussen. Chancen entstehen im Druck von städtischen Transportkarten, kommunalen Planungsprojekten und akademischen technischen Programmen. Allerdings beeinflusst die regionale Abhängigkeit von importierter Hardware und Verbrauchsmaterialien die Preisgestaltung, was Chancen für Leasing- und abonnementbasierte Servicemodelle schafft.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält etwa 3% Anteil, unterstützt durch Infrastruktur-Megaprojekte, Gastgewerbeentwicklung und Einzelhandelsexpansion in den Golfstaaten. Großformatplotter dienen kritischen Anwendungen in der architektonischen Planung, Standortplanung und kommerziellen Beschilderung für Einkaufszentren, Flughäfen und Unterhaltungsviertel. In Afrika ist das Wachstum langsamer, wird jedoch durch zunehmende Urbanisierung und die Digitalisierung öffentlicher Infrastrukturdaten durch die Regierung unterstützt. Klimatische Bedingungen, die langlebige, UV-beständige Materialien erfordern, schaffen Nachfrage nach lösungsmittelbasierten und wetterfesten Tinten. Die Marktexpansion wird durch begrenzte technische Expertise und Wartungsverfügbarkeit herausgefordert, was Anbieterunterstützung und Schulungsprogramme für die Einführung unerlässlich macht.
Marktsegmentierungen:
Nach Druckertyp
- Tintenstrahlplotter
- Laserplotter
- Elektrostatische Plotter
- Thermoplotter
- Stiftplotter
Nach Typ
- Großformatplotter
- Kleinformatplotter
Nach Druckmaterial
- Papier
- Vinyl
- Stoff
- Kunststoff
- Metall
- Glas
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft:
Die Wettbewerbslandschaft des Plotterdruckermarktes ist geprägt von einer Mischung aus globalen Technologiefirmen, spezialisierten industriellen Druckunternehmen und regionalen OEMs, die kosteneffiziente Lösungen anbieten. Führende Akteure konzentrieren sich auf Innovationen in der Substratkompatibilität, energieeffiziente Systeme und umweltbewusste Tintenformulierungen, um den regulatorischen und kundenorientierten Nachhaltigkeitsanforderungen gerecht zu werden. Der Markt bleibt hochgradig wettbewerbsfähig, wobei die Differenzierung durch Druckgeschwindigkeit, Multimaterialfähigkeit, Kosten pro Druck und Integration mit CAD-, BIM- und Workflow-Automatisierungssoftware vorangetrieben wird. Strategische Schritte wie Akquisitionen, Technologiepartnerschaften mit Design- und Bauplattformen sowie abonnementbasierte Servicemodelle gestalten die Kundenbindungsstrategien neu. Hersteller zielen zunehmend auf wachstumsstarke Sektoren wie Textilprototyping, Außenbeschilderung, Dekoranwendungen und industrielle Etikettierung ab, während regionale Akteure mit Erschwinglichkeit und After-Sales-Service konkurrieren. Da digitale Anpassung weiterhin Kaufentscheidungen beeinflusst, sind Anbieter, die in intelligente Druckmanagementsoftware, Cloud-Kollaborationsfunktionen und reduzierten Verbrauchsmüll investieren, gut positioniert, um ihre Wettbewerbsposition zu stärken.
Analyse der Hauptakteure:
- Seiko Instruments
- Ricoh
- Mutoh
- Canon
- Oki Data
- Kyocera
- Mimaki
- Roland DG
- Xerox
- Epson
Jüngste Entwicklungen:
- Mutoh: Im Oktober 2025 brachte Mutoh das neue Eco-Solvent-Druckermodell XpertJet 1641SR Pro II auf den Markt, das die neueste Erweiterung seiner Großformat-Produktlinie darstellt. Diese Aussage ist korrekt. Der Verkauf des Druckers begann am 22. Oktober 2025, mit einem neuen Druckkopf und verbesserten Druckgeschwindigkeiten.
- Roland DG: Im Juni 2025 führte das Unternehmen den neuen DIMENSE DA-640 ein, einen Großformat-Dimensionaldrucker, der Vollfarbdruck mit einzigartigen Prägeeffekten integriert. Dieser Drucker verwendet eine Strukturfarbe und spezielles Material, um strukturierte Oberflächen zu erzielen, und eröffnet neue Möglichkeiten in der Inneneinrichtung und bei maßgeschneiderten Oberflächen. Die ursprüngliche Aussage ist korrekt in ihrer Beschreibung des Produkts und des Veröffentlichungsdatums.
- Canon: Im Januar 2025 brachte Canon eine neue Serie von Großformat-Plottern in Indien auf den Markt—imagePROGRAF TZ-5320 und TX-Serie (TX-5420/TX-5320/TX-5220)—die Druckgeschwindigkeit, Zuverlässigkeit der Tintenerkennung und Effizienz für Architektur- und Design-Workflows verbessern. Diese Aussage ist korrekt, da die Drucker ab dem 13. Januar 2025 bei autorisierten Händlern erhältlich waren.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Druckertyp, Typ, Druckmaterial und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Zudem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Plotterdrucker werden eine steigende Nachfrage aus großformatigen technischen und kommerziellen Druckanwendungen erfahren.
- Die Einführung von KI und Automatisierung wird die Genauigkeit, das Farbmanagement und die Workflow-Effizienz verbessern.
- Umweltfreundliche Tinten und recycelbare Substrate werden aufgrund von Nachhaltigkeitsverpflichtungen an Bedeutung gewinnen.
- Textilprototyping und maßgeschneiderter Bekleidungsdruck werden weiterhin Marktchancen erweitern.
- Die Integration mit Cloud-Plattformen wird die Echtzeit-Zusammenarbeit und die Planung von Remote-Jobs unterstützen.
- Softwaregesteuerte prädiktive Wartung wird Ausfallzeiten reduzieren und die Lebensdauer der Geräte verlängern.
- Die Fähigkeit, mehrere Materialien zu verarbeiten, wird die Nutzung in den Bereichen industrielle Markierung, Dekor und Beschilderung erweitern.
- Abo-basierte Service- und Leasingmodelle werden die Erschwinglichkeit für KMU verbessern.
- Druckereien und Unternehmen werden Maschinen mit geringerem Verbrauchsmaterialabfall priorisieren.
- In aufstrebenden Märkten wird die Einführung durch den Infrastrukturausbau und das Wachstum der Einzelhandelsmarken beschleunigt.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Plotterdrucker und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Plotterdrucker voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Plotterdruckersegment hatte 2024 den größten Marktanteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Plotterdrucker antreiben?
Wer sind die führenden Unternehmen im Markt für Plotterdrucker?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Plotterdruckermarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Plotterdruckermarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 11,587.6 million → 2032: USD 17,515.42 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Plotterdruckermarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Plotterdruckermarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Plotterdruckermarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Plotterdruckermarkt Market Drivers
- 3.3 Plotterdruckermarkt Market Restraints & Challenges
- 3.4 Plotterdruckermarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Plotterdruckermarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Plotterdruckermarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Plotterdruckermarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Plotterdruckermarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Plotterdruckermarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Plotterdruckermarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Plotterdruckermarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Plotterdruckermarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Plotterdruckermarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Plotterdruckermarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Plotterdruckermarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Plotterdruckermarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Plotterdruckermarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Plotterdruckermarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Plotterdruckermarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Plotterdruckermarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Plotterdruckermarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Plotterdruckermarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Plotterdruckermarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
