
Marktübersicht
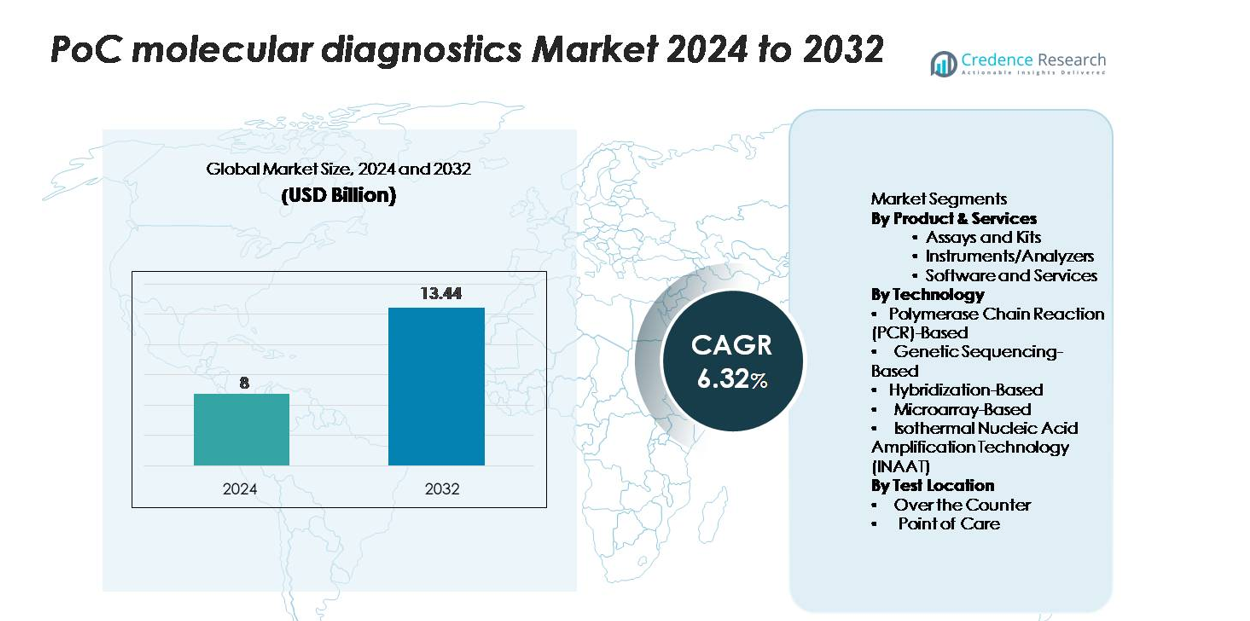
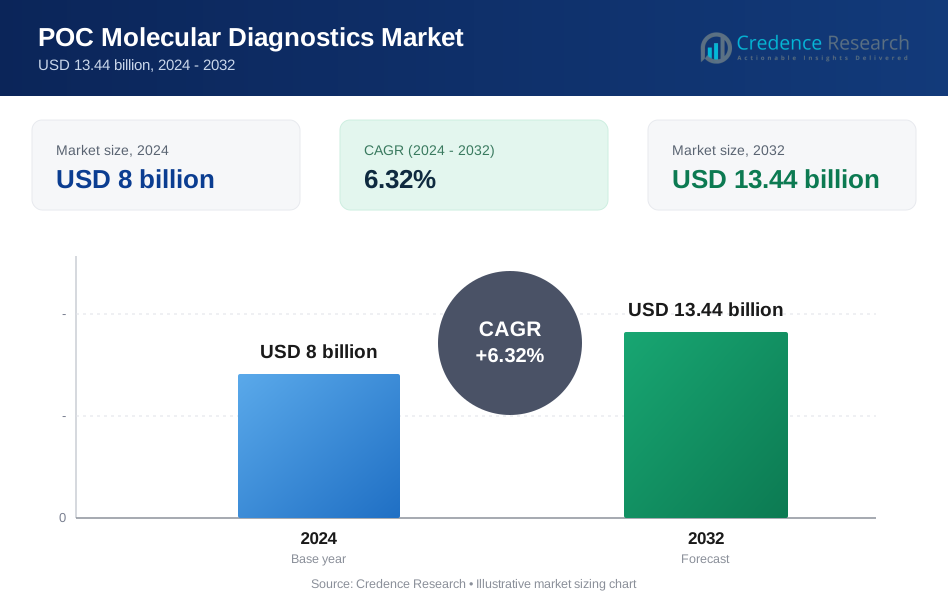
Der Markt für Point-of-Care (PoC) molekulare Diagnostik wurde im Jahr 2024 auf 8 Milliarden USD geschätzt und wird voraussichtlich bis 2032 13,44 Milliarden USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 6,32 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| PoC-Marktgröße für molekulare Diagnostik 2024 | 8 Milliarden USD |
| PoC-Markt für molekulare Diagnostik, CAGR | 6,32% |
| PoC-Marktgröße für molekulare Diagnostik 2032 | 13,44 Milliarden USD |
Der globale PoC-Markt für molekulare Diagnostik wird von einer Handvoll führender Akteure geprägt—Danaher Corporation, bioMérieux SA, F. Hoffmann‑La Roche Ltd., Abbott Laboratories und QIAGEN N.V.—die dank ihrer breiten Produktpaletten und globalen Vertriebsnetze als dominante Marktteilnehmer hervortreten. Danaher führt die Gruppe mit seiner Tochtergesellschaft für Schnellmolekulartests und umfangreicher Feldinfrastruktur an. Die nordamerikanische Region hält den größten Marktanteil—etwa 40 %–45 % des weltweiten Umsatzes—und bleibt aufgrund ausgereifter Gesundheitssysteme, günstiger Erstattungen und früher Einführung dezentraler molekularer Plattformen das strategische Zentrum.
Markteinblicke
- Der PoC-Molekulardiagnostikmarkt wurde 2024 auf 8 Milliarden USD geschätzt und soll bis 2032 13,44 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,32%, unterstützt durch die steigende Akzeptanz von schnellen dezentralen Tests.
- Die wachsende Nachfrage nach schneller Erkennung von Infektionskrankheiten, die Ausweitung von Heimtests und erhöhte Investitionen in tragbare PCR- und INAAT-Plattformen treiben weiterhin die Marktdynamik in klinischen und Einzelhandelsumgebungen voran.
- Zu den wichtigsten Trends gehören die Integration von KI-gestützter Ergebnisinterpretation, die Konnektivität mit EMR-Systemen und die Erweiterung von Multiplex-Assay-Menüs, die den Wettbewerbsvorteil führender Akteure stärken.
- Marktbeschränkungen umfassen hohe Instrumenten- und Verbrauchskosten, begrenzte Erstattungen in aufstrebenden Regionen und regulatorische Komplexität, die die Kommerzialisierung fortschrittlicher PoC-Molekularsysteme verlangsamt.
- Regional führt Nordamerika mit einem Anteil von 40–45%, gefolgt von Europa mit 20–25%, während der asiatisch-pazifische Raum mit 15–20% den schnellsten Wachstum verzeichnet; unter den Produktsegmenten dominieren Assays und Kits mit dem höchsten Anteil aufgrund des wiederkehrenden Einsatzes.
Analyse der Marktsegmentierung:
Nach Produkt & Dienstleistungen
Assays und Kits dominieren den PoC-Molekulardiagnostikmarkt mit einem Marktanteil von fast 55%, angetrieben durch ihre wiederkehrende Nachfrage, die Akzeptanz von Schnelltests und die Erweiterung von Infektionskrankheitspanels. Ihre Benutzerfreundlichkeit, Kompatibilität mit kompakten Analysegeräten und hohe Testdurchsatz machen sie zur bevorzugten Wahl für dezentrale Versorgungsumgebungen. Instrumente und Analysegeräte tragen ebenfalls erheblich bei, da tragbare, batteriebetriebene und vollautomatische Systeme an Bedeutung gewinnen. Software und Dienstleistungen wachsen weiter aufgrund der steigenden Integration von cloudbasierter Konnektivität, Datenmanagementlösungen und Unterstützung bei Ferndiagnosen in Kliniken, Apotheken und häuslichen Pflegeumgebungen.
- Zum Beispiel unterstützt das GeneXpert Xpress-System von Cepheid kartuschenbasierte molekulare Assays, die Ergebnisse in 30 Minuten verarbeiten können und bis zu 4 unabhängige Testmodule gleichzeitig betreiben, was skalierbare Point-of-Care-Workflows ermöglicht.
Nach Technologie
Polymerase-Kettenreaktion (PCR)-basierte Tests führen den Markt mit über 60% Anteil an, unterstützt durch ihre überlegene Genauigkeit, schnelle Amplifikationsfähigkeit und starke Nutzung in der Diagnostik von Atemwegs-, sexuell übertragbaren und Blutstrominfektionen. Die Verfügbarkeit von kompakten Echtzeit-PCR-Plattformen fördert ihre Akzeptanz in patientennahen Umgebungen. INAAT gewinnt als ergänzende Technologie an Dynamik aufgrund ihres schnellen Workflows und minimalen Instrumentierungsbedarfs. Genetische Sequenzierung, Hybridisierung und mikroarraybasierte Methoden bleiben Nischenbereiche, erweitern sich jedoch stetig mit der steigenden Nachfrage nach Pathogen-Genotypisierung und Erkennung von antimikrobieller Resistenz am Point of Care.
- Zum Beispiel läuft die Cepheid GeneXpert Omni-Plattform—entwickelt für echte Point-of-Care-PCR—mit Einwegkartuschen, die vollständig automatisierte Workflows von der Probe bis zum Ergebnis in weniger als 60 Minuten liefern, wobei bestimmte Tests positive Ergebnisse in etwa 20 Minuten erzeugen.
Nach Teststandort
Point-of-Care (PoC)-Einstellungen machen etwa 70% des Marktanteils aus, angetrieben durch den wachsenden Trend zu schnellen dezentralisierten Tests in Kliniken, Notaufnahmen, Notfallzentren und Krankenhausbettenumgebungen. Schnellere klinische Entscheidungsfindung, verkürzte Durchlaufzeiten und die zunehmende Verbreitung tragbarer Analysegeräte unterstützen ihre Dominanz. Das Segment der rezeptfreien (OTC) Tests expandiert schnell, da Selbsttests, insbesondere für Atemwegs- und Virusinfektionen, weit verbreitet werden. Steigendes Verbraucherbewusstsein, behördliche Zulassungen für molekulare Plattformen zur Heimnutzung und ein besserer Zugang zu Apotheken stärken weiterhin die OTC-Testlandschaft.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach schnellen Infektionskrankheitstests
Die Nachfrage nach schneller und genauer Diagnose von Infektionskrankheiten dient weiterhin als wichtiger Wachstumstreiber für den PoC-Molekulardiagnostikmarkt. Zunehmende globale Ausbrüche von Atemwegs-, Magen-Darm- und sexuell übertragbaren Infektionen haben den Bedarf an dezentralisierten, hochsensitiven Tests beschleunigt. Gesundheitsdienstleister priorisieren PoC-Molekularsysteme, da sie die Durchlaufzeit drastisch von mehreren Stunden auf unter 30 Minuten reduzieren und schnellere klinische Entscheidungen in Notfall- und Primärversorgungseinrichtungen unterstützen. Das Wachstum des Managements der antimikrobiellen Resistenz verstärkt den Trend zu präzisen molekularen Tests gegenüber herkömmlichen schnellen Antigenmethoden. Darüber hinaus erweitert die Einführung kompakter, batteriebetriebener PCR- und INAAT-Plattformen in ländlichen Kliniken und ressourcenarmen Umgebungen die Marktreichweite. Regierungen und Gesundheitsorganisationen investieren zunehmend in dezentrale Testinfrastrukturen und stärken damit die Marktentwicklung. Diese Faktoren zusammen schaffen eine starke Nachfrage nach schnellen molekularen Diagnosen als Routinetools in der Krankheitsüberwachung, Ausbruchskontrolle und Patienten-Triage-Workflows.
- Zum Beispiel liefert Abbotts ID NOW™-Molekularplattform positive COVID-19-Ergebnisse in etwa 5 Minuten und negative Ergebnisse in 13 Minuten, indem ein einzelner Test durch eine isotherme Amplifikationskammer mit einem Reaktionsvolumen von 50 µL verarbeitet wird, was eine echte molekulare Erkennung in Patientennähe ermöglicht.
Erweiterung der dezentralisierten Gesundheitsversorgung und Diagnostik im Einzelhandel
Die Erweiterung dezentralisierter Gesundheitsmodelle, einschließlich apothekenbasierter Tests, häuslicher Diagnostik und mobiler medizinischer Einheiten, treibt das Marktwachstum erheblich voran. Patienten bevorzugen zunehmend zugängliche und sofortige Testlösungen, die die Abhängigkeit von zentralen Laboren verringern. Einzelhandelsapotheken haben sich aufgrund erweiterter Öffnungszeiten, größerer geografischer Reichweite und wachsender behördlicher Zulassungen für PoC-Molekulargeräte als wichtige Testzentren etabliert. Die Integration von Telemedizin erhöht den Komfort weiter, indem digitale Ergebnisberichte und Fernkonsultationen mit Ärzten ermöglicht werden. Hersteller richten sich auch an Heimanwender mit vereinfachten, einstufigen molekularen Testkits, die klinische Genauigkeit ohne geschultes Personal liefern. Diese Dezentralisierung kommt der Überwachung chronischer Krankheiten, dem Screening auf Infektionskrankheiten und Präventionsinitiativen zugute. Der Trend zu verbrauchergeführten Tests, kombiniert mit der zunehmenden Digitalisierung des Gesundheitswesens, stärkt die Akzeptanz in entwickelten und aufstrebenden Ländern. Da Gesundheitssysteme patientenzentrierte Modelle betonen, gewinnen PoC-Molekulardiagnostiken strategische Relevanz, um Lücken im rechtzeitigen und gerechten Zugang zu Diagnosen zu schließen.
- Zum Beispiel erzeugt das Lucira Check-It Molekulartestkit—zugelassen für den Heimgebrauch—NAAT-Ergebnisse in etwa 30 Minuten und funktioniert über eine Einweg-Testeinheit, die eine kalibrierte 2,5 mL Probenpufferkammer mit integrierten Amplifikationskomponenten enthält, wodurch eine laborgenaue molekulare Erkennung ohne geschultes Personal ermöglicht wird.
Wachsende technologische Innovationen in tragbaren molekularen Plattformen
Technologische Fortschritte in tragbaren molekularen Diagnosesystemen beschleunigen das Marktwachstum erheblich. Hersteller entwickeln kompakte, automatisierte Analysatoren, die Mikrofluidik, fortschrittliche Biosensoren und KI-gestützte Ergebnisinterpretation integrieren und schnelle und zuverlässige molekulare Tests außerhalb von Laboren ermöglichen. Innovationen wie Multiplex-PCR-Kartuschen, isotherme Amplifikations-basierte Handanalysatoren und cloudverbundene Daten-Dashboards verbessern die klinische Nutzbarkeit und Betriebseffizienz. Batteriebetriebene Geräte mit geschlossenen Reagenzienkartuschen erhöhen die Sicherheit, indem sie Kontaminationsrisiken minimieren. Darüber hinaus ermöglichen Verbesserungen in der Assay-Chemie eine breitere Erkennung von Pathogenen, einschließlich viraler, bakterieller und genetischer Marker, mit einem einzigen Verbrauchsmaterial. Verbesserungen in der Konnektivität unterstützen auch die nahtlose Integration mit Krankenhausinformationssystemen, elektronischen Patientenakten und Plattformen zur Fernüberwachung. Diese technologischen Verbesserungen erweitern nicht nur die Testmenüs, sondern reduzieren auch die Abhängigkeit vom Bediener, wodurch molekulare Diagnostik in der Primärversorgung, in ländlichen Gesundheitsnetzwerken und in nicht-klinischen Umgebungen zugänglicher wird. Da die Leistung mit zentralisierten Laborsystemen vergleichbar ist, beschleunigt sich die Einführung tragbarer PoC-Plattformen weiter.
Wichtige Trends & Chancen
Zunehmende Akzeptanz von molekularen Testlösungen für zu Hause
Ein wichtiger Trend, der den Markt prägt, ist die rasche Expansion der molekularen Diagnostik für zu Hause, angetrieben durch das wachsende Bewusstsein der Verbraucher und die zunehmenden behördlichen Genehmigungen für selbst durchgeführte Tests. Die COVID-19-Pandemie beschleunigte die Akzeptanz von molekularen Systemen für den Heimgebrauch und zeigte deren Machbarkeit und Zuverlässigkeit. Da Verbraucher mehr Autonomie bei der Verwaltung von Atemwegs-, viralen und chronischen Erkrankungen suchen, entwickeln Unternehmen einfach zu bedienende Molekularkits, die minimalen Probenaufwand erfordern und Ergebnisse innerhalb von Minuten liefern. Einzelhandelsapotheken und E-Commerce-Plattformen werden zu wichtigen Vertriebskanälen für diese Geräte. Die Integration mit Smartphone-Apps ermöglicht digitalen Ergebniszugriff, Symptomverfolgung und nahtlose Telemedizin-Konsultationen. Der Trend zum Selbsttesten bietet erhebliche Chancen für Hersteller, Produktportfolios zu erweitern und ungedeckte Bedürfnisse in der präventiven Gesundheitsversorgung, im Langzeitkrankheitsmanagement und in der Fernüberwachung zu adressieren. Mit der Integration digitaler Gesundheit und erhöhten Investitionen in die Infrastruktur für Heimdiagnostik steht die molekulare Diagnostik für zu Hause kurz davor, zu einer gängigen diagnostischen Modalität zu werden.
- Zum Beispiel liefert der Cue Health Molecular COVID-19 Test—zugelassen für den Heimgebrauch—nukleinsäureverstärkende Ergebnisse in etwa 20 Minuten mithilfe einer Einwegkartusche mit einer Reaktionskammer von 70 µL und kombiniert mit einem tragbaren Leser, der etwa 150 Gramm wiegt, was echte molekulare Tests zu Hause ermöglicht.
Integration von KI und Datenkonnektivität in der molekularen Testung
Die Integration von künstlicher Intelligenz und cloudbasierter Konnektivität in PoC-molekulare Diagnostik stellt eine transformative Möglichkeit dar. KI-gesteuerte Algorithmen verbessern die Systemgenauigkeit, indem sie Verstärkungskurven interpretieren, Anomalien identifizieren und die Testgültigkeit vorhersagen, wodurch Bedienfehler reduziert werden. Konnektivitätsfunktionen ermöglichen die automatische Berichterstattung an Kliniker, öffentliche Gesundheitsdatenbanken und elektronische Gesundheitsakten, unterstützen die Echtzeitüberwachung von Krankheiten und verbessern die Koordination der Versorgung. Diese Fortschritte sind besonders vorteilhaft in Notaufnahmen, Notfallzentren und abgelegenen Gesundheitsumgebungen, wo schnelle klinische Entscheidungen entscheidend sind. Hersteller integrieren prädiktive Wartungstools, automatische Kalibrierung und cloudbasierte Analysen, um die Geräteverfügbarkeit und Benutzererfahrung zu verbessern. Mit der globalen Expansion digitaler Gesundheitsökosysteme werden PoC-molekulare Diagnostiksysteme, die mit KI und vernetzten Plattformen ausgestattet sind, eine entscheidende Rolle bei der Verbesserung der Ausbruchsüberwachung, der Unterstützung personalisierter Behandlungswege und der Ermöglichung von Gesundheitseinblicken auf Bevölkerungsebene spielen.
- Zum Beispiel verwendet das Cue Health Monitoring System Onboard-Algorithmen, um NAAT-Signalkurven in Echtzeit zu analysieren und verschlüsselte Ergebnisse in weniger als 2 Sekunden an seine Cloud-Plattform zu übertragen, während seine mobile App die Speicherung von bis zu 1.000 Testergebnissen pro Benutzer unterstützt—was eine nahtlose digitale Integration für dezentrale molekulare Tests ermöglicht.
Wichtige Herausforderungen
Hohe Kosten für molekulare Instrumente und Verbrauchsmaterialien
Hohe Kosten im Zusammenhang mit PoC-molekularen Diagnostikinstrumenten und Verbrauchsmaterialien bleiben eine bedeutende Herausforderung, die eine breitere Akzeptanz einschränkt, insbesondere in Ländern mit niedrigem und mittlerem Einkommen. Fortschrittliche molekulare Plattformen erfordern präzise Technik, ausgeklügelte Biosensoren und hochwertige Reagenzien, was die Gesamtkosten im Vergleich zu herkömmlichen Schnelltests erhöht. Gesundheitsdienstleister stehen auch vor wiederkehrenden Ausgaben für Einwegkartuschen und Testkits, die Budgets in ressourcenbeschränkten Umgebungen belasten können. Begrenzte Erstattungsabdeckung für PoC-molekulare Tests in vielen Regionen schränkt die Nutzung weiter ein. Darüber hinaus behindern Kostenbarrieren die Einführung in ländlichen Kliniken, wo die Budgets begrenzt sind. Um diese Herausforderung anzugehen, müssen sich Hersteller auf kosteneffiziente Produktion, skalierbare Reagenzienherstellung und strategische Partnerschaften mit globalen Gesundheitsorganisationen konzentrieren. Ohne Verbesserungen der Erschwinglichkeit könnte die weit verbreitete Implementierung von PoC-molekularen Diagnostiksystemen in der Primärversorgung und in öffentlichen Gesundheitsprogrammen weiterhin eingeschränkt bleiben.
Betriebliche und regulatorische Komplexität
Betriebliche Komplexität und regulatorische Hürden stellen große Herausforderungen für die PoC-Molekulardiagnostikindustrie dar. Während molekulare Systeme zunehmend automatisiert werden, erfordern sie dennoch eine sorgfältige Probenhandhabung, kontrollierte Umweltbedingungen und die Einhaltung von Qualitätssicherungsprotokollen. Die Schulung von Nicht-Laborpersonal zur korrekten Bedienung dieser Geräte bleibt in dezentralen Umgebungen ein Hindernis. Auch die regulatorischen Wege für PoC-Molekulargeräte sind streng und erfordern den Nachweis einer Genauigkeit, die mit zentralisierten Laborsystemen vergleichbar ist. Eine konsistente Leistung unter unterschiedlichen Umweltbedingungen – Temperatur, Feuchtigkeit und Probenvariabilität – zu erreichen, erhöht die Validierungskomplexität. Darüber hinaus haben globale Märkte unterschiedliche Zulassungsvoraussetzungen, was die Entwicklungszeit verlängert und die Compliance-Kosten erhöht. Diese Herausforderungen könnten die Marktexpansion verlangsamen, insbesondere für neue Marktteilnehmer und innovative Technologien, die eine schnelle Kommerzialisierung anstreben.
Regionale Analyse
Nordamerika
Nordamerika macht den größten Anteil aus, mit etwa 40-45% des globalen PoC-Molekulardiagnostikmarktes im Jahr 2024. Die Region profitiert von einer starken Gesundheitsinfrastruktur, weit verbreiteten Erstattungsrahmen und der frühen Einführung dezentraler molekularer Technologien. Eine hohe Inzidenz von Infektionskrankheiten, gut finanzierte öffentliche Gesundheitsprogramme und die schnelle Einführung von Heimtestlösungen unterstützen das Wachstum weiter. Die Präsenz großer Gerätehersteller und ein günstiges regulatorisches Umfeld beschleunigen die Kommerzialisierung fortschrittlicher PoC-Molekularplattformen. Infolgedessen bleibt Nordamerika der Wachstumsführer und dient gleichzeitig als Benchmark für andere regionale Märkte.
Europa
Europa liegt hinter Nordamerika, hält jedoch einen bedeutenden Anteil – geschätzt etwa 20-25% des globalen Marktes. Das Wachstum der Region wird durch starke öffentliche Gesundheitsinitiativen, weit verbreitete nationale Screening-Programme und steigende Investitionen in die Point-of-Care-Molekulardiagnostik gestützt. Das Vereinigte Königreich, Deutschland, Frankreich und die nordischen Länder sind frühe Anwender dezentraler Tests. Die regulatorische Harmonisierung durch die In-vitro-Diagnostik-Verordnung (IVDR) und die steigende Nachfrage nach schnellen Diagnosen in der ambulanten Versorgung verstärken die Akzeptanz. Allerdings stellen unterschiedliche Erstattungsrahmen und länderspezifische Akzeptanzraten eine gewisse Segmentierung der nationalen Märkte Europas dar.
Asien-Pazifik
Die Region Asien-Pazifik beansprucht etwa 15-20% des globalen PoC-Molekulardiagnostikmarktes und weist das höchste Wachstumspotenzial im Prognosezeitraum auf. Wachstumstreiber sind steigende Gesundheitsausgaben, verbesserter Zugang in aufstrebenden Volkswirtschaften (wie Indien, China und Südostasien) und der Ausbau der dezentralen Testinfrastruktur. Regierungen in der Region fördern Programme zur Infektionskrankheitenscreening und Krankheitsüberwachung, während die lokale Herstellung von Testkits an Stärke gewinnt. Trotz einiger Infrastrukturherausforderungen positionieren die große Bevölkerungsbasis, der wachsende private Gesundheitssektor und der ungedeckte Diagnostikbedarf Asien-Pazifik als Schlüsselregion für die zukünftige Marktexpansion.
Lateinamerika
Lateinamerika erfasst etwa 6-8% des globalen PoC-Molekulardiagnostikmarktes. Während das Wachstum im Vergleich zu reiferen Regionen moderater ist, treibt das zunehmende Bewusstsein für schnelle molekulare Tests in Krankenhaus- und Klinikumgebungen die Akzeptanz voran. Länder wie Brasilien, Mexiko und Argentinien verbessern die Gesundheitseinrichtungen und erweitern die Point-of-Care-Fähigkeiten. Begrenzte Erstattungsrahmen und Budgetbeschränkungen bleiben Herausforderungen, aber die Region bietet Chancen für kostengünstige molekulare Plattformen, die auf die Bedürfnisse von Schwellenländern zugeschnitten sind. Mit der Verbesserung der Diagnostikinfrastruktur wird Lateinamerika von dezentralen Testtrends profitieren.
Naher Osten & Afrika (ME)
Die Region Naher Osten & Afrika hält etwa 4-6% des globalen Marktanteils, wird jedoch voraussichtlich stetig wachsen. Das Wachstum wird durch staatliche Investitionen in die Gesundheitsinfrastruktur, öffentlich-private Partnerschaften in der Diagnostik und die zunehmende Anzahl mobiler Testeinheiten in abgelegenen Gebieten angetrieben. Die Nachfrage der Region nach erschwinglichen, schnellen molekularen Diagnosen – insbesondere bei Ausbrüchen von Infektionskrankheiten und in der ländlichen Gesundheitsversorgung – schafft Chancen. Herausforderungen wie variable Gesundheitsinfrastruktur, regulatorische Zersplitterung und begrenzte Erstattungen behindern jedoch die Marktbeschleunigung. Der gezielte Einsatz tragbarer PoC-Molekulargeräte könnte helfen, diese Barrieren zu überwinden.
Marktsegmentierungen:
Nach Produkt & Dienstleistungen
- Assays und Kits
- Instrumente/Analysatoren
- Software und Dienstleistungen
Nach Technologie
- Polymerase-Kettenreaktion (PCR)-basiert
- Genetische Sequenzierung-basiert
- Hybridisierung-basiert
- Microarray-basiert
- Isotherme Nukleinsäure-Amplifikationstechnologie (INAAT)
Nach Teststandort
- Freiverkäuflich
- Point of Care
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für PoC-Molekulardiagnostik zeigt eine moderat konsolidierte Wettbewerbslandschaft, in der globale Akteure in Bezug auf Testmenübreite, Durchlaufzeit und Plattformvielfalt konkurrieren. Führende Unternehmen wie F. Hoffmann-La Roche, Abbott Laboratories, Danaher (Cepheid), QIAGEN und bioMérieux konzentrieren sich auf integrierte kartuschenbasierte Systeme, die Probenvorbereitung, Amplifikation und Detektion in geschlossenen Formaten kombinieren, um das Kontaminationsrisiko und Benutzerfehler zu reduzieren. Unternehmen investieren zunehmend in Multiplex-Panels für Atemwegs-, sexuell übertragbare und Blutstrominfektionen, während sie in Heim- und Apotheken-Testkanäle expandieren. Strategische Maßnahmen umfassen Partnerschaften mit Krankenhausnetzwerken, Übernahmen von Nischen-Assay-Entwicklern und Co-Entwicklungsvereinbarungen mit digitalen Gesundheitsplattformen. Der Wettbewerb intensiviert sich auch in preisempfindlichen Schwellenmärkten, was Anbieter dazu veranlasst, kostengünstigere Analysatoren und regionsspezifische Testmenüs einzuführen.
Schlüsselspieler-Analyse
- BD (USA)
- Trinity Biotech plc (Irland)
- Abbott (USA)
- EKF Diagnostics (Vereinigtes Königreich)
- Hoffman-La Roche Ltd. (Schweiz)
- Chembio Diagnostics (USA)
- Siemens Healthineers AG (Deutschland)
- Instrumentation Laboratory (USA)
- Danaher (USA)
- Quidel Corporation (USA)
Neueste Entwicklungen
- Im August 2025 gab das Unternehmen Trinity Biotech plc (Irland) bahnbrechende klinische Studienergebnisse für eine Sensorplattform der nächsten Generation bekannt, die, obwohl sie mehr im Überwachungsbereich liegt, auf eine Erweiterung der Diagnostik-F&E hinweist.
- Im Februar 2025 gab BD bekannt, dass sein Vorstand die Abspaltung des Geschäftsbereichs Biosciences & Diagnostic Solutions vom Rest von BD genehmigt hat, um den strategischen Fokus zu schärfen und den Wert zu steigern.
- Im Dezember 2023 schloss Roche eine endgültige Vereinbarung zur Übernahme ausgewählter Teile der LumiraDx Group ab, die sich auf deren Point-of-Care-Diagnosetechnologie beziehen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkten & Dienstleistungen, Technologie, Teststandort und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich weiterhin in Richtung dezentralisierter und häuslicher molekularer Tests verschieben, da Verbraucher schnellere und zugänglichere Diagnosen verlangen.
- Tragbare PCR- und INAAT-Plattformen werden aufgrund verbesserter Geschwindigkeit, Genauigkeit und Benutzerfreundlichkeit breitere Akzeptanz finden.
- KI-gesteuerte Ergebnisinterpretation und automatisierte Arbeitsabläufe werden die diagnostische Präzision verbessern und die Abhängigkeit vom Bediener verringern.
- Multiplex-Molekularpanels werden sich erweitern und die gleichzeitige Erkennung mehrerer Pathogene in einem einzigen Test ermöglichen.
- Die Konnektivität mit elektronischen Patientenakten und Telemedizin-Plattformen wird das Fernmanagement von Patienten stärken.
- Erhöhte staatliche Investitionen in die Vorbereitung auf Infektionskrankheiten werden den Einsatz schneller molekularer Systeme fördern.
- Preisinnovationen und lokale Fertigung werden die Zugänglichkeit in aufstrebenden und ressourcenarmen Regionen verbessern.
- Der Wettbewerb wird sich verschärfen, da Unternehmen kompakte Analysegeräte einführen, die für Apotheken und mobile Kliniken geeignet sind.
- Regulatorische Wege werden sich entwickeln, um schnellere Zulassungen von molekularen Heimtechnologien zu unterstützen.
- Öffentliche Gesundheitsprogramme werden zunehmend PoC-Molekularwerkzeuge für Überwachung und Ausbruchsreaktion integrieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für molekulare Diagnostik am Point-of-Care (PoC), und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für PoC-Molekulardiagnostik zwischen 2025 und 2032 voraussichtlich wachsen?
Wer sind die Hauptakteure im globalen Markt für molekulare Diagnostik im Bereich POC?
Was sind die wichtigsten Markttreiber der POC-Molekulardiagnostikbranche?
Was sind die wichtigsten Marktbeschränkungen der POC-Molekulardiagnostikbranche?
Was sind die wichtigsten Marktchancen der POC-Molekulardiagnostikbranche?
Wer sind die führenden Unternehmen im Markt für PoC-Molekulardiagnostik?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 POC-Molekulardiagnostikmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global POC-Molekulardiagnostikmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8 billion → 2032: USD 13.44 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 POC-Molekulardiagnostikmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. POC-Molekulardiagnostikmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 POC-Molekulardiagnostikmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 POC-Molekulardiagnostikmarkt Market Drivers
- 3.3 POC-Molekulardiagnostikmarkt Market Restraints & Challenges
- 3.4 POC-Molekulardiagnostikmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 POC-Molekulardiagnostikmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 POC-Molekulardiagnostikmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, POC-Molekulardiagnostikmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 POC-Molekulardiagnostikmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. POC-Molekulardiagnostikmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the POC-Molekulardiagnostikmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 POC-Molekulardiagnostikmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 POC-Molekulardiagnostikmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 POC-Molekulardiagnostikmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in POC-Molekulardiagnostikmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New POC-Molekulardiagnostikmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global POC-Molekulardiagnostikmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America POC-Molekulardiagnostikmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe POC-Molekulardiagnostikmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific POC-Molekulardiagnostikmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America POC-Molekulardiagnostikmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East POC-Molekulardiagnostikmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa POC-Molekulardiagnostikmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. POC-Molekulardiagnostikmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
