
Marktübersicht
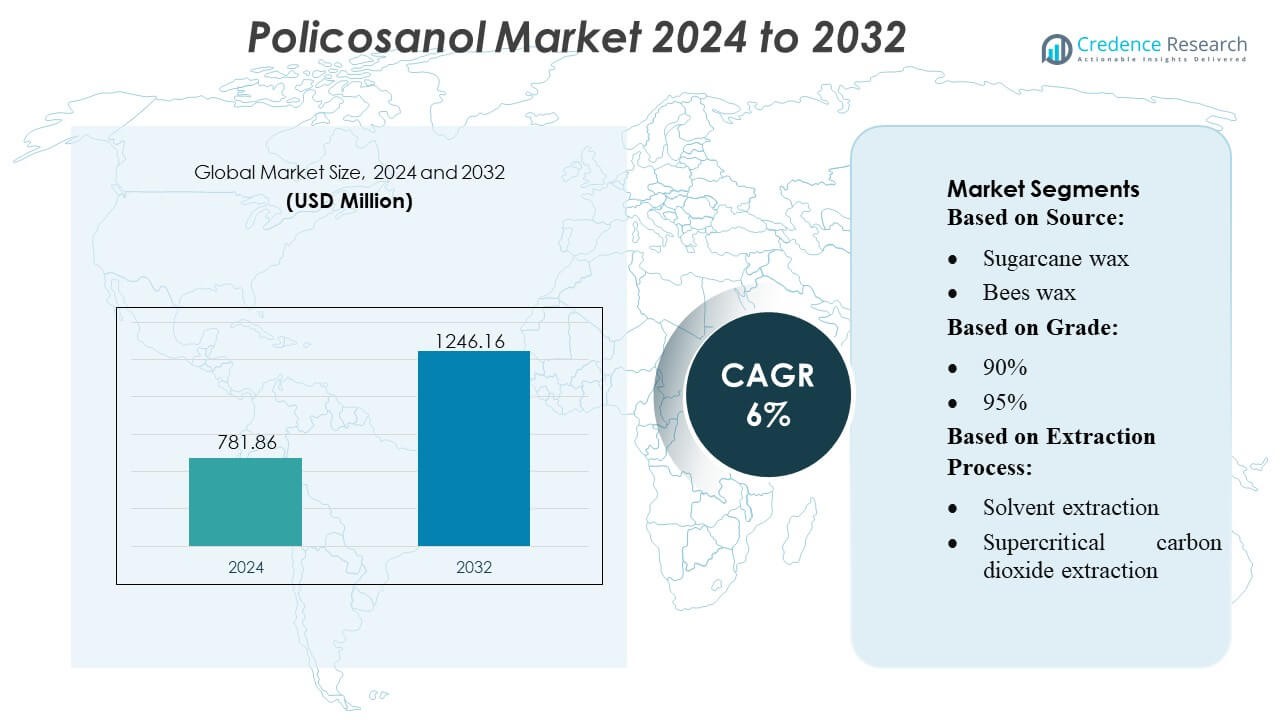
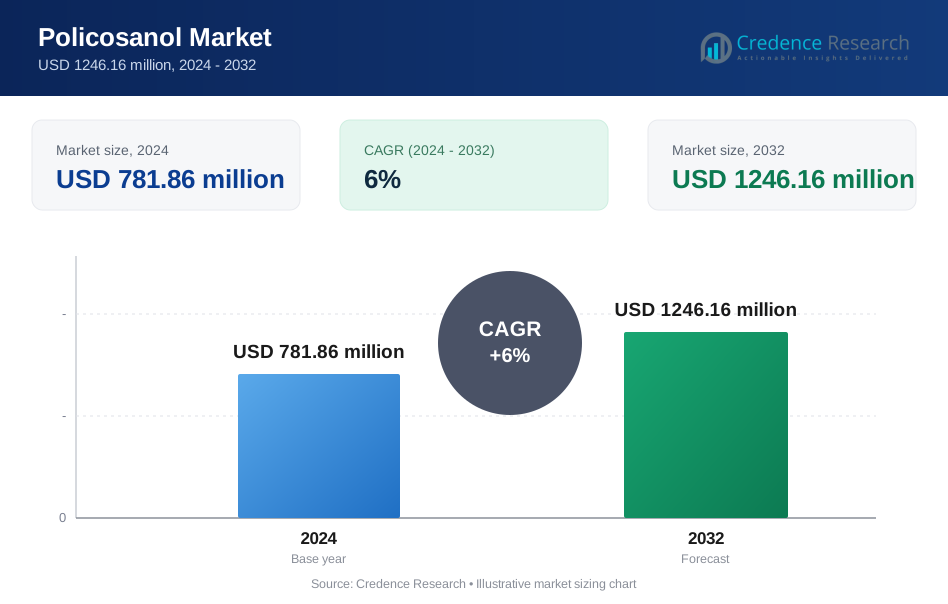
Der Policosanol-Markt wurde 2024 mit 781,86 Millionen USD bewertet und soll bis 2032 1246,16 Millionen USD erreichen, bei einer CAGR von 6 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Policosanol-Marktgröße 2024 | USD 781,86 Millionen |
| Policosanol-Markt, CAGR | 6% |
| Policosanol-Marktgröße 2032 | USD 1246,16 Millionen |
Der Policosanol-Markt wird von einer Mischung globaler Zutatenhersteller geprägt, die weiterhin Extraktionstechnologien, Reinheitssteigerung und Formulierungsfähigkeiten vorantreiben, um ihre Wettbewerbsposition zu stärken. Führende Akteure konzentrieren sich auf hocheffiziente Raffinationssysteme, nachhaltige Beschaffung und konsistente nutraceutical-grade Ausgaben, um der steigenden globalen Nachfrage nach Cholesterin-Management-Ergänzungen gerecht zu werden. Wettbewerbsstrategien betonen die Erweiterung von Vertriebspartnerschaften, die Entwicklung von Varianten mit hoher Bioverfügbarkeit und die Integration automatisierter Qualitätskontrollsysteme, um die Produktleistung in verschiedenen Anwendungen aufrechtzuerhalten. Nordamerika führt den globalen Markt mit einem genauen Anteil von 38 % an, unterstützt durch die starke Verbraucherakzeptanz von Nahrungsergänzungsmitteln, gut etablierte regulatorische Rahmenbedingungen und eine robuste Nachfrage nach pflanzlichen funktionellen Zutaten.
Markteinblicke
- Der Policosanol-Markt erreichte 781,86 Millionen USD im Jahr 2024 und soll bis 2032 1246,16 Millionen USD bei einer CAGR von 6 % erreichen, was ein stetiges globales Nachfragewachstum widerspiegelt.
- Der steigende Verbraucherfokus auf natürliche Lipid-Management-Zutaten treibt die starke Akzeptanz in Nahrungsergänzungsmitteln voran, wobei hochreine Formulierungen aufgrund besserer Wirksamkeit und Sicherheitsausrichtung bevorzugt werden.
- Produktinnovationen beschleunigen sich, da Hersteller in enzymatische Extraktion, Bioverfügbarkeitssteigerung und sauberere Etikettierungen investieren, während die Wettbewerbsintensität durch Vertriebserweiterung und Eigenmarkenpartnerschaften zunimmt.
- Das Marktwachstum steht vor Einschränkungen durch Schwankungen bei Rohstoffen, strenge regulatorische Validierungsanforderungen und Variabilität in klinischen Nachweisen über Regionen hinweg, was Herausforderungen für schnellere Produktzulassungen und Skalierung schafft.
- Nordamerika führt mit einem Anteil von 38 %, gefolgt von Europa und dem asiatisch-pazifischen Raum, während nutraceutical-Ergänzungen das dominierende Segment mit dem höchsten Anteil darstellen, unterstützt durch die zunehmende Einzelhandelsdurchdringung und steigende Ausgaben für präventive Gesundheit.
 Marktsegmentierungsanalyse:
Nach Quelle
Zuckerrohrwachs dominiert den Policosanol-Markt mit einem geschätzten 42% Anteil, unterstützt durch seinen hohen kommerziellen Ertrag, ein konsistentes langkettiges Alkoholprofil und starke Akzeptanz in nutraceuticalen Formulierungen. Hersteller priorisieren policosanol aus Zuckerrohr, da es überlegene Reinheitsgrade und stabile bioaktive Konzentrationen liefert, was standardisierte Dosierungsformen für funktionelle Lebensmittel und Nahrungsergänzungsmittel ermöglicht. Bienenwachs und Reiskleie finden stetige Akzeptanz in spezialisierten Gesundheitsprodukten, während Weizenkeimöl und andere botanische Quellen die Nachfrage in Nischenmärkten ausweiten. Wachsende Verbraucherpräferenzen für pflanzliche Lipidregulatoren und Fortschritte in Reinigungstechnologien stärken die Führungsposition von Zuckerrohrwachs in globalen Lieferketten.
- Beispielsweise nutzte Qatar Solar Technologies (QSTec) zuvor ein hochpräzises chemisches Gasphasenabscheidungssystem (CVD), das mit Reaktorstabtemperaturen typischerweise zwischen 1.100 °C und 1.250 °C arbeitete, um die Produktion von hochreinem solarfähigem Polysilizium zu ermöglichen.
Nach Qualität
Die 90% Qualität führt den Markt mit einem ungefähren 46% Anteil an, angetrieben durch ihr optimales Gleichgewicht zwischen Reinheit, Kosteneffizienz und Kompatibilität mit der Herstellung von Nahrungsergänzungsmitteln in großen Mengen. Produzenten bevorzugen diese Qualität, da sie die skalierbare Produktion von Tabletten und Kapseln unterstützt, ohne umfangreiche Verfeinerungsschritte zu erfordern, was die Formulierungskosten für nutraceuticale Marken senkt. Die 95% und >95% Qualitäten finden zunehmende Nachfrage in hochwertigen kardiovaskulären und metabolischen Gesundheitsprodukten, wo höhere Reinheit für gezielte Wirksamkeitsansprüche entscheidend ist. Erweiterte klinische Validierung und F&E-Investitionen in hochreine langkettige Alkoholfractionen verbessern die Chancen in spezialisierten therapeutischen Segmenten weiter.
- Zum Beispiel zeigt LG Chems Zufallscopolymer-Qualität R3450 für CPP-Film einen Schmelzflussindex von 8 g/10 min (230 °C, 2,16 kg Last), eine Zugdehnungsfestigkeit von 260 kgf/cm², eine Bruchdehnung von > 500 % und eine Vicat-Erweichungstemperatur von 134 °C.
Nach Extraktionsverfahren
Lösemittel-Extraktion bleibt das dominierende Verfahren mit einem Marktanteil von fast 58%, unterstützt durch seine hohe Extraktionseffizienz, niedrigere Betriebskosten und starke Eignung für die kommerzielle Produktion aus Zuckerrohr- und Bienenwachsquellen. Die Fähigkeit der Methode, konsistente Ertrags- und Reinheitsgrade zu liefern, ermöglicht es Herstellern, die steigende Nachfrage aus der Nahrungsergänzungs- und funktionellen Lebensmittelindustrie zu erfüllen. Überkritische CO₂-Extraktion wächst schnell als sauberere und lösungsmittelfreie Alternative, die für Premium-Marken, die auf organische und natürliche Produktkategorien abzielen, attraktiv ist. Ihre höheren Kapitalkosten begrenzen die weitverbreitete Akzeptanz, doch ihre überlegene Selektivität und Umweltvorteile beschleunigen weiterhin das Interesse an nachhaltigen Extraktionswegen.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach natürlichen lipidsenkenden Inhaltsstoffen
Der Markt wächst stetig, da Verbraucher und Gesundheitsdienstleister zu natürlichen, pflanzlich gewonnenen Verbindungen übergehen, die die Cholesterinregulierung ohne synthetische Zusätze unterstützen. Policosanol, insbesondere aus Zuckerrohrwachs, gewinnt an Bedeutung aufgrund seines günstigen Sicherheitsprofils, standardisierter Reinheitsgrade und dokumentierter Vorteile in der Lipidmodulation. Nahrungsergänzungsmittelhersteller integrieren es in kardiovaskuläre Gesundheitsformulierungen, um die steigende Nachfrage nach präventiven Wellnesslösungen zu erfüllen. Erweiterte Aufklärungskampagnen, alternde Bevölkerungen und wachsende Einzelhandelsverfügbarkeit von Nutraceuticals beschleunigen die Akzeptanz auf globalen Märkten weiter.
- Zum Beispiel bietet PolyPacifics PP-GF30 (Polypropylen verstärkt mit 30 % Glasfaser), das in Instrumententafeln und strukturellen Zierteilen verwendet wird, eine Zugfestigkeit von 110 MPa, eine Wärmeformbeständigkeitstemperatur von 155 °C bei 1,8 MPa und eine spezifische Dichte von 1,16, wodurch das Material erheblich leichter als Stahlkomponenten ist und gleichzeitig die Haltbarkeit unter längerer thermischer Belastung beibehält.
Erweiterung der Anwendungen von Nutraceuticals und funktionellen Lebensmitteln
Die breitere Verwendung von Policosanol in Tabletten, Kapseln, Weichgelkapseln und angereicherten Lebensmitteln stärkt die Marktdynamik, da Hersteller die Darreichungsformate diversifizieren, um den Verbrauchern mehr Komfort zu bieten. Seine Kompatibilität mit Multivitaminmischungen und herzgesunden Formulierungen treibt eine höhere Produktdifferenzierung in wettbewerbsintensiven Nutraceutical-Portfolios an. Wachsende Investitionen in die Formulierungswissenschaft ermöglichen eine bessere Bioverfügbarkeit und Stabilität und fördern die Integration in Gummibärchen, Getränke und gesunde Snacks. Die zunehmende Einzelhandelsdurchdringung in Apotheken, E-Commerce-Kanälen und spezialisierten Ernährungsfachgeschäften fördert das Segmentwachstum weltweit.
- Zum Beispiel weist SABICs Sorte PP 526P für Gussfolienanwendungen eine Schmelzflussrate von 8 g/10 min (bei 230 °C, 2,16 kg) und eine Dichte von 905 kg/m³ auf. Die gleiche Sorte zeigt eine Vicat-Erweichungstemperatur von 152 °C und eine Kerbschlagzähigkeit nach Izod von 25 J/m bei 23 °C.
Technologische Fortschritte in Extraktion und Reinigung
Verbesserte Extraktionstechnologien unterstützen die Marktexpansion, indem sie höhere Reinheitsgrade, konsistente Langkettige-Alkohol-Profile und niedrigere Produktionskosten liefern. Fortschritte in der Lösungsmitteloptimierung, Membranfiltration und CO₂-basierten Extraktion verbessern die Ertragseffizienz und reduzieren gleichzeitig die Umweltbelastung. Diese Innovationen ermöglichen es Herstellern, die Produktion zu skalieren und die steigende weltweite Nachfrage nach hochwertigem Policosanol in klinischen und kommerziellen Produkten zu erfüllen. Verbesserte F&E-Fähigkeiten fördern auch die Entwicklung spezialisierter Mischungen mit verbesserter Funktionalität, was die stärkere Akzeptanz in Nutraceutical- und Pharmaanwendungen vorantreibt.
Wichtige Trends & Chancen
Verschiebung hin zu hochreinen Qualitäten für kardiovaskuläre Formulierungen
Hersteller konzentrieren sich zunehmend auf die Produktion von Reinheitsgraden von 95 % und >95 %, um Premium-Herzgesundheitspräparate mit stärkerer evidenzbasierter Positionierung anzusprechen. Dieser Trend eröffnet Marken die Möglichkeit, Produkte zu differenzieren, indem sie eine verbesserte Potenz und verbesserte lipidalternde Effekte bieten. Wachsende klinische Forschung zu hochreinen Langkettigen-Alkohol-Fraktionen fördert die Akzeptanz in spezialisierten therapeutischen Kategorien. Die Premium-Positionierung unterstützt höhere Margen und zieht Verbraucher an, die nach effektiven natürlichen Cholesterinmanagementlösungen suchen.
- Zum Beispiel weist Arkemas OREVAC® 18751 maleinsäureanhydrid-modifiziertes Polypropylenharz eine Dichte von 0,910 g/cm³, einen Schmelzindex von 35 g/10 min (230 °C, 2,16 kg Last), eine Zugdehngrenze von 24,0 MPa, eine Bruchdehnung von 500 % und einen Vicat-Erweichungspunkt von 138 °C auf.
Aufkommen von Clean-Label- und nachhaltigen Extraktionspraktiken
Nachhaltigkeit wird zu einer wichtigen Marktchance, da Produzenten grünere Extraktionsmethoden wie superkritisches CO₂ übernehmen, um die Lösungsmittelabhängigkeit und den ökologischen Fußabdruck zu reduzieren. Clean-Label-Verbraucherpräferenzen treiben die Nachfrage nach minimal verarbeiteten, biologisch gewonnenen Policosanol mit transparenten Lieferketten an. Unternehmen, die in erneuerbare Rohstoffe, umweltfreundliche Verarbeitungsanlagen und Rückverfolgbarkeitssysteme investieren, stärken das Vertrauen in die Marke und erschließen wachsende ethische Verbrauchersegmente. Dieser Wandel erweitert die Chancen für Premium-zertifizierte Nutraceutical-Angebote weltweit.
- Zum Beispiel liefert das hochschlagfeste Copolymer-Polypropylen K9928H von PetroChina, das in Geräteteilen verwendet wird, laut typischer Produktdokumentation eine typische Schmelzflussrate von ungefähr 24 g/10 min (bei 230 °C, 2,16 kg Last), eine gekerbte Izod-Schlagzähigkeit von ungefähr 113 J/m (oder 11,3 kJ/m²) bei 23 °C und eine Zugdehngrenze von ungefähr 24 MPa.
Wachstum von Online-Einzelhandel und personalisierten Ernährungskanälen
Die Expansion des E-Commerce und personalisierte Ergänzungsplattformen schaffen neue Möglichkeiten für die Marktdurchdringung, indem sie maßgeschneiderte Lösungen für die kardiovaskuläre Gesundheit ermöglichen. Direktvertriebsmarken nutzen digitales Marketing, um klinische Vorteile, Reinheitsspezifikationen und Transparenz der Herkunft hervorzuheben. Abonnementbasierte Modelle und KI-gesteuerte Wellness-Bewertungen unterstützen zudem Wiederholungskäufe und eine höhere Kundenbindung. Dieser Trend hilft kleineren Marken, in den Markt einzutreten, während etablierte Hersteller ermutigt werden, ihre digitalen Vertriebsstrategien zu stärken.
Wichtige Herausforderungen
Engpässe in der Rohstoffversorgung und Preisschwankungen
Die Abhängigkeit von Zuckerrohrwachs, Bienenwachs und anderen natürlichen Quellen macht Hersteller anfällig für Schwankungen in der landwirtschaftlichen Produktion, Klimabedingungen und regionale Produktionszyklen. Diese Unsicherheiten in der Versorgung schaffen Kosteninstabilität, die sich auf die Preisstrategien von Nutraceutical-Marken auswirkt. Die begrenzte Verfügbarkeit von hochreinen Rohstoffen kann Produktionspläne einschränken und die Entwicklung neuer Produkte verzögern. Unternehmen müssen diversifizierte Beschaffungsmodelle einführen und in widerstandsfähige Lieferketten investieren, um diese Risiken zu mindern und gleichbleibende Qualitätsstandards zu gewährleisten.
Regulatorische Unterschiede auf internationalen Märkten
Regulatorische Unterschiede in Bezug auf Nutraceutical-Inhaltsstoffe, Reinheitsgrade, Sicherheitskennzeichnung und Gesundheitsansprüche stellen Herausforderungen für die globale Kommerzialisierung dar. Hersteller müssen sich durch unterschiedliche Genehmigungsprozesse, Dokumentationsanforderungen und Compliance-Standards in Nordamerika, Europa und Asien navigieren. Diese Komplexitäten verlängern die Produktentwicklungszeiten und erhöhen die Kostenbelastung für klinische Validierung und Qualitätszertifizierung. Inkonsistente Vorschriften schränken auch die Fähigkeit der Marken ein, globale Marketingstrategien zu standardisieren, was regionenspezifische Formulierungen und Anspruchsmanagement erfordert.
Regionale Analyse
Nordamerika
Nordamerika hält einen geschätzten 37% Anteil am Policosanol-Markt, unterstützt durch eine starke Nachfrage nach natürlichen Cholesterin-Management-Ergänzungen und die weit verbreitete Verbraucherakzeptanz von Nutraceutical-Produkten. Die Region profitiert von fortschrittlichen Einzelhandelsvertriebswegen, hoher Kaufkraft und einer starken Präferenz für klinisch unterstützte kardiovaskuläre Gesundheitszutaten. Hersteller nutzen gut etablierte regulatorische Rahmenbedingungen und Partnerschaften mit Ergänzungsmarken, um hochreine Grade mit standardisierten Formulierungsprofilen einzuführen. Steigende lebensstilbedingte Störungen und ein größeres Bewusstsein für präventive Wellness treiben weiterhin die Nachfrage in Apotheken, Online-Kanälen und spezialisierten Ernährungsgeschäften an und stärken das langfristige Wachstumspotenzial der Region.
Europa
Europa macht fast 31% des Marktanteils aus, angetrieben durch die zunehmende Akzeptanz von pflanzlichen lipidsenkenden Verbindungen und den starken regulatorischen Fokus auf saubere, hochreine nutraceutical Zutaten. Die Nachfrage wächst stetig in Deutschland, dem Vereinigten Königreich, Frankreich und Italien, da Verbraucher natürliche kardiovaskuläre Gesundheitslösungen mit nachgewiesener Sicherheit suchen. Hersteller profitieren von strengen Qualitätsstandards, die die Premium-Positionierung von Reiskleie und aus Zuckerrohr gewonnenem Policosanol unterstützen. Die Erweiterung der funktionellen Lebensmittelanwendungen, kombiniert mit zunehmenden Investitionen in nachhaltige Extraktion und rückverfolgbare Beschaffung, fördert die Marktentwicklung. Das Wachstum des E-Commerce und Angebote von Eigenmarken-Nahrungsergänzungsmitteln stärken die Wettbewerbsposition Europas weiter.
Asien-Pazifik
Asien-Pazifik erfasst etwa 26% Marktanteil und ist einer der am schnellsten wachsenden Märkte aufgrund des steigenden Gesundheitsbewusstseins, der wachsenden Mittelschicht und der zunehmenden Nachfrage nach pflanzlichen Nahrungsergänzungsmitteln. Länder wie China, Indien, Japan und Südkorea zeigen eine starke Akzeptanz, angetrieben durch Lebensstiländerungen und die zunehmende Verbreitung von Herz-Kreislauf-Erkrankungen. Hersteller nutzen das reichlich vorhandene Rohmaterialangebot, insbesondere Zuckerrohr und Reiskleie, was eine kosteneffiziente Produktion ermöglicht. Die Region profitiert auch von aktiven nutraceutical Produktionszentren und einer expandierenden Einzelhandelsdurchdringung in Apotheken, Supermärkten und digitalen Plattformen, was Asien-Pazifik als wichtigen Beitrag zur globalen Marktexpansion positioniert.
Lateinamerika
Lateinamerika hält einen Marktanteil von fast 4% , unterstützt durch sein starkes Erbe im Zuckerrohranbau, das eine zugängliche Rohstoffbasis für die Policosanol-Produktion bietet. Länder wie Brasilien, Mexiko und Kolumbien erleben eine steigende Nachfrage nach natürlichen Wellness-Zutaten, da Verbraucher sich zunehmend der präventiven Gesundheitsversorgung zuwenden. Lokale Hersteller erkunden zunehmend Exportmöglichkeiten, indem sie Policosanol zu wettbewerbsfähigen Preisen globalen nutraceutical Marken anbieten. Die zunehmende Nutzung von Nahrungsergänzungsmitteln, die Verbesserung der Einzelhandelsinfrastruktur und Regierungsinitiativen zur Förderung gesünderer Lebensstile tragen zu einem stetigen Marktwachstum bei. Allerdings begrenzen regulatorische Variabilität und importabhängige Premium-Produktsegmente eine schnellere regionale Expansion.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika macht schätzungsweise 2% des Marktanteils aus, gekennzeichnet durch die aufkommende Nachfrage nach natürlichen lipidsenkenden Nahrungsergänzungsmitteln und das zunehmende Verbraucherinteresse an präventiver kardiovaskulärer Gesundheit. Das Wachstum konzentriert sich auf städtische Märkte in den VAE, Saudi-Arabien und Südafrika, wo steigende verfügbare Einkommen die Aufnahme von Premium-Nutraceuticals unterstützen. Hersteller sind stark auf Importe angewiesen, da die lokalen Produktionskapazitäten begrenzt sind, was Chancen für internationale Lieferanten schafft. Der Ausbau des E-Commerce-Zugangs, das steigende Bewusstsein für gesundheitsbezogene Risiken im Lebensstil und wachsende Investitionen in Apotheken-Einzelhandelsketten stärken allmählich die regionale Akzeptanz, obwohl die Marktdurchdringung noch in einem frühen Stadium ist.
Marktsegmentierungen:
Nach Quelle:
- Zuckerrohrwachs
- Bienenwachs
Nach Qualität:
- 90%
- 95%
Nach Extraktionsprozess:
- Lösungsmittel-Extraktion
- Superkritische Kohlendioxid-Extraktion
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Policosanol-Markt zeichnet sich durch eine Wettbewerbslandschaft aus, die von Qatar Solar Technologies, Wacker Chemie AG, Xinte Energy Co., Ltd, DAQO NEW ENERGY CO., LTD., Tokuyama Corporation, GCL-TECH, Tongwei Group Co., Ltd, REC Silicon ASA, OCI COMPANY Ltd. und High-Purity Silicon America Corporation angeführt wird. Der Policosanol-Markt spiegelt ein wettbewerbsintensives Umfeld wider, das durch kontinuierliche Fortschritte in der Extraktionseffizienz, Reinheitsverbesserung und Formulierungsinnovation geprägt ist. Führende Hersteller investieren in hochpräzise Raffinationssysteme, enzymatische Verarbeitung und nachhaltige Rohstoffbeschaffung, um die Produktkonsistenz und die Einhaltung von Vorschriften zu stärken. Marktteilnehmer legen Wert auf die Erweiterung von nutraceutical-grade Portfolios, die Verbesserung der Bioverfügbarkeit und die Integration automatisierter Qualitätskontrollsysteme, um die steigende weltweite Nachfrage aus den Bereichen Nahrungsergänzungsmittel und Herz-Kreislauf-Gesundheit zu erfüllen. Unternehmen priorisieren auch strategische Kooperationen mit Vertragsherstellern, Zutatenlieferanten und Wellness-Marken, um die Marktdurchdringung zu beschleunigen. F&E-Bemühungen konzentrieren sich zunehmend auf die Entwicklung sauberer, hochwirksamer Formulierungen und die Optimierung der Produktionsskalierbarkeit, um eine stärkere Differenzierung in einem Markt zu unterstützen, der von Leistung, Sicherheit und evidenzbasierten Produktansprüchen angetrieben wird.
Analyse der Hauptakteure
- Qatar Solar Technologies
- Wacker Chemie AG
- Xinte Energy Co., Ltd
- DAQO NEW ENERGY CO., LTD.
- Tokuyama Corporation
- GCL-TECH
- Tongwei Group Co., Ltd
- REC Silicon ASA
- OCI COMPANY Ltd.
- High-Purity Silicon America Corporation
Jüngste Entwicklungen
- Im Juli 2025 gründete Tokuyama ein Joint Venture mit der OCI Holdings-Tochtergesellschaft OCI TerraSus, um eine Fabrik für Halbleiter-Polysilizium im Samalaju Industrial Park in Sarawak, Malaysia, zu errichten.
- Im Juni 2023 erklärte Wacker Chemie AG, ein in München ansässiges Unternehmen, seine Pläne, eine neue Produktionslinie zu bauen, um die Menge an reinem Halbleiter-Polysilizium zu verdoppeln, die es reinigen kann.
- Im Juni 2023 bestätigte Daqo New Energy, dass seine neue 100.000 MT Phase 5A Polysilizium-Anlage in Baotou, Innere Mongolei, die volle Kapazität erreicht hat, wodurch die gesamte Nennkapazität auf 205.000 MT jährlich erhöht wurde, was sie vollständig kompatibel mit der nächsten Generation von n-Typ-Solarzellen macht.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Quelle, Qualität, Extraktionsprozess und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich erweitern, da Verbraucher zunehmend pflanzliche funktionelle Inhaltsstoffe für kardiovaskuläre und metabolische Gesundheit bevorzugen.
- Hersteller werden die Forschung und Entwicklung auf hochreine und hochbioverfügbare Formulierungen verstärken, um eine stärkere klinische Positionierung zu unterstützen.
- Globale Supplement-Marken werden Policosanol in Multi-Inhaltsstoff-Mischungen integrieren, die auf Cholesterinmanagement und gesundes Altern abzielen.
- Produktionsstätten werden fortschrittliche Extraktions- und Raffinierungstechnologien übernehmen, um die Konsistenz und Skalierbarkeit der Ausbeute zu verbessern.
- Regulatorische Genehmigungen in aufstrebenden Volkswirtschaften werden die Marktdurchdringung beschleunigen und die Produktstandardisierung erhöhen.
- Partnerschaften zwischen Inhaltsstoffproduzenten und nutraceutical Unternehmen werden wachsen, um maßgeschneiderte Formulierungen und Eigenmarkenportfolios zu unterstützen.
- E-Commerce-Kanäle werden den Zugang zu Policosanol-basierten Nahrungsergänzungsmitteln für gesundheitsbewusste Verbraucher erweitern.
- Nachhaltigkeitsinitiativen werden Beschaffungsstrategien beeinflussen und Produzenten ermutigen, umweltfreundliche Verarbeitungsmethoden zu übernehmen.
- Klinische Forschung wird erweitert, um breitere therapeutische Vorteile zu validieren und evidenzbasierte Marketingaussagen zu stärken.
- Die Wettbewerbsintensität wird steigen, da neue Marktteilnehmer wertsteigernde Varianten und innovative Darreichungsformen einführen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Policosanol und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Policosanol-Markt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Policosanol-Marksegment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Policosanol-Marktes antreiben?
Wer sind die führenden Unternehmen im Policosanol-Markt?
Welche Region hatte 2024 den größten Anteil am Policosanol-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Policosanol-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Policosanol-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 781.86 million → 2032: USD 1246.16 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Policosanol-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Policosanol-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Policosanol-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Policosanol-Markt Market Drivers
- 3.3 Policosanol-Markt Market Restraints & Challenges
- 3.4 Policosanol-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Policosanol-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Policosanol-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Policosanol-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Policosanol-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Policosanol-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Policosanol-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Policosanol-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Policosanol-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Policosanol-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Policosanol-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Policosanol-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Policosanol-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Policosanol-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Policosanol-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Policosanol-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Policosanol-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Policosanol-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Policosanol-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Policosanol-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
