
Marktübersicht
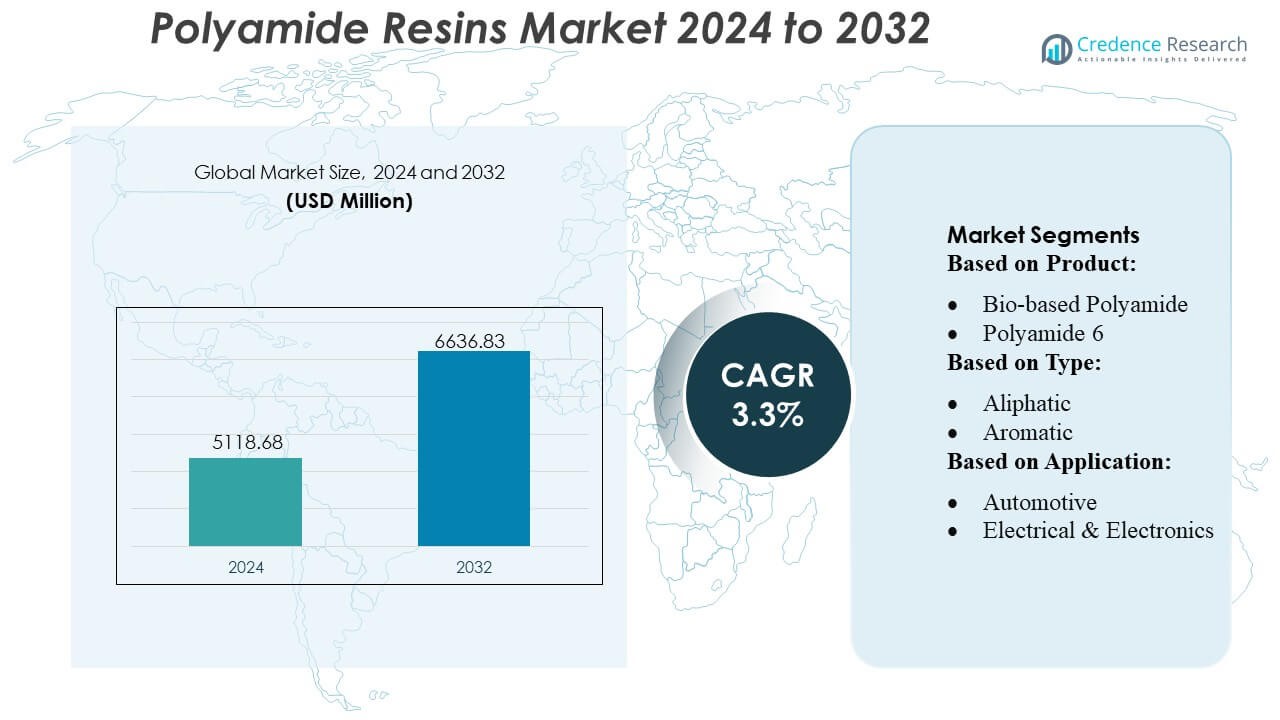
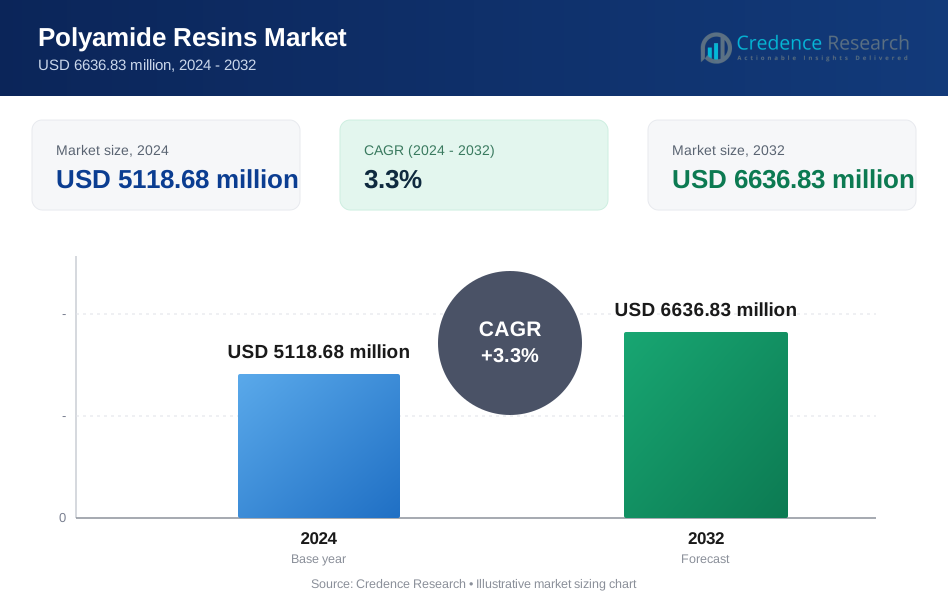
Der Markt für Polyamidharze wurde im Jahr 2024 auf 5118,68 Millionen USD geschätzt und soll bis 2032 6636,83 Millionen USD erreichen, mit einer CAGR von 3,3 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Polyamidharze 2024 | USD 5118,68 Millionen |
| Markt für Polyamidharze, CAGR | 3,3% |
| Marktgröße für Polyamidharze 2032 | USD 6636,83 Millionen |
Der Markt für Polyamidharze wird von führenden Unternehmen wie BASF SE, Toray Industries, Ascend Performance Materials LLC, Lanxess AG, AdvanSix Inc., Toyobo Co. Ltd., Domo Chemicals, Ashley Polymers Inc., Huntsman Corporation und Ube Industries Ltd. dominiert. Diese Unternehmen konzentrieren sich auf Innovation, die Entwicklung leistungsstarker Produkte und strategische Expansionen, um ihre globale Präsenz zu stärken. Sie liefern fortschrittliche Polyamidqualitäten für Anwendungen in der Automobil-, Elektronik-, Verpackungs- und Industriebranche und nutzen F&E, um die thermische Stabilität, mechanische Festigkeit und Nachhaltigkeit zu verbessern. Regional dominiert der asiatisch-pazifische Raum den Markt mit einem 32% Anteil, angetrieben durch schnelle Industrialisierung, wachsende Automobil- und Elektronikproduktion und steigende Nachfrage in Ländern wie China, Indien und Japan. Starke lokale Fertigungskapazitäten und die Erweiterung der Infrastruktur in der Region positionieren den asiatisch-pazifischen Raum als den am schnellsten wachsenden und strategischsten Markt für Anbieter von Polyamidharzen weltweit.
Markteinblicke
- Die Marktgröße für Polyamidharze wurde im Jahr 2024 auf 5118,68 Millionen USD geschätzt und soll bis 2032 6636,83 Millionen USD erreichen, mit einem Wachstum von 3,3 % CAGR im Prognosezeitraum.
- Die Nachfrage wird von den Sektoren Automobil, Elektronik und Verpackung getrieben, wobei leistungsstarke und leichte Polyamide fortschrittliche Anwendungen und Nachhaltigkeitsinitiativen unterstützen.
- Zu den wichtigsten Trends gehören das Wachstum von biobasierten und recycelbaren Polyamiden, die zunehmende Akzeptanz im 3D-Druck und die Entwicklung von Nanokomposit-Qualitäten für verbesserte thermische und mechanische Leistung.
- Der Markt ist hoch wettbewerbsfähig, angeführt von Unternehmen wie BASF SE, Toray Industries, Ascend Performance Materials LLC und Lanxess AG, die sich auf F&E, Produktinnovation und strategische Expansionen konzentrieren.
- Regional dominiert der asiatisch-pazifische Raum mit einem Anteil von 32 %, unterstützt von China, Indien und Japan, während Europa und Nordamerika ebenfalls bedeutende Anteile halten und die Produktion erweitert wird, um der wachsenden industriellen und Verbrauchernachfrage gerecht zu werden.
 Marktsegmentierungsanalyse:
Nach Produkt
Polyamid 6 ist das größte Produktsegment und hält über 50 % Marktanteil. Seine Beliebtheit beruht auf starken mechanischen Eigenschaften, chemischer Beständigkeit und einfacher Verarbeitung, was es ideal für Anwendungen in der Automobilindustrie, Elektronik und Industrie macht. Polyamid 66 folgt, geschätzt für seine hohe Hitzebeständigkeit und Steifigkeit, verwendet in Motorraumteilen und elektrischen Komponenten. Biobasierte und Spezialpolyamide wachsen am schnellsten aufgrund der Nachfrage nach nachhaltigen und leistungsstarken Materialien in der Luft- und Raumfahrt, Konsumgütern und industriellen Anwendungen, trotz eines derzeit kleineren Marktanteils.
- Zum Beispiel hat Toyobo ein biobasiertes Polyamidharz mit hohem Schmelzpunkt entwickelt, das aus Rizinusbohnen gewonnen wird und unter dem Markennamen Vyloamid® vermarktet wird, produziert in seinem Werk in Tsuruga mit einer Kapazität von 1.000 Tonnen pro Jahr, was sowohl Nachhaltigkeit als auch Produktionsskalierbarkeit unterstreicht.
Nach Typ
Aliphatische Polyamide dominieren den Markt aufgrund ihres Gleichgewichts von Stärke, Flexibilität und chemischer Beständigkeit, weit verbreitet in der Automobil- und Ingenieurkunststoffindustrie. Aromatische Polyamide halten einen kleineren Anteil, wachsen aber stetig, angetrieben durch Hochleistungsanwendungen, die exzellente thermische Stabilität und mechanische Festigkeit erfordern, wie in der Luft- und Raumfahrt, Elektronik und Schutzmaterialien. Das Wachstum wird durch die Nachfrage nach langlebigen, hitzebeständigen Kunststoffen in fortschrittlichen Industrien befeuert.
- Zum Beispiel umfasst Ascends PA66-Portfolio unter der Marke Vydyne flammhemmende und Compound-Varianten; ihre Star-Produktlinie Starflam 500 erreicht eine UL94 V‑0 Bewertung bei 0,2 mm Dicke, während sie die typische spezifische Festigkeit und einfache Verarbeitung von PA66 beibehält.
Nach Anwendung
Technische Kunststoffe führen mit etwa 58 % Marktanteil, angetrieben durch die Nachfrage nach leichten, starken Komponenten in der Automobil-, Elektronik- und Maschinenbauindustrie. Automobilanwendungen folgen, da Polyamide Metalle in Motorteilen, Luftansaugsystemen und EV-Komponenten ersetzen. Elektrik & Elektronik, Konsumgüter, Verpackungen und andere Anwendungen wachsen ebenfalls stetig aufgrund des Bedarfs an hitzebeständigen, langlebigen und chemisch stabilen Materialien in Gehäusen, Steckverbindern, Geräten und Verpackungslösungen.
Wichtige Wachstumstreiber
- Steigende Nachfrage in der Automobil- und Elektronikindustrie Der Markt für Polyamidharze wird maßgeblich durch die steigende Nachfrage in den Automobil- und Elektroniksektoren angetrieben, da diese überlegene mechanische Festigkeit, thermische Stabilität und Leichtbaueigenschaften bieten. Beispielsweise werden Polyamid 6 und 66 häufig in Motorkomponenten, Steckverbindern und Gehäusen für elektronische Geräte verwendet, was eine verbesserte Haltbarkeit und Hitzebeständigkeit ermöglicht. Unternehmen wie BASF haben die Produktion hochgefahren, um diesen industriellen Anforderungen gerecht zu werden, und produzieren jährlich über 50.000 Tonnen technisches Polyamid, um OEMs bei der Gewichtsreduktion zu unterstützen und gleichzeitig Leistung und Einhaltung der sich entwickelnden Industriestandards zu gewährleisten.
- Beispielsweise berichtet BASF über eine weltweite jährliche Kapazität von etwa 885.000 Tonnen für seine PA6- und PA66-Polyamide, was eine robuste Lieferfähigkeit demonstriert.
- Fortschritte in Hochleistungs-Polyamidformulierungen Technologische Innovationen in Polyamidharzformulierungen fördern das Wachstum, indem sie eine verbesserte thermische Stabilität, chemische Beständigkeit und Maßgenauigkeit bieten. Beispielsweise hat DSM Engineering Materials hochfließfähige PA66-Qualitäten entwickelt, die Temperaturen von bis zu 280°C standhalten können und Anwendungen in anspruchsvollen Automobil- und Elektrokomponenten ermöglichen. Solche Fortschritte ermöglichen es Herstellern, Metallteile zu ersetzen, die Kraftstoffeffizienz in Fahrzeugen zu verbessern und die Energieeffizienz in der Elektronik zu steigern, was wiederum die Markteinführung beschleunigt.
- Beispielsweise hat Lanxess AG die speziell entwickelte Polyamid-66-Verbindung Durethan AKV320ZXTS2 entwickelt, die einer kontinuierlichen thermischen Belastung von bis zu 230°C ohne thermische Stabilisierungslücken standhält, selbst nach 3.000 Stunden Alterung. Diese Fähigkeit macht sie geeignet für Turbomotor-Luftkanäle und Motorraumkomponenten.
- Expansion in Verpackungs- und Konsumgüteranwendungen Der steigende Bedarf an nachhaltigen und leistungsstarken Verpackungsmaterialien treibt die Nachfrage nach Polyamidharz an. Beispielsweise werden Arkema’s Rilsan® Polyamid-Qualitäten zunehmend in flexiblen Verpackungen und lebensmittelkontaktgeeigneten Folien eingesetzt, aufgrund ihrer Barriereeigenschaften und Recyclingfähigkeit, mit einer Produktion von bis zu 40.000 Tonnen jährlich. Diese Anwendungen nutzen die Beständigkeit des Materials gegen Sauerstoff und Feuchtigkeit, verlängern die Haltbarkeit von Produkten und unterstützen globale Trends zu leichten, langlebigen und recycelbaren Verpackungen für Konsumgüter.
Wichtige Trends & Chancen
- Wachstum bei nachhaltigen und biobasierten Polyamiden Nachhaltigkeitstrends schaffen Chancen für biobasierte Polyamidharze, die die Abhängigkeit von fossilen Brennstoffen reduzieren. Beispielsweise erreicht Evonik’s VESTAMID® Terra, hergestellt aus Rizinusöl, hohe mechanische Leistung bei gleichzeitig reduziertem CO2-Fußabdruck. Dieser Trend unterstützt die Einführung in Automobil-, Elektronik- und Konsumgütersektoren und schafft einen Wettbewerbsvorteil für Hersteller, die zertifizierte umweltfreundliche Lösungen anbieten können und den wachsenden regulatorischen und Verbrauchernachfragen nach nachhaltigen Materialien gerecht werden.
- Beispielsweise hat AdvanSix 100% post-industrielle recycelte (PIR) Qualitäten unter seinen Aegis® PA6-Harzen und Capran® BOPA-Folien eingeführt, die nicht reagiertes Caprolactam aus Abfallströmen zurückgewinnen und es in vollständig recyceltes Nylon umverteilen.
- Zunehmende Nutzung von Polyamid im 3D-Druck Additive Fertigung bietet eine bedeutende Chance, da Polyamidpulver aufgrund ihrer hohen Zugfestigkeit, chemischen Beständigkeit und thermischen Stabilität in der industriellen 3D-Drucktechnik an Popularität gewinnen. Beispielsweise hat EOS PA12-Pulver mit Partikelgrößen von 50–100 µm entwickelt, die für selektives Lasersintern (SLS) optimiert sind und schnelles Prototyping sowie funktionale Endanwendungsteile ermöglichen. Die Expansion des 3D-Drucks in der Automobil-, Luft- und Raumfahrt- sowie Medizinindustrie wird voraussichtlich eine konstante Nachfrage nach hochwertigen Polyamidpulvern antreiben.
- Beispielsweise haben DOMO’s Sinterline® Technyl® PA6-Pulver, die für das selektive Lasersintern (SLS) entwickelt wurden, die kontinuierliche Produktion von 3D-gedruckten Teilen für Automobil- und Industrieanwendungen ermöglicht.
- Integration von Nanotechnologie für verbesserte Eigenschaften Nanokomposit-Polyamidharze bieten verbesserte Festigkeit, thermische Leitfähigkeit und Barriereleistung und eröffnen Möglichkeiten in der Elektronik-, Automobil- und Verpackungsindustrie. Beispielsweise hat Solvay erfolgreich Nanofüllstoffe in PA66-Matrizen integriert und eine 30%ige Verbesserung der mechanischen Festigkeit und Hitzebeständigkeit erzielt. Solche Innovationen schaffen Möglichkeiten für Hochleistungsanwendungen und positionieren Polyamide als vielseitige Alternative zu Metallen und herkömmlichen Polymeren in fortschrittlichen Ingenieur- und Industrieanwendungen.
Wichtige Herausforderungen
- Volatilität der Rohstoffpreise Die Produktion von Polyamidharz ist stark abhängig von petrochemisch gewonnenen Rohstoffen wie Caprolactam und Adipinsäure, was die Hersteller Preisschwankungen aussetzt. Schwankende Rohstoffkosten können die Gewinnmargen beeinflussen und Lieferketten stören. Beispielsweise zwangen plötzliche Preiserhöhungen von Caprolactam um 20–25% im Jahr 2024 mehrere Hersteller, darunter Lanxess, dazu, Produktionspläne und Produktpreise anzupassen, was die Anfälligkeit des Marktes für Schwankungen bei Rohöl und Zwischenchemikalienlieferungen hervorhebt.
- Intensiver Wettbewerb und technologische Barrieren Der Markt für Polyamidharze steht in starkem Wettbewerb mit alternativen technischen Kunststoffen wie PBT, PET und Hochleistungskompositen, die vergleichbare mechanische und thermische Eigenschaften bieten. Beispielsweise reduziert der Ersatz von Automobil-Elektrokomponenten durch PBT-Mischungen die Nachfrage nach herkömmlichen PA66-Qualitäten. Darüber hinaus erfordert die Entwicklung fortschrittlicher Polyamidqualitäten erhebliche F&E-Investitionen, was Barrieren für kleinere Akteure schafft und die Hersteller herausfordert, kontinuierlich zu innovieren und gleichzeitig Kosten-Effizienz und Leistungsstandards aufrechtzuerhalten.
Regionale Analyse
Nordamerika
Nordamerika hält einen bedeutenden Anteil am Markt für Polyamidharze und macht etwa 25% aus, angetrieben durch die robusten Automobil-, Elektronik- und Verpackungssektoren. Die hohe Akzeptanz von technischen Polyamiden in leichten Automobilkomponenten und elektronischen Gehäusen hat die Nachfrage angeheizt. Beispielsweise haben BASF und DuPont die Produktion von PA66 und PA12 erweitert, um den Anforderungen der OEMs nach langlebigen, hochtemperaturbeständigen Materialien gerecht zu werden. Das Vorhandensein strenger Umweltvorschriften und wachsender Investitionen in Elektrofahrzeuge unterstützen das Marktwachstum weiter und ermutigen Hersteller, Hochleistungs- und nachhaltige Polyamidlösungen zu entwickeln, die den regionalen Compliance-Standards und Verbrauchererwartungen entsprechen.
Europa
Europa stellt einen führenden Markt mit einem Anteil von rund 28% dar, was auf die starke industrielle Akzeptanz und die fortschrittliche Fertigungsinfrastruktur zurückzuführen ist. Länder wie Deutschland, Frankreich und Italien treiben die Nachfrage nach Polyamidharzen in der Automobil-, Luft- und Raumfahrt- sowie Industrieanwendungen an. So haben DSM und Arkema hochtemperaturbeständige PA66-Qualitäten für Automobil- und Elektrokomponenten entwickelt, die jährlich Zehntausende von Tonnen produzieren. Die Region konzentriert sich auch auf biobasierte und recycelbare Polyamide, um Nachhaltigkeitsziele zu erreichen. Steigende Investitionen in Leichtfahrzeuge, Elektronikminiaturisierung und erneuerbare Verpackungslösungen erweitern weiterhin die Anwendungen von Polyamiden und positionieren Europa als technologisch fortschrittlichen und innovationsgetriebenen Markt.
Asien-Pazifik
Asien-Pazifik dominiert den Polyamidharzmarkt mit einem Marktanteil von etwa 32%, angeführt von China, Indien und Japan, aufgrund der raschen Industrialisierung, Urbanisierung und Automobilproduktion. Zum Beispiel produzieren Sinopec und Toray Industries große Mengen an PA6 und PA66, die jährlich über 100.000 Tonnen überschreiten, um den industriellen und Verbrauchernachfragen gerecht zu werden. Die wachsenden Elektronik-, Verpackungs- und Textilsektoren unterstützen die Akzeptanz weiter. Steigende staatliche Initiativen für Leichtfahrzeuge, Elektronikminiaturisierung und nachhaltige Verpackungen tragen zur Marktexpansion bei. Zunehmende ausländische Direktinvestitionen, kombiniert mit regionalen Fertigungskapazitäten, positionieren Asien-Pazifik als den am schnellsten wachsenden und strategischsten Markt für Polyamidharzproduzenten weltweit.
Lateinamerika
Lateinamerika hält einen moderaten Marktanteil von rund 8%, angetrieben durch die Nachfrage in den Bereichen Automobil, Bauwesen und Konsumgüter. Brasilien und Mexiko sind die Hauptbeitragszahler, wo Hersteller zunehmend Polyamidharze in langlebigen Automobilkomponenten und Elektrogeräten verwenden. So hat Braskem die PA6-Produktion ausgeweitet, um regionale OEMs und industrielle Nutzer zu beliefern. Trotz wirtschaftlicher Volatilität bieten Infrastrukturentwicklung, steigende Industrialisierung und ein wachsender Elektroniksektor Chancen für das Marktwachstum. Die Importabhängigkeit von Hochleistungspolyamiden fördert die lokale Produktionserweiterung und positioniert Lateinamerika als aufstrebenden Markt mit stabilem Wachstumspotenzial im globalen Polyamidharzmarkt.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machen etwa 7% des globalen Polyamidharzmarktes aus, angetrieben durch Anwendungen in der Automobil-, Öl- & Gas- und Bauindustrie. Die Region ist hauptsächlich auf Importe aus Asien und Europa angewiesen, während die lokalen Produktionskapazitäten begrenzt bleiben. So liefert SABIC PA6- und PA66-Harze in der gesamten Region und unterstützt elektrische, automobile und industrielle Anwendungen. Steigende Industrialisierung, expandierende Automobilproduktion in Ländern wie Saudi-Arabien und den VAE und die wachsende Nachfrage nach langlebigen Konsumgütern sollen die regionale Akzeptanz steigern. Allerdings bleiben Preissensibilität und Abhängigkeiten in der Lieferkette entscheidende Faktoren, die die Marktdurchdringung beeinflussen.
Marktsegmentierungen:
Nach Produkt:
- Biobasiertes Polyamid
- Polyamid 6
Nach Typ:
- Aliphatisch
- Aromatisch
Nach Anwendung:
- Automobil
- Elektro & Elektronik
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Marktteilnehmer für Polyamidharze wie Toyobo Co. Ltd., Ascend Performance Materials LLC, BASF SE, Lanxess AG, AdvanSix Inc., Domo Chemicals, Toray Industries, Inc., Ashley Polymers Inc., Huntsman Corporation, Ube Industries Ltd. Der Markt für Polyamidharze ist hochgradig wettbewerbsfähig, gekennzeichnet durch kontinuierliche Innovation, Produktdifferenzierung und strategische Investitionen in Forschung und Entwicklung. Unternehmen konzentrieren sich darauf, leistungsstarke, leichte und hitzebeständige Polyamidqualitäten zu entwickeln, um die wachsende Nachfrage in den Bereichen Automobil, Elektronik, Verpackung und Industrieanwendungen zu erfüllen. Die Erweiterung der Produktionskapazitäten, die Einführung nachhaltiger und biobasierter Polyamide und die Integration fortschrittlicher Technologien wie Nanokomposite und 3D-druckkompatible Formulierungen sind Schlüsselstrategien, um die Marktführerschaft zu behaupten. Der intensive Wettbewerb treibt Hersteller dazu, Lieferketten zu optimieren, die Produktqualität zu verbessern und maßgeschneiderte Lösungen für neue Anwendungen zu entwickeln, um in einem dynamischen Marktumfeld widerstandsfähig zu bleiben und langfristige Wachstumschancen weltweit zu unterstützen.
Analyse der Hauptakteure
- Toyobo Co. Ltd.
- Ascend Performance Materials LLC
- BASF SE
- Lanxess AG
- AdvanSix Inc.
- Domo Chemicals
- Toray Industries, Inc.
- Ashley Polymers Inc.
- Huntsman Corporation
- Ube Industries Ltd.
Aktuelle Entwicklungen
- Im Februar 2025 kündigte Toray Industries ein neues Dämpfungs-Nylonharz unter Verwendung der NANOALLOY-Technologie an, das eine überlegene Vibrationsabsorption (4x Butylkautschuk), hohe Temperaturfestigkeit und bessere Formbarkeit für Elektrofahrzeuge, Elektronik und Industrieteile bietet und auf die Kommerzialisierung abzielt.
- Im Januar 2025 erweiterte Avient Corporation die Produktion von Nymax REC recyceltem Nylon nach Istanbul, Türkei, um Kunden im Nahen Osten besser zu bedienen. Es werden leistungsstarke, umweltfreundliche Materialien (20-100% recycelter Inhalt) mit vergleichbarer Festigkeit zu neuem Nylon angeboten, die den Transportaufwand reduzieren und Nachhaltigkeitsziele für Industrien unterstützen, die langlebige, REACH-konforme Polymere benötigen.
- Im Juli 2024 brachte LyondellBasell (LYB) Schulamid ET100 auf den Markt, eine Polyamidverbindung für Fahrzeuginnenräume wie Türrahmen, die einen hohen Fluss für dünnwandige Teile, gute Ästhetik und Potenzial für leichtere, lackfreie Designs bietet.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Typ, Anwendung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Polyamidharzen wird aufgrund der Expansion in den Automobil- und Elektroniksektoren stetig wachsen.
- Leichte und leistungsstarke Polyamide werden die Akzeptanz in Elektrofahrzeugen und fortschrittlicher Elektronik vorantreiben.
- Biobasierte und nachhaltige Polyamidqualitäten werden an Bedeutung gewinnen und umweltfreundliche Fertigungstrends unterstützen.
- Wachstum im 3D-Druck und in der additiven Fertigung wird neue Möglichkeiten für Polyamidpulver schaffen.
- Verpackungs- und Konsumgütersektoren werden zunehmend Polyamidharze für Haltbarkeit und Barriereeigenschaften einsetzen.
- Nanokomposite und hochtemperaturbeständige Polyamidqualitäten werden fortschrittliche industrielle Anwendungen ermöglichen.
- Regionale Produktionskapazitäten werden im asiatisch-pazifischen Raum erweitert, um der steigenden industriellen Nachfrage gerecht zu werden.
- Forschung und Entwicklung werden sich auf die Verbesserung mechanischer, thermischer und chemischer Widerstandseigenschaften konzentrieren.
- Branchenakteure werden strategische Kooperationen und Joint Ventures verfolgen, um die Marktreichweite zu erhöhen.
- Regulatorische und umweltbezogene Compliance wird die Produktentwicklung prägen und nachhaltige Innovationen vorantreiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Polyamidharze und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Polyamidharze voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment der Polyamidharze hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Polyamidharze antreiben?
Wer sind die führenden Unternehmen im Markt für Polyamidharze?
Welche Region hatte 2024 den größten Anteil am Markt für Polyamidharze?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Polyamidharze-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Polyamidharze-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5118.68 million → 2032: USD 6636.83 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Polyamidharze-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Polyamidharze-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Polyamidharze-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Polyamidharze-Markt Market Drivers
- 3.3 Polyamidharze-Markt Market Restraints & Challenges
- 3.4 Polyamidharze-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Polyamidharze-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Polyamidharze-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Polyamidharze-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Polyamidharze-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Polyamidharze-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Polyamidharze-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Polyamidharze-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Polyamidharze-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Polyamidharze-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Polyamidharze-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Polyamidharze-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Polyamidharze-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Polyamidharze-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Polyamidharze-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Polyamidharze-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Polyamidharze-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Polyamidharze-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Polyamidharze-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Polyamidharze-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
