
Marktübersicht
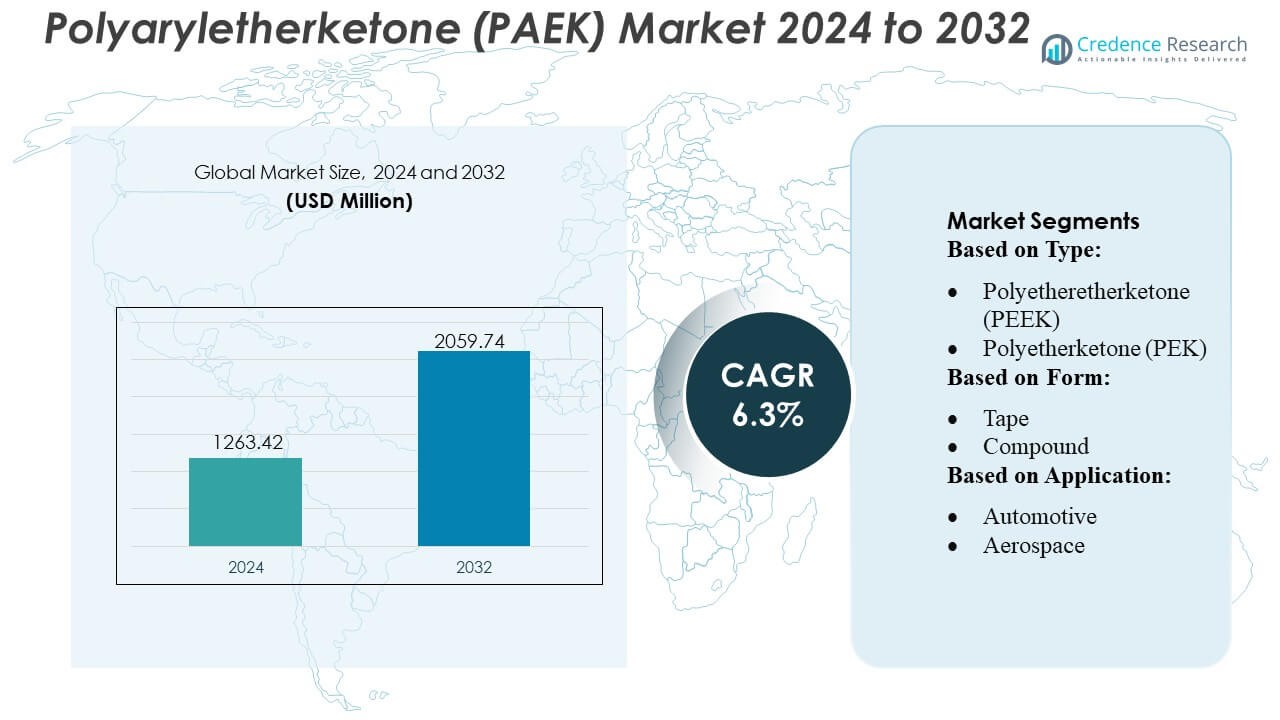
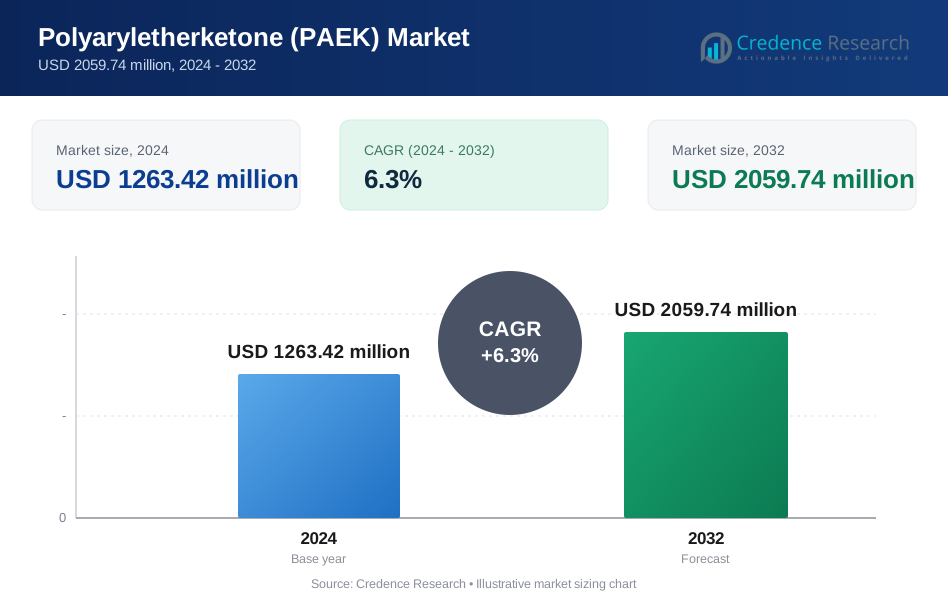
Die Marktgröße von Polyaryletherketon (PAEK) wurde im Jahr 2024 auf 1263,42 Millionen USD geschätzt und soll bis 2032 2059,74 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,3 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße von Polyaryletherketon (PAEK) 2024 | 1263,42 Millionen USD |
| Polyaryletherketon (PAEK) Markt, CAGR | 6,3% |
| Marktgröße von Polyaryletherketon (PAEK) 2032 | 2059,74 Millionen USD |
Der Polyaryletherketon (PAEK) Markt ist hoch wettbewerbsfähig und wird von führenden Unternehmen wie Arkema, RTP Company, Evonik Industries, Gharda Chemicals Ltd, Mitsubishi Chemical Advanced Materials, Solvay, Akro Plastic GmbH, Ensinger, Victrex plc und SABIC dominiert. Diese Unternehmen konzentrieren sich auf Innovation, fortschrittliche Polymerverarbeitung und strategische Expansionen, um ihre globale Präsenz zu stärken. Nordamerika und Europa bleiben Schlüsselmärkte, wobei Europa den globalen PAEK-Markt anführt und etwa 38 % des Gesamtumsatzes ausmacht. Die Region profitiert von reifen Luftfahrt-, Automobil- und Medizinindustrien sowie von strengen Qualitätsstandards, die die hohe Akzeptanz von Hochleistungspolymeren fördern. Unternehmen investieren weiterhin in Forschung und Entwicklung, um maßgeschneiderte, leistungsstarke PAEK-Lösungen zu liefern, spezifische Branchenanforderungen zu erfüllen und Produktionskapazitäten zu erweitern, um sich weltweit eine wachsende Nachfrage in den Bereichen Luftfahrt, Automobil, Elektronik und Gesundheitswesen zu sichern.
Markteinblicke
- Der Polyaryletherketon (PAEK) Markt wurde im Jahr 2024 auf 1263,42 Millionen USD geschätzt und soll bis 2032 2059,74 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,3 % im Prognosezeitraum.
- Das Marktwachstum wird durch die steigende Nachfrage in den Bereichen Luftfahrt, Automobil, Medizintechnik und Elektronik angetrieben, wo zunehmend leistungsstarke, hitzebeständige und leichte Polymere benötigt werden.
- Trends umfassen die Einführung fortschrittlicher Polymerverarbeitungstechnologien, die Entwicklung maßgeschneiderter PAEK-Lösungen und die zunehmende Nutzung in 3D-Druck- und additiven Fertigungsanwendungen.
- Der Markt ist hoch wettbewerbsfähig, wobei sich die Hauptakteure auf Innovation, Kapazitätserweiterung, strategische Kooperationen und globale Präsenz konzentrieren, um die Nachfrage in wichtigen Industrien zu decken.
- Regional führt Europa mit einem Marktanteil von etwa 38 %, gefolgt von Nordamerika und dem asiatisch-pazifischen Raum, während Segmente wie PEEK nach Typ dominieren und Bänder und Platten nach Form führen, was die anwendungsspezifischen Präferenzen der Industrie widerspiegelt.
Marktsegmentierungsanalyse:
Nach Typ
Im PAEK-Markt dominiert Polyetheretherketon (PEEK) das Typsegment und erobert einen bedeutenden Marktanteil aufgrund seiner außergewöhnlichen thermischen Stabilität, chemischen Beständigkeit und mechanischen Festigkeit. PEKK und PEK gewinnen in Hochleistungsanwendungen an Bedeutung, aber PEEK bleibt in der Luft- und Raumfahrt-, Medizin- und Automobilindustrie bevorzugt. Das Wachstum wird durch die steigende Nachfrage nach leichten, langlebigen Materialien angetrieben, die extremen Bedingungen standhalten können. Beispielsweise wird PEEK häufig in strukturellen Komponenten der Luft- und Raumfahrt sowie in medizinischen Implantaten eingesetzt, was eine verlängerte Lebensdauer und reduzierte Wartungsanforderungen unterstützt und es zum Eckpfeiler des PAEK-Typsegments macht.
- Beispielsweise weist PEEK typischerweise einen Schmelzpunkt von etwa 343 °C auf und hält kontinuierliche Betriebstemperaturen von bis zu ~260 °C ohne signifikanten Verlust der mechanischen Integrität aus.
Nach Form
Unter den verschiedenen Formen sind PAEK-Verbindungen und -Platten die führenden Untersegmente, die Vielseitigkeit in der Verarbeitung und Herstellung bieten. Verbindungen bieten maßgeschneiderte mechanische und thermische Eigenschaften, die für Anwendungen mit hoher Belastung geeignet sind, während Platten präzises Bearbeiten für komplexe Teile ermöglichen. Band- und Faserformen erleben eine zunehmende Akzeptanz in der additiven Fertigung und in verstärkten Verbundwerkstoffen. Das Wachstum wird durch den Bedarf an Hochleistungs-, Leichtbaukomponenten in der Automobil- und Luftfahrtindustrie angetrieben. Beispielsweise werden PAEK-Platten häufig in Flugzeuginnenverkleidungen verwendet, die Stärke mit Gewichtsreduktion kombinieren und Verbindungen und Platten als dominierend im Formsegment etablieren.
- Beispielsweise haben die PEEK-basierten Strukturverbindungen von RTP Company mit Kohlefaserverstärkung eine Zugfestigkeit von etwa 172 MPa und eine Biegefestigkeit von nahezu 252 MPa beim Spritzgießen gezeigt, was ihre Eignung für anspruchsvolle Anwendungen, die Haltbarkeit und Steifigkeit unter Belastung erfordern, bestätigt.
Nach Anwendung
Im Füllstoffsegment führt kohlenstoffgefülltes PAEK den Markt an, da es die mechanische Festigkeit, Steifigkeit und Verschleißfestigkeit verbessert, was für anspruchsvolle Anwendungen wie Luft- und Raumfahrt- sowie Automobilstrukturkomponenten entscheidend ist. Glasgefülltes PAEK bietet verbesserte Dimensionsstabilität und Hitzebeständigkeit, während ungefülltes PAEK für medizinische und chemische Anwendungen, die Reinheit und Biokompatibilität erfordern, bevorzugt bleibt. Die Marktexpansion wird durch die steigende Nachfrage nach Materialien angetrieben, die Metalle in Hochleistungsingenieuranwendungen ersetzen können. Beispielsweise werden kohlenstoffgefüllte PAEK-Verbundwerkstoffe in Motorkomponenten und leichten Strukturteilen eingesetzt und machen den größten Anteil im Füllstoffsegment aus.
Wichtige Wachstumstreiber
- Steigende Nachfrage in der Luft- und Raumfahrt- sowie Automobilbranche Der PAEK-Markt wird durch die zunehmende Akzeptanz in der Luft- und Raumfahrt- sowie Automobilindustrie angetrieben, wo leichte, hochfeste und hitzebeständige Materialien unerlässlich sind. Die Fähigkeit von PAEK, Metalle in Strukturkomponenten zu ersetzen, reduziert das Gewicht bei gleichzeitiger Beibehaltung der Haltbarkeit, was die Kraftstoffeffizienz und Leistung verbessert. Beispielsweise werden PEEK-basierte Verbundstoffe in Innenverkleidungen und Motorkomponenten von Flugzeugen verwendet und bieten langfristige Zuverlässigkeit unter extremen Temperaturen. Die steigende Produktion von Elektrofahrzeugen treibt ebenfalls die Nachfrage an, da PAEK-Materialien leistungsstarke Batteriegehäuse und Motorkomponenten unterstützen und so das Marktwachstum weiter vorantreiben.
- Beispielsweise erbringen Evoniks VESTAKEEP PEEK außergewöhnliche Leistungen unter den anspruchsvollen Anforderungen der Luft- und Raumfahrt sowie der Automobilindustrie. VESTAKEEP PEEK weist beispielsweise eine Dauergebrauchstemperatur von über 260 °C auf und behält seine mechanische Integrität auch nach langer Einwirkung von Dampf, heißem Öl oder Gammastrahlung bei.
- Wachstum der medizinischen und gesundheitlichen Anwendungen Medizinische Anwendungen tragen aufgrund der Biokompatibilität, chemischen Beständigkeit und Sterilisationsfähigkeit des Materials erheblich zum Wachstum des PAEK-Marktes bei. PAEK-basierte Implantate, chirurgische Instrumente und Dentalgeräte werden zunehmend traditionellen Metallen und Polymeren vorgezogen. Beispielsweise werden PEEK-Wirbelsäulenimplantate aufgrund ihrer Haltbarkeit und des reduzierten Abstoßungsrisikos häufig verwendet und gewährleisten langfristige Patientenergebnisse. Die wachsende geriatrische Bevölkerung und Fortschritte in minimalinvasiven chirurgischen Techniken treiben die Akzeptanz weiter voran und positionieren medizinische Anwendungen als wichtigen Wachstumsmotor im globalen PAEK-Markt.
- Beispielsweise unterstützen Gharda Chemicals' G‑PAEK™-Qualitäten mehr als 1.000 Autoklaven-Sterilisationszyklen, während sie mechanische Integrität und Maßstabilität beibehalten, was sie für wiederverwendbare chirurgische Instrumente und Gehäuse von Medizinprodukten geeignet macht.
- Fortschritte in der additiven Fertigung und Verarbeitungstechnologien Technologische Innovationen im 3D-Druck und in der Polymerverarbeitung erweitern die PAEK-Anwendungen in verschiedenen Branchen. Hochleistungsfähige PAEK-Filamente und -Pulver ermöglichen komplexe, leichte und maßgeschneiderte Komponenten mit reduzierter Produktionszeit und -kosten. Beispielsweise verwenden Luftfahrtunternehmen zunehmend PEKK-basierte 3D-gedruckte Teile für Struktur- und Funktionselemente, um präzise Toleranzen und hohe mechanische Festigkeit zu erreichen. Ständige Verbesserungen der Verarbeitungsmethoden, wie Spritzgießen und Extrusion, steigern die Materialeffizienz, Oberflächenqualität und Maßgenauigkeit, fördern die breitere Akzeptanz und beschleunigen das Marktwachstum.
Wichtige Trends & Chancen
- Erweiterung in Anwendungen der Elektrik und Elektronik Der PAEK-Markt verzeichnet Wachstum in der Elektronik, angetrieben durch die steigende Nachfrage nach hochleistungsfähigen Isoliermaterialien in Halbleitern, Steckverbindern und Leiterplatten. Seine thermische Stabilität, dielektrische Festigkeit und Flammhemmung machen es ideal für kompakte und hochtemperaturbeständige elektronische Geräte. Beispielsweise werden PEEK-Folien in flexiblen Schaltungen und Hochgeschwindigkeitssteckverbindern eingesetzt, um Zuverlässigkeit und Leistung zu verbessern. Die zunehmende Akzeptanz von miniaturisierten Geräten, EV-Komponenten und fortschrittlicher Unterhaltungselektronik bietet erhebliche Chancen für Marktteilnehmer, Anwendungen zu diversifizieren und die Präsenz im Elektrik- und Elektroniksegment zu stärken.
- Beispielsweise bietet Mitsubishi Chemical Advanced Materials PEEK-basierte Folien an, die eine dielektrische Festigkeit von etwa 18,9 kV/mm (kurzzeitig, ASTM D149) liefern und auch unter Hochspannungsbelastung eine robuste Isolierung gewährleisten.
- Integration nachhaltiger und recycelbarer Materialien Nachhaltigkeitstrends bieten PAEK-Herstellern die Möglichkeit, mit recycelbaren und umweltfreundlichen Materialien zu innovieren. Die Haltbarkeit und Wiederverwendbarkeit von PAEK reduziert die Umweltauswirkungen im Lebenszyklus im Vergleich zu Metallen. Beispielsweise entwickeln einige Hersteller recycelbare PEEK- und PEKK-Verbindungen, die für Automobil- und Luftfahrtkomponenten geeignet sind und den Zielen der Kreislaufwirtschaft entsprechen. Der zunehmende regulatorische Fokus auf die Reduzierung industrieller CO2-Fußabdrücke fördert die Akzeptanz von hochleistungsfähigen recycelbaren Polymeren und bietet Unternehmen, die auf nachhaltige Materialien in der Technik und Hochleistungsanwendungen setzen, einen Wettbewerbsvorteil.
- Beispielsweise bezieht Solvay in Georgia jetzt 100% erneuerbare Elektrizität für die Produktion von PEEK-Basispolymeren, was das Engagement des Unternehmens zur Senkung des CO2-Fußabdrucks in der Fertigung unterstreicht.
 Wichtige Herausforderungen
- Hohe Rohstoff- und Herstellungskosten Die hohen Kosten für Monomere und komplexe Verarbeitungsmethoden schränken die Akzeptanz von PAEK ein, insbesondere in kostenempfindlichen Anwendungen. Die Herstellung von PAEK-Komponenten erfordert spezialisierte Ausrüstung, Hochtemperaturverarbeitung und präzise Steuerung, was die Produktionskosten erhöht. Beispielsweise erfordern PEEK-Compoundierung und -Bearbeitung fortschrittliche Einrichtungen, um die mechanische Integrität zu erhalten, was den Eintritt für kleinere Hersteller einschränkt. Diese Kosten beschränken den Einsatz in Massenmarktanwendungen und zwingen Unternehmen, sich auf hochwertige Branchen wie Luft- und Raumfahrt, Automobil und medizinische Geräte zu konzentrieren, die die Premiumpreise von PAEK-Materialien absorbieren können.
- Begrenztes Bewusstsein und technische Expertise Begrenztes Bewusstsein für die Eigenschaften von PAEK und unzureichende technische Expertise stellen Barrieren für die Marktexpansion dar, insbesondere in aufstrebenden Regionen. Endverbraucher ziehen möglicherweise herkömmliche Polymere oder Metalle aufgrund von Vertrautheit und geringerer Verarbeitungskomplexität vor. Beispielsweise fehlt es Designern in industriellen Sektoren oft an Wissen über die Hochtemperaturbeständigkeit, chemische Beständigkeit und mechanische Vorteile von PAEK, was zu einer Unterausnutzung führt. Die Schließung dieser Wissenslücken durch technische Schulungen, gemeinsame Projekte und die Demonstration der Materialvorteile ist entscheidend, um die Akzeptanz zu beschleunigen und das Marktpotenzial weltweit zu maximieren.
Regionale Analyse
Nordamerika
Nordamerika hält etwa 33% des globalen PAEK-Marktes, angetrieben durch eine starke Nachfrage in den Bereichen Luft- und Raumfahrt, Automobil, medizinische Geräte und Elektronik. Die Vereinigten Staaten dominieren die Region, unterstützt durch fortschrittliche Fertigungskapazitäten, umfangreiche F&E-Investitionen und einen starken Fokus auf Innovation in Hochleistungsmaterialien. Luft- und Raumfahrtunternehmen verwenden zunehmend PAEK für leichte und hitzebeständige Komponenten, während Hersteller von medizinischen Geräten es aufgrund der Biokompatibilität für chirurgische Instrumente und Implantate einsetzen. Strenge regulatorische Rahmenbedingungen und Industriestandards gewährleisten eine qualitativ hochwertige Produktion und unterstützen ein nachhaltiges Wachstum. Die Region profitiert auch von Kooperationen zwischen Materiallieferanten und Endverbraucherindustrien, was die Marktdurchdringung und technologische Akzeptanz stärkt.
Europa
Europa ist der größte PAEK-Markt weltweit und hält etwa 38% des Gesamtumsatzes. Schlüsselstaaten wie Deutschland, Frankreich und das Vereinigte Königreich führen die Nachfrage an, angetrieben von reifen Automobil- und Luftfahrtsektoren, die leichte, hitzebeständige und langlebige Materialien erfordern. Auch die medizinische Geräteindustrie trägt aufgrund strenger Qualitäts- und Zertifizierungsstandards erheblich bei. Europäische Hersteller legen Wert auf Forschung und Entwicklung, um die Leistung, Haltbarkeit und Kosteneffizienz von Polymeren zu verbessern. Der Einsatz von PAEK in der Präzisionsmechanik, im industriellen Maschinenbau und in der Elektronik steigt stetig. Strenge Umweltvorschriften und Initiativen zur Reduzierung des CO2-Fußabdrucks unterstützen den Einsatz von PAEK in leichten und energieeffizienten Komponenten zusätzlich.
Asien-Pazifik
Der Asien-Pazifik-Raum repräsentiert etwa 24% des globalen PAEK-Marktes und ist die am schnellsten wachsende Region. Das Wachstum wird von China, Japan, Südkorea und Indien angeführt, wo zunehmende Industrialisierung, expandierende Automobil- und Elektronikproduktion und steigende Herstellung von medizinischen Geräten die Nachfrage antreiben. Der Fokus der Regierungen auf High-Tech-Industrien, einschließlich Luft- und Raumfahrt sowie erneuerbare Energien, fördert die Akzeptanz von Hochleistungspolymeren wie PAEK. Industrielle Sektoren nutzen PAEK zunehmend für thermische, chemische und mechanische Stabilität in anspruchsvollen Anwendungen. Die rasche Infrastrukturentwicklung, gepaart mit einer wachsenden Mittelschicht und Urbanisierung, fördert die Polymerakzeptanz weiter. Lokale Fertigung und Kooperationen mit globalen Lieferanten stärken die Position der Region auf dem Weltmarkt.
Lateinamerika
Lateinamerika macht einen kleineren Anteil des PAEK-Marktes aus, obwohl die Nachfrage allmählich zunimmt. Brasilien führt die Region in den Bereichen Automobil, Luft- und Raumfahrt sowie Industrieausrüstung an, unterstützt durch expandierende Industrie- und Infrastrukturprojekte. Wachsende Investitionen in Hochleistungspolymere zielen darauf ab, die Fertigungseffizienz und Produktbeständigkeit zu verbessern. Die Akzeptanz wird auch durch das steigende Bewusstsein für leichte Materialien für energieeffiziente Fahrzeuge und Luftfahrtkomponenten beeinflusst. Begrenzte lokale Produktion wird durch Importe ergänzt, was Chancen für globale Lieferanten schafft. Der Fokus der regionalen Regierungen auf industrielle Modernisierung und technologische Aufrüstung wird voraussichtlich die PAEK-Akzeptanz in den kommenden Jahren weiter vorantreiben, obwohl die aktuelle Marktdurchdringung bescheiden ist.
Mittlerer Osten & Afrika
Der Nahe Osten und Afrika halten derzeit einen kleinen Anteil am PAEK-Markt. Die Hauptnachfrage kommt aus der Öl- und Gasinfrastruktur, der Industrieausrüstung und medizinischen Anwendungen in Ländern wie Saudi-Arabien, den VAE und Südafrika. Die Industrien suchen zunehmend nach leistungsstarken, hitze- und korrosionsbeständigen Polymeren für anspruchsvolle Betriebsumgebungen. Das Marktwachstum wird durch staatliche Investitionen in die Modernisierung der Industrie und den Ausbau der Infrastruktur unterstützt. Während die Akzeptanz im Vergleich zu Nordamerika, Europa und dem asiatisch-pazifischen Raum begrenzt bleibt, deuten strategische Partnerschaften mit globalen Polymerlieferanten und ein zunehmendes Bewusstsein für die Vorteile von PAEK auf einen allmählichen Anstieg der Marktpräsenz in der Region in den nächsten Jahren hin.
Marktsegmentierungen:
Nach Typ:
- Polyetheretherketon (PEEK)
- Polyetherketon (PEK)
Nach Form:
- Band
- Compound
Nach Anwendung:
- Automobil
- Luft- und Raumfahrt
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Polyaryletherketon (PAEK)-Markt umfasst Arkema, RTP Company, Evonik Industries, Gharda Chemicals Ltd, Mitsubishi Chemical Advanced Materials, Solvay, Akro Plastic GmbH, Ensinger, Victrex plc und SABIC. Der Polyaryletherketon (PAEK)-Markt wird durch Innovation, technologische Fortschritte und strategische Expansionsinitiativen angetrieben. Unternehmen investieren stark in Forschung und Entwicklung, um die Polymerleistung zu verbessern, einschließlich thermischer Stabilität, chemischer Beständigkeit und mechanischer Festigkeit, um anspruchsvolle Anwendungen in der Luft- und Raumfahrt, der Automobilindustrie, medizinischen Geräten und Elektronik zu bedienen. Marktteilnehmer konzentrieren sich auch darauf, die Produktionskapazitäten zu erweitern und fortschrittliche Verarbeitungstechniken zu übernehmen, um die steigende weltweite Nachfrage effizient zu decken. Strategische Kooperationen, Partnerschaften und Akquisitionen werden zunehmend genutzt, um die Marktpräsenz zu stärken, Zugang zu neuen Technologien zu erhalten und in aufstrebende regionale Märkte einzutreten. Darüber hinaus prägen die Entwicklung maßgeschneiderter PAEK-Lösungen für spezifische Endanwendungsanforderungen und der Schwerpunkt auf Nachhaltigkeit und energieeffiziente Produktionsprozesse den Wettbewerb. Kontinuierliche Innovation und Reaktionsfähigkeit auf sich entwickelnde Branchenbedürfnisse bleiben entscheidende Unterscheidungsmerkmale, um sicherzustellen, dass Unternehmen in diesem Hochleistungspolymermarkt einen Wettbewerbsvorteil behalten.
Analyse der Hauptakteure
- Arkema
- RTP Company
- Evonik Industries
- Gharda Chemicals Ltd
- Mitsubishi Chemical Advanced Materials
- Solvay
- Akro Plastic GmbH
- Ensinger
- Victrex, plc
- SABIC
Jüngste Entwicklungen
- Im November 2024 brachte die Avient Corporation Colorant Chromatics Transcend auf den Markt, das neue biokompatible PEEK (Polyetheretherketon)-Verbindungen und Farbstoffe für leistungsstarke medizinische Geräte bietet und ihren Fokus auf Innovation im Gesundheitswesen und nachhaltige Materialien hervorhebt.
- Im April 2024 gab 3D Systems, Inc., ein Anbieter von Lösungen für die additive Fertigung, bekannt, dass sie die 510(k)-Zulassung der Food and Drug Administration (FDA) für das VSP PEEK Cranial Implant erhalten haben. Dieses neu gestaltete Angebot umfasst ein patientenspezifisches Schädelimplantat, das Evonik VESTAKEEP i4 3DF Polyetheretherketon (PEEK) enthält.
- Im Oktober 2023 führt Evonik das weltweit erste kohlefaserverstärkte PEEK-Filament für langfristige 3D-gedruckte medizinische Implantate VESTAKEEP® i4 3DF Implant ein, für langfristige 3D-gedruckte medizinische Implantate.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Form, Anwendung und Geographie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, die SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach PAEK wird voraussichtlich in den Bereichen Luft- und Raumfahrt, Automobil und Elektronik stetig wachsen.
- Die zunehmende Akzeptanz in medizinischen Geräten und chirurgischen Instrumenten wird das Marktwachstum vorantreiben.
- Der asiatisch-pazifische Raum wird sich voraussichtlich aufgrund von Industrialisierung und Infrastrukturentwicklung als wachstumsstarke Region herausstellen.
- Technologische Fortschritte in der Polymerverarbeitung werden die Produktleistung und den Anwendungsbereich verbessern.
- Hersteller werden sich darauf konzentrieren, maßgeschneiderte PAEK-Lösungen für spezifische Branchenanforderungen zu entwickeln.
- Strategische Kooperationen und Partnerschaften werden die globale Marktpräsenz und Innovationsfähigkeit stärken.
- Die steigende Nachfrage nach leichten und energieeffizienten Materialien wird die PAEK-Akzeptanz im Transportwesen unterstützen.
- Der Ausbau der Produktionskapazitäten wird eine bessere Versorgung sicherstellen und den wachsenden industriellen Bedarf decken.
- Nachhaltigkeitsinitiativen und umweltfreundliche Produktionsprozesse werden die Marktstrategien beeinflussen.
- Kontinuierliche Investitionen in Forschung und Entwicklung werden die Entwicklung fortschrittlicher, leistungsstarker PAEK-Materialien vorantreiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Polyaryletherketon (PAEK) und wie wird seine Größe im Jahr 2032 prognostiziert?
Mit welcher jährlichen Wachstumsrate wird der Markt für Polyaryletherketone (PAEK) voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Polyaryletherketon (PAEK) Marktsegment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Polyaryletherketone (PAEK) antreiben?
Wer sind die führenden Unternehmen im Polyaryletherketon (PAEK) Markt?
Welche Region hatte 2024 den größten Anteil am Polyaryletherketon (PAEK)-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Polyaryletherketon (PAEK) Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Polyaryletherketon (PAEK) Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1263.42 million → 2032: USD 2059.74 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Polyaryletherketon (PAEK) Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Polyaryletherketon (PAEK) Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Polyaryletherketon (PAEK) Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Polyaryletherketon (PAEK) Markt Market Drivers
- 3.3 Polyaryletherketon (PAEK) Markt Market Restraints & Challenges
- 3.4 Polyaryletherketon (PAEK) Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Polyaryletherketon (PAEK) Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Polyaryletherketon (PAEK) Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Polyaryletherketon (PAEK) Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Polyaryletherketon (PAEK) Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Polyaryletherketon (PAEK) Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Polyaryletherketon (PAEK) Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Polyaryletherketon (PAEK) Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Polyaryletherketon (PAEK) Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Polyaryletherketon (PAEK) Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Polyaryletherketon (PAEK) Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Polyaryletherketon (PAEK) Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Polyaryletherketon (PAEK) Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Polyaryletherketon (PAEK) Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Polyaryletherketon (PAEK) Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Polyaryletherketon (PAEK) Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Polyaryletherketon (PAEK) Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Polyaryletherketon (PAEK) Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Polyaryletherketon (PAEK) Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Polyaryletherketon (PAEK) Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
