
Marktübersicht:
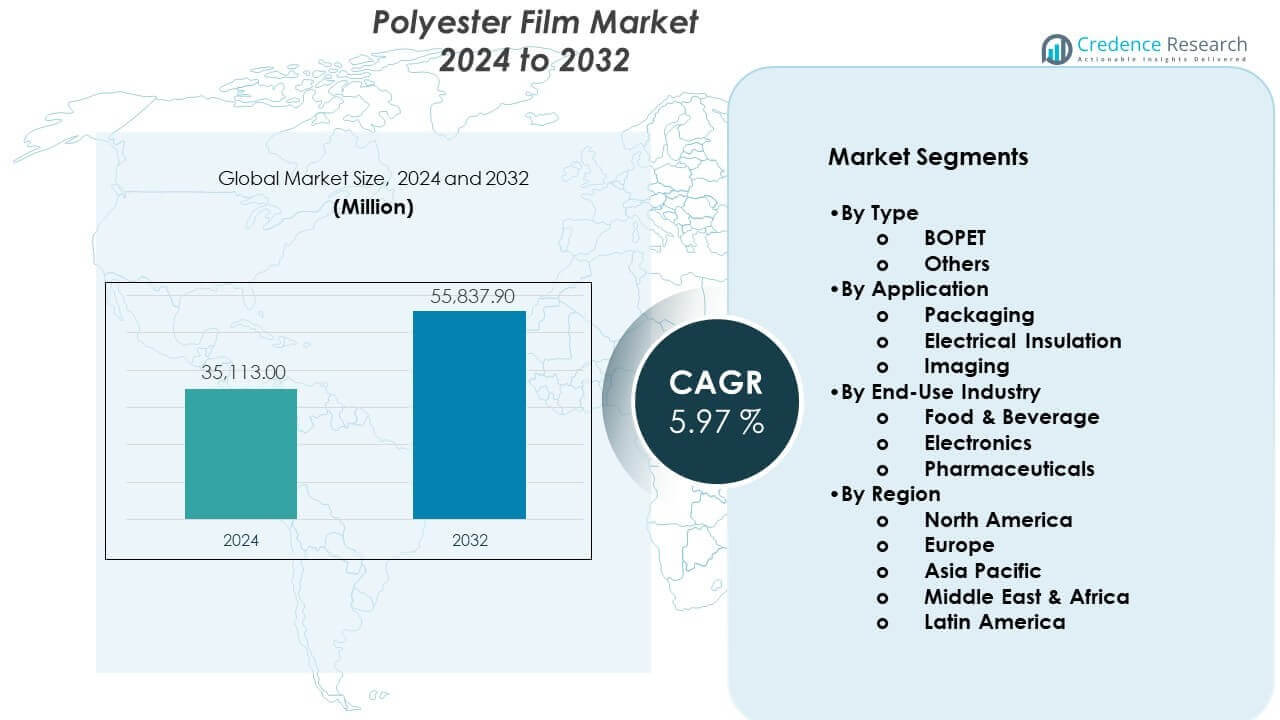
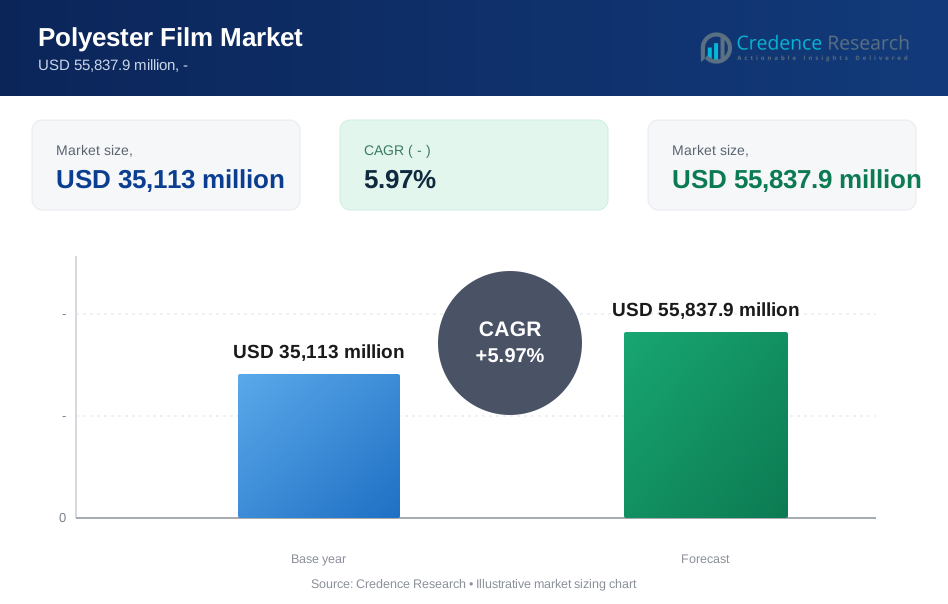
Der Polyesterfilmmarkt wird voraussichtlich von 35.113 Millionen USD im Jahr 2024 auf 55.837,9 Millionen USD bis 2032 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 5,97 % im Prognosezeitraum entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Polyesterfilmmarkts 2024 | USD 35.113 Millionen |
| Polyesterfilmmarkt, CAGR | 5,97% |
| Größe des Polyesterfilmmarkts 2032 | USD 55.837,9 Millionen |
Das Marktwachstum wird durch die steigende Nachfrage nach flexiblen Verpackungen in der Lebensmittel- und Getränkeindustrie angetrieben. Polyesterfilm bietet Haltbarkeit, Feuchtigkeitsbeständigkeit und Hitzetoleranz. Elektronikhersteller verlassen sich auf Polyesterfilm für Isolierung und Displaykomponenten. Leichte Materialeigenschaften unterstützen Kosteneffizienz und Logistikeinsparungen. Fortschritte im Recycling verbessern die Akzeptanz der Nachhaltigkeit. Industrielaminate und Etiketten erhöhen die stetige Nachfrage. Das Wachstum des E-Commerce erhöht den Bedarf an Schutzverpackungen. Urbane Lebensstile bevorzugen verpackte Produkte. Technologische Upgrades verbessern die Filmqualität und die Konsistenz der Produktion.
Der asiatisch-pazifische Raum führt den Markt aufgrund starker Fertigungs- und Verpackungsindustrien an. China dominiert die Produktion und den Verbrauch durch Elektronik- und Konsumgüterproduktion. Indien zeigt schnelles Wachstum durch die Expansion der Lebensmittelverpackungs- und Einzelhandelssektoren. Japan unterstützt die Nachfrage durch fortschrittliche Elektronikfertigung. Nordamerika bleibt ein reifer Markt mit stabiler industrieller Nutzung. Die Vereinigten Staaten führen Innovationen und Anwendungen mit hohem Wert an. Europa betont nachhaltige Film-Lösungen. Deutschland und Frankreich bleiben Schlüsselmärkte. Lateinamerika und Südostasien entwickeln sich mit steigendem Verbrauch von verpackten Lebensmitteln.
Markteinblicke:
- Der Polyesterfilmmarkt wurde 2024 mit 35.113 Millionen USD bewertet und soll bis 2032 55.837,9 Millionen USD erreichen, was einem CAGR von 5,97 % während des Prognosezeitraums entspricht.
- Der asiatisch-pazifische Raum führt mit einem Anteil von etwa 45 % aufgrund großer Verpackungs- und Elektronikfertigung, gefolgt von Europa mit fast 25 %, getrieben durch die Nachfrage nach regulierten Verpackungen, und Nordamerika mit rund 20 %, unterstützt durch stabile Lebensmittel- und Industrieanwendungen.
- Der asiatisch-pazifische Raum ist auch die am schnellsten wachsende Region mit einem Anteil von etwa 45 %, unterstützt durch Kapazitätserweiterung, exportorientierte Produktion und steigenden Verbrauch von verpackten Lebensmitteln in China und Indien.
- Nach Typ dominiert BOPET mit einem Anteil von fast 70 % aufgrund überlegener Festigkeit, Klarheit und breiter Verwendung in Verpackungs- und elektrischen Isolieranwendungen.
- Nach Anwendung und Endverwendung entfallen auf Verpackungen etwa 60 % des Anteils, während Lebensmittel und Getränke fast 50 % der Endnachfrage ausmachen, getrieben durch die Einführung flexibler Verpackungen und Anforderungen an die Haltbarkeit.
Markttreiber:
Steigende Nachfrage aus Anwendungen in flexiblen Verpackungen und Konsumgütern
Der Polyesterfilmmarkt profitiert von einem stetigen Wachstum der Nachfrage nach flexiblen Verpackungen in den Bereichen Lebensmittel und Konsumgüter. Marken verlassen sich auf Polyesterfilm für Festigkeit, Barriere-Schutz und Haltbarkeit. Es unterstützt den sicheren Transport und eine längere Produktlebensdauer. Urbane Lebensstile erhöhen den Konsum verpackter Lebensmittel. Die Expansion des Einzelhandels und des modernen Handels steigert die Verpackungsvolumina. Leichte Filme senken die Logistik- und Handhabungskosten. Hersteller bevorzugen Materialien mit stabiler Qualität. Dieser Treiber unterstützt die anhaltende Nachfrage in verbraucherorientierten Branchen.
- Zum Beispiel erreichen die Lumirror™ Polyesterfilme von Toray Industries Sauerstoffdurchlässigkeitsraten unter 100 cc/m²/Tag bei 23°C und unterstützen so die verlängerte Haltbarkeit in Lebensmittelverpackungen.
Starke Akzeptanz in elektrischen, elektronischen und industriellen Isolationsanwendungen
Die Elektro- und Elektronikindustrie ist auf Polyesterfilm für Isolierung und Schutz angewiesen. Der Polyesterfilmmarkt gewinnt durch die steigende Elektronikproduktion an Dynamik. Er bietet thermische Stabilität und mechanische Festigkeit. Motoren, Transformatoren und Kabel benötigen zuverlässige Isolierschichten. Die industrielle Automatisierung erhöht die Nachfrage nach Ausrüstung. Produzenten schätzen konsistente elektrische Leistung. Lange Lebensdauer reduziert den Ersatzbedarf. Dieser Treiber sichert einen stetigen industriellen Verbrauch.
- Zum Beispiel arbeiten die Mylar® Elektrograde-Filme von DuPont Teijin Films kontinuierlich bei 150°C mit einer dielektrischen Festigkeit von über 200 kV/mm und unterstützen so die langfristige Isolationsleistung in Motoren und Transformatoren.
Kosteneffizienz und ausgewogene Materialleistung über Endanwendungen hinweg
Polyesterfilm bietet ein starkes Gleichgewicht zwischen Kosten und Leistung. Der Polyesterfilmmarkt profitiert von einer breiten Materialverfügbarkeit und einer großvolumigen Produktion. Er bietet Klarheit, chemische Beständigkeit und dimensionsstabile Eigenschaften. Hersteller erreichen Kostenkontrolle durch großvolumige Produktion. Konverter bevorzugen Materialien mit niedrigen Fehlerquoten. Endnutzer profitieren von Zuverlässigkeit über Anwendungen hinweg. Stabile Preise unterstützen Planungsentscheidungen. Dieser Treiber stärkt die langfristige Akzeptanz.
Wachstum der Fertigungskapazität und exportorientierte Produktionszentren
Die globale Expansion der Fertigung unterstützt die Nachfrage nach Polyesterfolien. Der Polyesterfolienmarkt steht im Einklang mit dem exportorientierten Verpackungswachstum. Produzenten bedienen multinationale Konsumgüterunternehmen. Handelsströme erhöhen die Bewegung verpackter Produkte. Industrielle Lieferketten sind auf langlebige Folien angewiesen. Kapazitätserweiterungen verbessern die Versorgungssicherheit. Regionale Zentren ziehen Investitionen an. Dieser Treiber stärkt die Stabilität des globalen Marktes.
Markttrends:
Verlagerung zu dünneren Folien mit verbesserter Stärke und Effizienz
Produzenten konzentrieren sich auf dünnere Polyesterfolien mit beibehaltener Stärke. Der Polyesterfolienmarkt spiegelt die Nachfrage nach Materialeffizienz wider. Das Herunterkalibrieren reduziert den Materialverbrauch. Verpackungsdesigns bevorzugen leichte Strukturen. Fortschrittliche Extrusion verbessert die Konsistenz. Kostenkontrolle bleibt eine Priorität. Markeninhaber unterstützen Ziele zur Materialreduktion. Dieser Trend verändert die Produktdesignstandards.
- Zum Beispiel hat Mitsubishi Polyester Film Hostaphan® ultradünne Folien unter 8 Mikron entwickelt, die eine Zugfestigkeit von über 200 MPa beibehalten, was eine Materialreduktion ohne Leistungsverlust ermöglicht.
Wachsende Vorliebe für hochwertigen Druck und visuelle Attraktivität
Die Nachfrage nach Premiumverpackungen treibt den Einsatz druckfokussierter Folien an. Der Polyesterfolienmarkt profitiert von Branding-Bedürfnissen. Glatte Oberflächen unterstützen hochauflösenden Druck. Etiketten- und Grafik-Anwendungen expandieren stetig. Der Einzelhandelswettbewerb erhöht die visuellen Standards. Die Tintenhaftung verbessert die Regalwirkung. Die Folienstabilität gewährleistet die Druckgenauigkeit. Dieser Trend erhöht die Nachfrage nach Mehrwert.
- Zum Beispiel erreichen die beschichteten BOPET-Etikettenfolien von Cosmo Films eine Oberflächenenergie von über 38 Dyn/cm, was hochauflösenden Tief- und Flexodruck mit konsistenter Farbwiedergabe ermöglicht.
Steigende Anpassung für anwendungsspezifische Folienqualitäten
Hersteller entwickeln maßgeschneiderte Polyesterfolienqualitäten. Der Polyesterfolienmarkt zeigt eine zunehmende Produktdifferenzierung. Verpackungs- und Industrieanwender verlangen maßgeschneiderte Eigenschaften. Hitzebeständigkeit und Barriereniveaus variieren je nach Verwendung. Produzenten investieren in die Entwicklung von Qualitäten. Zusammenarbeit verbessert die Eignung für Anwendungen. Spezialfolien unterstützen das Margenwachstum. Dieser Trend erweitert die Produktportfolios.
Annahme von Automatisierung und digitaler Qualitätsüberwachung
Automatisierung verbessert die Produktionseffizienz und Konsistenz. Der Polyesterfolienmarkt übernimmt digitale Inspektionswerkzeuge. Sensoren erkennen Defekte während der Produktion. Prozesskontrolle reduziert Abfall. Produzenten verbessern die Lieferzuverlässigkeit. Datengetriebene Operationen unterstützen die Skalenausgabe. Automatisierung verbessert die Kostenkontrolle. Dieser Trend stärkt die Betriebsleistung.
Analyse der Marktherausforderungen:
Auswirkungen der Rohstoffpreisschwankungen auf die Kostenstrukturen
Schwankungen der Rohstoffpreise beeinflussen die Produktionskosten von Polyesterfolien. Der Polyesterfolienmarkt steht unter Margendruck durch Änderungen der Rohstoffpreise. Petrochemische Versorgungskreisläufe beeinflussen die Preisgestaltung. Kostenplanung wird komplex. Kleinere Produzenten sind einem höheren Risiko ausgesetzt. Wettbewerbsfähige Preisgestaltung begrenzt die Kostenweitergabe. Bestandsstrategien erfordern sorgfältiges Management. Diese Herausforderung belastet die Rentabilität.
Umweltvorschriften und Nachhaltigkeitsdruck
Umweltüberwachung beeinflusst die Nutzung von Polyesterfolien. Der Polyesterfolienmarkt sieht sich strengeren Abfall- und Recyclingvorschriften gegenüber. Die Einhaltung erhöht die Betriebskosten. Recycling-Systeme bleiben weltweit uneinheitlich. Markeninhaber fordern umweltfreundliche Materialien. Produzenten investieren in nachhaltige Lösungen. Politische Unsicherheit beeinflusst die Planung. Diese Herausforderung erfordert strategische Anpassung.
Marktchancen:
Entwicklung von recycelbaren und nachhaltigen Polyesterfolienlösungen
Nachhaltigkeit schafft starke Wachstumschancen für Produzenten. Der Polyesterfolienmarkt profitiert von Innovationen bei recycelbaren Materialien. Marken suchen nach konformen Verpackungseingaben. Neue Qualitäten balancieren Leistung und Recycelbarkeit. Ziele der Kreislaufwirtschaft fördern die Akzeptanz. Frühe Akteure gewinnen Marktvertrauen. Regulatorische Angleichung verbessert den Zugang. Diese Chance unterstützt zukünftiges Wachstum.
Expansion in aufstrebenden Märkten und neuen Anwendungsbereichen
Aufstrebende Volkswirtschaften treiben die neue Nachfrage nach Polyesterfolien an. Der Polyesterfolienmarkt profitiert von industriellem und Einzelhandelswachstum. Die Expansion der Lebensmittelverarbeitung erhöht den Verpackungsbedarf. Die Montage von Elektronik steigert die Nutzung von Isolierungen. Urbanisierung unterstützt den Verkauf von Konsumgütern. Lokale Produktion zieht Investitionen an. Neue Anwendungen erweitern den Nachfragebereich. Diese Chance stärkt das langfristige Potenzial.
Marktsegmentierungsanalyse:
Nach Typ
BOPET dominiert aufgrund seiner hohen Zugfestigkeit, thermischen Stabilität und Klarheit. Der Polyesterfolienmarkt hängt von BOPET für Verpackungs- und Elektroanwendungen ab, die konsistente Leistung erfordern. Es unterstützt die großflächige Fertigung mit gleichmäßiger Dicke. Produzenten bevorzugen BOPET wegen Kosten- und Zuverlässigkeitseffizienz. Andere Polyesterfolientypen bedienen spezialisierte industrielle Bedürfnisse. Diese Varianten adressieren Anforderungen an Beschichtung, Haftung oder Oberflächenbehandlung. Nischennachfrage unterstützt begrenzte, aber stabile Akzeptanz. Typenvielfalt verbessert die Anwendungsflexibilität.
- Zum Beispiel produziert Jindal Poly Films BOPET-Folien mit einer Zugfestigkeit über 230 MPa, die den Anforderungen an Hochgeschwindigkeitsverpackung und elektrische Isolierung entsprechen.
Nach Anwendung
Verpackung führt die Anwendungsnachfrage aufgrund der umfangreichen Nutzung in Lebensmitteln und Konsumgütern an. Der Polyesterfolienmarkt gewinnt an Stärke durch flexible Verpackungsformate, die Haltbarkeit und Barriere-Schutz erfordern. Polyesterfolie unterstützt Haltbarkeit und Produktsicherheit. Elektrische Isolierung folgt mit stetiger Nutzung in Motoren und elektronischen Komponenten. Sie gewährleistet Schutz vor Hitze und elektrischer Belastung. Bildgebende Anwendungen verlassen sich auf dimensionsstabile und glatte Oberflächen. Druckqualität treibt die Filmauswahl an. Anwendungsvielfalt unterstützt das Nachfragegleichgewicht.
- Zum Beispiel liefert Polyplex Corporation BOPET-Folien mit einer Dickentoleranz von ±1,5%, die präzise Bildgebungs- und Grafik-Anwendungen unterstützen.
Nach Endverbrauchsindustrie
Lebensmittel und Getränke bleiben die größte Endverbrauchsindustrie aufgrund des Wachstums verpackter Produkte. Der Polyesterfolienmarkt stimmt mit Hygiene- und Lageranforderungen überein. Elektronik treibt die konstante Nachfrage nach Isolierung und Bauteilschutz. Folienstabilität unterstützt die Zuverlässigkeit von Geräten. Pharmazeutika verwenden Polyesterfolie für sichere und konforme Verpackungen. Materialreinheit bleibt in diesem Segment entscheidend. Regulierte Umgebungen bevorzugen bewährte Materialien. Endverbrauchsvielfalt stärkt die Marktresilienz.
Segmentierung:
- Nach Typ
- BOPET
- Andere
- Nach Anwendung
- Verpackung
- Elektrische Isolierung
- Bildgebung
- Nach Endverbrauchsindustrie
- Lebensmittel & Getränke
- Elektronik
- Pharmazeutika
- Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Regionale Analyse:
Asien-Pazifik
Asien-Pazifik hält den größten Anteil am Polyesterfolienmarkt und macht etwa 45% der globalen Nachfrage aus. China führt aufgrund starker Verpackungs-, Elektronik- und industrieller Fertigungsbasen. Indien folgt mit schnellem Wachstum in flexibler Verpackung und exportorientierter Folienproduktion. Japan unterstützt die Nachfrage durch fortschrittliche Elektronik- und Bildgebungsanwendungen. Großangelegte Kapazitätserweiterungen stärken das regionale Angebot. Kosteneffiziente Produktion unterstützt globale Exporte. Steigende Nachfrage nach Konsumgütern erhält die regionale Führungsposition.
Europa
Europa macht fast 25% des Marktanteils für Polyesterfolien aus. Deutschland und Frankreich führen aufgrund starker Verpackungs- und Industriesektoren. Die Region legt Wert auf hochwertige und nachhaltige Folienlösungen. Lebensmittel- und Pharmazeutische Verpackungen treiben die stabile Nachfrage an. Elektronik- und Isolierungsanwendungen unterstützen die Volumenkonsistenz. Strenge regulatorische Standards beeinflussen die Materialauswahl. Innovationen in recycelbaren Folienqualitäten unterstützen die regionale Wettbewerbsfähigkeit.
Nordamerika und Rest der Welt
Nordamerika hält etwa 20% des Marktanteils für Polyesterfolien, angeführt von den Vereinigten Staaten. Starke Nachfrage kommt aus Verpackungs-, Etikettierungs- und elektrischen Isolierungsanwendungen. Hoher Verbrauch von verpackten Lebensmitteln unterstützt das stabile Volumen. Lateinamerika trägt mit einer wachsenden Nachfrage nach Lebensmittelverpackungen fast 6% bei. Naher Osten & Afrika zusammen machen etwa 4% aus. Infrastrukturwachstum unterstützt die industrielle Foliennutzung. Aufstrebende Regionen zeigen allmähliche Nachfrageausweitung.
Analyse der Hauptakteure:
- DuPont Teijin Films
- Toray Industries
- Mitsubishi Polyester Film
- Polyplex Corporation
- Jindal Poly Films
- Kolon Industries
- UFlex
- SRF Limited
- Cosmo Films
- Ester Industries
Wettbewerbsanalyse:
Der Polyesterfilmmarkt zeigt eine moderat konsolidierte Wettbewerbsstruktur mit starken globalen und regionalen Akteuren. Führende Hersteller konkurrieren in Bezug auf Produktqualität, Kapazität und Kosteneffizienz. Er profitiert von Unternehmen mit integrierter Rohstoffbeschaffung und globalen Vertriebsnetzen. Unternehmen konzentrieren sich auf die BOPET-Führerschaft aufgrund der hohen Nachfrage in Verpackungs- und Elektroanwendungen. Die Expansion in Spezial- und beschichtete Filme unterstützt die Margenstabilität. Technologie-Upgrades verbessern die Dickenkontrolle und die Konsistenz der Produktion. Regionale Akteure stärken ihre Positionen durch exportorientierte Produktion. Die Wettbewerbsintensität bleibt im asiatisch-pazifischen Raum aufgrund von Kapazitätserweiterungen hoch. Innovation und operative Effizienz prägen die langfristige Positionierung.
Aktuelle Entwicklungen:
- Polyplex Corporation, ein führender Hersteller von Polyesterfolien, enthüllte im November 2025 ehrgeizige Expansionspläne. Das Unternehmen kündigte Investitionsausgaben von über ₹1.000 Crores für Kapazitätserweiterungsinitiativen in Spezialfolien und Verpackungslösungen an, mit geplanten Einrichtungen sowohl in den Vereinigten Staaten als auch in Indien. Trotz herausfordernder Marktbedingungen, die durch ein Überangebot und eine schwache Nachfrage gekennzeichnet sind, zeigte sich das Management zuversichtlich in Bezug auf das langfristige Marktpotenzial. Für das zweite Quartal des laufenden Geschäftsjahres meldete Polyplex einen konsolidierten Umsatz von ₹1,79,404.00 Lakhs, was einem Anstieg von 3,17 % im Jahresvergleich entspricht, obwohl der Nettogewinn um 71,87 % im Jahresvergleich auf ₹2,470.00 Lakhs zurückging. Das Unternehmen strebt eine jährliche Umsatzwachstumsrate von 12-15 % durch einen wertschöpfenden Produktmix an und legt den Schwerpunkt auf Nachhaltigkeitsinitiativen, einschließlich der verstärkten Nutzung von recyceltem PET und der Einführung von Lösungen für grüne Energie. Dieser strategische Ansatz spiegelt Polyplex' Entschlossenheit wider, den aktuellen Marktgegenwind zu meistern und sich gleichzeitig für langfristiges Wachstum im Segment der Spezialfolien zu positionieren.
- Toray Industries kündigte im September 2025 eine bedeutende strategische Partnerschaft an. Das Unternehmen ging offiziell ein Joint Venture mit MAS Holdings, dem größten Bekleidungshersteller Südasiens, ein und gründete "Toray MAS Apparel India". Die offizielle Unterzeichnungszeremonie fand im Juni 2025 im MAS-Hauptsitz in Colombo statt, wobei Teruo Funahashi, Geschäftsführer von Toray Hong Kong, und Suren Fernando, CEO der MAS-Gruppe, ihre jeweiligen Organisationen vertraten. Das Joint Venture wird eine neue Produktionsstätte im MAS Apparel Park Bhuinpur in Odisha, Indien, errichten, wobei der Spatenstich im März 2025 erfolgte und der Betrieb voraussichtlich Anfang 2026 aufgenommen wird. Diese Einrichtung zielt darauf ab, sowohl aktuelle als auch potenzielle Kunden in der Region zu bedienen und die wachsende Nachfrage nach hochwertigen, innovativen Textillösungen zu unterstützen. Die Anlage integriert Nachhaltigkeitsmaßnahmen, einschließlich Solaranlagen auf dem Dach, energieeffiziente Technologien und fortschrittliche Wasser- und Abwassermanagementsysteme.
- Darüber hinaus kündigte Toray Industries im Oktober 2025 den Verkauf seines verbleibenden 30%-Anteils an LG Toray Hungary Battery Separator Kft an LG Chem für etwa ¥30 Milliarden an. Dies folgte einer früheren Vereinbarung, nach dem 30. Juni 2025 einen 20%-Anteil zu verkaufen, wobei LG Chem die Hauptverantwortung für Management und Betrieb übernimmt. Die Toray-Gruppe wird weiterhin die Bedürfnisse der Kunden durch ihre Einrichtungen in Japan und Südkorea für Produkte im Zusammenhang mit Batterie-Trennfolien bedienen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Nach Typ, Nach Anwendung, Nach Endverbrauchsindustrie und Nach Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach flexiblen Verpackungen in der Lebensmittel- und Konsumgüterindustrie wird stetig steigen.
- BOPET wird aufgrund von Stärke, Klarheit und Kosteneffizienz weiterhin dominieren.
- Nachhaltigkeitsorientierte Polyesterfolien werden in verschiedenen Verpackungsformaten breitere Akzeptanz finden.
- Anwendungen in der Elektronik und elektrischen Isolierung werden ein stabiles Mengenwachstum unterstützen.
- Kundenspezifische und anwendungsspezifische Folienqualitäten werden eine höhere Marktakzeptanz erfahren.
- Der asiatisch-pazifische Raum wird aufgrund großflächiger Produktion und Exporte die Führung behalten.
- Automatisierung wird die Produktionseffizienz und Qualitätskonsistenz verbessern.
- Recyclingkompatible Folien werden bei Markeninhabern an Beliebtheit gewinnen.
- Exportorientierte Produktionszentren werden neue Kapazitätsinvestitionen anziehen.
- Strategische Partnerschaften werden Technologie-Upgrades und Marktreichweite unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Mit welcher jährlichen Wachstumsrate wird der Markt für Polyesterfolien voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment für Polyesterfolien hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Polyesterfilm-Marktes antreiben?
Wer sind die führenden Unternehmen im Polyesterfilm-Markt?
Welche Region hatte 2024 den größten Anteil am Polyesterfilm-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Polyesterfolienmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Polyesterfolienmarkt Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (the forecast period) (base year: USD 35,113 million → forecast year: USD 55,837.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Polyesterfolienmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Polyesterfolienmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Polyesterfolienmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Polyesterfolienmarkt Market Drivers
- 3.3 Polyesterfolienmarkt Market Restraints & Challenges
- 3.4 Polyesterfolienmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Polyesterfolienmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Polyesterfolienmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Polyesterfolienmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Polyesterfolienmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Polyesterfolienmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Polyesterfolienmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Polyesterfolienmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Polyesterfolienmarkt Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Polyesterfolienmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Polyesterfolienmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Polyesterfolienmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Polyesterfolienmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Polyesterfolienmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Polyesterfolienmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Polyesterfolienmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Polyesterfolienmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Polyesterfolienmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Polyesterfolienmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Polyesterfolienmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
