
Marktübersicht:
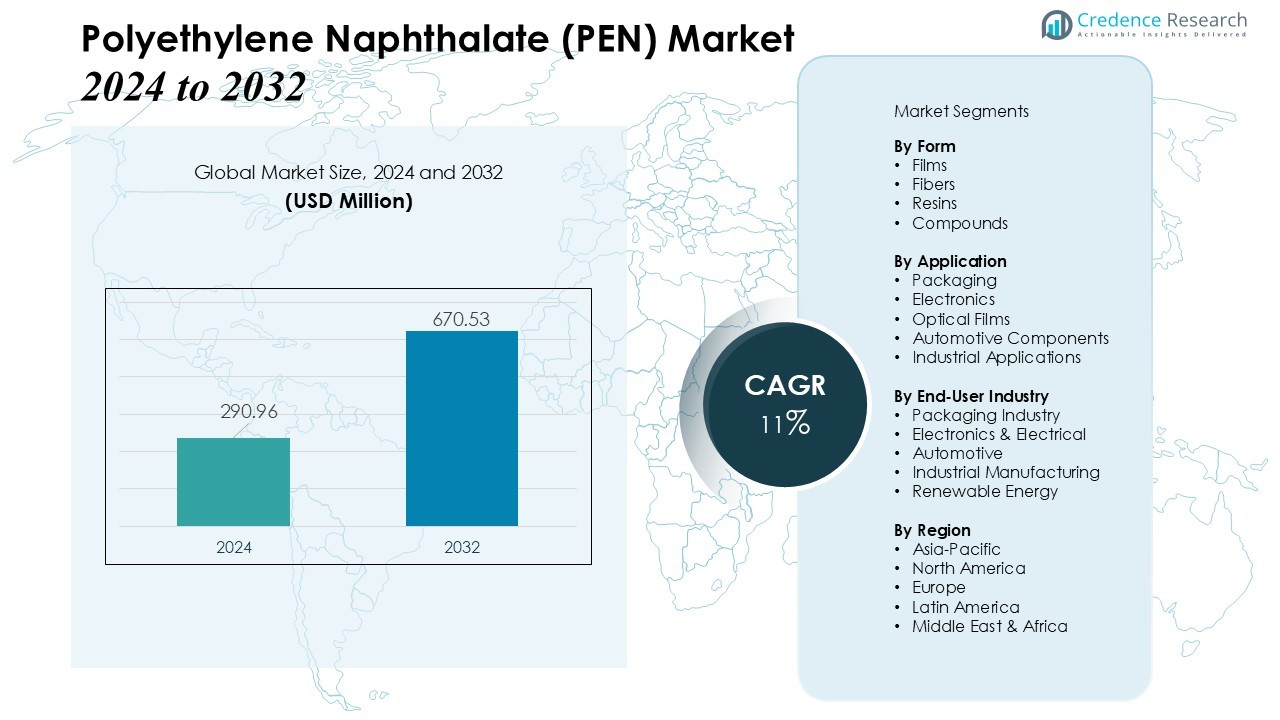
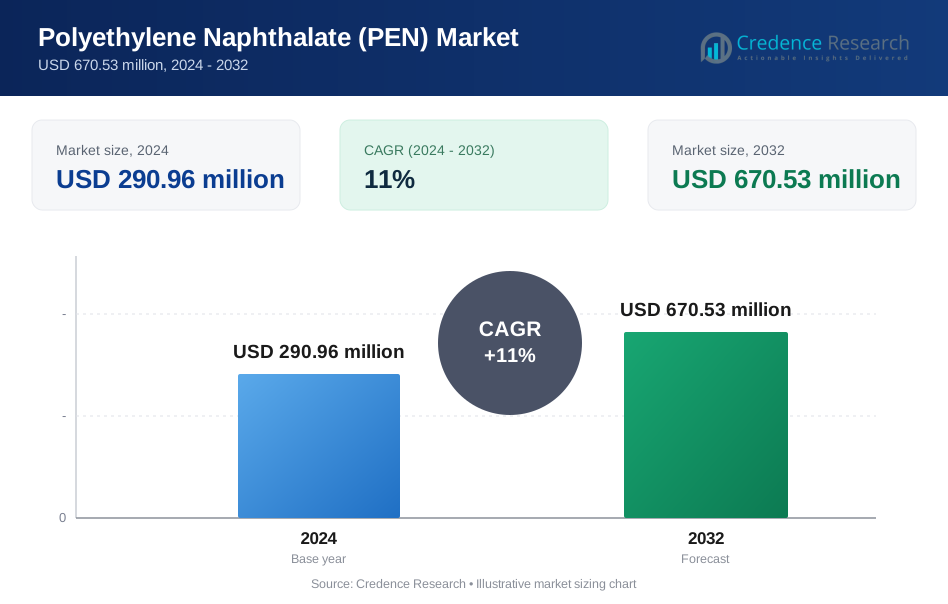
Die Größe des Polyethylennaphthalat (PEN) Marktes wurde im Jahr 2024 auf 290,96 Millionen USD geschätzt und wird voraussichtlich bis 2032 670,53 Millionen USD erreichen, mit einer CAGR von 11 % im Prognosezeitraum (2024-2032).
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Polyethylennaphthalat (PEN) Marktgröße 2024 | USD 290,96 Millionen |
| Polyethylennaphthalat (PEN) Markt, CAGR | 11% |
| Polyethylennaphthalat (PEN) Marktgröße 2032 | USD 670,53 Millionen |
Zu den wichtigsten Markttreibern gehört die steigende Akzeptanz von PEN in der Elektronik-, Automobil- und Lebensmittel- und Getränkeverpackung aufgrund seiner hervorragenden chemischen Beständigkeit und Dimensionsstabilität. Der wachsende Bedarf an langlebigen Materialien in Hochtemperaturanwendungen und Fortschritte in der flexiblen Elektronik tragen weiter zu seiner steigenden Beliebtheit bei. Die zunehmende Verwendung von PEN in optischen Filmen, Hochfrequenzelektronik und speziellen Industrieanwendungen unterstützt ebenfalls das langfristige Marktwachstum. Darüber hinaus ermutigen Nachhaltigkeitsinitiativen Hersteller, recycelbare Hochleistungspolymere wie PEN zu erforschen.
Regional dominiert der asiatisch-pazifische Raum den globalen PEN-Markt, angetrieben von starken Produktionsbasen, rascher Industrialisierung und expandierenden Elektronik- und Verpackungssektoren in China, Japan und Südkorea. Nordamerika und Europa zeigen ein stetiges Wachstum, unterstützt durch technologische Innovationen, zunehmende Akzeptanz von Spezialpolymeren und einen starken Fokus auf hochwertige Anwendungen wie Luft- und Raumfahrt, Automobilelektronik und fortschrittliche Verpackungslösungen.
Markteinblicke:
- Der Polyethylennaphthalat (PEN) Markt verzeichnet ein starkes Wachstumsmomentum, das von 290,96 Millionen USD im Jahr 2024 auf 670,53 Millionen USD bis 2032 bei einer CAGR von 11 % ansteigt.
- Die Nachfrage verstärkt sich in der Elektronik-, Automobil- und Hochbarriere-Lebensmittel- und Getränkeverpackung aufgrund der chemischen Beständigkeit und Dimensionsstabilität von PEN.
- Fortschritte in der flexiblen Elektronik und die zunehmende Verwendung in optischen Filmen, Hochfrequenzschaltungen und speziellen Industriekomponenten unterstützen die langfristige Marktexpansion.
- Nachhaltigkeitsziele und das Interesse an recycelbaren Hochleistungspolymeren fördern eine breitere Akzeptanz in den Fertigungs- und Verpackungssektoren.
- Der asiatisch-pazifische Raum bleibt der führende regionale Markt, unterstützt durch starke industrielle Basen in China, Japan und Südkorea, während Nordamerika und Europa durch innovationsgetriebene, hochwertige Anwendungen wachsen.
 Markttreiber:
Wachsende Nachfrage nach Hochleistungsverpackungslösungen
Der Markt für Polyethylennaphthalat (PEN) gewinnt im Verpackungssektor stark an Dynamik, insbesondere bei Anwendungen, die einen überlegenen Barriere-Schutz gegen Sauerstoff, Feuchtigkeit und Chemikalien erfordern. Lebensmittel- und Getränkehersteller bevorzugen PEN aufgrund seiner Fähigkeit, die Haltbarkeit von Produkten zu verlängern und den Geschmack zu bewahren. Es bietet eine höhere Wärmebeständigkeit als PET, was heiße Abfüllprozesse unterstützt. Verpackungsumwandler wechseln zu PEN, um den sich entwickelnden Standards für Produktsicherheit und Leistung gerecht zu werden.
- Zum Beispiel hebt SKC Co., ein führender PEN-Hersteller, hervor, dass ihre PEN-Folien eine Sauerstoffdurchlässigkeitsrate von nur 0,04 cc/m²/Tag erreichen, was die Haltbarkeit und den Produktschutz im Vergleich zu herkömmlichem PET erheblich verbessert.
Steigende Akzeptanz in der Elektronik und bei elektrischen Komponenten
Hersteller im Elektroniksektor treiben das Marktwachstum voran, indem sie PEN-Folien in Hochfrequenzschaltungen, Kondensatoren und fortschrittlichen Isolationsmaterialien integrieren. Der Markt für Polyethylennaphthalat (PEN) profitiert von seinen dielektrischen Eigenschaften und der dimensionsstabilen Beständigkeit unter Hitze. Es unterstützt Miniaturisierungstrends in der Unterhaltungselektronik. Die Nachfrage steigt durch flexible gedruckte Schaltungen und aufkommende optoelektronische Anwendungen.
- Zum Beispiel verwendet Panasonic PEN-Folien in einigen seiner oberflächenmontierten Folienkondensatoren, die für die Funktionalität bei Temperaturen bis zu 125°C ausgelegt sind."
Erweiterung der Automobil- und Industrieanwendungen
Automobil-OEMs übernehmen PEN für Komponenten unter der Motorhaube, Sensoren und Hochleistungsfasern aufgrund seiner mechanischen Festigkeit und Beständigkeit gegen raue Umgebungen. Der Markt für Polyethylennaphthalat (PEN) reagiert auf die Nachfrage nach leichten Materialien, die Kraftstoffeffizienz und Leistungsstandards unterstützen. Es funktioniert zuverlässig unter thermischem Stress und ist somit für den Einsatz in der Nähe von Motoren geeignet. Auch die Industrie setzt auf PEN für Förderbänder, Filtersysteme und Spezialbeschichtungen.
Wachsende Fokussierung auf nachhaltige und hochwertige Spezialpolymere Nachhaltigkeitstrends fördern den Übergang zu recycelbaren Materialien mit langen Lebenszyklen, was PEN in mehreren Branchen zu einer bevorzugten Option macht. Der Markt für Polyethylennaphthalat (PEN) zieht die Aufmerksamkeit von Herstellern auf sich, die Abfall reduzieren und fortschrittliche Polymertechnik anwenden wollen. Es entspricht dem regulatorischen Druck für eine umweltverantwortliche Produktentwicklung. Unternehmen investieren in PEN-basierte Innovationen, um Leistungs- und Nachhaltigkeitsziele zu erreichen.
Markttrends:
Zunehmender Einsatz von PEN-Folien in hochwertigen elektronischen und optischen Anwendungen
Der Markt für Polyethylennaphthalat (PEN) zeigt starkes Interesse an fortschrittlichen elektronischen und optischen Anwendungen aufgrund seiner überlegenen dielektrischen Stärke, thermischen Stabilität und dimensionsgenauen Präzision. Hersteller erweitern den Einsatz von PEN-Folien in flexiblen Displays, Hochfrequenzschaltungen und optoelektronischen Komponenten, die eine konstante Leistung bei erhöhten Temperaturen erfordern. Es unterstützt Innovationen in tragbarer Elektronik und intelligenten Geräten, bei denen leichte und langlebige Substrate unerlässlich sind. Hersteller optischer Folien integrieren PEN in hochklare, schrumpfungsarme Anwendungen für Linsen und Bildgebungssysteme. Die Nachfrage wächst in der Sensortechnologie, bei Photovoltaikmodulen und Präzisionskomponenten. Hersteller konzentrieren sich darauf, die Gleichmäßigkeit der Folie und die Kontrolle der Dicke zu verbessern, um die nächste Generation von Elektronik zu unterstützen. Marktteilnehmer positionieren PEN als zuverlässiges Material für Hochleistungsanwendungen im Ingenieurwesen.
- Zum Beispiel lieferte DuPont Teijin Films 125 μm dicke Teonex Q65 PEN-Blätter für flexible Niederspannungs-Organik-TFTs mit einem Kontaktwiderstand von nur 10 Ω·cm.
Steigender Trend zu nachhaltigen, leistungsstarken Polymeren in verschiedenen Branchen
Der Polyethylennaphthalat (PEN)-Markt beobachtet einen klaren Trend zu nachhaltigen und langlebigen Polymerlösungen, die den regulatorischen und umweltbezogenen Erwartungen entsprechen. Er zieht das Interesse von Verpackungs-, Automobil- und Industriesektoren an, die recycelbare Materialien mit verlängerter Lebensdauer und starken mechanischen Eigenschaften suchen. Hersteller investieren in die Entwicklung von biobasiertem PEN, um die Ziele der Kreislaufwirtschaft zu unterstützen. Die Nachfrage nach hochbarriere- und hitzebeständiger Verpackung, die eine sicherere Verteilung von Lebensmitteln und Getränken unterstützt, steigt. Automobil- und Industrieanwender setzen PEN-Fasern und -Komponenten ein, um das Gewicht zu reduzieren und die chemische Beständigkeit zu verbessern. Fortschritte in der Polymerverarbeitung verbessern die Kosteneffizienz und erweitern die Eignung von PEN für breitere Endnutzungsbereiche. Unternehmen verfolgen Produktoptimierungsstrategien, um der steigenden Präferenz für hochwertige Spezialmaterialien gerecht zu werden.
- Zum Beispiel hat PEN-Folie eine deutlich geringere Sauerstoffdurchlässigkeit als herkömmliche PET-Folie. Sie kann eine fünffache Verbesserung der Sauerstoffbarriereeigenschaften bieten, wenn sie als passive Barriere verwendet wird, oder eine dramatische Verbesserung von über 100-fach, wenn sie mit aktiven Sauerstofffängern in einer Mischfolie integriert wird, was die Haltbarkeit und Sicherheit von Produkten in Verpackungsanwendungen erheblich verlängert.
Analyse der Marktchallenges:
Hohe Produktionskosten und begrenzte Skaleneffekte
Der Polyethylennaphthalat (PEN)-Markt steht unter erheblichem Druck durch hohe Produktionskosten, die mit komplexen Polymerisationsprozessen und der teuren Natur der Rohstoffe verbunden sind. Er konkurriert mit kostengünstigeren Alternativen wie PET, das eine stärkere Marktdurchdringung aufweist. Hersteller kämpfen darum, Skaleneffekte zu erzielen, da die Produktionsvolumina kleiner und die globale Kapazität begrenzt sind. Die Kostenempfindlichkeit in den Verpackungs- und Elektroniksektoren schränkt die breitere Akzeptanz von PEN-basierten Lösungen ein. Marktteilnehmer evaluieren Preisstrategien, die Leistungsnutzen mit Erschwinglichkeit ausbalancieren. Investitionsanforderungen für Prozessverbesserungen stellen auch kleine und mittelgroße Hersteller vor Herausforderungen. Wettbewerbsfähige Materialien mit vergleichbaren Eigenschaften verschärfen die Kostenproblematik weiter.
Eingeschränkter Anwendungsbereich und technologische Begrenzungen
Der Polyethylennaphthalat (PEN)-Markt stößt auf Einschränkungen, die sich aus begrenztem Bewusstsein und technischer Vertrautheit bei Endnutzern ergeben. Er erfordert spezialisierte Verarbeitungskapazitäten, die viele Konverter und Elektronikhersteller noch nicht in ihre Betriebe integriert haben. Technologische Begrenzungen in bestimmten Extremtemperaturumgebungen reduzieren auch die Akzeptanz in fortgeschrittenen Ingenieuranwendungen. Ersatzstoffe mit breiteren Leistungsbereichen, wie Hochtemperatur-Polyamide und PEEK, ziehen das Interesse von Industrien mit anspruchsvollen Spezifikationen an. Das Marktwachstum verlangsamt sich in Regionen mit unzureichenden F&E-Investitionen oder schwacher Spezialpolymer-Infrastruktur. Es hängt von technologischer Innovation und Anwendungsentwicklung ab, um diese Einschränkungen zu überwinden. Die regulatorische Komplexität in Verpackung und Elektronik trägt zusätzlich zu den Marktchallenges bei.
Marktchancen:
Steigende Chancen in fortschrittlichen Elektronik- und optischen Anwendungen
Der Markt für Polyethylennaphthalat (PEN) profitiert von wachsenden Möglichkeiten in der Elektronik, Optoelektronik und Hochleistungsfilm-Anwendungen. Er unterstützt das Design von Schaltungen der nächsten Generation, flexible Displays und präzise optische Filme, die überlegene dimensionsstabile Eigenschaften erfordern. Die Nachfrage steigt in den Bereichen Sensoren, intelligente Wearables und leichte elektronische Komponenten. Hersteller erforschen das Potenzial von PEN in Photovoltaikmodulen und Bildgebungstechnologien mit wachsendem Interesse an energieeffizienten Materialien. Das Wachstum in der automatisierten Fertigung fördert die Einführung von hochwertigen Substraten mit konsistenter Leistung. Unternehmen investieren in verbesserte Filmqualität und Oberflächenbehandlungstechnologien, um die Kompatibilität mit fortschrittlichen elektronischen Systemen zu verbessern. Marktteilnehmer nutzen Materialinnovationen, um in hochwertige Technologiebereiche vorzudringen.
Erweiterte Nutzung in nachhaltiger Verpackung und industriellen Anwendungen
Der Markt für Polyethylennaphthalat (PEN) sieht Chancen in nachhaltigen, recycelbaren Verpackungen, die den sich entwickelnden regulatorischen Anforderungen und Verbraucherpräferenzen entsprechen. Es bietet hochbarriere- und hitzebeständige Eigenschaften, die den Schutz von hochwertigen Lebensmitteln und Getränken unterstützen. Die Akzeptanz steigt bei nachfüllbaren Verpackungen, sterilisierbaren Behältern und langlebigen Produktformaten. Industrielle Sektoren erforschen PEN-Fasern für Filtration, Fördersysteme und Sicherheitsmaterialien aufgrund ihrer chemischen Beständigkeit und Haltbarkeit. Automobilhersteller bewerten PEN-Komponenten für leichte Strukturen und Anwendungen unter der Motorhaube. Fortschritte in der Polymerverarbeitung erweitern die Machbarkeit von PEN in breiteren Anwendungsfällen. Unternehmen positionieren PEN als hochwertiges Material für Industrien, die Leistung und Nachhaltigkeit zusammen suchen.
Marktsegmentierungsanalyse:
Nach Form
Der Markt für Polyethylennaphthalat (PEN) zeigt starke Nachfrage in den Bereichen Filme, Fasern, Harze und Verbindungen, wobei Filme aufgrund der umfangreichen Verwendung in der Elektronik, optischen Anwendungen und hochwertigen Verpackungen eine dominierende Position einnehmen. Es bietet hohe thermische Stabilität und Maßgenauigkeit, was die fortschrittliche Filmverarbeitung unterstützt. Fasern finden in industriellen und automobilen Sektoren, die Haltbarkeit und chemische Beständigkeit erfordern, Akzeptanz. Harze bleiben in Spezialbehältern und technischen Komponenten relevant. Verbindungen unterstützen maßgeschneiderte Anwendungen, bei denen eine verbesserte Leistung entscheidend ist.
- Zum Beispiel entwickelte Toray Industries PEN-Filme mit überlegener thermischer Stabilität, die bei etwa 190°C schrumpfen im Vergleich zu 130°C bei PET-Filmen. Sie bieten hohe thermische Stabilität und Maßgenauigkeit, was die fortschrittliche Filmverarbeitung unterstützt.
Nach Anwendung
Die Akzeptanz von PEN wächst in den Bereichen Verpackung, Elektronik, optische Filme und Automobilkomponenten. Verpackungen nutzen PEN für hochbarriere Strukturen, die die Produktqualität in anspruchsvollen Umgebungen schützen. Elektronikhersteller verlassen sich auf PEN für Hochfrequenzschaltungen, Isolationsmaterialien und flexible Substrate, die konsistente Leistung erfordern. Optische und Bildgebungsanwendungen verwenden PEN für schrumpfungsarme Filme mit hoher Klarheit und Stabilität. Automobilanwendungen erweitern sich durch leichte Komponenten, Sensoren und hitzebeständige Teile, die die Effizienz moderner Fahrzeuge unterstützen.
- Zum Beispiel entwickelte PAXXUS die White Eclipse UV-blockierende Verpackung mit ultrahoher Barriere ClearFoil Z, die eine Sauerstoff- und Feuchtigkeitsbarriereleistung vergleichbar mit Aluminiumfolie erreicht und gleichzeitig RFID-Kompatibilität ermöglicht.
Nach Endverbraucherindustrie
Die Nachfrage erstreckt sich über die Verpackungs-, Elektronik-, Automobil- und Industriesektoren mit unterschiedlichen Leistungsprioritäten. Der Polyethylennaphthalat (PEN) Markt unterstützt Verpackungshersteller, die recycelbare und hitzebeständige Materialien für Lebensmittel- und Getränkeanwendungen benötigen. Elektronik- und Elektroindustrien integrieren PEN in Präzisionsfolien und Komponenten, die in fortschrittlichen Geräten verwendet werden. Automobilhersteller setzen PEN in Motorraumteilen, technischen Fasern und funktionalen Komponenten ein. Industrielle Anwender übernehmen PEN für Filtersysteme, Fördermaterialien und Schutzanwendungen, die Haltbarkeit und chemische Beständigkeit erfordern.
Segmentierungen:
Nach Form
- Folien
- Fasern
- Harze
- Verbindungen
Nach Anwendung
- Verpackung
- Elektronik
- Optische Folien
- Automobilkomponenten
- Industrielle Anwendungen
Nach Endverbrauchsindustrie
- Verpackungsindustrie
- Elektronik & Elektrik
- Automobil
- Industrielle Fertigung
- Erneuerbare Energien
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Asien-Pazifik führt mit starkem Fertigungsökosystem und expandierenden Endverbrauchsindustrien
Asien-Pazifik hält 47% Marktanteil des Polyethylennaphthalat (PEN) Marktes und stärkt seine Position durch großflächige Produktion und hohen Verbrauch. Die Region behält ihre Dominanz durch starke Elektronikfertigung und umfangreiche Verpackungsnachfrage. China, Japan und Südkorea treiben das Wachstum durch den Einsatz von optischen Folien, die Produktion von Elektronikkomponenten und die Verarbeitung fortschrittlicher Materialien voran. Es profitiert von Investitionen in Polymertechnologien, die die Entwicklung von Hochleistungsfolien unterstützen. Regionale Richtlinien fördern die Einführung nachhaltiger Materialien in industriellen und Verbrauchersegmenten. Die expandierenden Automobil- und Elektrosektoren steigern das langfristige Wachstumspotenzial weiter.
Nordamerika zeigt stetiges Wachstum mit Schwerpunkt auf hochwertigen Anwendungen
Nordamerika hält 23% Marktanteil und zeigt eine stetige Aufnahme von PEN, angetrieben durch die Nachfrage nach Hochleistungswerkstoffen. Die Region nutzt eine starke F&E-Infrastruktur und die frühe Einführung fortschrittlicher Polymere in der Elektronik und Luftfahrt. Sie gewinnt an Bedeutung in photovoltaischen Folien, hitzebeständigen Komponenten und flexiblen Substraten. Hersteller konzentrieren sich auf Innovationen, die Hochfrequenzschaltungen und Spezialfasern unterstützen. Regulatorische Unterstützung für recycelbare und langlebige Materialien prägt die Einführung in Verpackungs- und Technologiesektoren. Die Nachfrage stärkt sich in Präzisionselektronik, die eine konstante Leistung unter variablen Bedingungen erfordert.
Europa konzentriert sich auf Nachhaltigkeit, Automobilinnovation und Spezialpolymere
Europa hält einen Marktanteil von 19% und stärkt seine Position durch strenge Nachhaltigkeitsvorschriften und Fachkenntnisse in Spezialpolymeren. Die Region evaluiert PEN für Anwendungen in der Automobilelektronik, Leichtbaukonstruktionen und hochbarrierefähigen Verpackungen. Sie profitiert von einer ausgereiften Verarbeitungsinfrastruktur und enger Zusammenarbeit zwischen Materialinnovatoren und Endverbrauchsindustrien. Die Nachfrage steigt in Sektoren, die recycelbare, leistungsstarke Materialien übernehmen, die mit Umweltzielen übereinstimmen. Hersteller integrieren PEN in Anwendungen, die thermische Stabilität und eine lange Lebensdauer erfordern. Wachstumschancen verbessern sich, da europäische Industrien in fortschrittliche Polymertechnologien investieren.
Analyse der Hauptakteure:
Wettbewerbsanalyse:
Der Polyethylennaphthalat (PEN)-Markt zeichnet sich durch eine Wettbewerbslandschaft aus, die von globalen Chemieproduzenten, Spezialpolymerherstellern und fortschrittlichen Folienlieferanten dominiert wird. Führende Unternehmen konzentrieren sich auf leistungsstarke PEN-Qualitäten, die Elektronik-, Verpackungs- und optische Anwendungen unterstützen. Dies fördert kontinuierliche Investitionen in Materialinnovationen, Folienverarbeitungskapazitäten und Oberflächenmodifikationstechnologien. Wettbewerber stärken ihre Positionen durch strategische Partnerschaften mit Elektronikherstellern und Verpackungsverarbeitern, die konstante Qualität und technische Unterstützung verlangen. Die Expansion in recycelbare und biobasierte PEN-Qualitäten verbessert die Markendifferenzierung in Märkten, die von Nachhaltigkeitszielen angetrieben werden. Unternehmen priorisieren auch die Kapazitätserweiterung im asiatisch-pazifischen Raum, wo starke Nachfrage und etablierte Fertigungszentren langfristige Wachstumschancen schaffen. Die Wettbewerbsintensität bleibt hoch, angetrieben durch Bemühungen, Produktionskosten zu senken, die Produktleistung zu verbessern und die Stabilität der Lieferkette in Endverbrauchsindustrien zu sichern.
Neueste Entwicklungen:
- Im Oktober 2025 kündigte SKC eine Fusion mit seiner Tochtergesellschaft SK enpulse an, um sein Chip-Back-End-Geschäft zu stärken und sicherte sich 380 Milliarden KRW an Finanzierung.
- Im November 2025 erwarb Sumitomo Chemical Taiwans AUECC, um sein Portfolio an Halbleiterchemikalien zu erweitern und globale Lieferketten zu stärken.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Form, Anwendung, Endverbraucherindustrie und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die Haupttreiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und wirtschaftlicher Veränderungen in ITALIEN auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Der Markt für Polyethylennaphthalat (PEN) wird mit der steigenden Nachfrage nach Hochleistungsfolien in der Elektronik, optischen Anwendungen und flexiblen Schaltungstechnologien voranschreiten.
- Es wird aufgrund des Bedarfs an starkem Barrierschutz und verlängerter Produktlebensdauer eine breitere Akzeptanz in der Premiumverpackung gewinnen.
- Hersteller werden in verbesserte Folienverarbeitungstechnologien investieren, um höhere Klarheit, Gleichmäßigkeit und thermische Stabilität zu gewährleisten.
- Die Akzeptanz wird in der Automobilelektronik und bei leichten Komponenten, die hitzebeständige und langlebige Materialien erfordern, zunehmen.
- Das globale Interesse an recycelbaren, langlebigen Polymeren wird die Chancen für PEN in nachhaltigkeitsorientierten Industrien stärken.
- F&E-Bemühungen werden sich auf biobasierte PEN-Qualitäten konzentrieren, die Ziele der Kreislaufwirtschaft und die Einhaltung von Vorschriften unterstützen.
- Industrielle Anwendungen werden durch den verstärkten Einsatz von PEN in Filtersystemen, Fördermaterialien und chemikalienbeständigen Komponenten wachsen.
- Die Nachfrage nach PEN in Photovoltaikmodulen und Bildgebungstechnologien wird aufgrund seiner Dimensionsstabilität und optischen Leistung steigen.
- Regionale Produktionserweiterungen im asiatisch-pazifischen Raum werden die Effizienz der Lieferkette und die globale Wettbewerbsfähigkeit des Marktes stärken.
- Strategische Kooperationen zwischen Materiallieferanten, Elektronikherstellern und Verpackungsumwandlern werden die Produktinnovation und Marktdurchdringung beschleunigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Polyethylennaphthalat (PEN) und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Polyethylennaphthalat (PEN) zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Polyethylenterephthalat (PEN) Marktsegment hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Polyethylennaphthalat (PEN) antreiben?
Wer sind die führenden Unternehmen im Polyethylennaphthalat (PEN) Markt?
Welche Region hatte 2024 den größten Anteil am Polyethylennaphthalat (PEN)-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Polyethylennaphthalat (PEN) Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Polyethylennaphthalat (PEN) Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 290.96 million → 2032: USD 670.53 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Polyethylennaphthalat (PEN) Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Polyethylennaphthalat (PEN) Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Polyethylennaphthalat (PEN) Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Polyethylennaphthalat (PEN) Markt Market Drivers
- 3.3 Polyethylennaphthalat (PEN) Markt Market Restraints & Challenges
- 3.4 Polyethylennaphthalat (PEN) Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Polyethylennaphthalat (PEN) Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Polyethylennaphthalat (PEN) Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Polyethylennaphthalat (PEN) Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Polyethylennaphthalat (PEN) Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Polyethylennaphthalat (PEN) Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Polyethylennaphthalat (PEN) Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Polyethylennaphthalat (PEN) Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Polyethylennaphthalat (PEN) Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Polyethylennaphthalat (PEN) Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Polyethylennaphthalat (PEN) Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Polyethylennaphthalat (PEN) Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Polyethylennaphthalat (PEN) Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Polyethylennaphthalat (PEN) Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Polyethylennaphthalat (PEN) Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Polyethylennaphthalat (PEN) Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Polyethylennaphthalat (PEN) Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Polyethylennaphthalat (PEN) Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Polyethylennaphthalat (PEN) Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Polyethylennaphthalat (PEN) Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
