
Marktübersicht
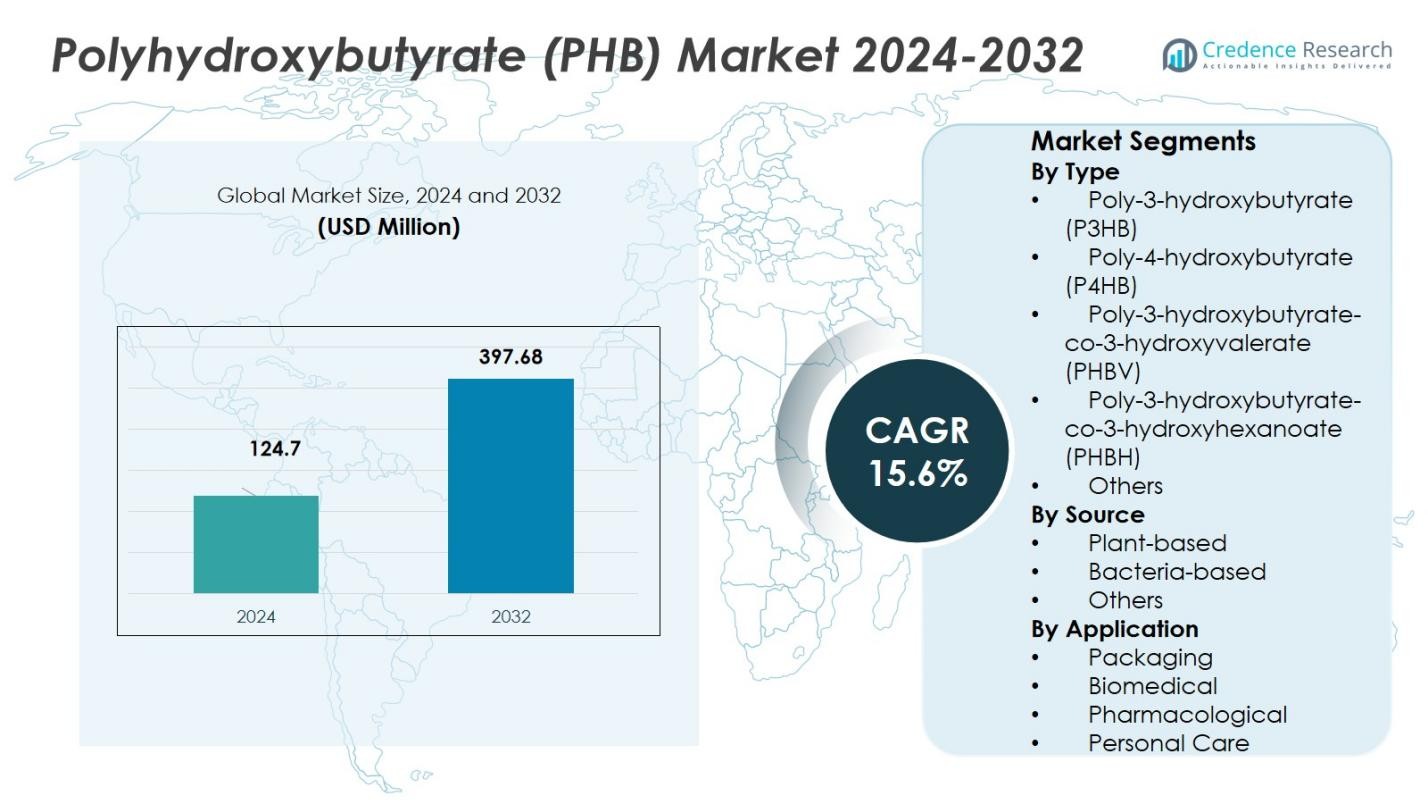
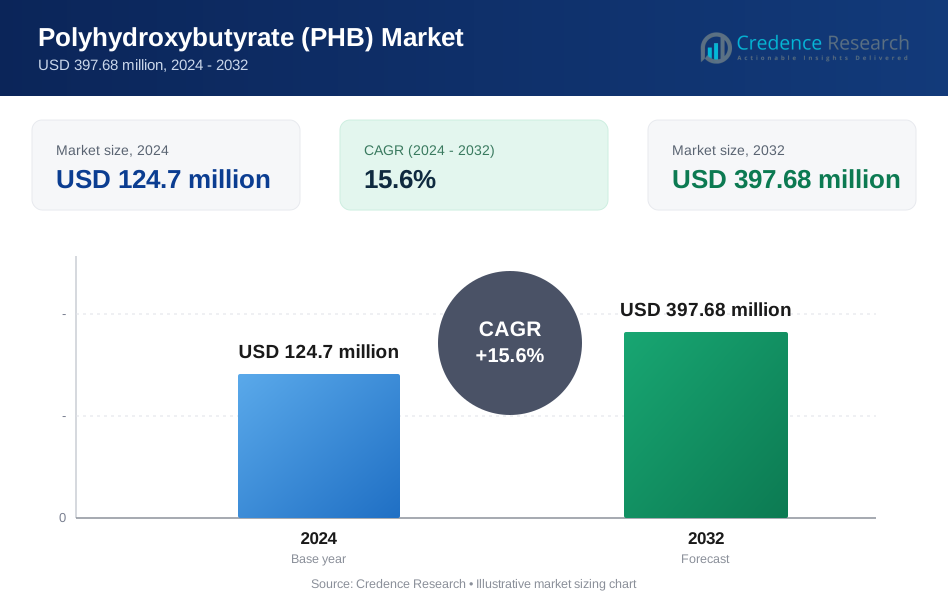
Die Marktgröße für Polyhydroxybutyrat (PHB) wurde 2024 auf 124,7 Millionen USD geschätzt und soll bis 2032 397,68 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 15,6 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Polyhydroxybutyrat (PHB) 2024 | USD 124,7 Millionen |
| Polyhydroxybutyrat (PHB) Markt, CAGR | 15,6% |
| Marktgröße für Polyhydroxybutyrat (PHB) 2032 | USD 397,68 Millionen |
Der Polyhydroxybutyrat (PHB)-Markt wird von Schlüsselakteuren wie BASF SE, Biomer, TianAn Biologic Materials Co., Ltd., PHB Industrial S.A., BIO‑ON, TEPHA INC. und Telles, LLC angetrieben, die durch technologische Innovationen und erweiterte Fertigungskapazitäten führend in der Biopolymerproduktion sind. Die Asien-Pazifik-Region hält mit 46,2% den größten Marktanteil, hauptsächlich aufgrund der steigenden Nachfrage nach biologisch abbaubaren Kunststoffen und wachsenden industriellen Anwendungen in Verpackungen und Konsumgütern. Europa folgt dicht dahinter, unterstützt durch strenge Umweltvorschriften und einen starken Fokus auf nachhaltige Praktiken. Auch Nordamerika zeigt ein signifikantes Wachstum, insbesondere in den Bereichen Verpackung, Landwirtschaft und biomedizinische Anwendungen, angetrieben durch die steigende Verbrauchernachfrage nach umweltfreundlichen Produkten und regulatorische Anreize zur Reduzierung von Plastikmüll.
Markteinblicke
- Der Polyhydroxybutyrat (PHB)-Markt wurde 2024 auf 124,7 Millionen USD geschätzt und soll bis 2032 397,68 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 15,6 % im Prognosezeitraum.
- Wichtige Treiber für das Marktwachstum sind zunehmende Umweltbedenken, ein Wandel hin zu nachhaltigen Verpackungen und die steigende Akzeptanz biologisch abbaubarer Kunststoffe in verschiedenen Branchen wie Lebensmittelverpackungen, Landwirtschaft und biomedizinischen Anwendungen.
- Wichtige Trends, die den Markt prägen, sind die Entwicklung effizienterer Produktionsmethoden, insbesondere durch bakterielle Fermentation, und die steigende Nachfrage nach umweltfreundlichen Alternativen zu erdölbasierten Kunststoffen.
- Der Markt steht vor Herausforderungen wie hohen Produktionskosten und der Notwendigkeit erheblicher Investitionen in Forschung und Entwicklung, um die kommerzielle Rentabilität von PHB zu verbessern.
- Regional hält Asien-Pazifik mit 46,2 % den größten Marktanteil, gefolgt von Europa und Nordamerika, die ebenfalls ein stetiges Wachstum aufgrund von regulatorischem Druck und der Nachfrage nach nachhaltigen Produkten verzeichnen.
Marktsegmentierungsanalyse:
Nach Typ:
Der Polyhydroxybutyrat (PHB)-Markt ist nach Typ in Poly-3-hydroxybutyrat (P3HB), Poly-4-hydroxybutyrat (P4HB), Poly-3-hydroxybutyrat-co-3-hydroxyvalerat (PHBV), Poly-3-hydroxybutyrat-co-3-hydroxyhexanoat (PHBH) und andere unterteilt. Unter diesen nimmt Poly-3-hydroxybutyrat-co-3-hydroxyvalerat (PHBV) die dominierende Position ein und hält einen Marktanteil von 45 % aufgrund seiner überlegenen biologischen Abbaubarkeit und seines breiten Anwendungsspektrums in Verpackungs- und biomedizinischen Sektoren. Die steigende Nachfrage nach nachhaltigen Materialien und die Einführung von PHBV in umweltfreundlichen Verpackungslösungen sind wichtige Treiber für das Wachstum dieses Segments. Darüber hinaus trägt die Fähigkeit von PHBV, wie herkömmliche Kunststoffe verarbeitet zu werden, zu seiner zunehmenden Nutzung in verschiedenen Branchen bei.
- Zum Beispiel wurden PHBV/PBSA-Mischungen (70 Gew.-% PHBV) erfolgreich im Pilotmaßstab mit einer Blasenhöhe von 180 cm zu Folien geblasen, wobei eine Schlagfestigkeit von 7,7 kJ/m² und eine Heißsiegelfähigkeit für flexible Lebensmittelverpackungen erreicht wurden.
Nach Quelle:
Der PHB-Markt ist nach Quelle in pflanzenbasiert, bakterienbasiert und andere kategorisiert. Das bakterienbasierte Segment führt den Markt an und hält einen 60%igen Anteil aufgrund des effizienten Produktionsprozesses und der Kosteneffektivität der bakteriellen Fermentation bei der Herstellung von hochwertigem PHB. Bakterienbasiertes PHB bietet eine nachhaltige Alternative zu herkömmlichen erdölbasierten Kunststoffen, und seine weit verbreitete Verwendung in Verpackungs-, biomedizinischen und landwirtschaftlichen Anwendungen treibt sein Wachstum voran. Darüber hinaus unterstützt der zunehmende Fokus auf die Reduzierung der Umweltbelastung und des CO2-Fußabdrucks die anhaltende Dominanz der bakterienbasierten PHB-Produktion.
- Zum Beispiel hat Kaneka Kaneka PHBH™ entwickelt, ein biologisch abbaubares Polymer aus erneuerbaren Pflanzenölen, dessen großtechnische Produktion den Einsatz in Verpackungen, Landwirtschaft und Konsumgütern ermöglicht.
Nach Anwendung:
Der Polyhydroxybutyrat (PHB)-Markt ist in Verpackungs-, biomedizinische, pharmazeutische und Körperpflegeanwendungen unterteilt. Verpackung ist das größte Anwendungssegment mit einem 50%igen Marktanteil, angetrieben durch die steigende Nachfrage nach biologisch abbaubaren und umweltfreundlichen Verpackungsmaterialien. Der Wandel hin zu nachhaltigen Verpackungen als Reaktion auf wachsende Umweltbedenken, insbesondere in der Lebensmittel- und Getränkeindustrie, treibt die Einführung von PHB in Verpackungslösungen voran. Darüber hinaus fördern Fortschritte in der Verarbeitungstechnik und staatliche Vorschriften, die nachhaltige Materialien begünstigen, den Marktanteil von PHB in der Verpackung.
 Wichtige Wachstumstreiber
Steigende Nachfrage nach biologisch abbaubaren Kunststoffen Der weltweite Wandel hin zu Nachhaltigkeit und umweltfreundlichen Produkten ist ein bedeutender Wachstumstreiber für den Polyhydroxybutyrat (PHB)-Markt. Da die Umweltbedenken hinsichtlich Plastikmüll zunehmen, suchen Regierungen und Industrien aktiv nach Alternativen zu herkömmlichen Kunststoffen. PHB, das biologisch abbaubar und kompostierbar ist, steht im Einklang mit diesen Nachhaltigkeitszielen. Mit zunehmendem regulatorischen Druck zur Reduzierung von Plastikmüll erweitern sich die Anwendungen von PHB in Verpackungen und Konsumgütern, insbesondere in Branchen wie Lebensmittelverpackungen, Landwirtschaft und Textilien, was zu einem signifikanten Marktwachstum führt.
- Zum Beispiel hat Xampla biologisch abbaubare Kunststoff-Rohstoffe aus Pflanzenproteinen wie Erbsen und Soja entwickelt, die wasserunlösliche Filme bilden, die mit herkömmlichen Kunststoffen vergleichbar sind und sich innerhalb von 28 Tagen im Boden vollständig zersetzen. Sie eignen sich für flexible Folien und Beschichtungen, die in der Verpackung verwendet werden.
Regierungen und Umweltpolitik Staatliche Vorschriften, die die Verwendung von biologisch abbaubaren und nachhaltigen Materialien fördern, sind ein entscheidender Treiber für den PHB-Markt. In Regionen wie Europa und Nordamerika zwingen strengere Vorschriften zur Kunststoffproduktion und Abfallwirtschaft die Industrie dazu, Biokunststoffe wie PHB zu übernehmen. Diese Vorschriften, wie die Kunststoffstrategie der EU und Verbote von Einwegkunststoffen, fördern Investitionen in nachhaltige Alternativen. Das günstige politische Umfeld steigert nicht nur die PHB-Annahme, sondern zieht auch Unternehmen an, in Forschung und Entwicklung zu investieren, was weitere Innovationen und Expansionen im Markt fördert.
- Zum Beispiel hat die Kaneka Corporation bis Dezember 2019 die Erweiterung ihrer Produktionskapazität für das biologisch abbaubare Polymer PHBH auf 5.000 Tonnen jährlich an ihrem Standort in Takasago, Japan, abgeschlossen. Diese Erweiterung zielte darauf ab, die weltweite Nachfrage zu decken und sich an die verschärften Vorschriften zur Kunststoffabfallbewirtschaftung anzupassen.
Technologische Fortschritte in Produktionsprozessen Fortschritte in mikrobiellen Fermentationstechnologien und anderen Produktionsmethoden beschleunigen das Wachstum des PHB-Marktes. Diese technologischen Verbesserungen haben die PHB-Produktion kostengünstiger, effizienter und skalierbarer gemacht. Forscher optimieren Produktionsprozesse, um die hohen Kosten, die mit PHB verbunden sind, zu reduzieren und den Ertrag zu steigern, was es zu einer praktikableren Option für den großflächigen kommerziellen Einsatz macht. Mit dem Fortschritt der Produktionstechnologien wird PHB wettbewerbsfähiger gegenüber herkömmlichen Kunststoffen, was seine breitere Anwendung in verschiedenen Branchen wie Verpackung, Automobil und Gesundheitswesen erleichtert.
Wichtige Trends & Chancen
Steigende Beliebtheit umweltfreundlicher Verpackungslösungen Die zunehmende Vorliebe für nachhaltige und umweltfreundliche Verpackungslösungen bietet eine bedeutende Chance für den PHB-Markt. Mit dem steigenden Bewusstsein der Verbraucher für Umweltprobleme priorisieren Industrien biologisch abbaubare Materialien für Verpackungen. Die Fähigkeit von PHB, sich natürlich zu zersetzen, ohne die Umwelt zu schädigen, macht es zu einem idealen Ersatz für herkömmlichen Kunststoff in Verpackungsanwendungen. Das Wachstum im E-Commerce, gepaart mit strengen Vorschriften für Kunststoffabfälle, schafft eine starke Nachfrage nach nachhaltigen Verpackungen und treibt die weitere Verbreitung von PHB in der Verpackungsindustrie voran.
- Zum Beispiel hat IKEA Verpackungen auf Myzelbasis aus Pilzwurzeln übernommen, die vollständig biologisch abbaubar sind und sich unter Kompostierungsbedingungen schnell zersetzen.
Wachstum in landwirtschaftlichen und medizinischen Anwendungen Die Einführung von PHB in den landwirtschaftlichen und medizinischen Sektoren erweist sich als wichtige Chance. In der Landwirtschaft wird PHB für biologisch abbaubare Mulchfolien verwendet, die Landwirten eine umweltfreundliche Alternative zu Kunststoff bieten. Die Nachfrage nach solchen Lösungen wird durch den wachsenden Trend zu nachhaltigen landwirtschaftlichen Praktiken und der Notwendigkeit, die Kunststoffverschmutzung im Boden zu reduzieren, angetrieben. Im medizinischen Sektor macht die Biokompatibilität von PHB es geeignet für Anwendungen wie Arzneimittelabgabesysteme und biologisch abbaubare Implantate. Diese zunehmenden Anwendungen in der Landwirtschaft und im Gesundheitswesen bieten ungenutztes Wachstumspotenzial für den PHB-Markt.
- Zum Beispiel hat die Biokompatibilität von PHB im medizinischen Sektor seine Verwendung in Arzneimittelabgabesystemen und biologisch abbaubaren Implantaten ermöglicht, wobei Unternehmen wie Danimer Scientific und Kaneka Produktionsmethoden innovieren, um Anwendungen wie Gewebeengineering-Gerüste und implantierbare Geräte zu erweitern.
Wichtige Herausforderungen
Hohe Produktionskosten Trotz Fortschritten in der Produktionstechnologie bleibt PHB im Vergleich zu herkömmlichen Kunststoffen teuer in der Herstellung. Die hohen Kosten für Rohstoffe und Produktionsprozesse schränken seine Wettbewerbsfähigkeit ein, insbesondere in Branchen mit geringen Gewinnmargen. Während die mikrobielle Fermentation die gängigste Methode zur PHB-Produktion ist, erfordert sie dennoch erhebliche Investitionen in biotechnologische Infrastruktur und Fachwissen. Infolgedessen stellen die hohen Produktionskosten eine bedeutende Hürde für die weitverbreitete Einführung dar und behindern das Wachstumspotenzial des Marktes, insbesondere in kostenempfindlichen Sektoren wie Verpackung und Textilien.
Begrenztes Bewusstsein und begrenzte Akzeptanz in verschiedenen Branchen Obwohl PHB erhebliche Umweltvorteile bietet, ist seine Akzeptanz in bestimmten Branchen aufgrund mangelnden Bewusstseins und Verständnisses seiner Vorteile noch begrenzt. Viele Unternehmen zögern, von herkömmlichen Kunststoffen auf Biokunststoffe wie PHB umzusteigen, da sie wahrgenommene Risiken in Bezug auf Leistung, Verfügbarkeit und Kosteneffizienz befürchten. Die Notwendigkeit einer stärkeren Aufklärung und Sensibilisierung der Industrie über die langfristigen Vorteile von PHB, einschließlich seiner Nachhaltigkeit und biologischen Abbaubarkeit, ist entscheidend für die Erweiterung seiner Akzeptanz. Diese begrenzte Akzeptanz behindert das breitere Marktwachstum und wirkt sich auf die Entwicklung der Infrastruktur für die PHB-Produktion und -Anwendung aus.
Regionale Analyse
Asien-Pazifik
Der Asien-Pazifik-Raum nimmt eine führende Position auf dem Polyhydroxybutyrat (PHB)-Markt ein und erfasst im Jahr 2024 einen Anteil von 46,2%. Die starke Nachfrage resultiert aus der raschen Industrialisierung, der expandierenden Verpackungs-, Landwirtschafts- und Konsumgüterproduktion in wichtigen Volkswirtschaften wie China, Indien und Japan. Umweltvorschriften und das wachsende Verbraucherbewusstsein für Nachhaltigkeit fördern die PHB-Akzeptanz zusätzlich. Darüber hinaus machen niedrigere Arbeits- und Herstellungskosten in Kombination mit unterstützenden staatlichen Richtlinien für biologisch abbaubare Materialien die Region besonders attraktiv für lokale Produzenten und ausländische Investoren, die die PHB-Produktion und -Anwendung skalieren möchten.
Nordamerika
Nordamerika machte in jüngsten Schätzungen 25% des globalen PHB-Marktanteils aus. Die Region profitiert von einem robusten F&E-Ökosystem und einem starken regulatorischen und unternehmerischen Vorstoß in Richtung Nachhaltigkeit. Strenge Umweltvorschriften und die wachsende Verbrauchernachfrage nach umweltfreundlichen Verpackungen und Produkten treiben die PHB-Akzeptanz voran. Eine gut etablierte biotechnologische Infrastruktur und Investitionen in fortschrittliche Produktionsprozesse verbessern die Versorgungskapazitäten. Infolgedessen bleibt Nordamerika ein wichtiger Markt für PHB, insbesondere in Segmenten wie Verpackung, biomedizinische Anwendungen und nachhaltige Konsumgüter.
Europa
Europa hält einen Anteil von 20% am globalen PHB-Markt, unterstützt durch strenge Umweltgesetzgebung und ein Engagement für Prinzipien der Kreislaufwirtschaft. Vorschriften, die sich gegen Einwegkunststoffe richten, und starke Anreize für biologisch abbaubare Alternativen haben die Einführung von PHB in den Bereichen Verpackung, Landwirtschaft und Automobilindustrie gefördert. Länder wie Deutschland, Frankreich und Italien führen sowohl in der Produktion als auch im Verbrauch von Biokunststoffen, indem sie etablierte Fertigungskapazitäten und günstige politische Rahmenbedingungen nutzen. Die europäische Nachfrage ist besonders stark im Bereich nachhaltiger Verpackungen und kompostierbarer Konsumgüter, was den Verbraucherpräferenzen und regulatorischen Vorgaben entspricht.
Lateinamerika
Lateinamerika trägt etwa 7,4% zum globalen PHB-Marktanteil bei. Das wachsende Umweltbewusstsein und der aufkommende regulatorische Druck zur Eindämmung von Plastikmüll erhöhen allmählich die Akzeptanz von PHB in dieser Region. Wesentliches Wachstum zeigt sich in Verpackungs- und landwirtschaftlichen Anwendungen, bei denen biologisch abbaubare Materialien Vorteile für die Bodengesundheit und Abfallreduktion bieten. Obwohl die Einführung im Vergleich zu anderen Regionen noch in den Anfängen steckt, erlebt Lateinamerika ein steigendes Interesse an nachhaltigen Polymeren, angetrieben sowohl durch staatliche Förderung als auch durch die steigende Nachfrage nach umweltbewussten Konsumgütern.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika (MEA) hält etwa 5,6% des globalen PHB-Marktes. Die Marktentwicklung befindet sich in einem frühen Stadium, aber das wachsende Bewusstsein für Umweltzerstörung und Plastikverschmutzung fördert die anfängliche Einführung. Die Nachfrage entsteht in Sektoren wie Verpackung und Landwirtschaft, wo biologisch abbaubare Alternativen mit Nachhaltigkeitszielen übereinstimmen. Eine begrenzte Fertigungsinfrastruktur und ein niedrigerer Pro-Kopf-Verbrauch schränken derzeit das Wachstum ein, aber der zunehmende Fokus auf Umweltverträglichkeit und potenzielle staatliche Anreize deuten darauf hin, dass MEA seinen Anteil am PHB-Markt allmählich ausweiten könnte.
Marktsegmentierungen:
Nach Typ
- Poly-3-hydroxybutyrat (P3HB)
- Poly-4-hydroxybutyrat (P4HB)
- Poly-3-hydroxybutyrat-co-3-hydroxyvalerat (PHBV)
- Poly-3-hydroxybutyrat-co-3-hydroxyhexanoat (PHBH)
- Andere
Nach Quelle
- Pflanzenbasiert
- Bakterienbasiert
- Andere
Nach Anwendung
- Verpackung
- Biomedizinisch
- Pharmakologisch
- Persönliche Pflege
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Polyhydroxybutyrat (PHB)-Marktes ist geprägt von der Präsenz wichtiger Akteure wie GreenBio Materials, Shenzhen Ecomann Technology, MHG, P&G Chemicals, Metabolix, Tianan Biopolymer, Kaneka, Biomer, Newlight Technologies und PHB Industrial. Diese Unternehmen stehen an der Spitze der Entwicklung und Kommerzialisierung von PHB, angetrieben durch die steigende Nachfrage nach nachhaltigen und biologisch abbaubaren Materialien in verschiedenen Branchen, einschließlich Verpackung, Landwirtschaft und Gesundheitswesen. Die Hauptakteure konzentrieren sich darauf, ihre Produktionskapazitäten durch technologische Innovationen zu erweitern, wie Fortschritte in der mikrobiellen Fermentation und Optimierung der Produktionsprozesse zur Kostensenkung und Ertragssteigerung. Darüber hinaus sind Kooperationen und Partnerschaften mit anderen Branchenführern sowie Investitionen in Forschung und Entwicklung entscheidende Strategien, die eingesetzt werden, um ihre Marktpositionen zu stärken. Da sich der Markt weiterentwickelt, bleiben die Betonung auf Skalierbarkeit, regulatorische Compliance und die Fähigkeit, Nachhaltigkeitsziele zu erreichen, entscheidend für Unternehmen, die einen größeren Anteil am wachsenden PHB-Markt erobern möchten.
Analyse der Hauptakteure
- Tianan Biopolymer
- Metabolix
- Kaneka
- Shenzhen Ecomann Technology
- PHB Industrial
- GreenBio Materials
- Newlight Technologies
- MHG
- P&G Chemicals
- Biomer
Neueste Entwicklungen
- Im November 2025 starteten Renaissance BioScience und Biome Bioplastics eine Partnerschaft im Wert von 1,06 Millionen US-Dollar zur Entwicklung erneuerbarer Kunststoffalternativen (mit Fokus auf Verpackungen und Konsumgüter).
- Im Oktober 2025 gewann CJ Biomaterials einen „Innovation in Bioplastics“-Preis für die Entwicklung eines Produkts namens PHACT A1000P, das einen neuen Fortschritt in PHA/PHB-bezogenen Biokunststoffen signalisiert.
- Im Jahr 2023 beschrieb ein Papier der Washington University in St. Louis (WashU) ein neuartiges „blattinspiriertes“ Biokunststoffdesign, das Cellulose-Nanofasern in Biokunststoffe einführt - speziell zur Verbesserung der Festigkeit und biologischen Abbaubarkeit von PHB- (und PLA-) Mischungen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Quelle, Anwendung und Geographie. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach nachhaltigen und biologisch abbaubaren Materialien wird das Wachstum des PHB-Marktes in Branchen wie Verpackung, Landwirtschaft und Gesundheitswesen weiter vorantreiben.
- Technologische Fortschritte in den Produktionsprozessen, wie verbesserte mikrobielle Fermentationstechniken, werden die Kosten senken und die Skalierbarkeit verbessern, wodurch PHB wettbewerbsfähiger gegenüber herkömmlichen Kunststoffen wird.
- Zunehmende staatliche Vorschriften und Verbote von Einwegkunststoffen werden die Einführung von PHB als umweltfreundliche Alternative in verschiedenen Sektoren beschleunigen.
- Das wachsende Bewusstsein der Verbraucher für Umweltverträglichkeit und die negativen Auswirkungen der Plastikverschmutzung wird die Nachfrage nach biologisch abbaubaren Biokunststoffen wie PHB weiter steigern.
- Die Ausweitung der PHB-Anwendungen im Automobilsektor, insbesondere für leichte Komponenten und umweltfreundliche Teile, wird zum Marktwachstum beitragen.
- Schlüsselakteure werden weiterhin in Forschung und Entwicklung investieren, um die Leistung von PHB in verschiedenen Anwendungen zu innovieren und zu verbessern.
- Die Einführung von PHB im Agrarsektor für biologisch abbaubare Folien und Bodenschutz wird ein wichtiger Wachstumstreiber sein, insbesondere in nachhaltigen landwirtschaftlichen Praktiken.
- Die Zusammenarbeit zwischen Industrieakteuren und Regierungsstellen wird günstige Bedingungen für die weitverbreitete Nutzung von PHB schaffen, unterstützt durch regulatorische Anreize.
- Mit dem Fortschritt der Produktionstechnologien wird sich die Verfügbarkeit von Rohstoffen für PHB verbessern, was zu einer stabileren und effizienteren Lieferkette führt.
- Aufstrebende Märkte in Lateinamerika, Afrika und dem Nahen Osten werden neue Möglichkeiten für die Einführung von PHB bieten, angetrieben durch Umweltbedenken und zunehmenden regulatorischen Druck.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Polyhydroxybutyrat (PHB) und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Polyhydroxybutyrat (PHB) voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Polyhydroxybutyrat (PHB) Marktsegment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Polyhydroxybutyrat (PHB) Marktes antreiben?
Wer sind die führenden Unternehmen im Polyhydroxybutyrat (PHB) Markt?
Welche Region hatte 2024 den größten Anteil am Polyhydroxybutyrat (PHB) Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Polyhydroxybutyrat (PHB) Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Polyhydroxybutyrat (PHB) Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 124.7 million → 2032: USD 397.68 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Polyhydroxybutyrat (PHB) Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Polyhydroxybutyrat (PHB) Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Polyhydroxybutyrat (PHB) Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Polyhydroxybutyrat (PHB) Markt Market Drivers
- 3.3 Polyhydroxybutyrat (PHB) Markt Market Restraints & Challenges
- 3.4 Polyhydroxybutyrat (PHB) Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Polyhydroxybutyrat (PHB) Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Polyhydroxybutyrat (PHB) Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Polyhydroxybutyrat (PHB) Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Polyhydroxybutyrat (PHB) Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Polyhydroxybutyrat (PHB) Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Polyhydroxybutyrat (PHB) Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Polyhydroxybutyrat (PHB) Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Polyhydroxybutyrat (PHB) Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Polyhydroxybutyrat (PHB) Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Polyhydroxybutyrat (PHB) Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Polyhydroxybutyrat (PHB) Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Polyhydroxybutyrat (PHB) Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Polyhydroxybutyrat (PHB) Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Polyhydroxybutyrat (PHB) Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Polyhydroxybutyrat (PHB) Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Polyhydroxybutyrat (PHB) Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Polyhydroxybutyrat (PHB) Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Polyhydroxybutyrat (PHB) Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Polyhydroxybutyrat (PHB) Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
