
Marktübersicht:
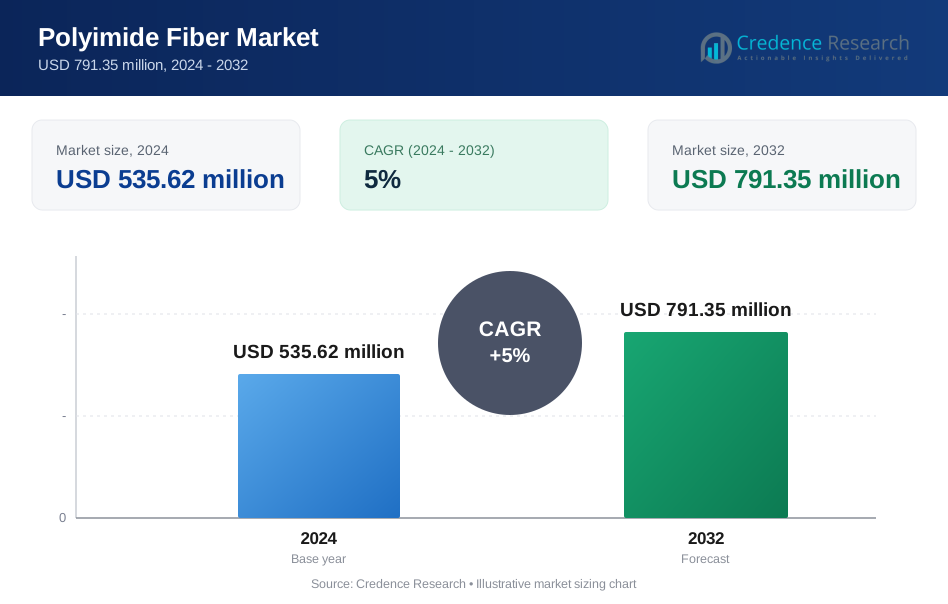
Der Polyimidfaser-Markt wurde im Jahr 2024 mit 535,62 Millionen USD bewertet und wird voraussichtlich bis 2032 791,35 Millionen USD erreichen, bei einer CAGR von 5 % im Prognosezeitraum (2024-2032).
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Polyimidfaser-Marktgröße 2024 | USD 535,62 Millionen |
| Polyimidfaser-Markt, CAGR | 5% |
| Polyimidfaser-Marktgröße 2032 | USD 791,35 Millionen |
Wichtige Markttreiber verstärken den Aufwärtstrend der Branche. Die rasche Industrialisierung, die steigende Nachfrage nach fortschrittlichen hitzebeständigen Materialien und die zunehmende Verwendung von Schutzkleidung in den Bereichen Luft- und Raumfahrt, Automobil und Elektronik treiben den stetigen Verbrauch an. Zusätzlichen Schwung erhält der Markt durch steigende Investitionen in energieeffiziente Lösungen und den zunehmenden Bedarf an leichten, hochfesten Fasern in Produktionsumgebungen. Ständige Innovationen im Bereich der Fasertechnik unterstützen zudem die Durchdringung in technisch anspruchsvolle Anwendungen.
Die regionale Analyse hebt ein starkes Wachstum im asiatisch-pazifischen Raum hervor, das durch die rasche Expansion der Fertigung, steigende Produktionskapazitäten und hohe Nachfrage aus den Elektronik- und Industriesektoren angetrieben wird. Nordamerika hält aufgrund etablierter Luft- und Raumfahrt- sowie Verteidigungsindustrien einen bedeutenden Anteil, während Europa von strengen Sicherheitsstandards und der zunehmenden Einführung fortschrittlicher Schutzmaterialien profitiert. Schwellenländer in Lateinamerika und dem Nahen Osten zeigen ebenfalls steigendes Potenzial, da die industrielle Infrastruktur gestärkt wird.
Markteinblicke:
- Der Polyimidfaser-Markt wächst von USD 535,62 Millionen im Jahr 2024 auf USD 791,35 Millionen bis 2032, angetrieben von einer stetigen CAGR von 5%, unterstützt durch die steigende Nachfrage nach hochtemperaturbeständigen Materialien in industriellen Anwendungen.
- Die zunehmende Industrialisierung stärkt die Akzeptanz von Polyimidfasern aufgrund ihrer stabilen thermischen Leistung, hohen Haltbarkeit und Eignung für Luftfahrt-, Automobil- und Schwerlastumgebungen.
- Die erweiterte Nutzung in fortschrittlicher Schutzkleidung steigert die Marktdynamik, unterstützt durch die starke Nachfrage nach flammhemmenden, leichten und ungiftigen Materialien, die die Sicherheitsstandards der Arbeiter verbessern.
- Die zunehmende Abhängigkeit von Polyimidfasern in Elektronik- und elektrischen Systemen beschleunigt die Nachfrage, angetrieben durch das Bedürfnis nach überlegener dielektrischer Festigkeit, Wärmeisolierung und chemischer Beständigkeit in kompakten Gerätearchitekturen.
- Die Automobil- und Luftfahrtindustrie verstärken das langfristige Wachstum durch die Integration von leichten, hochfesten Fasern zur Verbesserung der Kraftstoffeffizienz, der strukturellen Stabilität und der Einhaltung strenger Emissionsvorschriften.
- Hohe Produktionskosten und komplexe Verarbeitung bleiben wesentliche Einschränkungen, da Hersteller fortschrittliche Ausrüstung, qualifizierte Arbeitskräfte und kontrollierte Herstellungsbedingungen benötigen, um eine gleichbleibende Faserqualität sicherzustellen.
- Asien-Pazifik führt mit einem Marktanteil von 54%, unterstützt durch hohe Fertigungskapazitäten, während Nordamerika und Europa eine starke Nachfrage durch Luftfahrt, Verteidigung und regulatorisch getriebene industrielle Anwendungen aufrechterhalten.
 Markttreiber:
Steigende Nachfrage nach hochtemperaturbeständigen Materialien
Der Polyimidfaser-Markt wächst aufgrund der erweiterten Nutzung in Umgebungen, die zuverlässige Hitzebeständigkeit erfordern. Er bietet stabile Leistung unter extremen Temperaturen, was seinen Wert in der Luftfahrt-, Automobil- und Industriebranche stärkt. Hersteller nutzen ihn, um die Sicherheitsstandards in Geräten zu verbessern, die kontinuierlichem thermischen Stress ausgesetzt sind. Die Vorliebe für Materialien mit verlängerter Lebensdauer verstärkt die stetige Akzeptanz in mehreren Anwendungen.
- Zum Beispiel bietet Hochleistungs-Polyimidfaser typischerweise eine langfristige Nutzbarkeit bei Temperaturen bis zu 260°C oder 300°C, und einige spezialisierte Versionen können kurzfristige Expositionen bei Temperaturen von bis zu 500°C oder sogar 700°C in anspruchsvollen Anwendungen wie Luftfahrt, Hochspannungsisolationssystemen und Schutzkleidung standhalten.
Wachsende Nutzung in fortschrittlicher Schutzkleidung und industrieller Sicherheitsausrüstung
Starke Nachfrage nach leistungsstarker Schutzkleidung unterstützt die Marktdynamik. Der Polyimidfaser-Markt profitiert von seinen flammhemmenden, leichten und ungiftigen Eigenschaften, die die Arbeitssicherheit in Chemiewerken, Metallverarbeitungseinheiten und Feuerwehreinsätzen erhöhen. Er hilft Herstellern, Kleidungsstücke zu entwerfen, die strenge regulatorische Anforderungen erfüllen. Das zunehmende Bewusstsein für Arbeitssicherheit treibt die breitere Integration dieser Fasern in Schutzproduktlinien voran.
- Zum Beispiel widerstehen Polyimidfasern der Zündung bei bis zu 50 kW/m² Wärmefluss, ohne zündbare Gase zu produzieren, was eine zuverlässige Leistung in risikoreichen Industrieumgebungen ermöglicht.
Zunehmende Akzeptanz in Elektronik- und Elektroanwendungen
Die zunehmende Komplexität elektronischer Geräte steigert den Bedarf an Isoliermaterialien, die Zuverlässigkeit gewährleisten. Der Polyimid-Fasermarkt unterstützt diese Nachfrage durch seine hervorragende dielektrische Festigkeit, geringe Wärmeleitfähigkeit und chemische Beständigkeit. Er verbessert die Leistung von Kabeln, Schaltkreiskomponenten und Hochtemperatur-Isolationssystemen. Der Drang nach kompakten und langlebigen Elektronikgeräten stärkt langfristige Chancen.
Innovation in Leichtbaumaterialien für Automobil- und Luft- und Raumfahrtanwendungen
Die Automobil- und Luftfahrtindustrie sucht nach leichten, hochfesten Materialien, um die Kraftstoffeffizienz und die strukturelle Leistung zu verbessern. Der Polyimid-Fasermarkt gewinnt an Bedeutung, da er ein günstiges Verhältnis von Festigkeit zu Gewicht und überlegene thermische Stabilität bietet. Er ermöglicht es Herstellern, strenge Emissionsnormen einzuhalten und gleichzeitig die Haltbarkeitsstandards zu wahren. Steigende Investitionen in fortschrittliche Verbundstoffe unterstützen den breiteren Einsatz von Polyimidfasern in Komponenten der nächsten Generation.
Markttrends:
Fortschritte in Anwendungen für Hochleistungsmaterialien
Der Polyimid-Fasermarkt expandiert mit raschen Innovationen in Branchen, die auf hochtemperatur- und flammenbeständige Materialien angewiesen sind. Er gewinnt an Bedeutung in den Segmenten Luftfahrt, Automobil und Schwerindustrie aufgrund des steigenden Fokus auf Betriebssicherheit und Effizienz. Hersteller erhöhen die Produktionskapazität, um den wachsenden Bedarf an langlebigen Fasern zu decken, die mechanischen Belastungen und chemischer Einwirkung standhalten. Der Trend zu leichten Komponenten im Transportwesen stärkt die Nachfrage nach polyimidbasierten Lösungen. Unternehmen investieren in fortschrittliche Verarbeitungstechnologien, um die Faserstärke, Flexibilität und Hitzebeständigkeit zu verbessern. Die Produktdiversifizierung beschleunigt die Marktdurchdringung in neuen Anwendungsbereichen, einschließlich Filtersystemen, Wärmedämmung und industrieller Schutzkleidung.
- Zum Beispiel entwickelte Teijin fortschrittliche Polyimidfasern mit thermischer Stabilität von -200°C bis über 300°C, die den Einsatz in extremen Luft- und Raumfahrtumgebungen ermöglichen.
Verlagerung hin zu nachhaltiger und energieeffizienter Fertigung
Nachhaltigkeit prägt weiterhin die Wachstumsmuster innerhalb des Polyimid-Fasermarkts, unterstützt durch strengere globale Richtlinien zur Energienutzung und Emissionen. Es stimmt mit den Vorlieben der Industrie für Materialien überein, die eine lange Lebensdauer und minimale Umweltauswirkungen während des Betriebs bieten. Hersteller erforschen ökoeffiziente Produktionsmethoden, die die Abfallerzeugung reduzieren und die Ressourcennutzung optimieren. Die Nachfrage nach wartungsarmen und hochbeständigen Fasern verstärkt ihre Attraktivität in Langzeitanwendungen wie Elektronik, Industrieanlagen und Luft- und Raumfahrtsystemen. Unternehmen führen fortschrittliche Formulierungen ein, die die thermische und elektrische Leistung verbessern und gleichzeitig die Gesamtkosten senken. Der Übergang zu energieeffizienten Industriesystemen stärkt die Akzeptanz von Polyimidfasern in aufstrebenden und etablierten Märkten.
- Zum Beispiel entwickelte SRI International eine PBO-Faser (Markenname Zylon®) mit kontinuierlicher thermischer Stabilität bei bis zu 300°C - 350°C, die in Luft- und Raumfahrtkomponenten verwendet wird.
Analyse der Marktchallenges:
Hohe Produktionskosten und komplexe Herstellungsprozesse
Der Polyimidfaser-Markt steht vor anhaltenden Herausforderungen, die mit hohen Produktionskosten und komplexen Herstellungsanforderungen verbunden sind. Er erfordert spezialisierte Ausrüstung, kontrollierte Verarbeitungsbedingungen und fortschrittliche chemische Formulierungen, die die Investitionsausgaben für Produzenten erhöhen. Die begrenzte Verfügbarkeit von qualifizierten Arbeitskräften und technischer Expertise schränkt die großflächige Einführung weiter ein. Hersteller haben Schwierigkeiten, eine gleichbleibende Qualität aufrechtzuerhalten, da die Faser empfindlich auf Temperatur- und Prozessschwankungen reagiert. Diese Einschränkungen begrenzen die Teilnahme von kleinen und mittelständischen Unternehmen und verlangsamen die Kapazitätserweiterung in aufstrebenden Regionen. Die finanzielle Belastung verringert die Kostenwettbewerbsfähigkeit im Vergleich zu alternativen Hochleistungsfasern.
Intensiver Wettbewerb durch Ersatzmaterialien und Marktfragmentierung
Der Polyimidfaser-Markt sieht sich einem Wettbewerb mit Aramidfasern, Kohlenstofffasern und anderen fortschrittlichen Materialien gegenüber, die in bestimmten Anwendungen starke Leistung zu geringeren Kosten bieten. Er hat Schwierigkeiten, sich in Segmenten zu differenzieren, in denen vergleichbare thermische oder mechanische Eigenschaften bei Ersatzstoffen vorhanden sind. Marktfragmentierung erzeugt Druck auf Preisstrategien, insbesondere in den Segmenten Industrie- und Schutzkleidung. Hersteller stehen vor Herausforderungen beim Aufbau langfristiger Kundenloyalität aufgrund der häufigen Bewertung alternativer Materialien durch Endnutzer. Regulatorische Unterschiede zwischen Regionen erhöhen die Komplexität von Produktzulassungen und Zertifizierungsprozessen. Diese Probleme schränken gemeinsam die schnelle Marktdurchdringung in kostenempfindlichen Branchen ein.
Marktchancen:
Expansion in Luft- und Raumfahrt, Elektronik und Hochtemperaturindustrien
Der Polyimidfaser-Markt bietet starke Chancen in Sektoren, die langlebige, hitzebeständige und leichte Materialien erfordern. Er profitiert von der steigenden Nachfrage nach fortschrittlichen Verbundwerkstoffen, die in Flugzeugkomponenten, elektronischer Isolierung und industriellen Filtersystemen verwendet werden. Hersteller gewinnen neue Perspektiven durch die Entwicklung von Fasern mit verbesserter Zugfestigkeit und verbesserter thermischer Beständigkeit. Der Trend zu miniaturisierter Elektronik schafft Möglichkeiten für Hochleistungs-Isolationslösungen. Erhöhte Investitionen in Raumfahrtprogramme stärken den Bedarf an Materialien, die extremen atmosphärischen Bedingungen standhalten können. Diese Faktoren unterstützen ein stetiges langfristiges Wachstumspotenzial in Hochtechnologiebranchen.
Wachsende Akzeptanz in Schutzkleidung und energieeffizienten Anwendungen
Der Polyimidfaser-Markt entwickelt sich weiter mit steigendem Interesse an flammhemmender und chemikalienbeständiger Schutzkleidung. Er ermöglicht es Herstellern, leichte Kleidungsstücke einzuführen, die strenge Sicherheitsstandards in der Metallverarbeitung, in Chemieanlagen und bei Feuerwehrdiensten erfüllen. Die zunehmende Betonung der Arbeitssicherheit eröffnet neue Wege für die Integration von Fasern in industrielle Ausrüstung. Der Trend zu energieeffizienten Systemen erhöht die Nachfrage nach Materialien mit überlegenen thermischen Isoliereigenschaften. Hersteller erkunden Chancen in der erneuerbaren Energieausrüstung, bei der Haltbarkeit und Hitzestabilität entscheidend bleiben. Diese Trends unterstreichen ein breites Spektrum für Produktentwicklung und Marktdiversifizierung.
Marktsegmentierungsanalyse:
Nach Typ
Meta-Polyimidfasern führen die Nachfrage aufgrund ihrer starken thermischen Stabilität, zuverlässigen Flammenbeständigkeit und kosteneffizienten Produktion an, die für industrielle Filtration, Schutzkleidung und Elektronikisolierung geeignet ist. Para-Polyimidfasern folgen mit höherer Zugfestigkeit und überlegener dimensionsstabilität, die fortschrittliche Anwendungen in der Luft- und Raumfahrt sowie im Automobilbereich unterstützen. Der Polyimidfaser-Markt profitiert von beiden Kategorien, unterstützt durch kontinuierliche Verbesserungen in der Polymerchemie und Leistungsoptimierung. Er erfüllt strenge Sicherheits- und Haltbarkeitsanforderungen in Hochtemperaturumgebungen. Eine breitere Akzeptanz hängt von der Materialkonsistenz, Zertifizierung und Kompatibilität mit sich entwickelnden Fertigungsstandards ab.
- Zum Beispiel weist DuPonts Nomex® Meta-Aramidfaser eine Bruchfestigkeit von 5,0 g/d und ein Zugmodul von 125 g/d auf, was ihre zuverlässige mechanische Leistung unter thermischen Belastungsbedingungen bestätigt.
Nach Anwendung
Schutzkleidung stellt ein bedeutendes Anwendungssegment dar, angetrieben durch strenge Arbeitssicherheitsvorschriften in Chemiewerken, Metallverarbeitungseinheiten und Feuerwehreinsätzen. Anwendungen in der Luft- und Raumfahrt sowie im Automobilbereich gewinnen an Bedeutung durch die steigende Integration von leichten und hitzebeständigen Materialien. Der Einsatz in der Elektrik und Elektronik wächst stetig, da Polyimidfasern eine hohe dielektrische Festigkeit und stabile Isolierung unter thermischer Belastung bieten. Die industrielle Filtration gewinnt breitere Anwendung in rauen Betriebsumgebungen, die eine lange Lebensdauer und mechanische Integrität erfordern. Jedes Anwendungssegment erhöht die Marktsichtbarkeit in Hochleistungssektoren.
- Zum Beispiel bietet DuPonts Nomex-Schutzgewebe außergewöhnliche thermische Beständigkeit und Haltbarkeit, widersteht Temperaturen bis zu 370°C und behält dabei die mechanische Festigkeit bei, was es umfangreich in Feuerwehrbekleidung verwendet wird.
Nach Endverbraucherindustrie
Luft- und Raumfahrt sowie Verteidigung dominieren die Nachfrage durch kontinuierliche Anforderungen an thermische Stabilität, strukturelle Leistung und Materialzuverlässigkeit. Automobilhersteller erhöhen den Einsatz, um Emissionsnormen zu erfüllen und die Kraftstoffeffizienz durch Leichtbauweise zu verbessern. Die Elektronik- und Elektroindustrie verlässt sich auf Polyimidfasern für sichere Isolierung in kompakten und leistungsstarken Geräten. Die industrielle Fertigung integriert das Material in Filtrationssysteme, Isolationsprodukte und hitzebeständige Komponenten. Jede Endverbrauchergruppe prägt langfristige Akzeptanzmuster, indem sie Leistung, Compliance und Betriebseffizienz priorisiert.
Segmentierungen:
Nach Typ
- Meta-Polyimidfaser
- Para-Polyimidfaser
Nach Anwendung
- Schutzkleidung
- Luft- und Raumfahrtkomponenten
- Automobilkomponenten
- Elektrik & Elektronik
- Industrielle Filtration
- Feuerwehrbekleidung
- Isolationsmaterialien
Nach Endverbraucherindustrie
- Luft- und Raumfahrt & Verteidigung
- Automobil
- Elektronik & Elektro
- Industrielle Fertigung
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Leistung der Region Asien-Pazifik — Produktionszentrum mit hohem Volumen
Asien-Pazifik hält 54% des Marktumsatzes im Jahr 2024. China und Japan führen den Verbrauch durch starke Elektronik-, Halbleiterverpackungs- und Luft- und Raumfahrt-Ökosysteme an. Der Polyimidfaser-Markt gewinnt in dieser Region stetig an Dynamik, da integrierte Produktionsnetzwerke die Materialverfügbarkeit und Kosteneffizienz unterstützen. Er profitiert von anhaltenden Investitionen in Halbleiterfabriken und fortschrittliche Displaylinien, die hitzebeständige Faserlösungen erfordern. Unternehmen stärken ihre Wettbewerbsfähigkeit durch Kapazitätserweiterung und Sicherung langfristiger Lieferpartnerschaften. Regierungen unterstützen industrielle Aufrüstungen, die die Akzeptanz in Hochleistungsanwendungen verbessern.
Ausblick für Nordamerika — technologie- und verteidigungsgetriebene Nachfrage
Nordamerika hält 35% des Marktumsatzes im Jahr 2024. Die USA treiben das Wachstum durch Luft- und Raumfahrt, Verteidigung, industrielle Filtration und fortschrittliche Elektronik voran, die auf Hochtemperaturmaterialien angewiesen sind. Es stützt sich auf zertifizierte Faserqualitäten, die strenge Luftfahrt- und Militärspezifikationen erfüllen und die Premium-Marktposition der Region verstärken. Hersteller legen großen Wert auf Produktvalidierung, Zuverlässigkeitstests und Materialrückverfolgbarkeit. Die Marktexpansion ist eng mit Verteidigungsausgabenzyklen, Satellitenprogrammen und Produktionsplänen für Verkehrsflugzeuge verbunden. Regionale Lieferanten investieren weiterhin in Forschung und Entwicklung, um die Faserleistung in extremen Temperaturumgebungen zu verbessern.
Dynamik der Region Europa — regulatorische Compliance und Spezialanwendungen
Europa hält 25% des Marktumsatzes im Jahr 2024. Deutschland, Frankreich und das Vereinigte Königreich unterstützen die stabile Nachfrage durch Automobil-Elektrifizierung, industrielle Filtration und hochwertige Isolierungsanwendungen. Es profitiert von Technologie-Upgrades, die die Materialhaltbarkeit, Effizienz und regulatorische Compliance verbessern. Unternehmen priorisieren Nachhaltigkeit, langfristige OEM-Zulassungen und lebenszyklusorientierte Materialentwicklung. Das Wachstumstempo baut sich durch strengere Leistungsstandards in industriellen Systemen und erweiterte Nutzung in energieeffizienten Fertigungslinien auf. Regionale Hersteller stärken die Lieferzuverlässigkeit durch kollaborative Partnerschaften mit Automobil- und Industrie-OEMs.
Analyse der Hauptakteure:
- DuPont
- Kolon Industries
- Teijin Ltd.
- Evonik Industries
- Ube Industries
- Mitsui Chemicals
- Toray Industries
- Solvay
- Kaneka Corporation
- Saint-Gobain
- Ensinger
- Jiangsu Shino New Materials Technology Co. Ltd.
Wettbewerbsanalyse:
Der Polyimid-Fasermarkt zeichnet sich durch eine Wettbewerbslandschaft aus, die von globalen Chemieunternehmen, spezialisierten Faserherstellern und integrierten Materialproduzenten geprägt ist. Führende Akteure stärken ihre Marktpräsenz durch Kapazitätserweiterung, Prozessoptimierung und die Entwicklung fortschrittlicher Hochtemperatur-Faserqualitäten. Er gewinnt strategische Dynamik durch Unternehmen, die sich auf Luft- und Raumfahrt- sowie Automobilzertifizierungen konzentrieren, die starke Markteintrittsbarrieren für neue Wettbewerber schaffen. Unternehmen investieren in F&E, um die Zugfestigkeit, Wärmebeständigkeit und Langzeitbeständigkeit zu verbessern, um Verträge in Hochleistungsanwendungen zu sichern. Partnerschaften mit den Bereichen Elektronik, industrielle Filtration und Verteidigung unterstützen die konstante Nachfrage und stärken die Glaubwürdigkeit der Lieferanten. Der Preiswettbewerb bleibt in kostenempfindlichen Segmenten sichtbar, während Premium-Fasern in den Märkten für Luft- und Raumfahrt sowie Schutzkleidung starke Margen erzielen. Unternehmen streben danach, sich durch Qualitätskonsistenz, regulatorische Compliance und zuverlässige Lieferketten zu differenzieren, um einen nachhaltigen Wettbewerbsvorteil auf globalen Märkten zu ermöglichen.
Jüngste Entwicklungen:
- Im Oktober 2025 bereitete sich DuPont auf die Abspaltung seines Elektronikgeschäfts vor und konzentrierte das verbleibende Unternehmen auf die Märkte Gesundheitswesen, Wasser, Bauwesen, Industrie, Luft- und Raumfahrt, Druck, Verpackung und Automobil.
- Im November 2025 legte DuPont den Grundstein für ein neues MOLYKOTE-Schmierstoffwerk in China.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung, Endindustrie und Region. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und wirtschaftlicher Veränderungen in ITALIEN auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Der Polyimidfaser-Markt wird sich stetig erweitern, da die Nachfrage nach hochtemperaturbeständigen Materialien in der Luft- und Raumfahrt, der Automobilindustrie und der Elektronikanwendungen wächst.
- Fortschrittliche Schutzkleidung und industrielle Sicherheitsausrüstung werden die Akzeptanz in Chemiewerken, Metallverarbeitungsanlagen und Feuerwehreinsätzen vorantreiben.
- Ständige Innovationen in der Fasertechnik werden die Zugfestigkeit, thermische Stabilität und chemische Beständigkeit verbessern und den Eintritt in technisch anspruchsvolle Anwendungen ermöglichen.
- Leichte und hochfeste Faserlösungen werden die Automobil- und Luftfahrtsektoren bei der Verbesserung der Kraftstoffeffizienz und der strukturellen Leistung unterstützen.
- Die Elektronik- und Elektroindustrie wird zunehmend auf Polyimidfasern für Isolierung, Wärmemanagement und Haltbarkeit in kompakten Gerätearchitekturen setzen.
- Hersteller werden in fortschrittliche Verarbeitungstechnologien investieren, um Produktkonsistenz zu gewährleisten und Produktionskapazitäten auszubauen.
- Strategische Partnerschaften mit Luft- und Raumfahrt-, Verteidigungs- und Industrie-OEMs werden die Marktdurchdringung und die langfristige Lieferzuverlässigkeit stärken.
- Regulatorische Compliance und Nachhaltigkeitsinitiativen werden die Produktentwicklung und Akzeptanz auf globalen Märkten beeinflussen.
- Schwellenländer in Asien-Pazifik, Lateinamerika und dem Nahen Osten werden Wachstumschancen durch den Ausbau der industriellen Infrastruktur bieten.
- Der Fokus auf F&E und Anwendungen der nächsten Generation von Fasern wird Innovationen vorantreiben und es Polyimidfasern ermöglichen, sich an die sich entwickelnden Leistungs- und Sicherheitsanforderungen anzupassen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Polyimidfasern und wie wird ein Wachstum erwartet?
Wie hoch ist die prognostizierte Wachstumsrate des Polyimidfaser-Marktes während des Prognosezeitraums?
Welche Segmente tragen am stärksten zum Polyimidfaser-Markt bei?
Was sind die Hauptfaktoren, die den Markt für Polyimidfasern antreiben?
Wer sind die führenden Akteure auf dem Polyimidfaser-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Polyimidfaser-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Polyimidfaser-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 535.62 million → 2032: USD 791.35 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Polyimidfaser-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Polyimidfaser-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Polyimidfaser-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Polyimidfaser-Markt Market Drivers
- 3.3 Polyimidfaser-Markt Market Restraints & Challenges
- 3.4 Polyimidfaser-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Polyimidfaser-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Polyimidfaser-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Polyimidfaser-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Polyimidfaser-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Polyimidfaser-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Polyimidfaser-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Polyimidfaser-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Polyimidfaser-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Polyimidfaser-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Polyimidfaser-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Polyimidfaser-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Polyimidfaser-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Polyimidfaser-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Polyimidfaser-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Polyimidfaser-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Polyimidfaser-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Polyimidfaser-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Polyimidfaser-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Polyimidfaser-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
