
Marktübersicht:
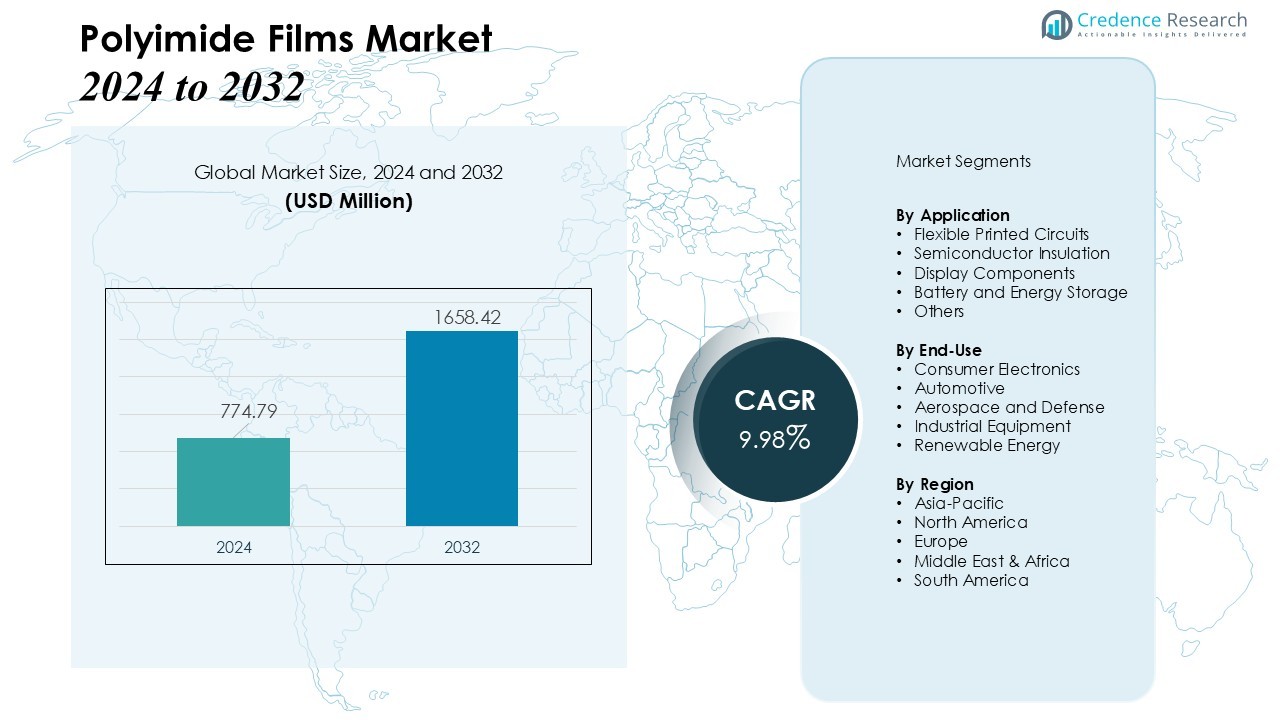
Die Größe des Polyimidfolienmarktes wurde im Jahr 2024 auf 774,79 Millionen USD geschätzt und wird voraussichtlich bis 2032 1.658,42 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 9,98 % im Prognosezeitraum (2024-2032).
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Polyimidfolienmarktes 2024 | USD 774,79 Millionen |
| Polyimidfolienmarkt, CAGR | 9,98% |
| Größe des Polyimidfolienmarktes 2032 | USD 1.658,42 Millionen |
Zu den wichtigsten Markttreibern gehört die zunehmende Verbreitung von Unterhaltungselektronik, insbesondere kompakte und flexible Geräte wie Smartphones, faltbare Displays, Wearables und Tablets. Polyimidfolien bieten überlegene thermische Stabilität, elektrische Isolierung, chemische Beständigkeit und mechanische Festigkeit – was sie ideal für flexible Leiterplatten, Halbleiterisolierung und Hochtemperaturanwendungen macht. Die zunehmende Elektrifizierung von Fahrzeugen und das Wachstum in den Bereichen Luft- und Raumfahrt sowie erneuerbare Energien tragen weiter zur Nachfrage bei, da leichte, langlebige und leistungsstarke Substratmaterialien erforderlich sind.
Aus regionaler Perspektive dominiert die Region Asien-Pazifik den Polyimidfolienmarkt und hält 2024 den größten Anteil. Diese Dominanz wird durch ein dichtes Elektronikfertigungs-Ökosystem, wachsende Automobilproduktion und die zunehmende Akzeptanz fortschrittlicher Unterhaltungselektronik in den wichtigsten Volkswirtschaften der Region angetrieben. Währenddessen tragen auch Regionen wie Nordamerika und Europa erheblich bei, insbesondere in hochzuverlässigen Anwendungen wie Luft- und Raumfahrt, Verteidigung und fortschrittlicher Halbleiterverpackung – wo die Nachfrage nach Hochtemperatur- und Hochleistungsfolien stark bleibt.
Markteinblicke:
- Der Polyimidfolienmarkt wird auf 774,79 Millionen USD geschätzt und soll 1.658,42 Millionen USD erreichen, mit einer CAGR von 9,98 % im Prognosezeitraum, was ein starkes Wachstumspotenzial widerspiegelt.
- Die steigende Nachfrage nach Unterhaltungselektronik, einschließlich Smartphones, faltbaren Displays, Tablets und Wearables, treibt die Akzeptanz von Polyimidfolien aufgrund ihrer thermischen Stabilität, elektrischen Isolierung und mechanischen Festigkeit voran.
- Die Expansion in den Automobil- und Elektrofahrzeugsektoren erhöht den Bedarf an leichten, leistungsstarken Folien für Kabelbäume, Batterieisolierung und Wärmemanagementanwendungen.
- Luft- und Raumfahrt, Verteidigung, erneuerbare Energien und industrielle Elektronik bieten wertvolle Chancen, bei denen Polyimidfolien Zuverlässigkeit, chemische Beständigkeit und Haltbarkeit unter extremen Bedingungen gewährleisten.
- Asien-Pazifik führt mit 42 % des globalen Marktes, gefolgt von Nordamerika (28 %) und Europa (22 %), was eine starke regionale Akzeptanz in Elektronik-, Automobil-, Luft- und Raumfahrt- sowie Industrieanwendungen widerspiegelt.
 Markttreiber:
Schnelles Wachstum der Nachfrage nach Unterhaltungselektronik
Der Markt für Polyimidfolien profitiert von einer starken Akzeptanz in der Unterhaltungselektronik, einschließlich Smartphones, Tablets, faltbaren Geräten und Wearables. Sie bieten hervorragende elektrische Isolierung, thermische Stabilität und Flexibilität, die für kompakte und leistungsstarke Geräte unerlässlich sind. Die steigende Nachfrage nach leichten und langlebigen elektronischen Komponenten treibt Hersteller dazu, Polyimidfolien in flexible Schaltungen und Displayanwendungen zu integrieren. Dieser Trend unterstützt ein stetiges Wachstum in sowohl etablierten als auch aufstrebenden Märkten.
- Zum Beispiel hat PI Advanced Materials einen 4-Mikrometer-ultradünnen Polyimidfilm speziell für Smartphones und Wearables entwickelt, der dünnere und hitzebeständigere Geräte ermöglicht.
Erweiterung der Anwendungen in der Automobil- und Elektrofahrzeugindustrie
Das Wachstum der Automobilindustrie, insbesondere der Übergang zu Elektrofahrzeugen, beeinflusst die Marktnachfrage erheblich. Polyimidfolien ermöglichen leichte Kabelbäume, Batterieisolierungen und Lösungen für das Wärmemanagement und gewährleisten hohe Zuverlässigkeit unter extremen Bedingungen. Sie helfen Automobilherstellern, die Energieeffizienz, Leistung und Sicherheitsstandards zu verbessern. Die steigende Produktion von Elektrofahrzeugen weltweit erhöht den Bedarf an fortschrittlichen polymerbasierten Materialien wie Polyimidfolien.
- Zum Beispiel bietet DuPont hochtemperaturbeständige Kapton®-Polyimidfolie speziell für Anwendungen in Elektrofahrzeugbatterien an, die kurzfristigen Temperaturen von bis zu 400°C (752°F) standhalten kann, was die Batteriesicherheit und -lebensdauer verbessert.
Kritische Rolle in der Luft- und Raumfahrt sowie im Verteidigungssektor
Die Luft- und Raumfahrt- sowie Verteidigungssektoren sind auf Materialien angewiesen, die extremen Temperaturen und mechanischen Belastungen standhalten. Polyimidfolien bieten hervorragende chemische Beständigkeit, hohe Zugfestigkeit und Stabilität in rauen Umgebungen. Sie werden in der Kabelisolierung, in flexiblen Schaltungen und in Raumfahrtkomponenten eingesetzt, um langfristige Leistung und Sicherheit zu gewährleisten. Diese Abhängigkeit stärkt die Marktposition von Polyimidfolien in hochwertigen Anwendungen.
Akzeptanz in erneuerbaren Energien und industrieller Elektronik
Das Wachstum von Systemen für erneuerbare Energien und industrieller Elektronik unterstützt die Marktexpansion weiter. Polyimidfolien tragen zur Isolierung von Solarmodulen, zu Komponenten von Windturbinen und zu industriellen Sensoren bei, wo thermische und chemische Beständigkeit entscheidend ist. Sie ermöglichen effiziente Energieübertragung und Haltbarkeit, um die strengen Anforderungen moderner industrieller Anwendungen zu erfüllen. Steigende Investitionen in saubere Energieinfrastruktur treiben die stetige Nachfrage nach polyimidbasierten Lösungen an.
Markttrends:
Zunehmende Integration von Polyimidfolien in flexible Elektronik
Der Markt für Polyimidfolien zeigt einen klaren Trend zur Integration in flexible und tragbare Elektronik. Sie bieten außergewöhnliche thermische Stabilität, mechanische Festigkeit und elektrische Isolierung, wodurch Hersteller kompakte und leistungsstarke Geräte entwickeln können. Die wachsende Nachfrage nach faltbaren Smartphones, Smartwatches und tragbaren medizinischen Geräten treibt Innovationen in der Formulierung von Polyimidfolien voran. Unternehmen konzentrieren sich darauf, die Folienstärke, Flexibilität und dielektrischen Eigenschaften zu verbessern, um den sich entwickelnden Anforderungen von Verbrauchern und Industrie gerecht zu werden. Der Trend unterstreicht einen Wandel hin zu miniaturisierter Elektronik, ohne Kompromisse bei Haltbarkeit und Zuverlässigkeit einzugehen. Steigende Investitionen in Forschung und Entwicklung unterstützen kontinuierliche Materialverbesserungen für Anwendungen der nächsten Generation.
- Zum Beispiel entwickelten Jiang et al. im Jahr 2019 einen flexiblen Luftstromsensor auf Basis von Graphen/Polyimid-Nanokompositen mit einer Nachweisgrenze von 0,5 m/s über einen Strömungsbereich von 0–20 m/s, der verbesserte piezoresistive Eigenschaften für tragbare Sensoranwendungen demonstriert.
Erweiterung in Hochleistungs-Industrie- und Luft- und Raumfahrtanwendungen
Hochleistungs-Industrie- und Luft- und Raumfahrtanwendungen prägen weiterhin die Markttrends. Polyimidfolien bieten chemische Beständigkeit, Dimensionsstabilität und hohe Zugfestigkeit, was ihren Einsatz in Kabelisolierungen, flexiblen Schaltungen und Raumfahrtkomponenten unterstützt. Sie erfüllen strenge Betriebsstandards unter extremen Temperaturen und rauen Umgebungen, was sie für die Luft- und Raumfahrt-, Verteidigungs- und erneuerbare Energiesektoren unverzichtbar macht. Die zunehmende Verbreitung von Elektrofahrzeugen und energieeffizienten Industrieanlagen treibt das Marktwachstum weiter voran. Hersteller priorisieren Anpassung und hochwertige Produktion, um spezifische Leistungsanforderungen zu erfüllen. Kollaborative Partnerschaften zwischen Materialherstellern und Endverbrauchern beschleunigen technologische Fortschritte. Der kontinuierliche Fokus auf Haltbarkeit, leichtes Design und multifunktionale Eigenschaften definiert die strategische Ausrichtung des Marktes.
- Zum Beispiel halten Polyimidfolien von Herstellern wie denen, die von Applied Aerospace übernommen wurden, Temperaturen von bis zu 500 Grad Fahrenheit in der Kabelisolierung und im Wärmemanagement für Flugzeugkomponenten stand.
Marktherausforderungen Analyse:
Hohe Produktionskosten begrenzen die breitere Akzeptanz
Der Polyimidfolienmarkt steht vor Herausforderungen aufgrund der hohen Produktionskosten, die mit seinen fortschrittlichen Herstellungsprozessen verbunden sind. Es erfordert spezialisierte Ausrüstung, präzise chemische Handhabung und strenge Qualitätskontrolle, was die Gesamtkosten erhöht. Diese Kosten können die Akzeptanz, insbesondere in preissensiblen Anwendungen und aufstrebenden Märkten, einschränken. Hersteller müssen Leistungsanforderungen mit Kosteneffizienz in Einklang bringen, um wettbewerbsfähig zu bleiben. Die Volatilität der Rohstoffpreise erhöht den Druck auf die Gewinnspannen zusätzlich. Unternehmen konzentrieren sich darauf, Produktionstechniken zu optimieren, um Kosten zu senken und gleichzeitig hohe Qualitätsstandards zu halten.
Begrenztes Recycling und Umweltbedenken
Umweltbedenken stellen eine weitere bedeutende Herausforderung für den Markt dar. Polyimidfolien sind äußerst langlebig und widerstandsfähig gegen Abbau, was Recycling und Entsorgung erschwert. Wenn keine ordnungsgemäßen Abfallmanagementpraktiken implementiert werden, trägt dies zu langfristigen Umweltauswirkungen bei. Steigende regulatorische Anforderungen an nachhaltige Materialien könnten das Marktwachstum beeinflussen. Die Branche steht unter Druck, umweltfreundliche Alternativen zu entwickeln oder Recyclingmethoden zu verbessern. Investitionen in Forschung und Entwicklung sind entscheidend, um nachhaltige Lösungen zu schaffen, ohne die Hochleistungseigenschaften des Materials zu beeinträchtigen.
Marktchancen:
Wachsende Nachfrage in Elektrofahrzeugen und fortschrittlichen Automobilanwendungen
Der Polyimidfolienmarkt bietet erhebliche Chancen in den Sektoren für Elektrofahrzeuge und fortschrittliche Automobilanwendungen. Er bietet hohe thermische Stabilität, elektrische Isolierung und leichte Eigenschaften, die für Batteriesysteme, Kabelbäume und Leistungselektronik entscheidend sind. Die zunehmende globale Verbreitung von Elektrofahrzeugen treibt den Bedarf an langlebigen und effizienten Materialien an. Hersteller können vom wachsenden Fokus auf Energieeffizienz, Sicherheit und Leistung im Automobildesign profitieren. Die Expansion in Hybrid- und autonome Fahrzeugtechnologien erhöht das Marktpotenzial weiter. Investitionen in maßgeschneiderte Polyimidlösungen für Automobilanwendungen können die Marktpräsenz stärken. Steigende Kooperationen zwischen Materialherstellern und Automobilherstellern schaffen Möglichkeiten für Innovation und Wachstum.
Expansion in Renewable Energy and Industrial Electronics
Chancen ergeben sich auch in den Märkten für erneuerbare Energien und industrielle Elektronik. Polyimidfolien bieten chemische Beständigkeit, mechanische Festigkeit und Hochtemperaturstabilität, was ihren Einsatz in Solarmodulen, Windturbinen und Industriesensoren unterstützt. Sie ermöglichen eine effiziente Energieübertragung, Haltbarkeit und langfristige Leistung in anspruchsvollen Anwendungen. Wachsende Investitionen in saubere Energieinfrastrukturen und intelligente industrielle Systeme erhöhen die Nachfrage nach fortschrittlichen polymerbasierten Lösungen. Unternehmen können diese Trends nutzen, um spezialisierte Folien zu entwickeln, die auf energieeffiziente und hochzuverlässige Anwendungen zugeschnitten sind. Innovationen in multifunktionalen und leistungsstarken Folien bieten Möglichkeiten zur Marktdifferenzierung. Die Expansion in aufstrebende Volkswirtschaften mit zunehmender Industrialisierung stärkt die Wachstumsaussichten weiter.
Marktsegmentierungsanalyse:
Nach Anwendung
Der Polyimidfolienmarkt ist nach Anwendung in flexible Leiterplatten, Halbleiterisolierung, Displaykomponenten, Batterie- und Energiespeicherung und andere unterteilt. Flexible Leiterplatten führen den Markt aufgrund der hohen Nachfrage in der Unterhaltungselektronik und bei tragbaren Geräten an, bei denen thermische Stabilität und Flexibilität entscheidend sind. Halbleiterisolierung profitiert von der hervorragenden elektrischen Widerstandsfähigkeit und chemischen Haltbarkeit der Folien. Displaykomponenten, insbesondere für faltbare Smartphones und Tablets, erfordern dünne, leistungsstarke Folien zur Unterstützung fortschrittlicher Bildschirmtechnologien. Anwendungen in Batterie- und Energiespeicherung in Elektrofahrzeugen und erneuerbaren Energiesystemen schaffen zusätzliche Nachfrage nach leichten und thermisch stabilen Materialien.
- Beispielsweise hat DuPont mit der Verwendung von Polyimidfolien (wie der Kapton®-Serie) in flexiblen Leiterplatten die Zuverlässigkeit der Schaltungen bei Temperaturen über 250°C ermöglicht, während außergewöhnliche mechanische Leistung und Flexibilität für faltbare Smartphones beibehalten werden, wobei diese Schaltungen in modernen Geräten über Hunderttausende von Biegezyklen effizient arbeiten.
Nach Endverbrauch
Die Endverbrauchssegmentierung umfasst Unterhaltungselektronik, Automobil, Luft- und Raumfahrt sowie Verteidigung, Industrieausrüstung und erneuerbare Energien. Unterhaltungselektronik macht den größten Anteil aus, angetrieben durch kompakte Geräte und tragbare Technologien, die leistungsstarke Folien erfordern. Anwendungen in Automobilen und Elektrofahrzeugen verlassen sich auf Polyimidfolien für Kabelisolierung, Batteriesicherheit und Wärmemanagement, um Effizienz und Zuverlässigkeit zu unterstützen. Die Luft- und Raumfahrt- sowie Verteidigungssektoren verlangen Folien, die extremen Temperaturen und mechanischen Belastungen standhalten, um langfristige Leistung und Sicherheit zu gewährleisten. Industrieausrüstungen und Anwendungen in erneuerbaren Energien profitieren von chemischer Beständigkeit und Haltbarkeit, um strenge Betriebsstandards zu erfüllen. Dies ermöglicht es Herstellern in verschiedenen Sektoren, hohe Leistung aufrechtzuerhalten, während Gewicht reduziert und Energieeffizienz verbessert wird.
- Beispielsweise ermöglichen DuPonts Kapton-Polyimidfolien flexible Leiterplatten in Smartphones mit Durchschlagsfestigkeiten über 200 kV/mm
Segmentierungen:
Nach Anwendung:
- Flexible Leiterplatten
- Halbleiterisolierung
- Displaykomponenten
- Batterie- und Energiespeicherung
- Andere
Nach Endverbrauch:
- Unterhaltungselektronik
- Automobil
- Luft- und Raumfahrt sowie Verteidigung
- Industrieausrüstung
- Erneuerbare Energien
Nach Region:
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Dominanz des Asien-Pazifik-Raums angetrieben durch Wachstum in Elektronik und Automobilindustrie
Der Asien-Pazifik-Raum hält 42 % des globalen Polyimidfolienmarktes, angetrieben durch ein dichtes Elektronikfertigungs-Ökosystem und starke Automobilproduktion. Er profitiert von hoher Nachfrage nach Smartphones, Tablets und tragbaren Geräten, bei denen Polyimidfolien für flexible Schaltkreise, Displaykomponenten und Batterieisolierung entscheidend sind. Steigende Investitionen in Elektrofahrzeuge und erneuerbare Energieinfrastruktur verstärken die Nachfrage weiter. Starke Präsenz wichtiger Hersteller und kosteneffiziente Produktionskapazitäten stärken die Führungsposition der Region. Kontinuierliche technologische Fortschritte in elektronischen Komponenten unterstützen das anhaltende Wachstum.
Nordamerikas Fokus auf Luft- und Raumfahrt, Verteidigung und fortschrittliche Elektronik
Nordamerika macht 28 % des globalen Marktes aus, unterstützt durch die Luft- und Raumfahrt-, Verteidigungs- und Halbleiterindustrie. Es setzt auf Hochleistungs-Polyimidfolien für Drahtisolierung, Raumfahrzeugkomponenten und Hochtemperatur-Industrianwendungen. Es erfüllt strenge Betriebsstandards und gewährleistet Zuverlässigkeit unter extremen Bedingungen. Fortschrittliche Forschungseinrichtungen und starke Innovation in Elektronik und Industrieausrüstung treiben die Marktentwicklung voran. Die zunehmende Einführung von Elektrofahrzeugen und erneuerbaren Energielösungen verstärkt die Nachfrage weiter. Hersteller konzentrieren sich auf die Produktion maßgeschneiderter und hochwertiger Folien für kritische Anwendungen.
Europas stetiges Wachstum unterstützt durch industrielle und automobile Anwendungen
Europa hält 22 % des globalen Marktes, angetrieben durch die Automobil-, Luft- und Raumfahrt- sowie Industriesektoren. Es findet umfangreiche Verwendung in Isolierung, flexiblen Schaltkreisen und energieeffizienter Industrieausrüstung. Es hilft Herstellern, strenge regulatorische Standards für Sicherheit, Haltbarkeit und Umweltverträglichkeit zu erfüllen. Investitionen in Elektrofahrzeuge, erneuerbare Energien und intelligente Industrietechnologien erhöhen die Nachfrage nach fortschrittlichen Folien. Europas Schwerpunkt auf Qualität, technologische Innovation und nachhaltige Lösungen unterstützt das stetige Wachstum. Gemeinsame Anstrengungen zwischen Materialproduzenten und Endverbrauchern fördern die Produktentwicklung und Marktexpansion.
Analyse der Hauptakteure:
- DuPont
- Compagnie de Saint-Gobain
- Kolon Industries, Inc.
- KANEKA CORPORATION
- Taimide Tech. Inc.
- FLEXcon Company, Inc.
- Arakawa Chemical Industries Ltd.
- Anabond
- Goodfellow
- S.T Corporation
Wettbewerbsanalyse:
Der Markt für Polyimidfolien ist hochgradig wettbewerbsintensiv und zeichnet sich durch die Präsenz sowohl globaler als auch regionaler Akteure aus, die sich auf Produktinnovationen und strategische Kooperationen konzentrieren. Führende Unternehmen investieren stark in Forschung und Entwicklung, um die Leistung, Haltbarkeit und thermische Stabilität der Folien zu verbessern und den sich wandelnden Anforderungen in den Bereichen Elektronik, Automobil, Luft- und Raumfahrt sowie Industrieanwendungen gerecht zu werden. Der Wettbewerb basiert auf Produktqualität, Anpassung, Preisgestaltung und technologischen Fortschritten. Strategische Partnerschaften, Fusionen und Übernahmen ermöglichen es Unternehmen, ihre geografische Präsenz auszubauen und Lieferketten zu stärken. Regionale Akteure nutzen kosteneffiziente Produktion und die Nähe zu wichtigen Endverbrauchermärkten, um sich einen Vorteil zu verschaffen. Ständige Innovationen in flexibler Elektronik, Hochtemperaturanwendungen und energieeffizienten Lösungen treiben die Differenzierung voran. Unternehmen, die überlegene Produktleistung mit nachhaltigen Herstellungspraktiken kombinieren können, werden voraussichtlich eine starke Wettbewerbsposition auf dem globalen Markt beibehalten.
Aktuelle Entwicklungen:
- Im September 2025 stimmte DuPont zu, Sinochem (Ningbo) RO Memtech Co., Ltd. zu übernehmen, um die Herstellung von FilmTec™-Umkehrosmose in China auszubauen.
- Im August 2025 kündigte DuPont eine Vereinbarung an, sein Aramidgeschäft, einschließlich Kevlar® und Nomex®, für 1,8 Milliarden US-Dollar an Arclin zu veräußern, die voraussichtlich im ersten Quartal 2026 abgeschlossen wird.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Anwendung, Endnutzung und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und wirtschaftlicher Veränderungen in Italien auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die steigende Akzeptanz von flexibler und tragbarer Elektronik wird weiterhin die Nachfrage nach Polyimidfolien antreiben.
- Die Expansion von Elektrofahrzeugen wird den Bedarf an leichtgewichtigen, leistungsstarken Isolations- und Batteriebestandteilen erhöhen.
- Das Wachstum in Luft- und Raumfahrt sowie Verteidigungsanwendungen wird die Nachfrage nach Folien unterstützen, die extremen Temperaturen und mechanischem Stress standhalten.
- Erneuerbare Energiesektoren, einschließlich Solar- und Windenergie, werden den Einsatz von Polyimidfolien in energieeffizienten Systemen fördern.
- Technologische Fortschritte in Displaykomponenten, insbesondere bei faltbaren und flexiblen Bildschirmen, werden neue Anwendungsmöglichkeiten schaffen.
- Hersteller werden sich darauf konzentrieren, dünnere, stärkere und haltbarere Folien zu entwickeln, um den sich wandelnden industriellen Anforderungen gerecht zu werden.
- Nachhaltige Produktionsmethoden und umweltfreundliche Materialien werden zunehmend wichtig für die Wettbewerbsfähigkeit auf dem Markt.
- Das regionale Wachstum im asiatisch-pazifischen Raum, angetrieben durch die Elektronikfertigung und den Ausbau der Automobilindustrie, wird weiterhin den globalen Markt anführen.
- Strategische Kooperationen, Partnerschaften und Investitionen in Forschung und Entwicklung werden Innovation und Produktdifferenzierung beschleunigen.
- Die steigende Nachfrage nach hochzuverlässigen Komponenten in der Industrie- und Medizinelektronik wird das langfristige Marktwachstum sichern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Polyimidfolien und welches Wachstum wird erwartet?
Wie hoch ist die erwartete Wachstumsrate des Marktes für Polyimid-Folien?
Welche Anwendungen treiben die größte Nachfrage im Markt für Polyimidfolien an?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Polyimidfolien antreiben?
Welche Regionen dominieren den Polyimidfolienmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Polyimidfolienmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Polyimidfolienmarkt Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 774.79 million → 2032: USD 1658.42 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Polyimidfolienmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Polyimidfolienmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Polyimidfolienmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Polyimidfolienmarkt Market Drivers
- 3.3 Polyimidfolienmarkt Market Restraints & Challenges
- 3.4 Polyimidfolienmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Polyimidfolienmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Polyimidfolienmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Polyimidfolienmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Polyimidfolienmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Polyimidfolienmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Polyimidfolienmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Polyimidfolienmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Polyimidfolienmarkt Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Polyimidfolienmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Polyimidfolienmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Polyimidfolienmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Polyimidfolienmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Polyimidfolienmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Polyimidfolienmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Polyimidfolienmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Polyimidfolienmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Polyimidfolienmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Polyimidfolienmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Polyimidfolienmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
