
Marktübersicht:
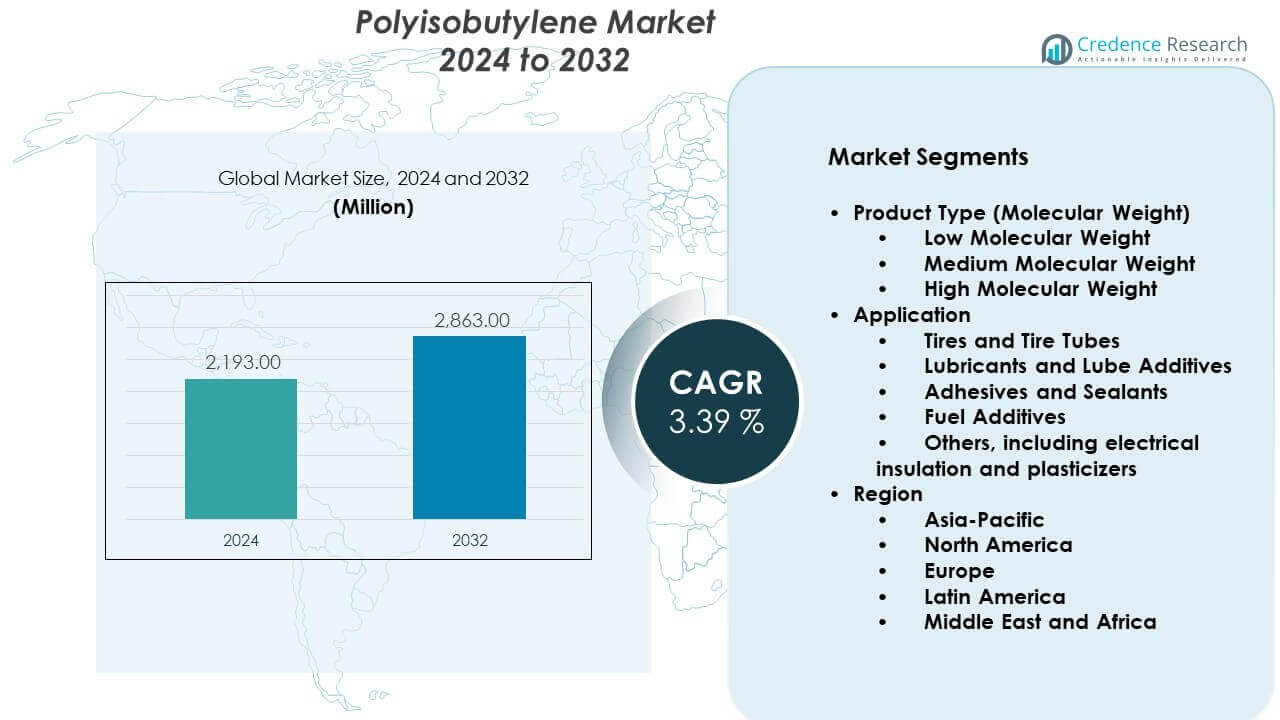
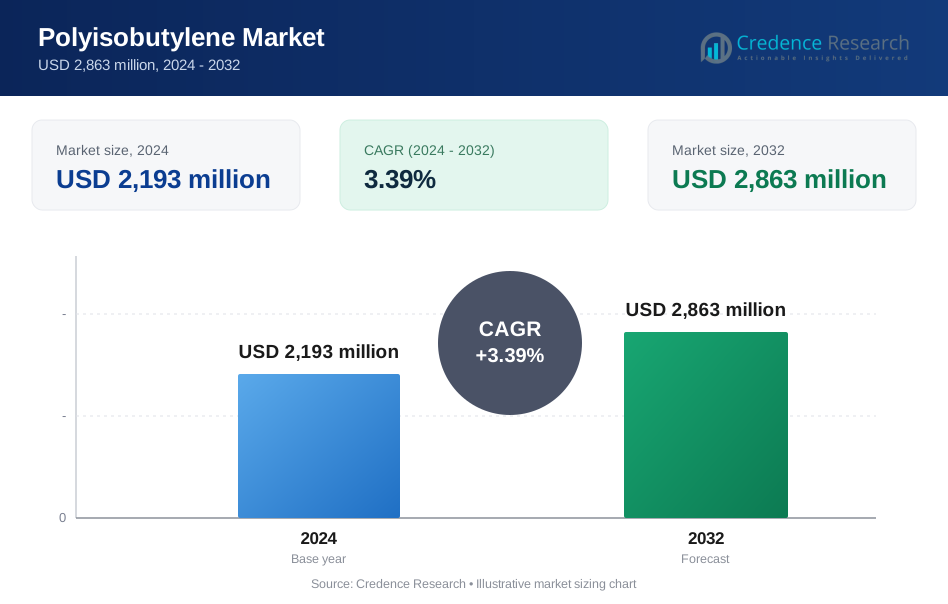
Der Markt für Polyisobutylen wird voraussichtlich von 2.193 Millionen USD im Jahr 2024 auf 2.863 Millionen USD bis 2032 wachsen. Es wird erwartet, dass der Markt von 2024 bis 2032 mit einer CAGR von 3,39 % expandiert.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Polyisobutylen 2024 | 2.193 Millionen USD |
| Polyisobutylen-Markt, CAGR | 3,39% |
| Marktgröße für Polyisobutylen 2032 | 2.863 Millionen USD |
Die Nachfrage steigt aufgrund der starken Nutzung in Automobilschmierstoffen und Kraftstoffadditiven. Polyisobutylen verbessert die Viskositätskontrolle und den Motorschutz. Das Wachstum der Fahrzeugproduktion unterstützt den stetigen Verbrauch in verschiedenen Regionen. Bauaktivitäten treiben ebenfalls die Nachfrage nach Dichtstoffen und Abdichtungsmaterialien an. Hersteller bevorzugen das Polymer aufgrund seiner Haltbarkeit und Wetterbeständigkeit. Industrielles Wachstum erhöht die Nutzung in Klebstoffen und Elastomeren. Laufende Produktverbesserungen steigern die Leistung und Verarbeitungseffizienz. Diese Faktoren sichern die langfristige Nachfrage in den Endverbrauchsindustrien.
Nordamerika und Europa führen den Polyisobutylen-Markt aufgrund der ausgereiften Automobil- und Bausektoren an. Starker regulatorischer Fokus auf Kraftstoffeffizienz unterstützt die Nachfrage nach Additiven in diesen Regionen. Asien-Pazifik entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch industrielle Expansion und steigende Fahrzeugproduktion. China und Indien spielen aufgrund großer Produktionsbasen Schlüsselrollen. Erweiterte Infrastrukturprojekte unterstützen das regionale Wachstum weiter. Lateinamerika und der Nahe Osten zeigen eine allmähliche Aufnahme, unterstützt durch industrielle Entwicklung und energiebezogene Anwendungen.
Markteinblicke:
- Der Polyisobutylenmarkt wurde im Jahr 2024 auf 2.193 Millionen USD geschätzt und soll bis 2032 auf 2.863 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 3,39 % während des Prognosezeitraums.
- Asien-Pazifik führt mit einem Anteil von etwa 38 % aufgrund der starken Automobil- und Industrieproduktion, gefolgt von Nordamerika mit 27 %, angetrieben durch die Nachfrage nach Schmierstoffadditiven, und Europa mit 23 %, unterstützt durch strenge Automobilleistungsstandards.
- Asien-Pazifik ist auch die am schnellsten wachsende Region mit einem Anteil von fast 38 %, unterstützt durch steigende Fahrzeugproduktion, Infrastrukturausbau und kosteneffiziente Produktionsstandorte in China und Indien.
- Nach Anwendung machen Schmierstoffe und Schmierstoffadditive etwa 42 % des Anteils aus, aufgrund der weit verbreiteten Verwendung in Automobil- und Industrieantrieben, während Reifen und Reifenschläuche etwa 31 % des Anteils aufgrund des Bedarfs an Luftdichtheit halten.
- Nach Produkttyp repräsentiert Polyisobutylen mit hohem Molekulargewicht fast 46 % des Anteils für Reifen- und Dichtungsanwendungen, während mittlere Molekulargewichtsgrade etwa 34 % beitragen, aufgrund der ausgewogenen Leistung in Schmierstoffen und Dichtstoffen.
Markttreiber:
Steigende Abhängigkeit von Automobilschmierstoffen und Kraftstoffadditiven
Der Polyisobutylenmarkt profitiert von der starken Nachfrage nach Automobilschmierstoffen. Das Polymer verbessert die Viskositätsstabilität und die Sauberkeit des Motors. Automobilhersteller bevorzugen Materialien, die eine längere Motorlebensdauer unterstützen. Die Nachfrage nach Kraftstoffadditiven unterstützt den stetigen Materialverbrauch. Emissionskontrollstandards treiben Schmierstoffverbesserungen in allen Regionen voran. Der Markt profitiert vom konstanten Wachstum der Fahrzeugproduktion. Auch Industrieflotten unterstützen die Volumennachfrage. Dieser Treiber sichert die langfristige Materialrelevanz.
- Zum Beispiel verwendet die Lubrizol Corporation polyisobutylenbasierte Dispergiermittel, die den API SP-Motorölstandards entsprechen und die Kolbenablagerungsbildung unter strengen Oxidationstests gemäß ASTM-Sequenzen begrenzen.
Wachsende Verwendung in Bauabdichtungen und Abdichtungssystemen
Bautätigkeiten unterstützen die steigende Nachfrage nach Dichtstoffen weltweit. Polyisobutylen bietet starken Feuchtigkeitsschutz und Flexibilität. Bauherren schätzen die Haltbarkeit unter rauen Wetterbedingungen. Der Polyisobutylenmarkt bedient Anwendungen im Dach- und Verglasungsbereich. Städtische Infrastrukturprojekte erhöhen die Materialnutzung. Renovierungsprojekte unterstützen ebenfalls die wiederholte Nachfrage. Das Polymer gewährleistet eine lange Lebensdauer in Fugen. Bauzyklen halten die Nachfrage stabil.
- Zum Beispiel gibt BASF SE an, dass PIB-basierte Isolierglasdichtstoffe mit Oppanol eine Lebensdauer von über 20 Jahren unter EN 1279-Haltbarkeitstests erreichen.
Erweiterung von industriellen Klebstoffen und Elastomeranwendungen
Die industrielle Fertigung ist auf leistungsstarke Bindematerialien angewiesen. Polyisobutylen unterstützt starke Haftung auf verschiedenen Oberflächen. Gerätehersteller bevorzugen Materialien mit chemischer Stabilität. Der Polyisobutylenmarkt entspricht den Anforderungen an industrielle Zuverlässigkeit. Elastomermischungen verbessern die Vibrationskontrolle und Abdichtung. Die Fabrikautomatisierung unterstützt den stetigen Klebstoffverbrauch. Wartungszyklen von Geräten treiben die wiederholte Nutzung an. Industrielles Wachstum stärkt die Nachfragegrundlagen.
Präferenz für Materialien mit chemischer und thermischer Stabilität
Hersteller bevorzugen Polymere, die chemikalien- und hitzebeständig sind. Polyisobutylen funktioniert gut unter anspruchsvollen Bedingungen. Der Polyisobutylenmarkt profitiert von diesem Zuverlässigkeitsfaktor. Chemiewerke nutzen das Polymer in Schutzsystemen. Anwendungen im Energiesektor unterstützen die Nischennachfrage. Stabilität reduziert Wartungs- und Ersatzkosten. Käufer bevorzugen bewährte Materialleistung. Diese Präferenz unterstützt die langfristige Einführung.
Markttrends:
Verschiebung zu hochreinen und maßgeschneiderten Polymerqualitäten
Produzenten konzentrieren sich auf maßgeschneiderte Polymerqualitäten für Endverbraucher. Kunden suchen nach präziser Kontrolle des Molekulargewichts. Der Polyisobutylenmarkt verzeichnet eine Nachfrage nach spezialisierten Formulierungen. Hochreine Qualitäten unterstützen empfindliche industrielle Anwendungen. Qualitätskontrollstandards gewinnen in allen Branchen an Bedeutung. Lieferanten investieren in Prozessverfeinerung. Maßgeschneiderte Qualitäten verbessern die Kundenbindung. Dieser Trend erhöht den Wert pro Einheit.
- Zum Beispiel berichtet INEOS über kontrollierte PIB-Polymerisationsprozesse, die enge Molekulargewichtsverteilungen liefern, die für Kraftstoffadditiv-Detergenzien erforderlich sind, die den ISO-Reinheitsstandards entsprechen.
Zunehmender Fokus auf Leistungsoptimierung in Endprodukten
Hersteller optimieren Formulierungen, um die Leistung des Endprodukts zu verbessern. Polyisobutylen unterstützt verbesserte Elastizität und Dichtungsstärke. Der Polyisobutylenmarkt stimmt mit den Zielen der Produktdifferenzierung überein. Endverbraucher verlangen konsistentes Materialverhalten. Leistungsbenchmarking leitet die Materialauswahl. Lieferanten bieten technische Unterstützungsdienste an. Dieser Trend stärkt die Beziehungen zwischen Lieferanten und Kunden. Mehrwertangebote gewinnen an Bedeutung.
- Zum Beispiel hebt die TPC Group die Verwendung von PIB-Elastomeren in Klebesystemen hervor, die Flexibilität über einen Betriebstemperaturbereich von −40°C bis 100°C beibehalten, verifiziert durch ASTM D412 Zugprüfung.
Einführung fortschrittlicher Verarbeitungs- und Mischtechniken
Technologie-Upgrades in der Verarbeitung verbessern die Produktionseffizienz. Polyisobutylenmischungen erreichen eine bessere Gleichmäßigkeit. Der Polyisobutylenmarkt profitiert von verbesserter Fertigungskontrolle. Fortschrittliche Reaktoren unterstützen eine gleichbleibende Ausgabequalität. Automatisierung reduziert betriebliche Variabilität. Produzenten konzentrieren sich auf Ertragsoptimierung. Innovationsverarbeitung unterstützt die Kostenkontrolle. Technologieeinführung prägt die Wettbewerbspositionierung.
Zunehmende Integration in Mehrkomponenten-Materialsysteme
Industrien integrieren Polyisobutylen in komplexe Materialsysteme. Hybridformulierungen verbessern die Gesamtleistung des Produkts. Der Polyisobutylenmarkt unterstützt die Kompatibilität mit anderen Polymeren. Dichtungs- und Klebesysteme profitieren von Synergien. Materialintegration reduziert die Formulierungskomplexität. Lieferanten arbeiten eng mit Compoundern zusammen. Dieser Trend erweitert den Anwendungsspielraum. Systemlösungen gewinnen an Präferenz.
Analyse der Marktherausforderungen:
Aussetzung gegenüber Rohstoffpreisschwankungen und Lieferengpässen
Schwankungen der Rohstoffkosten beeinflussen die Preisstabilität. Die Produktion von Polyisobutylen hängt von petrochemischen Rohstoffen ab. Der Polyisobutylenmarkt steht unter Margendruck bei Preisschwankungen. Lieferunterbrechungen schaffen Planungsherausforderungen für Produzenten. Langfristige Verträge bieten begrenzten Schutz. Die Weitergabe von Kosten bleibt in wettbewerbsintensiven Märkten schwierig. Käufer verlangen Preisbeständigkeit. Volatilität erschwert die Umsatzprognose.
Konkurrenz durch alternative Polymere und Ersatzmaterialien
Alternative Polymere konkurrieren in Dichtstoffen und Schmiermitteln. Einige Ersatzstoffe bieten kostengünstigere Optionen. Der Polyisobutylenmarkt steht in preisempfindlichen Anwendungen vor Substitutionsrisiken. Käufer testen alternative Materialien in Zeiten von Kostendruck. Leistungsabstriche beeinflussen Wechselentscheidungen. Innovation bleibt entscheidend, um Marktanteile zu verteidigen. Technische Differenzierung hilft, Substitution zu reduzieren. Der Wettbewerbsdruck bleibt anhaltend.
Marktchancen:
Expansion in wachstumsstarken aufstrebenden Industriewirtschaften
Aufstrebende Volkswirtschaften investieren in Fertigung und Infrastruktur. Die Nachfrage nach Polyisobutylen steigt mit der industriellen Expansion. Der Polyisobutylenmarkt profitiert von steigendem Fahrzeugbesitz. Bauwachstum unterstützt den Verbrauch von Dichtstoffen. Lokale Produktionskapazitäten ziehen das Interesse von Lieferanten an. Kostengünstige Qualitäten entsprechen den regionalen Bedürfnissen. Markteintrittsstrategien konzentrieren sich auf Partnerschaften. Aufstrebende Regionen bieten Volumenwachstum.
Produktinnovation zur Ansprache spezialisierter und hochwertiger Anwendungen
Innovation eröffnet den Zugang zu hochwertigen Anwendungen. Polyisobutylen unterstützt fortschrittliche Dichtungs- und Dämpfungsanwendungen. Der Polyisobutylenmarkt kann sich auf margenstarke Nischen konzentrieren. Spezialqualitäten bedienen die Elektronik- und Energiesektoren. Leistungsorientierte Käufer akzeptieren Premiumpreise. Technische Zusammenarbeit treibt die Anwendungsentwicklung voran. Innovation reduziert den Wettbewerbsdruck. Wertorientierte Wachstumschancen entstehen.
Marktsegmentierungsanalyse:
Produkttyp (Molekulargewicht)
Polyisobutylen mit niedrigem Molekulargewicht unterstützt die Steuerung von Flüssigkeiten und Klebeeigenschaften. Hersteller verwenden diese Qualität in Kraftstoffadditiven und Weichmachern. Mittelgewichtige Qualitäten balancieren Elastizität und Viskosität. Der Polyisobutylenmarkt nutzt dieses Segment weitgehend in Schmiermitteln und Dichtstoffen. Polyisobutylen mit hohem Molekulargewicht bietet starke Elastizität und Luftdichtigkeit. Reifen- und Schlauchhersteller verlassen sich auf diese Qualität für Langlebigkeit. Chemische Stabilität unterstützt eine lange Lebensdauer. Jede Molekülklasse erfüllt einen definierten Leistungsbedarf.
- Zum Beispiel bestätigt BASF SE, dass PIB mit hohem Molekulargewicht in Reifeninnenlagen die Luftdurchlässigkeit im Vergleich zu Naturkautschuk basierend auf standardisierten Durchlässigkeitstests um fast das Zehnfache reduziert.
Anwendung
Reifen und Reifenschläuche stellen eine Kernanwendung aufgrund der Luftdichtigkeitseigenschaften dar. Schmiermittel und Schmiermittelzusätze verlassen sich auf Polyisobutylen zur Viskositätskontrolle. Klebstoffe und Dichtstoffe profitieren von starker Haftung und Feuchtigkeitsbeständigkeit. Der Polyisobutylenmarkt unterstützt Kraftstoffadditive, die die Sauberkeit des Motors verbessern. Elektrische Isolierung nutzt das Polymer für chemische Beständigkeit. Weichmacher verwenden das Material zur Verbesserung der Flexibilität. Industrielle Anwender schätzen konstante Leistung. Die Anwendungsvielfalt unterstützt eine stabile Nachfrage.
- Zum Beispiel stellt Braskem fest, dass PIB-basierte Dichtstoffformulierungen, die in der industriellen Verglasung verwendet werden, die Haftfestigkeit über 0,3 MPa nach beschleunigten Bewitterungstests gemäß ISO-Standards beibehalten.
Produkt- und Anwendungsabstimmung
Die Auswahl des Produkttyps hängt von den Leistungsanforderungen des Endverbrauchs ab. Niedermolekulare Qualitäten eignen sich für flusskritische Anwendungen. Mittlere Qualitäten dienen ausgewogenen industriellen Formulierungen. Hochmolekulare Qualitäten erfüllen die Anforderungen an mechanische Festigkeit. Der Polyisobutylenmarkt profitiert von dieser klaren Ausrichtung. Käufer wählen Qualitäten basierend auf Haltbarkeit und Stabilität. Diese Struktur verbessert die Versorgungseffizienz. Segmentklarheit unterstützt die zielgerichtete Produktentwicklung.
Segmentierung:
Nach Produkttyp (Molekulargewicht)
- Niedriges Molekulargewicht
- Mittleres Molekulargewicht
- Hohes Molekulargewicht
Nach Anwendung
- Reifen und Reifenschläuche
- Schmierstoffe und Schmierstoffzusätze
- Klebstoffe und Dichtstoffe
- Kraftstoffzusätze
- Andere, einschließlich elektrischer Isolierung und Weichmacher
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Mittlerer Osten und Afrika
Regionale Analyse:
Asien-Pazifik
Asien-Pazifik hält den größten Anteil am Polyisobutylenmarkt mit fast 38%. China führt aufgrund der starken Automobil- und industriellen Fertigungskapazität. Japan unterstützt die Nachfrage durch fortschrittliche Schmierstoff- und Spezialchemikalienproduktion. Indien trägt durch steigende Fahrzeugproduktion und Infrastrukturwachstum bei. Die Expansion der Reifenproduktion unterstützt den konstanten Polymereinsatz. Kosten-effiziente Produktion zieht globale Lieferanten an. Die Region profitiert von einer breiten Anwendungsnachfrage.
Nordamerika
Nordamerika macht etwa 27% des Polyisobutylenmarktanteils aus. Die Vereinigten Staaten dominieren aufgrund der starken Nachfrage nach Schmierstoffen und Kraftstoffzusätzen. Automobilwartung und Aftermarket-Dienstleistungen treiben den stetigen Verbrauch an. Die Region bevorzugt hochwertige und leistungsorientierte Polymerqualitäten. Industrielle Klebstoffe und Dichtstoffe unterstützen stabile Volumina. Etablierte petrochemische Infrastruktur gewährleistet Versorgungssicherheit. Innovationsfokus stärkt die Wettbewerbsposition.
Europa, Lateinamerika und Mittlerer Osten & Afrika
Europa repräsentiert fast 23% des Polyisobutylenmarktes, angeführt von Deutschland und Frankreich. Strenge Automobilstandards unterstützen die Nachfrage nach Schmierstoffen und Dichtstoffen. Lateinamerika hält etwa 7% Anteil, angetrieben durch Brasilien und Mexiko. Industrielles Wachstum unterstützt die allmähliche Aufnahme in Klebstoffen und Reifen. Mittlerer Osten & Afrika machen etwa 5% Anteil aus. Energie- und Bausektoren unterstützen die Nischennachfrage. Diese Regionen zeigen ein stetiges, aber selektives Wachstumspotenzial.
Analyse der Hauptakteure:
Wettbewerbsanalyse:
Der Polyisobutylen-Markt zeigt eine moderate Konzentration mit führenden globalen Chemieproduzenten in der Versorgung. Große Akteure konkurrieren durch Produktkonsistenz und breite Anwendungsabdeckung. Größenvorteile unterstützen die Kostenkontrolle und eine zuverlässige Versorgung. Technologisches Know-how hilft Unternehmen, Hochleistungs-Schmierstoff- und Reifensegmente zu bedienen. Der Polyisobutylen-Markt spiegelt auch starke Kundenbindungen mit Additiv- und Dichtstoffproduzenten wider. Produktanpassung unterstützt langfristige Verträge. Regionale Produzenten konzentrieren sich auf preissensible Anwendungen. Der Wettbewerbsdruck bleibt in reifen und aufstrebenden Regionen konstant.
Neueste Entwicklungen:
- Die TPC Group, die als führender Polyisobutylen-Hersteller in Nordamerika und bedeutender globaler Lieferant positioniert ist, hat ihre Produktinnovationsstrategie mit der Einführung von PIBplus™ im Jahr 2025 vorangetrieben. Diese proprietäre epoxidierte Polyisobutylen-Technologie stellt einen bedeutenden technologischen Fortschritt dar und bietet eine verbesserte Reaktivität und eine breitere chemische Plattform im Vergleich zu herkömmlichen PIB-Produkten. Aus PIBplus™ abgeleitete Dispergiermittel zeigen eine deutlich verbesserte Oxidationsstabilität im Vergleich zu traditionellen Polyisobutylen-Succinimid-Formulierungen (PIBSI), was sie gut geeignet macht für moderne, kleinere Hochleistungsmotoren, die darauf ausgelegt sind, den Kraftstoffverbrauch zu maximieren und Emissionen zu reduzieren. Darüber hinaus hat die TPC Group im Dezember 2025 ihre erste International Sustainability and Carbon Certification (ISCC) Plus-Zertifizierungstransaktion für 1,3-Butadien aus ihren Houstoner Betrieben abgeschlossen, was das Engagement des Unternehmens für Umweltstandards und verantwortungsbewusste Geschäftspraktiken widerspiegelt.
- Braskems Fokus innerhalb der Polyisobutylen-Märkte lag eher auf breiteren Nachhaltigkeitsinitiativen als auf traditionellen PIB-Produktlancierungen. Auf der K 2025, der weltweit führenden Messe für Kunststoffe und Kautschuk, die im Oktober 2025 in Düsseldorf, Deutschland, stattfand, stellte Braskem nächste Generationen von biobasierten und zirkulären Produktlösungen aus seinem I'm green™-Portfolio vor, obwohl diese Ankündigungen hauptsächlich Polyethylen und verwandte Polymere betrafen und nicht spezifische Innovationen im Bereich Polyisobutylen. Der jüngste strategische Schwerpunkt des Unternehmens spiegelt eine unternehmensweite Neuausrichtung hin zu biobasierten Materialien und Prinzipien der Kreislaufwirtschaft in seinem petrochemischen Portfolio wider.
- Lubrizol kündigte im Juli 2024 einen bedeutenden strategischen Landerwerb an und unterzeichnete ein Memorandum of Understanding mit den Behörden des Bundesstaates Maharashtra zum Kauf eines 120 Hektar großen Geländes in Aurangabad, Indien, das zur größten Produktionsstätte des Unternehmens in der Region werden soll. Diese Expansion unterstützt Lubrizols regionale Wachstumsstrategie und Kapazitätsentwicklung. Im August 2025 erweiterte Lubrizol seine strategischen Partnerschaften, indem es seine drei Jahrzehnte lange Zusammenarbeit mit Arihant Innochem, einem führenden Spezialchemikalienhändler in den Märkten Gesundheit, Haushalt und Körperpflege, um sein wachsendes Portfolio an Nutraceutical-Zutaten erweiterte. Darüber hinaus eröffnete Lubrizol im Juli 2025 sein erstes Asien-Pazifik-Innovationszentrum in Singapur, was das Engagement des Unternehmens für regionale Forschung, Zusammenarbeit und Marktentwicklung in der Asien-Pazifik-Region verstärkt.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp (Molekulargewicht) und Anwendungssegmenten. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach Automobilschmierstoffen und Kraftstoffadditiven wird voraussichtlich in den wichtigsten Regionen stabil bleiben.
- Anwendungen für Reifen und Reifenschläuche werden wahrscheinlich weiterhin ein zentraler Volumentreiber für die Produzenten sein.
- Industrielle Klebstoffe und Dichtstoffe werden voraussichtlich ein stetiges Wachstum des Verbrauchs unterstützen.
- Produktanpassung und Qualitätsdifferenzierung werden bei den Endverbrauchern an Bedeutung gewinnen.
- Schwellenländer werden voraussichtlich durch industrielle Expansion zur zusätzlichen Nachfrage beitragen.
- Hersteller werden sich wahrscheinlich darauf konzentrieren, die Produktionseffizienz und Kostenkontrolle zu verbessern.
- Die Widerstandsfähigkeit der Lieferkette wird für globale Produzenten eine stärkere Priorität werden.
- Technologische Verbesserungen werden konsistente Qualitäts- und Leistungsstandards unterstützen.
- Der Wettbewerb wird Unternehmen mit Größe, technischer Expertise und starken Kundenbeziehungen begünstigen.
- Die langfristige Marktstabilität wird von Innovation und diversifizierter Anwendungsnachfrage abhängen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Polyisobutylen und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Polyisobutylen-Markt zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment für Polyisobutylen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Polyisobutylen-Marktes antreiben?
Wer sind die führenden Unternehmen im Polyisobutylen-Markt?
Welche Region hatte 2024 den größten Anteil am Polyisobutylen-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Polyisobutylen-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Polyisobutylen-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,193 million → 2032: USD 2,863 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Polyisobutylen-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Polyisobutylen-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Polyisobutylen-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Polyisobutylen-Markt Market Drivers
- 3.3 Polyisobutylen-Markt Market Restraints & Challenges
- 3.4 Polyisobutylen-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Polyisobutylen-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Polyisobutylen-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Polyisobutylen-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Polyisobutylen-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Polyisobutylen-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Polyisobutylen-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Polyisobutylen-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Polyisobutylen-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Polyisobutylen-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Polyisobutylen-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Polyisobutylen-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Polyisobutylen-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Polyisobutylen-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Polyisobutylen-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Polyisobutylen-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Polyisobutylen-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Polyisobutylen-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Polyisobutylen-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Polyisobutylen-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
