
Marktübersicht:
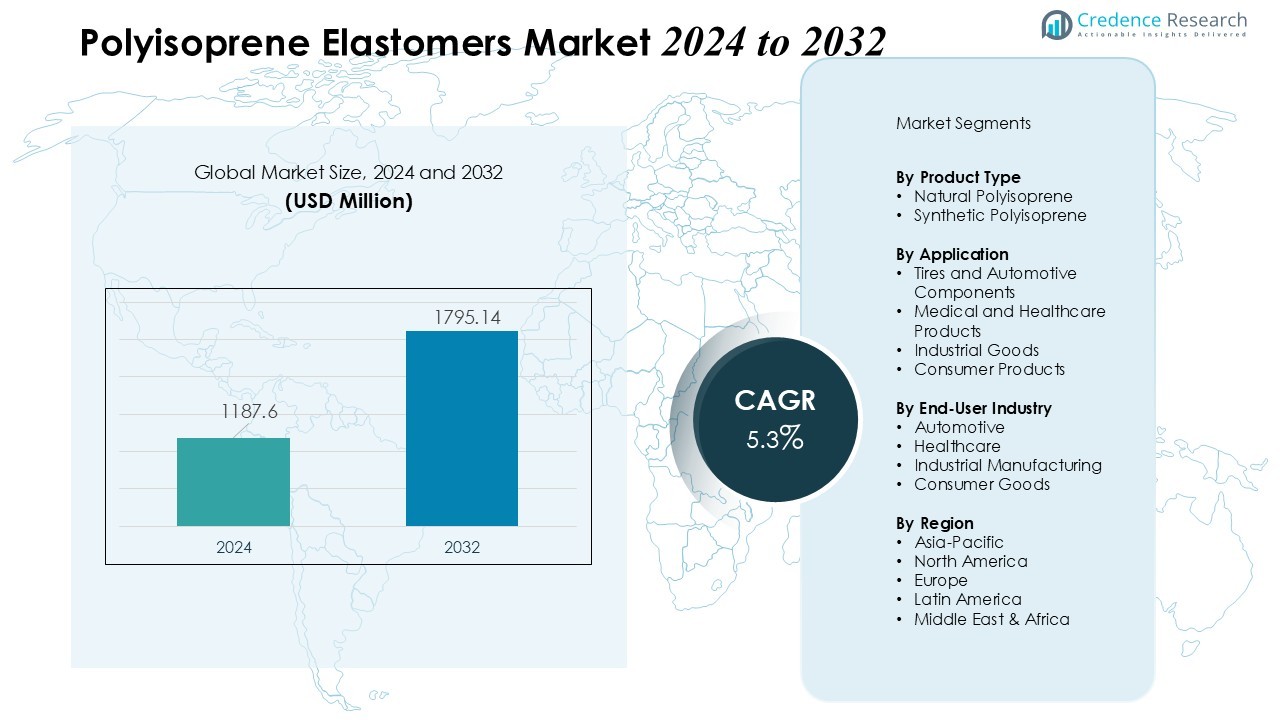
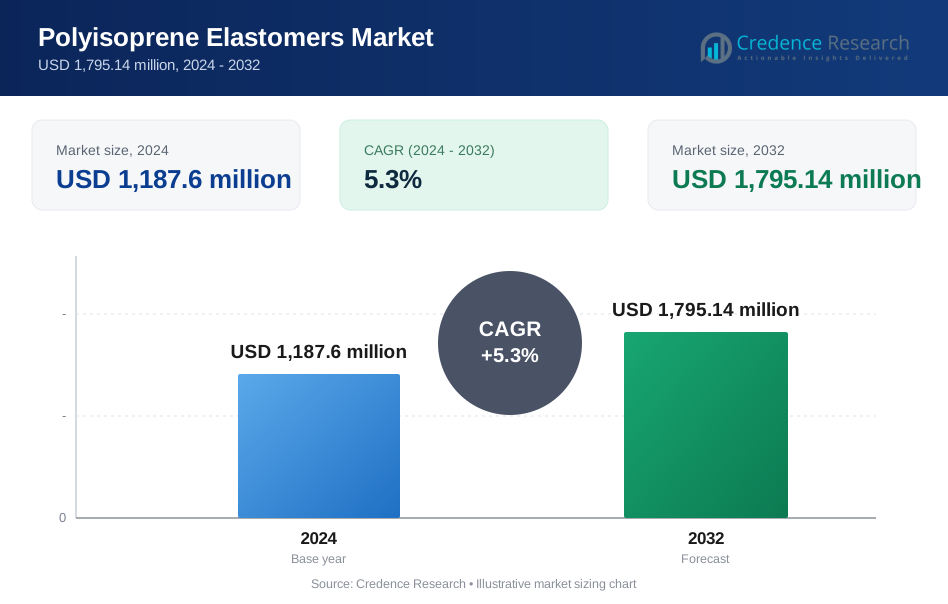
Der Markt für Polyisopren-Elastomere wurde im Jahr 2024 auf 1187,6 Millionen USD geschätzt und soll bis 2032 1795,14 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,3 % im Prognosezeitraum (2024-2032).
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Polyisopren-Elastomere 2024 | USD 1187,6 Millionen |
| Polyisopren-Elastomere Markt, CAGR | 5,3% |
| Marktgröße für Polyisopren-Elastomere 2032 | USD 1795,14 Millionen |
Das Wachstum resultiert aus der steigenden Nachfrage in verschiedenen Endverbrauchersektoren. In der Automobilindustrie werden Polyisopren-Elastomere aufgrund ihrer hervorragenden Elastizität, Abriebfestigkeit und Haltbarkeit für Reifen, Riemen, Schläuche und Dichtungen bevorzugt. Gleichzeitig treibt der medizinische und Gesundheitssektor die Nachfrage nach latexfreien Produkten wie Operationshandschuhen, Schläuchen und medizinischen Geräten an, die von den hypoallergenen und biokompatiblen Eigenschaften von Polyisopren profitieren. Darüber hinaus unterstützt die wachsende Produktion von Schuhen, Konsumgütern und industriellen Gummiwaren die stetige Aufnahme von Polyisopren-Elastomeren.
Regional zeigt der Markt differenzierte Dynamiken. Die Region Asien-Pazifik, insbesondere Länder wie China, Indien und Japan, führt das Wachstum aufgrund der raschen Industrialisierung, der steigenden Automobilproduktion und des Ausbaus der Gesundheitsinfrastruktur an und ist damit der am schnellsten wachsende regionale Markt. Gleichzeitig repräsentieren Nordamerika und Europa weiterhin bedeutende Anteile, angetrieben durch gut etablierte Automobil- und Medizinsektoren sowie die zunehmende Einführung nachhaltiger und leistungsstarker Elastomerlösungen.
Markteinblicke:
- Der Markt wurde im Jahr 2024 auf 1.187,6 Millionen USD geschätzt und soll bis 2032 1.795,14 Millionen USD erreichen, angetrieben durch die steigende Nachfrage in den Bereichen Automobil, Gesundheitswesen, Konsumgüter und Industrie.
- Automobil- und Reifenherstellung dominieren den Verbrauch aufgrund der hohen Elastizität, Abriebfestigkeit, Haltbarkeit und der Fähigkeit von Polyisopren, die Reifenhaftung zu verbessern, was es zu einem bevorzugten Material für Reifen, Riemen, Schläuche, Dichtungen und vibrationsdämpfende Komponenten macht.
- Die Anwendungen im Gesundheitswesen expandieren, mit wachsender Nachfrage nach latexfreien, hypoallergenen und biokompatiblen Produkten wie Operationshandschuhen, Schläuchen, Kathetern und medizinischen Geräten. Polyisopren bietet Sicherheit, Sterilität und zuverlässige Leistung für medizinische Anwendungen.
- Nachhaltigkeitstrends und regulatorischer Druck fördern die Einführung von biobasiertem Polyisopren aus erneuerbaren Rohstoffen, während Konsumgüter- und Industriesektoren es zunehmend in Schuhen, Formteilen, Riemen und Schläuchen verwenden, um seine mechanische Festigkeit, Flexibilität und Verschleißfestigkeit zu nutzen.
- Asien-Pazifik führt das globale Wachstum mit einem Marktanteil von 38% an, getrieben durch Industrialisierung, Automobilproduktion und Gesundheitsinfrastruktur, während Nordamerika (28%) und Europa (22%) starke Positionen aufgrund etablierter Automobil- und Medizinsektoren, hoher Akzeptanz nachhaltiger Elastomere und technologischer Fortschritte in Produktionsprozessen beibehalten.
 Markttreiber:
Robuste Nachfrage aus der Automobil- und Reifenherstellung
Der Markt für Polyisopren-Elastomere gewinnt durch die weltweit steigende Automobilproduktion an Dynamik. Hersteller wählen Polyisopren für Reifen, Dichtungen, Dichtungen, Schläuche und vibrationsdämpfende Komponenten aufgrund seiner hohen Elastizität, Abriebfestigkeit und Haltbarkeit unter variierenden Temperatur- und Lastbedingungen. Es leistet unter Stress zuverlässig und trägt zu verbesserter Reifenhaftung und Verschleißfestigkeit bei, was es zu einem bevorzugten Elastomer in der Reifen- und Autokomponentenherstellung macht.
- Beispielsweise liefert Bridgestones IR2200 synthetisches Polyisopren eine konsistente Molekulargewichtsverteilung für Hochleistungsreifen und erreicht überlegene Reißfestigkeit unter dynamischem Stress.
Erweiterte Anwendungen im Gesundheitswesen und für medizinische Zwecke
Die Nachfrage im Gesundheitswesen treibt das Wachstum von Polyisopren-Elastomeren an, da es Biokompatibilität bietet und keine Proteine enthält, die mit Allergien gegen Naturkautschuklatex verbunden sind. Es findet zunehmende Verwendung in medizinischen Handschuhen, Operationsschläuchen, Kathetern, Dichtungen und anderen Geräten, die Sicherheit, Sterilität und hypoallergene Eigenschaften erfordern. Die steigende globale Gesundheitsinfrastruktur und Sicherheitsstandards machen es zu einer vertrauenswürdigen Alternative zu traditionellem Latex.
- Beispielsweise bietet KRATON IR0307 Sterilisationsbeständigkeit und hält der Reinraumverarbeitung für Katheter und IV-Schläuche stand.
Wachsende Präferenz für nachhaltige und umweltfreundliche Materialien
Nachhaltigkeitsbedenken und regulatorischer Druck für umweltverantwortliche Materialien fördern die Einführung von Polyisopren gegenüber erdölbasierten Elastomeren. Biobasierte Polyisopren-Varianten, die aus erneuerbaren Rohstoffen gewonnen werden, entsprechen der Nachfrage der Industrie und der Verbraucher nach umweltfreundlicheren Lösungen und bieten gleichzeitig hohe Leistung für Anwendungen in der Automobil-, Medizin- und Konsumgüterindustrie.
Vielfältige Nutzung in Konsumgütern und Industrieprodukten
Hersteller nutzen zunehmend Polyisopren für Schuhsohlen, Formteile, industrielle Riemen, Schläuche und verschiedene Konsumgüter, die Elastizität, Komfort und Haltbarkeit erfordern. Seine mechanische Festigkeit, Flexibilität und Verschleißfestigkeit machen es für ein breites Spektrum von Anwendungen über Reifen und medizinische Geräte hinaus geeignet. Diese Diversifizierung verbessert die allgemeine Marktstabilität und Wachstumsaussichten.
Markttrends:
Verlagerung hin zu biobasierten und nachhaltigen Polyisopren-Lösungen
Der Markt für Polyisopren-Elastomere setzt zunehmend auf biobasiertes Polyisopren, das aus erneuerbaren Rohstoffen wie Biomasse oder Zuckerrohr gewonnen wird und traditionelle petrochemische Elastomere ersetzt. Lieferanten und Kunden unterstützen grüne Beschaffung und CO2-neutrale Produktionsziele. Die kontinuierliche Entwicklung von Bio-Isopren-Lieferketten und umweltfreundlicherer Rohstoffbeschaffung signalisiert erhöhte Umweltstandards in verschiedenen Branchen. Diese Umstellung hilft Unternehmen, regulatorische, ökologische, soziale und Governance-Ziele (ESG) zu erreichen und gleichzeitig die Leistungsmerkmale beizubehalten, die für hochwertige Elastomerprodukte erforderlich sind.
- Zum Beispiel hat Visolis seine Produktion von Bio-Isopren-Monomeren mit proprietärer Fermentationstechnologie aus Biomasse um das 50-fache gesteigert. Lieferanten und Kunden unterstützen grüne Beschaffung und CO2-neutrale Produktionsziele.
Fortschritte in Verarbeitungstechnologien und breiterer Anwendungsspielraum
Hersteller setzen fortschrittliche Verarbeitungstechnologien ein – einschließlich verbesserter Polymerisationsmethoden, automatisierter Compoundierung und kontinuierlicher Vulkanisation –, um Produktkonsistenz, Qualität und Leistung zu verbessern. Diese Verbesserungen ermöglichen es Polyisopren-Elastomeren, den zunehmend strengen Anforderungen von Branchen wie Automobil, Luft- und Raumfahrt, Gesundheitswesen und Konsumgütern gerecht zu werden. Dies führt zu einer Erweiterung der Anwendungsbasis: von Reifen und industriellen Komponenten bis hin zu medizinischen Handschuhen, Formteilen, Schuhen und speziellen Gummiartikeln. Die zunehmende Nutzung unterstreicht einen Trend zu vielseitigen, leistungsstarken Elastomerlösungen in verschiedenen Industrien.
- Zum Beispiel nutzt die Zeon Corporation die Lösungspolymerisation zur Herstellung von Polyisopren-Elastomeren und bietet verschiedene Qualitäten mit kontrollierter Mooney-Viskosität an, um überlegene Gleichmäßigkeit und Verarbeitbarkeit für anspruchsvolle Anwendungen wie Reifenmischungen zu gewährleisten.
Analyse der Marktchancen und -herausforderungen:
Schwankende Rohstoffpreise und Lieferengpässe
Der Markt für Polyisopren-Elastomere steht vor Herausforderungen durch die Volatilität der Rohstoffpreise, insbesondere bei Naturkautschuk und synthetischen Isopren-Rohstoffen. Lieferunterbrechungen aufgrund geopolitischer Spannungen, Klimaauswirkungen auf Kautschukplantagen und Schwankungen bei erdölbasierten Eingängen beeinflussen die Produktionskosten und die betriebliche Stabilität. Dies zwingt Hersteller dazu, Beschaffungsstrategien zu optimieren, Inventar effizient zu verwalten und alternative Rohstoffe zu erkunden, ohne die Produktqualität zu beeinträchtigen. Kostendruck kann die Gewinnmargen begrenzen und die Einführung in preissensiblen Endverbrauchssektoren verlangsamen.
Strenge regulatorische Standards und Umweltauflagen
Strenge Vorschriften zur Chemikalienverwendung, Emissionen und Produktsicherheit stellen anhaltende Herausforderungen für den Markt für Polyisopren-Elastomere dar. Es erfordert von Herstellern die Implementierung rigoroser Tests, Qualitätssicherung und umweltfreundlicher Produktionsprozesse, um regionale und internationale Standards zu erfüllen. Die Einhaltung erhöht die betriebliche Komplexität und steigert die Produktionskosten, insbesondere für medizinische und lebensmittelkontaktierende Anwendungen. Unternehmen müssen Innovation, Leistung und Nachhaltigkeit ausbalancieren, während sie diese regulatorischen Rahmenbedingungen navigieren, um die Wettbewerbsfähigkeit auf dem Markt und das Vertrauen der Kunden zu erhalten.
Marktchancen:
Wachsende Nachfrage nach Gesundheits- und Medizinprodukten
Der Markt für Polyisopren-Elastomere profitiert von der steigenden Nachfrage nach allergiefreien, biokompatiblen Materialien in medizinischen Geräten und Schutzausrüstungen. Krankenhäuser und Kliniken erhöhen ihre Beschaffung von medizinischen Handschuhen, Kathetern, Schläuchen und anderen Einwegprodukten, die latexbedingte Empfindlichkeiten vermeiden. Es erfüllt die regulatorischen und Verbraucheranforderungen für sicherere, hypoallergene Alternativen. Das wachsende Bewusstsein für Hygiene, Infektionskontrolle und der Ausbau der Gesundheitsinfrastruktur weltweit schaffen eine anhaltende Nachfrage. Hersteller, die die Produktion ausweiten und sich auf medizinisches Polyisopren konzentrieren, können erheblich profitieren.
Chancen in nachhaltigen und biobasierten Elastomerlösungen, Automobil- und Konsumgüter
Der Trend zu nachhaltigen Materialien und strengeren Umweltvorschriften eröffnet Chancen für biobasiertes Polyisopren aus erneuerbaren Rohstoffen. Es spricht Interessengruppen an, die einen geringeren CO2-Fußabdruck und die Einhaltung von grünen Beschaffungsrichtlinien anstreben. Der Einsatz in Hochleistungsanwendungen — wie Reifen und Komponenten für Elektrofahrzeuge (EVs) — bietet Wachstumspotenzial, insbesondere wenn Polyisopren hilft, den Rollwiderstand zu verringern und die Haltbarkeit zu verbessern. Die wachsende Nachfrage nach Schuhen, Konsumgütern, industriellen Riemen, Schläuchen und geformten Gummiprodukten erweitert die Anwendungsbasis weiter. Hersteller, die in Produktionstechnologien und nachhaltige Beschaffung innovieren, können einen größeren Anteil in verschiedenen Endverbraucherindustrien erobern.
Marktsegmentierungsanalyse:
Nach Produkttyp
Der Markt für Polyisopren-Elastomere umfasst natürliche Polyisopren- und synthetische Polyisoprenprodukte. Synthetische Varianten sind aufgrund gleichbleibender Qualität, kontrollierter Eigenschaften und reduzierter allergener Bedenken stark nachgefragt. Sie bieten überlegene Leistung für industrielle, automobile und medizinische Anwendungen, bei denen Haltbarkeit, Elastizität und Präzision entscheidend sind. Natürliches Polyisopren behält eine konstante Nachfrage für Anwendungen, die hohe Widerstandsfähigkeit und Kosteneffizienz erfordern. Die Produktsegmentierung ermöglicht es Herstellern, die unterschiedlichen Anforderungen der Industrie effizient zu bedienen.
- Zum Beispiel erreicht RJ Globals RJ614-30 natürliches Polyisopren-Verbundmaterial 30 Shore A Härte mit ausgezeichneter Zugfestigkeit und hoher Dehnung für medizinische Geräte.
Nach Anwendung
Anwendungssegmente umfassen Reifen und Automobilkomponenten, Medizin- und Gesundheitsprodukte, Industriegüter und Konsumgüter. Reifen und Autoteile dominieren die Nachfrage, da Polyisopren Haltbarkeit, Abriebfestigkeit und Vibrationsdämpfung gewährleistet. Es findet auch zunehmende Verwendung in medizinischen Handschuhen, Schläuchen, Kathetern und chirurgischen Geräten aufgrund seiner Biokompatibilität und hypoallergenen Eigenschaften. Industrielle Riemen, Schläuche, geformte Waren und Schuhe stellen zusätzliche Anwendungsbereiche dar, in denen Elastizität und Verschleißfestigkeit entscheidend sind.
- Zum Beispiel produziert Zeon Chemicals synthetischen Polyisopren-Kautschuk (Nipol IR), der in Autoreifen verwendet wird und, ähnlich wie Naturkautschuk, eine hohe Zugfestigkeit (typischerweise bis zu 23-25 MPa) besitzt, was eine überlegene Haltbarkeit in verschiedenen Anwendungen ermöglicht, einschließlich potenziell für Elektrofahrzeugreifen (EV-Reifen).
Nach Endverbraucherindustrie
Endverbraucherindustrien umfassen Automobil, Gesundheitswesen, industrielle Fertigung und Konsumgüter. Der Automobilsektor führt den Markt nach Volumen an und nutzt Polyisopren in Reifen, Dichtungen, Dichtungen und vibrationsdämpfenden Komponenten. Es unterstützt auch den Gesundheitssektor mit latexfreien Produkten und medizinischen Geräten. Industrielle Hersteller verwenden es in Riemen, Schläuchen und Formteilen, um Langlebigkeit und Leistung zu gewährleisten. Konsumgüter profitieren von Schuhsohlen, elastischen Komponenten und Formteilen, was die Vielseitigkeit von Polyisopren in verschiedenen Sektoren hervorhebt.
Segmentierungen:
Nach Produkttyp
- Natürliches Polyisopren
- Synthetisches Polyisopren
Nach Anwendung
- Reifen und Automobilkomponenten
- Medizinische und Gesundheitsprodukte
- Industrielle Güter
- Konsumgüter
Nach Endverbraucherindustrie
- Automobil
- Gesundheitswesen
- Industrielle Fertigung
- Konsumgüter
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Asien-Pazifik führt das Wachstum mit starker Nachfrage aus Automobil- und Gesundheitssektor an
Asien-Pazifik hält 38% des globalen Marktes für Polyisopren-Elastomere. Schnelle Industrialisierung, expandierende Automobilproduktion und wachsender Gesundheitsinfrastruktur treiben die hohe Nachfrage nach polyisoprenbasierten Produkten an. Es findet umfangreiche Verwendung in Reifen, Automobilkomponenten, medizinischen Handschuhen und Schläuchen. Länder wie China, Indien und Japan tragen aufgrund großer Fertigungsbasen und steigender Verbraucherbewusstheit für Qualitäts- und Sicherheitsstandards erheblich zur Marktexpansion bei. Steigende Investitionen in Elektrofahrzeuge und nachhaltige Fertigung stärken das regionale Wachstum weiter.
Nordamerika hält starke Präsenz durch fortschrittliche industrielle und medizinische Anwendungen
Nordamerika macht 28% des globalen Marktes für Polyisopren-Elastomere aus. Gut etablierte Automobil- und Gesundheitssektoren unterstützen die hohe Akzeptanz von Premium-Elastomerprodukten. Es bedient die Nachfrage nach medizinischen Geräten, industriellen Riemen, Schuhen und speziellen Gummiprodukten. Strenge Sicherheits- und Qualitätsvorschriften gewährleisten eine konstante Nachfrage nach hypoallergenen und biokompatiblen Polyisoprenen. Technologische Fortschritte in Produktionsprozessen verbessern die Leistung und unterstützen die Produktdiversifizierung.
Europa angetrieben von Automobilinnovation und Nachhaltigkeitstrends
Europa trägt 22% des globalen Marktes für Polyisopren-Elastomere bei. Hohe Automobilproduktion in Deutschland, Frankreich und Italien treibt die Nachfrage an, zusammen mit einem zunehmenden Fokus auf nachhaltiges und biobasiertes Polyisopren, um Umweltvorschriften zu erfüllen. Es unterstützt auch medizinische, industrielle und Konsumgüteranwendungen aufgrund etablierter Fertigungs- und Forschungsinfrastruktur. Hersteller in der Region priorisieren umweltfreundliche Produktion und leistungsstarke Elastomerlösungen, um den sich entwickelnden Marktanforderungen gerecht zu werden.
Schlüsselspieler-Analyse:
- Goodyear Tire & Rubber Company
- ExxonMobil Corporation
- Sinopec Corporation
- Kraton Corporation
- JSR Corporation
- Zeon Corporation
- Kuraray Co., Ltd.
- Asahi Kasei Corporation
- Sumitomo Rubber Industries, Ltd.
- Lion Elastomers
- Versalis S.p.A.
- Sibur Holding
- LG Chem Ltd.
- Nizhnekamskneftekhim PJSC
- Eni S.p.A.
- Synthos S.A.
Wettbewerbsanalyse:
Der Markt für Polyisopren-Elastomere zeichnet sich durch eine Mischung aus globalen Chemieherstellern und regionalen Produzenten aus, die in den Bereichen Produktqualität, Innovation und Nachhaltigkeit konkurrieren. Führende Akteure konzentrieren sich darauf, die Produktionskapazitäten zu erweitern, biobasierte und leistungsstarke Elastomere zu entwickeln und Vertriebsnetze zu stärken, um Marktanteile zu gewinnen. Es herrscht Wettbewerb in Bezug auf Preisgestaltung, Lieferzuverlässigkeit und technologische Fortschritte, wobei Unternehmen in Forschung und Entwicklung investieren, um Materialeigenschaften für Automobil-, Gesundheits- und Industrieanwendungen zu verbessern. Strategische Partnerschaften, Fusionen und Übernahmen ermöglichen es den Akteuren, ihre geografische Präsenz zu erweitern und neue Endverbrauchssegmente zu erschließen. Unternehmen legen auch Wert auf die Einhaltung von Vorschriften und umweltfreundliche Produktion, um den steigenden Umwelt- und Sicherheitsstandards gerecht zu werden. Kontinuierliche Produktinnovationen, kombiniert mit starken Kundenbeziehungen und operativer Effizienz, definieren die Wettbewerbspositionierung und treiben die Fähigkeit voran, weltweit aufkommende Marktchancen zu nutzen.
Aktuelle Entwicklungen:
- Im Mai 2025 kündigte die Goodyear Tire & Rubber Company den Verkauf ihres Chemiegeschäfts an.
- Im Mai 2025 gab Nizhnekamskneftekhim Updates zu seinen Aktivitäten unter Sibur bekannt.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung, Endverbraucherindustrie und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und wirtschaftlicher Veränderungen in ITALIEN auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach biobasiertem und nachhaltigem Polyisopren wird in den Bereichen Automobil, Gesundheitswesen und Verbraucher steigen.
- Die Expansion der Produktion von Elektrofahrzeugen wird den Bedarf an leistungsstarken Elastomerkomponenten antreiben.
- Medizinische und gesundheitliche Anwendungen werden wachsen, mit Schwerpunkt auf latexfreien und hypoallergenen Produkten.
- Hersteller werden in fortschrittliche Polymerisations- und Verarbeitungstechnologien investieren, um die Produktqualität zu verbessern.
- Die Verwendung von Polyisopren in industriellen Riemen, Schläuchen und Formteilen wird sich über die Fertigungssektoren hinweg ausweiten.
- Schwellenländer in Asien-Pazifik und Lateinamerika werden bedeutende Wachstumschancen bieten.
- Regulatorische Compliance und Umweltstandards werden die Produktentwicklung und Fertigungspraktiken beeinflussen.
- Strategische Partnerschaften, Fusionen und Übernahmen werden die Wettbewerbsdynamik und die globale Marktreichweite prägen.
- Der Fokus auf Forschung und Innovation wird zu spezialisierten Polyisoprenqualitäten für Nischenanwendungen führen.
- Marktteilnehmer werden Digitalisierung, Automatisierung und Optimierung der Lieferkette nutzen, um Effizienz zu verbessern und den sich wandelnden Kundenanforderungen gerecht zu werden.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist die aktuelle Marktgröße des Polyisopren-Elastomermarktes und wie wird ein Wachstum bis 2032 erwartet?
Wie hoch ist die prognostizierte Wachstumsrate des Marktes für Polyisopren-Elastomere während des Prognosezeitraums?
Welches Produkt- oder Anwendungssegment hatte 2024 den größten Anteil?
Was sind die wichtigsten Faktoren, die das Wachstum im Markt für Polyisoprenelastomere antreiben?
Welche Regionen und Unternehmen führen den Markt für Polyisopren-Elastomere an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Polyisopren-Elastomermarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Polyisopren-Elastomermarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,187.6 million → 2032: USD 1,795.14 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Polyisopren-Elastomermarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Polyisopren-Elastomermarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Polyisopren-Elastomermarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Polyisopren-Elastomermarkt Market Drivers
- 3.3 Polyisopren-Elastomermarkt Market Restraints & Challenges
- 3.4 Polyisopren-Elastomermarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Polyisopren-Elastomermarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Polyisopren-Elastomermarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Polyisopren-Elastomermarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Polyisopren-Elastomermarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Polyisopren-Elastomermarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Polyisopren-Elastomermarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Polyisopren-Elastomermarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Polyisopren-Elastomermarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Polyisopren-Elastomermarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Polyisopren-Elastomermarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Polyisopren-Elastomermarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Polyisopren-Elastomermarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Polyisopren-Elastomermarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Polyisopren-Elastomermarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Polyisopren-Elastomermarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Polyisopren-Elastomermarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Polyisopren-Elastomermarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Polyisopren-Elastomermarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Polyisopren-Elastomermarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
