
Marktübersicht:
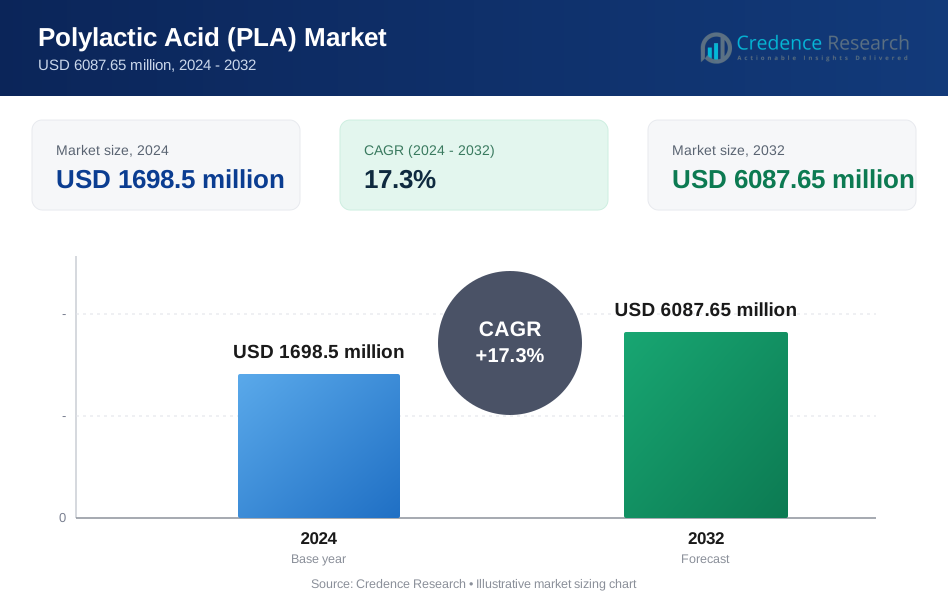
Der Markt für Polymilchsäure (PLA) wurde im Jahr 2024 auf 1698,5 Millionen USD geschätzt und soll bis 2032 6087,65 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 17,3 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Polymilchsäure (PLA) 2024 | USD 1698,5 Millionen |
| Markt für Polymilchsäure (PLA), CAGR | 17,3 % |
| Marktgröße für Polymilchsäure (PLA) 2032 | USD 6087,65 Millionen |
Nordamerika führte den Markt für Polymilchsäure (PLA) im Jahr 2024 mit einem Anteil von etwa 37 % an, unterstützt durch die starke Akzeptanz von Biokunststoffen und ein robustes Angebot an Mais-basierten Rohstoffen. Wichtige Akteure wie NatureWorks, Total Corbion PLA, BASF SE, Sulzer, COFCO Biochemical, FUTERRO S.A., Zhejiang Hisun Biomaterials, Nantong Jiuding Biological Engineering, Chongqing Bofei Biochemical Products und UNITIKA LTD. erweiterten ihre Präsenz durch Kapazitätserweiterungen, fortschrittliche Fermentationstechnologien und die Entwicklung von Hochleistungs-PLA-Qualitäten. Diese Unternehmen konzentrierten sich auf die Nachfrage nach nachhaltiger Verpackung, stärkere regulatorische Unterstützung und das steigende Interesse an zirkulären Biopolymersystemen, was die Führungsrolle Nordamerikas untermauerte und eine breitere globale Einführung von PLA-Lösungen förderte.
Markteinblicke:
- Der Markt für Polymilchsäure (PLA) wurde im Jahr 2024 auf 5 Millionen USD geschätzt und soll bis 2032 6087,65 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 17,3 %.
- Die starke Nachfrage nach nachhaltigen Verpackungen treibt die PLA-Akzeptanz voran, wobei Verpackungen aufgrund des regulatorischen Drucks auf Einwegkunststoffe und der schnellen Akzeptanz im Lebensmittel- und Einzelhandelssektor etwa 58 % des Anteils ausmachen.
- Trends heben die zunehmende Verwendung von Hochleistungs-PLA-Qualitäten in Textilien, Konsumgütern und biomedizinischen Anwendungen hervor, unterstützt durch Fortschritte in hitzebeständigen und langlebigen Formulierungen.
- Wichtige Akteure wie NatureWorks, Total Corbion PLA, BASF SE, COFCO Biochemical, FUTERRO S.A. und Zhejiang Hisun Biomaterials erweitern die Kapazitäten und investieren in Bioraffinerien, während der Wettbewerb durch Kostendruck von petro-basierten Kunststoffen geprägt bleibt.
- Nordamerika führte den Markt mit einem Anteil von 37 % im Jahr 2024 an, gefolgt von Europa mit 33 % und dem asiatisch-pazifischen Raum mit 25 %, unterstützt durch starke Verpackungsnachfrage und reichlich verfügbare Rohstoffe für Mais-, Zuckerrohr- und Maniok-basierte PLA.
Analyse der Marktsegmentierung:
Nach Rohstoff
Maisstärke führte den Markt für Polymilchsäure (PLA) im Jahr 2024 mit einem geschätzten Anteil von 62 % an. Produzenten bevorzugten Mais-Rohstoffe aufgrund des starken globalen Angebots, etablierter Raffinerieketten und niedrigerer Umwandlungskosten. Die steigende Nachfrage nach kompostierbaren Kunststoffen im Lebensmittel- und Einzelhandelsverpackungssektor trieb ebenfalls die Produktion von Mais-basiertem PLA an. Zuckerrohr- und Maniok-Qualitäten wuchsen in einem stetigen Tempo, da asiatische und lateinamerikanische Anbieter die Kapazität für biobasierte Chemikalien ausbauten. Andere Nischenrohstoffe fanden nur begrenzte Verwendung, da die Verfügbarkeit von Rohstoffen und die Verarbeitungseffizienz in den Regionen unterschiedlich blieben.
- Zum Beispiel schätzte ein Marktanalysebericht, dass Mais-basierte PLA im Jahr 2024 etwa 65,5 % der weltweiten PLA-Produktion ausmachte, unterstützt durch das reichliche Angebot an Mais, den hohen Stärkegehalt und die etablierte Verarbeitungsinfrastruktur.
Nach Anwendung
Starre Thermoformen dominierten den Polymilchsäure (PLA) Markt im Jahr 2024 mit einem Anteil von fast 48 %. Verpackungsunternehmen setzten auf PLA-thermogeformte Schalen, Becher und Behälter aufgrund der zunehmenden Verbote von Einwegkunststoffen und der sich verändernden Verbraucherpräferenzen hin zu erneuerbaren Materialien. Folien und Platten folgten, da die Nachfrage in Anwendungen wie Taschen, Folien und landwirtschaftlichen Mulchen stieg. Flaschen fanden in Nischenformaten für Getränke und Körperpflegeprodukte Anklang. Andere Anwendungen blieben bescheiden, da Leistungslücken in der Hitzebeständigkeit und Barrierefestigkeit die Einführung in stressintensiven Umgebungen einschränkten.
- Zum Beispiel stellt ein weiterer Bericht fest, dass PLA-basierte Folien & Platten (flexible Verpackungen) einen bedeutenden Teil der nicht-starren PLA-Anwendungen ausmachen und starre Thermoformen unter dem Verpackungsdach ergänzen.
Nach Endverbrauch
Verpackungen hielten den führenden Anteil am Polymilchsäure (PLA) Markt im Jahr 2024 mit etwa 58 %. Markeninhaber setzten PLA-Verpackungen ein, um Nachhaltigkeitsziele zu erreichen, Deponieabfälle zu reduzieren und die sich verschärfenden Vorschriften in Europa und Nordamerika einzuhalten. In der Landwirtschaft stieg die Nachfrage nach PLA-Mulch und -Clips aufgrund der einfacheren Feldentsorgung und der geringeren Bodenbelastung. Automobil-, Elektronik- und Textilbranchen nutzten PLA in leichten Innenbauteilen, Gehäusen und Fasern. Konsumgüter und biomedizinische Anwendungen expandierten, da Unternehmen biologisch abbaubare Materialien für Besteck, Spielzeug, Implantate und kontrollierte Freisetzungsvorrichtungen einsetzten.
Wichtige Wachstumstreiber:
Steigende globale Nachfrage nach nachhaltigen Verpackungen
Wachsende Einschränkungen bei Einwegkunststoffen und die steigende Nachfrage nach umweltfreundlichen Materialien fördern stark die Einführung von Polymilchsäure (PLA). Viele Länder setzen Regeln durch, die recycelbare oder kompostierbare Verpackungen erfordern, was PLA aufgrund seines erneuerbaren Rohstoffs und seines geringeren CO2-Fußabdrucks in eine günstige Position bringt. Marken im Bereich Gastronomie, Einzelhandel und schnelllebige Konsumgüter verwenden PLA-Produkte, um interne Nachhaltigkeitsziele zu erreichen und Strafen im Zusammenhang mit Plastikmüll zu vermeiden. Starkes Interesse aus dem E-Commerce-Verpackungsbereich steigert ebenfalls den Verbrauch, da Unternehmen auf leichtere und umweltfreundlichere Materialien umsteigen. PLA-Hersteller erweitern ihre Kapazitäten, um Versorgungslücken zu schließen, insbesondere in Asien und Europa. Diese kombinierten Kräfte schaffen eine stabile langfristige Nachfrage nach PLA-Verpackungsformaten wie thermogeformten Schalen, Folien und Einweg-Geschirr.
- Zum Beispiel hat die Einwegkunststoffrichtlinie (SUPD) in Europa dazu geführt, dass mehrere EU-Länder Einwegbesteck, Teller und Polystyrolbehälter verboten haben.
Erweiterung von Bioraffinerien und Verfügbarkeit von Rohstoffen
Große Investitionen in Bioraffinerien stärken das PLA-Angebot, indem sie den Zugang zu Rohstoffen wie Mais, Zuckerrohr und Maniok verbessern. Viele Hersteller modernisieren Fermentations- und Polymerisationstechnologien, um Kosten zu senken und die Umwandlungseffizienz zu verbessern. Länder mit starker landwirtschaftlicher Produktion, wie die Vereinigten Staaten, Thailand und Brasilien, unterstützen das Wachstum von PLA, indem sie eine stabile Versorgung mit Nutzpflanzen bieten und die Logistik für die Biopolymerherstellung verbessern. Die Diversifizierung der Rohstoffe hilft auch, den Markt vor Preisschwankungen bei Mais und Zucker zu schützen. Niedrigere Produktionskosten fördern den breiteren Einsatz von PLA in Textilien, Konsumgütern und der Landwirtschaft. Mit der Inbetriebnahme neuer Kapazitäten sichern sich Marktteilnehmer langfristige Verträge mit Unternehmen aus den Bereichen Verpackung, Automobil und Elektronik. Diese Schritte vertiefen die Integration von PLA in verschiedenen Industrien.
- Zum Beispiel betreibt TotalEnergies Corbion eine PLA-Produktionsanlage in Thailand, die Zuckerrohr-basierten Rohzucker aus lokalen Mühlen verwendet und die Landwirtschaft in tropischen Regionen nutzt, um eine stabile Rohstoffversorgung zu sichern und die logistischen Emissionsbelastungen im Vergleich zu importierter Stärke zu reduzieren.
F&E-Fortschritte bei Hochleistungs-PLA-Qualitäten
Forschungsbemühungen verbessern die Hitzebeständigkeit, Schlagfestigkeit und Barriereeigenschaften von PLA, was eine breitere Verwendung in anspruchsvollen Anwendungen ermöglicht. Modifizierte PLA-Mischungen ersetzen herkömmliche Kunststoffe in Automobilverkleidungen, Elektronikgehäusen und hochwertiger starrer Verpackung. Fortschritte in der Kristallisationskontrolle und Compoundierung schaffen auch PLA-Materialien, die für Heißabfüllbehälter und mikrowellensichere Produkte geeignet sind. Universitäten und Chemieunternehmen arbeiten zusammen, um PLA-Qualitäten der nächsten Generation mit längeren Lebenszyklen und besserer Recycelbarkeit zu entwickeln. Neue Verarbeitungstechnologien reduzieren den Energieverbrauch und verbessern die Produktkonsistenz, was die Massenadoption unterstützt. Mit dem Eintritt von Hochleistungsvarianten in den Markt gewinnen Industrien Vertrauen in die Fähigkeit von PLA, funktionale und regulatorische Anforderungen zu erfüllen, was zu einer breiteren kommerziellen Akzeptanz führt.
Wichtige Trends & Chancen:
Übergang zu zirkulären Bioplastiksystemen
Zirkuläre Wirtschaftssysteme beschleunigen die Chancen für PLA durch Kompostierung, chemisches Recycling und kontrollierte Rohstoffrückgewinnung. Regierungen investieren in industrielle Kompostierungsnetzwerke, um breitere Entsorgungsoptionen für PLA-basierte Produkte zu unterstützen. Technologieentwickler skalieren Depolymerisationssysteme, die PLA-Abfälle zurück in Milchsäure umwandeln und so eine geschlossene Lieferkette schaffen. Einzelhändler und Marken im Lebensmitteldienst übernehmen Rücknahmeprogramme, die die Umweltvorteile von biologisch abbaubaren Verpackungen hervorheben. Diese Veränderungen erhöhen die Sichtbarkeit von PLA und steigern die Akzeptanz bei den Verbrauchern.
- Zum Beispiel hat TotalEnergies Corbion kürzlich einen wirtschaftlich tragfähigen Prozess zur Herstellung von 100% chemisch recyceltem PLA aus Post-Consumer-Abfällen angekündigt: Gebrauchte PLA werden zurück in ihr ursprüngliches Monomer (Lactid) depolymerisiert, das dann zu neuem PLA-Harz mit identischen Eigenschaften wie das ursprüngliche Material repolymerisiert werden kann.
Zunehmende Verwendung in hochwertigen medizinischen und textilen Anwendungen
PLA gewinnt an Dynamik in biomedizinischen Geräten und technischen Textilien aufgrund besserer Biokompatibilität und verbesserter Faserqualitäten. Medizinische Unternehmen verwenden PLA für Nähte, Gewebegerüste und Arzneimittelabgabesysteme. Textilhersteller verwenden PLA-Fasern für leichte Kleidung, Hygieneprodukte und umweltfreundliche Mischungen. Die steigende Nachfrage nach nachhaltigen Materialien in Mode und Gesundheitswesen unterstützt die langfristige Schaffung von Chancen.
- Zum Beispiel wird PLA häufig in 3D-gedruckten Medizinprodukten verwendet: Forscher haben erfolgreich Gerüste für Knochengewebe, arzneimittelabgebende Konstrukte und biologisch abbaubare Implantate mit PLA geschaffen, die die Geweberegeneration und die kontrollierte Freisetzung von Wirkstoffen unterstützen.
Wichtige Herausforderungen:
Konkurrenz durch kostengünstigere petrochemische Kunststoffe
Traditionelle Kunststoffe wie PET, PP und PS haben starke Kostenvorteile, insbesondere in Regionen mit niedrigen Ölpreisen. Große Verarbeiter zögern, PLA in Anwendungen mit hohem Volumen einzusetzen, da die Materialpreise höher sind und es Leistungslücken in der Hitzestabilität gibt. Die begrenzte globale Kapazität schränkt auch Skalierungsvorteile ein. Diese Kostendrucke verlangsamen die Durchdringung von PLA in der Massenverpackung und bei Konsumgütern.
Unzureichende Kompostierungs- und Recyclinginfrastruktur
Die Einführung von PLA steht in Regionen ohne industrielle Kompostierungssysteme oder geeignete Sortieranlagen vor Hindernissen. Viele Gemeinden sind nicht in der Lage, PLA-Abfälle zu verarbeiten, was Umweltansprüche untergraben und die Entsorgungskosten für Marken erhöhen kann. Verwirrung unter den Verbrauchern über Kompostierungsstandards begrenzt zudem die Rückgewinnungsraten von PLA. Diese Lücken verringern die Nachhaltigkeitswirkung von PLA und stellen seine langfristige Akzeptanz in Frage.
Regionale Analyse:
Nordamerika
Nordamerika führte den Polymilchsäure (PLA) Markt im Jahr 2024 mit einem Anteil von etwa 37% an. Strenge Vorschriften zu Einwegkunststoffen und die steigende Akzeptanz von kompostierbaren Verpackungen unterstützten die PLA-Nachfrage in den Bereichen Gastronomie, Einzelhandel und E-Commerce. Die Vereinigten Staaten blieben der größte Verbraucher aufgrund stetiger Investitionen in Biokunststoffe und der starken Verfügbarkeit von maisbasierten Rohstoffen. Marken im Konsumgüter- und Gesundheitssektor erweiterten ebenfalls die Verwendung von PLA in Fasern, Hüllen und medizinischen Materialien. Der verstärkte Fokus auf geschlossene Kreislaufsysteme und industrielle Kompostierungsprogramme stärkte die Führungsrolle der Region in der PLA-Produktion und -Konsumtion weiter.
Europa
Europa hielt im Jahr 2024 einen Anteil von fast 33% am globalen Polymilchsäure (PLA) Markt. Die strengen Abfallrichtlinien der Europäischen Union und die Besteuerung von Kunststoffen trieben die starke Nachfrage nach biobasierten Verpackungen an. Länder wie Deutschland, Frankreich und die Niederlande beschleunigten die Einführung von PLA durch fortschrittliche Kompostierungsnetzwerke und auf Nachhaltigkeit ausgerichtete Einzelhandelsketten. Lebensmittelverpackungen, Besteck und Folien blieben führende Nutzer, unterstützt durch die Erweiterung der Recycling- und organischen Abfallbehandlungskapazitäten. Das steigende Interesse an textilfähigem PLA und umweltfreundlichen Konsumgütern förderte das regionale Wachstum weiter, da Marken sich an den Zielen der Kreislaufwirtschaft orientierten.
Asien-Pazifik
Der Asien-Pazifik-Raum machte im Jahr 2024 etwa 25% des Polymilchsäure (PLA) Marktes aus und verzeichnete die schnellste Wachstumsrate. China, Japan, Thailand und Südkorea erweiterten die Biopolymerproduktion, unterstützt durch starke staatliche Anreize und die steigende Nachfrage nach umweltfreundlicheren Verpackungen. Das reichliche Angebot an Zuckerrohr und Maniok als Rohstoff in Südostasien erhöhte ebenfalls die PLA-Produktion. Die Erweiterung der Anwendungen in Textilien, Autoinnenräumen und Elektronik stärkte die Marktdurchdringung. E-Commerce-Verpackungen und Plattformen für Lebensmittellieferungen beschleunigten die Einführung weiter, wodurch der Asien-Pazifik-Raum zu einem wichtigen zukünftigen Wachstumszentrum für PLA-Hersteller wurde.
Lateinamerika
Lateinamerika hielt 2024 einen Anteil von fast 3% am Polymilchsäure (PLA) Markt. Brasilien führte den regionalen Verbrauch aufgrund großer Zuckerrohrreserven, starker Bio-Raffinerie-Aktivitäten und wachsendem Interesse an nachhaltigen Verpackungen an. Lebensmittel- und Getränkemarken nahmen PLA-Schalen, -Flaschen und -Folien an, um steigende Umweltverpflichtungen zu erfüllen. Auch in Mexiko und Chile zeigte sich eine stetige Nachfrage, da Einzelhändler auf kompostierbare Materialien umstellten. Begrenzte industrielle Kompostierungsinfrastruktur und höhere Importabhängigkeit außerhalb Brasiliens hielten die Akzeptanz moderat, aber laufende Investitionen in biobasierte Materialien unterstützen langfristige Chancen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika erfasste 2024 einen Anteil von etwa 2% am Polymilchsäure (PLA) Markt. Die Akzeptanz wuchs langsam aufgrund begrenzter Kompostierungssysteme und höherer Preise im Vergleich zu petrochemischen Kunststoffen. Dennoch unterstützten steigende Nachhaltigkeitsprogramme in den VAE, Saudi-Arabien und Südafrika die Nischennachfrage in der Lebensmittelverpackung und bei Konsumgütern. Importgetriebene Lieferketten dominierten weiterhin, obwohl aufkommende Investitionen in biobasierte Projekte langfristiges Potenzial signalisierten. Wachsende Sensibilisierung für Umweltabfallprobleme und geplante regulatorische Reformen werden voraussichtlich die regionale PLA-Nutzung im Prognosezeitraum anheben.
Marktsegmentierungen:
Nach Rohmaterial
- Maisstärke
- Zuckerrohr
- Maniok
- Andere
Nach Anwendung
- Starre Thermoformung
- Folien & Platten
- Flaschen
- Andere
Nach Endverwendung
- Verpackung
- Landwirtschaft
- Automobil & Transport
- Elektronik
- Textil
- Konsumgüter
- Biomedizinisch
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft:
Der Polymilchsäure (PLA) Markt umfasst führende Akteure wie NatureWorks, Total Corbion PLA, BASF SE, Sulzer, COFCO Biochemical, FUTERRO S.A., Zhejiang Hisun Biomaterials, Nantong Jiuding Biological Engineering, Chongqing Bofei Biochemical Products und UNITIKA LTD. Diese Unternehmen stärken ihre Positionen durch die Erweiterung der Biopolymerproduktion, die Sicherung langfristiger Rohstoffverträge und die Entwicklung von Hochleistungs-PLA-Qualitäten mit besserer Hitzebeständigkeit und mechanischer Festigkeit. Viele Firmen investieren in großangelegte Bio-Raffinerien, um die Kosteneffizienz zu verbessern und die steigende Nachfrage aus den Bereichen Verpackung, Textilien, Konsumgüter und Automobil zu decken. Strategische Kooperationen zwischen Technologieanbietern und Herstellern unterstützen die schnelle Einführung von chemischem Recycling und fortschrittlichen Fermentationstechnologien. Europäische und asiatische Akteure konzentrieren sich auf die Skalierung zirkulärer Systeme, während nordamerikanische Produzenten starke Maisvorräte nutzen, um Kostenvorteile zu erhalten. Ständige Produktinnovationen und Kapazitätserweiterungen bleiben zentral für den Wettbewerb, wobei Nachhaltigkeitsverpflichtungen die langfristigen Branchenstrategien leiten.
Analyse der Hauptakteure:
- FUTERRO S.A.
- UNITIKA LTD.
- COFCO Biochemical
- BASF SE (Ludwigshafen, Deutschland)
- Chongqing Bofei Biochemical Products, Ltd.
- Nantong Jiuding Biological Engineering
- Sulzer (Winterthur, Schweiz)
- Zhejiang Hisun Biomaterials Co., Ltd
- Total Corbion PLA (Gorinchem, Niederlande)
- NatureWorks (Minnetonka, Minnesota, Vereinigte Staaten)
Jüngste Entwicklungen:
- Im Oktober 2025 setzte FUTERRO S.A. seine Expansionsbemühungen in Europa fort und veröffentlichte Updates zu seinem europäischen Bioraffinerie-Programm und der Unternehmens-Roadmap zur Skalierung der PLA/Milchsäure-Produktion.
- Im Februar 2025 reichte COFCO Biochemical (COFCO Biotechnology) Pläne ein, sein 30.000 t/Jahr Lactid-Produktionsprojekt nach Bengbu, Provinz Anhui, zu verlegen, ein strategischer Schritt zur Bewältigung von Engpässen in der PLA-Lieferkette (Lactid = Schlüsselzwischenprodukt für PLA).
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Rohmaterial, Anwendung, Endnutzung und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach PLA wird steigen, da die globalen Vorschriften für Einwegkunststoffe verschärft werden.
- Verpackungsunternehmen werden die Nutzung von PLA ausweiten, um Nachhaltigkeitsziele zu erreichen.
- Neue PLA-Qualitäten mit hoher Hitze- und Festigkeitsbeständigkeit werden fortschrittliche Anwendungen ermöglichen.
- Die Erweiterung von Bioraffinerien wird die Versorgung mit Rohstoffen verbessern und die Produktionskosten senken.
- Chemisches Recycling und Depolymerisation werden zirkuläre PLA-Systeme unterstützen.
- Textil- und Faseranwendungen werden mit steigendem Interesse an umweltfreundlichen Materialien wachsen.
- Die Automobil- und Elektroniksektoren werden PLA für leichte Teile und Gehäuse übernehmen.
- Verbesserungen der Kompostierungsinfrastruktur werden die End-of-Life-Möglichkeiten für PLA-Produkte erhöhen.
- Der asiatisch-pazifische Raum wird aufgrund starker Fertigungskapazitäten zur am schnellsten wachsenden Region werden.
- Strategische Partnerschaften zwischen Produzenten, Konvertern und Marken werden die Kommerzialisierung von PLA beschleunigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Polymilchsäure (PLA) und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Polylactid (PLA) zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Polylactid (PLA) Marktsegment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Polymilchsäure (PLA) antreiben?
Wer sind die führenden Unternehmen im Markt für Polymilchsäure (PLA)?
Welche Region hatte den größten Anteil am Markt für Polymilchsäure (PLA)?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Polymilchsäure (PLA) Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Polymilchsäure (PLA) Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1698.5 million → 2032: USD 6087.65 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Polymilchsäure (PLA) Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Polymilchsäure (PLA) Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Polymilchsäure (PLA) Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Polymilchsäure (PLA) Markt Market Drivers
- 3.3 Polymilchsäure (PLA) Markt Market Restraints & Challenges
- 3.4 Polymilchsäure (PLA) Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Polymilchsäure (PLA) Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Polymilchsäure (PLA) Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Polymilchsäure (PLA) Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Polymilchsäure (PLA) Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Polymilchsäure (PLA) Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Polymilchsäure (PLA) Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Polymilchsäure (PLA) Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Polymilchsäure (PLA) Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Polymilchsäure (PLA) Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Polymilchsäure (PLA) Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Polymilchsäure (PLA) Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Polymilchsäure (PLA) Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Polymilchsäure (PLA) Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Polymilchsäure (PLA) Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Polymilchsäure (PLA) Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Polymilchsäure (PLA) Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Polymilchsäure (PLA) Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Polymilchsäure (PLA) Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Polymilchsäure (PLA) Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
