
Marktübersicht
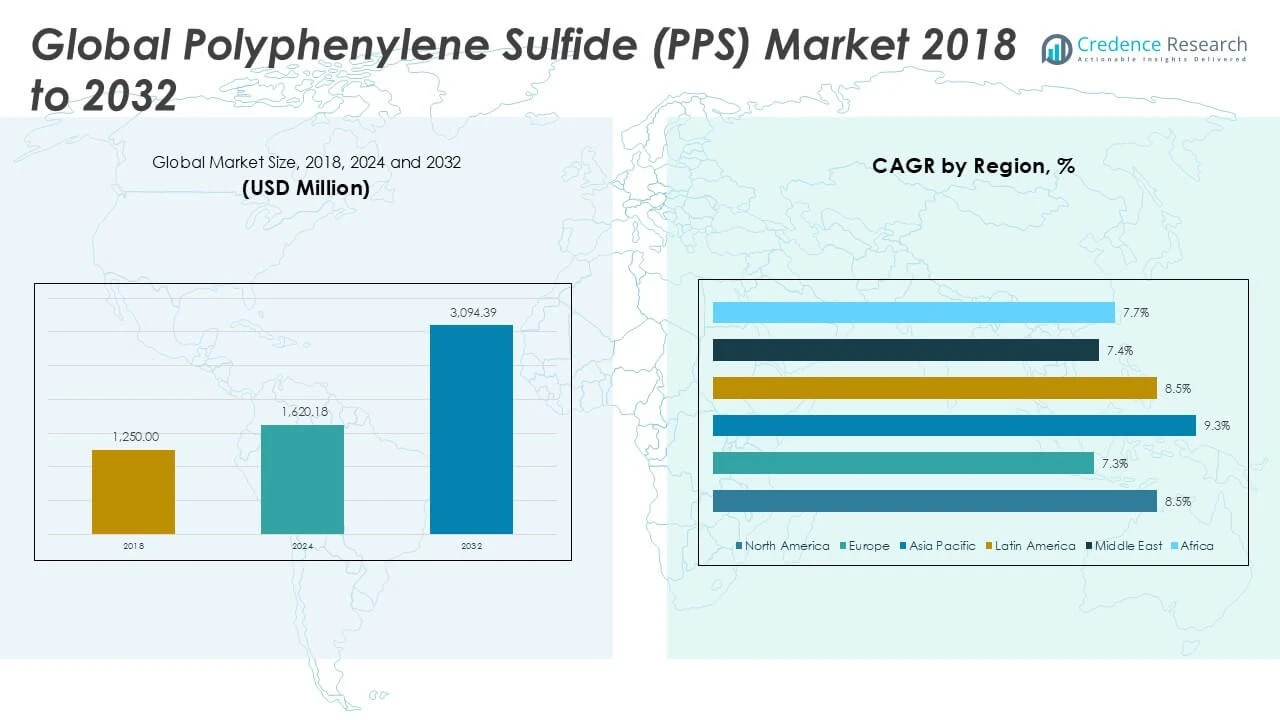
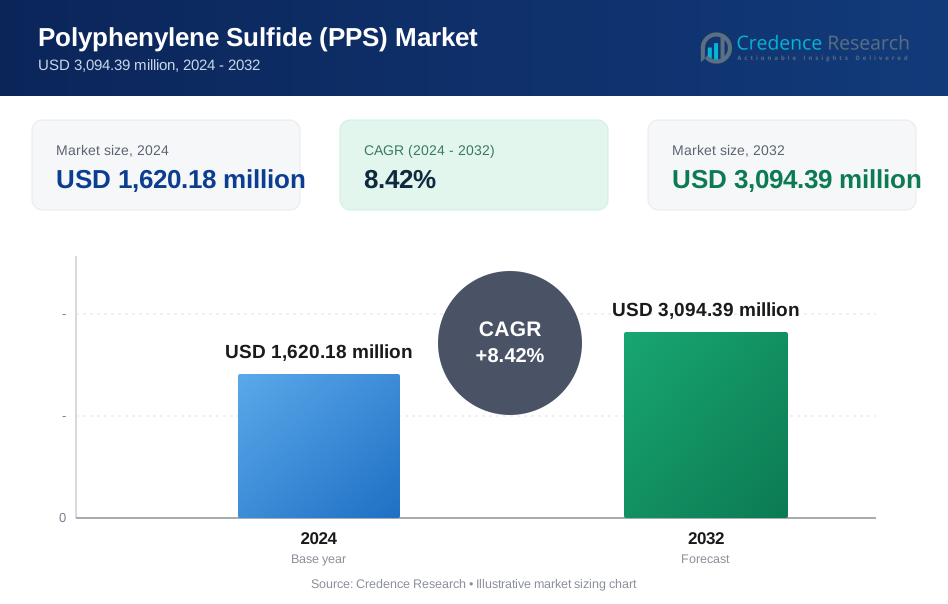
Der globale Markt für Polyphenylensulfid (PPS) wird voraussichtlich von 1.620,18 Millionen USD im Jahr 2024 auf geschätzte 3.094,39 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,42% von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Polyphenylensulfid (PPS) 2024 | 1.620,18 Millionen USD |
| Markt, CAGR für Polyphenylensulfid (PPS) | 8,42% |
| Marktgröße für Polyphenylensulfid (PPS) 2032 | 3.094,39 Millionen USD |
Wichtige Treiber, die den Polyphenylensulfid-Markt antreiben, sind seine Fähigkeit, hohen Temperaturen und aggressiven chemischen Umgebungen standzuhalten, was ihn ideal für technische Anwendungen macht. Zunehmende Umweltvorschriften und der Übergang zu nachhaltiger Fertigung fördern die Verwendung von PPS, da es leichte und kraftstoffeffiziente Fahrzeugdesigns unterstützt. Trends deuten auf einen Anstieg der PPS-Anwendungen in elektrischen Steckverbindern, Automobilteilen und industriellen Komponenten hin. Innovationen in PPS-Kompositen und verstärkten Qualitäten eröffnen auch neue Möglichkeiten für fortschrittliche Anwendungen, die die Vielseitigkeit des Materials und die Marktdurchdringung verbessern.
Regional dominiert der asiatisch-pazifische Raum den globalen Polyphenylensulfid-Markt aufgrund der schnellen Industrialisierung, der expandierenden Automobilproduktion und der wachsenden Elektronikfertigungszentren. Nordamerika und Europa folgen, angetrieben durch technologische Fortschritte und strenge regulatorische Rahmenbedingungen, die Hochleistungspolymere fördern. Wichtige Akteure wie Solvay S.A., DIC Corporation, Tosoh Corporation und Lanxess AG investieren aktiv in die Produktentwicklung und strategische Kooperationen, um ihre Marktpräsenz zu stärken und den sich entwickelnden Kundenanforderungen weltweit gerecht zu werden.
 Markteinblicke
- Der globale Markt für Polyphenylensulfid (PPS) wird voraussichtlich erheblich wachsen und bis 2032 3.094,39 Millionen USD erreichen, mit einer CAGR von 8,42% von 2025 bis 2032.
- Starke Nachfrage aus den Bereichen Automobil, Elektrik und Elektronik sowie chemische Verarbeitung treibt das Marktwachstum aufgrund der überlegenen thermischen und chemischen Beständigkeit von PPS an.
- Zunehmende Umweltvorschriften und der Übergang zu nachhaltiger Fertigung unterstützen die Einführung von PPS in leichten und kraftstoffeffizienten Anwendungen.
- Hohe Produktionskosten und komplexe Fertigungsprozesse stellen Herausforderungen dar, die die weit verbreitete Einführung in kostenempfindlichen Märkten einschränken.
- Der asiatisch-pazifische Raum dominiert den Markt, angetrieben durch schnelle Industrialisierung, expandierende Automobilproduktion und wachsende Elektronikfertigungszentren.
- Nordamerika und Europa folgen dicht, angetrieben durch technologische Fortschritte und strenge regulatorische Rahmenbedingungen, die Hochleistungspolymere fördern.
- Wichtige Akteure konzentrieren sich auf Produktinnovationen, strategische Kooperationen und regionale Expansion, um von aufstrebenden Marktchancen zu profitieren und Einschränkungen zu überwinden.
Markttreiber
Wichtige Markttreiber, die die Nachfrage nach Hochleistungsmaterialien im globalen Polyphenylensulfid (PPS) Markt antreiben
Der globale Polyphenylensulfid (PPS) Markt profitiert von der steigenden Nachfrage nach Materialien, die außergewöhnliche thermische und chemische Beständigkeit bieten. PPS zeigt hervorragende Maßstabilität und mechanische Festigkeit selbst unter rauen Bedingungen, was es ideal für technische Anwendungen macht. Es erfüllt die strengen Anforderungen der Automobil- und Elektroindustrie, die leichte, aber langlebige Komponenten suchen. Die Beständigkeit des Materials gegen Korrosion und Chemikalien unterstützt seinen Einsatz in der chemischen Verarbeitung und in der Industrie. Der wachsende Fokus auf Kraftstoffeffizienz und Emissionsreduzierung im Automobilsektor ermutigt Hersteller, PPS für leichte Teile zu verwenden. Die steigende Produktion von Elektro- und Elektronikgeräten treibt die Nachfrage weiter an, da PPS hervorragende Isoliereigenschaften aufweist.
- Zum Beispiel erreichte der PPS-Markt im Jahr 2023 eine Produktionskapazität von 163 Kilotonnen, wobei erwartet wird, dass die Nachfrage in den Bereichen Automobil und Elektrik weiter wächst.
Steigende Akzeptanz von PPS in Automobil- und Elektroanwendungen treibt Marktexpansion voran
Der Wandel der Automobilindustrie hin zu leichten Materialien fördert die Akzeptanz von PPS, um die Fahrzeugleistung zu verbessern und den Kraftstoffverbrauch zu senken. Es ermöglicht die Produktion von Komponenten wie Teilen unter der Motorhaube, Steckverbindern und Sensoren, die hohen Temperaturen und aggressiven Umgebungen standhalten. Der Elektro- und Elektroniksektor nutzt PPS zur Herstellung von Leistungsschaltern, Schaltern und Steckverbindern aufgrund seiner Flammbeständigkeit und elektrischen Isolierung. Die gestiegene Nachfrage nach Elektrofahrzeugen unterstützt die Verwendung von PPS in Batterieteilen und Thermomanagementsystemen. Die Vielseitigkeit von PPS-Kompositen erleichtert auch Innovationen im Design und in den Fertigungsprozessen, was seine Akzeptanz in mehreren Anwendungen erhöht.
- Zum Beispiel wird PPS häufig in Batterieteilen von Elektrofahrzeugen verwendet und trägt zur Verbesserung des Thermomanagements und der Sicherheit bei.
Umweltvorschriften und Nachhaltigkeitsinitiativen beschleunigen das Marktwachstum
Strenge Umweltvorschriften weltweit fördern den Ersatz von Metallen und schwereren Materialien durch Hochleistungspolymere wie PPS. Es trägt zur Gewichtsreduktion bei, was mit den regulatorischen Zielen übereinstimmt, die auf niedrigere Emissionen und eine verbesserte Kraftstoffwirtschaft abzielen. Die Recycelbarkeit und lange Lebensdauer von PPS fördern nachhaltige Fertigungspraktiken in der Automobil- und Industriebranche. Unternehmen konzentrieren sich auf die Entwicklung umweltfreundlicher Polymerlösungen, was Investitionen in die Forschung und Entwicklung von PPS antreibt. Das wachsende Bewusstsein der Verbraucher für Umweltauswirkungen stimuliert weiter die Markteinführung nachhaltiger Materialien und stärkt die Position von PPS auf dem Markt.
Technologische Fortschritte und Produktinnovationen erweitern das Anwendungsspektrum von PPS
Innovationen in PPS-Qualitäten, einschließlich verstärkter und Verbundmaterialien, verbessern seine mechanischen Eigenschaften und erweitern die Anwendungsbereiche. Der globale Polyphenylensulfid (PPS) Markt erlebt kontinuierliche Verbesserungen in den Verarbeitungstechniken, die die Materialleistung verbessern und die Produktionskosten senken. Es ermöglicht Herstellern, komplexe Formen und Designs zu produzieren, die für hochpräzise technische Komponenten geeignet sind. Kooperationen zwischen Chemieproduzenten und Endverbrauchern treiben maßgeschneiderte Lösungen voran, die auf spezifische Branchenanforderungen zugeschnitten sind. Der zunehmende Einsatz von PPS in aufstrebenden Sektoren wie erneuerbare Energien und Luft- und Raumfahrt eröffnet neue Wachstumschancen. Diese technologischen Fortschritte erhalten den Wettbewerbsvorteil des Marktes und unterstützen das langfristige Wachstum.
Markttrends
Wachsende Integration von fortschrittlichen Verbundwerkstoffen und verstärktem PPS in Ingenieuranwendungen
Der globale Markt für Polyphenylensulfid (PPS) zeigt einen klaren Trend zur Einführung von fortschrittlichen Verbundwerkstoffen und verstärkten Qualitäten. Hersteller konzentrieren sich darauf, die mechanische Festigkeit, thermische Stabilität und chemische Beständigkeit durch Faserverstärkungen wie Glas- und Kohlenstofffasern zu verbessern. Diese Entwicklungen ermöglichen es PPS, traditionelle Metalle und Polymere in anspruchsvollen Anwendungen zu ersetzen. Es unterstützt die Produktion von leichten, leistungsstarken Teilen mit verbesserter Haltbarkeit und Kosteneffizienz. Die wachsende Vorliebe für Verbundwerkstoffe in der Automobil-, Luft- und Raumfahrt- sowie Elektroindustrie treibt diesen Trend voran. Forschungsbemühungen konzentrieren sich darauf, Verstärkungstechniken zu optimieren, um Materialeigenschaften für spezifische Anwendungen anzupassen. Dieser Trend beschleunigt Innovationen und erweitert den Anwendungsbereich von PPS.
- Zum Beispiel zeigen Untersuchungen, dass verstärkte PPS-Verbundwerkstoffe mit kurzen Kohlenstofffasern eine 56%ige Reduzierung der Reibung und eine 10³-fache Verringerung der Verschleißrate aufweisen, was die Haltbarkeit in tribologischen Anwendungen erheblich verbessert.
Steigende Nutzung von PPS in Elektrofahrzeugkomponenten und nachhaltigen Mobilitätslösungen
Der Wandel hin zu Elektrofahrzeugen (EVs) beeinflusst den globalen Markt für Polyphenylensulfid (PPS) und erhöht die Nachfrage nach thermisch stabilen und elektrisch isolierenden Materialien. PPS erfüllt die strengen Leistungskriterien, die in Batteriegehäusen, Steckverbindern und Wärmemanagementsystemen erforderlich sind. Es unterstützt leichte Designs, die zur Gesamteffizienz und Reichweitenverbesserung von Fahrzeugen beitragen. Hersteller betonen die Entwicklung von flammhemmenden und halogenfreien PPS-Qualitäten, um Sicherheits- und Umweltstandards zu erfüllen. Wachsende Investitionen in die EV-Infrastruktur und Produktion treiben die kontinuierliche Einführung von PPS in diesem Segment voran. Es positioniert PPS als kritisches Material zur Förderung nachhaltiger Mobilität. Dieser Trend spiegelt breitere Branchenbemühungen wider, den CO2-Fußabdruck zu reduzieren und die Energieeffizienz zu steigern.
- Zum Beispiel nutzen Elektrofahrzeuge 3–4 kg PPS pro Einheit im Vergleich zu 700 g in traditionellen Fahrzeugen mit Verbrennungsmotor, was die wachsende Rolle des Materials im Wärmemanagement und der elektrischen Isolierung von EVs hervorhebt.
Technologische Fortschritte in der Verarbeitung und Anpassung erweitern die Anwendungen des PPS-Marktes
Der globale Markt für Polyphenylensulfid (PPS) erlebt ein signifikantes Wachstum aufgrund technologischer Fortschritte in der Polymerverarbeitung. Verbesserungen in Spritzguss-, Extrusions- und Compoundiertechniken erhöhen die Produktionseffizienz und Materialleistung. Diese Fortschritte ermöglichen es Herstellern, komplexe Geometrien und Präzisionsteile für hochwertige Anwendungen zu erstellen. Die Anpassung von PPS-Formulierungen ermöglicht die Anpassung an spezifische Branchenbedürfnisse, einschließlich verbesserter chemischer Beständigkeit oder verbesserter elektrischer Eigenschaften. Kooperationen zwischen Lieferanten und Endnutzern fördern Innovationen im Produktdesign und in der Anwendungsentwicklung. Diese Faktoren erweitern die Einführung von PPS in aufstrebenden Industrien wie erneuerbare Energien und Elektronik. Verarbeitungsinnovationen stärken die Wettbewerbsfähigkeit des Materials auf globalen Märkten.
Zunehmender Fokus auf Umweltkonformität und Praktiken der Kreislaufwirtschaft beeinflusst Marktdynamik
Umweltvorschriften und Nachhaltigkeitsinitiativen beeinflussen den globalen Polyphenylensulfid (PPS)-Markt, indem sie die Entwicklung umweltfreundlicher Materialien fördern. Produzenten investieren in recycelbare PPS-Formulierungen und umweltfreundliche Herstellungsprozesse, die Abfall und Emissionen reduzieren. Dies unterstützt die Nachfrage nach leichten Materialien, die zu einem geringeren Kraftstoffverbrauch und reduzierten Treibhausgasemissionen im Transportsektor beitragen. Das Modell der Kreislaufwirtschaft fördert die Wiederverwendung und Rückgewinnung von Polymermaterialien, was die Attraktivität von PPS für umweltbewusste Hersteller erhöht. Unternehmen integrieren Lebenszyklusbewertungen, um die Produkthaltbarkeit und die Einhaltung von Vorschriften zu verbessern. Dieser Trend stimmt den Markt mit globalen Bemühungen zur Förderung verantwortungsvoller Produktion und Konsumation überein. Er beeinflusst strategische Entscheidungen und Produktinnovationen innerhalb der PPS-Branche.
Marktherausforderungen
Hohe Produktionskosten und Preisschwankungen bei Rohstoffen hemmen Marktexpansion
Der globale Polyphenylensulfid (PPS)-Markt steht vor Herausforderungen aufgrund hoher Produktionskosten und Schwankungen bei Rohstoffpreisen. Der komplexe Herstellungsprozess von PPS erfordert spezialisierte Ausrüstung und strenge Qualitätskontrollen, die die Gesamtkosten erhöhen. Dies begrenzt die Akzeptanz von PPS in kostenempfindlichen Anwendungen und Industrien. Preisschwankungen bei wichtigen Rohstoffen wie Schwefel und p-Phenylensulfid beeinflussen die Stabilität der Lieferkette und die Rentabilität der Hersteller. Diese Faktoren schaffen Barrieren für neue Marktteilnehmer und beschränken die großflächige Marktdurchdringung in Entwicklungsländern. Unternehmen müssen sich auf die Optimierung der Produktionseffizienz und die Sicherung stabiler Lieferquellen konzentrieren, um diese Herausforderungen zu bewältigen. Kostenbeschränkungen können Innovationen verlangsamen und die Einführung fortschrittlicher PPS-Qualitäten verzögern.
- Zum Beispiel war im Jahr 2024 über 72,5 % der Nachfrage des globalen Polyphenylensulfid-Marktes in der Region Asien-Pazifik konzentriert, wobei Automobilanwendungen etwa 1,88 Milliarden Einheiten von PPS-basierten Komponenten ausmachten.
Begrenzte Verarbeitungsflexibilität und Wettbewerb durch alternative Materialien beeinflussen Marktwachstum
Der globale Polyphenylensulfid (PPS)-Markt sieht sich auch Herausforderungen im Zusammenhang mit Verarbeitungseinschränkungen und Wettbewerb durch Ersatzmaterialien gegenüber. Der hohe Schmelzpunkt und die Viskosität von PPS schränken die Verarbeitungsoptionen ein und erfordern präzise Bedingungen und erfahrene Bediener. Dies kann die Produktionskomplexität erhöhen und die Skalierbarkeit der Herstellung begrenzen. Alternative Polymere wie Polyamid und Polyethylenterephthalat bieten einfachere Verarbeitung und Kostenvorteile, die einige Endverbraucher anziehen. Diese Materialien bieten manchmal ausreichende Leistung zu niedrigeren Kosten, was die Nachfrage nach PPS beeinflusst. Die Überwindung von Verarbeitungshürden erfordert kontinuierliche Innovationen in der Compoundierung und Formgebungstechniken. Marktteilnehmer müssen die Produktdifferenzierung betonen und Kunden über die überlegenen Eigenschaften von PPS aufklären, um Wachstum unter Wettbewerbsdruck aufrechtzuerhalten.
Marktchancen
Erweiterte Anwendungen in aufstrebenden Industrien bieten signifikante Wachstumsaussichten
Der globale Markt für Polyphenylensulfid (PPS) bietet erhebliche Chancen durch erweiterte Anwendungen in aufstrebenden Industrien wie erneuerbare Energien, Luft- und Raumfahrt sowie fortschrittliche Elektronik. Die hervorragende thermische Stabilität, chemische Beständigkeit und mechanische Festigkeit von PPS machen es geeignet für Hochleistungskomponenten in Solarmodulen, Windturbinen und der Flugzeugherstellung. Es unterstützt die Entwicklung von leichten, langlebigen Teilen, die die Energieeffizienz und Betriebssicherheit verbessern. Wachsende Investitionen in saubere Energieinfrastruktur und technologische Fortschritte in der Luft- und Raumfahrt schaffen neue Nachfrage nach spezialisierten PPS-Qualitäten. Kooperationen zwischen Materiallieferanten und Endnutzern ermöglichen maßgeschneiderte Lösungen, um den sich entwickelnden Anforderungen der Industrie gerecht zu werden. Die Erkundung dieser Sektoren ermöglicht es Marktteilnehmern, ihre Portfolios zu diversifizieren und das langfristige Wachstumspotenzial zu nutzen.
Steigender Fokus auf nachhaltige Produktion und Kreislaufwirtschaft steigert das Marktwachstum
Der globale Markt für Polyphenylensulfid (PPS) profitiert vom wachsenden Fokus auf Nachhaltigkeit und Prinzipien der Kreislaufwirtschaft in verschiedenen Industrien. Es ermöglicht Herstellern, recycelbare PPS-Materialien zu entwickeln, die mit Umweltvorschriften und Verbraucherpräferenzen für umweltfreundliche Produkte übereinstimmen. Die Nachfrage nach leichten Materialien, die den Kraftstoffverbrauch und Emissionen reduzieren, unterstützt die Einführung von PPS in der Automobil- und Transportbranche. Investitionen in grüne Produktionstechnologien und Materialrückgewinnungsprozesse verbessern die Umweltbilanz des Marktes. Dieser Wandel fördert Innovationen in PPS-Formulierungen mit verbesserter Recycelbarkeit und geringerem Umwelteinfluss. Unternehmen, die nachhaltige Praktiken priorisieren, können ihre Wettbewerbsposition stärken und neue Marktsegmente erschließen, die sich auf verantwortungsvolle Produktion konzentrieren.
Marktsegmentierungsanalyse
Nach Typ
Der globale Markt für Polyphenylensulfid (PPS) segmentiert sich nach Typ in lineares PPS, gehärtetes PPS und verzweigtes PPS. Lineares PPS dominiert aufgrund seiner überlegenen Kristallinität, mechanischen Festigkeit und chemischen Beständigkeit, was es für anspruchsvolle technische Anwendungen geeignet macht. Gehärtetes PPS bietet durch Vernetzung verbesserte thermische und chemische Stabilität, was seine Verwendung in Hochleistungsbeschichtungen und Spezialanwendungen erhöht. Verzweigtes PPS bietet mit seiner einzigartigen Molekularstruktur verbesserte Verarbeitbarkeit und Flexibilität und bedient Nischenanforderungen. Die Variation der Eigenschaften dieser Typen ermöglicht es dem Markt, vielfältige industrielle Anforderungen effizient zu erfüllen.
Nach Anwendung
PPS findet umfangreiche Anwendung in den Bereichen Automobil, Elektrik und Elektronik, Industrie, Beschichtungen und anderen Sektoren. Das Automobilsegment führt aufgrund der wachsenden Nachfrage nach leichten, hitzebeständigen Komponenten, die die Kraftstoffeffizienz und Leistung verbessern. Elektrik- und Elektronikindustrien verwenden PPS für die Herstellung von Steckverbindern, Schaltern und Isolationsmaterialien und nutzen dabei seine hervorragenden elektrischen Eigenschaften. Industrielle Anwendungen umfassen chemische Verarbeitungsausrüstung und mechanische Teile, die hohe Haltbarkeit erfordern. Beschichtungen profitieren von der Beständigkeit von PPS gegen Chemikalien und hohe Temperaturen. Die Kategorie „Andere“ umfasst aufstrebende Anwendungen in der Luft- und Raumfahrt, erneuerbaren Energien und Konsumgütern und spiegelt die wachsende Vielseitigkeit des Materials wider.
Nach Form
Der globale Markt für Polyphenylensulfid (PPS) umfasst Granulate, Pulver und Platten als Hauptformen. Granulate dominieren den Markt, da sie für Spritzguss- und Extrusionsprozesse in der Automobil- und Elektronikfertigung bevorzugt werden. Die Pulverform unterstützt spezialisierte Anwendungen wie Beschichtungen und additive Fertigung und bietet feine Kontrolle über Textur und Dicke. Platten liefern strukturelle Komponenten und Isolationspaneele, die in Industrie- und Elektrosektoren verwendet werden. Die Verfügbarkeit mehrerer Formen erhöht die Anpassungsfähigkeit von PPS und ermöglicht es Herstellern, Materialien präzise auf Spezifikationen in verschiedenen Branchen zuzuschneiden.
Segmente
Basierend auf Typ
- Lineares PPS
- Gehärtetes PPS
- Verzweigtes PPS
Basierend auf Anwendung
- Automobil
- Elektro & Elektronik
- Industrie
- Beschichtungen
- Andere
Basierend auf Form Granulate
- Pulver
- Platten
Basierend auf Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- UK
- Frankreich
- Deutschland
- Italien
- Spanien
- Russland
- Belgien
- Niederlande
- Österreich
- Schweden
- Polen
- Dänemark
- Schweiz
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Australien
- Thailand
- Indonesien
- Vietnam
- Malaysia
- Philippinen
- Taiwan
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Peru
- Chile
- Kolumbien
- Rest von Lateinamerika
- Mittlerer Osten
- VAE
- Saudi-Arabien
- Israel
- Türkei
- Iran
- Rest des Mittleren Ostens
- Afrika
- Ägypten
- Nigeria
- Algerien
- Marokko
- Rest von Afrika
Regionale Analyse
Markt für Hochdruckmahlwalzen in Nordamerika
Der Markt für Hochdruckmahlwalzen in Nordamerika wurde 2024 auf 446,08 Millionen USD geschätzt und soll bis 2032 855,38 Millionen USD erreichen, was einem CAGR von 8,5% entspricht. Er macht etwa 20,6% des globalen Marktanteils im Jahr 2024 aus und spiegelt die starken Bergbau- und Mineralverarbeitungsindustrien der Region wider. Die steigende Nachfrage nach energieeffizienten Mahltechnologien und strenge Umweltvorschriften treiben die HPGR-Akzeptanz in den USA und Kanada voran. Fortschritte in der Automatisierung und Echtzeitüberwachung verbessern die Betriebseffizienz und fördern das Marktwachstum. Die Modernisierung der Infrastruktur und die Ausweitung der Bergbauaktivitäten unterstützen die Nachfrage weiter. Führende Hersteller konzentrieren sich auf Innovation und strategische Partnerschaften, um ihre regionale Präsenz zu stärken.
Markt für Hochdruckmahlwalzen in Europa
Europa hatte 2024 einen Marktwert von 331,49 Millionen USD und soll bis 2032 auf 582,06 Millionen USD wachsen, mit einem CAGR von 7,3%. Es repräsentiert etwa 15,3% des globalen Marktanteils im Jahr 2024. Die Nachfrage der Region resultiert aus etablierten Bergbauaktivitäten und dem Fokus auf nachhaltige, energieeffiziente Technologien. Die HPGR-Akzeptanz in der Mineralverarbeitung und Zementindustrie profitiert von regulatorischem Druck zur Reduzierung von Kohlenstoffemissionen. Deutschland, das Vereinigte Königreich und Skandinavien führen die Marktanteile mit erheblichen Investitionen in industrielle Aufrüstungen und F&E an. Ständige Innovation und Nachfrage nach Prozessoptimierung halten Europas wettbewerbsfähige Position aufrecht.
Markt für Hochdruckmahlwalzen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum führt den Markt für Hochdruckmahlwalzen mit einer Bewertung von 516,53 Millionen USD im Jahr 2024 an und wird voraussichtlich bis 2032 1.051,02 Millionen USD erreichen, mit einer CAGR von 9,3 %. Er beansprucht etwa 23,8 % des globalen Marktanteils im Jahr 2024, angetrieben durch schnelle Industrialisierung, expandierende Bergbausektoren und Infrastrukturwachstum in China, Indien und Australien. Die Akzeptanz von HPGR steigt aufgrund seiner Energieeffizienz und hohen Durchsatzleistung bei der Mineralgewinnung und Zementproduktion. Regierungsinitiativen zur Förderung der Modernisierung und Nachhaltigkeit im Bergbau ermutigen zu Investitionen. Hersteller erweitern Vertriebsnetze und passen Produkte an regionale Bedürfnisse an, um die Position des asiatisch-pazifischen Raums als am schnellsten wachsender Markt zu halten.
Markt für Hochdruckmahlwalzen in Lateinamerika
Lateinamerika verzeichnete 201,91 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 387,41 Millionen USD erreichen, mit einer Wachstumsrate von 8,5 %. Es hält etwa 9,3 % des globalen Marktanteils im Jahr 2024, unterstützt durch umfangreichen Bergbau in Brasilien, Chile und Peru. Die Nachfrage nach effizienter Mineralverarbeitungsausrüstung zur Steigerung der Produktivität und Reduzierung des Energieverbrauchs treibt die Akzeptanz von HPGR an. Wirtschaftswachstum und Infrastrukturprojekte fördern die Marktexpansion. Strategische Partnerschaften und starke After-Sales-Service-Netzwerke verbessern die Präsenz der Anbieter. Trotz politischer und wirtschaftlicher Unsicherheiten bleibt der langfristige Ausblick des Marktes positiv.
Markt für Hochdruckmahlwalzen im Nahen Osten und Afrika
Der Markt im Nahen Osten wurde 2024 mit 74,96 Millionen USD bewertet und soll bis 2032 132,34 Millionen USD erreichen, mit einer Wachstumsrate von 7,4 %. Er hält etwa 3,4 % des globalen Marktanteils. Der afrikanische Markt lag 2024 bei 49,20 Millionen USD und wird voraussichtlich bis 2032 86,17 Millionen USD erreichen, was 2,3 % des globalen Anteils entspricht. Beide Regionen haben kleinere, aber stetig wachsende Anteile. Der Bergbau in Südafrika und die industrielle Expansion in den Golfstaaten unterstützen die Nachfrage nach HPGR. Investitionen in energieeffiziente Technologien treiben das Wachstum an, während Infrastruktur- und politische Herausforderungen die Akzeptanz verlangsamen. Anbieter priorisieren lokalisierte Schulungen und Unterstützung, um die Durchdringung und Nachhaltigkeit in diesen Märkten zu fördern.
Hauptakteure
- DIC Corporation
- Solvay S.A.
- Lion Idemitsu Composites Co., Ltd
- Toray Industries, Inc.
- Tosoh Corporation
- SK Chemicals
- Chengdu Letian Plastics Co., Ltd.
- Celanese Corporation
- TEIJIN LIMITED
- SABIC
- Zhejiang NHU Co., Ltd.
- Polyplastics Co., Ltd.
- RTP Company
- Ensinger
Wettbewerbsanalyse
Der globale Markt für Polyphenylensulfid (PPS) zeigt einen starken Wettbewerb unter etablierten Chemie- und Polymerherstellern, die sich auf Innovation, Produktqualität und geografische Expansion konzentrieren. Hauptakteure investieren stark in Forschung und Entwicklung, um fortschrittliche PPS-Qualitäten mit verbesserter thermischer, mechanischer und umweltfreundlicher Leistung zu entwickeln. Es wird auf strategische Partnerschaften, Fusionen und Übernahmen gesetzt, um die Marktpräsenz zu stärken und Produktportfolios zu diversifizieren. Unternehmen priorisieren die Erweiterung der Produktionskapazitäten und die Verbesserung der Effizienz der Lieferkette, um der steigenden globalen Nachfrage gerecht zu werden. Der zunehmende Fokus auf Nachhaltigkeit treibt Innovationen in recycelbaren und umweltfreundlichen PPS-Formulierungen voran. Regionale Marktdurchdringungsstrategien und kundenzentrierte Lösungen bleiben entscheidend, um den Wettbewerbsvorteil zu erhalten. Marktführer passen sich kontinuierlich an sich entwickelnde regulatorische Anforderungen und Branchentrends an, um Wachstum und Führungsposition in diesem dynamischen Marktumfeld zu sichern.
Neueste Entwicklungen
- Im Januar 2024 kündigte die DIC Corporation die Entwicklung von DIC.PPS MP-6060 BLACK an, einem plattierbaren Polyphenylensulfid (PPS)-Compound, in Zusammenarbeit mit japanischen Partnern. Diese Innovation zielt darauf ab, die wachsende Nachfrage nach Hochleistungsmaterialien in Automobil- und Elektronikanwendungen zu erfüllen.
- Im Jahr 2024 setzte die Celanese Corporation die Erweiterung ihrer Fortron PPS-Produktlinie fort, mit Schwerpunkt auf Anwendungen in den Bereichen Automobil, Elektronik und Industrie. Das Unternehmen betonte die hohe thermische und chemische Beständigkeit des Materials.
- Im Jahr 2024 setzte SABIC die Lieferung von Thermocomp PPS-Compounds fort, mit Schwerpunkt auf Anwendungen in Automobil- und elektrischen Komponenten. Das Unternehmen betonte die Fähigkeit des Materials, hohen Temperaturen und aggressiven Chemikalien standzuhalten.
Marktkonzentration und Merkmale
Der globale Polyphenylensulfid (PPS)-Markt zeigt eine mäßig konzentrierte Struktur, die von einigen wenigen Schlüsselakteuren mit bedeutenden Produktionskapazitäten und umfangreichen F&E-Fähigkeiten dominiert wird. Er weist hohe Markteintrittsbarrieren aufgrund komplexer Herstellungsprozesse, strenger Qualitätsstandards und erheblicher Kapitalinvestitionen auf. Führende Unternehmen nutzen fortschrittliche Technologie und strategische Kooperationen, um Wettbewerbsvorteile zu erhalten und ihren Marktanteil auszubauen. Die Merkmale des Marktes umfassen einen starken Fokus auf Innovation, Produktdifferenzierung und Nachhaltigkeit, um den sich entwickelnden Anforderungen der Industrie gerecht zu werden. Regionale Diversifizierung und maßgeschneiderte Lösungen spielen eine entscheidende Rolle bei der Erfüllung spezifischer Kundenbedürfnisse in Sektoren wie Automobil, Elektrik und Industrieanwendungen. Diese Faktoren gestalten gemeinsam ein wettbewerbsfähiges, aber stabiles Marktumfeld, das kontinuierliches Wachstum und technologischen Fortschritt fördert.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung, Form Granulat und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der globale Markt für Polyphenylensulfid (PPS) wird ein robustes Wachstum verzeichnen, angetrieben durch die steigende Nachfrage in der Automobil- und Elektroindustrie, die leichte, langlebige Materialien suchen.
- Die zunehmende Einführung von PPS-Kompositen und verstärkten Qualitäten wird seine Verwendung in Hochleistungsanwendungen in der Luft- und Raumfahrt sowie in der Industrie erweitern.
- Fortschritte in Verarbeitungstechnologien werden die Herstellbarkeit von PPS verbessern, was komplexe Designs und breitere Anwendungsmöglichkeiten ermöglicht.
- Der wachsende Fokus auf Nachhaltigkeit wird die Hersteller dazu drängen, recycelbare und umweltfreundliche PPS-Formulierungen zu entwickeln, die mit globalen Umweltvorschriften übereinstimmen.
- Die Expansion der Produktion von Elektrofahrzeugen wird neue Möglichkeiten für PPS in Batteriebestandteilen, Wärmemanagement und elektrischer Isolierung schaffen.
- Aufstrebende Märkte in Asien-Pazifik und Lateinamerika werden aufgrund der schnellen Industrialisierung und Infrastrukturentwicklung erheblich zur globalen PPS-Nachfrage beitragen.
- Strategische Kooperationen zwischen Chemieproduzenten und Endverbrauchern werden die Innovation und Anpassung von PPS-Materialien beschleunigen, um spezifische Branchenbedürfnisse zu erfüllen.
- Erhöhte Investitionen in erneuerbare Energien und die Luft- und Raumfahrtindustrie werden die Nachfrage nach Hochleistungs-PPS-Materialien mit überlegener thermischer und chemischer Beständigkeit antreiben.
- Die Integration von digitaler Fertigung und Industrie 4.0-Technologien wird die Produktionseffizienz und Qualitätskontrolle von PPS optimieren und die Kosten senken.
- Kontinuierliche F&E-Bemühungen werden sich darauf konzentrieren, die Eigenschaften von PPS wie Flammschutz und mechanische Festigkeit zu verbessern, um seine Wettbewerbsfähigkeit in fortschrittlichen Anwendungen zu erhalten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß war die Marktgröße des globalen Polyphenylensulfid (PPS) Marktes im Jahr 2023 und wie ist die Prognose für 2032?
Welche Faktoren treiben das Wachstum des globalen Polyphenylensulfid-Marktes an?
Welche Anwendungen führen derzeit die Nachfrage nach Polyphenylensulfid an?
Welche Regionen dominieren den globalen Polyphenylensulfid-Markt und warum?
Wer sind die Hauptakteure in diesem Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Polyphenylensulfid (PPS) Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Polyphenylensulfid (PPS) Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,620.18 million → 2032: USD 3,094.39 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Polyphenylensulfid (PPS) Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Polyphenylensulfid (PPS) Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Polyphenylensulfid (PPS) Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Polyphenylensulfid (PPS) Markt Market Drivers
- 3.3 Polyphenylensulfid (PPS) Markt Market Restraints & Challenges
- 3.4 Polyphenylensulfid (PPS) Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Polyphenylensulfid (PPS) Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Polyphenylensulfid (PPS) Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Polyphenylensulfid (PPS) Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Polyphenylensulfid (PPS) Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Polyphenylensulfid (PPS) Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Polyphenylensulfid (PPS) Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Polyphenylensulfid (PPS) Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Polyphenylensulfid (PPS) Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Polyphenylensulfid (PPS) Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Polyphenylensulfid (PPS) Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Polyphenylensulfid (PPS) Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Polyphenylensulfid (PPS) Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Polyphenylensulfid (PPS) Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Polyphenylensulfid (PPS) Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Polyphenylensulfid (PPS) Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Polyphenylensulfid (PPS) Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Polyphenylensulfid (PPS) Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Polyphenylensulfid (PPS) Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Polyphenylensulfid (PPS) Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
