
Marktübersicht:
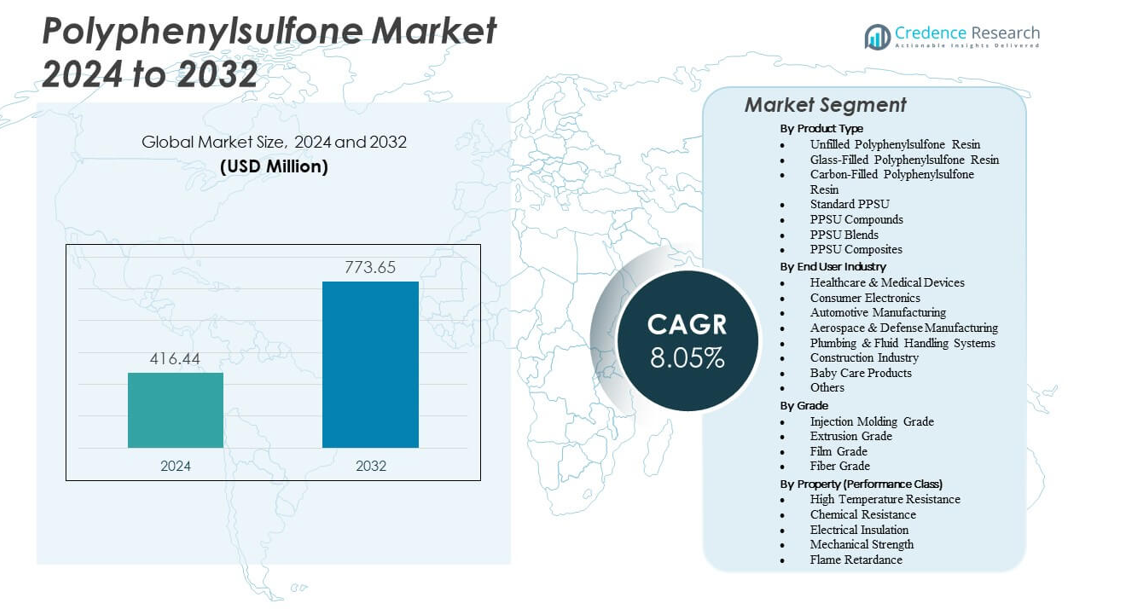
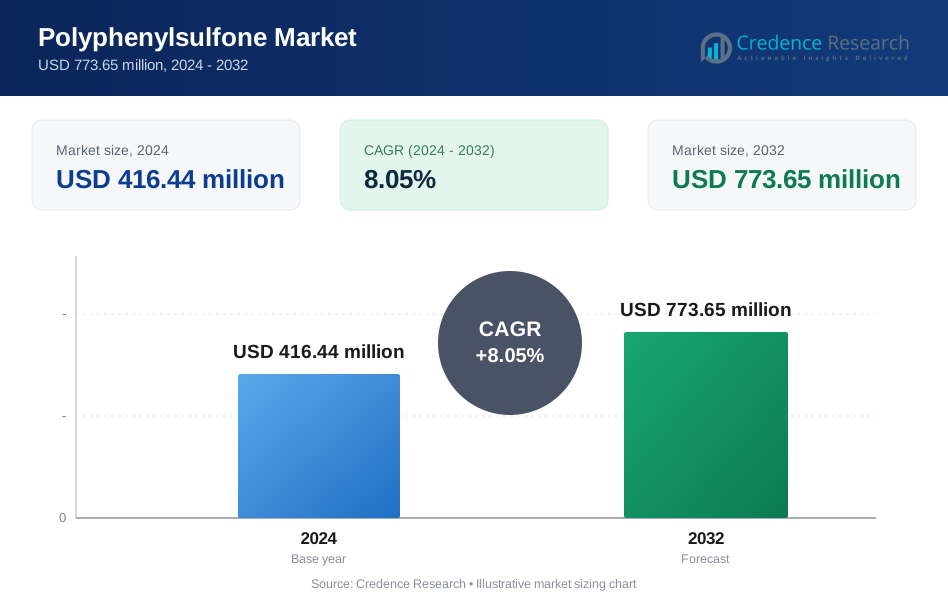
Der Markt für Polyphenylsulfon wird voraussichtlich von 416,44 Millionen USD im Jahr 2024 auf geschätzte 773,65 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,05 % von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Polyphenyletherlegierung (PPE) 2024 | 416,44 Millionen USD |
| Markt für Polyphenyletherlegierung (PPE), CAGR | 8,05 % |
| Marktgröße für Polyphenyletherlegierung (PPE) 2032 | 773,65 Millionen USD |
Markttreiber spiegeln die zunehmende Verwendung von PPSU in medizinischen Geräten, wiederverwendbaren chirurgischen Werkzeugen und sterilisierbaren Komponenten wider, die wiederholte Zyklen überstehen müssen. Luft- und Raumfahrtdesigner übernehmen das Polymer für flammensichere Innenräume und hitzestabile Armaturen. Elektronikhersteller verlassen sich auf seine Isolationsstärke und Schlagfestigkeit für langlebige Gehäuse. Akteure im Bereich Sanitär und Flüssigkeitshandhabung verwenden PPSU für Hochdruckarmaturen, die zuverlässige Toleranzen erfordern. Es unterstützt Präzisionsanforderungen in der industriellen Automatisierung, da Ingenieure auf Materialien umsteigen, die harten mechanischen Belastungen standhalten. Ein starker Fokus auf Hygiene, Sicherheit und Produktlebensdauer fördert die Akzeptanz. Die zunehmende Verwendung in komplexen Systemen unterstützt eine breitere Marktdurchdringung.
Regionale Dynamiken zeigen, dass Nordamerika führend ist, aufgrund seiner starken Gesundheitsbasis, etablierten Luft- und Raumfahrtproduktion und breiten Akzeptanz von Hochleistungspolymeren. Europa folgt mit robuster Nachfrage aus medizinischen Geräteclustern und fortschrittlicher Automobilproduktion. Der asiatisch-pazifische Raum entwickelt sich zu einem schnell wachsenden Zentrum aufgrund der expandierenden Elektronikproduktion, steigender industrieller Kapazitäten und wachsender medizinischer Fertigungsaktivitäten. China, Indien und Südkorea investieren in fortschrittliche Verarbeitungssysteme, die die Verwendung von PPSU in mehreren Sektoren unterstützen. Lateinamerika sowie der Nahe Osten und Afrika zeigen eine allmähliche Expansion, die mit der Modernisierung des Gesundheitswesens und industriellen Upgrades verbunden ist.
Markteinblicke:
- Der Markt für Polyphenylsulfon soll von 416,44 Millionen USD im Jahr 2024 auf 773,65 Millionen USD bis 2032 wachsen, unterstützt durch eine stetige CAGR von 8,05 %, angetrieben durch das steigende Interesse an Hochleistungspolymeren.
- Starke Nachfrage nach medizinischen Geräten, wiederverwendbaren chirurgischen Werkzeugen und sterilisierbaren Komponenten treibt die Marktdynamik an, unterstützt durch die Robustheit und Stabilität von PPSU bei wiederholten Reinigungsvorgängen.
- Wichtige Einschränkungen umfassen höhere Produktionskosten, komplexe Verarbeitungsanforderungen und begrenzte globale Lieferanten, die eine breitere Akzeptanz in kostenempfindlichen Branchen verlangsamen.
- Nordamerika führt den Markt aufgrund starker Gesundheits- und Luftfahrtinfrastruktur an, während Europa eine solide Nachfrage aus Automobil- und medizinischen Geräteclustern aufrechterhält.
- Der asiatisch-pazifische Raum zeigt ein schnelles Wachstum, angetrieben durch steigende Elektronikproduktion, wachsende medizinische Produktion und umfassendere industrielle Upgrades in China, Indien und Südkorea.
Markttreiber
Steigender Bedarf an Hochleistungspolymeren in regulierten Sektoren
Der Polyphenylsulfon-Markt wächst aufgrund der starken Nachfrage in medizinischen Geräten, Luft- und Raumfahrtteilen und Hochdruckflüssigkeitssystemen. Ingenieure bevorzugen PPSU wegen seiner Hydrolysebeständigkeit und Zähigkeit bei wiederholtem Stress. Das Polymer unterstützt sterilisierbare Komponenten, die in chirurgischen Werkzeugen und Krankenhausausrüstung verwendet werden. Es bietet Zuverlässigkeit, wo häufige Reinigungszyklen mechanische Belastungen auf Geräte ausüben. Luft- und Raumfahrtlieferanten übernehmen PPSU für flammenresistente Innenräume und leichte Teile. Flüssigkeitshandhabungssysteme verwenden es, um Stabilität unter kontinuierlicher Hitzeeinwirkung zu bewahren. Produzenten erweitern das Angebot, um den steigenden globalen Qualitätsstandards gerecht zu werden. Starker Fokus auf langlebige Polymere fördert eine tiefere Marktdurchdringung.
Wachsende Nutzung von wiederverwendbaren und sterilisierbaren medizinischen Instrumenten
Gesundheitseinrichtungen übernehmen PPSU, um dem steigenden Interesse an wiederverwendbaren Werkzeugen und sicherer Gerätehandhabung gerecht zu werden. Das Material hält mehreren Autoklavenzyklen stand, ohne an Schlagfestigkeit zu verlieren. Es unterstützt transparente Gehäuse, die es Klinikern ermöglichen, interne Komponenten zu inspizieren. Medizinische Hersteller wechseln zu PPSU für Verbinder, Sterilisationstabletts und zahnärztliche Einheiten. Es bietet konstante Leistung bei langfristiger Nutzung unter harten Reinigungsmitteln. Der Polyphenylsulfon-Markt gewinnt an Bedeutung durch Krankenhäuser, die geringere Kontaminationsrisiken suchen. Wachsende Investitionen in Infektionskontrollprogramme fördern eine breitere Nutzung. Stabile Lieferketten helfen Produzenten, den steigenden Beschaffungsbedarf im Gesundheitswesen zu unterstützen.
- Zum Beispiel hält BASFs Ultrason P PPSU-Qualität mehr als 1.000 Autoklavenzyklen bei 134°C aus und behält über 90% der ursprünglichen Schlagfestigkeit für Sterilisationstabletts und zahnärztliche Instrumente.
Steigende Akzeptanz in Wasseraufbereitungs- und Membranfiltrationssystemen
Filtrationsunternehmen wählen PPSU für Hochdruckmembrangehäuse aufgrund seiner thermischen und chemischen Beständigkeit. Es unterstützt Komponenten, die unter kontinuierlichem Flussstress arbeiten müssen. Wasseraufbereitungsanlagen integrieren PPSU-Teile, wo Zuverlässigkeit die Ausfallzeiten reduziert. Es bietet eine starke Alternative zu Metallen in korrosiven Umgebungen. Das Polymer behält Klarheit für Inspektionsfenster und Kartuschengehäuse. Der Polyphenylsulfon-Markt profitiert von steigenden Infrastrukturverbesserungen in vielen Regionen. Kommunale Programme bevorzugen langlebige Materialien, die die Lebensdauer des Systems verlängern. Der globale Fokus auf saubere Wasserlösungen stärkt die langfristige Akzeptanz.
Erweiterung der hochwertigen industriellen Fertigung, die hitzebeständige Materialien erfordert
Industrielle Sektoren übernehmen PPSU für Teile, die Hitze, aggressiven Flüssigkeiten und mechanischer Belastung ausgesetzt sind. Es unterstützt zuverlässige Funktionen in Ventilen, Verteilern und Analysegeräten. Hersteller wählen PPSU, um Ausfallraten während intensiver Produktionszyklen zu reduzieren. Das Material verbessert die Effizienz in Systemen, die konsistente Maßstabilität erfordern. Chemische Anlagen integrieren PPSU-Komponenten für eine verlängerte Lebensdauer. Steigende Aufrüstungen in fortschrittlichen Fabriken fördern ein stärkeres Interesse an Hochleistungskunststoffen. Der Polyphenylsulfon-Markt gewinnt an Bedeutung, da Industrien auf hochwertige Ingenieurmaterialien umsteigen. Breite industrielle Modernisierung treibt eine stetige langfristige Nachfrage an.
- Zum Beispiel bieten glasfaserverstärkte PPSU-Qualitäten von Syensqo eine höhere Zugfestigkeit als standardmäßiges ungefülltes PPSU und behalten eine starke thermische und chemische Beständigkeit bei, was anspruchsvolle Anwendungen in chemischen Verarbeitungsventilen und industriellen Flüssigkeitshandhabungssystemen unterstützt.
Markttrends
Verschiebung zu transparenten Hochleistungs-Polymeren für fortschrittliches Komponentendesign
Hersteller entwickeln PPSU-Qualitäten mit verbesserter Klarheit für Diagnostikgehäuse und Präzisionsinstrumente. Es unterstützt die Sichtbarkeit in Komponenten, die eine interne Überwachung erfordern. Transparente Polymere gewinnen in Premium-Produktdesigns im Gesundheitswesen und in Laborsystemen an Beliebtheit. Designer verwenden PPSU, um die Benutzerfreundlichkeit und Sicherheit in technischen Geräten zu verbessern. Der Polyphenylsulfon-Markt spiegelt diesen Trend wider, da Endanwender nach größerer Designfreiheit suchen. Es ermutigt Lieferanten, spezialisierte transparente Varianten zu erweitern. Die starke Akzeptanz in Bildgebungswerkzeugen treibt die kontinuierliche Innovation an. Marktteilnehmer priorisieren optische Qualität, ohne die Festigkeit zu beeinträchtigen.
Steigende Integration von PPSU in Anwendungen der nächsten Generation der Mobilität
Automobil- und Elektromobilitätsplattformen verwenden PPSU für leichte, hitzebeständige Teile. Es ersetzt Metalle in Steckverbindern, Kühlkreisläufen und Sensorgehäusen. Designer streben nach Materialien, die das Gewicht reduzieren und gleichzeitig die Haltbarkeit erhalten. PPSU unterstützt EV-Architekturen, bei denen thermische Belastungen steigen. Der Polyphenylsulfon-Markt gewinnt durch neue Mobilitätsingenieuranforderungen an Sichtbarkeit. Es verbessert die Kompatibilität mit Hochspannungskomponenten und thermischen Sicherheitsanforderungen. Tier-1-Lieferanten investieren in fortschrittliche PPSU-Qualitäten für elektrische Plattformen. Mobilitätstrends leiten eine breitere Nachfrage nach technischen Polymeren.
- Zum Beispiel: Solvays Radel® PPSU R-5000 behält die mechanische Integrität durch 500 Dampfsterilisationszyklen bei, die einer hohen Hitzebelastung entsprechen, mit Glasübergangstemperaturverschiebungen unter 1,4 % und ohne signifikanten Zugfestigkeitsverlust.
Wachstum von maßgeschneiderten Compounds und Spezial-PPSU-Qualitäten
Hersteller bringen maßgeschneiderte PPSU-Compounds auf den Markt, um strenge Leistungsziele zu erreichen. Es weckt Interesse an Mischungen, die Fließfähigkeit, Farbstabilität und chemische Beständigkeit verbessern. Die Anpassung hilft, Nischenanwendungen in analytischen Geräten und Luftfahrtinterieurs zu adressieren. Hersteller stärken F&E-Pipelines, um hochspezifische Kundenbedürfnisse zu unterstützen. Der Polyphenylsulfon-Markt gewinnt an Wert, da technische Varianten in den kommerziellen Einsatz gelangen. Es fördert langfristige Lieferantenpartnerschaften in technischen Sektoren. Die steigende Spezialisierung führt zu einer breiteren Formulierungsvielfalt. Verbesserte Konsistenz in verarbeiteten Teilen unterstützt ein breiteres Marktvertrauen.
- Zum Beispiel liefern Ensingers TECASON P (PPSU)-Qualitäten Zugfestigkeiten im Bereich von 81–84 MPa und behalten eine starke chemische und thermische Beständigkeit bei, was anspruchsvolle Anwendungen in medizinischen Geräten, Flüssigkeitshandhabungskomponenten und technischen Geräten unterstützt.
Zunehmende Verwendung von PPSU in langlebigen Konsumgütern und Premium-Haushaltsgeräten
Konsumgütermarken verwenden PPSU für Premium-Kochgeschirrgriffe, Babyflaschen und hitzebeständige Geräteteile. Es bietet Bruchfestigkeit und Klarheit, die für stark beanspruchte Produkte geeignet sind. Designer verwenden PPSU, um den steigenden Erwartungen an Festigkeit und Sicherheit gerecht zu werden. Der Polyphenylsulfon-Markt expandiert durch lifestyle-getriebene Upgrades in Haushaltswaren. Es unterstützt langlebige Komponenten in schnell wachsenden Haushaltsgerätekategorien. Hersteller heben PPSU für seine Beständigkeit gegen kochendes Wasser und Reinigungsmittel hervor. Produktportfolios erweitern sich hin zu langlebigen, hochwertigen Konsumartikeln. Das Marktbewusstsein stärkt sich, da Marken Leistungsmerkmale fördern.
Analyse der Markt-Herausforderungen
Hohe Produktionskosten und begrenzte Lieferantenbasis schränken breitere Nutzung ein
Der Polyphenylsulfon-Markt steht vor Herausforderungen im Zusammenhang mit teuren Rohstoffen und komplexen Verarbeitungsprozessen. PPSU erfordert strikte thermische Kontrolle während der Form- und Extrusionsschritte. Es erfordert hohe Kapitalinvestitionen für fortschrittliche Werkzeuge und Produktionssysteme. Begrenzte globale Lieferanten schränken die großflächige Kostenoptimierung ein. Dies erzeugt Preisdruck für kleine Hersteller, die auf Nischenanwendungen angewiesen sind. Ingenieure wechseln manchmal zu kostengünstigeren Alternativen, wenn die Budgets knapp werden. Zertifizierungsanforderungen verlängern die Entwicklungszeit für regulierte Industrien. Hohe Produktionskosten verringern die Akzeptanzgeschwindigkeit in aufstrebenden Märkten.
Technische Barrieren bei der Massenadoption in wettbewerbsfähigen technischen Kunststoffen
PPSU konkurriert mit PEEK, PSU und hochwertigen Polyamiden in vielen technischen Bereichen. Das Substitutionsrisiko steigt, wo vergleichbare Leistungen existieren. Es steht vor Herausforderungen in Segmenten, die extreme chemische oder Ermüdungsbeständigkeit erfordern. Die Verarbeitung von PPSU erfordert geschulte Bediener, um Maßprobleme zu vermeiden. Konkurrenzmaterialien bieten eine breitere Farbstabilität oder geringere Dichte. Der Polyphenylsulfon-Markt navigiert durch diese Bedenken, während er das Interesse in Kernsektoren aufrechterhält. Er expandiert nur dort, wo Leistungsverbesserungen die Verarbeitungsschwierigkeiten überwiegen. Das Marktwachstum hängt von einer besseren Ausbildung der Designingenieure ab.
Marktchancen
Erweiterung in fortschrittliche Gesundheitsinfrastruktur und nächste Generation medizinischer Werkzeuge
Krankenhäuser investieren in wiederverwendbare und hochpräzise Geräte, die eine stärkere Materialleistung erfordern. PPSU unterstützt Werkzeuge, die Sterilisation ohne Verlust der strukturellen Stabilität überstehen. Es ermöglicht transparente Diagnoseteile für Echtzeitinspektionen. Medizinische Akteure suchen nach sichereren und hygienischeren Materialien für neue Verfahrenssets. Der Polyphenylsulfon-Markt kann durch die rasche Modernisierung des Gesundheitswesens an Dynamik gewinnen. Er erfüllt strenge Standards, die die langfristige Akzeptanz in chirurgischen und zahnmedizinischen Systemen fördern. Wachsende globale Gesundheitsausgaben fördern mehr Geräteinnovationen. Verbesserte Lieferkapazitäten stärken Chancen in regulierten Umgebungen.
Steigendes Potenzial in wachstumsstarken Filtrations-, EV-Plattformen und industriellen Upgrades
Die Erweiterung der Wasseraufbereitung schafft starke Nachfrage nach PPSU-Membrangehäusen und Druckkomponenten. EV-Hersteller evaluieren PPSU für thermisch sichere Steckverbinder und Kühlmittelleitungen. Es unterstützt präzise, langlebige Komponenten in der nächsten Generation von Elektronik. Die industrielle Automatisierung fördert den Einsatz von PPSU für langlebige Ventile und Überwachungseinheiten. Der Polyphenylsulfon-Markt profitiert von sektorübergreifender Innovation, die Hochleistungspolymere begünstigt. Er stimmt mit Nachhaltigkeitsbemühungen überein, die eine längere Lebensdauer fördern. Die Entwicklung neuer Anwendungen erhöht das Umsatzpotenzial für globale Lieferanten. Breitere Akzeptanz steigert die langfristigen Wachstumsaussichten.
Analyse der Marktsegmentierung:
Nach Produkttyp
Der Polyphenylsulfon-Markt expandiert durch diverse Produkttypen, die unterschiedliche technische Bedürfnisse unterstützen. Ungefüllte Qualitäten finden Verwendung in transparenten Gehäusen und medizinischen Tabletts, die Klarheit und Stärke erfordern. Glasgefülltes PPSU unterstützt höhere Steifigkeit für Automobil- und Luftfahrtstrukturen. Kohlenstoffgefüllte Varianten bieten verbesserte Maßstabilität und unterstützen anspruchsvolle thermische Lasten. Standard-PPSU hält eine konstante Akzeptanz in Gesundheitswerkzeugen und wiederverwendbaren Komponenten. PPSU-Verbindungen helfen Produzenten, Fluss, Farbe und mechanisches Gleichgewicht anzupassen. PPSU-Mischungen erweitern die Leistung in neue industrielle Aufgaben. PPSU-Komposite stärken die Akzeptanz, wo hohe mechanische Lasten die Designentscheidungen prägen.
- Zum Beispiel halten Solvays Radel PPSU ungefüllte Qualitäten über 1.000 Dampfsterilisationszyklen bei 132°C stand und behalten dabei mehr als 85% der mechanischen Eigenschaften wie die Gesamtenergie bei 55,3 J.
Nach Endverbraucherindustrie
Endverbraucherindustrien schaffen breite Nachfragemuster auf dem Polyphenylsulfon-Markt. Gesundheitswesen und medizinische Geräte führen aufgrund der starken Nutzung in sterilisierbaren chirurgischen Instrumenten. Unterhaltungselektronik übernimmt PPSU für hitzebeständige und stoßfeste Gehäuse. Die Automobilherstellung integriert es in Steckverbinder und Teile unter der Motorhaube. Luft- und Raumfahrt- sowie Verteidigungssektoren verlassen sich auf das Polymer für flammensichere Kabinenelemente. Sanitärsysteme profitieren von PPSU-Fittings, die einen Hochdruckfluss unterstützen. Bauunternehmen schätzen langlebige Komponenten für raue Umgebungen. Babyprodukte gewinnen durch PPSU-Flaschen mit starken Sicherheitsprofilen an Bedeutung. Andere Sektoren übernehmen es für Wasseraufbereitungs- und Lebensmittelverarbeitungssysteme.
Nach Qualität
Qualitäten prägen die Leistungsfähigkeit auf dem Polyphenylsulfon-Markt. Spritzgussqualitäten dominieren aufgrund der starken Nutzung in präzisen medizinischen und elektronischen Teilen. Extrusionsqualitäten unterstützen Rohre, Profile und Strukturkomponenten. Folienqualitäten helfen Produzenten, dünne, langlebige Blätter für technische Anwendungen zu erstellen. Faserqualitäten dienen Nischenanwendungen, bei denen Stärke und Hitzebeständigkeit die Materialwahl leiten. Jede Qualität stärkt die Designflexibilität für Ingenieure. Sie stimmt die Produktionsfähigkeit mit engen Toleranzen ab. Eine breitere Verfügbarkeit von Qualitäten unterstützt die stetige Markteinführung.
- Zum Beispiel dominieren Spritzgussqualitäten präzise Teile mit einer Zugfestigkeit von 70-75 MPa und einem Biegemodul von bis zu 2.600 MPa.
Nach Eigenschaft (Leistungsklasse)
Leistungsklassen schaffen eine strukturierte Nachfrage auf dem Polyphenylsulfon-Markt. Hohe Temperaturbeständigkeit treibt die starke Nutzung in Luft- und Raumfahrt- sowie Automobilteilen an. Chemische Beständigkeit unterstützt medizinische Geräte, die aggressiven Reinigungsmitteln ausgesetzt sind. Elektrische Isolierung ermöglicht einen stabilen Einsatz in Steckverbindern und Schaltungsgehäusen. Mechanische Stärke verbessert die Funktion in Flüssigkeitssystemen und tragenden Teilen. Flammhemmung unterstützt sicherheitskritische Designs in Transportinnenräumen. Diese Eigenschaften prägen die langfristige Relevanz von PPSU. Es hilft Produzenten, strenge regulatorische Anforderungen zu erfüllen. Leistungsklassen leiten die Materialauswahl in fortschrittlichen Industrien.
Segmentierung:
Nach Produkttyp
- Ungefülltes Polyphenylsulfonharz
- Glasgefülltes Polyphenylsulfonharz
- Kohlenstoffgefülltes Polyphenylsulfonharz
- Standard PPSU
- PPSU-Verbindungen
- PPSU-Mischungen
- PPSU-Verbundstoffe
Nach Endverbraucherindustrie
- Gesundheitswesen & Medizinische Geräte
- Unterhaltungselektronik
- Automobilherstellung
- Luft- und Raumfahrt & Verteidigungsproduktion
- Sanitär- & Flüssigkeitshandhabungssysteme
- Bauindustrie
- Babyprodukte
- Andere (Lebensmittel- & Getränkeverarbeitung, Wasseraufbereitungssysteme)
Nach Qualität
- Spritzgussqualität
- Extrusionsqualität
- Filmqualität
- Faserqualität
Nach Eigenschaft (Leistungsklasse)
- Hohe Temperaturbeständigkeit
- Chemische Beständigkeit
- Elektrische Isolierung
- Mechanische Festigkeit
- Flammschutz
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika führt den Polyphenylsulfon-Markt mit einem geschätzten 38% Anteil an, angetrieben durch starke Nachfrage aus dem Gesundheitswesen, der Luft- und Raumfahrt sowie hochwertigen Industriesystemen. Krankenhäuser verwenden PPSU für wiederverwendbare Geräte, die strenge Sterilisationsanforderungen unterstützen. Luft- und Raumfahrtzulieferer nutzen PPSU für flammensichere Innenausstattungsteile. Hersteller in den USA erweitern die Produktion, um die Nachfrage nach technischen Kunststoffen zu unterstützen. Es profitiert von ausgereiften Regelsystemen, die leistungsstarke Materialien begünstigen. Das Wachstum bleibt stabil durch kontinuierliche Investitionen in fortschrittliche Verarbeitungstechnologien.
Europa hält etwa 32% Anteil, geprägt durch starke Nachfrage von Herstellern medizinischer Geräte und großen Automobilherstellern. Die Region konzentriert sich auf hochpräzise Komponenten, die gut mit dem mechanischen und thermischen Profil von PPSU übereinstimmen. Luft- und Raumfahrtprogramme in Deutschland und Frankreich verleihen durch den breiteren Einsatz flammensicherer Polymere zusätzlichen Schwung. Gesundheitsunternehmen übernehmen wiederverwendbare Geräte, um Abfall zu reduzieren und strenge Hygienevorschriften zu erfüllen. Der Polyphenylsulfon-Markt erhält stetige Unterstützung von Produzenten, die technische Materialien priorisieren. Er wächst in Ländern, die ihre Fertigungsbasen aufrüsten. Die F&E-Stärke in Schlüsselindustrien unterstützt eine stabile Akzeptanz.
Asien-Pazifik sichert sich etwa 22% Anteil, mit schnellem Wachstum, angetrieben durch steigende medizinische Fertigung, Elektronikausstoß und industrielle Aufrüstungen. China und Indien investieren in fortschrittliche Spritzguss- und Extrusionssysteme, die den Einsatz von PPSU unterstützen. Hersteller von Unterhaltungselektronik übernehmen PPSU für hitzebeständige Gehäuse. Das Wachstum der Automobilindustrie in regionalen Zentren treibt die stärkere Nachfrage nach stabilen Polymeren an. Der Polyphenylsulfon-Markt zeigt in dieser Region erhebliches Potenzial aufgrund eines breiteren Wechsels zu leichten, langlebigen Materialien. Er gewinnt an Dynamik, wo lokale Produzenten die technische Kapazität ausbauen. Lateinamerika und der Mittlere Osten & Afrika teilen sich die verbleibenden 8%, geprägt durch allmähliche Akzeptanz und steigende Investitionen im Gesundheitswesen.
Analyse der Hauptakteure:
- BASF SE
- Solvay SA
- SABIC
- Evonik Industries
- RTP Company
- Ensinger GmbH
- Quadrant Engineering Plastics
- Röchling Group
- Sumitomo Chemical Co., Ltd.
- Westlake Plastics Company
- NYTEF Plastics
- Mitsubishi Chemical Corporation
- Polymer Dynamix
Wettbewerbsanalyse:
Der Polyphenylsulfon-Markt zeichnet sich durch eine konzentrierte Wettbewerbslandschaft aus, die von einer begrenzten Anzahl globaler Produzenten dominiert wird. Schlüsselakteure investieren in Spezialqualitäten, die medizinische Geräte, Flugzeuginnenräume und industrielle Flüssigkeitssysteme unterstützen. Sie konzentrieren sich auf gleichbleibende Harzreinheit, stabilen Schmelzfluss und die Einhaltung globaler Standards. Führende Unternehmen erweitern ihre Compoundierfähigkeiten, um den speziellen Leistungsanforderungen in Ingenieuranwendungen gerecht zu werden. Dies fördert starke Lieferanten-Kunden-Partnerschaften in regulierten Sektoren, die hohe Zuverlässigkeit erfordern. Marktteilnehmer stärken auch den technischen Support, um die Designintegration zu verbessern und die Qualifikationszyklen zu verkürzen. Der Wettbewerb konzentriert sich auf Harzqualität, globale Lieferstabilität und die Fähigkeit, strenge Zertifizierungsnormen zu erfüllen. Partnerschaften mit Formern und OEMs helfen den Produzenten, ihre langfristige Präsenz in wertvollen Segmenten zu stärken.
Aktuelle Entwicklungen:
- Im April 2025 brachte Syensqo White Radel auf den Markt, ein neues medizinisches Polyphenylsulfon (PPSU)-Produkt, das für biopharmazeutische Systeme, chirurgische Instrumente und medizinische Geräte entwickelt wurde und ein weißeres Erscheinungsbild als herkömmliche Qualitäten bietet.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Endverbraucherindustrie, Qualität und Eigenschaft. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die steigende Nachfrage nach sterilisierbaren Geräten wird die Nutzung von PPSU in medizinischen Systemen stärken.
- Die Erweiterung der Flugzeuginnenräume wird die breitere Anwendung von hochtemperaturbeständigen PPSU-Teilen vorantreiben.
- Der Anstieg der Elektronikproduktion wird hitzebeständige Gehäuse und Präzisionskomponenten unterstützen.
- Die Expansion der Automobilindustrie hin zu leichten Designs wird die Auswahl langlebiger PPSU-Qualitäten fördern.
- Die starke Durchdringung in Sanitärsystemen wird aufgrund stabiler Leistung unter Druck zunehmen.
- Fortschritte im Compoundieren werden neue PPSU-Mischungen für Nischenanwendungen schaffen.
- Höhere Investitionen in wiederverwendbare medizinische Werkzeuge werden eine breitere Materialstandardisierung vorantreiben.
- Das regionale Wachstum der Fertigung wird wettbewerbsfähige Harzlieferketten unterstützen.
- Nachhaltigkeitsprogramme werden langlebige Materialien fördern, die Ersatzzyklen reduzieren.
- Langfristige Innovationen in der Form- und Extrusionstechnologie werden die Designflexibilität von PPSU verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Polyphenylsulfon und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Polyphenylsulfon zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Polyphenylsulfons hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Polyphenylsulfone antreiben?
Wer sind die führenden Unternehmen im Polyphenylsulfon-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Polyphenylsulfon-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Polyphenylsulfon-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 416.44 million → 2032: USD 773.65 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Polyphenylsulfon-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Polyphenylsulfon-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Polyphenylsulfon-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Polyphenylsulfon-Markt Market Drivers
- 3.3 Polyphenylsulfon-Markt Market Restraints & Challenges
- 3.4 Polyphenylsulfon-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Polyphenylsulfon-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Polyphenylsulfon-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Polyphenylsulfon-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Polyphenylsulfon-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Polyphenylsulfon-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Polyphenylsulfon-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Polyphenylsulfon-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Polyphenylsulfon-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Polyphenylsulfon-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Polyphenylsulfon-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Polyphenylsulfon-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Polyphenylsulfon-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Polyphenylsulfon-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Polyphenylsulfon-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Polyphenylsulfon-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Polyphenylsulfon-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Polyphenylsulfon-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Polyphenylsulfon-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Polyphenylsulfon-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
