
Marktübersicht:
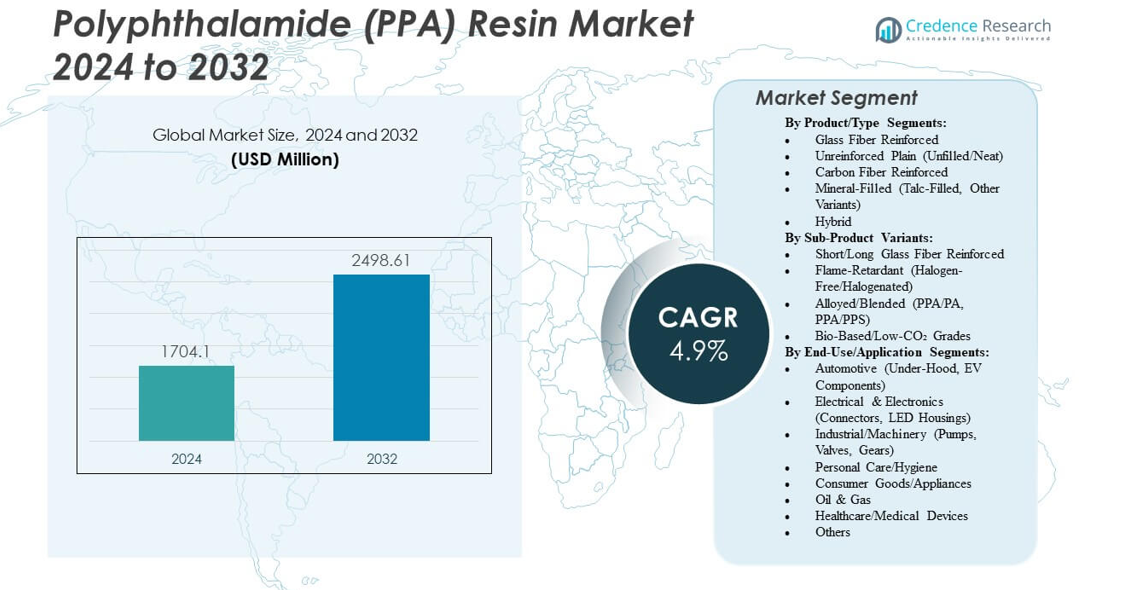
Der Markt für Polyphthalamid (PPA) Harz wird voraussichtlich von 1704,1 Millionen USD im Jahr 2024 auf geschätzte 2498,61 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9% von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Polyphthalamid (PPA) Harzmarkt Größe 2024 | 1704,1 Millionen USD |
| Polyphthalamid (PPA) Harzmarkt, CAGR | 4,9% |
| Polyphthalamid (PPA) Harzmarkt Größe 2032 | 2498,61 Millionen USD |
Das Wachstum in diesem Markt wird durch die steigende Nachfrage nach leichten und hitzebeständigen Materialien in der Automobil-, Elektro- und Elektronikindustrie angetrieben. Automobilhersteller verwenden PPA-Harz für Motorraumkomponenten, um die Kraftstoffeffizienz zu verbessern und Emissionsnormen zu erfüllen. Elektronikhersteller setzen es für kompakte Geräte ein, die thermische Stabilität erfordern. Die mechanische Festigkeit, chemische Beständigkeit und die Fähigkeit, Metalle in komplexen Teilen zu ersetzen, machen das Material in verschiedenen Branchen sehr wertvoll. Ständige Innovationen in der Polymerverbindung erweitern seine Verwendung in EV-Systemen und Präzisionsverbindern weiter.
Der asiatisch-pazifische Raum dominiert den Markt für Polyphthalamid (PPA) Harz aufgrund starken industriellen Wachstums und der Präsenz großer Automobil- und Elektronikhersteller. China, Japan, Südkorea und Indien führen den Verbrauch durch erweiterte Produktionskapazitäten und F&E-Investitionen an. Europa folgt mit hoher Nachfrage aus fortschrittlichen Automobil- und Ingenieursektoren, die Nachhaltigkeit und Leistung betonen. Nordamerika hält eine stabile Akzeptanz durch Innovationen in EV und industrieller Automatisierung aufrecht. Aufstrebende Regionen wie Lateinamerika und der Nahe Osten zeigen wachsendes Potenzial, da die industrielle Infrastruktur expandiert und Hersteller fortschrittliche Materialien für Hochtemperaturanwendungen suchen.
Markteinblicke:
- Der Markt für Polyphthalamid (PPA) Harz wird voraussichtlich von 1704,1 Millionen USD im Jahr 2024 auf 2498,61 Millionen USD bis 2032 wachsen, mit einer CAGR von 4,9%.
- Die steigende Nachfrage nach leichten, langlebigen und hitzebeständigen Materialien in der Automobil- und Elektronikindustrie treibt die Marktexpansion voran.
- Hohe Produktionskosten und komplexe Verarbeitungsanforderungen schränken die breitere Akzeptanz in kostenempfindlichen Sektoren ein.
- Der asiatisch-pazifische Raum führt den globalen Verbrauch aufgrund starker Automobil- und Elektronikfertigung in China, Japan, Südkorea und Indien an.
- Europa und Nordamerika halten ein stetiges Wachstum durch fortschrittliche Ingenieuranwendungen und die Entwicklung von Komponenten für Elektrofahrzeuge aufrecht.
Markttreiber
Wachsende Nachfrage nach leichten und leistungsstarken Materialien in der Automobilherstellung
Der Polyphthalamid (PPA) Harzmarkt profitiert davon, dass Automobilhersteller auf leichte Materialien umsteigen, um die Kraftstoffeffizienz zu verbessern. Fahrzeugdesigns beinhalten nun fortschrittliche Polymere, die Metall in Strukturkomponenten ersetzen. PPA-Harz bietet Hitzestabilität und chemische Beständigkeit, ideal für Systeme unter der Motorhaube. Automobilhersteller verwenden es in Kraftstoffleitungen, Turboladergehäusen und elektrischen Steckverbindern. Es unterstützt niedrigere Emissionen, indem es das Gesamtgewicht des Fahrzeugs reduziert. Plattformen für Elektrofahrzeuge erweitern diesen Adoptionstrend aufgrund der Anforderungen an thermische Zuverlässigkeit. Die Haltbarkeit des Harzes gewährleistet eine lange Lebensdauer unter mechanischer Belastung. Globale regulatorische Normen zur Emissionsreduzierung drängen Automobilhersteller weiter zur breiteren Integration von PPA-Harz.
- Zum Beispiel erreicht ein Hochspannungsstecker für Bosch-Elektromotoren, geformt von Furnel Inc. unter Verwendung von Syensqos Amodel PPA, außergewöhnliche elektrische Leistung, verbesserte Flammenbeständigkeit und eine 50%ige Reduzierung der Produktionszykluszeit.
Steigende Nutzung in Elektro- und Elektronikanwendungen
Elektronikhersteller verlassen sich auf PPA-Harz für kompakte Teile, die Isolierung und hohe mechanische Festigkeit erfordern. Es behält stabile Leistung unter Hitzebelastung durch hochdichte Schaltkreise bei. Hersteller von Steckverbindern, Schaltern und Sensoren schätzen seine Maßstabilität. Der Polyphthalamid (PPA) Harzmarkt stärkt sich durch den zunehmenden Einsatz in Smartphones und 5G-Infrastruktur. Es unterstützt Mikrospritzgussprozesse in miniaturisierten elektronischen Geräten. Verbraucherpräferenzen für leichte und langlebige Produkte beschleunigen das Branchenwachstum. Es ermöglicht auch eine bessere Beständigkeit gegen Chemikalien, die in Geräte-Montagelinien verwendet werden. Die Anpassungsfähigkeit von PPA-Harz passt gut zum Trend zu kleineren, aber leistungsstarken elektronischen Systemen.
- Zum Beispiel liefert Syensqos Amodel PPA AS-4133 HS-Grad, ein zu 33% glasverstärktes PPA, schnelle Formzyklen mit niedriger Feuchtigkeitsaufnahme von 0,29% nach 24 Stunden und einer Dichte von 1,45 g/cm³ für hochdichte Schaltkreise.
Erweiterte Durchdringung in Industrie- und Maschinenkomponenten
Industrielle Hersteller verwenden PPA-Harz für Zahnräder, Lager und Kompressorteile, die Reibung ausgesetzt sind. Seine thermische Beständigkeit ermöglicht den Betrieb in kontinuierlichen Hochtemperatureinstellungen. Die Steifigkeit und Verschleißfestigkeit des Materials gewährleisten Zuverlässigkeit in rotierenden Geräten. Es reduziert Wartungszyklen in Chemieanlagen und Industriekompressoren. Der Polyphthalamid (PPA) Harzmarkt profitiert von Branchen, die Metall durch leistungsstarke Kunststoffe ersetzen möchten. PPA-Harz verlängert die Lebensdauer von Maschinenteilen unter Vibration und Druck. Industrieautomation und Robotik erweitern die Materialnachfrage weiter. Es bietet die Haltbarkeit und Stabilität, die kritische Prozessausrüstung erfordert.
Nachhaltigkeit und Umstellung auf bio-basierte PPA-Qualitäten
Steigendes Umweltbewusstsein treibt Hersteller dazu, umweltfreundliche PPA-Alternativen zu entwickeln. Bio-basierte Harze reduzieren den CO2-Fußabdruck, während sie ähnliche mechanische Festigkeit beibehalten. Produzenten konzentrieren sich auf erneuerbare Rohstoffquellen, um Nachhaltigkeitsziele zu erreichen. Der Polyphthalamid (PPA) Harzmarkt entwickelt sich durch Innovationen in der grünen Polymerchemie. Hersteller testen recycelbare Mischungen, die mit modernen Formprozessen kompatibel sind. Es unterstützt Kreislaufwirtschaftsmodelle innerhalb der Automobil- und Elektroniklieferketten. Globale Richtlinien, die die Verwendung nachhaltiger Materialien fördern, erhöhen die bio-basierte Akzeptanz. Der Wechsel zu umweltfreundlicheren Harzoptionen verbessert den Markenruf und das langfristige Marktwachstumspotenzial.
Markttrends
Zunehmende Akzeptanz von langfaserverstärkten PPA-Verbindungen
Hersteller bevorzugen zunehmend langfaserverstärkte PPA-Qualitäten für strukturelle Leistung. Diese Verbindungen bieten verbesserte Zugfestigkeit und Dimensionsstabilität unter mechanischer Belastung. Automobil-OEMs setzen sie in Motorhalterungen, Gehäusen und Unterbodenkonstruktionen ein. Der Polyphthalamid (PPA) Harzmarkt expandiert durch technische Verbundwerkstoffe mit höherer Ermüdungsbeständigkeit. Er unterstützt die Integration von Teilen und die Reduzierung der Dicke ohne Leistungsverlust. Diese Qualitäten widerstehen auch Kriechen unter hohen Lasten und sind ideal für Elektromotorbaugruppen. Industrielle Anwender profitieren von der erhöhten Steifigkeit langfaseriger Materialien. Produktdiversifizierung stärkt die Wettbewerbslandschaft unter Materiallieferanten.
- Zum Beispiel bietet Xiamen LFT Composite Plastic Co. PPA, verstärkt mit langen Glasfasern, und erreicht eine Biegefestigkeit von 175-208 MPa und einen Biegemodul von 8-9 GPa für Automobilanwendungen.
Fortschritte in der Verarbeitungstechnologie und 3D-Druck-Kompatibilität
Verbesserte Spritzguss- und additive Fertigungstechniken erhöhen die Nutzbarkeit von PPA-Harz. Neue Formulierungen ermöglichen eine bessere Flusskontrolle und reduzierte Verformung in komplexen Formen. Der Polyphthalamid (PPA) Harzmarkt stimmt mit dem 3D-Druck für Prototyping und Kleinserienproduktion überein. Er ermöglicht es Herstellern, komplexe Geometrien mit gleichbleibender Festigkeit zu produzieren. Verbesserte Wärmebeständigkeit unterstützt Hochtemperatur-Druckvorgänge. Automatisierungsgetriebene Industrien profitieren von schnelleren Design-zu-Teil-Zeitplänen. Die Anpassungsfähigkeit von PPA an hybride Fertigung erweitert seine Reichweite in Luft- und Raumfahrt- sowie Industriesegmenten. Die wachsende Integration digitaler Fertigungssysteme erhöht die Prozesseffizienz.
Steigender Fokus auf Hochtemperatur-Elektrokomponenten in E-Fahrzeugen
Plattformen für Elektrofahrzeuge verlangen Komponenten, die extreme Hitze tolerieren können. PPA-Harz erfüllt diese Bedingungen durch überlegene Isolierung und Hitzebeständigkeit. Der Polyphthalamid (PPA) Harzmarkt profitiert vom Wachstum der EV-Produktion und Batterieentwicklungen. Er unterstützt Anwendungen in Steckverbindern, Sammelschienen und Gehäusen in Hochspannungssystemen. Wärmemanagement spielt eine entscheidende Rolle bei der Sicherstellung der Langlebigkeit von Komponenten. OEMs bevorzugen PPA-Verbindungen, die die Leistung über 150°C Betriebstemperaturen aufrechterhalten. Dies fördert die langfristige Sicherheit und Zuverlässigkeit innerhalb der EV-Architektur. Hohe Akzeptanz in E-Mobilitätsökosystemen verstärkt die strategische Bedeutung des Harzes.
- Zum Beispiel erreichen PPA/30SCF-Verbundwerkstoffe eine maximale Zugfestigkeit von 142,7 ± 12,5 MPa und einen Elastizitätsmodul von 12,9 ± 0,6 GPa und unterstützen Hochtemperatur-EV-Strukturanwendungen.
Integration von flammhemmenden und glasgefüllten PPA-Qualitäten
Hersteller führen flammhemmende und glasgefüllte PPA-Varianten ein, um Sicherheitsnormen zu erfüllen. Diese Materialien dienen Industrien, die sowohl hohe Festigkeit als auch die Einhaltung von Brandschutzvorschriften benötigen. Der Polyphthalamid (PPA) Harzmarkt stärkt sich durch Wachstum in den Bereichen Luft- und Raumfahrt, Elektronik und öffentlicher Nahverkehr. Er gewährleistet elektrische Isolierung bei gleichzeitiger Aufrechterhaltung der Schlagfestigkeit. Flammhemmende PPA-Verbindungen reduzieren Risiken in dicht gepackten Systemen. Der Glasfasergehalt verbessert die strukturelle Steifigkeit und Temperaturkontrolle. Er verbessert die Dimensionsstabilität über verlängerte Betriebszyklen. Die Verfügbarkeit vielfältiger Formulierungen positioniert PPA-Harz als kritisches technisches Polymer.
Analyse der Markt-Herausforderungen
Hohe Produktionskosten und komplexe Verarbeitungsanforderungen
Der Polyphthalamid (PPA) Harzmarkt steht vor Kostenherausforderungen durch Rohstoffe und komplexe Synthese. Die Herstellung von aromatischen Polyamiden erfordert präzise Kontrolle und energieintensive Verarbeitung. Dies erhöht die Gesamtkosten im Vergleich zu herkömmlichen Polymeren wie Nylon-6 oder Nylon-66. Komplexes Schmelzverhalten begrenzt auch die Einführung in kleinen und mittleren Fertigungsbetrieben. Die Verarbeitung erfordert höhere Werkzeugtemperaturen, was die Betriebskosten erhöht. Der Verschleiß von Geräten durch abrasive Füllstoffe trägt zu den Kostenbarrieren bei. Hersteller benötigen Fachwissen im Umgang mit Harzschrumpfung und Feuchtigkeitsaufnahme. Diese Herausforderungen beschränken die Expansion von PPA-Harz in kostengünstigen Anwendungen in aufstrebenden Volkswirtschaften.
Konkurrenz durch alternative technische Kunststoffe
Alternative Materialien wie Polyetheretherketon (PEEK), Polybutylenterephthalat (PBT) und Polyamid-Imid (PAI) schaffen starke Konkurrenz. Diese Ersatzstoffe bieten ähnliche oder überlegene thermische und mechanische Eigenschaften zu wettbewerbsfähigen Preisen. Der Polyphthalamid (PPA) Harzmarkt steht unter Druck in kostenempfindlichen Segmenten. Einige Industrien entscheiden sich für günstigere Nylonmischungen für moderate Temperaturleistungen. Eingeschränkte Recycelbarkeit verringert zudem die Attraktivität für nachhaltige Anwendungen. Hersteller müssen sich durch Materialinnovationen und maßgeschneiderte Qualitäten differenzieren. Markterfolg hängt von strategischen Partnerschaften mit OEMs ab, um langfristige Anwendungsfälle zu sichern. Kontinuierliche F&E-Investitionen bleiben entscheidend, um die Relevanz gegenüber konkurrierenden Polymeren zu erhalten.
Marktchancen
Erweiterte Rolle von PPA in der Elektromobilität und autonomen Systemen
Elektrische und autonome Fahrzeuge schaffen neue Nachfrage nach hochpräzisen technischen Kunststoffen. Der Polyphthalamid (PPA) Harzmarkt gewinnt an Bedeutung durch die erhöhte Produktion von EV-Batterien, Motoren und Wechselrichtern. PPA-Harz unterstützt die leichte Integration von Sensoren und Sicherheitskomponenten. Seine elektrische Isolierung trägt zur Verbesserung der Fahrzeugsicherheit unter Hochspannungsbedingungen bei. OEMs erkunden PPA-basierte Lösungen für den thermischen Schutz in Steuerungsmodulen. Es passt zum Trend hin zu kompakteren und hochdichten Automobildesigns. Fortschrittliche Materialtechnik eröffnet neues Potenzial in ADAS und elektronischen Steuergeräten. Wachsende E-Mobilitätsinfrastruktur treibt konsistente globale Expansionsmöglichkeiten an.
Wachsende Chancen in der nachhaltigen und zirkulären Materialentwicklung
Hersteller konzentrieren sich auf biobasierte und recycelbare PPA-Formulierungen, die mit globalen Nachhaltigkeitszielen übereinstimmen. Der Polyphthalamid (PPA) Harzmarkt profitiert von Initiativen zur Förderung eines geringeren ökologischen Fußabdrucks. F&E-Teams erforschen erneuerbare Monomere aus Biomasse und Abfallquellen. Es unterstützt geschlossene Produktionssysteme mit reduzierter Abhängigkeit von petrochemischen Eingaben. Kooperationen zwischen Harzproduzenten und Automobil-OEMs fördern ökoeffiziente Wertschöpfungsketten. Nachhaltige PPA-Mischungen verbessern die Lebenszyklusleistung und Kohlenstoffreduktionsmetriken. Marktführer investieren in grünere Chemie, um sich einen Wettbewerbsvorteil zu verschaffen. Regulatorische Anreize stärken zudem die Argumente für die weltweite Einführung zirkulärer Polymere.
Analyse der Marktsegmentierung:
Nach Produkt-/Typsegmenten
Der Polyphthalamid (PPA) Harzmarkt zeigt eine klare Dominanz von glasfaserverstärkten Qualitäten aufgrund ihrer überlegenen Festigkeit und Maßhaltigkeit. Diese Varianten dienen in Automobil- und Industriebaukomponenten, die Wärmebeständigkeit und Steifigkeit erfordern. Unverstärkte PPA-Typen finden Verwendung in präzisionsgeformten Teilen, bei denen Flexibilität und eine glatte Oberflächenbeschaffenheit wichtig sind. Kohlefaserverstärkte Qualitäten gewinnen an Bedeutung für leichte Leistung in hochbelasteten Umgebungen. Mit Mineralien gefüllte Varianten verbessern die Steifigkeit und Kosteneffizienz für den Einsatz bei moderaten Temperaturen. Hybride Zusammensetzungen integrieren mehrere Füllstoffe, um maßgeschneiderte Leistungen in anspruchsvollen Sektoren zu erzielen und den funktionalen Umfang von PPA zu erweitern.
- Zum Beispiel behalten BASFs Ultramid Advanced N (PA9T) Qualitäten konstante mechanische Eigenschaften bis zu 100°C mit einer Glasübergangstemperatur von 125°C und bieten eine geringe Wasseraufnahme für hohe Maßhaltigkeit.
Nach Unterproduktvarianten
Kurz- und langglasfaserverstärkte Typen bieten starke mechanische Ausdauer für komplexe Formstrukturen. Flammhemmende PPA-Harze erfüllen Sicherheitsstandards für elektrische und elektronische Baugruppen. Legierte Mischungen wie PPA/PA und PPA/PPS bieten ausgewogene chemische und thermische Leistung für industrielle Anwendungen. Biobasierte und CO₂-arme Varianten entstehen als nachhaltige Alternativen und spiegeln das Umweltbewusstsein entlang der Produktionsketten wider. Der Polyphthalamid (PPA) Harzmarkt stärkt sich durch Innovationen in der Harzmischung und Faserintegration, die die Haltbarkeit und Wiederverwertbarkeit von Teilen verbessern.
Nach Endverbrauchs-/Anwendungssegmenten
Automobilanwendungen führen den Gesamtverbrauch an, da sie weit verbreitet in Motorraum- und EV-Teilen eingesetzt werden, die thermische Ausdauer erfordern. Elektrische und elektronische Segmente übernehmen PPA für Steckverbinder, LED-Gehäuse und kompakte Baugruppen. Industrie- und Maschinenbau-Segmente verwenden es in Pumpen, Ventilen und Zahnrädern, wo langfristige Verschleißfestigkeit entscheidend ist. Persönliche Pflege, Konsumgüter und Öl- & Gasindustrie setzen PPA für Haltbarkeit in chemischen und mechanischen Umgebungen ein. Hersteller von Gesundheits- und Medizinprodukten erkunden PPA für sterilisierbare und biokompatible Teile. Der Markt setzt die breite Akzeptanz in Sektoren fort, die Leistungsstabilität und Gewichtsreduktion erfordern.
- Zum Beispiel ermöglichen BASFs kohlefaserverstärkte Ultramid Advanced N Qualitäten (20%, 30%, 40% Beladung) Strukturteile in Karosserie, Fahrwerk und Antriebsstrang mit einer Gewichtsreduktion von 25-30% gegenüber Metallen.
Segmentierung:
Nach Produkt-/Typsegmenten:
- Glasfaserverstärkt
- Unverstärkt (Ungefüllt/Neat)
- Kohlefaserverstärkt
- Mineralgefüllt (Talkumgefüllt, andere Varianten)
- Hybrid
Nach Unterproduktvarianten:
- Kurz-/Langglasfaserverstärkt
- Flammhemmend (Halogenfrei/Halogeniert)
- Legiert/Gemischt (PPA/PA, PPA/PPS)
- Biobasiert/CO₂-arme Qualitäten
Nach Endverbrauchs-/Anwendungssegmenten:
- Automobil (Motorraum, EV-Komponenten)
- Elektrik & Elektronik (Steckverbinder, LED-Gehäuse)
- Industrie/Maschinenbau (Pumpen, Ventile, Zahnräder)
- Persönliche Pflege/Hygiene
- Konsumgüter/Haushaltsgeräte
- Öl & Gas
- Gesundheitswesen/Medizinische Geräte
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Der Markt für Polyphthalamid (PPA)-Harze zeigt unterschiedliche regionale Dynamiken, wobei der asiatisch-pazifische Raum mit 43,9% des globalen Anteils führend ist. Die starke Nachfrage aus den Bereichen Automobil, Elektrik und Industrie treibt das regionale Wachstum an. China, Japan, Südkorea und Indien verankern die Produktion durch große Elektronik- und Automobil-Lieferketten. Die Region profitiert von schneller Industrialisierung, niedrigeren Herstellungskosten und der Expansion der Produktion von Elektrofahrzeugen. Sie bleibt das wichtigste Produktionszentrum für sowohl verstärkte als auch flammhemmende PPA-Qualitäten. Steigende Exporte von Präzisionskomponenten stärken auch die langfristige Dominanz des asiatisch-pazifischen Raums. Hersteller investieren weiterhin stark in lokalisierte Compoundierungs- und Verarbeitungsanlagen.
Europa folgt mit einem Anteil von 27,8%, unterstützt durch hohe regulatorische Standards und eine starke Ingenieurbasis. Deutschland, Frankreich und Italien bleiben zentral für den PPA-Verbrauch in Hochleistungs-Automobilsystemen. Die Nachfrage der Region stimmt mit ihrem Bestreben nach leichteren, emissionsarmen Fahrzeugkomponenten überein. Die Rolle von PPA in thermischer und struktureller Stabilität unterstreicht seine Bedeutung in europäischen Produktionslinien. Elektronik- und Industriesektoren unterstützen auch die stetige Harzannahme in EU-Ländern. Es profitiert von langfristigen Partnerschaften zwischen Harzherstellern und Tier-1-Zulieferern, die Qualität und Einhaltung von Nachhaltigkeitszielen gewährleisten.
Nordamerika trägt etwa 12,3% zum Markt für Polyphthalamid (PPA)-Harze bei. Es hält ein stetiges Wachstum durch die fortlaufende Elektrifizierung von Fahrzeugen und die Modernisierung der Industrie aufrecht. Die Vereinigten Staaten und Kanada verzeichnen eine konstante Annahme in elektrischen Steckverbindern, EV-Modulen und mechanischen Systemen. Lateinamerika hält etwa 7,5%, angeführt von der Automobil-Expansion in Mexiko und Brasilien. Der Nahe Osten & Afrika machen 8,5% aus, unterstützt durch wachsende Industrieprojekte und Investitionen in die Infrastruktur. Jede aufstrebende Region bietet Möglichkeiten zur Kapazitätserweiterung, da Hersteller die Beschaffungs- und Liefernetzwerke diversifizieren, um die steigende globale Nachfrage zu erfüllen.
Analyse der Hauptakteure:
- BASF SE
- DuPont de Nemours
- Solvay S.A.
- Arkema S.A.
- Evonik Industries AG
- EMS‑Chemie Holding AG
- Akro‑Plastic GmbH
- DSM Engineering Plastics B.V.
- Saudi Basic Industries Corporation (SABIC)
- Toray Industries Inc.
- Polyplastics Co. Ltd.
- LG Chem Ltd.
- Lotte Advanced Materials Co. Ltd.
- RTP Company Inc.
- Kingfa SCI & TECH CO. LTD.
Wettbewerbsanalyse:
Der Markt für Polyphthalamid (PPA)-Harz bleibt moderat konsolidiert. Führende Unternehmen sind Solvay S.A., Arkema, Evonik Industries AG, Ems‑Chemie Holding AG, Akro‑Plastic GmbH und DuPont de Nemours, Inc.. Diese Unternehmen konkurrieren durch Produktinnovationen und bieten verstärkte, flammhemmende, legierte und biobasierte PPA-Qualitäten an. Sie passen Harze für Anwendungen in der Automobil-, Elektronik-, Industrie- und Nachhaltigkeitsbranche an. Große Akteure nutzen ihre Stärke durch globale Lieferketten, F&E-Fähigkeiten und eine breite Kundenreichweite. Mittelständische Unternehmen konzentrieren sich auf Nischensegmente mit spezialisierten Formulierungen. Der Wettbewerbsvorteil entsteht durch die Fähigkeit, Hochleistungsharze in großem Maßstab zu liefern und gleichzeitig Umwelt- und Regulierungsanforderungen zu erfüllen. Die Eintrittsbarrieren bleiben hoch aufgrund der Produktionskomplexität und Kapitalanforderungen. Der Markterfolg hängt von kontinuierlicher Innovation, Kostenoptimierung und der Ausrichtung an den Anforderungen der OEMs in verschiedenen Regionen ab.
Aktuelle Entwicklungen:
- Im Oktober 2025 kündigte BASF auch eine strategische Zusammenarbeit mit International Flavors & Fragrances Inc. (IFF) an, um nachhaltige Lösungen zu entwickeln, die biobasierte Polymere und Enzymsysteme umfassen, mit dem Ziel, die Leistung zu verbessern und gleichzeitig die Umweltauswirkungen zu reduzieren, was einen bedeutenden Schritt in Richtung Innovation und Nachhaltigkeit in der Polymertechnologie darstellt.
- Im Juni 2025 erweiterte BASF sein PPA-Portfolio mit der Einführung von Ultramid® Advanced N3U42G6, einem Polyamid 9T mit einer nicht-halogenierten flammhemmenden Technologie, um den sich entwickelnden Marktnachfragen nach Hochleistungspolymeren mit verbesserten Sicherheitsprofilen gerecht zu werden.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt/Typ, Unterproduktvarianten und Endnutzung/Anwendung. Er beschreibt führende Marktakteure und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Der Markt für Polyphthalamid (PPA) Harze wird durch die zunehmende Akzeptanz in Elektrofahrzeugen und leichten Automobilkomponenten expandieren.
- Die Nachfrage aus der Elektro- und Elektronikfertigung wird aufgrund hoher thermischer Stabilität und kompakter Designanforderungen steigen.
- Industrielle Automatisierung und Robotik werden die verstärkte Nutzung von PPA in mechanischen Systemen unterstützen, die Hitzebeständigkeit erfordern.
- Technologischer Fortschritt in der Compoundierung und Langfaserverstärkung wird die strukturelle Leistung und das Anwendungsspektrum verbessern.
- Der Wandel hin zu biobasierten und CO₂-armen Harzqualitäten wird sich unter Nachhaltigkeitsvorgaben beschleunigen.
- Der asiatisch-pazifische Raum wird das Produktionszentrum bleiben, angetrieben durch das Wachstum der Fertigung in China, Japan und Südkorea.
- Europa wird weiterhin PPA für präzisionsgefertigte Automobil- und Industrieanwendungen unter strengen Emissionsvorschriften bevorzugen.
- Neue Chancen werden sich aus der Luft- und Raumfahrt sowie Verteidigungssektoren ergeben, die hochfeste, leichte Materialien suchen.
- Partnerschaften zwischen OEMs und Harzherstellern werden maßgeschneiderte Lösungen für fortschrittliche Anwendungen fördern.
- Laufende Investitionen in F&E und Recyclingtechnologien werden das Kreislaufwirtschaftspotenzial von PPA und die Marktlanglebigkeit verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Polyphthalamid (PPA) Harz und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Polyphthalamid (PPA)-Harze zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Polyphthalamid (PPA) Harzsegment hatte 2024 den größten Marktanteil?
Was sind die Hauptfaktoren, die das Wachstum des Polyphthalamid (PPA) Harzmarktes antreiben?
Wer sind die führenden Unternehmen im Polyphthalamid (PPA) Harzmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Polyphthalamidharzmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Polyphthalamidharzmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1704.1 million → 2032: USD 2498.61 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Polyphthalamidharzmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Polyphthalamidharzmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Polyphthalamidharzmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Polyphthalamidharzmarkt Market Drivers
- 3.3 Polyphthalamidharzmarkt Market Restraints & Challenges
- 3.4 Polyphthalamidharzmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Polyphthalamidharzmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Polyphthalamidharzmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Polyphthalamidharzmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Polyphthalamidharzmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Polyphthalamidharzmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Polyphthalamidharzmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Polyphthalamidharzmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Polyphthalamidharzmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Polyphthalamidharzmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Polyphthalamidharzmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Polyphthalamidharzmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Polyphthalamidharzmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Polyphthalamidharzmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Polyphthalamidharzmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Polyphthalamidharzmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Polyphthalamidharzmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Polyphthalamidharzmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Polyphthalamidharzmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Polyphthalamidharzmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
