
Marktübersicht:
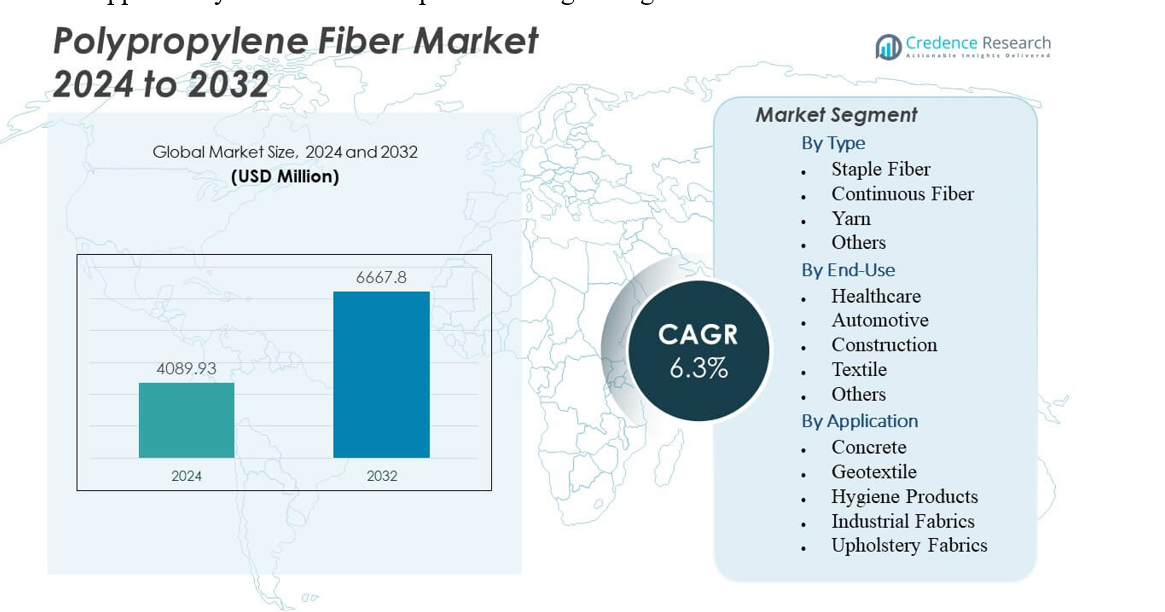
Der Markt für Polypropylenfasern wird voraussichtlich von 4089,93 Millionen USD im Jahr 2024 auf geschätzte 6667,8 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3 % von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Polypropylenfasern 2024 | USD 4089,93 Millionen |
| Markt für Polypropylenfasern, CAGR | 6,3 % |
| Marktgröße für Polypropylenfasern 2032 | USD 6667,8 Millionen |
Der Markt wächst durch steigende Bauaktualisierungen, starke Nachfrage nach Hygieneprodukten und eine breitere industrielle Akzeptanz. Bauunternehmer bevorzugen Polypropylenfasern aufgrund der stabilen Risskontrolle und langfristigen Haltbarkeit in Betonmischungen. Hygienemittelhersteller verwenden weiche, sichere Fasern, um eine hohe Produktion von Vliesstoffen zu unterstützen. Automobilzulieferer setzen leichte Fasern ein, um Innenstrukturen zu verbessern und die Last zu reduzieren. Industrieeinheiten wählen Polypropylen aufgrund der chemischen Beständigkeit und des gleichmäßigen Filtrationsverhaltens. Die Neuentwicklung von Produkten verbessert die Zugfestigkeit und die Verarbeitungseffizienz. Diese Faktoren prägen eine starke Vorwärtsdynamik in vielen Anwendungen.
Asien-Pazifik führt aufgrund großangelegter Infrastrukturaktivitäten, starker Vliesproduktion und wachsender Automobilnachfrage. China verankert die Region durch große Fertigungskapazitäten und steigenden Verbrauch in den Bau- und Hygienesektoren. Indien und Südostasien wachsen durch schnelle städtische Entwicklung und steigende Textilproduktion. Europa hält die konstante Nachfrage durch Premium-Fasern, die in Automobil-, Filtrations- und Geotextilsystemen verwendet werden. Nordamerika zeigt ein stetiges Wachstum durch industrielle Modernisierung und die Einführung von verstärkten Baumaterialien. Lateinamerika und der Nahe Osten & Afrika entwickeln sich als aufstrebende Märkte, unterstützt durch den Ausbau der Infrastruktur und die zunehmende Nutzung technischer Textilien.
Markteinblicke:
- Der Markt für Polypropylenfasern wird voraussichtlich von 4089,93 Millionen USD im Jahr 2024 auf 6667,8 Millionen USD bis 2032 wachsen, unterstützt durch eine CAGR von 6,3 % während des Prognosezeitraums.
- Starke Nachfrage aus Bau-, Hygiene-, Automobil- und Industrieanwendungen treibt die breitere Nutzung von Polypropylenfasern in globalen Lieferketten an.
- Marktbeschränkungen umfassen Rohstoffvolatilität, steigende Qualitätsanforderungen und Konkurrenz durch alternative synthetische und natürliche Fasern in wichtigen Endverbrauchssektoren.
- Asien-Pazifik führt den Markt aufgrund umfangreichen Infrastrukturwachstums und starker Vliesproduktion an, während Europa und Nordamerika eine konstante Nachfrage in technischen und industriellen Anwendungen aufrechterhalten.
- Aufstrebende Regionen wie Lateinamerika und der Nahe Osten & Afrika expandieren aufgrund wachsender Bautätigkeit, breiterer Akzeptanz technischer Textilien und steigendem Verbrauch von Hygieneprodukten.
Markttreiber
Starke Akzeptanz in Bauverstärkungsanwendungen
Der zunehmende Einsatz von Fasern in Beton fördert das stetige Wachstum in vielen Projekten. Anwender verlassen sich auf Polypropylen, um die Risskontrolle zu verbessern und die Lebensdauer der Struktur zu verlängern. Bauherren wählen Faser-Mischungen, um Belastungen in Tunneln und Fahrbahnen zu bewältigen. Es hilft, Reparaturzyklen durch stabiles Verstärkungsverhalten zu reduzieren. Der Polypropylenfaser-Markt gewinnt starke Traktion bei groß angelegten Bauarbeiten. Auftragnehmer schätzen die konsistente Leistung in nassen und trockenen Umgebungen. Die Nachfrage steigt aufgrund schneller Mischungen und besserem Dispersionsverhalten. Infrastruktur-Upgrades in vielen Regionen halten die langfristige Nutzung stabil.
- Zum Beispiel verwendete die Land Transport Authority (LTA) in Singapur hybriden Stahlfaserbeton (SFRC) mit 1 kg/m³ Mikro-Polypropylenfasern (Duomix Fire M6) in den Tunnelverkleidungen der Downtown Line Stage 3, zusammen mit 30-40 kg/m³ Stahlfasern, um Rissbreiten zu kontrollieren und die Haltbarkeit zu verbessern.
Steigende Durchdringung in Hygiene- und Einwegprodukten
Hersteller erweitern das Angebot an Hygieneartikeln wie Tüchern und Windeln. Anwender bevorzugen Polypropylen wegen seiner Weichheit und stabilen Barriereunterstützung. Es bewältigt Feuchtigkeitseinwirkung, während der Produktkomfort erhalten bleibt. Der Polypropylenfaser-Markt profitiert von konstantem Volumenwachstum in Hygienelinien. Vliesstoffhersteller übernehmen Fasern, um die Festigkeit zu verbessern, ohne das Gewicht zu erhöhen. Bessere Faseruniformität unterstützt schnellere Liniengeschwindigkeiten in großen Anlagen. Gesundheitsorientierte Nachfrage treibt Hersteller an, die Reinheitsgrade zu verfeinern. Der zunehmende Einsatz in Körperpflegeformaten stärkt die Markttiefe weltweit.
Wachsende Nachfrage nach industrieller Filtration und Sicherheitsprodukten
Industriebetriebe setzen Fasern ein, um die Filterhaltbarkeit während langer Zyklen zu verbessern. Anwender vertrauen auf Polypropylen aufgrund seiner chemischen Beständigkeit in rauen Zonen. Es unterstützt saubere Ströme in Lebensmittel-, Chemie- und Metallbetrieben. Der Polypropylenfaser-Markt expandiert durch stärkere Abhängigkeit von hochfesten Medien. Hersteller von Sicherheitsausrüstung wählen Fasern für Handschuhe, Seile und Schutznetze. Bessere Zugfestigkeit hilft, schwere industrielle Lasten zu bewältigen. Viele Hersteller entwickeln maßgeschneiderte Qualitäten, um Nischenanforderungen zu erfüllen. Der steigende Bedarf an sicheren Betriebsabläufen in Fabriken hält die Nachfrage aufrecht.
- Zum Beispiel liefert KrampeHarex Polypropylen-Mikrofasern, die für Betonverstärkung entwickelt wurden und verbesserte Risskontrolle und Feuerabplatzbeständigkeit in Tunneln und Hochleistungsstrukturen bieten. Diese Fasern helfen, das Betonverhalten bei thermischem Stress zu stabilisieren und unterstützen die langfristige strukturelle Haltbarkeit.
Erhöhter Einsatz in leichten Automobilkomponenten
Automobilhersteller wechseln zu Fasern, um das Teilegewicht in vielen Modulen zu reduzieren. Leichtbauweise hilft, den Kraftstoffverbrauch zu senken und die Gesamtleistung zu verbessern. Es ermöglicht effizientes Formen von Verkleidungen, Auskleidungen und Innenpaneelen. Der Polypropylenfaser-Markt wächst aufgrund der stetigen Akzeptanz in Mobilitätsprogrammen. Hersteller testen Fasern zur Geräuschdämpfung in Kabinenstrukturen. Bessere Aufprallunterstützung verbessert die Sicherheit auf neuen Plattformen. Viele OEMs erkunden verstärkte Qualitäten für langfristige Gewichtsziele. Verschiebende Mobilitätstrends steigern das Interesse an kostengünstigen Materialoptionen.
Markttrends
Verlagerung zu Hochleistungs-Fasermodifikationstechnologien
Produzenten verfeinern Faserstrukturen, um thermisches und Zugverhalten zu verbessern. Fortschrittliche Verarbeitung unterstützt bessere Bindung in Verbundformaten. Es hilft Nutzern, höhere Lastleistungen in anspruchsvollen Bereichen zu erreichen. Der Polypropylenfasermarkt spiegelt stetige Upgrades in modifizierten Qualitäten wider. Viele Werke investieren in fortschrittliche Spinnsteuerungen für gleichmäßigen Output. Maßgeschneiderte Fasern gewinnen an Bedeutung in technischen Textilien mit strengen Qualitätsnormen. F&E-Teams arbeiten an Fasern, die multifunktionale Rollen erfüllen. Das steigende Interesse an technischen Verbesserungen prägt zukünftige Designbemühungen.
Wachsende Präferenz für nachhaltige und recycelte Polypropylenqualitäten
Hersteller nutzen Recyclingströme, um Abfall in großen Werken zu reduzieren. Käufer verlangen Fasern aus saubereren, rückverfolgbaren Inputs. Es unterstützt Umweltziele in Bau-, Textil- und Hygienelinien. Der Polypropylenfasermarkt sieht einen steigenden Fokus auf umweltfreundliche Produktion. Viele Unternehmen investieren in Kreislaufsysteme, um Materialverluste zu reduzieren. Recycelte Fasern finden aufgrund stabiler Festigkeit Eingang in Geotextilien und Teppiche. Starke Nachhaltigkeitsziele treiben neue Zertifizierungsaktivitäten voran. Veränderungen in den Käuferpräferenzen stärken die Nachfrage nach umweltfreundlichen Optionen.
Erweiterung des Einsatzes technischer Textilien in Transport und Verteidigung
Die Nachfrage nach technischen Textilien steigt in Bahn-, Luftfahrt- und Verteidigungseinheiten. Nutzer suchen Fasern, die Hitze, Feuchtigkeit und Aufprallbelastung widerstehen. Es unterstützt neue Materiallayouts in leichten Verbundstrukturen. Der Polypropylenfasermarkt gewinnt an Bedeutung in spezialisierten Textillinien. Viele Agenturen wählen Fasern, um die Haltbarkeit von Feldprodukten zu verbessern. Starkes Interesse an mobilen Panzerungssystemen erweitert Materialtests. Produzenten testen Mischungen für höhere Ermüdungsbeständigkeit unter konstanter Belastung. Wachstum in technischen Textilbereichen erweitert die langfristige Akzeptanz.
- Zum Beispiel integrierte die Land Transport Authority von Singapur 1 kg/m³ Mikro-Polypropylenfasern (Duomix Fire M6) in hybride SFRC-Tunnelauskleidungen für die Downtown Line, um die Risskontrolle und Abplatzungsbeständigkeit in der Verkehrsinfrastruktur zu verbessern.
Schnelle Automatisierung und Effizienzsteigerungen in der Faserproduktion
Automatisierung verbessert die Stabilität der Produktion in großen Spinnanlagen. Produzenten setzen intelligente Steuerungen ein, um Denier und Gleichmäßigkeit zu verwalten. Es unterstützt einen gleichmäßigen Faserfluss bei Hochvolumenläufen. Der Polypropylenfasermarkt sieht steigende Investitionen in automatisierte Inspektionswerkzeuge. Werke nutzen Sensoren, um Defekte zu reduzieren und Qualitätskontrollen zu verbessern. Digitale Systeme helfen, Abfallniveaus in jeder Linie zu überwachen. Viele Teams übernehmen prädiktive Steuerungen, um Ausfallrisiken zu verhindern. Effizienzziele treiben die breitere Einführung datenbasierter Operationen voran.
- Zum Beispiel berichten führende Vliesstoffhersteller von stabilerer Produktionsleistung bei der Verwendung einheitlicher Polypropylenfasern, die eine effiziente Netzbildung in Hygienelinien unterstützen. Automatisierte Spinn- und Inspektionssysteme helfen, einen gleichmäßigen Output in Hochvolumenoperationen aufrechtzuerhalten.
Analyse der Marktchallenges
Volatile Rohstoffversorgung und steigende Qualitätserwartungen
Produzenten stehen unter Druck aufgrund des sich ändernden Verhaltens von Propylen-Rohstoffen in verschiedenen Regionen. Werke müssen Kostenschwankungen managen und gleichzeitig strenge Leistungsziele erreichen. Es übt Druck auf Produzenten aus, den Output in engen Zyklen zu stabilisieren. Der Polypropylenfasermarkt muss Qualitätsziele mit schnellen Nachfrageschwankungen in Einklang bringen. Nutzer verlangen Fasern mit engen Toleranzgrenzen für technische Aufgaben. Strenge Hygieneregeln erfordern stabile Reinheit in Hochvolumenprodukten. Schwankungen in der Polymerqualität stören die Lieferkonsistenz. Produzenten investieren in Prozessverbesserungen, um die Vertragssicherheit zu gewährleisten.
Starke Konkurrenz durch alternative synthetische und natürliche Fasern
Konkurrierende Fasern gewinnen aufgrund spezifischer Stärke- oder Komfortmerkmale an Aufmerksamkeit. Nutzer vergleichen oft Polypropylen mit Polyester-, Nylon- und Baumwollsortimenten. Dies schafft eine herausfordernde Landschaft für Hersteller, die Premium-Qualitäten anstreben. Der Polypropylenfasermarkt muss Leistungslücken in ausgewählten Bereichen schließen. Einige Käufer wählen Alternativen wegen der Hitzebeständigkeit oder Farbstabilität. Hohe Konkurrenz begrenzt die Preisflexibilität in wichtigen Segmenten. Hersteller reagieren, indem sie die Funktionalität der Fasern verbessern, um Nutzer zu halten. Marktteilnehmer verfeinern ihre Positionierung in industriellen und Verbraucherbereichen.
Marktchancen
Wachsende Möglichkeiten für die Integration von Fasern in intelligente Baukonstruktionen
Der zunehmende Einsatz intelligenter Bausysteme eröffnet neue Möglichkeiten für fortschrittliche Fasern. Ingenieure integrieren Polypropylen mit digitalen Überwachungstools in Materialien der nächsten Generation. Dies hilft, stärkere Betonmischungen für langfristige Infrastrukturziele zu schaffen. Der Polypropylenfasermarkt kann durch Fasern expandieren, die für strukturelle Sensoranwendungen maßgeschneidert sind. Bauherren nutzen Hybridmischungen für Tunnel, Dämme und Transportkorridore. Bessere Risskontrolle unterstützt erweiterte Lebenszyklusziele. Wachstum in Megaprojektplänen treibt Materialtests in vielen Ländern voran. Hersteller, die Spezialfasern anbieten, erlangen frühzeitig Vorteile.
Erweiterungspotenzial in der nächsten Generation von Vliesstoffen und Verbundwaren
Die Entwicklung von Vliesstoffen erweitert sich durch die Nachfrage nach sichereren, saubereren und stärkeren Produkten. Hersteller testen Polypropylenmischungen für hocheffiziente Filtration und medizinische Formate. Dies verbessert die Leistung in Wischtüchern, Schutztextilien und absorbierenden Schichten. Der Polypropylenfasermarkt kann in fortschrittliche Verbundstoffe eintreten, die in Drohnen, Kabinen und Sportausrüstung verwendet werden. Viele Designer suchen nach leichten Designs für Mobilitäts- und Sicherheitsgeräte. Starkes Interesse an nachhaltigen Mischungen treibt neue Forschungsaktivitäten an. Technische Textilhersteller erkunden Fasern, die multifunktionale Ziele erfüllen. Der breitere Einsatz in Verbraucher- und Industriesektoren eröffnet neue Wachstumspfade.
Marktsegmentierungsanalyse:
Nach Typ
Stapelfaser führt aufgrund der starken Nutzung in Vliesstoffen, Geotextilien und Automobilprodukten. Ihre ausgewogene Stärke und Kostenstruktur unterstützen eine stetige industrielle Nachfrage. Endlosfaser gewinnt Anteile durch den steigenden Einsatz in technischen Textilien und Seilen. Garnqualitäten finden Anwendung in Teppichen, Polstermöbeln und leichten Textilien. Andere wie Schlitzfilm- und fibrillierte Typen erfüllen Nischenbedürfnisse in Verpackungs- und Landwirtschaftslinien. Der Polypropylenfasermarkt profitiert von diesem breiten Materialmix in wichtigen Lieferketten. Er expandiert durch Produktverbesserungen, die die Leistung in jeder Typgruppe stärken.
- Zum Beispiel werden Polypropylenfasern aufgrund ihrer chemischen Beständigkeit und Stabilität häufig in nadelgestanzten Vliesfiltern verwendet, was Anwendungen in der Wasseraufbereitung, industriellen Flüssigkeiten und Prozessfiltration unterstützt. Ihre ausgewogene Stärke und Kosteneffizienz helfen, die stetige industrielle Nachfrage aufrechtzuerhalten.
Nach Endverwendung
Der Gesundheitssektor hat starken Einfluss aufgrund des steigenden Bedarfs an Hygieneartikeln und medizinischen Textilien. Die Nachfrage bleibt hoch bei Einwegwischtüchern, Masken und Schutzschichten. Der Automobilsektor gewinnt an Bedeutung durch den breiteren Einsatz von leichten Innenkomponenten. Die Bauindustrie ist auf Polypropylenfasern für die Betonverstärkung und Bodenstabilisierung angewiesen. Textilhersteller verwenden Fasern für Teppiche, Bekleidung und Sportbekleidung. Andere umfassen Verpackungen und Konsumgüter, die mit langlebiger Faserproduktion verbunden sind. Der Polypropylenfasermarkt passt sich jeder Endverwendungsgruppe durch flexible Produktionsmöglichkeiten an.
Nach Anwendung
Betonbewehrung bleibt eine Schlüsselanwendung aufgrund der starken Risskontrollleistung bei Infrastrukturarbeiten. Geotextilien finden breite Akzeptanz aufgrund der Stabilität in Boden- und Drainageschichten. Hygieneprodukte verwenden weiche Fasern, die Komfort und Barrierefestigkeit unterstützen. Industriefasern sind auf Polypropylen für chemische Beständigkeit und Zugstabilität angewiesen. Polsterstoffe übernehmen Fasern für lange Lebensdauer und Farbbeständigkeit. Der Polypropylen-Fasermarkt wächst durch steigendes Interesse an anwendungsspezifischen Qualitäten. Er stärkt die Produktreichweite in verschiedenen technischen und Verbrauchermärkten.
- Zum Beispiel werden hochmodulige Polypropylenbänder, die durch fortschrittliche Ziehverfahren hergestellt werden, in gewebten Geotextilien und Geogittern verwendet, um Bodenschichten im Straßen- und Pflasterbau zu verstärken. Diese Materialien unterstützen die Stabilität in Asphaltstrukturen und verbessern die Drainageeffizienz bei großen Infrastrukturprojekten.
Segmentierung:
Nach Typ
- Stapelfaser
- Endlosfaser
- Garn
- Andere
Nach Endverwendung
- Gesundheitswesen
- Automobil
- Bau
- Textil
- Andere
Nach Anwendung
- Beton
- Geotextil
- Hygieneprodukte
- Industriefasern
- Polsterstoffe
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika hält einen Anteil von fast 21% und profitiert von stabiler Nachfrage in den Bereichen Bau, Automobil und Hygiene. Produzenten liefern fortschrittliche Faserqualitäten, die strenge Qualitätsnormen in großen Industrien unterstützen. Es gewinnt an Dynamik durch steigende Infrastrukturaktivitäten und die stetige Einführung von Vliesprodukten. Der Polypropylen-Fasermarkt expandiert in dieser Region aufgrund starker Materialleistung und ausgewogener Preisgestaltung. Kanada zeigt eine schnellere Aufnahme von Geotextilien, während die USA den Verbrauch von Hygienequalitäten anführen. Mexiko stärkt regionale Liefernetzwerke durch breitere industrielle Produktion. Wachstumsmuster stimmen mit nationalen Investitionszyklen und wachsenden Verbraucherbedürfnissen überein.
Europa macht etwa 26% des Anteils aus und legt starken Fokus auf nachhaltige und leistungsstarke Fasern. Hersteller liefern verstärkte und modifizierte Qualitäten, die fortschrittlichen Filtrations- und Automobilstandards entsprechen. Es profitiert von strengen Umweltvorschriften, die die Nachfrage nach recycelbaren und leichten Materialien antreiben. Der Polypropylen-Fasermarkt erhält Unterstützung von ausgereiften Vliesproduktionszentren in Deutschland, Italien und Frankreich. Osteuropa erweitert seine Präsenz durch wachsende Bau- und Textilaktivitäten. Regionale Käufer schätzen stabile Zugfestigkeit und langfristige Haltbarkeit. Die Einführung erstreckt sich auf spezialisierte technische Textilbetriebe mit starkem Exportpotenzial.
Asien-Pazifik führt mit einem Anteil von fast 41% und bleibt die am schnellsten wachsende Region aufgrund der breiten industriellen Expansion. China verankert die Produktion mit starker Nachfrage nach Vliesstoffen, Bauwesen und Automobilen. Es profitiert von großflächigen Produktionsbasen und wettbewerbsfähigen Betriebsstrukturen. Der Polypropylenfaser-Markt gewinnt durch den steigenden Hygieneverbrauch in Indien und Südostasien schnell an Größe. Japan und Südkorea unterstützen die Entwicklung von Premium-Qualitäten in technischen Textilien. Starke Verbrauchermärkte helfen, die Endnutzungsmuster in städtischen Zentren zu erweitern. Lateinamerika und der Nahe Osten & Afrika halten zusammen einen Anteil von 12% und zeigen durch den Ausbau der Infrastruktur und die industrielle Modernisierung ein stetiges Wachstum.
Analyse der Hauptakteure:
- Beaulieu Fibres International
- Indorama Ventures
- Mitsubishi Chemical Corporation
- Chemosvit Fibrochem SRO
- Radici Partecipazioni SpA
- DuPont
- ExxonMobil Chemical
- LyondellBasell Industries
- SABIC
- Formosa Plastics Corporation
Wettbewerbsanalyse:
Der Polypropylenfaser-Markt zeichnet sich durch eine vielfältige Wettbewerbslandschaft aus, die von globalen Produzenten, regionalen Spezialisten und integrierten Vliesstoffherstellern geprägt ist. Große Unternehmen stärken ihre Portfolios mit Fasern, die für Hygiene, Geotextilien und industrielle Filtration entwickelt wurden. Es bewegt sich in Richtung fortschrittlicher Formulierungen, die die Zugfestigkeit, Weichheit und chemische Beständigkeit verbessern. Unternehmen investieren in automatisierte Spinnlinien, um die Effizienz zu steigern und eine gleichmäßige Qualität bei hohem Produktionsvolumen zu gewährleisten. Wettbewerber differenzieren sich durch Kostenkontrolle, Produktanpassung und schnellere Lieferzyklen, die große Beschaffungsprogramme unterstützen. Nachhaltigkeitsverpflichtungen drängen Produzenten dazu, recycelte und umweltfreundliche Polypropylenqualitäten für Hygiene- und Bausektoren auszubauen. Strategische Partnerschaften helfen Unternehmen, die Versorgungssicherheit in wachsenden Regionen zu gewährleisten. Marktführer investieren in Forschung und Entwicklung, um die thermische Leistung, das Bindungsverhalten und die Faserbeständigkeit zu verbessern, während aufstrebende Akteure Nischenanwendungen mit maßgeschneiderten Lösungen anvisieren, die den sich entwickelnden Bedürfnissen globaler Industrien entsprechen.
Jüngste Entwicklungen:
- Im März 2025 kündigte LyondellBasell Industries ein Kapazitätserweiterungsprojekt in seinem Channelview-Komplex an. Die Investition wird die Propylenproduktion erweitern und die nachgelagerte Polypropylen- und verwandte Faserherstellung unterstützen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Endnutzung und Anwendung. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage wird durch die breitere Anwendung in Betonverstärkung und Geotextilschichten steigen.
- Hygienehersteller werden den Faserverbrauch erhöhen, um höhere Sauberkeits- und Komfortstandards zu erfüllen.
- Automobilzulieferer werden leichte Faserformate übernehmen, um Änderungen im Innendesign zu unterstützen.
- Vliesstoffwerke werden die Produktion durch automatisierte Linien erweitern, die die Qualitätsstabilität verbessern.
- Nachhaltige Polypropylenqualitäten werden durch stärkere Recyclingverpflichtungen an Bedeutung gewinnen.
- Hersteller technischer Textilien werden fortschrittliche Mischungen testen, um besseres mechanisches und thermisches Verhalten zu erzielen.
- Industrielle Filtereinheiten werden auf stabile Polypropylenfasern für sauberere Prozessabläufe angewiesen sein.
- Infrastrukturprogramme werden neue Möglichkeiten für faserveränderte Baumaterialien schaffen.
- Polster- und Möbelhersteller werden langlebige Polypropylen-Designs für globale Märkte erkunden.
- Der Polypropylenfasermarkt wird durch umfassendere funktionale Upgrades in jeder Anwendungsgruppe wachsen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Polypropylenfasern und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Polypropylenfaser-Markt voraussichtlich zwischen 2024 und 2032 wachsen?
Was sind die Hauptfaktoren, die das Wachstum des Polypropylenfaser-Marktes anheizen?
Wer sind die führenden Unternehmen im Polypropylenfaser-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Polypropylenfaser-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Polypropylenfaser-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4089.93 million → 2032: USD 6667.8 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Polypropylenfaser-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Polypropylenfaser-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Polypropylenfaser-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Polypropylenfaser-Markt Market Drivers
- 3.3 Polypropylenfaser-Markt Market Restraints & Challenges
- 3.4 Polypropylenfaser-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Polypropylenfaser-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Polypropylenfaser-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Polypropylenfaser-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Polypropylenfaser-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Polypropylenfaser-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Polypropylenfaser-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Polypropylenfaser-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Polypropylenfaser-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Polypropylenfaser-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Polypropylenfaser-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Polypropylenfaser-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Polypropylenfaser-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Polypropylenfaser-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Polypropylenfaser-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Polypropylenfaser-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Polypropylenfaser-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Polypropylenfaser-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Polypropylenfaser-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Polypropylenfaser-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
