
Marktübersicht:
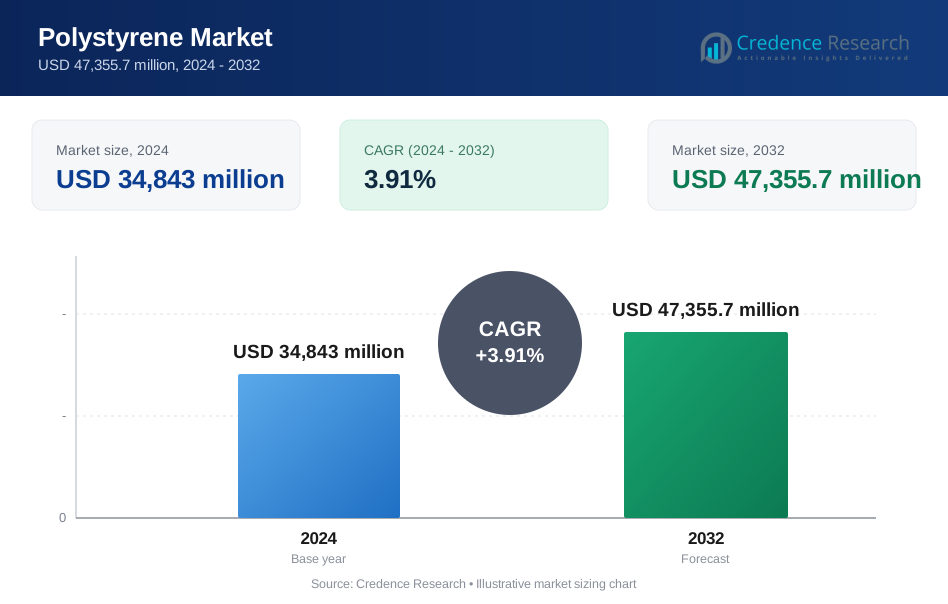
Der Polystyrolmarkt wird voraussichtlich von 34.843 Millionen USD im Jahr 2024 auf geschätzte 47.355,7 Millionen USD bis 2032 wachsen. Es wird erwartet, dass der Markt mit einer durchschnittlichen jährlichen Wachstumsrate von 3,91% von 2024 bis 2032 expandiert.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Polystyrolmarktgröße 2024 | 34.843 Millionen USD |
| Polystyrolmarkt, CAGR | 3,91% |
| Polystyrolmarktgröße 2032 | 47.355,7 Millionen USD |
Das Marktwachstum wird durch die steigende Nachfrage aus den Verpackungs- und Bausektoren weltweit angetrieben. Verpackungen im Lebensmittelservice setzen auf Polystyrol für Isolierung, Hygiene und Kosteneffizienz. Bauaktivitäten unterstützen die Nachfrage nach Isolierqualitäten aufgrund der thermischen Leistungsfähigkeit. Unterhaltungselektronik und Haushaltsgeräte verwenden Polystyrol für schützende und geformte Komponenten. Hersteller verbessern Recyclingprozesse, um Umweltbedenken zu begegnen. Produktmodifikationen verbessern die Schlagfestigkeit und Wärmeleistung. Urbanisierung und Lebensstiländerungen erhöhen die Nutzung in täglichen Verbraucheranwendungen weiter.
Der asiatisch-pazifische Raum führt den Polystyrolmarkt aufgrund starker Produktionsleistung und großer Verbraucherbasen an. China dominiert die regionale Nachfrage aus Verpackungen, Geräten und Baumaterialien. Nordamerika bleibt ein reifer Markt, unterstützt durch Anwendungen in der Lebensmittelverpackung und Isolierung. Europa zeigt eine stabile Nachfrage und konzentriert sich auf Nachhaltigkeit und Recyclingvorschriften. Schwellenmärkte in Südostasien und Lateinamerika wachsen durch industrielle Expansion und städtische Entwicklung. Diese Regionen profitieren von steigendem Verbrauch, Infrastrukturprojekten und wachsender lokaler Produktionskapazität.
Markteinblicke:
- Der Polystyrolmarkt wurde im Jahr 2024 auf 34.843 Millionen USD geschätzt und soll bis 2032 47.355,7 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,91 % während des Prognosezeitraums.
- Der asiatisch-pazifische Raum führt mit einem Anteil von etwa 45 % aufgrund der großflächigen Fertigungs- und Verpackungsnachfrage, gefolgt von Nordamerika mit fast 25 %, angetrieben durch den Einsatz im Lebensmittelservice und in der Isolierung, und Europa mit rund 20 %, unterstützt durch Bau- und Konsumgüternachfrage.
- Der asiatisch-pazifische Raum ist auch die am schnellsten wachsende Region mit einem Anteil von etwa 45 %, unterstützt durch Urbanisierung, Infrastrukturentwicklung und steigende Produktion von Konsumgütern in China, Indien und Südostasien.
- Nach Endverbraucherindustrie macht die Verpackung aufgrund von Lebensmittelservice- und Schutzanwendungen etwa 40 % der Gesamtnachfrage aus, während Bau und Konstruktion mit fast 25 % aufgrund von Isolierungsbedarf einen Anteil halten.
- Nach Typ repräsentiert expandierbares Polystyrol etwa 35 % des Anteils aufgrund von Isolierungs- und Polsteranwendungen, während hochschlagfestes Polystyrol nahe 30 % beiträgt, bedingt durch Anwendungen in Haushaltsgeräten und Elektronik.

Markttreiber:
Starke Nachfrage aus Verpackungs- und Lebensmittelserviceanwendungen
Der Polystyrolmarkt profitiert von einer stabilen Verpackungsnachfrage in den Bereichen Lebensmittelservice und Einzelhandel. Es unterstützt die Wärmedämmung für heiße und kalte Lebensmittel. Lebensmittelsicherheitsstandards begünstigen hygienische und inerte Materialien. Schnellrestaurants setzen auf leichte Verpackungsformate. Das Wachstum des E-Commerce erhöht den Bedarf an Schutzverpackungen. Kosteneffizienz unterstützt die großflächige Einführung in preissensiblen Märkten. Materialkonsistenz gewährleistet zuverlässige Leistung in der Massenproduktion. Dieser Treiber sichert die Basisnachfrage in entwickelten und aufstrebenden Volkswirtschaften.
- Zum Beispiel liefert INEOS Styrolution lebensmittelkontaktzugelassene Polystyrolsorten, die von globalen QSR-Ketten verwendet werden, wobei EPS-Behälter die Lebensmitteltemperaturen über 60 °C für über 30 Minuten während der Lieferung aufrechterhalten.
Steigende Bautätigkeit und Isolierungsanforderungen
Der Polystyrolmarkt gewinnt durch die Expansion des Bausektors weltweit an Dynamik. Es unterstützt die Wärmedämmung in Wohn- und Gewerbegebäuden. Energieeffizienzvorschriften begünstigen isolierungsgeeignete Materialien. Städtische Wohnprojekte erhöhen die Materialverbrauchsmengen. Infrastrukturentwicklung fördert den Einsatz in Paneelen und Platten. Geringe Feuchtigkeitsaufnahme verbessert die Haltbarkeit von Gebäuden. Einfache Handhabung reduziert Arbeitskosten auf Baustellen. Diese Faktoren stärken die langfristige Nachfragestabilität.
- Zum Beispiel berichtet BASF SE, dass seine Neopor EPS-Isolierung bis zu 20 % bessere thermische Leistung als herkömmliches EPS erreicht und dünnere Wandkonstruktionen ermöglicht, während die EU-Baueffizienzstandards erfüllt werden.
Weit verbreitete Nutzung in der Konsumgüter- und Elektronikfertigung
Der Polystyrolmarkt bedient Konsumgüter durch geformte und starre Komponenten. Gehäuse von Geräten hängen von der Maßstabilität ab. Elektronikverpackungen erfordern Stoßdämpfung und Schutz. Markeninhaber bevorzugen eine einheitliche Oberflächenbeschaffenheit. Die Massenproduktion profitiert von schnellen Formzyklen. Geringe Dichte reduziert Logistikkosten. Materialvielfalt unterstützt vielfältige Produktdesigns. Diese Anwendungen erweitern den Verbrauch in den Fertigungszentren.
Kosteneffizienz und skalierbare Produktionskapazitäten
Der Polystyrolmarkt bleibt aufgrund der wettbewerbsfähigen Produktionsökonomie attraktiv. Die Verfügbarkeit von Rohstoffen unterstützt die großangelegte Produktion. Verarbeitungsausrüstung eignet sich für Fertigungslinien mit hohem Volumen. Sie ermöglicht gleichbleibende Qualität bei kontrollierten Kosten. Produzenten halten Margen trotz Preiskonkurrenz. Die Reife der Lieferkette gewährleistet einen stabilen Materialfluss. Kostenvorteile unterstützen die Durchdringung in aufstrebenden Märkten. Dieser Treiber stärkt seine Rolle als Mainstream-Polymer.
Markttrends:
Verlagerung zu Leichtbau- und Materialoptimierungsstrategien
Der Polystyrolmarkt zeigt eine klare Bewegung hin zu leichten Produktdesigns. Hersteller reduzieren den Materialeinsatz pro Einheit. Optimierte Dichte verbessert die Transporteffizienz. Verpackungsdesigns konzentrieren sich auf Leistungsbalance. Produzenten passen Formulierungen zur Erhaltung der Festigkeit an. Dieser Trend unterstützt Kostenziele. Markeninhaber schätzen reduzierte Materialabdrücke. Leichtbaulösungen finden breitere kommerzielle Akzeptanz.
- Zum Beispiel entwickelte TotalEnergies optimierte PS-Verpackungsqualitäten, die das Materialgewicht pro Einheit um bis zu 15% reduzieren, während die für automatisierte Abfülllinien erforderliche Druckfestigkeit erhalten bleibt.
Erhöhter Fokus auf Kreislaufwirtschaft und Recyclingmodelle
Der Polystyrolmarkt tendiert zu kreislaufförmigen Materialflüssen. Unternehmen investieren in mechanische Recyclingsysteme. Chemisches Recycling gewinnt Interesse im Pilotmaßstab. Partnerschaften zur Abfallsammlung expandieren regional. Der Einsatz von recyceltem Inhalt wächst in Verpackungsqualitäten. Politischer Druck fördert geschlossene Lösungen. Endverbraucher verlangen nachvollziehbare Materialbeschaffung. Nachhaltigkeitsausrichtung prägt zukünftige Produktstrategien.
- Zum Beispiel produziert SABIC zertifiziertes kreislauffähiges Polystyrol unter Verwendung von chemisch recyceltem Rohstoff und erreicht lebensmitteltaugliche Qualität mit verifizierter Massenbilanzzertifizierung bei europäischen Verpackungskunden.
Produktinnovation für verbesserte Leistungsqualitäten
Der Polystyrolmarkt entwickelt sich durch die Entwicklung von Spezialqualitäten weiter. Schlagzähmodifizierte Varianten gewinnen in Geräten an Bedeutung. Hitzebeständige Qualitäten unterstützen die Nutzung in der Elektronik. Flammhemmende Lösungen dienen den Bauanforderungen. Leistungsdifferenzierung stärkt die Positionierung der Lieferanten. Innovation unterstützt Anwendungen mit höherem Wert. Endverbraucher suchen maßgeschneiderte Materialeigenschaften. Dieser Trend verbessert das Margenpotenzial.
Regionale Fertigungsexpansion und Kapazitätsausgleich
Der Polystyrolmarkt spiegelt die Kapazitätserweiterung in der Nähe von Nachfragezentren wider. Produzenten lokalisieren Anlagen, um Logistikkosten zu senken. Der asiatisch-pazifische Raum zieht neue Investitionen an. Das regionale Angebot verbessert die Lieferzeiten. Lokale Beschaffung unterstützt die Kundenreaktionsfähigkeit. Handelsrisiken fördern die inländische Produktion. Dieser Trend verändert die globalen Lieferdynamiken. Hersteller gewinnen an betrieblicher Flexibilität.
Analyse der Marktchancen:
Umweltvorschriften und Einschränkungen für Einwegkunststoffe
Der Polystyrolmarkt steht unter Druck durch strenge Umweltvorschriften. In mehreren Regionen werden Einwegverpackungsprodukte eingeschränkt. Die öffentliche Wahrnehmung verbindet Polystyrol mit Abfallproblemen. Die Einhaltung der Vorschriften erhöht die Kosten für Hersteller. Alternative Materialien erhalten politische Unterstützung. Die Recyclinginfrastruktur bleibt in den Märkten ungleichmäßig. Regulatorische Unsicherheiten beeinflussen die langfristige Planung. Diese Faktoren stellen die Nachfragebeständigkeit vor Herausforderungen.
Volatilität der Rohstoffpreise und Versorgungssicherheit
Der Polystyrolmarkt sieht sich Schwankungen der Rohstoffpreise gegenüber. Die Preise für Styrolmonomer folgen den Öltrends. Die Kostenvolatilität wirkt sich auf die Gewinnspannen aus. Vertragspreise werden häufig überarbeitet. Lieferunterbrechungen beeinträchtigen nachgelagerte Industrien. Kleinere Produzenten sind höheren Risikobelastungen ausgesetzt. Das Bestandsmanagement wird komplexer. Diese Herausforderung begrenzt die Preisvorhersehbarkeit.
Marktchancen:
Wachstumspotenzial in Schwellenländern und städtischen Märkten
Der Polystyrolmarkt findet starke Chancen in Schwellenländern. Die rasche Urbanisierung treibt die Wohnungsnachfrage an. Infrastrukturprojekte erhöhen den Einsatz von Isolierungen. Der wachsende Konsum der Mittelschicht unterstützt Verpackungsbedarfe. Investitionen in die lokale Fertigung verbessern den Zugang. Kostenbewusste Märkte bevorzugen erschwingliche Polymere. Das Nachfragewachstum übertrifft reife Regionen. Diese Chance unterstützt die Volumenausweitung.
Fortschritte in nachhaltigen und hochwertigen Anwendungen
Der Polystyrolmarkt kann durch nachhaltige Innovationswege expandieren. Produkte mit Recyclinganteil finden Akzeptanz bei Kunden. Spezialqualitäten unterstützen hochwertige Endanwendungen. Zusammenarbeit mit Recyclern verbessert die Lieferketten. Die Einhaltung von Vorschriften eröffnet neue Verträge. Leistungsorientierte Anwendungen erhöhen den Materialwert. Markenverpflichtungen unterstützen den Adoptionsschwung. Diese Chancen verbessern die langfristige Marktrelevanz.
Analyse der Marktsegmentierung:
Nach Typ
Allzweck-Polystyrol (GPPS) dient Anwendungen, die Klarheit, Steifigkeit und einfache Verarbeitung erfordern. Es unterstützt Verpackungen, Laborbedarf und Einwegprodukte aufgrund konsistenter Leistung und niedriger Kosten. Hochschlagfestes Polystyrol (HIPS) deckt den Bedarf an verbesserter Zähigkeit und Schlagfestigkeit. Gehäuse für Haushaltsgeräte und Elektronikgehäuse verlassen sich auf diese Qualität für Haltbarkeit. Expandierbares Polystyrol (EPS) konzentriert sich auf leichte Isolierungs- und Polsteranwendungen. Es unterstützt die thermische Effizienz in Gebäuden und den Stoßschutz in Verpackungen. Der Polystyrolmarkt profitiert von diesem ausgewogenen Typmix, der sowohl volumengetriebene als auch leistungsgetriebene Nachfrage in verschiedenen Branchen unterstützt.
- Zum Beispiel liefert LG Chem HIPS-Qualitäten, die in Gerätegehäusen verwendet werden und Falltests über 2,5 Joule ohne Oberflächenrisse bestehen.
Nach Endverbraucherindustrie
Verpackungen bleiben der führende Endverbraucher aufgrund der Nachfrage nach Lebensmittelbehältern, Schutzverpackungen und Einwegartikeln. Sie unterstützen Hygiene, Isolierung und Kosteneffizienz im gesamten Lebensmittelservice und Einzelhandel. Anwendungen im Bauwesen konzentrieren sich auf EPS-Isolierung für Energieeffizienz und Feuchtigkeitsbeständigkeit. Elektrische und elektronische Anwendungen verlassen sich auf Maßstabilität und Schlagfestigkeit für Gehäuse und Komponenten. Konsumgüter verwenden geformtes Polystyrol für Haushaltsartikel, Spielzeug und Aufbewahrungsprodukte. Es unterstützt Massenproduktion und Designflexibilität. Diese Endverbrauchersegmente gewährleisten eine diversifizierte Nachfrage und reduzieren die Abhängigkeit von einem einzelnen Industriekreislauf.
- Zum Beispiel berichtet INEOS Styrolution über EPS-Verpackungslösungen, die über 90% der Aufprallenergie bei Falltests absorbieren und Elektronik während der mehrstufigen Logistikhandhabung schützen.
Segmentierung:
Nach Typ
- Allzweck-Polystyrol (GPPS)
- Hochschlagfestes Polystyrol (HIPS)
- Expandierbares Polystyrol (EPS)
Nach Endverbraucherindustrie
- Verpackung
- Bau & Konstruktion
- Elektrik & Elektronik
- Konsumgüter
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Asien-Pazifik
Asien-Pazifik hält mit etwa 45% den größten Anteil am Polystyrolmarkt. China führt den regionalen Verbrauch aufgrund der starken Nachfrage nach Verpackungen, Geräten und Bauwesen an. Japan und Südkorea unterstützen die Nachfrage durch Elektronik- und Konsumgüterproduktion. Indien zeigt ein stetiges Wachstum durch den Bedarf an städtischem Wohnungsbau und Lebensmittelverpackungen. Lokale Produktionskapazitäten unterstützen Kosteneffizienz und Lieferstabilität. Der steigende Konsum der Mittelschicht stärkt die langfristige Nachfrage. Exportorientierte Fertigung unterstützt ebenfalls die regionale Dominanz.
Nordamerika
Nordamerika macht fast 25 % des Marktanteils von Polystyrol aus. Die Vereinigten Staaten treiben die Nachfrage durch Verpackungen im Lebensmittelservice und Bauisolierungen an. Reife Einzelhandels- und E-Commerce-Sektoren unterstützen den Einsatz von Schutzverpackungen. Renovierungsaktivitäten im Bauwesen erhalten die Nachfrage nach EPS-Isolierungen. Die Herstellung von Elektro- und Elektronikgeräten sorgt für ein stetiges Volumen. Recyclinginitiativen prägen die Produktentwicklungsstrategien. Stabile industrielle Nachfrage unterstützt den konstanten regionalen Verbrauch.
Europa
Europa repräsentiert fast 20 % des Marktanteils von Polystyrol. Deutschland, Frankreich und Italien führen die Nachfrage in den Verpackungs- und Bausektoren an. Strenge Umweltvorschriften beeinflussen die Materialauswahl und die Einführung von Recycling. Die Nachfrage bleibt in Isolierungs- und Geräteanwendungen stabil. Osteuropa zeigt allmähliches Wachstum durch die Expansion der Fertigung. Verbraucherpräferenzen, die sich hin zu nachhaltigen Lösungen verschieben, beeinflussen den Produktmix. Regulatorische Klarheit unterstützt die langfristige Planung für Produzenten.
Analyse der Hauptakteure:
- BASF SE
- INEOS Styrolution
- SABIC
- TotalEnergies
- LG Chem
Wettbewerbsanalyse:
Der Polystyrolmarkt zeichnet sich durch starken Wettbewerb zwischen globalen und regionalen Produzenten mit diversifizierten Portfolios aus. Führende Akteure konzentrieren sich auf Skalierung, Kosteneffizienz und Produktkonsistenz. Integrierter Zugang zu Rohstoffen unterstützt die Margenkontrolle und Versorgungssicherheit. Unternehmen konkurrieren durch Differenzierung der Qualitäten in GPPS, HIPS und EPS. Strategische Kapazitätsplatzierung verbessert die regionale Reaktionsfähigkeit. Kundenbeziehungen bleiben in den Verpackungs- und Bausegmenten entscheidend. Nachhaltigkeitsfähigkeiten beeinflussen die Käuferauswahl in regulierten Regionen. Innovation und operative Effizienz prägen die langfristige Wettbewerbspositionierung.
Neueste Entwicklungen:
- Neben der SPEAR-Kooperation präsentierte SABIC seine umfassendere Innovationsstrategie auf der K 2025, einer der weltweit größten Kunststoffmessen, und stellte fortschrittliche Materiallösungen unter dem Motto "Verbindung des täglichen Lebens" vor. Das Unternehmen präsentierte erweiterte Angebote innovativer Lösungen, die wichtige Markttrends adressieren, darunter die Elektrifizierung von Fahrzeugen durch seine BLUEHERO™-Batterielösungen, Unterstützung erneuerbarer Energien mit umfassenden Schutzlösungen für Photovoltaikmodule und Initiativen zur Kreislaufwirtschaft durch sein TRUCIRCLE™-Portfolio an zirkulären und bioerneuerbaren Polymeren. Darüber hinaus kündigte SABIC Pläne an, seine lokale Präsenz in China auszubauen und Partnerschaften zu vertiefen, was durch einen weltweiten petrochemischen Komplex, dessen Bau 2024 begann, und eine potenzielle Investitionsvereinbarung für eine Anlage zur Compoundierung von technischen Thermoplasten in der Provinz Fujian veranschaulicht wird.
- SABIC demonstrierte sein Engagement für die Kreislaufwirtschaft und nachhaltige Polymere durch einen bedeutenden Meilenstein mit seinem Joint-Venture-Partner Plastic Energy. Am 27. August 2025 produzierte die SABIC Plastic Energy Advanced Recycling (SPEAR)-Anlage in Geleen, Niederlande, erfolgreich ihre erste Charge TACOIL™, ein wegweisendes Pyrolyseöl, das aus schwer recycelbarem Kunststoffabfall nach dem Verbrauch gewonnen wird. Dieser Erfolg markiert einen entscheidenden Schritt in Richtung vollständiger kommerzieller Betrieb der Anlage, die darauf ausgelegt ist, jährlich bis zu 20.000 Tonnen Kunststoffabfall zu verarbeiten. TACOIL™ dient als direkter Ersatz für herkömmliches Naphtha in bestehenden petrochemischen Anlagen und ermöglicht die Produktion von lebensmittelgeeigneten Verpackungen, medizinischen Kunststoffen und anderen hochwertigen Produkten, wodurch der Kreislauf für gebrauchten Kunststoff geschlossen und die Recyclingziele der Europäischen Union für Verpackungen bis 2030 unterstützt werden.
- Ergänzend zu dieser Kapazitätserweiterung schloss BASF am 30. Juni 2025 den Verkauf seines extrudierten Polystyrol (XPS) Styrodur®-Geschäfts an die Karl Bachl Kunststoffverarbeitung GmbH & Co. KG (BACHL) ab. Diese strategische Transaktion spiegelt BASFs bewussten Fokus auf expandierbares Polystyrol mit den Marken Neopor® und Styropor® wider, anstatt auf XPS-Produkte. Der Verkauf umfasste die Marke Styrodur® und etwa 50 Mitarbeiter, wobei BACHL als etablierter Hersteller von Dämmstoffen und langjähriger Vertriebspartner von BASF das gesamte Geschäft erwarb. Die Entscheidung von BASF, sich auf EPS zu konzentrieren, steht im Einklang mit Markttrends, die nachhaltige Dämmstofflösungen bevorzugen, und stellt eine strategische Neupositionierung dar, um seine Marktpräsenz in energieeffizienten Baumaterialien zu stärken.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ- und Endverbraucherindustriesegmenten. Er enthält Details zu führenden Marktteilnehmern und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage aus den Verpackungs- und Bausektoren wird voraussichtlich in den wichtigsten Volkswirtschaften stabil bleiben.
- Nachhaltigkeitsinitiativen werden das Produktdesign, die Einführung des Recyclings und die Materialauswahl beeinflussen.
- Der Ausbau der Recyclinginfrastruktur wird voraussichtlich die zirkuläre Nutzung von Polystyrolmaterialien verbessern.
- Schwellenländer werden weiterhin durch Stadtentwicklung ein zusätzliches Mengenwachstum vorantreiben.
- Spezial- und Leistungsqualitäten werden voraussichtlich in der Elektronik und bei Haushaltsgeräten breitere Akzeptanz finden.
- Die Regionalisierung der Produktion wird die Zuverlässigkeit der Versorgung verbessern und das Logistikrisiko reduzieren.
- Regulatorische Klarheit wird langfristige Investitionen und Kapazitätsplanungsentscheidungen unterstützen.
- Kostenkontrolle und operative Effizienz bleiben entscheidend für die Wettbewerbsfähigkeit der Produzenten.
- Innovationsbemühungen werden sich darauf konzentrieren, Leistungsanforderungen mit Compliance-Anforderungen in Einklang zu bringen.
- Strategische Partnerschaften werden die Integration der Wertschöpfungskette und die Marktreichweite stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Polystyrol und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Polystyrenmarkt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Polystyrolmarktsegment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Polystyrenmarktes antreiben?
Wer sind die führenden Unternehmen im Polystyrolmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Polystyrolmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Polystyrolmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 34,843 million → 2032: USD 47,355.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Polystyrolmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Polystyrolmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Polystyrolmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Polystyrolmarkt Market Drivers
- 3.3 Polystyrolmarkt Market Restraints & Challenges
- 3.4 Polystyrolmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Polystyrolmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Polystyrolmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Polystyrolmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Polystyrolmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Polystyrolmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Polystyrolmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Polystyrolmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Polystyrolmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Polystyrolmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Polystyrolmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Polystyrolmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Polystyrolmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Polystyrolmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Polystyrolmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Polystyrolmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Polystyrolmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Polystyrolmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Polystyrolmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Polystyrolmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
