
Marktübersicht:
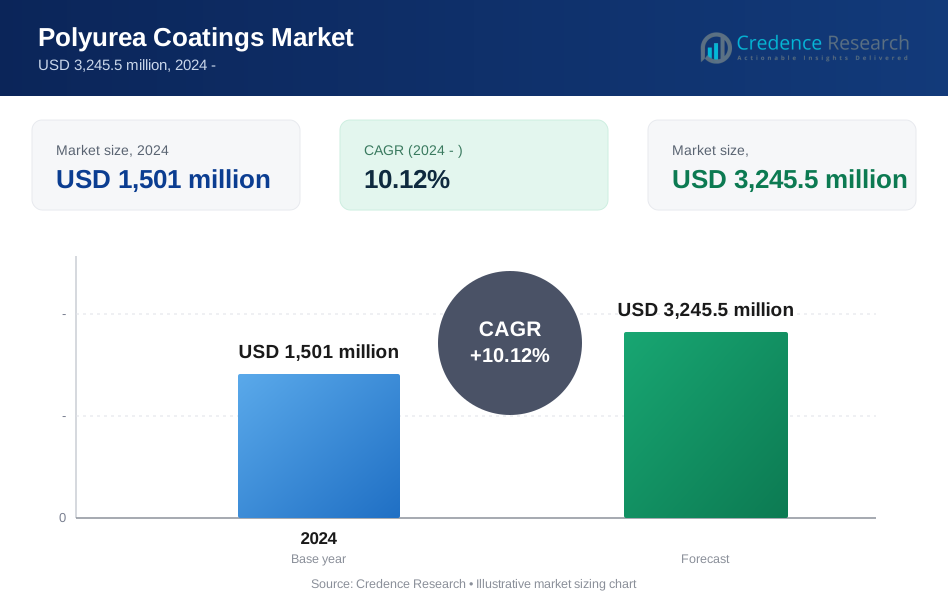
Der Polyurea-Beschichtungsmarkt wird voraussichtlich von 1.501 Millionen USD im Jahr 2024 auf 3.245,5 Millionen USD bis 2032 wachsen, mit einer CAGR von 10,12% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Polyurea-Beschichtungen 2024 | 1.501 Millionen USD |
| Polyurea-Beschichtungsmarkt, CAGR | 10,12% |
| Marktgröße für Polyurea-Beschichtungen 2032 | 3.245,5 Millionen USD |
Das Marktwachstum wird durch die steigende Nachfrage nach leistungsstarken Schutzlösungen angetrieben. Polyurea-Beschichtungen härten schnell aus und reduzieren die Projektstillstandszeiten. Branchen schätzen die starke chemische Beständigkeit und Flexibilität unter Belastung. Infrastrukturbetreiber setzen diese Beschichtungen zum Korrosionsschutz und zur Abdichtung ein. Bauprojekte verwenden Polyurea für Dächer, Keller und Parkdecks. Industrieanlagen tragen Polyurea auf Böden und Containment-Bereiche auf. Umweltvorschriften unterstützen lösungsmittelfreie Beschichtungssysteme. Lange Lebensdauer reduziert Reparaturzyklen und senkt die Eigentumskosten.
Nordamerika führt aufgrund starker Bautätigkeit und Ausgaben für die Instandhaltung von Vermögenswerten. Die Vereinigten Staaten zeigen eine breite Nutzung bei der Instandsetzung von Infrastrukturen und Industrieanlagen. Europa folgt mit stabiler Nachfrage aus den Transport- und Energiesektoren. Deutschland und Frankreich konzentrieren sich auf den Schutz alternder Infrastrukturen. Der asiatisch-pazifische Raum entwickelt sich zu einer Region mit hohem Wachstum, angetrieben durch Urbanisierung. China und Indien erweitern öffentliche und industrielle Projekte. Der Nahe Osten profitiert von Anwendungen im Öl-, Gas- und Marinebereich. Lateinamerika wächst allmählich mit steigenden Bauinvestitionen.

Markteinblicke:
- Der Polyurea-Beschichtungsmarkt wurde 2024 auf 1.501 Millionen USD geschätzt und soll bis 2032 3.245,5 Millionen USD erreichen, mit einer CAGR von 10,12% im Prognosezeitraum.
- Nordamerika führt mit einem Anteil von etwa 35% aufgrund starker Infrastrukturwartung, gefolgt vom asiatisch-pazifischen Raum mit fast 30% angetrieben durch städtische Expansion, und Europa mit rund 20% unterstützt durch Vermögensrehabilitation.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem Anteil von fast 30%, unterstützt durch schnelle Bautätigkeit, industrielle Expansion und steigende Investitionen in öffentliche Infrastrukturen in China und Indien.
- Nach Anwendung macht der Bereich Bau & Konstruktion fast 45% des Anteils aus, unterstützt durch die Nachfrage nach Abdichtungen, Bodenbelägen und Infrastrukturschutzlösungen.
- Nach Typ halten Beschichtungssysteme rund 40% des Anteils aufgrund der breiten Nutzung über industrielle, kommerzielle und Transportvermögenswerte hinweg.
Markttreiber:
Steigende Nachfrage nach hochbeständigen Schutzbeschichtungen für Infrastrukturvermögenswerte
Der Markt für Polyurea-Beschichtungen gewinnt durch die steigende Nachfrage nach langlebigem Oberflächenschutz an Dynamik. Infrastrukturbetreiber suchen Beschichtungen, die Abrieb, Feuchtigkeit und Chemikalien widerstehen. Brücken, Tunnel und Parkstrukturen benötigen langlebige Barriersysteme. Polyurea-Beschichtungen bewähren sich unter rauen Expositionsbedingungen. Hohe Zugfestigkeit unterstützt den Einsatz auf belasteten Betonoberflächen. Schnelle Aushärtung verkürzt Projektpläne und stellt den Betrieb schnell wieder her. Asset-Manager schätzen reduzierte Wartungszyklen. Investitionen in die öffentliche Infrastruktur halten die Nachfrage stabil. Lange Lebensdauer verbessert die Kosteneffizienz.
- Zum Beispiel berichtet PPG Industries von Polyurea-Aushärtezeiten unter einer Minute.
Erweiterung von Industrie-Bodenbelägen und Containment-Anwendungen in Schwerindustrien
Industrielle Sektoren treiben die Nachfrage nach fortschrittlichen Schutzbeschichtungen an. Chemie- und Verarbeitungsanlagen benötigen nahtlose und leckagefeste Auskleidungen. Polyurea-Beschichtungen unterstützen schwere Lasten und thermische Belastungen. Fertigungsböden profitieren von Schlagfestigkeit und Flexibilität. Schnelle Anwendung begrenzt Produktionsausfallzeiten. Anlagenbetreiber bevorzugen lange Verschleißzyklen und einfache Wartung. Sicherheitsvorschriften unterstützen die Beschichtungsanwendung. Industrielle Expansion erhöht den Beschichtungsverbrauch. Harte Einsatzzyklen verstärken die Materialpräferenz.
- Zum Beispiel spezifiziert Sherwin-Williams Polyurea-Auskleidungen für chemische Containment-Bereiche.
Wachsende Präferenz für schnell aushärtende Systeme zur Reduzierung von Projektstillstandszeiten
Projektleiter priorisieren Beschichtungen, die innerhalb von Minuten aushärten. Polyurea-Systeme ermöglichen eine schnelle Wiederinbetriebnahme. Zeitkritische Reparaturen profitieren von schnellen Anwendungsfenstern. Infrastrukturreparaturen erfolgen oft unter engen Zeitplänen. Industrielle Stillstandskosten erhöhen die Nachfrage nach Geschwindigkeit. Polyurea-Beschichtungen haften gut auf verschiedenen Substraten. Hohe Haftung verbessert die Zuverlässigkeit bei kurzen Projekten. Auftragnehmer bevorzugen vorhersehbare Aushärteleistungen. Die Reduzierung von Stillstandszeiten unterstützt eine breitere Akzeptanz.
Zunehmender Einsatz in Abdichtungs- und Korrosionsschutzanwendungen
Der Bedarf an Abdichtungen wächst auf den Baumärkten. Dächer, Keller und Tanks benötigen Feuchtigkeitsbarrieren. Polyurea-Beschichtungen bieten nahtlose wasserdichte Schichten. Korrosionsschutz bleibt für Stahlvermögen entscheidend. Marine- und Abwasseranlagen verlangen chemische Beständigkeit. Polyurea bewährt sich in untergetauchten Bedingungen. Langzeitschutz reduziert den Abbau von Vermögenswerten. Eigentümer suchen nach weniger Nachbeschichtungszyklen. Diese Bedürfnisse halten die Marktnachfrage aufrecht.
Markttrends:
Verschiebung hin zu maßgeschneiderten Formulierungen für anwendungsspezifische Leistungsanforderungen
Endanwender fordern Beschichtungen, die auf spezifische Umgebungen zugeschnitten sind. Formulierungen zielen jetzt auf Temperatur- und Chemikalienexpositionsbereiche ab. Auftragnehmer verlangen verbesserte Sprühkontrolle und Oberflächenqualität. Maßgeschneiderte Mischungen unterstützen vertikale und Überkopfanwendungen. Polyurea-Anbieter investieren in die Verfeinerung von Formulierungen. Leistungsabstimmung verbessert Haftung und Flexibilität. Spezialisierte Qualitäten unterstützen Nischenanwendungen. Produktdifferenzierung stärkt die Positionierung der Anbieter. Anpassung treibt das Wertwachstum an.
- Zum Beispiel bietet Huntsman maßgeschneiderte Sprüh-Polyurea-Systeme für extreme Klimazonen an.
Steigende Akzeptanz von Polyurea in Renovierungs- und Asset-Rehabilitationsprojekten
Die Renovierungsaktivität nimmt bei alternder Infrastruktur zu. Die Sanierung von Anlagen erfordert langlebige Nachrüstbeschichtungen. Polyurea eignet sich für die Oberflächenerneuerung ohne größere Rekonstruktion. Schnelle Aushärtung unterstützt phasenweise Reparaturarbeiten. Stadtprojekte bevorzugen minimale Dienstleistungsunterbrechungen. Beschichtungen verlängern die Lebensdauer von Anlagen effektiv. Öffentliche Einrichtungen übernehmen reparaturorientierte Strategien. Polyurea passt zu den Anforderungen der Sanierung. Dieser Trend steigert die wiederholte Nachfrage.
- Zum Beispiel hebt PPG Industries die Verwendung von Polyurea bei der schnellen Sanierung von Brückendecks hervor.
Integration von fortschrittlichen Sprühausrüstungen und fachkundigen Anwendungspraktiken
Die Anwendungstechnologie verbessert weiterhin die Beschichtungsergebnisse. Moderne Sprühsysteme verbessern die Mischgenauigkeit. Geschulte Anwender erreichen eine gleichmäßige Schichtdicke. Verbesserte Kontrolle reduziert Materialverschwendung. Auftragnehmer investieren in Schulungsprogramme. Qualitätskonsistenz gewinnt an Bedeutung. Fortschritte in der Ausrüstung unterstützen komplexe Projektanforderungen. Anwendungseffizienz steigert die Produktivität. Professionelle Praktiken heben die Marktstandards an.
Wachsende Fokussierung auf die Optimierung der langfristigen Lebenszykluskosten von Anlagen
Anlagenbesitzer bewerten die Gesamtkosten des Eigentums. Langlebige Beschichtungen verringern die Reparaturhäufigkeit. Polyurea bietet verlängerte Wartungsintervalle. Reduzierte Wartung spart Betriebskosten. Lebenszyklusplanung leitet die Auswahl der Beschichtungen. Leistungsdaten unterstützen die Materialwahl. Besitzer priorisieren Haltbarkeitsmetriken. Dieser Fokus stärkt die Nachfrage nach Premium-Beschichtungen.
Analyse der Marktherausforderungen:
Hohe anfängliche Anwendungskosten und Abhängigkeit von fachkundigen Anwendern
Der Polyurea-Beschichtungsmarkt steht vor kostenbezogenen Akzeptanzbarrieren. Polyurea-Systeme erfordern spezialisierte Sprühausrüstung. Die anfänglichen Einrichtungskosten bleiben für kleine Auftragnehmer hoch. Fachkundige Anwender sind für die ordnungsgemäße Leistung unerlässlich. Ausbildungslücken beeinträchtigen die Qualitätskonsistenz. Falsches Mischen kann die Lebensdauer der Beschichtung verkürzen. Einige Nutzer bevorzugen günstigere Alternativen. Budgetbeschränkungen beeinflussen öffentliche Projekte. Diese Faktoren verlangsamen die breitere Durchdringung.
Empfindlichkeit der Oberflächenvorbereitung und begrenztes Bewusstsein in aufstrebenden Märkten
Die Oberflächenvorbereitung beeinflusst die Leistung der Beschichtung stark. Schlechte Vorbereitung führt zu Haftungsversagen. Vielen Endnutzern fehlt das technische Wissen. Das Bewusstsein bleibt in preisgesteuerten Märkten gering. Auftragnehmer könnten Prozessdisziplin ablehnen. Bildungslücken beeinträchtigen das Vertrauen in fortschrittliche Beschichtungen. Begrenzte Durchsetzung von Standards schafft Variabilität. Traditionelle Beschichtungen dominieren konservative Käufer. Der Aufbau von Bewusstsein bleibt eine zentrale Herausforderung.
Marktchancen:
Steigende Infrastrukturentwicklung und Sanierungsprogramme für Anlagen
Der Ausbau der Infrastruktur schafft eine starke Nachfrage nach Beschichtungen. Regierungen investieren in Reparatur- und Aufrüstungsprojekte. Polyurea eignet sich für schnelle Sanierungsarbeiten. Brücken und Tunnel benötigen langlebigen Schutz. Die Stadterneuerung steigert den Einsatz von Beschichtungen. Die Verlängerung der Lebensdauer von Anlagen gewinnt an Priorität. Polyurea unterstützt langfristige Leistungsziele. Öffentliche Finanzierung verbessert die Akzeptanzchancen.
Zunehmende Nutzung in Energie-, Marine- und Umweltschutzanwendungen
Energieanlagen benötigen chemikalienbeständige Beschichtungen. Öl- und Gasanlagen sind rauen Bedingungen ausgesetzt. Marine Strukturen benötigen nahtlose wasserdichte Barrieren. Abwasseranlagen verlangen langlebige Auskleidungen. Polyurea zeigt gute Leistungen in aggressiven Umgebungen. Umweltprojekte expandieren stetig. Nachhaltigkeitsziele begünstigen langlebige Beschichtungen. Diese Sektoren eröffnen neue Wachstumspfade.
Marktsegmentierungsanalyse:
Nach Typ / Produkt
Der Polyurea-Beschichtungsmarkt zeigt eine vielfältige Nachfrage in den Formaten Beschichtung, Auskleidung, Sprühen und Gießen. Beschichtungssysteme dominieren aufgrund der breiten Anwendung in Oberflächenschutz und Abdichtung. Auskleidungsanwendungen dienen in Bereichen, in denen chemische Beständigkeit und nahtlose Abdeckung wichtig sind. Sprühen bleibt die bevorzugte Methode für große und komplexe Oberflächen aufgrund von Geschwindigkeit und gleichmäßiger Dicke. Auftragnehmer schätzen Sprühsysteme für schnelle Aushärtung und gleichbleibende Leistung. Gießqualitäten unterstützen Fugenabdichtung und Detailarbeiten in beengten Bereichen. Jeder Produkttyp adressiert spezifische Standortbedingungen und Leistungsanforderungen. Die Produktauswahl hängt von der Oberflächengeometrie, dem Expositionsgrad und den Anforderungen an die Anwendungsgeschwindigkeit ab.
Nach Anwendung / Endnutzung
Bauwesen und Konstruktion führen die Einführung aufgrund von Infrastruktur-Schutzbedürfnissen an. Dächer, Keller, Brücken und Parkdecks verlassen sich auf Polyurea für Haltbarkeit. Die industrielle Endnutzung folgt mit starker Nachfrage aus Fertigungs-, Chemie- und Verarbeitungsanlagen. Industrielle Anwender benötigen Abriebfestigkeit und chemische Stabilität bei schweren Zyklen. Transportanwendungen umfassen Schienen-, Marine- und Fahrzeugsysteme. Diese Segmente verlangen Beschichtungen, die Vibrationen und Stoßbelastungen standhalten. Anlagenbesitzer bevorzugen eine lange Lebensdauer in allen Endnutzungen. Diese Segmentierung spiegelt ein leistungsorientiertes Kaufverhalten wider.
- Zum Beispiel spezifiziert Sherwin-Williams Polyurea für wasserdichte Dachsysteme.
Segmentierung:
Nach Typ/Produkt- Beschichtung
- Auskleidung
- Sprühen
- Gießen
- Bauwesen & Konstruktion
- Industriell
- Transport
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Nordamerika hält einen führenden Anteil am Polyurea-Beschichtungsmarkt mit etwa 35%. Die Region profitiert von starker Infrastrukturwartung. Die Vereinigten Staaten treiben die Nachfrage durch Brückenreparaturen und industrielle Bodenprojekte an. Anlagenbesitzer bevorzugen schnell aushärtende Systeme, um Ausfallzeiten zu reduzieren. Strenge Leistungsstandards unterstützen die Einführung von Premiumbeschichtungen. Industrielle Einrichtungen verwenden Polyurea zur Korrosionskontrolle. Kanada unterstützt das Wachstum durch öffentliche Infrastrukturverbesserungen.
Asien-Pazifik
Der Asien-Pazifik-Raum macht fast 30 % des Marktanteils aus und zeigt ein starkes Wachstumsmomentum. China führt aufgrund des groß angelegten Infrastrukturausbaus. Indien folgt mit zunehmender Nutzung in Bauabdichtungsprojekten. Die rasche städtische Entwicklung erhöht die Nachfrage nach langlebigen Beschichtungen. Die industrielle Expansion unterstützt die Nutzung in Fabriken und Lagerhäusern. Regierungen investieren in Verkehr und öffentliche Versorgungsunternehmen. Kostenwirksame Arbeitskräfte unterstützen die breitere Anwendung.
Europa, Naher Osten & Afrika und Südamerika
Europa repräsentiert etwa 20 % des Marktanteils, angetrieben durch die Sanierung von Vermögenswerten. Deutschland und Frankreich konzentrieren sich auf den Schutz alternder Verkehrsinfrastrukturen. Umweltstandards begünstigen langlebige Beschichtungssysteme. Der Nahe Osten & Afrika halten fast 10 % Marktanteil aufgrund von Öl- und Gasvermögen. Marine- und Industrieanlagen unterstützen die regionale Nachfrage. Südamerika macht fast 5 % Marktanteil mit einer stetigen Erholung im Bauwesen aus. Brasilien führt den regionalen Verbrauch durch Infrastrukturprojekte an.
Analyse der Hauptakteure:
- BASF SE
- PPG Industries, Inc.
- Huntsman Corporation / Huntsman International LLC
- The Sherwin-Williams Company
- Sika AG
- Covestro AG
- VersaFlex, Inc.
- Nukote Coating Systems International
- Rhino Linings Corporation
- Specialty Products Inc. (SPI)
Wettbewerbsanalyse:
Der Polyurea-Beschichtungsmarkt zeichnet sich durch starken Wettbewerb unter globalen Chemielieferanten und spezialisierten Beschichtungsunternehmen aus. Führende Akteure konzentrieren sich auf Produktleistung, Anwendungszuverlässigkeit und Unterstützung von Auftragnehmern. Große Unternehmen nutzen breite Vertriebsnetze und technische Serviceteams. Mittelständische Firmen konkurrieren durch Nischenformulierungen und schnelle Projektreaktion. Die Produktdifferenzierung konzentriert sich auf Aushärtungsgeschwindigkeit, Haftung und chemische Beständigkeit. Der strategische Fokus bleibt auf Infrastruktur-, Industrie- und Energiesektoren. Unternehmen investieren in Schulungsprogramme, um die Anwendungsqualität zu sichern. Der Ruf der Marke spielt eine Schlüsselrolle bei der Auswahl von Auftragnehmern. Die Wettbewerbsintensität bleibt in reifen und aufstrebenden Regionen hoch.
Neueste Entwicklungen:
- Sika AG hat sich durch strategische Partnerschaften und neue Produkteinführungen auf Innovation konzentriert. Im März 2025 ging das Unternehmen eine Partnerschaft mit BASF ein, um Baxxodur® EC 151 zu entwickeln und zu vermarkten, einen leistungsstarken Epoxid-Härter für Bodenanwendungen mit außergewöhnlichen niedrigen VOC-Eigenschaften und verbesserten Anwendungseigenschaften. Das Polyurea-Portfolio des Unternehmens, einschließlich der weit verbreiteten Sikalastic®-Linie von sprühaufgetragenen Membranen, bedient weiterhin kritische Anwendungen im Wasserwirtschaft, auf Brückendecks und im industriellen Schutz. Im Dezember 2025 kündigte Sika bedeutende Erweiterungen seines Angebots an Dach- und Abdichtungsprodukten an, indem es Sikalastic®-835 I, ein 2-Komponenten-Heißsprüh-Reinpolyurea-Harzsystem, einführte und drei neue kalt aufgetragene Harzsysteme Sikalastic®-701 SF, Sikalastic®-702 und Sikalastic®-702 THX hinzufügte, die für chemische Sekundärbarrieren, Kühlturmbereiche und exponierte Dachanwendungen entwickelt wurden. Darüber hinaus führte das Unternehmen die SikaShield HB79 Hybrid modifizierte Bitumenmembran auf dem US-Markt ein und erweiterte damit sein auf Nachhaltigkeit fokussiertes Angebot.
- Covestro AG – März 2025 bis November 2025: Covestro hat sich durch Technologieinvestitionen und regionale Marktlösungen als Innovationsführer positioniert. Im März 2025 kündigte das Unternehmen Pläne an, während des Jahres 2025 ein vollautomatisiertes, KI-gesteuertes Labor zu eröffnen, um Beschichtungs- und Klebstoffformulierungen durch maschinelles Lernen und Robotik zu optimieren, das in der Lage ist, jährlich Zehntausende von Formulierungstests durchzuführen. Diese Einrichtung stellt einen bedeutenden Fortschritt in der Formulierungsentwicklung dar und ermöglicht es dem Unternehmen, Innovationszyklen zu beschleunigen und kundenspezifische Produktentwicklungen zu unterstützen. Das Labor wurde auf der European Coatings Show im März 2025 vorgestellt, um den Kunden seine Fähigkeiten zu demonstrieren. Im November 2025 enthüllte Covestro ein umfassendes neues Beschichtungsportfolio, das speziell für die Märkte im asiatisch-pazifischen Raum entwickelt wurde und innovative Lösungen in den Bereichen Mobilität, Wohnen, Infrastruktur und erneuerbare Energien bietet, einschließlich spezialisierter Produkte wie Bayhydrol® A 2670 für Eisenbahnanwendungen, Bayhydrol® UH 2896 und UH 2897 für Abdichtungen und Desmodur® ultra N 31890 BA für Photovoltaikanwendungen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf nach Typ/Produkt und nach Anwendungs-/Endverbrauchssegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Sanierung der Infrastruktur wird die Nachfrage nach Beschichtungen aufrechterhalten.
- Industrielle Sicherheitsstandards werden die Akzeptanz erhöhen.
- Schnellhärtende Systeme werden breitere Präferenz gewinnen.
- Anwendungsschulungen werden die Projektqualität verbessern.
- Maßgeschneiderte Formulierungen werden Nischenanwendungen unterstützen.
- Die Energie- und Maritimen Sektoren werden die Nachfrage erweitern.
- Schwellenmärkte werden eine schnellere Aufnahme zeigen.
- Innovationen bei der Ausrüstung werden die Sprüheffizienz verbessern.
- Nachhaltigkeitsziele werden lösemittelfreie Systeme begünstigen.
- Strategische Partnerschaften werden den Wettbewerb prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Polyurea-Beschichtungen und wie wird seine Größe im Jahr 2032 voraussichtlich sein?
Mit welcher jährlichen Wachstumsrate wird der Polyurea-Beschichtungsmarkt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment der Polyurea-Beschichtung hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Polyurea-Beschichtungsmarktes antreiben?
Wer sind die führenden Unternehmen im Polyurea-Beschichtungsmarkt?
Welche Region hatte 2024 den größten Anteil am Polyurea-Beschichtungsmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Polyurea-Beschichtungsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Polyurea-Beschichtungsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 1,501 million → forecast year: USD 3,245.5 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Polyurea-Beschichtungsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Polyurea-Beschichtungsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Polyurea-Beschichtungsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Polyurea-Beschichtungsmarkt Market Drivers
- 3.3 Polyurea-Beschichtungsmarkt Market Restraints & Challenges
- 3.4 Polyurea-Beschichtungsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Polyurea-Beschichtungsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Polyurea-Beschichtungsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Polyurea-Beschichtungsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Polyurea-Beschichtungsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Polyurea-Beschichtungsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Polyurea-Beschichtungsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Polyurea-Beschichtungsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Polyurea-Beschichtungsmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Polyurea-Beschichtungsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Polyurea-Beschichtungsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Polyurea-Beschichtungsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Polyurea-Beschichtungsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Polyurea-Beschichtungsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Polyurea-Beschichtungsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Polyurea-Beschichtungsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Polyurea-Beschichtungsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Polyurea-Beschichtungsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Polyurea-Beschichtungsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Polyurea-Beschichtungsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
