
Marktübersicht:
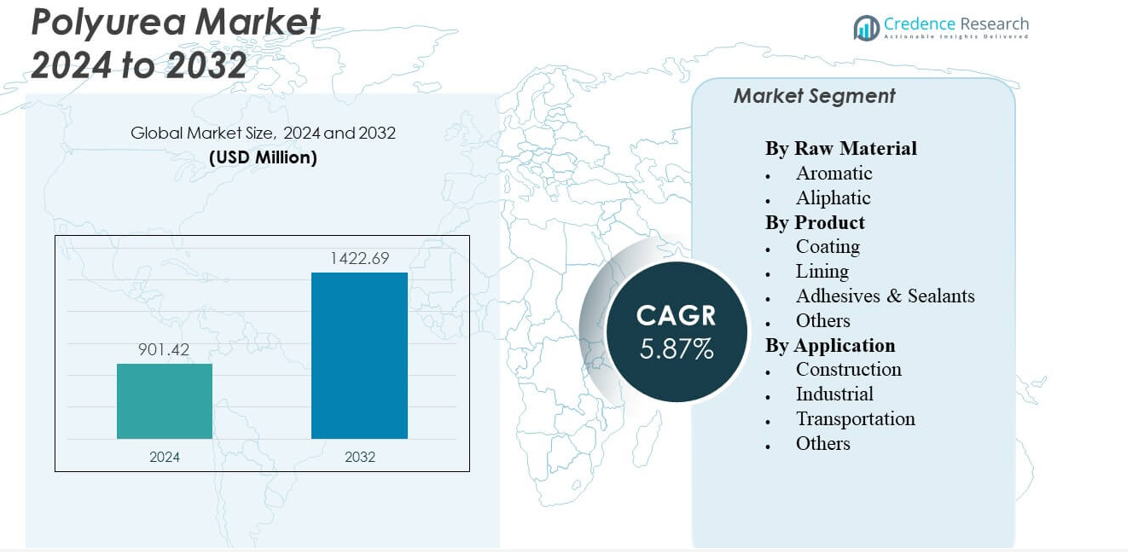
Der Polyurea-Markt wird voraussichtlich von 901,42 Millionen USD im Jahr 2024 auf geschätzte 1422,69 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,87% von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Polyurea-Markt Größe 2024 | 901,42 Millionen USD |
| Polyurea-Markt, CAGR | 5,87% |
| Polyurea-Markt Größe 2032 | 1422,69 Millionen USD |
Wächst durch steigende Infrastruktur-Upgrades, strenge Haltbarkeitsanforderungen und breitere Akzeptanz von Hochleistungsschutzsystemen. Auftragnehmer verlassen sich auf Polyurea für schnelle Abwicklung während Reparaturzyklen. Industrielle Anwender setzen es zur Korrosionskontrolle in Maschinen, Rohrleitungen und Lagereinheiten ein. Automobil- und Schifffahrtssektoren nutzen diese Beschichtungen für Abriebfestigkeit und langfristigen Schutz. Starke Haftung und nahtlose Anwendung helfen, Wartungskosten zu senken. Bessere Anwendungstools erweitern den Einsatz über komplexe Strukturen hinweg. Der Polyurea-Markt profitiert von einer stärkeren Präferenz für Beschichtungen, die eine zuverlässige Lebensdauer bieten.
Die regionale Nachfrage variiert über Entwicklungskluster hinweg. Nordamerika führt aufgrund starker Nutzung in industriellen Reparaturen und groß angelegten Infrastrukturprojekten. Europa folgt aufgrund strenger Qualitätsvorschriften und stetiger Sanierungsbedarfe in öffentlichen Vermögenswerten. Der asiatisch-pazifische Raum entwickelt sich schnell aufgrund des schnellen Bauwachstums in China, Indien und Südostasien. Diese Regionen übernehmen Polyurea für Dächer, Böden und Wassersysteme, die hohen Belastungen ausgesetzt sind. Lateinamerika erweitert den Einsatz in Industriekorridoren, während der Nahe Osten & Afrika sich auf Schutzanwendungen in Energie- und Bauzentren konzentrieren.
Markteinblicke:
- Der Polyurea-Markt wird voraussichtlich von 901,42 Millionen USD im Jahr 2024 auf 1422,69 Millionen USD bis 2032 wachsen, unterstützt durch eine CAGR von 5,87% während des Prognosezeitraums.
- Die Nachfrage wächst aufgrund starker Nutzung in Abdichtungen, Abriebschutz und schnell härtenden Beschichtungen in Bau-, Industrie- und Transportprojekten.
- Das Wachstum steht vor Einschränkungen durch hohe Anwendungsempfindlichkeit, Bedarf an qualifizierten Arbeitskräften und strenge Oberflächenvorbereitungsanforderungen, die eine breitere Akzeptanz begrenzen.
- Nordamerika führt den Markt aufgrund starker industrieller Reparaturaktivitäten an, während der asiatisch-pazifische Raum die schnellste Expansion aufgrund steigender Infrastrukturentwicklung zeigt.
- Europa hält die Nachfrage durch Sanierungszyklen und strenge Haltbarkeitsstandards aufrecht, mit aufkommender Akzeptanz in Lateinamerika und dem Nahen Osten & Afrika.
Markttreiber
Steigender Bedarf an Hochleistungs-Schutzbeschichtungen
Der Polyurea-Markt wächst aufgrund der starken Nachfrage nach schnellhärtenden Schutzsystemen in verschiedenen Sektoren. Bauunternehmer bevorzugen Polyurea, da es nahtlose Schichten bildet, die Feuchtigkeit und Abrieb widerstehen. Industrielle Anwender verlassen sich darauf für Tanks, Maschinen und Rohrleitungen, die eine starke chemische Stabilität erfordern. Transportflotten verwenden diese Beschichtungen, um Ladeflächen und schwere Teile zu schützen. Auftragnehmer schätzen die kurze Ausfallzeit während der Reparaturzyklen. Infrastrukturteams setzen Polyurea auf Brücken und Dächern ein, um die Lebensdauer zu verlängern. Fortschrittliche Sprühwerkzeuge verbessern die Beschichtungspräzision auf komplexen Oberflächen. Größeres Bewusstsein stärkt die Akzeptanz bei neuen und Ersatzprojekten.
- Zum Beispiel erreicht Specialty Products Inc. (SPI) PTU-300 eine Gelzeit von <5 Sekunden und unterstützt die schnelle Filmbildung für hochleistungsfähigen industriellen Schutz.
Wachsende Akzeptanz in Infrastrukturmodernisierungsprojekten
Infrastruktur-Upgrades treiben die Nutzung aufgrund strenger Haltbarkeitsanforderungen bei öffentlichen Vermögenswerten voran. Ingenieure tragen Polyurea auf Tunnel, Dämme und Wasserreservoirs auf, um langfristigen Schutz zu gewährleisten. Es unterstützt eine schnelle Abwicklung während Wartungsarbeiten in belebten städtischen Zonen. Kommunale Teams vertrauen auf Polyurea wegen seiner Beständigkeit gegen thermische Schocks und hohe Verkehrslasten. Industrielle Korridore setzen es ein, um Versorgungskanäle zu sichern. Steigende Renovierungsarbeiten an älteren Strukturen erweitern die Produktnutzung. Starke Haftfestigkeit hilft, strukturelle Ermüdung im Laufe der Zeit zu reduzieren. Größere Designflexibilität erhöht die Nutzung in verschiedenen architektonischen Layouts.
- Zum Beispiel demonstriert Sika’s Sikalastic®-8800 eine Rissüberbrückungsfähigkeit von >2 mm und hohe Zugleistung, die unter EN 1062-7 verifiziert wurde, und unterstützt die Anforderungen an die Abdichtung von Infrastrukturen.
Erweiterte Nutzung in den Automobil-, Marine- und Industriesektoren
Automobilunternehmen verwenden Polyurea für Bettliner und Unterbodenschutz, die starkem Verschleiß ausgesetzt sind. Marinebetreiber tragen diese Schichten auf, um Schiffe vor Korrosion und Aufpralldruck zu schützen. Es hilft industriellen Zonen, Ausrüstung in rauen chemischen Umgebungen zu sichern. Lebensmittel- und Chemiewerke wählen Polyurea wegen seiner hygienischen, nicht-porösen Oberfläche. Hersteller verwenden es für Formen, Walzen und Förderbänder unter konstantem Stress. Reparaturteams schätzen die schnelle Aushärtung für minimale Ausfallzeiten. Bessere Rohstoffqualität stärkt die Leistung unter extremen Bedingungen. Starke Lebenszyklus-Effizienz treibt die anhaltende sektorale Akzeptanz voran.
Steigende Präferenz für langlebige Abdichtungs- und Leckschutzsysteme
Auftragnehmer verwenden Polyurea, um Leckagen in Dächern, unterirdischen Bereichen und Lagereinheiten zu kontrollieren. Der Polyurea-Markt gewinnt starke Traktion aufgrund klarer Zuverlässigkeitsvorteile unter nassen Bedingungen. Abdichtungsmannschaften schätzen das Material wegen seiner Rissüberbrückung und UV-Stabilität. Es bildet starke Bindungen mit Beton, Metall und Verbundwerkstoffen. Tankauskleidungsspezialisten wählen Polyurea, um Beschichtungsfehler unter Druckstößen zu vermeiden. Die steigende Nachfrage nach langlebigen Gebäudehüllen prägt die Akzeptanz. Städte investieren in widerstandsfähigen Schutz, um Reparaturzyklen zu reduzieren. Starke Materialkonsistenz unterstützt die Nutzung in verschiedenen Klimazonen.
Markttrends
Verschiebung zu hybriden Polyurea-Systemen für ausgewogene Leistung
Hersteller entwickeln hybride Qualitäten, die Polyurea- und Polyurethan-Eigenschaften für kosteneffiziente Ergebnisse kombinieren. Diese Mischungen helfen den Anwendern, Flexibilität und Härte über breitere Aufgaben hinweg zu verwalten. Es ermöglicht Bauherren, den Schutz zu optimieren und gleichzeitig die Budgets stabil zu halten. Industrielle Kunden nutzen Hybride für Umgebungen mit moderater Belastung, die eine zuverlässige Aushärtung erfordern. Anwender gewinnen mehr Kontrolle über Temperaturschwankungen. Der zunehmende Einsatz von Mehrkomponentenmaschinen verbessert die Anwendungsstabilität. Hybridsysteme unterstützen eine breitere Gestaltungsfreiheit im Bauwesen. Der Polyurea-Markt zeigt Interesse an ausgewogenen Formulierungen mit stabiler Feldleistung.
- Zum Beispiel bestätigt Teknos, dass TEKNODUR COMBI 3560 so konzipiert ist, dass es unter Umgebungsbedingungen aushärtet und keine traditionelle Hochtemperatur-Ofenhärtung erfordert. Dieser Aushärtungsansatz hilft, den gesamten Energiebedarf in industriellen Beschichtungsprozessen zu reduzieren. Das System unterstützt schnelles Handling und langlebige Filmleistung in Produktionsumgebungen.
Erhöhte Integration von Polyurea in intelligentes und nachhaltiges Bauen
Grüne Bauziele fördern die Einführung von Polyurea für langlebige Strukturen. Es unterstützt eine reduzierte Wartungshäufigkeit in energieeffizienten Designs. Bauherren verwenden diese Beschichtungen, um Fundamente zu stärken, die Feuchtigkeit und Temperaturschwankungen ausgesetzt sind. Intelligente Bauwerkzeuge verbessern die Anwendungsüberwachung auf komplexen Baustellen. Die Nachfrage nach Systemen, die Materialabfall reduzieren, steigt. Stadtplaner konzentrieren sich auf Beschichtungen, die die Klimabeständigkeit unterstützen. Wachsende Innovationen in VOC-armen Formulierungen stimmen mit Umweltvorschriften überein. Neue Gebäudemodelle heben die Notwendigkeit für stabile, langfristige Schutzschichten hervor.
Steigende Beliebtheit von fortschrittlichen robotischen und automatisierten Sprühtechnologien
Automatisierung verbessert die Beschichtungskonsistenz auf großen Strukturen und in engen Räumen. Robotik hilft Arbeitern, Aufgaben mit weniger Sicherheitsrisiken zu erledigen. Sie bietet stabile Sprühmuster, die Defekte bei Hochgeschwindigkeitsarbeiten reduzieren. Industrieteams schätzen die Automatisierung für wiederholte Zyklen bei großen Anlagen. Die Gleichmäßigkeit der Beschichtung erhöht die Systemlebensdauer bei hohen Druckbelastungen. Automatisierung senkt die Nacharbeitsraten bei der Infrastrukturrehabilitation. Der Polyurea-Markt profitiert von robotischen Lösungen, die Projektzeiten verkürzen. Wachsende digitale Werkzeuge helfen Anwendern, Aushärtungsprofile mit höherer Genauigkeit zu verwalten.
- Zum Beispiel können Graco Reactor E-XP2 Dosierer die Temperaturkontrolle während des Sprühens innerhalb von ±1°F aufrechterhalten, was eine konsistente Polyurea-Filmformung auf automatisierten oder halbautomatisierten Linien ermöglicht.
Wachsende Nutzung von Polyurea in Spezialsegmenten und Nischenindustriezonen
Spezialanwender übernehmen Polyurea für Bergbau-, Energie- und Verteidigungsbedürfnisse. Es stärkt Oberflächen, die Sprengstoffen, Salzwasser und hoher Abrasion ausgesetzt sind. Neue Qualitäten dienen Auffanggruben und Räumen für gefährliche Materialien. Gerätehersteller verwenden diese Beschichtungen, um die Lebensdauer in extremen Zonen zu verlängern. Feuerwehreinheiten verwenden Polyurea-ausgekleidete Behälter für sicherere chemische Lagerung. Die Nachfrage wächst aus Freizeitparks und Stadien für schlagfesten Bodenbelag. Es gewinnt an Präsenz in einzigartigen architektonischen Designs, die hohe Flexibilität erfordern. Der Polyurea-Markt passt sich durch gezielte Formulierungen an Nischenbedürfnisse an.
Analyse der Markt-Herausforderungen
Hohe Anwendungssensibilität und Anforderungen an qualifizierte Arbeitskräfte
Der Polyurea-Markt steht vor Herausforderungen aufgrund strenger Anwendungsbedingungen. Installateure müssen Feuchtigkeit, Oberflächenvorbereitung und Temperatur kontrollieren, um Mängel zu vermeiden. Es benötigt geschultes Personal, das den Umgang mit Mehrkomponenten-Sprühgeräten versteht. Begrenzte Fachkenntnisse der Arbeitskräfte verlangsamen die Einführung in neuen Regionen. Fehler beim Sprühen verringern die Festigkeit und Lebensdauer der Beschichtung. Variabilität der Feldbedingungen erhöht Projektrisiken. Die Kalibrierung der Ausrüstung schafft zusätzliche Komplexität für kleine Auftragnehmer. Starker Schulungsbedarf schafft Hürden für eine schnelle Expansion.
Volatile Rohstoffversorgung und Compliance-Beschränkungen
Hersteller stehen unter steigendem Druck durch sich ändernde Rohstofflieferketten. Es hängt von der stabilen Verfügbarkeit von Isocyanaten und Aminen ab. Regulatorische Überprüfungen der chemischen Sicherheit schaffen Compliance-Belastungen. Unternehmen verbringen mehr Zeit damit, sich an regionale Vorschriften anzupassen. Hohe Produktionskosten begrenzen die Einführung in budgetempfindlichen Zonen. Importverzögerungen stören Projektzeitpläne in aufstrebenden Märkten. Versorgungsinstabilität beeinflusst langfristige Planungszyklen. Unternehmen passen Preisstrategien an, um die Stabilität der Gewinnmargen zu schützen.
Marktchancen
Wachsende Nachfrage in Infrastruktur-, Energie- und Industrieerneuerungsprogrammen
Der Polyurea-Markt gewinnt durch globale Investitionen in widerstandsfähige Strukturen an Chancen. Regierungen investieren in Verkehrswege, Wassersysteme und öffentliche Gebäude, die langlebige Beschichtungen benötigen. Energiezentren übernehmen Polyurea für Pipelines und sekundäre Eindämmungsanlagen. Es unterstützt umfassende Erneuerungsprojekte, die auf die Langlebigkeit von Vermögenswerten abzielen. Alternde Strukturen in Städten bieten starkes Ersetzungspotenzial. Industrielles Wachstum schafft langfristigen Bedarf an leistungsstarken Schichten. Größeres Bewusstsein bei Auftragnehmern steigert die Produktakzeptanz. Neue Designregeln heben die Nachfrage nach Materialien mit verlängerter Lebensdauer hervor.
Fortschritte in der Formulierungsinnovation und Technologieintegration
Neue Formulierungen verbessern die UV-Stabilität, Feuerleistung und Abriebfestigkeit. Sie helfen Herstellern, fortschrittliche Sektoren wie Marine, Verteidigung und EV-Fertigung zu bedienen. Bessere Aushärtungskontrolle ermöglicht den Einsatz in kälteren Klimazonen. Intelligente Überwachungstools verfolgen die Sprühqualität während der Anwendung. Robotik hilft, die Beschichtungsuniformität auf großen Oberflächen zu erhalten. Steigende Nachfrage nach nachhaltigen, VOC-armen Optionen stärkt die Innovation. Materialwissenschaftliche Upgrades erschließen neue Spezialanwendungen. Unternehmen erkunden sektorspezifische Mischungen, um die Marktreichweite zu erweitern.
Analyse der Marktsegmentierung:
Nach Rohstoff
Aromatische Qualitäten finden starken Einsatz in Schutzbeschichtungen, bei denen schnelle Aushärtung und hohe mechanische Festigkeit die Materialwahl bestimmen. Diese Qualitäten dienen Betonböden, Eindämmungszonen und industriellen Anlagen, die in kontrollierten Umgebungen betrieben werden. Sie bieten zuverlässige chemische Beständigkeit bei anspruchsvollen Arbeitslasten. Aliphatische Qualitäten gewinnen an Bedeutung aufgrund starker UV-Stabilität und Farbbeständigkeit. Diese Qualitäten unterstützen Außenstrukturen, die langer Sonneneinstrahlung ausgesetzt sind. Nutzer setzen sie für Dächer, Geländer und Transportflotten ein. Designer wählen aliphatische Systeme für Projekte, die ein stabiles Erscheinungsbild und langfristige Haltbarkeit benötigen. Der Polyurea-Markt wächst durch ausgewogene Nutzung beider Materialklassen.
Nach Produkt
Beschichtungssysteme führen aufgrund der breiten Anwendung in Dächern, Böden, Auffangeinheiten und schweren Maschinen. Anwender übernehmen sie wegen der Abriebfestigkeit und der schnellen Aushärtung. Sie unterstützen Teams, die kontinuierlichen Schutz in harten Industriegebieten benötigen. Auskleidungsprodukte gewinnen an Nachfrage in Chemiefabriken, Wassersystemen und Tankinnenseiten. Dichtstoffe und Klebstoffe dienen Reparaturaufgaben, die eine starke Verbindung auf gemischten Substraten erfordern. Andere umfassen Nischensysteme, die für fortgeschrittene Haltbarkeitsanforderungen entwickelt wurden. Vielseitige Leistung hält jede Produktlinie relevant. Der Polyurea-Markt profitiert von einer starken Akzeptanz in verschiedenen Schutzrollen.
- Zum Beispiel liefert BASF eine Reihe von Polyurea- und Hochleistungs-Schutzbeschichtungssystemen, die für starke mechanische Haltbarkeit auf Beton und Stahl ausgelegt sind. Diese Systeme unterliegen standardisierten Tests, um die Beständigkeit gegen Abrieb, Aufprall und raue Umweltbedingungen zu bestätigen. Ihre Formulierungen unterstützen anspruchsvolle industrielle und infrastrukturelle Schutzbedürfnisse.
Nach Anwendung
Der Bau führt aufgrund der starken Nachfrage nach Abdichtung, Betonschutz und Dachreparatur. Es bietet eine lange Lebensdauer über verschiedene Gebäudehüllen hinweg. Industrielle Anwender übernehmen diese Systeme zur Korrosionskontrolle in Maschinen, sekundären Auffangeinheiten und Verarbeitungsbereichen. Der Transport übernimmt Polyurea für Bettliner, Unterbodenteile und Brückenkomponenten. Andere Segmente umfassen Öl- und Gaszonen sowie spezielle Schutzbereiche. Jedes Segment nutzt die schnelle Aushärtung und hohe Widerstandsfähigkeit. Der Polyurea-Markt wächst durch starke Akzeptanz in diesen vielfältigen Arbeitsumgebungen.
- Zum Beispiel liefert Fosroc Polyurea WCS eine Gelzeit von 1–2 Minuten und ist laut technischem Datenblatt innerhalb von 15–20 Minuten begehbar. Das System unterstützt eine schnelle Wiederinbetriebnahme in Industrieumgebungen, die langlebige Abdichtung und Korrosionsschutz erfordern.
Segmentierung:
Nach Rohmaterial
- Aromatisch
- Aliphatisch
Nach Produkt
- Beschichtung
- Auskleidung
- Klebstoffe & Dichtstoffe
- Andere
Nach Anwendung
- Bau
- Industriell
- Transport
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika führt den Polyurea-Markt mit einem geschätzten 41% Anteil aufgrund der starken Nutzung in industriellen Reparaturen und Infrastrukturverstärkungen an. Regionale Auftragnehmer bevorzugen Polyurea wegen der schnellen Aushärtung und der langfristigen Haltbarkeit bei großen öffentlichen Vermögenswerten. Es unterstützt Beschichtungsarbeiten im Transport, in Versorgungsunternehmen und Auffangeinrichtungen. Die USA treiben die meiste Nachfrage aufgrund hoher Wartungszyklen an. Kanada folgt mit Aufrüstungen in kommunalen Strukturen. Mexiko erweitert die Nutzung in Bau-Reparaturzonen. Der Polyurea-Markt gewinnt durch starke technische Akzeptanz ein stabiles Wachstum in der Region.
Asien-Pazifik hält einen Anteil von etwa 30% und verzeichnet das schnellste Wachstum aufgrund intensiver Bautätigkeiten. China führt aufgrund der raschen Modernisierung der Industriekorridore. Indien erhöht den Einsatz in Dachdeckungen, Bodenbelägen und Wasserinfrastruktur. Es unterstützt großvolumige Projekte, die starke Abdichtung und Abriebfestigkeit benötigen. Südostasien übernimmt Polyurea für Transport- und Meereszonen. Südkorea und Japan investieren in Hochleistungssysteme für fortschrittliche Infrastruktur. Der Polyurea-Markt stärkt seine Position durch steigende städtische Entwicklung.
Europa erfasst einen Anteil von fast 20%, angetrieben durch strenge Qualitätsvorschriften und starke Renovierungsarbeiten. Deutschland und Frankreich führen den Einsatz in zivilen Strukturen und Industrieanlagen an. Es unterstützt die Nachfrage nach UV-stabilen Systemen in Außenanlagen. Südeuropa wendet Polyurea in Meeres- und Küstenschutzgebieten an. Osteuropa erweitert die Einführung durch industrielle Erneuerungsprogramme. Lateinamerika hält etwa 5%, während der Nahe Osten & Afrika aufgrund von Nischenprojekten in Industrie und Bauwesen fast 4% ausmachen. Der Polyurea-Markt gewinnt an Reichweite in allen aufstrebenden Clustern.
Analyse der Hauptakteure:
- Alberts Spray Solutions, LLC
- Armorthane Inc.
- BASF SE
- Chemline, Inc.
- Covestro AG
- Dow Chemical Company
- Huntsman Corporation
- PPG Industries, Inc.
- Sika AG
- The Sherwin-Williams Company
- Rhino Linings Corporation
- Specialty Products Inc.
- Nukote Coating Systems
- Kukdo Chemical Co., Ltd.
- LINE-X Protective Coatings Inc.
- Teknos AB
- VersaFlex
Wettbewerbsanalyse:
Der Polyurea-Markt zeichnet sich durch starken Wettbewerb unter etablierten Chemieproduzenten, spezialisierten Beschichtungsformulatoren und Anwendungsdienstleistern aus. Führende Unternehmen investieren in Rohstoffinnovationen, um UV-Stabilität, Abriebfestigkeit und Aushärtungskontrolle zu verbessern. Dies drängt die Anbieter dazu, aromatische und aliphatische Systeme für einen breiteren Einsatz zu verfeinern. Unternehmen erweitern ihre Portfolios, um Bau-, Industrie-, Marine- und Transportsektoren mit gezielten Lösungen zu bedienen. Partnerschaften mit Geräteherstellern helfen Unternehmen, integrierte Sprühsysteme anzubieten, die die Anwendungsqualität verbessern. Wettbewerber konzentrieren sich auf Schulungsprogramme, um Anwender zu unterstützen und Fehler vor Ort zu reduzieren. Globale Marken verlassen sich auf Zertifizierungsprogramme, um Vertrauen in Hochleistungssegmente zu erhalten. Regionale Unternehmen gewinnen Marktanteile durch Kostenkontrolle und schnellere Lieferzyklen. Der Polyurea-Markt entwickelt sich weiter durch Produkteinführungen, Technologie-Upgrades und Expansion in aufstrebende Nachfragecluster.
Neueste Entwicklungen:
- Im Mai 2024 kündigte ArmorThane die Einführung einer innovativen Polyurea-Beschichtung an, die speziell entwickelt wurde, um die Langlebigkeit von Wohnmobil-Dächern zu verbessern. Ziel ist es, den Markt für Wohnmobil-Dachbeschichtungen und -reparaturen zu revolutionieren.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Rohmaterial, Produkt und Anwendung. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsaussichten:
- Die Nachfrage wird aufgrund der stärkeren Nutzung von schnell härtenden Beschichtungen in großen Infrastruktur-Erneuerungsprogrammen steigen.
- Die Akzeptanz wird bei Außenstrukturen zunehmen, da eine höhere Präferenz für UV-stabile aliphatische Systeme besteht.
- Produktinnovationen werden sich mit neuen Qualitäten für Marine-, Energie- und Transportanlagen erweitern.
- Das Wachstum des städtischen Bauwesens wird den breiteren Einsatz von Abdichtungs- und Langzeitschutzschichten vorantreiben.
- Automatisierte und robotergesteuerte Sprühsysteme werden die Beschichtungspräzision auf komplexen Industrieanlagen verbessern.
- Die weltweite Sanierung öffentlicher Anlagen wird eine stetige Nachfrage nach abriebfesten Lösungen antreiben.
- Polyurea wird in hochbelasteten Industriegebieten aufgrund der langen Lebensdauer und stabilen Aushärtung an Bedeutung gewinnen.
- Nachhaltigkeitsregeln werden die Entwicklung sauberer, VOC-armer Formulierungen mit starker Haltbarkeit beeinflussen.
- Breitere Schulungsprogramme für Anwender werden die Feldleistung und Systemzuverlässigkeit verbessern.
- Der Polyurea-Markt wird seine Präsenz in aufstrebenden Regionen durch vielfältige Anwendungsbedürfnisse stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Polyurea und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Polyurea-Markt voraussichtlich zwischen 2024 und 2032 wachsen?
Was sind die Hauptfaktoren, die das Wachstum des Polyurea-Marktes antreiben?
Wer sind die führenden Unternehmen im Polyurea-Markt?
Welche Region hatte 2024 den größten Anteil am Polyurea-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Polyurea-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Polyurea-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 901.42 million → 2032: USD 1422.69 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Polyurea-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Polyurea-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Polyurea-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Polyurea-Markt Market Drivers
- 3.3 Polyurea-Markt Market Restraints & Challenges
- 3.4 Polyurea-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Polyurea-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Polyurea-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Polyurea-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Polyurea-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Polyurea-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Polyurea-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Polyurea-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Polyurea-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Polyurea-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Polyurea-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Polyurea-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Polyurea-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Polyurea-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Polyurea-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Polyurea-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Polyurea-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Polyurea-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Polyurea-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Polyurea-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
