
Marktübersicht:
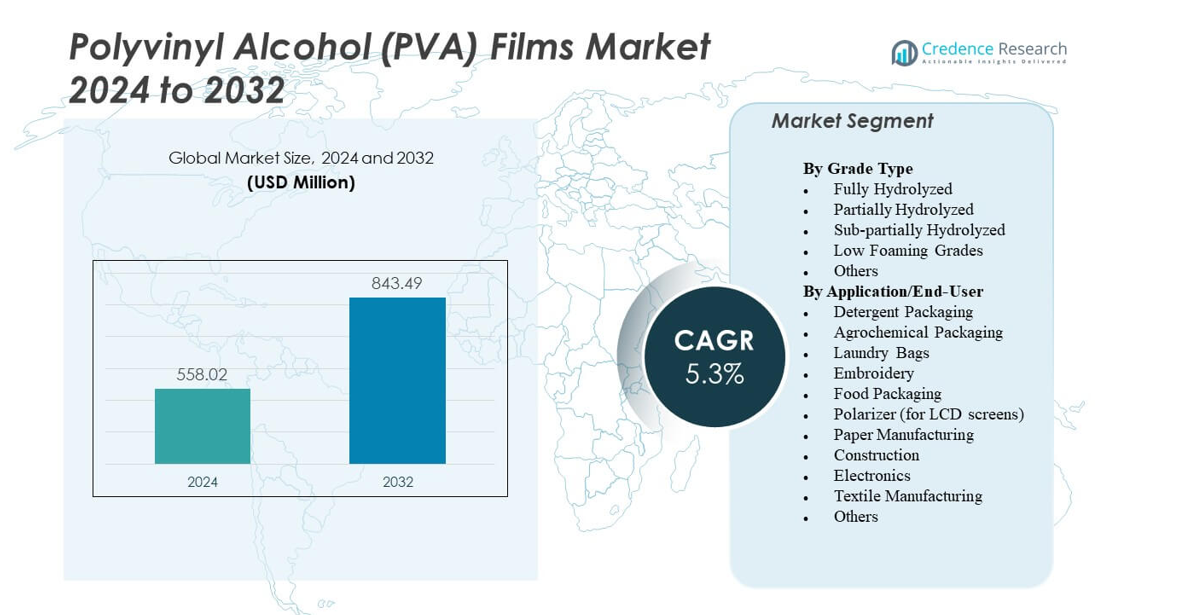
Der Markt für Polyvinylalkohol (PVA)-Folien wird voraussichtlich von 558,02 Millionen USD im Jahr 2024 auf geschätzte 843,49 Millionen USD im Jahr 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3 % von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Polyvinylalkohol (PVA)-Folien 2024 | 558,02 Millionen USD |
| Markt für Polyvinylalkohol (PVA)-Folien, CAGR | 5,3% |
| Marktgröße für Polyvinylalkohol (PVA)-Folien 2032 | 843,49 Millionen USD |
Starkes Umweltbewusstsein und Verpackungsreformen treiben den Markt für Polyvinylalkohol (PVA)-Folien an. Hersteller betonen umweltfreundliche und recycelbare Alternativen zu herkömmlichen Kunststoffen. Die Nachfrage nach wasserlöslichen Folien in Waschmitteln, agrochemischen Dosierungen und Lebensmittelverpackungen steigt aufgrund ihrer sicheren Auflösung und Abfallreduktionsvorteile. Technologische Verbesserungen bei der Polymermischung erhöhen die Haltbarkeit und Feuchtigkeitsbeständigkeit der Folien. Optische Folien finden breite Anwendung in LCD- und LED-Displays und stärken die Elektronikanwendungen. Der Markt profitiert von Nachhaltigkeitszielen, unternehmerischen Umweltinitiativen und der erweiterten Produktnutzung sowohl im Verbraucher- als auch im Industriebereich.
Der asiatisch-pazifische Raum dominiert den Markt für Polyvinylalkohol (PVA)-Folien aufgrund der großflächigen Produktion von Elektronik, Verpackungen und Textilien. China und Japan führen mit hohem Verbrauch in optischen und Polarisationsfolien. Nordamerika wächst stetig dank der Nachfrage nach Waschmittelkapseln und umweltfreundlichen Verpackungen. Europa zeigt eine starke Akzeptanz, angetrieben durch regulatorische Betonung auf biologisch abbaubaren Materialien und fortschrittlichen Textilanwendungen. Aufstrebende Regionen wie Lateinamerika und der Nahe Osten & Afrika erweitern allmählich die Nutzung durch steigende industrielle Fertigung und Nachhaltigkeitsprogramme.
Markteinblicke:
- Der Markt für Polyvinylalkohol (PVA)-Folien wird voraussichtlich von 558,02 Millionen USD im Jahr 2024 auf 843,49 Millionen USD im Jahr 2032 wachsen, mit einer CAGR von 5,3 % während des Prognosezeitraums.
- Die steigende Nachfrage nach biologisch abbaubaren und wasserlöslichen Verpackungsmaterialien fördert die Marktexpansion in den Bereichen Waschmittel, Agrochemikalien und Lebensmittel.
- Begrenzte Feuchtigkeitsbeständigkeit und höhere Produktionskosten im Vergleich zu herkömmlichen Kunststoffen schränken die großflächige industrielle Nutzung ein.
- Der asiatisch-pazifische Raum führt den globalen Markt an, unterstützt durch starke Fertigung in China, Japan und Südkorea.
- Nordamerika und Europa verzeichnen ein stetiges Wachstum, angetrieben durch Nachhaltigkeitspolitiken und fortschrittliche Verbraucher-Verpackungsanwendungen.
Markttreiber
Steigende Nachfrage nach nachhaltigen und wasserlöslichen Verpackungslösungen
Der Markt für Polyvinylalkohol (PVA)-Folien wächst aufgrund der starken Präferenz für umweltfreundliche Verpackungsformate. Hersteller bevorzugen wasserlösliche Folien, um Einwegkunststoffe in Reinigungsmitteln, Agrochemikalien und Lebensmittelverpackungen zu ersetzen. Dies unterstützt die Einhaltung von Vorschriften und Unternehmensziele zur Nachhaltigkeit. Waschmittelkapseln und Einzeldosis-Reinigungsprodukte erweitern den kommerziellen Einsatz. Produzenten entwickeln hochfeste Folien mit verbesserten Auflösungsraten, um die Leistung zu steigern. Verbraucher schätzen Sicherheit, Komfort und reduzierte Plastikabfälle. Industrielle Anwendungen erweitern sich auf kontrolliert freisetzende Düngemittel und wasserlösliche Beutel. Der Übergang zu umweltfreundlicheren Lösungen treibt die Folieninnovation weiter voran. Globale Nachhaltigkeitsvorgaben verstärken dieses Nachfragewachstum.
Erweiterte Nutzung in Elektronik- und optischen Anwendungen
Die Nachfrage steigt mit der zunehmenden Elektronikproduktion, bei der PVA-Folien als kritische Polarisationsschichten fungieren. Sie bieten die gleichmäßige Dicke und optische Klarheit, die für LCD-, LED- und OLED-Displays erforderlich sind. Hersteller in Japan, Südkorea und China erhöhen ihre Investitionen in die Produktion von Displayfolien. Die Wasserlöslichkeit der Folien ermöglicht eine einfache Laminierung und Recycling innerhalb der Displaymodule. Hohe Haftung und dimensionsstabile Eigenschaften verbessern die Konsistenz der Produktionsergebnisse. Die steigende Nachfrage nach Unterhaltungselektronik treibt den Großeinkauf von Polarisationsgrad-PVA-Folien an. Fortschrittliche Formulierungen verbessern die UV-Beständigkeit und Haltbarkeit in langlebigen Bildschirmen. Unternehmen integrieren Präzisionsbeschichtungs- und Strecksysteme, um optische Qualität zu erreichen. Dieses Segment sichert ein stetiges Umsatzwachstum in den asiatisch-pazifischen Zentren.
- Zum Beispiel reduzierten mit Cellulose-Nanokristallen (CNC) verstärkte PVA-Bio-Nanokompositfolien die Wasseraufnahmefähigkeit von 93 % auf 75 % mit zunehmendem CNC-Gehalt durch Wasserstoffbrückenbindungen.
Erhöhte Nachfrage aus der Textil- und Bauindustrie
Textilindustrien verwenden PVA-Folien für die Kettenschlichte, um Bruch zu reduzieren und die Garnleistung zu verbessern. Dies gewährleistet bessere Webgeschwindigkeiten und geringere Reibung während der Verarbeitung. Im Bauwesen finden wasserlösliche PVA-Folien Verwendung in Trennmitteln und temporären Schutzfolien. Die Folien zersetzen sich sicher, ohne Rückstände zu hinterlassen, was Reinigungs- und Abfallkosten reduziert. Das Wachstum in der industriellen Fertigung fördert die Einführung von Folien für wasserlösliche Gussanwendungen. Bauherren bevorzugen die Folien aufgrund ihrer biologisch abbaubaren Natur und der einfachen Handhabung. Fortschritte in der Polymermischung erhöhen weiter die Wärme- und Feuchtigkeitsstabilität. Regionale Hersteller entwickeln kostengünstige Qualitäten, die auf den schweren industriellen Einsatz zugeschnitten sind. Die stetige Expansion des Sektors hebt die gesamte Marktdurchdringung weiter an.
Unterstützung durch regulatorische Rahmenbedingungen und Biopolymerforschung
Regierungen fördern die Verwendung von PVA-Folien durch Plastikreduktionsmandate und Recyclingvorschriften. Sie profitieren von der Einbeziehung unter Standards für biologisch abbaubare und kompostierbare Materialien. Kontinuierliche F&E unterstützt bio-basiertes PVA, das aus erneuerbarem Ethanol und natürlichen Polymeren gewonnen wird. Diese Innovation stärkt die Ausrichtung auf grüne Wirtschaftsziele. Universitäten und Chemieunternehmen entwickeln gemeinsam Katalysatoren, um die Syntheseeffizienz zu verbessern. Diese Verbesserungen senken die Produktionskosten und den Energieverbrauch in großtechnischen Anlagen. Der Markt für Polyvinylalkohol (PVA)-Folien profitiert von politischen Anreizen in entwickelten und aufstrebenden Volkswirtschaften. Er zieht weiterhin Finanzierungen aus nachhaltigkeitsorientierten Investitionsprogrammen an. Starke institutionelle Unterstützung treibt den langfristigen Substitutionsschwung der Materialien voran.
- Zum Beispiel senkten um 5 % TEMPO-oxidierte Cellulose-Nanofibrillen (TOCN) verstärkte PVA-Folien die Wasserdampfdurchlässigkeit von 6,97 × 10^{-7} g/s·m·Pa auf 2,82 × 10^{-7} g/s·m·Pa. Diese Innovation stärkt die Ausrichtung auf die Ziele der grünen Wirtschaft.
Markttrends
Fortschritte in Hochleistungs-Filmformulierungen
Hersteller konzentrieren sich auf die Entwicklung von PVA-Folien mit überlegenen mechanischen und feuchtigkeitsbeständigen Eigenschaften. Nanokomposit- und Copolymer-Modifikationen erhöhen die Zugfestigkeit bei gleichzeitiger Erhaltung der Löslichkeit. Dies ermöglicht eine breitere Anwendung in Verpackungen, optischen Folien und der Landwirtschaft. Forschungszentren testen Hybridmischungen mit Stärke und Cellulose, um die biologische Abbaubarkeit zu verbessern. Verbesserte Feuchtigkeitsbarrieren verlängern die Haltbarkeit in Lebensmittel- und Waschmittelanwendungen. Kontrollierte Freisetzungsvarianten gewinnen in der Pharma- und Agrochemie an Bedeutung. Kontinuierliche Materialverbesserungen halten die Produktlinien wettbewerbsfähig. Unternehmen übernehmen sauberere Produktionstechnologien, um Energieeffizienzziele zu erreichen. Diese Entwicklungen markieren einen Übergang zu PVA-Lösungen der nächsten Generation.
Zunehmende Integration in Waschmittelkapseln und Reinigungsprodukte
Wasserlösliche Verpackungen bleiben ein wichtiger Verbrauchstreiber für PVA-Folien. Hersteller liefern fortschrittliche Folienqualitäten für automatische Waschmittelkapseln und Desinfektionsbeutel. Dies gewährleistet eine sichere Produktbehandlung und eine genaue Dosierung. Verbrauchermarken fördern Nachhaltigkeit durch plastikfreie Kennzeichnung. Das gestiegene Hygienebewusstsein nach globalen Gesundheitsereignissen stärkt die Nachfrage nach Kapselprodukten. Hersteller setzen mehrschichtige Strukturen ein, um die Versiegelungsintegrität und Lagerstabilität zu verbessern. Dies ermöglicht es den Folien, unter verschiedenen Feuchtigkeits- und Temperaturbedingungen zu funktionieren. Das Einzelhandelswachstum in Asien und Europa unterstützt kontinuierliche Verpackungsinnovationen. Der Trend deutet auf eine anhaltende Präferenz für ökoeffiziente Verpackungslösungen hin.
- Zum Beispiel erreichten PVA/CS-Folien, verstärkt mit 0,5 Gew.-% TOCNs, die maximale Zugfestigkeit in Mischungen wie PVA/CS 25/75 und übertrafen unmodifizierte Versionen. Dies gewährleistet eine sichere Produktbehandlung und eine genaue Dosierung.
Erhöhte Akzeptanz von Smart Manufacturing und Automatisierungstechnologien
Automatisierung verändert die Produktionseffizienz von PVA-Folien in globalen Einrichtungen. Robotische Extrusion und kontinuierliche Überwachungssysteme gewährleisten eine präzise Foliengleichmäßigkeit. Digitale Qualitätskontrolle reduziert Fehler und Abfall in groß angelegten Betrieben. KI-basierte Analysen verbessern die Optimierung des Harzflusses und die Kalibrierung der Dicke. Der Markt für Polyvinylalkohol (PVA)-Folien nutzt diese Werkzeuge für eine skalierbare Produktion. Automatisierte Verpackungslinien integrieren sich nahtlos mit löslichen Folienrollen. Dies verkürzt die Lieferzeit und reduziert den manuellen Eingriff. Unternehmen verfolgen auch Leistungsdaten für vorausschauende Wartung und Reduzierung von Ausfallzeiten. Dieser Wandel verbessert die Produktivität und Qualitätsstandards im gesamten Sektor.
- Zum Beispiel erzeugte das Einfrieren/Auftauen von PVA-Filmen eine maximale Spannung von 46,2 MPa und einen Young'schen Modul von bis zu 9,8 GPa, ohne Zusatzstoffe. Digitale Qualitätskontrolle reduziert Fehler und Abfall in großangelegten Operationen.
Steigender Fokus auf die Produktion von biobasierten und erneuerbaren Rohstoffen
Hersteller bewegen sich in Richtung erneuerbarem Ethanol und aus Zuckerrohr gewonnenen Rohstoffen für die PVA-Synthese. Dies unterstützt die Ziele der Kreislaufwirtschaft und reduziert die Abhängigkeit von fossilen Rohstoffen. Biobasierte Qualitäten entsprechen der Leistung konventioneller Filme in Bezug auf Festigkeit und Klarheit. Pilotanlagen testen die enzymbasierte Polymerisation für eine energieeffiziente Produktion. Die Zertifizierung nach ISCC PLUS und ASTM D6400 stärkt das globale Vertrauen in die Akzeptanz. F&E-Investitionen zielen auf skalierbare grüne Chemie-Methoden ab. Dies verbessert die Lebenszyklus-Emissionskennzahlen in den Verpackungs- und Textilsektoren. Der Trend stimmt mit den Nachhaltigkeitsstrategien führender Hersteller überein. Das wachsende Verbraucherbewusstsein beschleunigt die Einführung von erneuerbaren PVA-Filmprodukten.
Analyse der Marktchancen
Hohe Produktionskosten und begrenzte Verfügbarkeit von Rohstoffen
Der Markt für Polyvinylalkohol (PVA)-Filme steht unter Druck durch schwankende Rohstoffkosten. Die Preise für Vinylacetatmonomer beeinflussen direkt die gesamten Produktionskosten. Die Abhängigkeit von petrochemischen Rohstoffen schränkt die Kostenstabilität für Großproduzenten ein. Biobasierte Alternativen bleiben aufgrund begrenzter Rohstoffe und Ineffizienzen in der Lieferkette teuer. Hoher Energieverbrauch während der Polymerisation erhöht zudem die Betriebskosten. Die Entwicklung kosteneffizienter Syntheserouten wird entscheidend für die Rentabilität. Regionale Akteure haben Schwierigkeiten, mit etablierten multinationalen Lieferanten zu konkurrieren. Währungsschwankungen beeinflussen auch die Exportmargen in aufstrebenden Volkswirtschaften. Die Bewältigung der Vielfalt und Effizienz von Rohstoffen bleibt eine zentrale Herausforderung.
Leistungsbeschränkungen in feuchten Umgebungen
PVA-Filme zeigen eine hohe Löslichkeit, was die Anwendung in feuchten oder nassen Lagerbedingungen einschränkt. Übermäßige Feuchtigkeitseinwirkung kann die Festigkeit und Dichtleistung des Films beeinträchtigen. Verpackungen für bestimmte Lebensmittel und Chemikalien erfordern eine verbesserte Barrierekontrolle. Hersteller testen Copolymermischungen, aber Kompromisse bei der Löslichkeit bleiben bestehen. Die Handhabung während der Logistik wird aufgrund der Wasserempfindlichkeit des Films komplex. Die Qualitätskonsistenz erfordert eine strikte Temperatur- und Feuchtigkeitsregulierung. Endverbraucher zögern, Filme für den langfristigen Außeneinsatz zu verwenden. Kontinuierliche Forschung ist erforderlich, um hydrophobe Modifikationen zu verbessern. Technische Barrieren begrenzen nach wie vor den vollständigen Ersatz traditioneller Polymere.
Marktchancen
Expansion in nachhaltige Verpackungen und Konsumgüter
Die wachsende Nachfrage nach biologisch abbaubaren Verpackungen bietet bedeutende Wachstumschancen für PVA-Filmhersteller. Es unterstützt die Markendifferenzierung in den Bereichen Waschmittel, Agrochemikalien und Gesundheitsprodukte. Das aufkommende Verbraucherinteresse an abfallfreien Formaten beschleunigt Innovationen. Unternehmen führen maßgeschneiderte Lösungen für Einzeldosisverpackungen und Einwegkapseln ein. Der Markt für Polyvinylalkohol (PVA)-Filme profitiert von politisch unterstützten Umweltanreizen. Filmhersteller arbeiten mit FMCG-Marken zusammen, um umweltfreundliche Verpackungseinführungen zu skalieren. Globale Einzelhändler priorisieren lösliche Verpackungen in Eigenmarkenprodukten. Die Entwicklung antimikrobieller und geruchsresistenter Varianten eröffnet neue Produktlinien. Die steigende Zusammenarbeit mit Biopolymerfirmen schafft Möglichkeiten für hochwertige Innovationen.
Aufkommende Nachfrage in medizinischen, optischen und landwirtschaftlichen Anwendungen
Gesundheitsindustrien verwenden PVA-Filme für wasserlösliche Medikamentenkapseln, Wundauflagen und chirurgische Verpackungen. Sie gewährleisten Biokompatibilität und minimale Rückstände nach der Auflösung. Der Einsatz von optischen Filmen erweitert sich mit dem Wachstum von Displays in Unterhaltungselektronik und Automobildisplays. Die Landwirtschaft setzt auf biologisch abbaubare Mulchfolien und Samenverpackungen aus PVA-Mischungen. Diese Anwendungen ersetzen herkömmliche Polyethylenfolien, die zur Mikroplastikbildung neigen. Forschung zur Verstärkung von Nanokompositen verbessert die Zug- und Chemikalienbeständigkeit. Hersteller zielen auf Nischenmärkte im medizinischen und industriellen Bereich mit hochwertigen Angeboten. Strategische Allianzen mit regionalen Konvertern erweitern die Reichweite in Entwicklungsmärkte. Das Chancenfeld erweitert sich mit der Vielseitigkeit des Materials in wachstumsstarken Sektoren.
Marktsegmentierungsanalyse:
Nach Gradtyp
Vollständig hydrolysierte Grade dominieren den Polyvinylalkohol (PVA) Films Markt aufgrund ihrer hohen Zugfestigkeit, starken Haftung und Lösungsmittelbeständigkeit. Sie werden häufig in Polarisationsfilmen, Bau- und Textilanwendungen eingesetzt, wo Haltbarkeit und Klarheit entscheidend sind. Teilweise hydrolysierte Grade zeigen das schnellste Wachstum, angetrieben durch ihre Flexibilität, Löslichkeit und Eignung für Waschmittelkapseln und agrochemische Verpackungen. Subteilweise hydrolysierte Grade dienen Nischenanwendungen in Lebensmittelbeschichtungen und temporären Formen, wo eine kontrollierte Auflösung erforderlich ist. Niedrig schäumende Grade gewinnen an Beliebtheit in automatischen Verpackungslinien, die Prozessstabilität erfordern. Andere Spezialgrade decken optische, biomedizinische und Verbundfolienbedarfe ab und unterstützen die Marktdiversität und Innovation.
- Zum Beispiel erreichten PVA-Fasern mit LiI-Zusatz und Wärmebehandlung bei 150°C eine Zugfestigkeit von 1436 MPa.
Nach Anwendung/Endverbraucher
Waschmittelverpackungen führen den Polyvinylalkohol (PVA) Films Markt an und machen einen großen Anteil aufgrund der umfangreichen Verwendung in wasserlöslichen Pods und Kapseln aus. Die Nachfrage steigt mit dem Verbraucherfokus auf sichere, vorab gemessene Reinigungsprodukte. Agrochemische Verpackungen folgen, unterstützt durch den Einsatz in kontrolliert freisetzenden Pestiziden und Düngemittelfolien. Wäschesäcke gewinnen in Krankenhäusern und Gastgewerbe für hygienische Abfallentsorgung an Bedeutung. Stickerei- und Textilanwendungen wachsen mit Filmen, die als lösliche Stabilisatoren und temporäre Rückseiten verwendet werden. Der Einsatz von Lebensmittelverpackungen nimmt in portionierten essbaren Filmen und biologisch abbaubaren Verpackungen zu. Polarisationsfilme in LCD-Bildschirmen bilden ein starkes Elektroniksegment, während Bau- und Papierherstellung PVA-Filme für Oberflächenschutz und wasserfeste Beschichtungen verwenden.
- Wäschesäcke gewinnen in Krankenhäusern und Gastgewerbe für hygienische Abfallentsorgung an Bedeutung. Zum Beispiel erhöhte PVA mit 5 Gew.-% HNTs die Zugfestigkeit in Filmen um 300%.
Segmentierung:
Nach Gradtyp
- Vollständig hydrolysiert
- Teilweise hydrolysiert
- Subteilweise hydrolysiert
- Niedrig schäumende Grade
- Andere
Nach Anwendung/Endverbraucher
- Waschmittelverpackung
- Agrochemische Verpackung
- Wäschesäcke
- Stickerei
- Lebensmittelverpackung
- Polarisator (für LCD-Bildschirme)
- Papierherstellung
- Bau
- Elektronik
- Textilherstellung
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Asien-Pazifik dominiert den Markt für Polyvinylalkohol (PVA)-Folien mit einem Marktanteil von etwa 46–48 % im Jahr 2024. Starke Produktionsbasen in China, Japan und Südkorea unterstützen die großflächige Produktion von Polarisationsfolien und wasserlöslichen Verpackungen. Hoher Verbrauch in den Bereichen Elektronik, Textilien und Waschmittelkapseln treibt die regionale Stärke voran. Kontinuierliche Investitionen in Einrichtungen für optische Folien und Biopolymerforschung fördern das Wachstum. Wachsende Konsumgüter- und Agrarverpackungssektoren in Indien und Südostasien verbessern ebenfalls die Marktdurchdringung. Regierungsprogramme zur Nachhaltigkeit und Plastikreduktionsmandate fördern die Akzeptanz weiter. Regionale Integration entlang der Wertschöpfungskette der Folien verbessert die Kosteneffizienz und das Exportpotenzial.
Europa macht aufgrund seiner frühen Einführung von biologisch abbaubaren und wasserlöslichen Verpackungslösungen fast 24–26 % des globalen Anteils aus. Die Durchsetzung von Vorschriften im Rahmen der EU-Richtlinien zur Plastikmüllvermeidung beschleunigt den Übergang zu PVA-basierten Alternativen. Zu den wichtigsten Märkten gehören Deutschland, Frankreich und das Vereinigte Königreich, wo FMCG- und Waschmittelmarken umweltfreundliche Kapselfolien einsetzen. Die Textilindustrie verwendet PVA-Folien für Stickereien und wasserlösliche Stabilisatoren. Technologische Fortschritte in der Folienbeschichtung, -härtung und -recycling verbessern die regionale Wettbewerbsfähigkeit. Starkes Verbraucherbewusstsein für nachhaltige Verpackungen unterstützt die kontinuierliche Expansion. F&E-Programme, die sich auf erneuerbare, aus Ethanol gewonnene PVA konzentrieren, stärken Europas Position weiter.
Nordamerika hält etwa 19–21 % des Marktanteils, unterstützt durch die Nachfrage aus den Bereichen Waschmittel, Landwirtschaft und Gesundheitswesen. Die USA führen mit etablierten Produktionszentren und strategischen Partnerschaften in den Bereichen Verpackung und Elektronik. Die Akzeptanz wächst durch Innovationen in kapselbasierter Verpackung und wasserlöslichen Wäschesäcken. Steigende Investitionen in Produkte mit sauberem Etikett stärken die Marktaussichten. Kanada und Mexiko tragen durch exportorientierte Fertigung und kostengünstige Logistiknetzwerke bei. Lateinamerika repräsentiert 6–7 %, während der Nahe Osten & Afrika zusammen 4–5 % ausmachen, angetrieben durch aufstrebende industrielle Verpackungs- und Bauanwendungen. Es findet weiterhin eine stetige Nachfrage in Entwicklungsländern mit wachsenden Nachhaltigkeitszielen.
Analyse der Hauptakteure:
- Kuraray Co., Ltd.
- Mitsubishi Chemical Group Corporation
- Aicello Corporation
- Sekisui Chemical Co., Ltd.
- Nippon Synthetic Chemical Industry Co., Ltd.
- MonoSol LLC
- Chang Chun Group
- Jiangmen Proudly Water-Soluble Plastic Co., Ltd.
- Foshan Polyva Materials Co., Ltd.
- BASF SE
- LG Chem
- Nitto Denko Corporation
Wettbewerbsanalyse:
Der Markt für Polyvinylalkohol (PVA)-Folien zeichnet sich durch eine mäßig konsolidierte Landschaft aus, die von globalen und regionalen Herstellern angeführt wird. Zu den Hauptakteuren gehören Kuraray Co., Ltd., Sekisui Chemical Co., Ltd., Aicello Corporation, Nippon Gohsei, Arrow Coated Products Ltd. und Cortec Corporation. Diese Unternehmen konzentrieren sich auf die Produktdifferenzierung durch Folienstärke, Löslichkeit und Barrierefestigkeit. Strategische Investitionen zielen auf bio-basierte Rohstoffe und die Erweiterung wasserlöslicher Produkte ab. Partnerschaften mit Unternehmen aus den Bereichen Waschmittel, Elektronik und optische Folien verbessern die nachgelagerte Integration. Asiatische Produzenten halten Kostenvorteile durch optimierte Polymerisation und energieeffiziente Verarbeitung. Europäische Unternehmen führen bei zertifizierten biologisch abbaubaren Qualitäten. Der globale Wettbewerb konzentriert sich auf Nachhaltigkeit, Fertigungspräzision und diversifizierte Endanwenderanwendungen, was kontinuierliche F&E und Innovation im gesamten Sektor vorantreibt.
Jüngste Entwicklungen:
- Im November 2025 erwirkte Sekisui Chemical eine Patenteinstweilige Verfügung gegen Kuraray Europe nach einem Urteil des Landgerichts München vom 17. April 2025 im Zusammenhang mit der Polyvinylalkohol-Filmtechnologie.
- Im Oktober 2024 erweiterte die Mitsubishi Chemical Group ihre Produktionsstätte für OPL-Film optische PVOH-Folien in ihrem Central Japan-Ogaki-Werk in der Präfektur Gifu, Japan, und erhöhte die Kapazität einer einzelnen Linie auf 27 Millionen Quadratmeter pro Jahr, wobei der Betrieb in der zweiten Hälfte des Geschäftsjahres 2027 beginnt, um die Nachfrage nach größeren Flüssigkristallanzeigen zu decken.
- Im Januar 2024 brachte Colorcon, Inc. ein neues titandioxidfreies, hochdeckendes Filmüberzugssystem für pharmazeutische Tabletten auf Basis von Polyvinylalkohol auf den Markt, das starke Haftung, schnelle Verarbeitung und Feuchtigkeitsschutz bietet, angesichts der EU-Regulierungsänderungen zu TiO2.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Qualitätstyp und Anwendung/Endanwender. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Der Markt für Polyvinylalkohol (PVA)-Folien wird durch die starke Akzeptanz nachhaltiger und wasserlöslicher Verpackungslösungen in wichtigen Konsumgütersektoren voranschreiten.
- Kontinuierliche Forschung und Entwicklung in der biobasierten PVA-Synthese wird eine umweltfreundlichere Filmproduktion mit verbesserter Kosteneffizienz vorantreiben.
- Die steigende Nachfrage nach Waschmittel- und Reinigungskapseln wird ein gleichmäßiges Volumenwachstum in Haushaltsanwendungen unterstützen.
- Die Elektronik- und Displayherstellung wird den Verbrauch von optischen PVA-Folien im asiatisch-pazifischen Raum erhöhen.
- Filmproduzenten werden sich auf verbesserte Zugfestigkeit und Löslichkeitsbalance konzentrieren, um die industrielle Nutzung zu erweitern.
- Globale Verpackungsvorschriften werden Unternehmen zu biologisch abbaubaren PVA-basierten Alternativen im FMCG- und Agrarsektor drängen.
- Medizinische, pharmazeutische und Lebensmittelanwendungen werden als Premium-Nischen für Hochleistungsqualitäten hervortreten.
- Automatisierung und intelligente Fertigungssysteme werden die Produktionserträge steigern und die Qualitätskonsistenz gewährleisten.
- Strategische Kooperationen zwischen Polymerherstellern und Endverbraucherindustrien werden die Produktintegration verbessern.
- Regionale Diversifizierung und die Verfügbarkeit von Biobrennstoffen werden langfristige Wettbewerbsvorteile bei globalen Lieferanten prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Polyvinylalkohol (PVA)-Folien und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Polyvinylalkohol (PVA)-Filme zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment der Polyvinylalkohol (PVA) Filme hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Polyvinylalkohol (PVA)-Filme antreiben?
Wer sind die führenden Unternehmen im Markt für Polyvinylalkohol (PVA)-Filme?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Polyvinylalkohol (PVA) Folienmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Polyvinylalkohol (PVA) Folienmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 558.02 million → 2032: USD 843.49 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Polyvinylalkohol (PVA) Folienmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Polyvinylalkohol (PVA) Folienmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Polyvinylalkohol (PVA) Folienmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Polyvinylalkohol (PVA) Folienmarkt Market Drivers
- 3.3 Polyvinylalkohol (PVA) Folienmarkt Market Restraints & Challenges
- 3.4 Polyvinylalkohol (PVA) Folienmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Polyvinylalkohol (PVA) Folienmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Polyvinylalkohol (PVA) Folienmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Polyvinylalkohol (PVA) Folienmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Polyvinylalkohol (PVA) Folienmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Polyvinylalkohol (PVA) Folienmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Polyvinylalkohol (PVA) Folienmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Polyvinylalkohol (PVA) Folienmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Polyvinylalkohol (PVA) Folienmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Polyvinylalkohol (PVA) Folienmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Polyvinylalkohol (PVA) Folienmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Polyvinylalkohol (PVA) Folienmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Polyvinylalkohol (PVA) Folienmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Polyvinylalkohol (PVA) Folienmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Polyvinylalkohol (PVA) Folienmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Polyvinylalkohol (PVA) Folienmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Polyvinylalkohol (PVA) Folienmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Polyvinylalkohol (PVA) Folienmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Polyvinylalkohol (PVA) Folienmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Polyvinylalkohol (PVA) Folienmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
