
Marktübersicht:
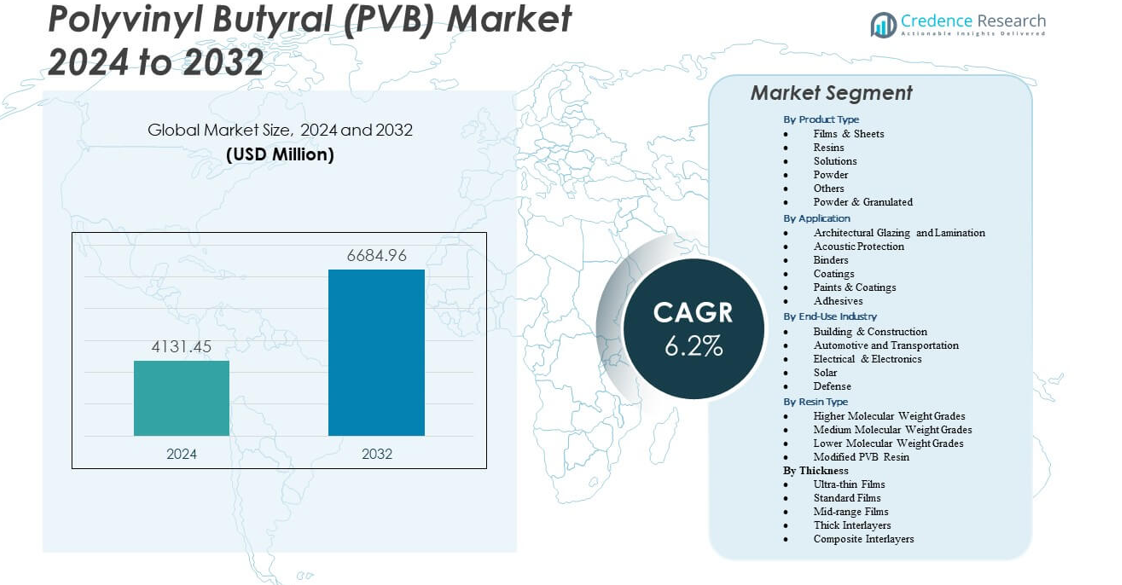
Es wird prognostiziert, dass der Markt für Polyvinylbutyral (PVB) von 4.131,45 Millionen USD im Jahr 2024 auf geschätzte 6.684,96 Millionen USD bis 2032 wachsen wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2% von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Polyvinylbutyral (PVB) 2024 | 4.131,45 Millionen USD |
| Polyvinylbutyral (PVB) Markt, CAGR | 6,2% |
| Marktgröße für Polyvinylbutyral (PVB) 2032 | 6.684,96 Millionen USD |
Die starke Nachfrage aus den Bereichen Automobilverglasung, architektonische Fassaden und Solarkapselung treibt den breiteren Marktkonsum an. Automobilhersteller verlassen sich auf PVB, um die Sicherheit von Windschutzscheiben zu verbessern, den Kabinenlärm zu reduzieren und leichte Verglasungsdesigns zu unterstützen. Bauunternehmen integrieren Verbundglas in Fassaden, Oberlichter und Innenwände für überlegene Sicherheit und Lärmkontrolle. Solarzellenhersteller verwenden PVB für starke Haftung und langfristige Wetterbeständigkeit. Strengere Bauvorschriften und Sicherheitsnormen stärken die Abhängigkeit der Branche von leistungsstarken PVB-Zwischenschichten. Innovationen in modifizierten Harzqualitäten unterstützen breitere Anwendungspotenziale.
Der asiatisch-pazifische Raum führt den globalen Markt aufgrund starker Automobilproduktion, schneller Urbanisierung und hoher Akzeptanz fortschrittlicher Baumaterialien an. China, Indien und Südostasien erweitern die Nutzung von Verbundglas durch Infrastrukturwachstum und steigende Sicherheitsstandards. Europa folgt mit reifer Nachfrage im Bereich Automobil- und kommerzielle architektonische Verglasung. Nordamerika zeigt eine stetige Akzeptanz, unterstützt durch Ersatzverglasung, akustische Aufrüstungen und Expansion in Solarprojekten. Lateinamerika und der Nahe Osten & Afrika entwickeln sich zu aufstrebenden Märkten mit steigenden Investitionen in die Stadtentwicklung und Verkehrsinfrastruktur.
Markteinblicke:
- Es wird prognostiziert, dass der Markt für Polyvinylbutyral (PVB) von 4.131,45 Millionen USD im Jahr 2024 auf 6.684,96 Millionen USD bis 2032 wachsen wird, unterstützt durch eine CAGR von 6,2% während des Prognosezeitraums.
- Die steigende Nachfrage nach Verbundsicherheitsglas in den Bereichen Automobil und Architektur treibt die starke Akzeptanz von leistungsstarken PVB-Zwischenschichten an.
- Marktbeschränkungen umfassen Schwankungen bei den Rohstoffen, Verarbeitungskomplexität und begrenzte Recyclingwege, die die Kosteneffizienz herausfordern.
- Der asiatisch-pazifische Raum führt den globalen Verbrauch aufgrund starker Automobilproduktion und schnellem Bauwachstum an, gefolgt von Europa und Nordamerika mit stabiler Nachfrage nach Ersatz und Aufrüstung.
- Aufstrebende Regionen wie Lateinamerika und der Nahe Osten & Afrika erweitern den Verbrauch durch Infrastrukturinvestitionen und breitere Akzeptanz von Sicherheitsglas.
Markttreiber
Steigende Nachfrage nach laminiertem Sicherheitsglas in Mobilität und Infrastruktur
Der Markt für Polyvinylbutyral (PVB) gewinnt an Stärke durch den zunehmenden Einsatz von Verbundglas in Fahrzeugen und Gebäuden. Automobilhersteller verlassen sich auf PVB, um die Schlagfestigkeit der Windschutzscheiben und die Geräuschreduzierung zu verbessern. Bauunternehmen integrieren laminierte Paneele, um strenge Sicherheitsvorschriften zu erfüllen. Die städtische Expansion erhöht die Nachfrage nach Fassaden mit höherer Haltbarkeit. PVB verbessert die Kantenstabilität in komplexen Verglasungssystemen. Regierungsnormen unterstützen sicherere Materialien in öffentlichen Gebäuden. Akustische Qualitäten wecken Interesse bei hochwertigen Mobilitätslösungen und großen Gebäuden. Hohe Ersatzraten bei der Automobilverglasung treiben den stetigen Verbrauch an. Der Markt bewegt sich in Richtung technisch verbesserter Zwischenlagen, die Klarheit und Widerstandsfähigkeit verbessern.
- Beispielsweise blockiert Eastmans Saflex® Clear PVB über 99 % der UV-Strahlung bis zu 380 nm in standardmäßigem Verbundglas, was den Schutz der Insassen und die langfristige Leistung der Fassade verbessert.
Ausbau von Solar-Photovoltaik-Installationen und Verkapselungsbedarf
Das Wachstum globaler Solarprogramme treibt die höhere Nachfrage nach Verkapselungsfolien an, und der Markt für Polyvinylbutyral (PVB) profitiert von diesem Wandel. Solarunternehmen verwenden PVB, um die Haltbarkeit von Modulen unter Hitze und Feuchtigkeit zu erhöhen. Starke Haftung unterstützt eine konsistente Langzeitleistung. Schnelle Dachinstallationen erhöhen die Nachfrage nach wetterbeständigen Folien. Hersteller konzentrieren sich auf stabile optische Übertragung in verschiedenen Klimazonen. Große Solarparks erfordern robuste Zwischenlagen, die mechanische Belastungen tolerieren. Energieübergangspolitiken unterstützen eine breitere Moduladoption. Fortschritte im Paneldesign steigern das Interesse an PVB-Qualitäten mit verbesserter thermischer Stabilität. PVB stärkt die Leistung bei aufkommenden Dünnschichtmodulen.
Zunehmende Akzeptanz von Akustik- und Hochleistungsglas
Die Nachfrage nach akustischem Komfort steigt in Fahrzeugen und kommerziellen Strukturen, was das Interesse am Markt für Polyvinylbutyral (PVB) erhöht. Akustische Qualitäten reduzieren die Geräuschübertragung in belebten städtischen Gebieten. Automobilhersteller nutzen sie, um den Passagierkomfort in Premium-Modellen zu verbessern. Gewerbliche Entwickler setzen Hochleistungsverglasungen für Flughäfen, Büros und Gastgewerbestandorte ein. PVB hilft, die Vibrationsdämpfung in mehrschichtigen Strukturen zu verbessern. Architekten wählen fortschrittliche Zwischenlagen, um strenge Designziele zu erreichen. Das Material unterstützt eine stärkere UV-Abschirmung über große Fensterflächen. Innovationen in akustischen Folien erweitern die Designmöglichkeiten für moderne Gebäude. Der Trend stärkt die Akzeptanz in wachstumsstarken Regionen.
Übergang zu energieeffizienten Baumaterialien und grünem Design
Energieeffiziente Gebäude fördern den breiteren Einsatz von beschichtetem und laminiertem Glas, was den Markt für Polyvinylbutyral (PVB) in eine starke Wachstumsrichtung bringt. PVB unterstützt eine bessere Isolationsleistung in Mehrscheibensystemen. Grüne Vorschriften fördern Verglasungsstrategien, die den Wärmegewinn reduzieren. Unternehmen verwenden PVB, um starke optische Klarheit mit erhöhter Sicherheit zu liefern. Die Nachfrage nach tageslichtoptimierten Strukturen steigert das Interesse an hochtransmissiven Qualitäten. Staatliche Anreize unterstützen energieeffiziente Renovierungsprogramme. Bauherren setzen laminierte Fassaden für strukturelle Sicherheit und Energiekontrolle ein. Das Material verbessert die ästhetische Flexibilität in komplexen städtischen Designs. Es stärkt die Nachhaltigkeitsziele in modernen Bauprojekten.
- Zum Beispiel bieten die SentryGlas®-Zwischenschichten von Kuraray einen Schermodul, der mehr als 50-mal höher ist als bei Standard-PVB, was dünnere, leichtere und energieeffizientere Fassadenstrukturen ermöglicht, ohne die Sicherheit zu beeinträchtigen.
Markttrends
Wachstum bei spezialisierten PVB-Qualitäten für fortschrittliche architektonische Designs
Der Polyvinylbutyral (PVB)-Markt spiegelt das steigende Interesse an speziellen Zwischenschichten für komplexe Fassaden wider. Farb-stabile Qualitäten unterstützen moderne Glasästhetik. Architekten verwenden getönte und gemusterte Varianten für multifunktionale Strukturen. Hochfeste Folien helfen, größere Paneele mit verbesserter Sicherheit zu formen. Die Verbesserung der Kantenstabilität bleibt ein wichtiger Trend bei Vorhangfassaden. Designer suchen nach Zwischenschichten, die gebogenes und übergroßes Glas unterstützen. UV-blockierende Varianten verbessern die langfristige visuelle Leistung. Die Nachfrage nach maßgeschneiderten Formulierungen, die den gehobenen architektonischen Anforderungen entsprechen, wächst. Diese Trends prägen die zukünftige Akzeptanz in hochwertigen Bauprojekten.
Zunehmende Integration von PVB in Mobilitätsplattformen der nächsten Generation
Fahrzeugtechnologie-Upgrades treiben neue Trends im Polyvinylbutyral (PVB)-Markt voran. EV-Hersteller verwenden laminierte Paneele, um den Kabinenlärm zu reduzieren. Dünne Akustikfolien unterstützen leichte Verglasungsstrategien. Panoramadächer verlassen sich auf fortschrittliche Zwischenschichten, die die Schlagfestigkeit verbessern. Intelligente Armaturenbretter verwenden gebundene Schichten für bessere Klarheit und Unterstützung der Sensorik. Autonome Plattformen erfordern verbesserte optische Leistung für Sensorzonen. PVB verbessert auch die HUD-Projektionsqualität in ausgewählten Modellen. Die Akzeptanz steigt in leichten Mobilitätskonzepten, die Sicherheit ohne Masse bevorzugen. Diese Muster beschleunigen die langfristige Entwicklungsaktivität.
Fortschritte bei Verkapselungsmaterialien für hochbeständige Solarmodule
Trends in der Solarmodulproduktion verändern die Erwartungen an die Verkapselungsleistung und stärken den Polyvinylbutyral (PVB)-Markt. Modulhersteller suchen nach Folien mit starker thermischer Stabilität. Hochfeuchtebarriere-Qualitäten gewinnen in feuchten Klimazonen an Bedeutung. Dünnschichtmodule erfordern Zwischenschichten, die mechanischem Stress widerstehen. Sauberere Laminationszyklen unterstützen schnellere Produktionsraten. Wetterbeständige Folien helfen, die Lebensdauer von Modulen in Außenumgebungen zu verbessern. PVB behält eine starke optische Transmission unter verschiedenen Bestrahlungsmustern bei. Unternehmen testen hybride Verkapselungsstapel, die PVB mit neuen Beschichtungen kombinieren. Diese Fortschritte erweitern die Akzeptanz auf globalen Energiemärkten.
- Zum Beispiel bieten die Solar-PVB-Folien von Kuraray Wasserdampfdurchlässigkeitsraten unter 2 g/m²/Tag (38°C, 90% RH), was die Langzeitbeständigkeit in Dünnschicht-PV-Modulen unterstützt, die in tropischen Klimazonen verwendet werden.
Erweiterung von hochklaren und Anti-Haze-PVB für hochwertige Verbraucher- und Industrieanwendungen
Anwendungen mit hoher Klarheit zeigen eine steigende Dynamik im Polyvinylbutyral (PVB)-Markt. Anti-Haze-Formulierungen helfen, die visuelle Präzision bei architektonischen Verglasungen zu erhalten. Hersteller zielen auf Klarheitsverbesserungen für große transparente Flächen ab. Spezialoptik-Trends treiben PVB in Nischenanwendungen der Industrie. Automobildisplays benötigen verzerrungsfreie Bindungsschichten. Transparente Sicherheitsabtrennungen finden in industriellen Umgebungen Verwendung. Innovationen konzentrieren sich auf optische Stabilität bei Temperaturschwankungen. Geklärte Qualitäten unterstützen die langfristige Oberflächenqualität. Diese Trends stärken die Akzeptanz in modernen Verbraucher- und Handelsplattformen.
- Zum Beispiel erreicht Sekisuis S-LEC™ Clear PVB Trübungswerte unter 0,4 %, was eine erstklassige visuelle Leistung bei großflächigen Glas- und Automobildisplays ermöglicht.
Analyse der Markt-Herausforderungen
Volatile Rohstoffdynamik und Druck auf die Produktionsökonomie
Produzenten im Polyvinylbutyral (PVB)-Markt stehen unter Kostendruck durch schwankende Rohstoffe. Schwankungen im Angebot von Polyvinylalkohol beeinflussen die Margen. Energieintensive Verarbeitung erhöht das Betriebsrisiko während Spitzenzyklen. Unternehmen benötigen stabile Rohstoffflüsse, um die Produktionskontinuität zu gewährleisten. Preisvolatilität stellt kleine Produzenten vor Herausforderungen, die nicht über große Beschaffungsstärke verfügen. Komplexe Qualitätsstandards erhöhen die Compliance-Kosten. Die Skalierung fortschrittlicher Qualitäten erfordert Investitionen in Materialtechnik. Logistiklücken in aufstrebenden Regionen verlangsamen die Verteilung. Diese Faktoren erhöhen die Eintrittsbarrieren für neue Marktteilnehmer.
Technische Einschränkungen bei der Verarbeitung, Leistungsvariabilität und begrenzte Substitutionsmöglichkeiten
Der Polyvinylbutyral (PVB)-Markt steht vor Herausforderungen im Zusammenhang mit der Verarbeitungskomplexität und den Leistungsanforderungen. Eine gleichmäßige Haftung in laminierten Strukturen erfordert strenge Kontrolle. Schwankungen in der Feuchtigkeitsbeständigkeit beeinträchtigen die langfristige Haltbarkeit. Solaranwendungen erfordern strenge optische Stabilitätsstandards. Akustikschichten benötigen präzise Formulierungen zur Aufrechterhaltung der Geräuschkontrolle. Begrenzte Ersatzstoffe schränken die Flexibilität für strukturelle Verglasungen ein. Recyclingströme bleiben aufgrund von Problemen bei der Zwischenschichttrennung schwierig. Unternehmen investieren in Technologien, um Produktionsfehler zu reduzieren. Diese Einschränkungen beeinflussen die Akzeptanz in preissensiblen Regionen.
Marktchancen
Wachsende Möglichkeiten in Smart Mobility, fortschrittlichen Fassaden und Wachstumszyklen der Solarenergie
Der Polyvinylbutyral (PVB)-Markt gewinnt starke Chancen durch die Expansion von Smart-Mobility-Plattformen. EV-Hersteller setzen auf fortschrittliche Verglasungen für Sicherheit und Geräuschkontrolle. Die Integration von Smart Glass erhöht das Interesse an klaren Zwischenschichten. Gebäudedesigner verwenden laminierte Fassaden, um Nachhaltigkeitsziele zu unterstützen. Solarprogramme steigern die Nachfrage nach feuchtigkeitsbeständigen Verkapselungsfolien. Das Wachstum von Transitsystemen erhöht den Bedarf an langlebigem Sicherheitsglas. Attraktive Renovierungszyklen unterstützen umfassendere städtische Aufwertungen. Aufstrebende Regionen skalieren die Infrastruktur schneller als zuvor. Diese Rückenwinde eröffnen neue Akzeptanzmöglichkeiten.
Innovation in Hochleistungs-Zwischenschichten, Recyclingmodellen und maßgeschneiderten Qualitäten
Hersteller sehen Chancen durch fortschrittliche PVB-Formulierungen, die vielfältige Anwendungen im Polyvinylbutyral (PVB)-Markt unterstützen. Maßgeschneiderte Qualitäten zielen auf optische Stabilität und akustische Vorteile ab. Hochfeste Folien unterstützen gebogene und übergroße Designs. Verbesserte Haftungseigenschaften erschließen neue Solarmodulformate. Fortschritte im Recycling helfen, Zwischenschichten durch sauberere Trennschritte zurückzugewinnen. Funktionale Beschichtungen erweitern die Leistung in rauen Klimazonen. Digitale Fertigungswerkzeuge verbessern die Designflexibilität. Starke Nachfrage aus wertschöpfungsintensiven Branchen schafft Raum für die Entwicklung von Premiumqualitäten. Diese Innovationen stärken das langfristige Marktpotenzial.
Analyse der Marktsegmentierung:
Analyse der Produkttypen
Folien und Platten nehmen eine zentrale Position im Polyvinylbutyral (PVB)-Markt ein, da sie weit verbreitet in Sicherheitsglas für Gebäude und Fahrzeuge eingesetzt werden. Sie bieten starke Klarheit, Schlagfestigkeit und akustische Leistung. Harze gewinnen an Bedeutung für Beschichtungen und Klebstoffe, die eine stabile Haftung benötigen. Lösungen bieten eine gleichmäßige Folienbildung für Spezialschichten. Pulver-, Pulver- und Granulatformate bieten kontrollierte Verarbeitung für technische Folien und elektronische Materialien. Andere dienen Nischenbedürfnissen in Verbundwerkstoffen und strukturellen Anwendungen in der Industrie.
- Zum Beispiel berichtet Eastman Chemical, dass Saflex® Structural PVB-Zwischenschichten eine deutlich höhere Steifigkeit und Scherfestigkeit als Standard-PVB-Qualitäten bieten, was die verbesserte Lastbeständigkeit und strukturelle Leistung in Verbundglas für architektonische und Sicherheitsanwendungen unterstützt.
Anwendungsanalyse
Architekturverglasung führt die Anwendungsnachfrage im Polyvinylbutyral (PVB)-Markt aufgrund starker Sicherheits- und Akustikanforderungen in modernen Gebäuden an. Es unterstützt laminierte Fassaden, Innenpaneele und hochfeste Glassysteme. Akustikschutz erweitert den Einsatz in Fahrzeugen und dicht besiedelten städtischen Gebieten. Bindemittel behalten ihre Relevanz für strukturelle Haftung, wo chemische Stabilität erforderlich ist. Beschichtungen, Farben und Klebstoffe spielen wachsende Rollen in Schutzschichten und speziellen Verklebungsaufgaben.
Analyse der Endverbrauchsindustrie
Bau und Konstruktion bleibt der größte Endverbrauchsbereich im Polyvinylbutyral (PVB)-Markt aufgrund der steigenden Nachfrage nach laminierten Fassaden und energieeffizienter Verglasung. Es treibt die Einführung in Geschäftstürmen, Flughäfen und Wohnungsmodernisierungen voran. Automobil- und Transportwesen verwenden PVB in Windschutzscheiben und Dachsystemen zur Verbesserung von Sicherheit und Lärmkontrolle. Elektrik und Elektronik übernehmen es für Spezialfilme. Solar- und Verteidigungssektoren erweitern die Nachfrage nach Haltbarkeit und strukturellem Schutz.
- Zum Beispiel blockiert die Saflex Clear PVB-Zwischenschicht von Eastman Chemical über 99% des UV-Lichts bis zu 380 nm, wenn sie mit Standard-Klarglas bei einer Zwischenschichtdicke von 0,76 mm laminiert wird. Es treibt die Einführung in Geschäftstürmen, Flughäfen und Wohnungsmodernisierungen voran.
Analyse der Harztypen
Höhere Molekulargewichtsgrade leiten die Schlüsselleistungsbereiche für den Polyvinylbutyral (PVB)-Markt aufgrund starker Haftung und Haltbarkeit. Es unterstützt fortschrittliche Laminate in Sicherheits- und Solaranwendungen. Mittlere Molekulargewichtsgrade bieten ausgewogene Flexibilität und Stärke. Niedrigere Molekulargewichtsgrade eignen sich für Beschichtungen, die einen einfachen Fluss benötigen. Modifiziertes PVB-Harz gewinnt Interesse für verbesserte optische Stabilität und spezielle Designziele.
Dickenanalyse
Dickenkategorien prägen die Einführung im Polyvinylbutyral (PVB)-Markt über mehrere Verglasungsformate. Es unterstützt ultradünne Filme für leichte Paneele und Spezialelektronik. Standardfilme bleiben in Automobil- und Bauanwendungen üblich. Mittlere Filme dienen Fassaden, die ausgewogene Stärke benötigen. Dicke Zwischenschichten unterstützen strukturelle und explosionsresistente Verglasungen. Verbundzwischenschichten bieten multifunktionale Leistung in hochspezifizierten Projekten.
Segmentierung:
Nach Produkttyp
- Filme & Folien
- Harze
- Lösungen
- Pulver
- Andere
- Pulver & Granulat
Nach Anwendung
- Architekturverglasung und Laminierung
- Akustikschutz
- Bindemittel
- Beschichtungen
- Farben & Beschichtungen
- Klebstoffe
Nach Endverbrauchsindustrie
- Bau & Konstruktion
- Automobil und Transport
- Elektrik & Elektronik
- Solar
- Verteidigung
Nach Harztyp
- Höhere Molekulargewichtsgrade
- Mittlere Molekulargewichtsgrade
- Niedrigere Molekulargewichtsgrade
- Modifiziertes PVB-Harz
Nach Dicke
- Ultradünne Filme
- Standardfilme
- Mittlere Filme
- Dicke Zwischenschichten
- Verbundzwischenschichten
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Asien-Pazifik
Asien-Pazifik hält aufgrund hoher Automobilproduktion, rascher urbaner Entwicklung und starker Investitionen in laminiertes Architekturglas den größten Anteil von 45% am Polyvinylbutyral (PVB)-Markt. Es treibt den steigenden Verbrauch von Sicherheitsverglasungen in Geschäftstürmen und Transportsystemen an. China führt die regionale Nutzung durch großangelegte Bautätigkeiten an. Indien folgt mit wachsender Nachfrage nach Fassaden und Lärmschutzverglasungen. Südostasien erweitert die Nutzung durch Infrastrukturverbesserungen und Solaranlagen. Der Markt profitiert von starken Fertigungsökosystemen, die stabile Harz- und Folienlieferketten unterstützen.
Europa
Europa beansprucht einen geschätzten Anteil von 25% am Polyvinylbutyral (PVB)-Markt, angetrieben durch strenge Sicherheitsvorschriften und anhaltende Nachfrage nach laminiertem Glas in öffentlichen Gebäuden. Es unterstützt den weit verbreiteten Einsatz von akustischen und energieeffizienten Verglasungen in dicht besiedelten städtischen Gebieten. Deutschland führt die regionale Nutzung aufgrund starker Architektur- und Automobilsektoren an. Frankreich und das Vereinigte Königreich zeigen ein stetiges Nachfragewachstum durch Renovierungsprogramme. Südeuropa erweitert die Nutzung in kommerziellen Fassaden, die stärkeren UV-Schutz benötigen. Die Region hält ein starkes Interesse an Premium-Qualitäten mit fortschrittlicher Klarheit und geringem Dunst.
Nordamerika, Lateinamerika und Naher Osten & Afrika
Nordamerika hält etwa 20% Anteil am Polyvinylbutyral (PVB)-Markt, unterstützt durch hohe Ersatzraten im Automobilbereich und höhere Akzeptanz von akustischen Verglasungen. Es gewinnt an Bedeutung durch steigende Investitionen in Wohnungsmodernisierungen und Solarprojekte. Lateinamerika erfasst einen geschätzten Anteil von 5% mit wachsender Nutzung von Sicherheitsglas in städtischen Zentren. Der Nahe Osten & Afrika halten ebenfalls 5% Anteil, angetrieben durch große Infrastrukturprogramme und Anforderungen an leistungsstarke Fassaden. Es unterstützt die steigende Nachfrage nach hitzebeständigen und langlebigen Zwischenlagen in kommerziellen Bereichen.
Analyse der Hauptakteure:
- Eastman Chemical Company
- Kuraray Co., Ltd.
- Sekisui Chemical Co., Ltd.
- Chang Chun Group
- Everlam
- Anhui Wanwei Bisheng New Materials Co., Ltd.
- Kingboard Fogang Specialty Resin Co., Ltd.
- Tiantai Kanglai Industrial Co., Ltd.
- Zhejiang Pulijin Plastic Co., Ltd.
Wettbewerbsanalyse:
Der Polyvinyl-Butyral (PVB) Markt zeigt einen starken Wettbewerb, der von globalen Produzenten angetrieben wird, die sich auf fortschrittliche Zwischenschichten für Automobil-, Architektur- und Solaranwendungen konzentrieren. Es zeigt eine klare Differenzierung basierend auf Klarheit, Haftungsqualität, akustischer Leistung und langfristiger Haltbarkeit. Führende Unternehmen investieren in verbesserte Harzchemie, Prozessoptimierung und Entwicklung von akustischen Qualitäten, um ihre Wettbewerbspositionen zu stärken. Unternehmen mit integrierten Produktionsketten halten Kostenvorteile und sichern eine stetige Versorgung für Großabnehmer. Regionale Akteure konkurrieren durch Preisflexibilität und maßgeschneiderte Folienlösungen für Bau- und Industrieprojekte. Innovationsbemühungen zielen auf Hochleistungsglas, UV-stabile Schichten und Verkapselungsfolien für Solarmodule der nächsten Generation ab. Strategische Partnerschaften erweitern die Vertriebsreichweite in schnell wachsenden Märkten. Die Wettbewerbsintensität bleibt hoch aufgrund der steigenden Nachfrage nach technischen Sicherheits- und Akustiklösungen in globalen Sektoren.
Neueste Entwicklungen:
- Im November 2024 kündigte Eastman Chemical Company eine bedeutende Investition an, um die Extrusionskapazitäten für Saflex-Zwischenschichten in ihrer Anlage in Gent, Belgien, zu modernisieren und auszubauen, um der steigenden Nachfrage nach PVB-Produkten in den Automobil- und Architekturmärkten gerecht zu werden.
- Im Juli 2024 kündigte Sekisui Chemical eine Investition von 8 Milliarden Yen an, um die PVB-Zwischenschichtproduktionskapazität in ihrer Anlage in Rayong, Thailand, zu erweitern, und fügte eine neue Linie für Hochleistungsprodukte hinzu, die sich auf Head-up-Displays konzentrieren und in der zweiten Hälfte des Jahres 2026 in Betrieb gehen soll.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung, Endverbrauchsindustrie, Harztyp, Dicke. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach laminiertem Sicherheitsglas wird aufgrund wachsender Bau- und Mobilitätsprojekte steigen.
- Architektonische Fassaden werden fortschrittlichere PVB-Zwischenschichten übernehmen, die Klarheit und akustische Kontrolle bieten.
- Hersteller von Elektrofahrzeugen werden den Einsatz von leichtem Verglasung erhöhen, was die Nachfrage nach leistungsstarken PVB-Folien steigert.
- Solaranlagen werden den breiteren Einsatz von Verkapselungsschichten mit höheren Haltbarkeitsanforderungen vorantreiben.
- Produzenten werden in modifizierte Harzsorten investieren, die die optische und Haftleistung verbessern.
- Akustische Verglasung wird in dicht besiedelten städtischen Zentren aufgrund steigender Lärmminderungsbedürfnisse an Bedeutung gewinnen.
- Premium-Zwischenschichten werden in Flughäfen, Verkehrsknotenpunkten und hochwertigen Gewerbestandorten stärker eingesetzt.
- Fortschritte bei Verbundzwischenschichten werden Sicherheitsstandards sowohl im Automobil- als auch im Strukturverglasungsbereich unterstützen.
- Schwellenmärkte werden die Nutzung von PVB durch schnelles städtisches Wachstum und Infrastrukturverbesserungen ausweiten.
- Lieferketten werden durch regionale Filmproduktion und steigende Nachfrage nach technischen Glaslösungen gestärkt.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist die aktuelle Marktgröße für den Polyvinylbutyral (PVB)-Markt, und wie wird seine Größe im Jahr 2032 voraussichtlich sein?
Mit welcher jährlichen Wachstumsrate wird der Polyvinylbutyral (PVB)-Markt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Polyvinylbutyral (PVB) Marktes hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Polyvinylbutyral (PVB)-Marktes antreiben?
Wer sind die führenden Unternehmen im Polyvinylbutyral (PVB) Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Polyvinylbutyral-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Polyvinylbutyral-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4131.45 million → 2032: USD 6684.96 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Polyvinylbutyral-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Polyvinylbutyral-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Polyvinylbutyral-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Polyvinylbutyral-Markt Market Drivers
- 3.3 Polyvinylbutyral-Markt Market Restraints & Challenges
- 3.4 Polyvinylbutyral-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Polyvinylbutyral-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Polyvinylbutyral-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Polyvinylbutyral-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Polyvinylbutyral-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Polyvinylbutyral-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Polyvinylbutyral-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Polyvinylbutyral-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Polyvinylbutyral-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Polyvinylbutyral-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Polyvinylbutyral-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Polyvinylbutyral-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Polyvinylbutyral-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Polyvinylbutyral-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Polyvinylbutyral-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Polyvinylbutyral-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Polyvinylbutyral-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Polyvinylbutyral-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Polyvinylbutyral-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Polyvinylbutyral-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
