
Marktübersicht:
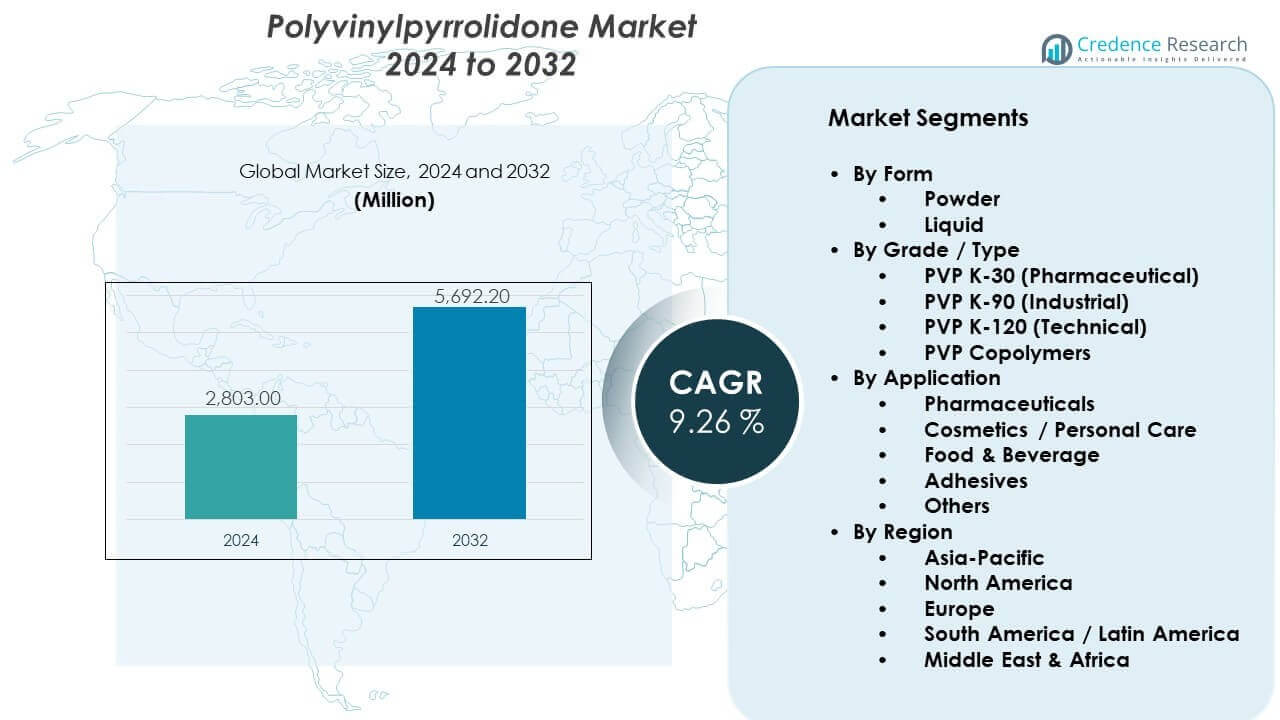
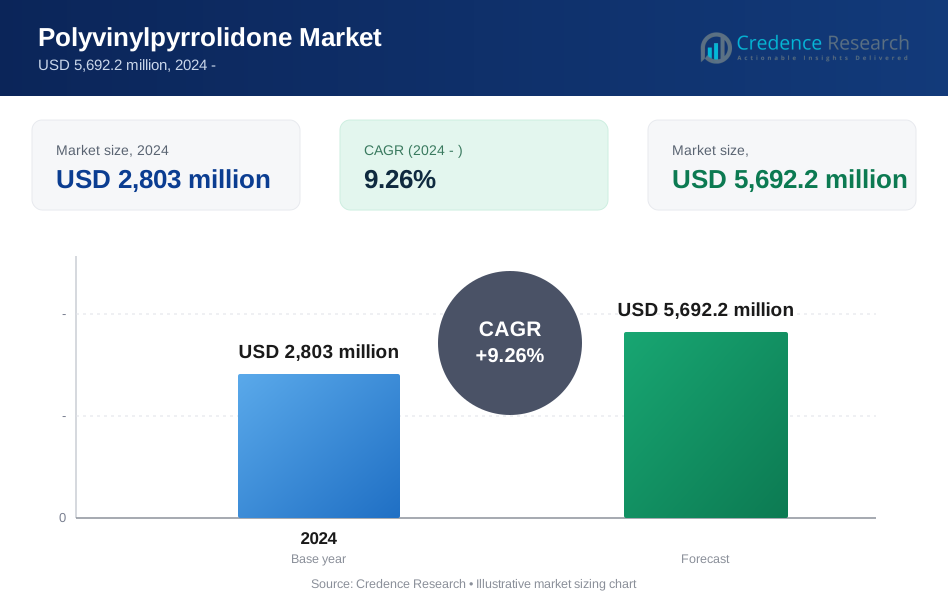
Der Markt für Polyvinylpyrrolidon wird voraussichtlich von 2.803 Millionen USD im Jahr 2024 auf 5.692,2 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,26 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Polyvinylpyrrolidon 2024 | 2.803 Millionen USD |
| Polyvinylpyrrolidon-Markt, CAGR | 9,26 % |
| Marktgröße für Polyvinylpyrrolidon 2032 | 5.692,2 Millionen USD |
Das Marktwachstum wird durch den umfangreichen Einsatz von Polyvinylpyrrolidon in pharmazeutischen Formulierungen angetrieben. Arzneimittelhersteller verlassen sich auf das Polymer für Bindung, Löslichkeitsverbesserung und kontrollierte Freisetzung. Hersteller von Körperpflegeprodukten verwenden es zur Filmbildung und Texturkontrolle. Anwendungen in der Lebensmittel- und Getränkeindustrie unterstützen die Nachfrage durch Stabilisierungsfunktionen. Industrielle Anwender setzen es in Klebstoffen, Beschichtungen und Spezialchemikalien ein. Hochreine Qualitäten ermöglichen den Einsatz in injizierbaren Arzneimitteln. Steigende Gesundheitsausgaben unterstützen den Verbrauch. Produktsicherheit und Leistung stärken das Vertrauen der Lieferanten.
Nordamerika führt aufgrund starker pharmazeutischer Produktion und Forschungsaktivitäten. Die Vereinigten Staaten zeigen eine hohe Nachfrage nach Arzneimittelformulierungen und medizinischen Anwendungen. Europa folgt mit stabiler Nutzung im Gesundheits- und Kosmetiksektor. Deutschland und Frankreich profitieren von regulierter Produktionsstärke. Der asiatisch-pazifische Raum entwickelt sich zu einer Region mit hohem Wachstum, angetrieben durch die expandierende Produktion von Pharmazeutika und Körperpflegeprodukten. China und Indien erhöhen die Produktionskapazität. Kostenoptimierte Produktion unterstützt das regionale Angebotswachstum. Lateinamerika und der Nahe Osten verzeichnen eine allmähliche Einführung.
Markteinblicke:
- Der Markt für Polyvinylpyrrolidon wurde 2024 auf 2.803 Millionen USD geschätzt und soll bis 2032 auf 5.692,2 Millionen USD anwachsen, mit einer CAGR von 9,26 % im Prognosezeitraum.
- Nordamerika führt mit einem Anteil von etwa 34 % aufgrund starker pharmazeutischer Produktion, gefolgt von Asien-Pazifik mit fast 32 %, angetrieben durch großangelegte Arzneimittelproduktion, und Europa mit rund 22 %, unterstützt durch regulierte Gesundheits- und Kosmetikindustrien.
- Asien-Pazifik ist die am schnellsten wachsende Region mit einem Anteil von fast 32 %, unterstützt durch die expandierende Generika-Produktion, kosteneffiziente Produktion und steigende Nachfrage nach Körperpflegeprodukten in China und Indien.
- Nach Qualität macht pharmazeutische Qualität PVP K-30 fast 45 % des Anteils aus, aufgrund der umfangreichen Verwendung in Arzneimittelformulierungen und strengen Qualitätsanforderungen.
- Nach Form hält pulverförmiges Polyvinylpyrrolidon etwa 60 % des Anteils, unterstützt durch einfache Handhabung, Lagerstabilität und Präferenz in der Herstellung fester Dosierungen.
Markttreiber:
Steigende pharmazeutische Nachfrage nach Löslichkeitsverbesserung und Bindefunktionen
Der Polyvinylpyrrolidon-Markt profitiert von der starken Nachfrage aus der Pharmaindustrie. Arzneimittelhersteller verwenden das Polymer zur Steuerung der Löslichkeit. Tabletten erfordern zuverlässige Bindungsleistung. Injektionspräparate hängen von hochreinen Qualitäten ab. Systeme mit kontrollierter Freisetzung bevorzugen stabile Hilfsstoffe. Konsistenz in der Formulierung unterstützt die Einhaltung von Vorschriften. Die Ausweitung der Generikaproduktion erhöht die Nutzung. Forschungspipelines unterstützen die langfristige Nachfrage. Das Wachstum im Gesundheitswesen fördert den Verbrauch.
- Zum Beispiel liefert BASF Kollidon®-Qualitäten, die den USP–NF- und Ph. Eur.-Standards entsprechen.
Erweiterte Verwendung in Formulierungen für Körperpflege- und Kosmetikprodukte
Körperpflegemarken verwenden Polyvinylpyrrolidon zur Filmbildung. Haarstylingprodukte verlassen sich auf starke Halteeigenschaften. Hautpflegeformulierungen profitieren von einer glatten Textur. Die Produktklarheit verbessert die optische Attraktivität. Die Kompatibilität mit aktiven Inhaltsstoffen unterstützt die Verwendung. Die Verbrauchernachfrage bevorzugt leistungsstarke Inhaltsstoffe. Markendifferenzierung treibt Formulierungsverbesserungen voran. Premium-Kosmetika erhöhen den Polymerverbrauch. Dieser Treiber unterstützt das Mengenwachstum.
- Zum Beispiel bestätigt Ashland die PVP-Klarheit in alkoholbasierten Kosmetiksystemen.
Zunehmende industrielle Anwendungen in Klebstoffen und Spezialchemikalien
Industrielle Anwender schätzen die Vielseitigkeit von Polyvinylpyrrolidon. Klebstoffformulierungen benötigen stabile Bindemittel. Beschichtungen profitieren von verbesserter Dispersionskontrolle. Elektronikanwendungen erfordern konsistentes Polymerverhalten. Fertigungsprozesse bevorzugen vorhersehbare Leistung. Hersteller von Spezialchemikalien erweitern die Anwendungsfälle. Qualitätskontrolle treibt die Materialpräferenz. Industrielle Diversifikation stärkt die Nachfrage. Dieser Treiber unterstützt ein stetiges Wachstum.
Wachstum in Anwendungen der Lebensmittel- und Getränkeverarbeitung
Lebensmittelverarbeiter verwenden Polyvinylpyrrolidon als Stabilisator. Die Klärung von Getränken profitiert von den Polymereigenschaften. Verarbeitungseffizienz verbessert die Produktqualität. Die Einhaltung von Lebensmittelsicherheitsstandards unterstützt die Einführung. Clean-Label-Trends bevorzugen bewährte Zusatzstoffe. Die Verlängerung der Haltbarkeit erhöht den Wert. Eine konsistente Versorgung unterstützt die Produktionsplanung. Das Wachstum der Lebensmittelnachfrage unterstützt die Nutzung. Dieses Segment sorgt für Stabilität.
Markttrends:
Verschiebung hin zu hochreinen und pharmazeutischen Polymervarianten
Hersteller legen verstärkt Wert auf hochreine Qualitäten. Pharmazeutische Käufer verlangen strenge Qualitätskontrollen. Fortschrittliche Reinigungsmethoden gewinnen an Bedeutung. Rückverfolgbarkeit unterstützt behördliche Prüfungen. Lieferanten investieren in Qualitätssicherungssysteme. Produktdifferenzierung verbessert die Margen. Hochwertige Varianten ziehen Premiumpreise an. Dieser Trend prägt die Lieferantenstrategien. Die Marktqualitätsstandards steigen weiter.
- Zum Beispiel betreibt BASF ISO 9001 und GMP-konforme PVP-Produktionslinien.
Steigende Akzeptanz in fortschrittlichen Arzneimittelabgabesystemen
Innovationen in der Arzneimittelabgabe unterstützen die Polymernachfrage. Systeme mit modifizierter Freisetzung gewinnen an Bedeutung. Polyvinylpyrrolidon unterstützt eine gleichmäßige Dispersion. Die Verbesserung der Bioverfügbarkeit bleibt eine Priorität. Forschungskollaborationen treiben Fortschritte in der Formulierung voran. Spezialpolymere gewinnen an Aufmerksamkeit. Die technologiegetriebene Nachfrage wächst stetig. Innovation unterstützt die langfristige Relevanz. Dieser Trend verändert die Anwendungen.
- Zum Beispiel hebt Ashland PVP-unterstützte Verbesserungen der Bioverfügbarkeit in oralen Formulierungen hervor.
Steigender Fokus auf Prozesseffizienz und Formulierungsstabilität
Hersteller streben nach Prozesskonsistenz. Polyvinylpyrrolidon unterstützt stabile Formulierungen. Reduzierte Chargenvariabilität verbessert den Output. Effizienzgewinne senken das Produktionsrisiko. Qualitätsorientierte Käufer bevorzugen bewährte Materialien. Zuverlässigkeit der Versorgung beeinflusst Beschaffungsentscheidungen. Prozessoptimierung treibt die Materialwahl an. Dieser Trend unterstützt Wiederholungskäufe. Operativer Fokus stärkt die Nachfrage.
Wachsende Präferenz für multifunktionale Hilfsstoffe in verschiedenen Branchen
Endverbraucher bevorzugen vielseitige Zutaten. Polyvinylpyrrolidon bietet mehrere funktionale Vorteile. Lösungen mit einem einzigen Material reduzieren die Komplexität. Bestandsmanagement verbessert sich durch multifunktionalen Einsatz. Formulierer schätzen Flexibilität. Kostenkontrolle unterstützt Konsolidierung. Produktentwicklungszeiten verkürzen sich. Dieser Trend unterstützt eine breitere Akzeptanz. Die Marktdurchdringung erweitert sich.
Analyse der Marktherausforderungen:
Volatilität der Rohstoffpreise und Sensibilität der Produktionskosten
Der Polyvinylpyrrolidon-Markt steht unter Kostendruck durch Rohstoffe. Die Volatilität der Rohstoffpreise beeinflusst die Margen. Energiekosten beeinflussen die Polymerproduktion. Hersteller managen Preisrisiken sorgfältig. Kleinere Anbieter stehen vor Rentabilitätsherausforderungen. Langfristige Verträge schränken die Flexibilität ein. Käufer suchen nach Kostenstabilität. Preisschwankungen beeinflussen die Planung. Diese Herausforderung beeinflusst die Wettbewerbsfähigkeit.
Komplexität der regulatorischen Compliance in Endverbraucherindustrien
Regulatorische Anforderungen variieren je nach Anwendung. Pharmazeutische Standards erfordern umfangreiche Dokumentation. Lebensmittelvorschriften verlangen Sicherheitsvalidierung. Compliance-Kosten erhöhen die betriebliche Belastung. Genehmigungszeiten verlangsamen den Markteintritt. Kleinere Akteure stehen vor Eintrittsbarrieren. Qualitätsaudits erfordern Investitionen. Globale Standards unterscheiden sich je nach Region. Die regulatorische Komplexität bleibt ein Hindernis.
Marktchancen:
Expansion der pharmazeutischen Produktion in aufstrebenden Volkswirtschaften
Aufstrebende Märkte erweitern die Kapazität der Arzneimittelproduktion. Lokale Produktion reduziert die Importabhängigkeit. Die Nachfrage nach Polyvinylpyrrolidon wächst mit dem Formulierungsausstoß. Staatliche Unterstützung fördert Investitionen im Gesundheitswesen. Auftragshersteller erhöhen den Beschaffungsbedarf. Qualitäts-Hilfsstoffe gewinnen an Priorität. Regionale Lieferketten entwickeln sich schnell. Der Marktzugang verbessert sich. Diese Chance unterstützt das Mengenwachstum.
Innovation in Spezialqualitäten und maßgeschneiderten Polymerlösungen
Hersteller entwickeln anwendungsspezifische Qualitäten. Maßgeschneiderte Polymere unterstützen Nischenformulierungen. Zusammenarbeit mit Kunden verbessert die Produktanpassung. Leistungsoptimierung schafft Wert. Spezialangebote verbessern die Margen. Innovation stärkt die Wettbewerbsposition. Forschungsinvestitionen treiben die Differenzierung voran. Kundenloyalität nimmt zu. Diese Chance unterstützt langfristiges Wachstum.
Analyse der Marktsegmentierung:
Nach Form
Der Polyvinylpyrrolidon-Markt zeigt eine klare Nachfrage nach Pulver- und Flüssigformen. Die Pulverform dominiert aufgrund der einfachen Handhabung und langen Haltbarkeit. Pharmazeutische Hersteller bevorzugen Pulver für feste Darreichungsformen. Die flüssige Form unterstützt den Einsatz in Beschichtungen, Klebstoffen und kosmetischen Lösungen. Flüssige Qualitäten bieten schnellere Dispersion und gleichmäßiges Mischen. Industrielle Anwender schätzen die Prozesseffizienz von flüssigen Varianten. Die Formauswahl hängt von der Anwendungsmethode und den Lageranforderungen ab. Beide Formen unterstützen vielfältige Endnutzungsanforderungen.
- Zum Beispiel liefert BASF Pulver-PVP mit mehrjähriger Stabilität unter kontrollierter Lagerung.
Nach Qualität / Typ
PVP K-30 führt aufgrund der breiten pharmazeutischen Verwendung als Bindemittel und Löslichkeitsverbesserer. Hohe Reinheit unterstützt die Einhaltung strenger Arzneimittelstandards. PVP K-90 dient industriellen Anwendungen, die ein höheres Molekulargewicht erfordern. Klebstoffe und Beschichtungen profitieren von starker Filmbildung. PVP K-120 unterstützt technische Anwendungen, bei denen Viskositätskontrolle wichtig ist. Copolymere adressieren spezielle Leistungsanforderungen in Kosmetika und Arzneimittelabgabe. Die Auswahl der Qualität hängt vom Molekulargewicht und der funktionalen Rolle ab. Diese Segmentierung spiegelt ein leistungsorientiertes Kaufverhalten wider.
Segmentierung:
Nach Form- Pulver
- Flüssig
- PVP K-30 (Pharmazeutisch)
- PVP K-90 (Industriell)
- PVP K-120 (Technisch)
- PVP-Copolymere
- Pharmazeutika
- Kosmetik / Körperpflege
- Lebensmittel & Getränke
- Klebstoffe
- Andere
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Nordamerika hält mit etwa 34% den größten Anteil am Polyvinylpyrrolidon-Markt. Die Region profitiert von einer starken pharmazeutischen und gesundheitsbezogenen Fertigungsbasis. Die Vereinigten Staaten treiben die Nachfrage durch Arzneimittelentwicklung und medizinische Forschungsaktivitäten an. Die hohe Akzeptanz von Premium-Hilfsstoffen unterstützt einen stabilen Verbrauch. Kosmetik- und Körperpflegemarken tragen ebenfalls zur Volumennachfrage bei. Strenge Qualitätsstandards begünstigen etablierte Lieferanten. Eine fortschrittliche F&E-Infrastruktur sichert die regionale Führungsposition.
Asien-Pazifik
Asien-Pazifik macht fast 32% des Marktes aus und zeigt das schnellste Wachstumstempo. China führt aufgrund der groß angelegten pharmazeutischen und chemischen Produktionskapazität. Indien folgt mit wachsender Generika-Herstellung und Exportaktivitäten. Kostenoptimierte Produktion unterstützt ein wettbewerbsfähiges Angebot. Der steigende Verbrauch von Körperpflegeprodukten erhöht die Nachfrage. Die staatliche Unterstützung für die Gesundheitsfertigung stärkt die Akzeptanz. Regionale Akteure erweitern weiterhin Kapazitäten und Qualitäten.
Europa, Südamerika und Naher Osten & Afrika
Europa repräsentiert etwa 22 % des Anteils, angetrieben durch regulierte Pharma- und Kosmetikindustrien. Deutschland und Frankreich führen aufgrund einer starken, auf Compliance fokussierten Fertigung. Die Nachfrage nach hochreinen Qualitäten bleibt stabil. Südamerika hält einen Anteil von fast 7 %, unterstützt durch das Wachstum der Pharmaindustrie in Brasilien. Naher Osten & Afrika machen fast 5 % des Anteils aus, mit allmählicher Einführung. Investitionen im Gesundheitswesen verbessern die regionale Aufnahme. Diese Regionen bieten stabile und aufstrebende Wachstumschancen.
Analyse der Hauptakteure:
- BASF SE
- Ashland (Global Holdings Inc.)
- Boai NKY Pharmaceuticals Ltd.
- Sichuan Tianhua Chemical Group Co., Ltd.
- JH Nanhang Life Sciences Co., Ltd.
Wettbewerbsanalyse:
Der Polyvinylpyrrolidon-Markt zeigt eine moderate bis hohe Wettbewerbsintensität. Globale Chemieunternehmen führen durch Skalierung und technisches Fachwissen. Diese Akteure konzentrieren sich auf die Konsistenz von pharmazeutischen und kosmetischen Qualitäten. Starke Qualitätskontrolle unterstützt langfristige Kundenverträge. Asiatische Hersteller konkurrieren in Bezug auf Kosten und Volumenlieferung. Produktportfolios decken mehrere Qualitäten und Formen ab. Technischer Support stärkt die Beziehungen zu Käufern. Markteintrittsbarrieren bleiben aufgrund von regulatorischen Anforderungen hoch. Dies begünstigt Lieferanten mit bewährten Fertigungsstandards. Strategische Kapazitätserweiterung prägt den Wettbewerb.
Neueste Entwicklungen:
- 2023 – Neue 10.000-Tonnen-Produktionskapazität in Betrieb: Boai NKY hat eine neue jährliche Produktionslinie mit einer Kapazität von 10.000 Tonnen in Jiaozuo, China, gestartet, die speziell entwickelt wurde, um Hersteller von Energiespeichern und Elektrofahrzeugbatterien, einschließlich CATL und BYD, zu bedienen. Diese Kapazitätserweiterung unterstreicht die strategische Neuausrichtung des Unternehmens auf den schnell wachsenden Lithium-Ionen-Batteriesektor.
- 2024 – PVP K30 für Lithium-Batterie-Entwicklung abgeschlossen: Im Laufe des Jahres 2024 hat Boai NKY die Entwicklung des Produktionsprozesses für PVP K30-Pulver abgeschlossen, das speziell für Anwendungen in Lithium-Ionen-Batterien formuliert wurde. Darüber hinaus erzielte das Unternehmen bedeutende Meilensteine im Bereich des geistigen Eigentums, indem es 3 internationale PCT-Patente und 13 chinesische Erfindungspatente erwarb, was sein Engagement für Innovationen in der Polymerchemie und neuen Materialanwendungen demonstriert. Der Marktanteil des Unternehmens am chinesischen PVP-Markt liegt bei etwa 22%.
- 2024 – Shanghai International Polymer Materials R&D Center gegründet: Boai NKY hat 2024 sein Shanghai International Polymer Materials R&D Center gegründet, was eine bedeutende Erweiterung seiner Forschungskapazitäten darstellt. Diese Einrichtung konzentriert sich auf langfristiges Geschäftswachstum und arbeitet mit internationalen Kunden zusammen, um spezifische Anwendungsanforderungen zu erfüllen. Das Zentrum ergänzt die bestehende F&E-Infrastruktur des Unternehmens in Boai und Tianjin und schafft ein umfassendes Innovationsökosystem in mehreren Regionen Chinas. Als erster PVP-Hersteller in China mit über 27 Jahren Produktionserfahrung bleibt Boai NKY der größte inländische PVP-Produzent und der drittgrößte weltweit.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf den Segmenten nach Form und nach Grad / Typ. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukünftiger Ausblick:
- Die Nachfrage im Pharmabereich wird der Hauptwachstumstreiber bleiben.
- Hochreine Qualitäten werden stärker bevorzugt.
- Die Produktion von Generika wird das Volumenwachstum unterstützen.
- Anwendungen in der Körperpflege werden eine stetige Aufnahme zeigen.
- Die asiatische Produktionskapazität wird weiter steigen.
- Die Zuverlässigkeit der Lieferkette wird an Bedeutung gewinnen.
- Maßgeschneiderte Qualitäten werden Nischenformulierungen unterstützen.
- Regulatorische Compliance wird die Lieferantenauswahl beeinflussen.
- Industrielle Anwendungen werden sich allmählich ausweiten.
- Strategische Partnerschaften werden die Marktstruktur beeinflussen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Polyvinylpyrrolidon und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Polyvinylpyrrolidon zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment für Polyvinylpyrrolidon hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Polyvinylpyrrolidon antreiben?
Wer sind die führenden Unternehmen im Markt für Polyvinylpyrrolidon?
Welche Region hatte 2024 den größten Anteil am Polyvinylpyrrolidon-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Polyvinylpyrrolidon-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Polyvinylpyrrolidon-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 2,803 million → forecast year: USD 5,692.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Polyvinylpyrrolidon-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Polyvinylpyrrolidon-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Polyvinylpyrrolidon-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Polyvinylpyrrolidon-Markt Market Drivers
- 3.3 Polyvinylpyrrolidon-Markt Market Restraints & Challenges
- 3.4 Polyvinylpyrrolidon-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Polyvinylpyrrolidon-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Polyvinylpyrrolidon-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Polyvinylpyrrolidon-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Polyvinylpyrrolidon-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Polyvinylpyrrolidon-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Polyvinylpyrrolidon-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Polyvinylpyrrolidon-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Polyvinylpyrrolidon-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Polyvinylpyrrolidon-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Polyvinylpyrrolidon-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Polyvinylpyrrolidon-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Polyvinylpyrrolidon-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Polyvinylpyrrolidon-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Polyvinylpyrrolidon-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Polyvinylpyrrolidon-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Polyvinylpyrrolidon-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Polyvinylpyrrolidon-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Polyvinylpyrrolidon-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Polyvinylpyrrolidon-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
