
Marktübersicht:
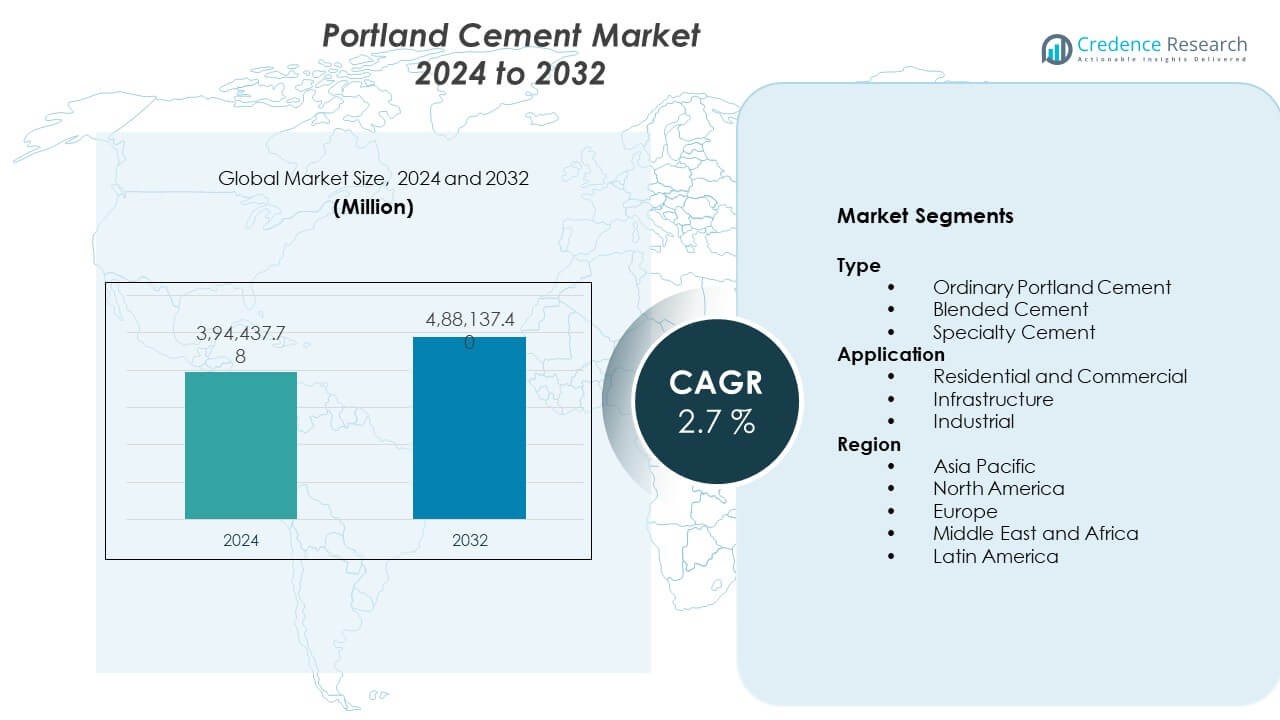
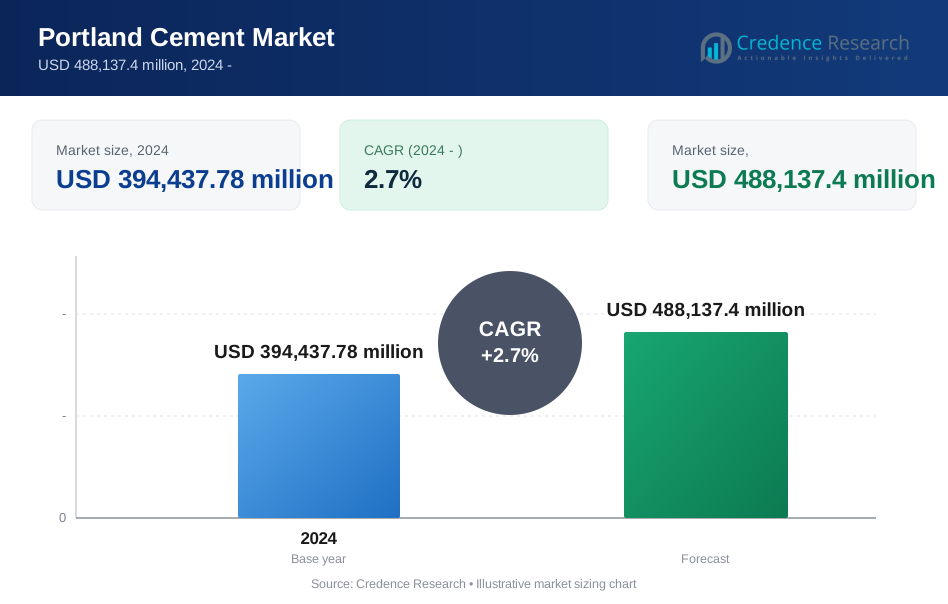
Der Portland-Zementmarkt wird voraussichtlich von 394.437,78 Millionen USD im Jahr 2024 auf geschätzte 488.137,4 Millionen USD bis 2032 wachsen. Es wird erwartet, dass der Markt von 2024 bis 2032 eine durchschnittliche jährliche Wachstumsrate von 2,7 % verzeichnet.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Portland-Zementmarktgröße 2024 | 394.437,78 Millionen USD |
| Portland-Zementmarkt, CAGR | 2,7% |
| Portland-Zementmarktgröße 2032 | 488.137,4 Millionen USD |
Das Wachstum der Nachfrage hängt eng mit den Ausgaben für Infrastruktur, Wohnungsbedarf und städtische Expansion zusammen. Regierungen investieren in Straßen, Brücken, Eisenbahnen und öffentliche Gebäude, was den Zementverbrauch steigert. Die Immobilienaktivität unterstützt stabile Volumina in städtischen und halb-urbanen Gebieten. Industrielles Wachstum erhöht auch die Nachfrage nach Fabriken, Lagern und Logistikzentren. Produzenten verbessern die Effizienz der Öfen und den Klinkeraustausch, um Kosten und Emissionen zu verwalten. Die Einführung von Mischzement hilft, Umweltvorschriften einzuhalten und gleichzeitig die Leistung zu erhalten. Diese Faktoren tragen zu einer stabilen Nachfrage über wirtschaftliche Zyklen hinweg bei.
Asien-Pazifik führt den Markt aufgrund von groß angelegten Bauaktivitäten und schnellem städtischen Wachstum an. China und Indien treiben das Volumen durch Wohnungsbauprogramme und Infrastrukturausbau voran. Südostasiatische Länder treten als starke Beitragszahler aufgrund von Industrieparks und Transportprojekten hervor. Nordamerika zeigt eine stetige Nachfrage durch Renovierungen und Infrastrukturverbesserungen. Europa konzentriert sich auf kohlenstoffarmen Zement und die Modernisierung von Anlagen. Der Nahe Osten und Afrika gewinnen durch Energieprojekte und städtische Entwicklung an Bedeutung, was die regionale Marktexpansion unterstützt.
Markteinblicke:
- Der Markt lag 2024 bei 394.437,78 Millionen USD und wird voraussichtlich bis 2032 auf 488.137,4 Millionen USD anwachsen, was einem CAGR von 2,7 % entspricht, angetrieben durch eine stetige Bau-Nachfrage.
- Asien-Pazifik führt mit einem Anteil von etwa 55 % aufgrund großer Infrastrukturprogramme, Europa folgt mit fast 18 %, unterstützt durch Renovierung und Fokus auf umweltfreundliches Bauen, und Nordamerika hält rund 15 %, gestützt durch Infrastrukturverbesserungen und Wohnungsnachfrage.
- Der Nahe Osten und Afrika rangieren als die am schnellsten wachsende Region mit einem Anteil von fast 7 %, unterstützt durch städtische Entwicklung, Energieprojekte und groß angelegte öffentliche Bauprojekte.
- Nach Typ macht gewöhnlicher Portland-Zement aufgrund breiter Bauanwendungen fast 60 % des Anteils aus, während Mischzement etwa 30 % hält, angetrieben durch Anforderungen an Haltbarkeit und Nachhaltigkeit.
- Nach Anwendung repräsentiert Infrastruktur etwa 45 % der Nachfrage aufgrund langfristiger öffentlicher Projekte, während Wohn- und Gewerbebauten zusammen durch fortlaufende städtische Entwicklung nahe 40 % beitragen.
Markttreiber:
Groß angelegte Infrastruktur- und öffentliche Investitionsprogramme in verschiedenen Regionen
Staatliche Investitionen in Transport- und öffentliche Projekte treiben die Zementnachfrage an. Der Ausbau von Straßen, Schienen und U-Bahnen erfordert eine stetige Materialversorgung. Hafenmodernisierungen und Flughafenprojekte erhöhen den Einsatz von Schüttzement. Städtische Versorgungsunternehmen benötigen langlebige Betonstrukturen. Wohnungsbauprogramme erhöhen die Basisverbrauchsniveaus. Industriegebiete schaffen Nachfrage nach Fundamenten und Anlagen. Der Portland-Zementmarkt profitiert von langen Projektlaufzeiten. Öffentliche Finanzierung unterstützt vorhersehbare Kaufzyklen. Politisch gestützte Ausgaben reduzieren die Nachfrageschwankungen.
- Zum Beispiel berichtete die China State Railway Group über die Fertigstellung von über 3.600 km neuer Hochgeschwindigkeitsstrecken im Jahr 2023, ein Umfang, der eine kontinuierliche Versorgung mit großen Mengen Zement für Viadukte, Tunnel und Bahnhöfe erfordert.
Schnelle Urbanisierung und steigender Wohnungsbau in Entwicklungsländern
Das Wachstum der städtischen Bevölkerung erhöht die Wohnungsnachfrage. Städte erweitern Wohngebiete und gemischt genutzte Projekte. Bezahlbare Wohnungsbauprogramme steigern das Zementvolumen. Private Entwickler konzentrieren sich auf hochdichte Bauweise. Vertikales Wachstum unterstützt eine höhere Zementintensität pro Standort. Der Vorstadtwachstum benötigt Straßen- und Entwässerungssysteme. Zement bleibt ein zentraler struktureller Bestandteil. Die Nachfrage bleibt über Einkommenssegmente hinweg stabil. Stadtplanung sichert den langfristigen Verbrauch.
- Zum Beispiel berichtete Indiens Pradhan Mantri Awas Yojana über mehr als 50 Millionen städtische und ländliche Häuser, die bis 2024 genehmigt wurden, wobei jede Einheit stark auf Stahlbeton für strukturelle Stabilität angewiesen ist.
Industrielle Expansion und Wachstum von Fertigungs- und Logistikeinrichtungen
Das industrielle Wachstum unterstützt den Bau neuer Fabriken. Lagerhäuser und Logistikparks benötigen schwere Betonböden. Exportorientierte Volkswirtschaften investieren in Industriegebiete. Kraftwerke und Raffinerien verbrauchen große Zementmengen. Bergbau- und Metallsektoren benötigen langlebige Strukturen. Rechenzentren verlangen verstärkte Gebäudeschalen. Industrielle Sicherheitsvorschriften bevorzugen zementbasierte Designs. Expansion unterstützt einen stetigen Absatz. Die Kapazitätsauslastung verbessert sich in allen Regionen.
Wiederaufbau, Renovierung und Katastrophenhilfe-Bautätigkeit
Alternde Infrastruktur erfordert Reparaturen und Modernisierungen. Brückensanierungen verbrauchen hochfesten Zement. Stadterneuerungsprojekte ersetzen alte Gebäude. Katastrophenhilfe steigert die kurzfristige Zementnachfrage. Überschwemmungs- und Erdbebengebiete benötigen widerstandsfähige Strukturen. Versicherungsunterstützter Wiederaufbau ermöglicht schnelle Beschaffung. Öffentliche Sicherheitsstandards bevorzugen Zementlösungen. Wiederaufbauzyklen wiederholen sich in allen Regionen. Die Nachfrage bleibt antizyklisch.
Markttrends:
Verschiebung hin zu Mischzement und Formulierungen mit geringerem Klinkeranteil
Hersteller reduzieren den Klinkeranteil, um Vorschriften zu erfüllen. Mischzement findet breitere Akzeptanz. Flugasche und Schlacke verbessern die Haltbarkeit. Bauherren akzeptieren leistungsbasierte Standards. Die Produktionskosten zeigen bessere Kontrolle. Der Energieverbrauch sinkt auf Werksebene. Der Portland-Zementmarkt passt Produktportfolios an. Käufer schätzen konstante Qualität. Nachhaltigkeitsziele beeinflussen Mischungsdesigns.
- Zum Beispiel berichtet Holcim, dass seine ECOPlanet-Zementreihe bis zu 50 % niedrigere CO₂-Emissionen pro Tonne im Vergleich zu traditionellem Portlandzement durch einen höheren Einsatz von ergänzenden zementartigen Materialien erreicht.
Annahme von fortschrittlicher Ofentechnologie und Prozessautomatisierungssystemen
Werke übernehmen digitale Steuerungssysteme. Automatisierung verbessert die Konsistenz der Produktion. Vorausschauende Wartung reduziert Ausfallrisiken. Kraftstoffeffizienzgewinne unterstützen die Margenstabilität. Prozessdaten verbessern die Qualitätskontrolle. Die Arbeitssicherheit verbessert sich. Technologische Upgrades verkürzen Wartungszyklen. Die Produktionsplanung wird genauer. Investitionen konzentrieren sich auf Effizienz.
- Zum Beispiel setzte Heidelberg Materials fortschrittliche Prozessleitsysteme in mehreren Werken ein und berichtete über Verbesserungen der thermischen Energieeffizienz von über 5 % pro Ofen durch Echtzeitoptimierung.
Wachsende Präferenz für Transportbeton gegenüber Sackzement
Städtische Bauherren bevorzugen die Lieferung von Transportbeton. Zeitersparnis verbessert Projektpläne. Die Qualitätskontrolle verbessert sich in Mischanlagen. Große Projekte reduzieren den Bedarf an Lagerflächen vor Ort. Arbeitseffizienz unterstützt die Einführung. Verkehrsnetze ermöglichen eine breitere Abdeckung. Die Nachfrage nach Transportbeton verändert die Vertriebsmodelle. Zementunternehmen integrieren nachgelagerte Dienstleistungen. Die Zuverlässigkeit der Dienstleistungen gewinnt an Bedeutung.
Erhöhter Fokus auf Produktstandardisierung und Leistungszertifizierung
Käufer verlangen zertifizierte Materialqualitäten. Leistungstests ersetzen die Auswahl nur nach Marke. Nationale Standards werden stärker durchgesetzt. Infrastrukturbehörden verlangen Nachweise der Einhaltung. Konsistente Festigkeitsbewertungen reduzieren Risiken. Zertifizierung unterstützt Exportpotenzial. Hersteller investieren in Laboreinrichtungen. Vertrauen verbessert sich in den Lieferketten. Standardisierung unterstützt die Markttransparenz.
Analyse der Marktchancen:
Hohe Energiekosten und Abhängigkeit von fossilen Brennstoffen
Die Zementproduktion erfordert hohe thermische Energie. Die Volatilität der Brennstoffpreise beeinflusst die Kostenstrukturen. Risiken in der Versorgung mit Kohle und Petrolkoks bleiben bestehen. Energiesteuern erhöhen die Betriebskosten. Die Kostenweitergabe stößt auf Widerstand der Käufer. Alternative Brennstoffe benötigen Investitionsunterstützung. Der Portland-Zementmarkt steht unter Margendruck. Kleinere Produzenten kämpfen mit Skalierungsgrenzen. Energieeffizienz bleibt eine Priorität.
Druck zur Einhaltung von Umweltvorschriften und Reduzierung von Kohlenstoffemissionen
Emissionsgrenzen werden in allen Regionen verschärft. Die Kohlenstoffberichterstattung erhöht die Compliance-Kosten. Emissionskontrollgeräte erhöhen den Kapitalbedarf. Genehmigungsverzögerungen beeinflussen die Pläne zur Werkserweiterung. Der Widerstand der Gemeinschaft verlangsamt die Projektzeitpläne. Regulatorische Unterschiede erhöhen die Komplexität. Die Einhaltung der Vorschriften beeinflusst die Preisflexibilität. Technologische Upgrades erfordern qualifizierte Arbeitskräfte. Politische Unsicherheiten beeinflussen die langfristige Planung.
Marktchancen:
Erweiterung von grünen Zementlösungen und kohlenstoffarmen Produktportfolios
Kohlenstoffarmer Zement erhält politische Unterstützung. Öffentliche Projekte bevorzugen nachhaltige Materialien. Kohlenstoffgutschriften verbessern die Wirtschaftlichkeit von Projekten. Innovation zieht institutionelle Käufer an. Produktdifferenzierung unterstützt Premium-Preise. Forschungspartnerschaften beschleunigen Entwicklungszyklen. Der Portland-Zementmarkt kann den Markenwert steigern. Frühe Einführung schafft Wettbewerbsvorteile. Nachhaltigkeit treibt die zukünftige Nachfrage an.
Wachstumspotenzial in aufstrebenden Volkswirtschaften und unversorgten Baumärkten
Aufstrebende Regionen investieren in grundlegende Infrastruktur. Ländliche Wohnprogramme erweitern die Reichweite von Zement. Transportverbindungen eröffnen neue Nachfragebereiche. Lokale Werke reduzieren Logistikkosten. Die städtische Migration erhält den Baubedarf aufrecht. Ausländische Investitionen unterstützen Industriegebiete. Die Marktdurchdringung bleibt in einigen Regionen gering. Kapazitätserweiterungen entsprechen dem Nachfragewachstum. Langfristige Aussichten bleiben positiv.
Analyse der Marktsegmentierung:
Typ
Der Portlandzementmarkt zeigt klare Unterschiede zwischen den Produkttypen. Gewöhnlicher Portlandzement führt aufgrund der breiten Verwendung im Bauwesen. Bauherren schätzen die gleichbleibende Festigkeit und einfache Verfügbarkeit. Mischzement gewinnt aufgrund von Haltbarkeitsvorteilen an Marktanteilen. Diese Art unterstützt eine längere Lebensdauer von Bauwerken. Spezialzement bedient technische und Nischenbedürfnisse. Anwender suchen nach schnellerem Abbinden oder chemischer Beständigkeit. Die Produktwahl hängt von der Balance zwischen Kosten und Leistung ab. Gewöhnlicher Portlandzement unterstützt die meisten Bauaktivitäten. Auftragnehmer bevorzugen vorhersehbare Leistung. Das Material eignet sich für Wohn- und Bürogebäude. Die Versorgungsnetze bleiben in allen Regionen stark. Die Preissensibilität begünstigt diesen Typ. Die Nachfrage bleibt durch Zyklen stabil. Mischzement passt zu Haltbarkeitszielen. Infrastrukturbehörden bevorzugen niedrigere Wärmeentwicklungseigenschaften. Das Produkt unterstützt Massenbetonarbeiten. Hersteller fördern die Vorteile der Klinkerreduzierung. Die Akzeptanz steigt bei öffentlichen Projekten. Spezialzement erfüllt komplexe Ingenieuranforderungen. Industrieanlagen schätzen Widerstandsfähigkeitsmerkmale. Schnellbauprojekte verwenden schnell abbindende Sorten. Die Volumina bleiben geringer, aber die Margen bleiben stabil.
- Zum Beispiel betreibt UltraTech Cement mehr als 50 integrierte und Mahlwerkeinheiten, die eine großflächige Versorgung mit gewöhnlichem Portlandzement mit Druckfestigkeit über 53 MPa für strukturelle Anwendungen ermöglichen.
Anwendung
Die Anwendungsnachfrage spiegelt das Projektvolumen und die Finanzierungsquellen wider. Wohn- und Gewerbebauten bilden die Grundlast. Infrastrukturprojekte treiben den Massenverbrauch an. Industrieanlagen benötigen leistungsorientierte Sorten. Jedes Segment unterstützt ausgewogene Nachfragemuster. Das Wachstum im Wohnungsbau sorgt für einen stetigen Zementverbrauch. Gewerbliche Räume unterstützen wiederholte Nachfrage. Die städtische Expansion hält die Volumina stabil. Straßen und Brücken verbrauchen große Mengen. Öffentliche Budgets unterstützen die langfristige Nachfrageübersicht. Fabriken und Energieprojekte benötigen hochfesten Zement. Technische Standards leiten die Auswahlentscheidungen.
- Zum Beispiel unterstützt Buzzi Unicem Industrie- und Energiebauprojekte mit Hochleistungszement, der entwickelt wurde, um strenge Tragfähigkeits- und Haltbarkeitsstandards für Kraftwerke und Fertigungsanlagen zu erfüllen.
Segmentierung:
Typ
- Gewöhnlicher Portlandzement
- Mischzement
- Spezialzement
Anwendung
- Wohn- und Gewerbebauten
- Infrastruktur
- Industrie
Region
- Asien-Pazifik
- Nordamerika
- Europa
- Mittlerer Osten und Afrika
- Lateinamerika
Regionale Analyse:
Asien-Pazifik
Der Asien-Pazifik-Raum hält mit etwa 55% den größten Anteil am globalen Markt. China und Indien treiben die Nachfrage durch Wohnungs- und Infrastrukturprogramme an. Die städtische Expansion erhält hohe Zementverbrauchsniveaus aufrecht. Verkehrskorridore und Industriegebiete unterstützen das Volumenwachstum. Südostasien fügt Nachfrage aus Fertigungs- und Hafenprojekten hinzu. Lokale Produktionskapazitäten unterstützen die Versorgungssicherheit. Der Portlandzementmarkt profitiert von langfristigen Bauplänen in der gesamten Region.
Nordamerika und Europa
Nordamerika macht fast 15% der globalen Nachfrage aus. Infrastrukturreparaturen und Wohnungsrenovierungen unterstützen einen stetigen Verbrauch. Öffentliche Finanzierungen verbessern die Nachfrageübersicht über die Bundesstaaten hinweg. Europa repräsentiert etwa 18% des Marktanteils. Umweltfreundliche Bauvorschriften beeinflussen die Produktauswahl in dieser Region. Hersteller konzentrieren sich auf kohlenstoffarme Zementsorten. Stabile Vorschriften unterstützen vorhersehbare Nachfragemuster.
Mittlerer Osten & Afrika und Lateinamerika
Der Nahe Osten und Afrika halten knapp 7% des Marktanteils. Die städtische Entwicklung und Energieprojekte unterstützen die Zementnachfrage. Megaprojekte treiben kurzfristige Volumenspitzen an. Lateinamerika trägt fast 5% zur globalen Nachfrage bei. Wohnungsbedarf und Transportaufrüstungen erhalten den Verbrauch. Lokale Produktion hilft, Logistikkosten zu verwalten. Diese Regionen bieten langfristiges Wachstumspotenzial.
Analyse der Hauptakteure:
- Anhui Conch Cement Co., Ltd.
- Cemex S.A.B. de C.V.
- Heidelberg Materials
- Holcim Group
- UltraTech Cement Limited
- LafargeHolcim
- CRH
- Buzzi Unicem
- GCC
- Taiheiyo Cement
Wettbewerbsanalyse:
Der Portland-Zementmarkt zeigt starken Wettbewerb zwischen globalen und regionalen Produzenten. Große Akteure profitieren von Skaleneffekten, integrierten Betrieben und weitreichenden Vertriebsnetzen. Kostenführerschaft bleibt entscheidend aufgrund der Preissensibilität in den Bausektoren. Unternehmen konzentrieren sich auf Kapazitätsoptimierung und Energieeffizienz, um Margen zu schützen. Produktportfolios umfassen gewöhnliche, gemischte und Spezialsorten, um die vielfältige Nachfrage zu decken. Strategische Standortwahl der Werke reduziert Logistikkosten. Fusionen stärken die regionale Präsenz und den Zugang zu Ressourcen. Die Wettbewerbsstärke hängt von der betrieblichen Effizienz, dem Markenvertrauen und der Einhaltung von Vorschriften ab. Sie begünstigt Unternehmen mit starken Bilanzen und nachhaltigen Produktionsstrategien.
Neueste Entwicklungen:
- Im November 2025 schloss Heidelberg Materials North America eine verbindliche Kaufvereinbarung zum Erwerb von Walan Specialty Construction Products in Delaware ab und fügte seinem kohlenstoffarmen Portfolio eine moderne Schlackenschleifanlage mit einer Jahreskapazität von 150.000 Tonnen hinzu. Zuvor, im November 2024, kündigte das Unternehmen die Übernahme von Giant Cement Holding Inc. und seinen Tochtergesellschaften für etwa 600 Millionen US-Dollar an, um seine Präsenz im Osten der Vereinigten Staaten zu stärken, eine Transaktion, die voraussichtlich 2025 abgeschlossen wird.
- Im Oktober 2025 kündigte Taiheiyo Cement die Übernahme von Geschäftsvermögen im Bereich Transportbeton in Nord- und Südkalifornien an, um seine Lieferkette an der US-Westküste zu erweitern, wobei der Abschluss bis Dezember 2025 erwartet wird. Zuvor, im Juli 2024, eröffnete das Unternehmen eine neue Produktionslinie im Wert von 220 Millionen US-Dollar bei seiner Tochtergesellschaft auf den Philippinen, wodurch die lokale Produktionskapazität mit fortschrittlicher Ofentechnologie erheblich gesteigert wurde.
- Im September 2025 schloss CRH die Übernahme von Eco Material Technologies für 2,1 Milliarden US-Dollar ab, ein strategischer Schritt, um in Nordamerika führend bei Supplementary Cementitious Materials (SCMs) zu werden. Diese Übernahme integriert den größten Produzenten nachhaltiger Zementalternativen in Nordamerika in das Portfolio von CRH und steht im Einklang mit seinen Zielen zur Dekarbonisierung und Modernisierung der Infrastruktur.
- Im Juni 2025 finalisierte Anhui Conch Cement die Übernahme von Schlüsselvermögen von Yaobai Special Cement Limited, einschließlich Yili Yaobai Cement und anderen Tochtergesellschaften, für etwa 400 Millionen CNY, um seine Marktposition in Westchina zu stärken. Darüber hinaus ging das Unternehmen im April 2025 eine Partnerschaft mit Huawei und der China Building Materials Federation ein, um das erste groß angelegte KI-Modell der Branche zu starten, das darauf abzielt, die Effizienz der Zementherstellung und die digitale Transformation zu optimieren.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ- und Anwendungssegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Infrastrukturinvestitionen werden die langfristige Zementnachfrage aufrechterhalten
- Das Wachstum des städtischen Wohnungsbaus wird den stetigen Verbrauch unterstützen
- Die Akzeptanz von Mischzement wird bei öffentlichen Projekten zunehmen
- Energieeffizienz bleibt eine oberste Priorität für Produzenten
- Alternative Brennstoffe werden breitere Akzeptanz finden
- Automatisierung wird die Produktivität der Anlagen verbessern
- Die regionale Kapazitätserweiterung wird in Asien fortgesetzt
- Nachhaltigkeitsziele werden die Produktinnovation prägen
- Die Optimierung der Lieferkette wird an Bedeutung gewinnen
- Die Wettbewerbsintensität wird hoch bleiben
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Portlandzement und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Portlandzementmarkt zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment für Portlandzement hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Portlandzementmarktes antreiben?
Wer sind die führenden Unternehmen im Portlandzementmarkt?
Welche Region hatte 2024 den größten Anteil am Portlandzementmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Portlandzementmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Portlandzementmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 394,437.78 million → forecast year: USD 488,137.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Portlandzementmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Portlandzementmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Portlandzementmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Portlandzementmarkt Market Drivers
- 3.3 Portlandzementmarkt Market Restraints & Challenges
- 3.4 Portlandzementmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Portlandzementmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Portlandzementmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Portlandzementmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Portlandzementmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Portlandzementmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Portlandzementmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Portlandzementmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Portlandzementmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Portlandzementmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Portlandzementmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Portlandzementmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Portlandzementmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Portlandzementmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Portlandzementmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Portlandzementmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Portlandzementmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Portlandzementmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Portlandzementmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Portlandzementmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
