
Marktübersichten
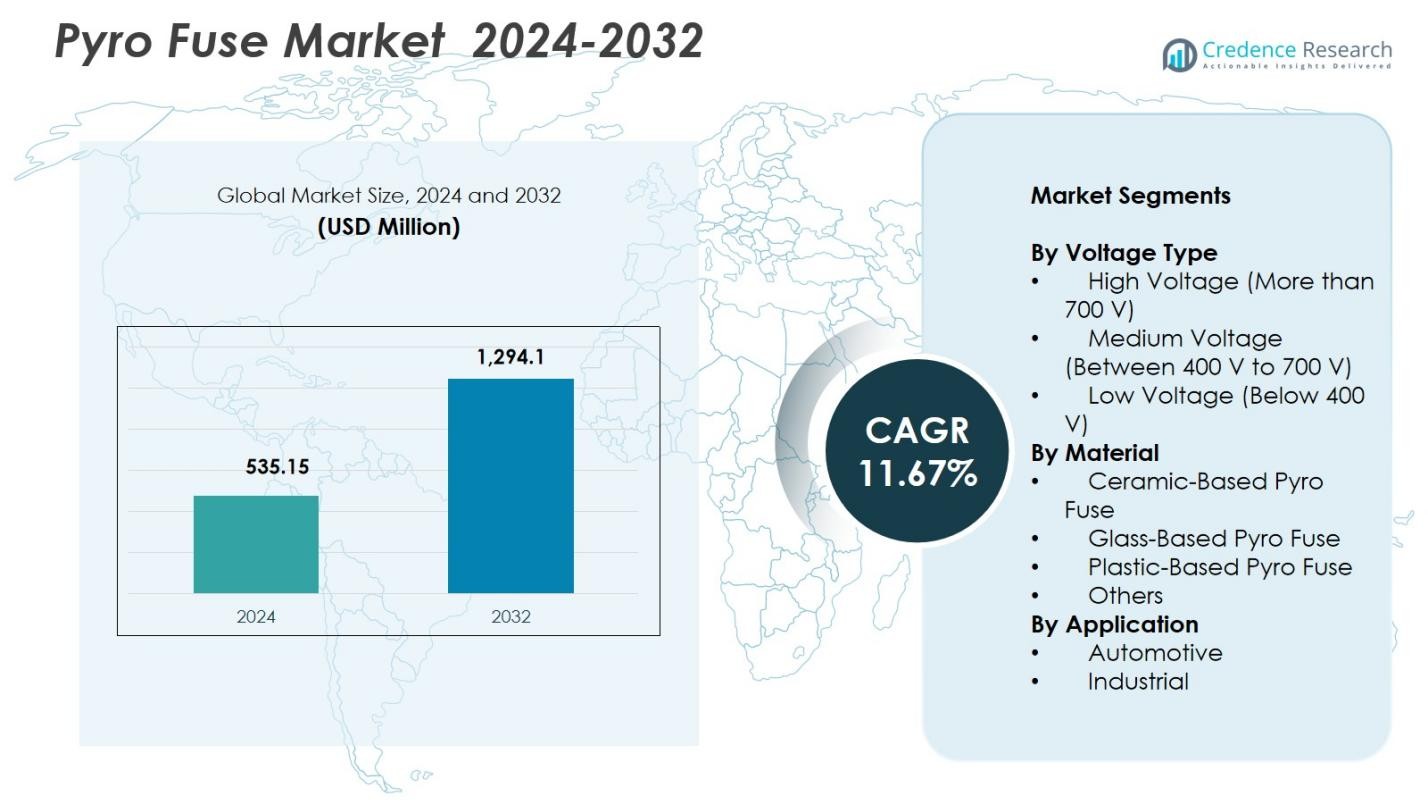
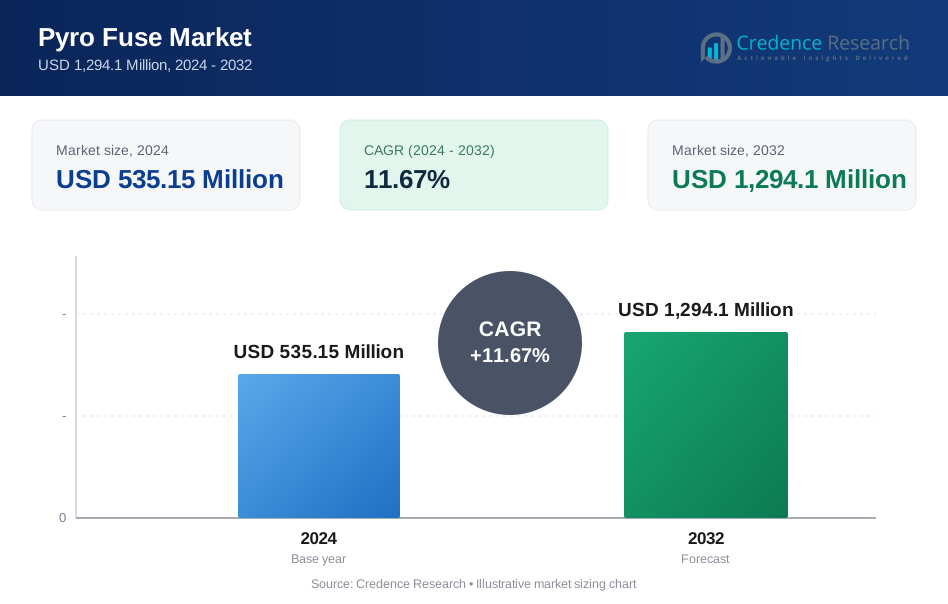
Die Größe des Pyro-Fuse-Marktes wurde im Jahr 2024 auf 535,15 Millionen USD geschätzt und soll bis 2032 1.294,1 Millionen USD erreichen, mit einer CAGR von 11,67 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Pyro-Fuse-Marktgröße 2024 | 535,15 Millionen USD |
| Pyro-Fuse-Markt, CAGR | 11,67% |
| Pyro-Fuse-Marktgröße 2032 | 1.294,1 Millionen USD |
Der Pyro-Fuse-Markt wird von großen Akteuren wie Joyson Electronic, MTA Group, Eaton, Hangzhou Chauron Technology, Daicel Corporation, Littelfuse, Mersen, Miba AG, Xi’an Sinofuse Electric und Pacific Engineering Corporation (PEC) angetrieben, die sich alle auf fortschrittliche Hochspannungsschutzlösungen für Elektrofahrzeuge, industrielle Systeme und Energiespeicheranwendungen konzentrieren. Diese Unternehmen stärken ihre Positionen durch Produktinnovationen, sicherheitsorientierte Designs und erweiterte Fertigungskapazitäten, um den steigenden globalen Elektrifizierungsanforderungen gerecht zu werden. Asien-Pazifik führt den Pyro-Fuse-Markt mit einem Anteil von 33,9 % im Jahr 2024 an, gefolgt von Nordamerika mit 31,4 %, unterstützt durch starke EV-Adoption, Batterieproduktion und schnelle Integration von Hochspannungsarchitekturen.
Markteinblicke
- Der Pyro-Fuse-Markt wurde im Jahr 2024 auf 535,15 Millionen USD geschätzt und wird bis 2032 mit einer CAGR von 11,67 % wachsen.
- Das Marktwachstum wird durch die steigende Produktion von Elektrofahrzeugen, die Einführung von Hochspannungsantrieben und den verstärkten Einsatz von Energiespeichersystemen angetrieben, was die Nachfrage nach schnellen Schaltkreis-Isolationslösungen erhöht.
- Zu den wichtigsten Trends gehören Fortschritte im Bereich des Festkörperschutzes, miniaturisierte Sicherungsdesigns und die Integration intelligenter Diagnosefunktionen, die mit den Batterien der nächsten Generation in Einklang stehen.
- Führende Akteure wie Joyson Electronic, MTA Group, Eaton, Daicel Corporation, Littelfuse und Mersen verbessern ihre Positionen durch Produktinnovationen, Materialverbesserungen und erweiterte OEM-Partnerschaften, wobei das Hochspannungssegment im Jahr 2024 einen Anteil von 46,8 % hält.
- Asien-Pazifik hält einen regionalen Anteil von 33,9 %, Nordamerika hält 31,4 % und Europa erfasst 28,7 %, unterstützt durch starke EV-Durchdringung, regulatorische Sicherheitsvorgaben und schnelle industrielle Elektrifizierung in den wichtigsten Volkswirtschaften.
Marktsegmentierungsanalyse:
Nach Spannungstyp:
Der Pyro-Fuse-Markt nach Spannungstyp wird vom Hochspannungssegment dominiert, das im Jahr 2024 einen Anteil von 46,8 % hält, angetrieben durch die steigende Einführung von Hochspannungs-Elektroantrieben in Elektrofahrzeugen, Hybridfahrzeugen und fortschrittlichen Industriesystemen, die einen schnellen Trennschutz erfordern. Hochspannungs-Pyro-Sicherungen unterstützen eine zuverlässige Isolation bei thermischen oder elektrischen Fehlern und erhöhen die Sicherheitsstandards bei Automobil-OEMs und Energiespeichersystemen. Mittelspannung macht 33,4 % des Anteils aus, unterstützt durch ihre Rolle in kommerziellen Elektrofahrzeugen und der industriellen Automatisierung, während Niederspannung mit 19,8 % des Anteils auf Hilfsschaltungen und kompakte elektronische Schutzanwendungen abzielt.
- Zum Beispiel liefert Daicels Pyro-Fuse eine sofortige Abschaltung von Hochspannungsströmen in EV-Batteriesystemen und unterstützt Architekturen bis zu 1000Vdc für schnelle Fehlerisolierung und erhöhte Fahrzeugsicherheit.
Nach Material:
Der Keramik-basierte Pyro-Sicherungssegment führt den Markt im Jahr 2024 mit einem Anteil von 41,2% an, angetrieben durch seine überlegene Wärmebeständigkeit, mechanische Festigkeit und die Fähigkeit, hohen Fehlerströmen in EV-Batteriepacks und industriellen Energiesystemen standzuhalten. Glas-basierte Sicherungen halten einen Anteil von 27,6% und profitieren von stabilen Isolationseigenschaften und präziser Bruchkontrolle in kontrollierten Umgebungen. Kunststoff-basierte Sicherungen erfassen 21,5% Marktanteil aufgrund ihrer leichten und kosteneffizienten Struktur, während die Kategorie "Andere" 9,7% Anteil ausmacht und Nischenanforderungen in Spezialelektronik und aufkommenden Sicherheitsdesigns anspricht.
- Zum Beispiel verwendet Mersen keramische externe Isolation in seinen EV/HEV-Pyro-Sicherungen, kombiniert mit leitfähigen Elementen aus Silber, Kupfer oder Zinn und Sandfüllung, was den Einsatz als Hauptbatteriesicherungen mit zuverlässiger Leistung in Hochspannungsanwendungen ermöglicht.
Nach Anwendung:
Das Automobilsegment dominiert den Pyro-Sicherungsmarkt im Jahr 2024 mit einem Anteil von 58,3%, angetrieben durch die beschleunigte globale EV-Produktion, strenge Fahrzeugsicherheitsvorschriften und die zunehmende Einführung von Hochkapazitäts-Lithium-Ionen-Batterien, die eine schnelle Isolation bei thermischem Durchgehen erfordern. Automobilhersteller integrieren Pyro-Sicherungen, um Batteriemodule, Leistungselektronik und Ladesysteme zu schützen. Das Industriesegment hält einen Anteil von 41,7%, unterstützt durch die steigende Nachfrage nach Schutzkomponenten in der Robotik, erneuerbaren Energieinstallationen, schweren Maschinen und Energiespeichersystemen, wo zuverlässige Fehlerunterbrechung und Betriebssicherheit entscheidende Leistungsfaktoren bleiben.
Wichtige Wachstumsfaktoren
Steigende Akzeptanz von Elektro- und Hybridfahrzeugen
Die rasche Expansion der globalen Produktion von Elektro- und Hybridfahrzeugen treibt den Pyro-Sicherungsmarkt erheblich an, da Automobilhersteller fortschrittliche Sicherheitssysteme für Hochkapazitäts-Lithium-Ionen-Batterien und Leistungselektronik priorisieren. Pyro-Sicherungen bieten eine sofortige Schaltungsisolation bei thermischem Durchgehen oder Kollisionen, im Einklang mit strengen Automobilsicherheitsvorschriften. Die zunehmende Integration von Hochspannungsplattformen, Schnellladearchitekturen und energiedichten Batteriemodulen stärkt die Nachfrage nach robusten Fehler-Schutzkomponenten. Mit der beschleunigten Durchdringung von EVs in Personenkraftwagen, kommerziellen Flotten und autonomer Mobilität gewinnen Pyro-Sicherungen als wesentliche Batteriesicherheitsmechanismen an breiterer Akzeptanz.
- Zum Beispiel unterbricht die Pyro-Sicherung von Daicel Corporation im Notfall sofort Hochspannungströme, indem sie Airbag-Inflator-Technologie nutzt, um Elektroschocks und Sekundärunfälle in EVs mit größeren Batteriekapazitäten zu verhindern.
Erweiterung von Energiespeicher- und erneuerbaren Energiesystemen
Das Wachstum bei stationären Energiespeichersystemen und erneuerbaren Energieinstallationen treibt die Nachfrage nach zuverlässigem Hochspannungsschutz an und positioniert Pyro-Sicherungen als kritische Komponenten zum Schutz von Batteriefeldern und Stromumwandlungseinheiten. Ihre Fähigkeit, Schaltungen unter abnormalen Strombedingungen schnell zu trennen, unterstützt die Betriebsstabilität und verhindert kaskadierende Systemausfälle. Netzmodernisierungsinitiativen, die steigende Einführung von Speicherlösungen im Versorgungsmaßstab und der Ausbau von Mikronetzen stimulieren die Akzeptanz weiter. Da globale Dekarbonisierungsbemühungen intensiviert werden, verlassen sich Energieinfrastrukturbetreiber zunehmend auf fortschrittliche Pyro-Sicherungstechnologien, um Sicherheit, Effizienz und langfristige Systemresilienz zu verbessern.
- Zum Beispiel zielt Mersens χp Hybrid-Pyro-Fuse-Serie auf Energiespeicher und PV-Installationen ab und bietet eine selbstauslösende Funktion bis zu 1000V DC und 800A mit Schaltvermögen von 0 bis 30kA in einem kompakten Format.
Zunehmender Fokus auf Fahrzeug- und Industriesicherheitsstandards
Die Verschärfung globaler Sicherheitsrahmen in den Automobil- und Industriesektoren steigert die Nachfrage nach Pyro-Sicherungen aufgrund ihrer präzisionsgesteuerten Fehlerreaktion und ihrer Fähigkeit, katastrophale Ausfälle zu verhindern. Automobilhersteller integrieren diese Geräte, um den sich entwickelnden Sicherheitsprotokollen bei Unfällen, den Richtlinien zum Batterieschutz und den Anforderungen an die Hochspannungsisolation gerecht zu werden. In industriellen Umgebungen verstärken strengere Schutzvorgaben für Ausrüstungen und steigende Automatisierung die Einführung in Robotern, Energiesystemen und schweren Maschinen. Kontinuierliche regulatorische Aktualisierungen und OEM-getriebene Designstandardisierung sorgen für ein nachhaltiges Marktwachstum, da Pyro-Sicherungen unverzichtbar werden, um Compliance- und Leistungserwartungen zu erfüllen.
Wichtige Trends & Chancen
Fortschritt von Solid-State- und Smart-Sicherheitstechnologien
Ein bedeutender Trend, der den Pyro-Sicherungsmarkt prägt, ist die Integration von intelligenten Sensor- und Solid-State-Schaltfunktionen, die Genauigkeit, Reaktionszeit und Diagnosefunktionalität verbessern. Hersteller integrieren zunehmend intelligente Überwachung, um Mikrofehler, thermische Abweichungen oder abnormale Stromspitzen zu erkennen und so vorausschauenden Schutz in Elektrofahrzeugen und Industriesystemen zu ermöglichen. Miniaturisierte Designs und adaptive Architekturen unterstützen die Kompatibilität mit der nächsten Generation von Batteriepacks und kompakten Leistungsmodulen. Dieser technologische Wandel schafft starke Chancen für leistungsstarke, digital fähige Pyro-Sicherungen, die mit vernetzten Fahrzeug- und Industrie 4.0-Ökosystemen übereinstimmen.
- Zum Beispiel brachte Eaton 2025 sein Dual-Trigger-Pyro-Fuse (Modell F40A) auf den Markt, das die Auslösung durch das Batteriemanagementsystem (BMS) mit einer selbstauslösenden Backup-Funktion kombiniert, um Kurzschlüsse unabhängig zu trennen und das Verhalten einer thermischen Sicherung für zusätzliche Sicherheitsschichten in Elektrofahrzeugen nachzuahmen.
Wachsende Chancen in Hochspannungs-EV-Plattformen und Schnellladesystemen
Der Übergang zu 800-Volt- und 1000-Volt-EV-Architekturen bietet eine bedeutende Gelegenheit für Pyro-Sicherungshersteller, da höhere Systemspannungen fortschrittliche Schutzelemente mit überlegener thermischer und mechanischer Haltbarkeit erfordern. Der rasche Ausbau der ultraschnellen Ladeinfrastruktur und der Hochleistungs-Batteriesysteme erhöht weiter den Bedarf an präzisen, hochkapazitiven Fehlerisolierungskomponenten. OEM-Investitionen in hochwertige Sicherheitslösungen und neue EV-Plattformen schaffen ein günstiges Umfeld für Fortschritte bei Pyro-Sicherungen. Unternehmen, die hochspannungsfähige, leichte und thermisch stabile Sicherungen anbieten, sind gut positioniert, um die aufkommende Nachfrage zu bedienen.
- Zum Beispiel bewältigt die STPS500-Serie PyroFuse von Sensata Technologies bis zu 1000V mit einer hohen Abschaltleistung von 18kA bei 10µH und einem Dauerstrom von bis zu 500A. Entwickelt für Hochspannungssicherheit in Automobil- und Ladesystemen, erreicht sie eine Trennung in weniger als 1ms mit einem Isolationswiderstand nach der Unterbrechung von über 50MΩ bei 1000V.
Wichtige Herausforderungen
Hohe Fertigungskomplexität und Kosteneinschränkungen
Der Pyro-Fuse-Markt steht vor Herausforderungen, die sich aus anspruchsvollen technischen Anforderungen, präzisen Materialien und strengen Qualitätsvalidierungsprozessen ergeben, die die Produktionskosten erhöhen. Hersteller müssen einen fehlerfreien Betrieb bei Hochenergie-Fehlerereignissen sicherstellen, was rigorose Tests und fortschrittliche Fertigungstechnologien erfordert. Dies erhöht die Gesamtkosten der Komponenten und schränkt die Akzeptanz bei kostenempfindlichen OEMs und industriellen Nutzern ein. Die Balance zwischen hoher Leistung und Kosteneffizienz bleibt eine anhaltende Herausforderung, insbesondere da EV- und Energiespeicheranwendungen schnell skalieren und erschwingliche, aber hochzuverlässige Schutzlösungen erfordern.
Begrenzte Standardisierung und Design-Integrationsprobleme
Eine große Herausforderung ist der Mangel an einheitlichen Standards für die Integration von Pyro-Fuses über verschiedene EV-Plattformen, Batteriechemien und industrielle Architekturen hinweg. Unterschiede im Antriebsstrangdesign, in den Spannungswerten und in den Systemlayouts erfordern maßgeschneiderte Sicherungskonfigurationen, was die Designkomplexität erhöht und die Produktentwicklungszyklen verlängert. Inkonsistente globale regulatorische Rahmenbedingungen erschweren die Standardisierung zusätzlich. Diese Hürden beeinträchtigen die großflächige Akzeptanz und schaffen Kompatibilitätsprobleme für Hersteller, die eine breitere Marktdurchdringung anstreben. Eine verstärkte Zusammenarbeit in der Branche und harmonisierte Sicherheitsnormen sind notwendig, um die Integration zu vereinfachen und technische Barrieren abzubauen.
Regionale Analyse
Nordamerika
Nordamerika hält 31,4% Anteil am Pyro-Fuse-Markt im Jahr 2024, angetrieben durch die starke Akzeptanz von Elektrofahrzeugen, fortschrittliche Batteriefertigungskapazitäten und die zunehmende Einführung von stationären Energiespeichersystemen. Die USA führen das regionale Wachstum mit expandierenden EV-Produktionslinien, staatlich unterstützten Initiativen für saubere Energie und erhöhten Sicherheitsanforderungen für Hochspannungssysteme an. Automobilhersteller und industrielle Betreiber integrieren Pyro-Fuses, um den Fehlerschutz in der Leistungselektronik und der Energieinfrastruktur zu verbessern. Wachsende F&E-Investitionen in Plattformen der nächsten Generation von Elektrofahrzeugen und Projekte zur Modernisierung des Stromnetzes stärken die regionale Nachfrage nach leistungsstarken, hochspannungsfähigen Pyro-Fuse-Lösungen weiter.
Europa
Europa macht 28,7% Anteil im Jahr 2024 aus, unterstützt durch strenge Sicherheitsvorschriften für Automobile, schnelle Elektrifizierung von Personen- und Nutzfahrzeugflotten und den Ausbau von erneuerbaren Energieanlagen. Länder wie Deutschland, Frankreich und das Vereinigte Königreich beschleunigen die EV-Produktion und die Entwicklung des Batterie-Ökosystems, was die Akzeptanz von Pyro-Fuses für verbesserten Batterieschutz und die Einhaltung von Hochspannungssicherheitsstandards erhöht. Auch die industrielle Automatisierung und die Integration erneuerbarer Energien tragen zur Marktnachfrage bei. Starke politische Vorgaben, die auf Kohlenstoffneutralität abzielen, und der Aufstieg von 800-Volt-EV-Architekturen positionieren Europa als kritisches Zentrum für den Einsatz fortschrittlicher Pyro-Fuses.
Asien-Pazifik
Der Asien-Pazifik-Raum dominiert den globalen Pyro-Fuse-Markt mit einem Anteil von 33,9 % im Jahr 2024, angetrieben durch die großflächige Herstellung von Elektrofahrzeugen, signifikante Batteriekapazitäten und rasche industrielle Expansion. China führt mit starker inländischer OEM-Aktivität und umfangreicher Einführung von Hochspannungsplattformen, gefolgt von Japan und Südkorea mit robusten F&E-Ökosystemen und fortschrittlichen Halbleiter- und Materialfähigkeiten. Die Region profitiert von starken staatlichen Anreizen für Elektrifizierung und Integration erneuerbarer Energien. Die wachsende Nachfrage nach Energiespeichersystemen, Schnellladenetzen und industrieller Automatisierung stärkt die Position des Asien-Pazifik-Raums als am schnellsten wachsender Markt für Pyro-Fuses.
Rest der Welt
Der Rest der Welt hält einen Anteil von 6,0 % im Jahr 2024, wobei das Wachstum durch zunehmende Elektrifizierungsinitiativen in Lateinamerika, dem Nahen Osten und Afrika angetrieben wird. Die Ausweitung von Projekten für erneuerbare Energien, die Einführung von Energiespeichersystemen im Versorgungsmaßstab und das steigende Interesse an EV-Infrastruktur unterstützen die Marktdurchdringung. Die industrielle Modernisierung in aufstrebenden Volkswirtschaften trägt zur Nachfrage nach Hochspannungsschutzkomponenten bei. Während die Entwicklungsraten zwischen den Ländern variieren, schaffen verbesserte regulatorische Rahmenbedingungen und wachsende Investitionen in saubere Energietechnologien langfristige Chancen für Pyro-Fuse-Lieferanten, die neue und unterversorgte Märkte anvisieren.
Marktsegmentierungen:
Nach Spannungstyp
- Hochspannung (Mehr als 700 V)
- Mittelspannung (Zwischen 400 V und 700 V)
- Niederspannung (Unter 400 V)
Nach Material
- Keramikbasierter Pyro-Fuse
- Glasbasierter Pyro-Fuse
- Kunststoffbasierter Pyro-Fuse
- Andere
Nach Anwendung
- Automobil
- Industriell
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Pyro-Fuse-Markt umfasst wichtige Akteure wie Joyson Electronic, MTA Group, Eaton, Hangzhou Chauron Technology, Daicel Corporation, Xi’an Sinofuse Electric, Miba AG, Littelfuse, Mersen und Pacific Engineering Corporation (PEC), die Fortschritte in der Hochspannungsschutztechnologie anführen. Marktteilnehmer konzentrieren sich auf die Entwicklung kompakter, hochreaktiver Pyro-Fuses, die für Elektrofahrzeuge, Energiespeichersysteme und industrielle Leistungsanwendungen maßgeschneidert sind. Unternehmen investieren zunehmend in Materialinnovationen, Präzisionsengineering und automatisierte Fertigung, um Zuverlässigkeit und thermische Beständigkeit zu verbessern. Strategische Kooperationen mit Automobil-OEMs und Batterieherstellern stärken die Produktintegration, während Erweiterungen von Testeinrichtungen helfen, die sich entwickelnden globalen Sicherheitsstandards zu erfüllen. Da sich EV-Plattformen in Richtung 800-Volt- und höherer Architekturen bewegen, legen Hersteller Wert auf Leistungsoptimierung, leichte Designs und erweiterte Lebenszyklusvalidierung. Kontinuierliche F&E, Portfoliodiversifizierung und geografische Expansion bleiben zentrale Strategien, während Unternehmen daran arbeiten, die wachsende Nachfrage aus den Bereichen Elektrifizierung, industrielle Automatisierung und erneuerbare Energien zu bedienen.
Analyse der Hauptakteure
- Joyson Electronic
- MTA Gruppe
- Eaton
- Hangzhou Chauron Technology
- Daicel Corporation
- Xi’an Sinofuse Electric
- Miba AG
- Littelfuse
- Mersen
- Pacific Engineering Corporation (PEC)
Neueste Entwicklungen
- Im April 2025 brachte Sensata Technologies seine STPS500-Serie PyroFuse auf den Markt, um die Hochspannungssicherheit in Automobil-, Industrie- und Ladeanwendungen zu verbessern.
- Im September 2025 führte Littelfuse seine 828- und 827-Serien Hochspannungs-Sicherungen ein, die bis zu 1.000 VDC für Onboard-Ladegeräte und EV-Stromverteilungseinheiten ausgelegt sind.
- Im April 2025 führte Eaton eine neue Dual-Trigger-Pyro-Sicherung in seine EV-Schutzschaltungslinie ein, um die Sicherheit und Zuverlässigkeit für Elektrofahrzeuge zu verbessern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Spannungstyp, Material, Anwendung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich ausweiten, da die globale EV-Produktion beschleunigt und die Hochspannungssicherheitsanforderungen verstärkt werden.
- Die Einführung von 800-Volt- und Next-Generation-EV-Architekturen wird die Nachfrage nach fortschrittlichen Hochleistungs-Pyro-Sicherungen erhöhen.
- Energiespeichersysteme und erneuerbare Installationen werden die höhere Integration von Pyro-Sicherungen für Fehlererkennung vorantreiben.
- Materialinnovationen werden die thermische Beständigkeit, Haltbarkeit und Miniaturisierung von Sicherungsstrukturen verbessern.
- Intelligente und sensorgestützte Pyro-Sicherungen werden für Echtzeitüberwachung und prädiktive Sicherheitsfunktionen an Bedeutung gewinnen.
- Hersteller werden Partnerschaften mit Automobil-OEMs und Batterieanbietern für Plattformintegration stärken.
- Die rasche Modernisierung des Netzes und die industrielle Automatisierung werden den Einsatz in Hochleistungssystemen fördern.
- Regulatorische Aktualisierungen werden die Einführung präziser Fehlerisolierungskomponenten in sicherheitskritischen Anwendungen fördern.
- Die Produktionserweiterung im asiatisch-pazifischen Raum wird Lieferketten umgestalten und Herstellungskosten senken.
- F&E-Bemühungen werden sich zunehmend auf Festkörperschalt- und Hybrid-Schutztechnologien für aufkommende Anwendungen konzentrieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Pyro-Fuse und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Pyro Fuse Markt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment für Pyro-Zündschnüre hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Pyro Fuse Marktes antreiben?
Wer sind die führenden Unternehmen im Pyro Fuse Markt?
Welche Region hatte 2024 den größten Anteil am Pyro Fuse Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Pyrosicherungsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Pyrosicherungsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 535.15 Million → 2032: USD 1,294.1 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Pyrosicherungsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Pyrosicherungsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Pyrosicherungsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Pyrosicherungsmarkt Market Drivers
- 3.3 Pyrosicherungsmarkt Market Restraints & Challenges
- 3.4 Pyrosicherungsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Pyrosicherungsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Pyrosicherungsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Pyrosicherungsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Pyrosicherungsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Pyrosicherungsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Pyrosicherungsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Pyrosicherungsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Pyrosicherungsmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Pyrosicherungsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Pyrosicherungsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Pyrosicherungsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Pyrosicherungsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Pyrosicherungsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Pyrosicherungsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Pyrosicherungsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Pyrosicherungsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Pyrosicherungsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Pyrosicherungsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Pyrosicherungsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
