
Marktübersicht:
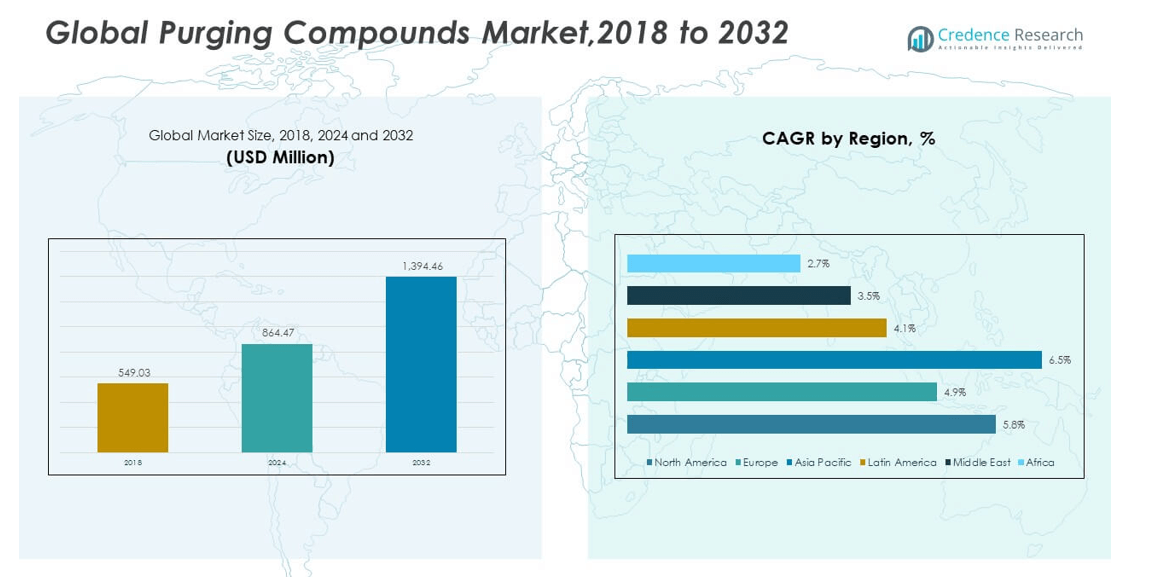
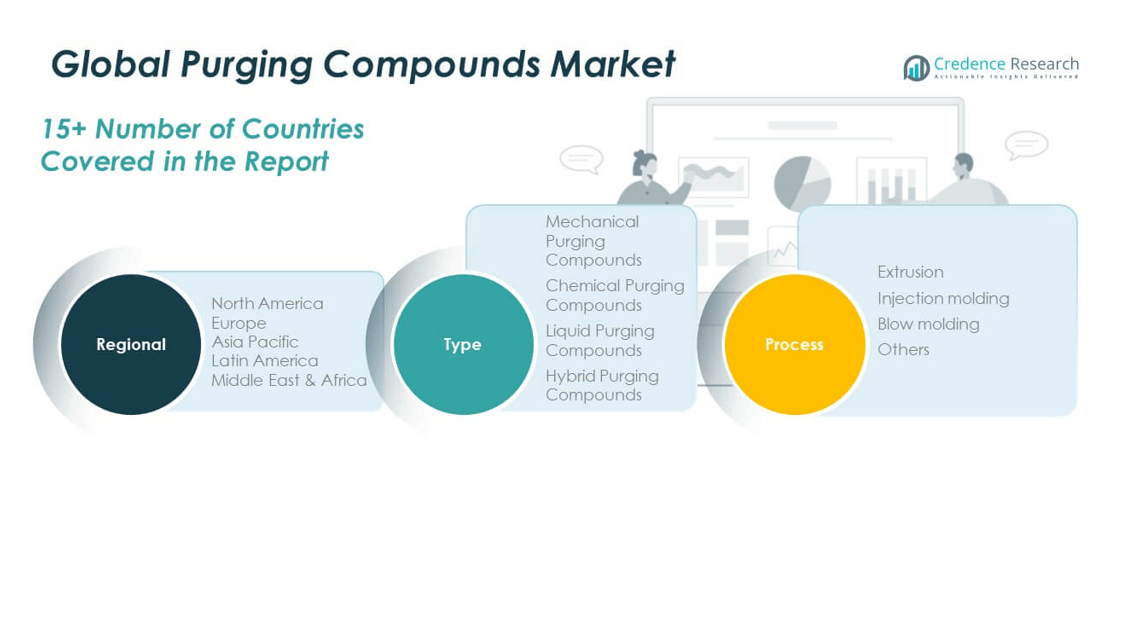
Die globale Marktgröße für Reinigungsverbindungen wurde 2018 mit 549,03 Millionen USD bewertet und soll bis 2024 auf 864,47 Millionen USD und bis 2032 auf 1.394,46 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,73 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Reinigungsverbindungen 2024 | 864,47 Millionen USD |
| Markt für Reinigungsverbindungen, CAGR | 5,73% |
| Marktgröße für Reinigungsverbindungen 2032 | 1.394,46 Millionen USD |
Der Markt wächst aufgrund der steigenden Nachfrage nach effizienten Kunststoffverarbeitungsprozessen. Hersteller konzentrieren sich darauf, Maschinenstillstandszeiten und Ausschussraten zu reduzieren. Reinigungsverbindungen unterstützen schnellere Harz- und Farbwechsel. Dieser Vorteil verbessert die gesamte Produktionseffizienz. Der zunehmende Einsatz von technischen Kunststoffen erhöht die Reinigungskomplexität. Verarbeiter bevorzugen chemische und mechanische Reinigungsverfahren für Konsistenz. Nachhaltigkeitsziele drängen Unternehmen dazu, Abfall und Energieverbrauch zu reduzieren. Die Verarbeitung von recyceltem Harz erhöht auch das Kontaminationsrisiko. Reinigungsverbindungen helfen, die Qualität bei häufigen Materialübergängen zu erhalten. Diese Faktoren erhalten die konstante Nachfrage in der Polymerverarbeitungsindustrie.
Der asiatisch-pazifische Raum führt den Markt aufgrund des starken Wachstums der Kunststoffproduktion an. China, Indien und Südostasien erweitern die Kapazitäten für Spritzguss und Extrusion. Der steigende Output in den Bereichen Verpackung, Automobil und Konsumgüter unterstützt die Nachfrage. Nordamerika bleibt ein reifer Markt mit Fokus auf leistungsstarke Reinigungsprodukte. Die Vereinigten Staaten treiben die Einführung durch fortschrittliche Polymerverarbeitung voran. Europa zeigt ein stetiges Wachstum, unterstützt durch strenge Qualitätsstandards. Deutschland und Italien führen maschinenintensive Anwendungen an. Lateinamerika und der Nahe Osten entwickeln sich allmählich. Industrielle Expansion und lokale Kunststoffproduktion unterstützen die zukünftige Aufnahme.
Markteinblicke:
- Der Markt wuchs von 549,03 Millionen USD im Jahr 2018 auf 864,47 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 1.394,46 Millionen USD erreichen, was einem CAGR von 5,73% entspricht, angetrieben durch eine höhere Reinigungsfrequenz in der Kunststoffverarbeitung.
- Asien-Pazifik (44%), Europa (26%) und Nordamerika (21%) führen die regionalen Anteile an, dank großer Kunststoffproduktionsbasen, starker Nachfrage im Verpackungsbereich und strenger Qualitätsstandards, die effiziente Umstellungen begünstigen.
- Asien-Pazifik ist die am schnellsten wachsende Region mit einem Anteil von 44%, unterstützt durch schnelle Kapazitätserweiterungen in China und Indien, steigende Konsumgüterproduktion und häufige Harzübergänge.
- Nach Typ dominieren mechanische Reinigungsverbindungen (~40%) und chemische Reinigungsverbindungen (~30%) die Nutzung, da Verarbeiter routinemäßige Wartung mit tiefen Reinigungsbedürfnissen ausbalancieren.
- Flüssige Reinigungsverbindungen (~20%) gewinnen an Bedeutung für schnellere Abdeckung und kürzere Zyklen, während hybride und andere (~10%) komplexe, multi-resin Umgebungen bedienen.
Markttreiber:
Steigender Bedarf an schnelleren und saubereren Polymerverarbeitungswechseln
Der globale Markt für Reinigungsverbindungen profitiert von häufigen Harz- und Farbwechseln. Hersteller streben kürzere Übergangszyklen zwischen Produktionsläufen an. Reinigungsverbindungen reduzieren den Aufbau von Restpolymeren in Maschinen. Dies verbessert die Produktqualität über Chargen hinweg. Es verringert die Ausschussproduktion während der Anlaufphasen. Die Betriebszeit der Geräte verbessert sich durch effektive Reinigung von Zylinder und Schnecke. Verarbeiter schätzen vorhersehbare Reinigungsergebnisse. Die Nachfrage wächst in Spritzguss- und Extrusionslinien.
- Zum Beispiel berichten Asahi Kaseis Asaclean-Qualitäten von Reinigungszeitreduzierungen von bis zu 50% und schnelleren Farbwechseln in Spritzgussanwendungen, was eine höhere Linienverfügbarkeit unterstützt.
Fokus auf Kostenkontrolle und Abfallreduzierung in der Kunststoffherstellung
Der globale Markt für Reinigungsverbindungen erhält Unterstützung durch strikte Kostenkontrollziele. Kunststoffverarbeiter zielen darauf ab, Rohstoffverluste zu reduzieren. Reinigungsverbindungen begrenzen die Produktion von Ausschussware während der Umstellungen. Es hilft, teure technische Harze zu sparen. Niedrigere Ausschussraten unterstützen die Margenstabilität. Hersteller bevorzugen wiederholbare Reinigungsergebnisse. Der Energieverbrauch sinkt durch kürzere Reinigungszyklen. Die Betriebseffizienz treibt die Einführung in den Einrichtungen voran.
- Zum Beispiel wurden Chem-Trends Ultra Purge™-Verbindungen genannt, um das Ausschussmaterial während Harzübergängen um bis zu 30% zu reduzieren, was die Kosteneffizienz in Extrusionsprozessen verbessert.
Wachsende Nutzung von technischen und Spezialpolymeren in der Produktion
Der globale Markt für Reinigungsverbindungen entwickelt sich mit der Nutzung komplexer Polymere weiter. Technische Kunststoffe hinterlassen hartnäckige Rückstände in der Verarbeitungsausrüstung. Standard-Reinigungsmethoden entfernen Ablagerungen nicht vollständig. Spezialisierte Verbindungen verbessern die Reinigungstiefe und -konsistenz. Sie schützen die Schneckengeometrie und die Zylinderoberflächen. Die Qualitätsstandards in der Automobil- und Elektronikkunststoffindustrie steigen. Verarbeiter investieren in zuverlässige Reinigungslösungen. Dieser Trend unterstützt das langfristige Nachfragewachstum.
Expansion der Hochvolumen-Kunststoffverarbeitungsindustrien weltweit
Der globale Markt für Reinigungsgranulate wächst mit der Expansion der Kunststoffindustrie. Die Verpackungsproduktion skaliert in den Bereichen Lebensmittel und Konsumgüter. Die Volumina im Automobilbereich bleiben in vielen Regionen stark. Die Herstellung von Medizinprodukten erfordert saubere Verarbeitungsumgebungen. Reinigungsgranulate unterstützen häufige Materialwechsel. Sie gewährleisten die Einhaltung von Qualitätsanforderungen. Hochleistungslinien schätzen minimale Ausfallzeiten. Industrielles Wachstum unterstützt eine stetige Marktnachfrage.
Markttrends:
Verschiebung hin zu gebrauchsfertigen und maßgeschneiderten Reinigungsformulierungen
Der globale Markt für Reinigungsgranulate zeigt eine Präferenz für gebrauchsfertige Lösungen. Verarbeiter vermeiden manuelle Misch- und Vorbereitungsschritte. Maßgeschneiderte Qualitäten passen zu spezifischen Harztypen und Temperaturen. Es vereinfacht die Schulung der Bediener über Schichten hinweg. Konsistente Ergebnisse verbessern das Vertrauen in Reinigungszyklen. Anbieter bieten anwendungsspezifische Produktportfolios an. Dieser Trend unterstützt die Positionierung von Premiumprodukten. Benutzerfreundlichkeit beeinflusst Kaufentscheidungen.
- Einige Reinigungsgranulate bieten beispielsweise harzspezifische Qualitäten, von denen Hersteller berichten, dass sie die Reinigungskosten um über 60% senken und den Wechsel erheblich beschleunigen können, was standardisierte Betriebsabläufe unterstützt.
Zunehmende Präferenz für geruchsarme und rückstandsarme Reinigungslösungen
Der globale Markt für Reinigungsgranulate spiegelt die Nachfrage nach saubereren Werkstätten wider. Bediener bevorzugen geruchsarme Verbindungen für bessere Arbeitsbedingungen. Reduzierter Rauch verbessert die Sicht in der Nähe von Maschinen. Es unterstützt Sicherheits- und Compliance-Standards. Rückstandsarme Formulierungen begrenzen den Bedarf an Sekundärreinigungen. Verarbeiter schätzen einen reibungslosen Neustart nach Reinigungszyklen. Die Produktionsstabilität verbessert sich mit saubereren Systemen. Komfort und Sicherheit treiben die Formulierungsinnovation voran.
Integration von Reinigungslösungen in präventive Wartungspraktiken
Der globale Markt für Reinigungsgranulate stimmt mit präventiven Wartungsprogrammen überein. Hersteller planen die Reinigung während geplanter Ausfallzeiten. Dieser Ansatz verhindert starke Ablagerungen in den Zylindern. Es verlängert die Lebensdauer der Ausrüstung. Wartungsteams verfolgen die Reinigungszyklen systematisch. Vorausschauende Wartung reduziert unerwartete Ausfälle. Strukturierte Reinigungsroutinen gewinnen an Bedeutung. Reinigung wird Teil der Standardarbeitsverfahren.
Wachsende Akzeptanz von Reinigungsgranulaten in der Verarbeitung von recyceltem Kunststoff
Der globale Markt für Reinigungsgranulate passt sich der Verwendung von recyceltem Harz an. Recycelte Polymere bergen höhere Kontaminationsrisiken. Häufige Reinigung schützt die Produktkonsistenz. Es unterstützt einen stabilen Schmelzfluss und die Farbkontrolle. Verarbeiter gehen mit gemischten Harzströmen sicherer um. Reinigungsgranulate begrenzen die Auswirkungen von Kreuzkontaminationen. Das Wachstum des Recyclings steigert die Nachfrage nach spezialisierten Produkten. Ziele der Kreislaufwirtschaft beeinflussen die Marktentwicklung.
Analyse der Marktherausforderungen:
Begrenztes Bewusstsein und unsachgemäße Nutzung in kleinen Verarbeitungseinheiten
Der globale Markt für Reinigungsgranulate steht vor Bewusstseinslücken in kleinen Anlagen. Viele Betreiber verlassen sich auf traditionelle Reinigungsmethoden. Unsachgemäße Nutzung verringert die Leistungsfähigkeit. Es führt zu inkonsistenten Reinigungsergebnissen. Schulungslücken beeinträchtigen die Effizienz der Reinigungszyklen. Kostenempfindlichkeit begrenzt Produkttests. Kleinere Verarbeiter verzögern Adoptionsentscheidungen. Bildung bleibt eine zentrale Marktherausforderung.
Leistungsvariabilität bei verschiedenen Maschinen- und Harzkombinationen
Der globale Markt für Reinigungsgranulate steht vor Kompatibilitätsproblemen. Eine Verbindung passt selten zu allen Verarbeitungsbedingungen. Eine falsche Auswahl der Qualität beeinflusst die Reinigungstiefe. Es kann Rückstände im Inneren der Ausrüstung hinterlassen. Versuchskosten entmutigen Experimente. Verarbeiter erwarten vorhersehbare Ergebnisse. Lieferanten müssen bei der Auswahl der Anwendungen beraten. Der Bedarf an technischer Unterstützung bleibt hoch.
Marktchancen:
Produktinnovation mit Fokus auf nachhaltige und abfallarme Verarbeitungsanforderungen
Der globale Markt für Reinigungsgranulate bietet Raum für nachhaltige Lösungen. Hersteller streben nach reduziertem Verbrauch von Reinigungsmaterialien. Effiziente Formulierungen verringern das Entsorgungsvolumen. Dies entspricht den Zielen zur Abfallreduzierung. Biobasierte und recycelbare Verbindungen gewinnen an Aufmerksamkeit. Regulierungsdruck unterstützt sauberere Formulierungen. Innovation schafft Differenzierungsmöglichkeiten. Nachhaltigkeitstrends prägen die zukünftige Nachfrage.
Wachstumspotenzial in aufstrebenden Fertigungsregionen und -industrien
Der globale Markt für Reinigungsgranulate findet Chancen in aufstrebenden Volkswirtschaften. Die industrielle Expansion steigert die Kunststoffverarbeitungskapazität. Lokale Hersteller verbessern die Produktionsqualitätsstandards. Dies erhöht die Nachfrage nach professionellen Reinigungslösungen. Die Produktion von Verpackungen und Konsumgütern nimmt schnell zu. Die Automobil-Lokalisierung unterstützt das Wachstum im Spritzgussbereich. Lieferanten erweitern regionale Vertriebsnetze. Aufstrebende Märkte bieten langfristiges Wachstumspotenzial.
Marktsegmentierungsanalyse:
Nach Typ
Der globale Markt für Reinigungsgranulate zeigt eine klare Differenzierung nach Produkttypen. Mechanische Reinigungsgranulate werden aufgrund ihrer einfachen Anwendung und des geringen Rückstandsrisikos häufig verwendet. Sie eignen sich für die routinemäßige Wartung bei Standard-Polymerläufen. Chemische Reinigungsgranulate unterstützen die Tiefenreinigung bei Hochtemperatur- und technischen Harzen. Flüssige Reinigungsgranulate gewinnen an Aufmerksamkeit für gleichmäßige Verteilung und schnellere Abdeckung im Inneren der Zylinder. Sie unterstützen kurze Reinigungszyklen und verringerten Materialverlust. Hybride Reinigungsgranulate kombinieren mechanische und chemische Wirkung. Dieses Segment bedient komplexe Verarbeitungsumgebungen mit häufigen Materialwechseln.
- Zum Beispiel berichtet Chem-Trend über Hybridformulierungen, die verkohlte Ablagerungen bei Verarbeitungstemperaturen über 300°C entfernen und komplexe Mehrharzumgebungen bedienen.
Nach Prozess
Der globale Markt für Reinigungsgranulate spiegelt eine unterschiedliche Nachfrage über die Verarbeitungsmethoden wider. Extrusionsverfahren verlassen sich auf Reinigungsgranulate, um einen gleichmäßigen Schmelzfluss und eine gute Oberflächenqualität zu gewährleisten. Es hilft bei der Verwaltung von Farbwechseln in kontinuierlichen Linien. Spritzguss treibt die starke Nachfrage aufgrund häufiger Werkzeug- und Harzwechsel an. Blasformanwendungen schätzen Reinigungsgranulate für die saubere Vorformlingsbildung und gleichmäßige Wandstärke. Es unterstützt die Verpackungsqualitätsstandards. Andere Prozesse umfassen Kompressions- und Transferformen. Diese Segmente verwenden Reinigungsgranulate, um die Leistung der Ausrüstung zu schützen und die Produktkonsistenz zu gewährleisten.
- Zum Beispiel berichten Anwender von Asaclean in Extrusionslinien von einem stabilen Output nach dem Spülen, ohne die Schrauben zu demontieren, was dazu beiträgt, die Leistung der Ausrüstung und die Produktkonsistenz zu schützen.
Segmentierung:
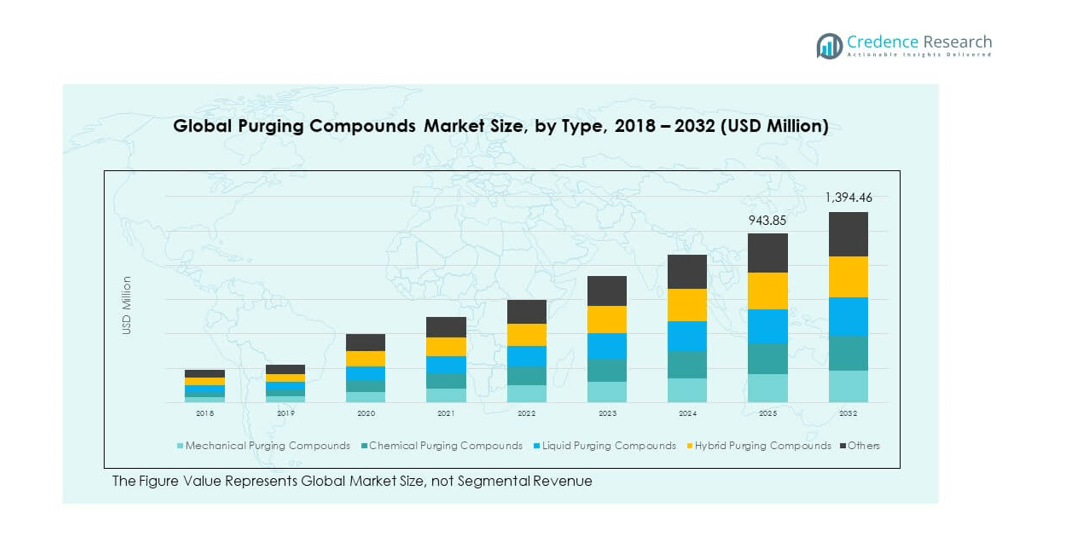
Nach Typ- Mechanische Reinigungsgranulate
- Chemische Reinigungsgranulate
- Flüssige Reinigungsgranulate
- Hybride Reinigungsgranulate
- Extrusion
- Spritzguss
- Blasformen
- Andere
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Die Marktgröße für Reinigungsgranulate in Nordamerika wurde 2018 auf 119,33 Millionen USD geschätzt und soll bis 2024 auf 183,97 Millionen USD und bis 2032 auf 298,43 Millionen USD anwachsen, mit einer CAGR von 5,8 im Prognosezeitraum. Der globale Markt für Reinigungsgranulate hält in der Region aufgrund fortschrittlicher Kunststoffverarbeitungsinfrastruktur eine stabile Nachfrage aufrecht. Die Vereinigten Staaten führen mit starker Spritzgussaktivität. Die Automobil-, Verpackungs- und Medizinsektoren treiben den konstanten Einsatz voran. Es profitiert von strengen Qualitätskontrollnormen und Zielen zur Reduzierung von Ausfallzeiten. Verarbeiter bevorzugen chemische und hybride Qualitäten für komplexe Polymere. Die Modernisierung der Ausrüstung unterstützt häufige Spülzyklen. Nordamerika macht 2024 etwa 21 % des Marktanteils aus.
Europa
Die Marktgröße für Reinigungsgranulate in Europa wurde 2018 auf 146,17 Millionen USD geschätzt und soll bis 2024 auf 221,31 Millionen USD und bis 2032 auf 334,68 Millionen USD anwachsen, mit einer CAGR von 4,9 im Prognosezeitraum. Der globale Markt für Reinigungsgranulate zeigt in ganz Europa eine stabile Leistung. Deutschland, Frankreich und Italien verankern die Nachfrage durch starke industrielle Basen. Verpackung und Automobilformung treiben den konstanten Verbrauch voran. Es unterstützt hohe Standards für Oberflächenfinish und Farbgenauigkeit. Nachhaltigkeitsziele beeinflussen die Produktpräferenzen. Mechanische und flüssige Verbindungen bleiben weit verbreitet. Europa hält 2024 fast 26 % des Marktanteils.
Asien-Pazifik
Die Marktgröße für Reinigungsgranulate im Asien-Pazifik wurde 2018 auf 234,01 Millionen USD geschätzt und soll bis 2024 auf 382,42 Millionen USD und bis 2032 auf 655,41 Millionen USD anwachsen, mit einer CAGR von 6,5 im Prognosezeitraum. Der globale Markt für Reinigungsgranulate findet hier seine größte regionale Basis. China, Indien und Südostasien treiben die hochvolumige Kunststoffproduktion voran. Die Produktion von Verpackungen und Konsumgütern expandiert schnell. Es unterstützt häufige Harz- und Farbwechsel. Kosteneffizienz prägt Kaufentscheidungen. Lokale Anbieter konkurrieren mit globalen Marken. Asien-Pazifik hält 2024 etwa 44 % des Marktanteils.
Lateinamerika
Der Markt für Reinigungsgranulate in Lateinamerika wurde 2018 mit 25,45 Millionen USD bewertet und soll bis 2024 auf 39,56 Millionen USD und bis 2032 auf 56,33 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 4,1 % im Prognosezeitraum. Der globale Markt für Reinigungsgranulate wächst in dieser Region stetig. Brasilien und Mexiko führen die Nachfrage durch Verpackungs- und Haushaltskunststoffe an. Qualitätsverbesserungsmaßnahmen unterstützen die Einführung. Dies stimmt mit schrittweisen Geräteaufrüstungen überein. Kostenempfindlichkeit beeinflusst die Produktauswahl. Die Präsenz von Vertriebshändlern verbessert den Zugang. Lateinamerika repräsentiert etwa 5 % Marktanteil im Jahr 2024.
Mittlerer Osten
Der Markt für Reinigungsgranulate im Mittleren Osten wurde 2018 mit 15,56 Millionen USD bewertet und soll bis 2024 auf 22,42 Millionen USD und bis 2032 auf 30,59 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 3,5 % im Prognosezeitraum. Der globale Markt für Reinigungsgranulate zeigt moderates Wachstum in der Region. Die VAE und Saudi-Arabien führen den industriellen Einsatz an. Verpackungs- und Baukunststoffe unterstützen die Nachfrage. Es profitiert von Diversifizierungsinitiativen. Importabhängigkeit prägt die Angebotstrends. Das Bewusstsein für die Effizienz von Reinigungsgranulaten verbessert sich allmählich. Der Mittlere Osten hält fast 3 % Marktanteil im Jahr 2024.
Afrika
Der Markt für Reinigungsgranulate in Afrika wurde 2018 mit 8,51 Millionen USD bewertet und soll bis 2024 auf 14,80 Millionen USD und bis 2032 auf 19,02 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 2,7 % im Prognosezeitraum. Der globale Markt für Reinigungsgranulate bleibt in Afrika begrenzt. Südafrika und Ägypten führen die regionale Aktivität an. Die Kunststoffverarbeitungskapazität bleibt bescheiden. Es unterstützt die grundlegende Verpackungsnachfrage. Kostenbeschränkungen verlangsamen die Einführung. Mechanische Verbindungen dominieren die Nutzung. Afrika macht etwa 2 % Marktanteil im Jahr 2024 aus.
Analyse der Hauptakteure:
- Calsak Corporation
- Plastic Solutions, Inc.
- Neutrex, Inc.
- Perfect Colourants & Plastics Pvt. Ltd.
- Asahi Kasei Corporation
- Chem-Trend L.P.
- 3M
Wettbewerbsanalyse:
Der globale Markt für Reinigungsgranulate zeichnet sich durch eine Mischung aus globalen Chemiefirmen und spezialisierten Nischenanbietern aus. Der Wettbewerb konzentriert sich auf Produktleistung, Benutzerfreundlichkeit und Anwendungssupport. Führende Akteure konzentrieren sich auf chemische, hybride und flüssige Formulierungen für komplexe Polymere. Es belohnt Anbieter, die eine konsistente Reinigungseffizienz über Maschinen hinweg bieten. Technischer Service und Kundenschulung stärken langfristige Verträge. Regionale Akteure konkurrieren über Preis und lokale Verfügbarkeit. Innovation zielt auf schnellere Reinigungszyklen und rückstandsarme Leistung ab. Strategische Partnerschaften mit Verarbeitern verbessern die Marktpräsenz. Der Markenruf spielt eine Schlüsselrolle bei der Käuferauswahl.
Neueste Entwicklungen:
- Im September 2025 kündigte Asahi Kasei den Start seiner neuesten Innovation im Markt für Reinigungsgranulate an, indem es mit den europäischen Vertriebsaktivitäten der Asaclean™ R-Serie begann. Dieser strategische Produkteinführung stellt eine bedeutende Ergänzung zur Produktfamilie der Reinigungsgranulate für Kunststoffverarbeitungsanlagen des Unternehmens dar. Die Asaclean™ R-Serie besteht aus drei verschiedenen Qualitäten, die entwickelt wurden, um unterschiedliche Verarbeitungsanforderungen zu optimieren: die universelle Qualität RU, die zeitoptimierte RX-Qualität und die RE-Qualität, die speziell für einen schnellen und effizienten Materialwechsel optimiert ist. Die neue Serie erreicht herausragende Reinigungsergebnisse bei deutlich geringerem Spülmaterialbedarf nach dem Reinigungsprozess, was zur Zeit-, Kosten- und Materialoptimierung in der Kunststoffverarbeitungsindustrie beiträgt. Asahi Kasei präsentierte diese Innovation auf der K 2025, der weltweit führenden Fachmesse für die Kunststoff- und Kautschukindustrie, die vom 8. bis 15. Oktober 2025 in Düsseldorf stattfand.
Berichtsabdeckung:
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf nach Typ und nach Prozess. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage wird mit häufigen Harz- und Farbwechseln steigen.
- Hybride Reinigungsgranulate werden breitere industrielle Akzeptanz finden.
- Recyclinggetriebene Verarbeitung wird die Reinigungsfrequenz erhöhen.
- Formulierungen mit geringem Rückstand werden qualitätsorientierte Verarbeiter anziehen.
- Asien-Pazifik wird der primäre Wachstumsmotor bleiben.
- Die Einführung von präventiver Wartung wird die stetige Nachfrage unterstützen.
- Nachhaltigkeitsziele werden die Produktentwicklung prägen.
- Distributornetzwerke werden in aufstrebenden Regionen expandieren.
- Kundenspezifische Formulierungen werden die Differenzierung der Lieferanten stärken.
- Technischer Support wird langfristige Verträge beeinflussen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Reinigungskomponenten und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Reinigungsverbindungen voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment für Reinigungsmittel hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Reinigungsstoffe antreiben?
Wer sind die führenden Unternehmen im Markt für Reinigungskomponenten?
Welche Region hatte 2024 den größten Anteil am Markt für Reinigungsmittel?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Reinigungsgranulatmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Reinigungsgranulatmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 864.47 million → forecast year: USD 1,394.46 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Reinigungsgranulatmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Reinigungsgranulatmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Reinigungsgranulatmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Reinigungsgranulatmarkt Market Drivers
- 3.3 Reinigungsgranulatmarkt Market Restraints & Challenges
- 3.4 Reinigungsgranulatmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Reinigungsgranulatmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Reinigungsgranulatmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Reinigungsgranulatmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Reinigungsgranulatmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Reinigungsgranulatmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Reinigungsgranulatmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Reinigungsgranulatmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Reinigungsgranulatmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Reinigungsgranulatmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Reinigungsgranulatmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Reinigungsgranulatmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Reinigungsgranulatmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Reinigungsgranulatmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Reinigungsgranulatmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Reinigungsgranulatmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Reinigungsgranulatmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Reinigungsgranulatmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Reinigungsgranulatmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Reinigungsgranulatmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
