
Marktübersicht
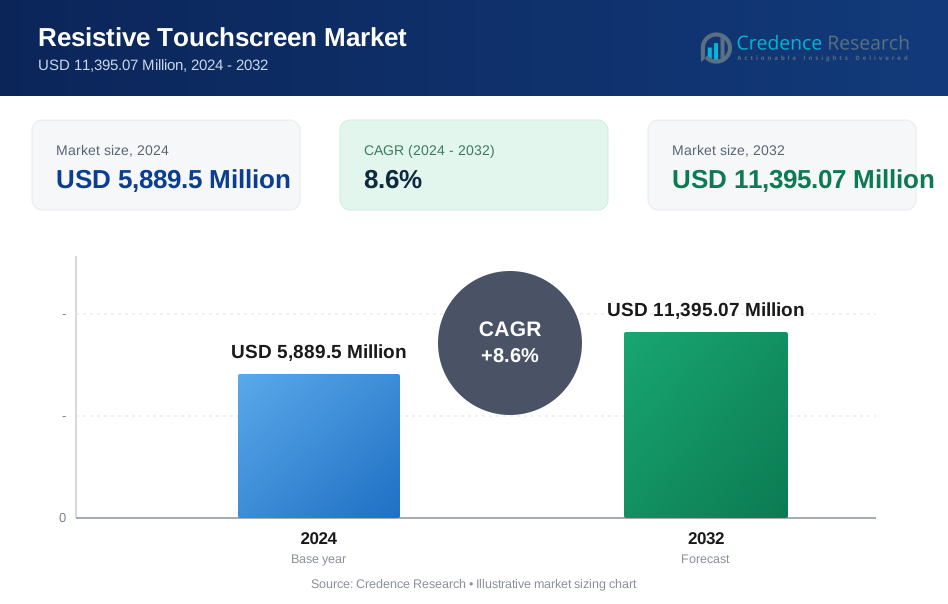
Der Markt für resistive Touchscreens wurde im Jahr 2024 auf 5.889,5 Millionen USD geschätzt und soll bis 2032 11.395,07 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,6 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für resistive Touchscreens 2024 | USD 5.889,5 Millionen |
| Markt für resistive Touchscreens, CAGR | 8,6% |
| Marktgröße für resistive Touchscreens 2032 | USD 11.395,07 Millionen |
Der Markt für resistive Touchscreens umfasst führende Akteure wie Touch International, Samsung Electronics Co., Ltd., NEC Corporation, Honeywell International Inc., Sharp Corporation, Elo Touch Solutions, Inc., Panasonic Corporation, 3M Company, LG Display Co., Ltd. und Fujitsu Limited, die sich auf langlebige, präzise und kosteneffiziente Touchscreen-Lösungen für industrielle, medizinische, Automobil- und Verbraucheranwendungen konzentrieren. Der asiatisch-pazifische Raum führte den globalen Markt mit einem Anteil von 38,4 % im Jahr 2024 an, angetrieben durch starke Elektronikfertigung, wachsende industrielle Automatisierung und weit verbreitete Einführung von Handheld- und Automobilgeräten. Nordamerika und Europa folgten, unterstützt durch fortschrittliche Gesundheitssysteme, robuste industrielle Infrastrukturen und steigende Nachfrage nach robusten und hochzuverlässigen Touchscreen-Technologien.
Markteinblicke
- Der Markt für resistive Touchscreens erreichte 2024 5.889,5 Millionen USD und wird bis 2032 mit einer CAGR von 8,6 % wachsen, da die Nachfrage in industriellen, medizinischen und kostensensitiven Gerätekategorien steigt.
- Das Marktwachstum wird durch die starke Einführung in industriellen Steuerungspanels, medizinischen Instrumenten und Automobilsystemen angetrieben, wobei das Segment der analogen resistiven Touchscreens aufgrund seiner Präzision und Umweltbeständigkeit einen Anteil von 67,4 % hält.
- Zu den wichtigsten Trends gehört die zunehmende Integration resistiver Panels in robuste Handheld-Geräte, tragbare Diagnosewerkzeuge und kompakte Unterhaltungselektronik, unterstützt durch Fortschritte in Empfindlichkeit und Haltbarkeit.
- Große Akteure wie Touch International, Samsung, Honeywell, Sharp, Panasonic und 3M stärken ihre Präsenz durch Produktinnovationen, OEM-Partnerschaften und Expansion in wachstumsstarke industrielle und medizinische Anwendungen.
- Der asiatisch-pazifische Raum führte mit einem Anteil von 38,4 % im Jahr 2024, gefolgt von Nordamerika mit 27,6 % und Europa mit 23,1 %, während das Segment der Unterhaltungselektronik mit einem Anteil von 39,2 % bei globalen Einsätzen dominant blieb.
 Marktsegmentierungsanalyse:
Nach Technologie:
Im Markt für resistive Touchscreens dominierte das Segment der analogen resistiven Touchscreens mit einem Anteil von 67,4 % im Jahr 2024, angetrieben durch seine hohe Genauigkeit, geringe Aktivierungskraft und starke Zuverlässigkeit in rauen oder kontaminationsanfälligen Umgebungen. Analoge resistive Bildschirme bleiben bevorzugt für industrielle Steuerungspaneele, medizinische Instrumente und POS-Terminals aufgrund ihrer Fähigkeit, mit Handschuhen, Stiften oder nicht leitenden Objekten zu funktionieren. Die Kosteneffizienz, Haltbarkeit und Kompatibilität der Technologie mit Altsystemen stärken die Akzeptanz weiter. In der Zwischenzeit gewinnt das digitale resistive Segment an Bedeutung, da Hersteller eine höhere Reaktionsfähigkeit und verbesserte Multi-Touch-Fähigkeiten für moderne interaktive Anwendungen anstreben.
- Beispielsweise verwendet das BTP 2070W Touchpanel von Phoenix Contact ein 7-Zoll-analoges resistives TFT-Display für Steuerungssysteme, das den Betrieb mit Handschuhen und in rauen Industriebedingungen mit robustem IP-geschütztem Schutz unterstützt.
Nach Anwendung:
Das Segment der Unterhaltungselektronik hielt 2024 den führenden Anteil von 39,2 %, unterstützt durch den starken Einsatz von resistiven Touchscreens in kostengünstigen Smartphones, tragbaren Spielgeräten, Digitalkameras und tragbaren Navigationssystemen. Das Segment profitiert von der Erschwinglichkeit der Technologie, dem geringen Stromverbrauch und der Anpassungsfähigkeit an kompakte Verbrauchsgeräte. Automobilanwendungen expandieren weiter, da resistive Touchscreens in Armaturenbretter und Infotainmentsysteme integriert werden, die einen zuverlässigen Betrieb unter verschiedenen Bedingungen erfordern. Gesundheits- und Industriesektoren zeigen ein stabiles Wachstum und nutzen resistive Bildschirme für Präzision, Handschuhkompatibilität und Haltbarkeit in missionskritischen Umgebungen.
- Zum Beispiel bietet Miqidisplay maßgeschneiderte resistive Panels für Automobil-Infotainment- und Klimasteuerungen an und betont die Handschuhkompatibilität und präzise Eingabe.
Nach Bildschirmgröße:
Im Markt für resistive Touchscreens machte das Segment der kleinen Bildschirme 2024 einen Anteil von 52,8 % aus, angetrieben durch die weit verbreitete Einführung in Handheld-Geräten, tragbaren medizinischen Geräten, digitalen Messgeräten und kompakten Industrietools. Kleine resistive Bildschirme zeichnen sich in kostenempfindlichen Anwendungen aus, die präzise Einzeltouch-Eingaben und minimalen Stromverbrauch erfordern. Das mittelgroße Segment gewinnt an Dynamik in Automobildisplays und mittelgroßen POS-Systemen, während große Bildschirme zunehmend in industriellen Steuerungsschnittstellen und Einzelhandelskiosken eingesetzt werden. Die zunehmende Miniaturisierung, die Nachfrage nach robusten Geräten und die Verbreitung kompakter Elektronik erhalten die Dominanz von Kleinbildschirmformaten aufrecht.
Wichtige Wachstumstreiber
Erweiterte Akzeptanz in Industrie- und Gesundheitsgeräten
Der Markt für resistive Touchscreens erfährt ein starkes Wachstum, da industrielle und medizinische Umgebungen zunehmend langlebige, präzise und handschuhkompatible Schnittstellen erfordern. Resistive Technologie funktioniert zuverlässig bei Einwirkung von Feuchtigkeit, Staub, Chemikalien und Vibrationen, was sie ideal für medizinische Monitore, Diagnosewerkzeuge, industrielle Steuerungspaneele und Handscanner macht. Ihr geringer Stromverbrauch und ihre Kosteneffizienz unterstützen die Akzeptanz in budgetempfindlichen Anwendungen weiter. Da die Industrie die digitale Transformation beschleunigt und die Mensch-Maschine-Interaktion immer wichtiger wird, wächst die Nachfrage nach zuverlässigen Einzeltouch- und stiftbasierten Eingabelösungen weiter, was das anhaltende Marktwachstum stärkt.
- Zum Beispiel verfügt der medizinische Monitor CM-ME170R von Contec über einen 17-Zoll-5-Draht-resistiven Touchscreen mit einer Auflösung von 1280 x 1024 und einer USB/RS-232-Schnittstelle, der für präzise Bedienung in klinischen Umgebungen entwickelt wurde und globale Sicherheitszertifizierungen wie CB und UL erfüllt.
Nachfrage nach kosteneffizienten Touch-Interfaces in Schwellenländern
Die rasche Verbreitung von Einstiegs-Elektronikgeräten in Schwellenmärkten wirkt als wichtiger Wachstumskatalysator für die resistive Touchscreen-Technologie. Hersteller bevorzugen resistive Module für kostengünstige Smartphones, Tablets, Navigationssysteme und Feature-Phones aufgrund ihrer Erschwinglichkeit, ihres leichten Aufbaus und ihrer Kompatibilität mit einfachen Schnittstellen. Verbraucher in Entwicklungsländern legen Wert auf funktionale, langlebige und preisgünstige Geräte, wodurch resistive Bildschirme trotz der Konkurrenz durch kapazitive Alternativen relevant bleiben. Die Erweiterung der Produktionskapazitäten im asiatisch-pazifischen Raum und die steigende Nachfrage nach kostengünstiger Elektronik verstärken die Marktattraktivität für kosteneffiziente resistive Touch-Lösungen.
- Zum Beispiel nutzt die AccuTouch 5-Draht-resistive Technologie von Elo Touch Solutions 17-Zoll-Monitore wie das Modell 1717L, das Spritzwasser und Fett standhält und dabei nur 20W typische Leistung verbraucht, ideal für langlebige Einstiegs-Systeme in rauen Umgebungen.
Zunehmende Nutzung in Anwendungen für raue Umgebungen
Resistive Touchscreens gewinnen weiterhin an Bedeutung in Anwendungen, bei denen Umweltbeständigkeit entscheidend ist. Branchen wie Automobil, Außenterminals, Logistik und Landwirtschaft verlassen sich auf resistive Panels, die trotz Temperaturschwankungen, Verunreinigungen und intensiver Nutzung genau arbeiten. Diese Bildschirme registrieren Kontakt von jedem Objekt, was den Betrieb mit behandschuhten Händen oder Stiften ermöglicht, was in der Feldarbeit und in Fertigungsumgebungen entscheidend ist. Ihre robuste Konstruktion unterstützt eine unterbrechungsfreie Funktionalität unter schwierigen Bedingungen und treibt die zunehmende Integration in Fahrzeugsteuerungen, robuste Handgeräte und Außenkioske voran, bei denen Zuverlässigkeit wichtiger ist als Multi-Touch-Fähigkeiten.
Wichtige Trends & Chancen
Steigende Integration resistiver Touch-Technologie in robuste und tragbare Geräte
Ein prominenter Trend, der den resistiven Touchscreen-Markt prägt, ist die zunehmende Nutzung von robusten Smartphones, tragbaren Testinstrumenten und industriellen Handgeräten. Hersteller integrieren zunehmend resistive Bildschirme in kompakte Geräte, die Haltbarkeit, Präzision und geringen Energieverbrauch erfordern. Chancen entstehen, wenn Branchen feldtaugliche digitale Werkzeuge für Inspektion, Diagnostik, Asset-Tracking und Wartung übernehmen. Der Anstieg von IoT-fähigen tragbaren Geräten steigert die Nachfrage nach einfachen, stabilen und genauen Single-Touch-Interfaces, wodurch resistive Technologien als bevorzugte Wahl für die nächste Generation robuster Elektronik positioniert werden.
- Zum Beispiel stattet Kyocera sein robustes Smartphone DuraForce Pro 3 mit einem kratz- und bruchfesten Display aus, das Touch-Eingaben bei Handschuhen unterstützt und einen zuverlässigen Betrieb bei nassen Bedingungen oder gefährlichen Umgebungen gewährleistet, zertifiziert nach MIL-STD-810H und IP68-Standards.
Technologische Verbesserungen bei Multi-Touch und Empfindlichkeitssteigerung
Ständige Fortschritte im Design resistiver Touchscreens bieten neue Möglichkeiten für Anbieter, die Leistung zu verbessern und den Anwendungsbereich zu erweitern. Aufkommende digitale resistive Technologien bieten verbesserte Reaktionsfähigkeit, Gestenerkennung und höhere Klarheit und überbrücken die Lücke zwischen resistiven und kapazitiven Systemen. Verbesserte Dünnfilmmaterialien und fortschrittliche Controller-Algorithmen erhöhen die Berührungsgenauigkeit bei geringen Kosten. Diese Innovationen unterstützen die Einführung in kundenorientierte Terminals, Automobildisplays und mittelklassige Verbrauchsgeräte, sodass Hersteller intuitivere Benutzererfahrungen bieten können, ohne Haltbarkeit oder Erschwinglichkeit zu beeinträchtigen.
- Zum Beispiel entwickelte AMT resistive Multi-Touch (RMT)-Lösungen mit den PenMount PM6601 und PM6602 Controllern, die Zwei-Finger-Gesten auf Panels bis zu 21,5 Zoll unterstützen.
Wichtige Herausforderungen
Steigende Konkurrenz durch kapazitive Touchscreen-Technologien
Der Markt für resistive Touchscreens steht unter erheblichem Druck durch kapazitive Touchscreens, die aufgrund ihrer Multi-Touch-Fähigkeit, verbesserten Empfindlichkeit und überlegenen visuellen Qualität die modernen Unterhaltungselektronik dominieren. Da die Benutzererwartungen in Richtung reibungsloser Gesteninteraktionen und hochauflösender Displays gehen, hat die resistive Technologie Schwierigkeiten, die Raffinesse kapazitiver Schnittstellen zu erreichen. Diese Wettbewerbslücke begrenzt die Akzeptanz in Premium-Geräten und schränkt die Marktdurchdringung in sich schnell entwickelnden Segmenten ein. Die Herausforderung verschärft sich, da die Herstellungskosten für kapazitive Technologien weiter sinken, was die Hersteller dazu veranlasst, auf neuere, reaktionsschnellere Touch-Technologien umzusteigen.
Begrenzte Unterstützung für Multi-Touch und schnelle Interaktivität
Trotz Verbesserungen stehen resistive Touchscreens weiterhin vor funktionalen Einschränkungen bei der Multi-Touch-Erkennung, Gestensteuerung und schnellen Interaktion – Fähigkeiten, die zunehmend in Infotainment-Systemen, Einzelhandelskiosken und Unterhaltungselektronik gefordert werden. Diese Einschränkungen beeinträchtigen das Benutzererlebnis in Anwendungen, die eine flüssige Navigation oder interaktive Inhalte erfordern. Darüber hinaus können resistive Schichten im Laufe der Zeit abnutzen, was die langfristige Reaktionsfähigkeit verringert. Da die Branchen auf immersive und dynamische Schnittstellen zusteuern, stellen die langsamere Reaktionszeit der Technologie und die eingeschränkte Touch-Flexibilität fortlaufende Herausforderungen dar, die die Hersteller durch Material- und Controller-Innovationen angehen müssen.
Regionale Analyse
Nordamerika
Nordamerika erfasste 27,6 % Marktanteil im Jahr 2024, unterstützt durch starke Nachfrage nach resistiven Touchscreens in industriellen Steuerungen, medizinischen Geräten, Diagnoseausrüstungen und robusten Handheld-Systemen. Die fortschrittliche Gesundheitsinfrastruktur der Region und die große installierte Basis von Industrieautomationsplattformen fördern die Akzeptanz, während Hersteller resistive Panels für Präzision und Zuverlässigkeit in kontaminationsanfälligen Umgebungen bevorzugen. Das Wachstum wird weiter gestärkt durch den Anstieg tragbarer Diagnosewerkzeuge, POS-Terminals und Automobilschnittstellen, die zuverlässige Ein-Touch-Bedienung erfordern. Kontinuierliche Investitionen in die digitale Transformation und die Verbreitung von Außendienstgeräten verstärken die langfristige Marktexpansion in der Region.
Europa
Europa machte 23,1 % Marktanteil im Jahr 2024 aus, angetrieben durch die weitverbreitete Nutzung resistiver Touch-Interfaces in der Automobilelektronik, medizinischen Instrumenten, industriellen Maschinen und Einzelhandelsautomation. Die strengen Sicherheits- und Qualitätsstandards der Region fördern die Akzeptanz robuster und präziser Touchscreen-Lösungen, die für kritische Operationen geeignet sind. Die Nachfrage bleibt stark in den Automobilproduktionszentren in Deutschland, Frankreich und Italien, wo resistive Bildschirme langlebige Infotainment-Einheiten und Steuerungsmodule unterstützen. Die Expansion in der Gesundheitsdigitalisierung, Apothekenautomation und öffentlichen Terminals trägt weiter zum regionalen Wachstum bei, neben steigenden Investitionen in robuste Ausrüstung für Logistik- und Transportanwendungen.
Asien-Pazifik
Asien-Pazifik dominierte den globalen Markt mit einem Anteil von 38,4 % im Jahr 2024, unterstützt durch die großflächige Produktion von Unterhaltungselektronik, schnelle Industrialisierung und die starke Präsenz von Herstellern von Touchscreen-Komponenten in China, Südkorea, Taiwan und Japan. Die Region profitiert von der hohen Nachfrage nach kostengünstigen Smartphones, Handheld-Geräten, tragbaren medizinischen Geräten und Automobildisplays. Die Erweiterung der Produktionskapazitäten, erschwingliche Arbeitskräfte und die zunehmende Einführung von Industrieautomatisierung beschleunigen das Wachstum weiter. Von der Regierung geführte Digitalisierungsinitiativen und der Ausbau der Gesundheitsinfrastruktur stärken die Nutzung in verschiedenen Sektoren, was Asien-Pazifik zur am schnellsten wachsenden Region für die Integration von resistiven Touchscreens macht.
Lateinamerika
Lateinamerika hielt einen Anteil von 6,9 % im Jahr 2024, angetrieben durch die zunehmende Einführung von resistiven Touchscreens in Einzelhandels-POS-Systemen, Automobilschnittstellen und Gesundheitsüberwachungsgeräten. Wirtschaftswachstum und steigende digitale Akzeptanz in Brasilien, Mexiko und Argentinien unterstützen die Nachfrage nach kostengünstigen und langlebigen Touch-Technologien. Der expandierende Einzelhandelsautomatisierungssektor der Region und der Anstieg von preisgünstiger Unterhaltungselektronik tragen zur stetigen Einführung bei. Auch industrielle Anwendungen zeigen Fortschritte, da Hersteller Steuerungspaneele und Feldequipment aufrüsten. Trotz Importabhängigkeit und Infrastrukturbegrenzungen in einigen Ländern wächst der Markt weiter, da Unternehmen erschwingliche digitale Schnittstellen priorisieren.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika erfasste einen Anteil von 4,0 % im Jahr 2024, unterstützt durch steigende Investitionen in die Modernisierung des Gesundheitswesens, Einzelhandelsautomatisierung und industrielle Infrastruktur. Die Nachfrage nach resistiven Touchscreens in medizinischen Geräten, Diagnosegeräten und robusten Steuerungssystemen, die in Öl- und Gasbetrieben eingesetzt werden, ist stark. Die zunehmende Einführung von POS-Terminals, Geldautomaten und Selbstbedienungskiosken in den Golfstaaten treibt das Marktwachstum weiter voran. Die Haltbarkeit der Technologie in Hochtemperatur- und Hochstaubumgebungen stärkt ihre Eignung für regionale Bedingungen. Obwohl die Marktexpansion allmählich erfolgt, verbessern laufende digitale Transformationsinitiativen in den VAE, Saudi-Arabien und Südafrika das zukünftige Wachstumspotenzial.
Marktsegmentierungen:
Nach Technologie
- Analog Resistiv
- Digital Resistiv
Nach Anwendung
- Unterhaltungselektronik
- Automobil
- Gesundheitswesen
- Industrie
- Einzelhandel
Nach Bildschirmgröße
- Klein
- Mittel
- Groß
Nach Endnutzer
- BFSI
- Bildung
- Regierung
- Gastgewerbe
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Analyse des Marktes für resistive Touchscreens hebt führende Akteure wie Fujitsu Limited, 3M Company, Honeywell International Inc., Panasonic Corporation, Samsung Electronics Co., Ltd., LG Display Co., Ltd., Sharp Corporation, NEC Corporation, Elo Touch Solutions, Inc. und Touch International, Inc. hervor. Diese Unternehmen konzentrieren sich auf technologische Verfeinerung, Verbesserung der Haltbarkeit und kosteneffiziente Produktion, um ihre Marktpräsenz zu stärken. Hersteller investieren weiterhin in fortschrittliche resistive Technologien, einschließlich verbesserter Multi-Touch-Funktionalität, höherer Empfindlichkeit und verbesserter optischer Klarheit, um die Anwendbarkeit in Unterhaltungselektronik, Industriesystemen und Gesundheitsgeräten zu erweitern. Strategische Partnerschaften, OEM-Integrationen und der Ausbau der Produktionskapazitäten bleiben zentral, um die Wettbewerbsposition zu halten. Unternehmen betonen auch robustes Design-Engineering, um der wachsenden Nachfrage nach feldtauglichen und industrietauglichen Geräten gerecht zu werden. Produktdiversifizierung, starke Vertriebsnetze und regionale Expansionen unterstützen das Marktwachstum weiter, während kontinuierliche F&E-Investitionen es Anbietern ermöglichen, Erschwinglichkeit mit Leistungsverbesserungen in einer sich entwickelnden Touchscreen-Landschaft in Einklang zu bringen.
Analyse der Hauptakteure
- Touch International, Inc.
- Samsung Electronics Co., Ltd.
- NEC Corporation
- Honeywell International Inc.
- Sharp Corporation
- Elo Touch Solutions, Inc.
- Panasonic Corporation
- 3M Company
- LG Display Co., Ltd.
- Fujitsu Limited
Aktuelle Entwicklungen
- Im Februar 2025 brachte AMT seinen True-flat Resistive Touch Screen (Framed Touch) auf den Markt, ein fünfadriges resistives Panel, das bis zu 19 Zoll mit anpassbaren Rahmen und Rauschimmunität für industrielle und medizinische Anwendungen erhältlich ist.
- Im Dezember 2025 veröffentlichte DMC eine neue Version seiner LST-Serie Light-touch Resistive Touch Screen, die die Leistung für industrielle Anwendungen verbessert.
- Im Januar 2023 gab Samsung Display (Teil von Samsung Electronics) bekannt, dass es das weltweit erste großformatige On-Cell Touch AMOLED (OCTA) Panel entwickelt hat, ein Touch-integriertes Display, das Touch-Sensoren direkt in das OLED-Panel einbettet.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Technologie, Anwendung, Bildschirmgröße, Endverbraucher und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für resistive Touchscreens wird eine stetige Nachfrage in industriellen, medizinischen und robusten Geräteanwendungen erleben.
- Hersteller werden sich darauf konzentrieren, die Berührungsempfindlichkeit, Haltbarkeit und Klarheit zu verbessern, um das Benutzererlebnis zu optimieren.
- Die Akzeptanz wird in Regionen wachsen, die kostengünstige Unterhaltungselektronik und Handheld-Geräte priorisieren.
- Digitale resistive Technologien werden an Bedeutung gewinnen, da sie eine bessere Reaktionsfähigkeit und begrenzte Multi-Touch-Unterstützung bieten.
- Die industrielle Automatisierung und die Digitalisierung im Gesundheitswesen werden weiterhin eine starke Integration von resistiven Panels vorantreiben.
- Robuste Smartphones, tragbare Diagnosewerkzeuge und Feldinstrumente werden wichtige Wachstumstreiber bleiben.
- Resistive Touchscreens werden in Umgebungen, die Eingaben mit Handschuhen oder Stiften erfordern, bevorzugt bleiben.
- Produktinnovationen werden sich auf dünnere Schichten, flexible Module und verbesserte Controller-Technologien konzentrieren.
- Marktteilnehmer werden OEM-Kooperationen ausbauen, um die Durchdringung in Automobil- und Einzelhandelssystemen zu stärken.
- Trotz der Konkurrenz durch kapazitive Bildschirme wird die resistive Technologie in spezialisierten Betriebsszenarien relevant bleiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für resistive Touchscreens und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für resistive Touchscreens voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für resistive Touchscreens hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für resistive Touchscreens antreiben?
Wer sind die führenden Unternehmen im Markt für resistive Touchscreens?
Welche Region hatte 2024 den größten Anteil am Markt für resistive Touchscreens?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Resistiver Touchscreen-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Resistiver Touchscreen-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,889.5 Million → 2032: USD 11,395.07 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Resistiver Touchscreen-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Resistiver Touchscreen-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Resistiver Touchscreen-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Resistiver Touchscreen-Markt Market Drivers
- 3.3 Resistiver Touchscreen-Markt Market Restraints & Challenges
- 3.4 Resistiver Touchscreen-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Resistiver Touchscreen-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Resistiver Touchscreen-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Resistiver Touchscreen-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Resistiver Touchscreen-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Resistiver Touchscreen-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Resistiver Touchscreen-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Resistiver Touchscreen-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Resistiver Touchscreen-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Resistiver Touchscreen-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Resistiver Touchscreen-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Resistiver Touchscreen-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Resistiver Touchscreen-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Resistiver Touchscreen-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Resistiver Touchscreen-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Resistiver Touchscreen-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Resistiver Touchscreen-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Resistiver Touchscreen-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Resistiver Touchscreen-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Resistiver Touchscreen-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
